


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-03 · Last reviewed 2026-09-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Wybór oddziału w celu zminimalizowania obciążeń administracyjnych często prowadzi do odwrotnego rezultatu ze względu na złożoność transgranicznej odpowiedzialności prawnej. Dla międzynarodowych przedsiębiorców decyzja pomiędzy Dutch BV a oddziałem stanowi najbardziej kluczowy krok w strategii wejścia na rynek w 2026 roku. Prawdopodobnie zdajesz sobie sprawę, że Holandia oferuje stabilne środowisko dla rozwoju, jednak ryzyko podwójnego opodatkowania oraz ciężar utrzymania zagranicznego podmiotu pozostają istotnymi obawami.
Niniejsze opracowanie zawiera techniczne porównanie holenderskich form prawnych, aktualnych zobowiązań podatkowych oraz procesu zdalnego tworzenia spółki. Przedstawiamy, jak zidentyfikować strukturę o najniższym ryzyku prawnym przy jednoczesnym zachowaniu standardów zgodności na 2026 rok, takich jak limit odliczenia odsetek na poziomie 24,5% oraz zaktualizowane stawki podatku dochodowego od osób prawnych wynoszące 19% i 25,8%. Dowiesz się, jak utworzyć holenderski podmiot za pośrednictwem zalegalizowanego pełnomocnictwa, co pozwala na pełne założenie działalności bez konieczności wizyty w kraju. Analiza ta obejmuje przejście od początkowej jednorazowej opłaty rejestracyjnej w KVK w wysokości 85,15 EUR do zarządzania obowiązkami w zakresie VAT w standardowym okresie od sześciu do ośmiu tygodni.
Kluczowe wnioski
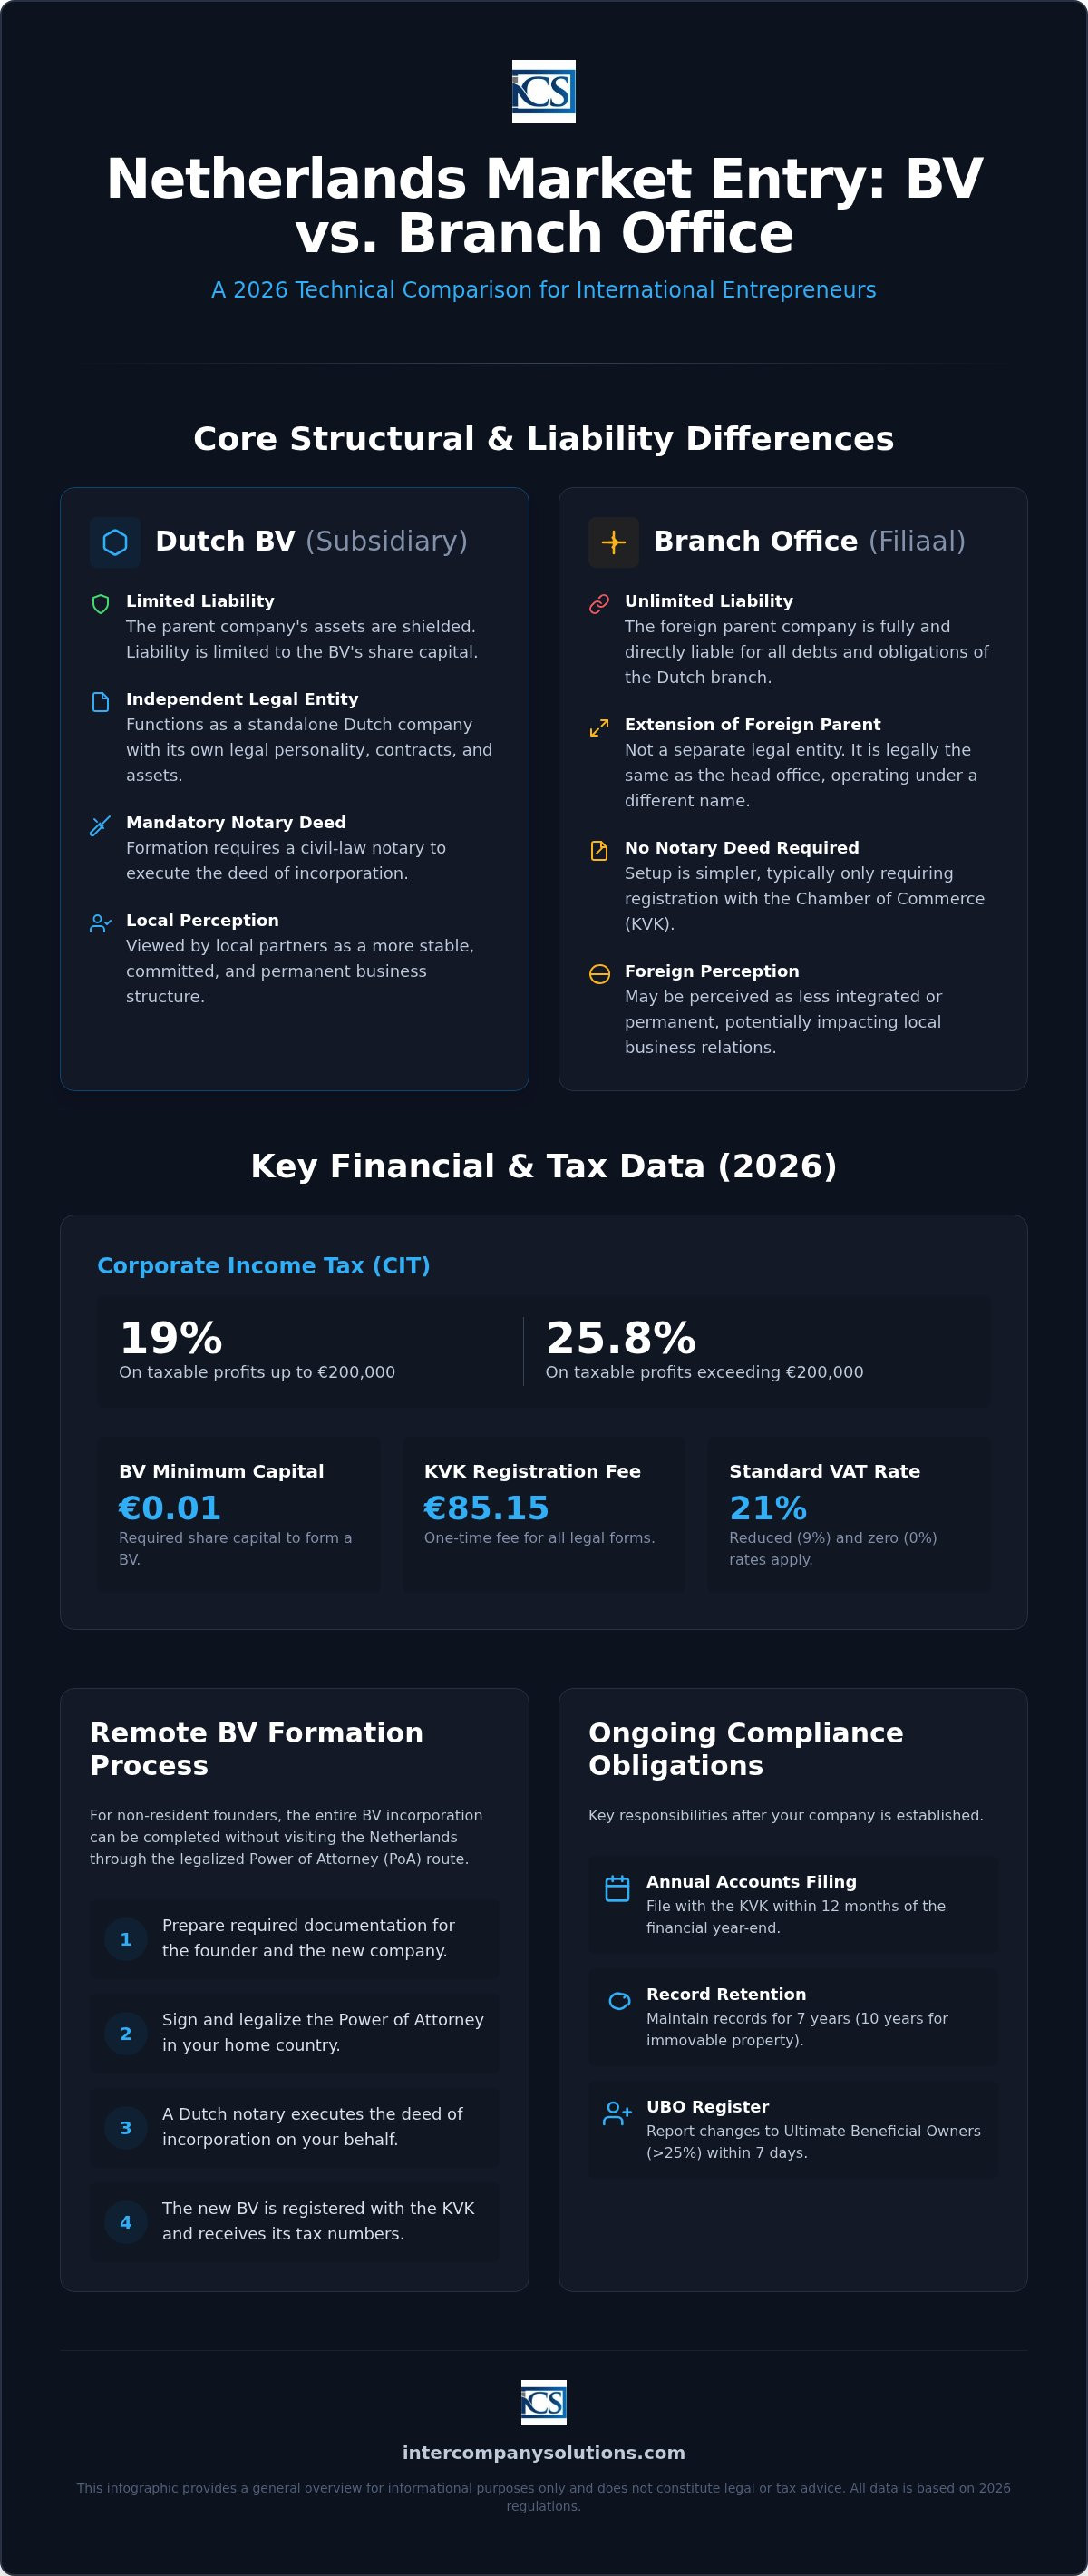
- Zrozum różnice w odpowiedzialności prawnej w porównaniu Dutch BV a oddział, gdzie BV funkcjonuje jako odrębny podmiot, podczas gdy oddział pozostaje częścią zagranicznej spółki matki.
- Zastosuj w swoich prognozach finansowych stawki podatku dochodowego od osób prawnych na 2026 rok: 19% dla zysków do 200 000 EUR i 25,8% dla kwot przewyższających ten próg.
- Przeprowadź zdalne utworzenie spółki za pośrednictwem zalegalizowanego pełnomocnictwa, co wymaga minimalnego kapitału zakładowego w wysokości zaledwie 0,01 EUR.
- Zarządzaj obowiązkami administracyjnymi, w tym jednorazową opłatą rejestracyjną w KVK w wysokości 85,15 EUR oraz składaniem rocznych sprawozdań finansowych w ciągu 12 miesięcy od zakończenia roku obrotowego.
- Przechowuj dokumentację korporacyjną przez obowiązkowy siedmioletni okres retencji lub przez dziesięć lat w przypadku dokumentów dotyczących nieruchomości.
Ocena wejścia na rynek: porównanie Dutch BV i oddziału
Wybór optymalnej struktury wymaga zrozumienia sposobu, w jaki prawo holenderskie traktuje działalność podmiotów zagranicznych. Oddział nie jest odrębną osobą prawną, lecz zakładem zagranicznej centrali. Dla kontrastu, Dutch BV to prywatna spółka z ograniczoną odpowiedzialnością posiadająca własną osobowość prawną. Zgodnie z oficjalnymi wytycznymi rządowymi dotyczącymi wejścia na rynek, wybór pomiędzy tymi formami determinuje zakres ekspozycji na ryzyko spółki matki w Holandii. Podczas gdy oddział działa jako przedłużenie istniejącego podmiotu zagranicznego, BV funkcjonuje jako samodzielna spółka zależna, zapewniając wyraźne rozgraniczenie aktywów i zobowiązań.
| Cecha | Oddział (Filiaal) | Dutch BV (spółka zależna) |
|---|---|---|
| Osobowość prawna | Brak odrębnej osobowości prawnej | Niezależny podmiot prawny |
| Odpowiedzialność | Spółka matka ponosi pełną odpowiedzialność | Odpowiedzialność ograniczona do kapitału zakładowego |
| Wymóg notarialny | Akt notarialny nie jest wymagany | Obowiązkowy akt notarialny |
| Rejestracja w KVK | Obowiązkowa rejestracja | Obowiązkowa rejestracja |
Różnice strukturalne i odpowiedzialność prawna
Brak odrębnej osobowości prawnej oddziału oznacza, że zagraniczna spółka dominująca ponosi bezpośrednią odpowiedzialność za wszystkie holenderskie długi, podatki i roszczenia prawne. Jeśli oddział zawiera umowę, stroną prawną jest spółka dominująca. Powoduje to znaczną ekspozycję transgraniczną, która może wpłynąć na bilans spółki dominującej. Z kolei porównanie Dutch BV vs branch office podkreśla, że spółka BV chroni spółkę dominującą. Jako odrębny podmiot, spółka BV ponosi wyłączną odpowiedzialność za własne długi. Wierzyciele zasadniczo nie mogą dochodzić roszczeń z majątku spółki dominującej, chyba że istnieją dowody niewłaściwego zarządzania lub udzielono określonych gwarancji.
Zarządzanie również przebiega według odmiennych reguł. Oddział działa pod kierownictwem zarządu zagranicznej spółki dominującej. Holenderska Dutch BV wymaga powołania własnych dyrektorów zarządzających i udziałowców, chociaż spółka dominująca często posiada 100% udziałów. Taka struktura spółki zależnej jest często preferowana w holenderskich negocjacjach handlowych, ponieważ lokalni partnerzy ogólnie postrzegają lokalną spółkę z ograniczoną odpowiedzialnością jako bardziej stabilnego i zaangażowanego partnera niż oddział zagraniczny.
Elastyczność operacyjna w handlu międzynarodowym
Oddział jest zwykle odpowiedni dla przedsiębiorstw poszukujących niedrogiej, tymczasowej obecności w celach marketingowych lub badawczych. Jednakże w przypadku aktywnej działalności handlowej spółka BV stanowi standardowy instrument holdingowy i operacyjny. Zapewnia większą elastyczność w kontekście długoterminowego wzrostu i często jest wymogiem przy uzyskiwaniu określonych licencji lub zezwoleń. Szczegółowe etapy tworzenia spółki zależnej można znaleźć w naszym przewodniku: Setting Up a Subsidiary in the Netherlands: 2026 Strategic Guide. Wybór struktury BV na wczesnym etapie gwarantuje, że przedsiębiorstwo posiada niezbędne podstawy prawne do ekspansji bez konieczności późniejszej restrukturyzacji.
Wybór formy prawnej: Dutch BV i inne struktury
Wybór formy prawnej to obowiązkowy krok, który określa Twoje zobowiązania podatkowe i prawne na nadchodzące lata. Chociaż porównanie Dutch BV vs branch office stanowi główną kwestię dla większości firm międzynarodowych, Holandia oferuje również kilka innych form prawnych. Zgodnie z oficjalnymi wytycznymi rządowymi dotyczącymi wejścia na rynek, wybór właściwego podmiotu zależy od planowanego poziomu aktywności i akceptacji ryzyka. Decyzja ta wpływa na przyszłe obowiązki sprawozdawcze oraz poziom odpowiedzialności osobistej lub spółki dominującej, jaki przyjmujesz.
Notarialne a nienotarialne formy prawne
W Holandii podmioty prawne dzielą się na te, które wymagają udziału holenderskiego notariusza przy zakładaniu, oraz te, które tego nie wymagają. Formy notarialne obejmują BV, NV oraz stichting. Wymagają one sporządzenia aktu założycielskiego przez notariusza i weryfikacji umowy spółki. Formy nienotarialne obejmują eenmanszaak (jednoosobowa działalność gospodarcza), VOF (spółka jawna), CV (spółka komandytowa) oraz maatschap (spółka partnerska). Formy te nie wymagają udziału notariusza, co obniża początkowe koszty utworzenia, ale zwiększa odpowiedzialność. Na przykład w VOF wspólnicy odpowiadają solidarnie całym majątkiem za wszystkie długi przedsiębiorstwa, podczas gdy BV chroni majątek prywatny. W procesie zorganizowanej ekspansji, procedury administracyjne w ramach Netherlands company formation priorytetowo traktują formę BV ze względu na tę ochronę przed odpowiedzialnością.
Wymogi rejestracyjne dla Dutch BV
Holenderska Dutch BV jest najczęstszym wyborem dla zagranicznych spółek zależnych ze względu na jej elastyczne wymogi. Wymaga minimalnego kapitału zakładowego wynoszącego zaledwie 0,01 EUR. Należy powołać co najmniej jednego dyrektora i jednego udziałowca; obie te role może pełnić ta sama osoba fizyczna lub zagraniczna osoba prawna. Spółka potrzebuje lokalnego holenderskiego adresu siedziby, aby sfinalizować rejestrację w Izbie Handlowej (KVK). W 2026 r. jednorazowa opłata rejestracyjna w KVK wynosi 85,15 EUR.
Należy również zidentyfikować i zarejestrować rzeczywistych właścicieli (UBO), którzy posiadają ponad 25% udziałów, praw głosu lub praw własności. Wszelkie zmiany danych UBO należy zgłaszać do KVK w terminie 7 dni. Podczas gdy BV jest prywatną spółką z ograniczoną odpowiedzialnością, NV (Naamloze Vennootschap) jest publiczną spółką akcyjną wymagającą minimalnego kapitału w wysokości 45 000 EUR. Większość inwestorów zagranicznych wybiera BV, chyba że planuje wprowadzenie akcji na giełdę. Jeśli potrzebujesz wyjaśnień, która struktura najlepiej odpowiada Twoim konkretnym celom komercyjnym, możesz skontaktować się z naszymi specjalistami w celu szczegółowej oceny opcji w zakresie Dutch BV vs branch office.
Stawki holenderskiego podatku dochodowego od osób prawnych i zgodność z przepisami BTW w 2026 roku
Otoczenie fiskalne na rok 2026 wymaga precyzyjnego planowania w przypadku każdej ekspansji międzynarodowej. Zarówno Dutch BV, jak i oddział podlegają opodatkowaniu podatkiem dochodowym od osób prawnych (CIT) od dochodów ze źródeł położonych w Holandii. W roku podatkowym 2026 stawka CIT wynosi 19% dla dochodów podlegających opodatkowaniu do kwoty 200 000 EUR. Dochody przekraczające ten próg są opodatkowane stawką 25,8%. Oceniając Dutch BV vs branch office z perspektywy podatkowej, należy wziąć pod uwagę, że bankiem rozliczeniowym Belastingdienst od 1 maja 2026 roku jest Rabobank. Wszystkie płatności i zwroty podatkowe są realizowane za pośrednictwem tej instytucji, co wymaga posiadania kompatybilnego rachunku firmowego w celu sprawnego zapewnienia zgodności z przepisami.
Kluczowym ograniczeniem w 2026 roku jest limit odliczenia odsetek. Przepis ten ogranicza możliwość odliczenia kosztów odsetkowych netto do 24,5% EBITDA spółki. Zasada ta ma zastosowanie do obu struktur, pod warunkiem że są one uznawane za podatników w Holandii. Kompleksowy przegląd tego, jak struktury te korelują z lokalnymi przepisami, znajduje się w oficjalnym przewodniku po holenderskich strukturach biznesowych. Dokładne obliczenie tego limitu jest niezbędne, aby uniknąć nieoczekiwanych zobowiązań podatkowych na koniec roku podatkowego.
Rejestracja do celów VAT i odroczenie podatku od importu
Standardowe holenderskie stawki VAT (BTW) na rok 2026 wynoszą 21% dla większości towarów i usług, 9% dla określonych towarów, takich jak żywność i produkty lecznicze, oraz 0% dla niektórych transakcji w handlu międzynarodowym. Spółki niebędące rezydentami muszą zarejestrować się do celów VAT, jeśli utrzymują zapasy magazynowe w Holandii lub dokonują lokalnych dostaw podlegających opodatkowaniu. W przypadku podmiotów zagranicznych proces rejestracji do celów VAT trwa zazwyczaj od 6 do 8 tygodni.
Importerzy niebędący rezydentami powinni korzystać z licencji na odroczenie na podstawie artykułu 23. Pozwala ona przedsiębiorstwom na odroczenie płatności podatku VAT od importu do okresowej deklaracji VAT, zamiast uiszczania go bezpośrednio na granicy. Mechanizm ten znacząco poprawia płynność finansową, zwłaszcza w przypadku podmiotów wykorzystujących Holandię jako europejski hub dystrybucyjny. Ubieganie się o tę licencję wymaga lokalnego numeru VAT oraz często przedstawiciela podatkowego w przypadku podmiotów spoza UE.
Międzynarodowe korzyści podatkowe
Holandia pozostaje wiodącą jurysdykcją dla struktur holdingowych ze względu na holenderskie zwolnienie partycypacyjne. Przepis ten zapobiega podwójnemu opodatkowaniu poprzez zwolnienie z CIT dywidend i zysków kapitałowych uzyskiwanych z kwalifikujących się spółek zależnych. Porównując Dutch BV vs branch office, forma BV jest często preferowana w działalności holdingowej w celu pełnego wykorzystania tego zwolnienia oraz ustanowienia wyraźnej substancji podatkowej.
Pracodawcy mogą również korzystać z ulgi podatkowej 30% (30% ruling), aby przyciągnąć wysoko wykwalifikowanych pracowników międzynarodowych. W 2026 roku ulga ta umożliwia wypłatę do 30% wynagrodzenia brutto kwalifikującego się pracownika jako dodatku wolnego od podatku, pod warunkiem spełnienia określonych progów wynagrodzenia. Te korzyści krajowe są wspierane przez sieć ponad 100 umów o unikaniu podwójnego opodatkowania, co zapewnia efektywność podatkową operacji międzynarodowych ponad granicami.
Proces zdalnego zawiązania spółki na podstawie pełnomocnictwa
Ustanowienie obecności korporacyjnej w Holandii nie wymaga osobistej wizyty członków zarządu ani udziałowców. Podczas gdy rejestracja oddziału wiąże się z udokumentowaniem statusu zagranicznej spółki dominującej w Izbie Handlowej (KVK), założenie spółki zależnej wymaga sporządzenia oficjalnego aktu notarialnego. Porównując Dutch BV a oddział, wariant BV opiera się na ustrukturyzowanej procedurze zdalnego powołania podmiotu za pośrednictwem zalegalizowanego pełnomocnictwa (PoA). Rozwiązanie to pozwala holenderskiemu notariuszowi podpisać akt założycielski w imieniu założycieli. Po skompletowaniu dokumentów czas utworzenia spółki wynosi zazwyczaj od 3 do 5 dni roboczych. Taka sprawność sprawia, że międzynarodowi przedsiębiorcy mogą rozpocząć działalność operacyjną bez obciążeń logistycznych związanych z podróżami zagranicznymi.
Procedura zdalnego zakładania spółki krok po kroku
Proces rozpoczyna się od przedłożenia ważnych dokumentów tożsamości wszystkich członków zarządu i udziałowców. Przeprowadzamy weryfikację nazwy spółki, aby upewnić się, że proponowana nazwa jest dostępna i zgodna z wytycznymi KVK. Następnie sporządzane są dokumenty pełnomocnictwa (PoA) i przesyłane założycielom w ich kraju zamieszkania lub siedziby. Dokumenty te muszą zostać podpisane i zalegalizowane, co często wymaga opatrzenia klauzulą apostille lub legalizacji w lokalnej ambasadzie Holandii, w zależności od tego, czy dany kraj jest stroną konwencji haskiej.
Gdy oryginalne, zalegalizowane dokumenty dotrą do Holandii, holenderski notariusz sporządza akt zawiązania spółki. Następnie notariusz rejestruje nowy podmiot w Izbie Handlowej. W 2026 roku jednorazowa opłata za rejestrację w KVK wynosi 85,15 EUR. Minimalny kapitał zakładowy dla Dutch BV wynosi 0,01 EUR i musi zostać wpłacony na rachunek spółki w Rabobank lub inny rachunek firmowy kompatybilny z Rabobank po jej założeniu. Taka zdalna ścieżka stanowi standardową procedurę dla założycieli niebędących rezydentami, zapewniając pewną drogę wejścia na rynek przy zachowaniu rygorystycznych standardów prawnych.
Rejestr UBO i terminy zgodności z przepisami
Obowiązkowa rejestracja w rejestrze beneficjentów rzeczywistych (UBO) stanowi kluczowy element procesu powoływania spółki. Jako UBO definiuje się każdą osobę fizyczną, która posiada ponad 25% udziałów, praw głosu lub praw własności w spółce. Informacje te są zgłaszane do KVK jednocześnie z rejestracją spółki. Przestrzeganie przepisów podlega ścisłemu monitorowaniu; wszelkie zmiany danych UBO, takie jak przeniesienie praw z udziałów lub zmiana struktury kontroli, należy zgłosić do KVK w terminie 7 dni.
Niedopełnienie obowiązku utrzymywania prawidłowych wpisów dotyczących UBO może skutkować nałożeniem administracyjnych kar pieniężnych lub komplikacjami prawnymi. Taka przejrzystość stanowi fundament rozpoczęcia działalności gospodarczej w Holandii i obowiązuje zarówno w przypadku podmiotów BV, jak i oddziałów. Zrozumienie tych wymogów na wczesnym etapie procesu decyzyjnego Dutch BV a oddział pomaga zapewnić pełną zgodność prawną podmiotu od pierwszego dnia działalności.
Zgodność z przepisami po rejestracji i ciągłość operacyjna
Utrzymanie spółki w Holandii wymaga ścisłego przestrzegania ustawowych terminów oraz standardów prowadzenia dokumentacji. Po zakończeniu początkowego etapu rejestracji Dutch BV a oddziału uwaga przenosi się na coroczną obsługę. Wszystkie Dutch BV muszą złożyć swoje roczne sprawozdania finansowe w Izbie Handlowej (KVK) w terminie 12 miesięcy od zakończenia roku obrotowego. Niedopełnienie tych obowiązków sprawozdawczych może prowadzić do odpowiedzialności członków zarządu oraz kar administracyjnych. Holenderska administracja podatkowa (Belastingdienst) nakłada obowiązek przechowywania dokumentacji biznesowej przez okres co najmniej 7 lat. W przypadku spółek posiadających nieruchomości w Holandii okres przechowywania wydłuża się do 10 lat.
Standardy sprawozdawczości finansowej i księgowości
Sprawozdania finansowe muszą być sporządzane zgodnie z Dutch GAAP lub IFRS, w zależności od wielkości i stopnia złożoności podmiotu. Podczas gdy oddział może niekiedy składać sprawozdania finansowe swojej zagranicznej spółki macierzystej, Dutch BV zawsze wymaga odrębnej sprawozdawczości finansowej. Zeznania z tytułu podatku dochodowego od osób prawnych za 2026 rok należy złożyć zazwyczaj w ciągu pięciu miesięcy od zakończenia roku podatkowego, choć często możliwe jest uzyskanie odroczenia za pośrednictwem doradcy podatkowego. Deklaracje VAT składa się zazwyczaj kwartalnie, chociaż w zależności od wielkości obrotów wymagane może być składanie deklaracji miesięcznych lub rocznych.
Ciągłość operacyjna wiąże się również z zarządzaniem specyficznymi wymogami bankowymi holenderskiego systemu podatkowego. Od 1 maja 2026 r. Belastingdienst korzysta z Rabobank jako swojego głównego banku rozliczeniowego. Zmiana ta oznacza, że wszelkie wychodzące płatności podatkowe oraz przychodzące zwroty są przetwarzane za pośrednictwem systemów Rabobank. W przypadku członków zarządu niebędących rezydentami zapewnienie zgodności infrastruktury finansowej spółki z tymi lokalnymi standardami bankowymi jest kluczowe dla uniknięcia opóźnień w płatnościach lub zastrzeżeń w zakresie zgodności z przepisami.
Zarządzanie zatrudnieniem i płacami
Jeśli wejście na rynek w 2026 roku wiąże się z zatrudnieniem pracowników, należy zarejestrować się jako pracodawca w Belastingdienst. Proces ten obejmuje utworzenie administracji płacowej, która uwzględnia składki na ubezpieczenia społeczne, wymogi emerytalne oraz podatek od wynagrodzeń. W przypadku przedsiębiorstw dążących do szybkiego wejścia na rynek bez natychmiastowego tworzenia lokalnej infrastruktury HR, skorzystanie z usług kadrowo-płacowych w Holandii zapewnia, że wszystkie świadczenia pracownicze i zaliczki na podatek spełniają aktualne stawki ustawowe.
Zapewnienie zgodności z przepisami w przypadku pracowników międzynarodowych często obejmuje zarządzanie ulgą 30% ruling oraz dbanie o to, aby umowy o pracę były zgodne z holenderskim prawem pracy. Obowiązki te pozostają takie same niezależnie od tego, czy wybiorą Państwo spółkę zależną, czy oddział, chociaż obciążenie administracyjne może być wyższe w przypadku podmiotów niebędących rezydentami. Aby uzyskać szerszą perspektywę na temat powszechnych błędnych przekonań dotyczących tych obowiązków, można zapoznać się z naszym przewodnikiem Zakładanie spółki w Holandii: Fakty a mity 2026. Utrzymanie stałego rytmu zachowywania zgodności z przepisami pozwala zagranicznej spółce macierzystej skupić się na rozwoju zamiast na sporach administracyjnych.
Ostatnia aktualizacja: wrzesień 2026
Strategia ekspansji na rynek holenderski w 2026 roku
Techniczne niuanse porównania Dutch BV a oddział wskazują, że podczas gdy oddział oferuje bezpośrednie powiązanie ze spółką macierzystą, BV zapewnia kluczową separację ryzyka oraz substancję podatkową na 2026 rok. Zrównoważenie progu podatku dochodowego od osób prawnych na poziomie 19% z limitem odliczenia odsetek w wysokości 24,5% wymaga ustrukturyzowanego planowania w celu utrzymania efektywności operacyjnej. Wybór procedury poświadczonego notarialnie pełnomocnictwa (Power of Attorney) zapewnia utworzenie podmiotu w sposób zgodny ze standardami holenderskiego KVK oraz Belastingdienst, bez wymogu osobistej podróży.
Specjalizujemy się w zapewnianiu zgodności z przepisami dla zagranicznych przedsiębiorców i umożliwiamy zdalne założenie Dutch BV w ciągu 3 do 5 dni roboczych. Nasz proces obejmuje 100% gwarancję satysfakcji, zapewniając pewność podczas międzynarodowej ekspansji. Zarządzanie lokalnymi obowiązkami, od otwarcia rachunków w Rabobank po coroczne sprawozdania składane do KVK, staje się przewidywalnym elementem strategii rozwoju, gdy proces prowadzony jest z pełną przejrzystością formalną.
Utworzenie obecności w Holandii to istotny krok w kierunku globalnej mobilności. Jesteśmy tutaj, aby zagwarantować, że Państwa struktura korporacyjna pozostanie solidna i zgodna z przepisami od pierwszego dnia rejestracji.
Ostatni przegląd: wrzesień 2026
Często zadawane pytania
Czy muszę przyjechać do Holandii, aby założyć Dutch BV?
Nie, podróż do Holandii nie jest konieczna, aby założyć Dutch BV. Standardowa procedura zdalnego utworzenia spółki dla założycieli spoza UE opiera się na zalegalizowanym pełnomocnictwie (Power of Attorney, PoA), na podstawie którego holenderski notariusz podpisuje akt założycielski w Państwa imieniu. Umożliwia to przeprowadzenie całego procesu z kraju zamieszkania. Po przedłożeniu i zalegalizowaniu dokumentów założenie spółki trwa zazwyczaj od trzech do pięciu dni roboczych.
Jaki jest minimalny kapitał zakładowy dla Dutch BV w 2026 roku?
Minimalny kapitał zakładowy wymagany do założenia Dutch BV w 2026 roku wynosi 0,01 EUR. Ten niski próg został wprowadzony w celu wspierania przedsiębiorczości i uproszczenia procesu wejścia na rynek dla międzynarodowych inwestorów. Można zdecydować się na wyemitowanie wyższego kapitału, jeśli wymaga tego strategia biznesowa, jednak ustawowe minimum pozostaje na tym nominalnym poziomie. Kapitał ten musi zostać wpłacony na firmowy rachunek bankowy spółki po pomyślnym utworzeniu i rejestracji w KVK.
Ile wynosi opłata rejestracyjna w KVK dla nowej firmy w 2026 roku?
Jednorazowa opłata za rejestrację w Holenderskiej Izbie Handlowej (KVK) wynosi 85,15 EUR w 2026 roku. Opłata ta dotyczy zarówno Dutch BV, jak i oddziału przy ich pierwszym wpisie do rejestru handlowego. Fakturę na tę kwotę otrzymają Państwo wkrótce po zakończeniu procesu rejestracji przez notariusza lub przedstawiciela firmy. Płatność gwarantuje oficjalne uznanie podmiotu i nadanie mu unikalnego numeru KVK, który jest niezbędny do prowadzenia wszelkich transakcji handlowych w Holandii.
Jakie są stawki podatku dochodowego od osób prawnych dla holenderskiej spółki zależnej w 2026 roku?
W roku podatkowym 2026 stawki podatku dochodowego od osób prawnych (CIT) wynoszą 19% od dochodu podlegającego opodatkowaniu do kwoty 200 000 EUR oraz 25,8% od wszelkich dochodów przekraczających ten próg. Stawki te mają zastosowanie w zestawieniu Dutch BV z oddziałem, ponieważ oba podmioty co do zasady podlegają opodatkowaniu CIT od dochodów uzyskanych ze źródeł w Holandii. Precyzyjne planowanie podatkowe ma kluczowe znaczenie dla zarządzania tymi zobowiązaniami, szczególnie biorąc pod uwagę relacje między zyskami lokalnymi a międzynarodowymi umowami o unikaniu podwójnego opodatkowania.
Czy oddział może skorzystać z holenderskiego zwolnienia z tytułu udziałów (participation exemption)?
Holenderskie zwolnienie z tytułu udziałów (participation exemption) jest zasadniczo dostępne dla spółek będących holenderskimi rezydentami podatkowymi, takich jak BV, posiadających kwalifikowane udziały w innych podmiotach. Choć oddział jest częścią zagranicznej spółki macierzystej, z reguły nie pełni roli podmiotu holdingowego dla spółek zależnych w ten sam sposób. Jeśli Państwa strategia obejmuje działalność holdingową, wybór pomiędzy Dutch BV a oddziałem przemawia na korzyść BV, aby zapewnić możliwość pełnego wykorzystania zwolnień podatkowych dla dywidend i zysków kapitałowych na mocy prawa holenderskiego.
Jaki jest limit odliczenia odsetek dla holenderskich spółek w 2026 roku?
W 2026 roku limit odliczenia odsetek ustalony jest na poziomie 24,5% EBITDA spółki. Przepis ten ogranicza kwotę kosztów odsetkowych netto, jaką podatnik może odliczyć od swojego dochodu do opodatkowania w Holandii. Zasada ta dotyczy zarówno spółek Dutch BV, jak i oddziałów uznawanych za podatników podatku dochodowego od osób prawnych. Jest to kluczowy czynnik dla podmiotów korzystających ze znacznego finansowania wewnętrznego lub zewnętrznego, ponieważ bezpośrednio wpływa na ostateczną wysokość dochodu podlegającego opodatkowaniu.
Jak długo trwa uzyskanie numeru VAT dla BV należącej do podmiotu zagranicznego?
Uzyskanie numeru VAT dla holenderskiego podmiotu z kapitałem zagranicznym trwa zazwyczaj od 6 do 8 tygodni od złożenia wniosku. Holenderska administracja podatkowa (Belastingdienst) przeprowadza szczegółową weryfikację planowanej działalności spółki oraz jej lokalnej substancji ekonomicznej przed wydaniem numeru. Należy odpowiednio zaplanować harmonogram wejścia na rynek, aby rejestracja VAT była aktywna przed rozpoczęciem handlu lub importu towarów do kraju.
Źródła
- ICS Payroll - holenderskie usługi kadrowo-płacowe
- KVK - Rejestracja w holenderskim rejestrze handlowym
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - Podatek VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Przepisy i stawki VAT
- De Nederlandsche Bank - Nadzór
- AFM - Zezwolenia i rejestry
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Cła
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |