


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-26 · Last reviewed 2026-08-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Założenie holenderskiej spółki wiąże się z czymś więcej niż tylko aktem notarialnym i rejestracją w Izbie Handlowej. W 2026 roku holenderski organ podatkowy stosuje rygorystyczną kontrolę wymogów dotyczących substancji dla Dutch BV, aby upewnić się, że podmioty wykazują rzeczywistą działalność gospodarczą. Samo posiadanie adresu rejestrowego nie wystarcza, aby kwalifikować się do holenderskiej sieci 95 umów o unikaniu podwójnego opodatkowania. Międzynarodowi założyciele często obawiają się, że ich struktura może zostać sklasyfikowana jako spółka fasadowa, co może prowadzić do odmowy przyznania korzyści traktatowych i zastosowania wyższych podatków u źródła.
Rozumiemy wyzwania związane ze zdalnym zarządzaniem przedsiębiorstwem przy jednoczesnym przestrzeganiu zmieniających się przepisów dotyczących rezydencji podatkowej. Niniejszy przewodnik zawiera szczegółowe omówienie obecności ekonomicznej niezbędnej do zabezpieczenia korzyści podatkowych i zachowania zgodności z przepisami. Znajdziesz tu przejrzystą listę kontrolną kryteriów substancji, wyjaśnienie, w jaki sposób czynniki te wpływają na stawki podatku dochodowego od osób prawnych, takie jak stawka 19% od zysków do 200 000 EUR i 25,8% powyżej tej kwoty, a także potwierdzenie, w jaki sposób zarządzanie zdalne pozostaje możliwe. Analizujemy również konkretne progi na 2026 rok, takie jak limit odliczenia odsetek w wysokości 24,5% EBITDA oraz obowiązkowe korzystanie z Rabobank jako banku własnego Belastingdienst od 1 maja 2026 roku.
Kluczowe wnioski
- Rozróżnij siedzibę statutową od rezydencji podatkowej, aby zapobiec kwestionowaniu obecności ekonomicznej Twojej spółki przez zagraniczne organy podatkowe.
- Wdróż obowiązkowe wymogi dotyczące substancji dla Dutch BV, w tym zasadę, że co najmniej 50% dyrektorów statutowych musi być rezydentami Holandii.
- Zabezpiecz dostęp do międzynarodowych umów podatkowych i porozumień cenowych, uzyskując formalny certyfikat rezydencji z Belastingdienst w celu uniknięcia podwójnego opodatkowania.
- Ustanów funkcjonalną obecność ekonomiczną poprzez lokalne kadry i rozwiązania płacowe, zamiast polegać na zwykłym adresie pocztowym.
- Przeprowadź proces rejestracji spółki zdalnie za pośrednictwem zalegalizowanego pełnomocnictwa, zaprojektowanego specjalnie dla założycieli spoza UE, którzy nie mogą przyjechać do Holandii.
Zrozumienie substancji korporacyjnej i rezydencji podatkowej w Holandii
Substancja ekonomiczna spółki jest miarą rzeczywistej działalności gospodarczej oraz uprawnień decyzyjnych zlokalizowanych na terytorium Holandii. Dla międzynarodowych przedsiębiorców spełnienie Dutch BV substance requirements ma kluczowe znaczenie dla uznania spółki za prawnie uzasadnionego rezydenta do celów podatkowych. Zgodnie z zasadą „fikcji inkorporacji” każda spółka utworzona na mocy prawa holenderskiego jest uznawana za rezydenta podatkowego w Holandii. Zagraniczne organy podatkowe mogą jednak zakwestionować ten status, jeśli spółka nie posiada rzeczywistej obecności gospodarczej. Wykazanie odpowiedniej substancji zapobiega zaklasyfikowaniu Dutch BV jako spółki przelotowej lub spółki typu skrzynka pocztowa w świetle przepisów OECD i UE dotyczących przeciwdziałania unikaniu opodatkowania.
Holenderski organ podatkowy, Belastingdienst, wskazuje miejsce faktycznego zarządu jako podstawowy czynnik decydujący o rezydencji podatkowej osób prawnych w sytuacjach objętych umowami międzynarodowymi. Wiąże się to z weryfikacją miejsca podejmowania kluczowych decyzji handlowych i strategicznych. Jeżeli zarząd spółki obraduje poza terytorium Holandii i w jego składzie brakuje lokalnych dyrektorów, spółka naraża się na utratę korzyści wynikających z holenderskiej rezydencji oraz ryzyko międzynarodowego podwójnego opodatkowania.
Podstawa prawna wymogów dotyczących substancji
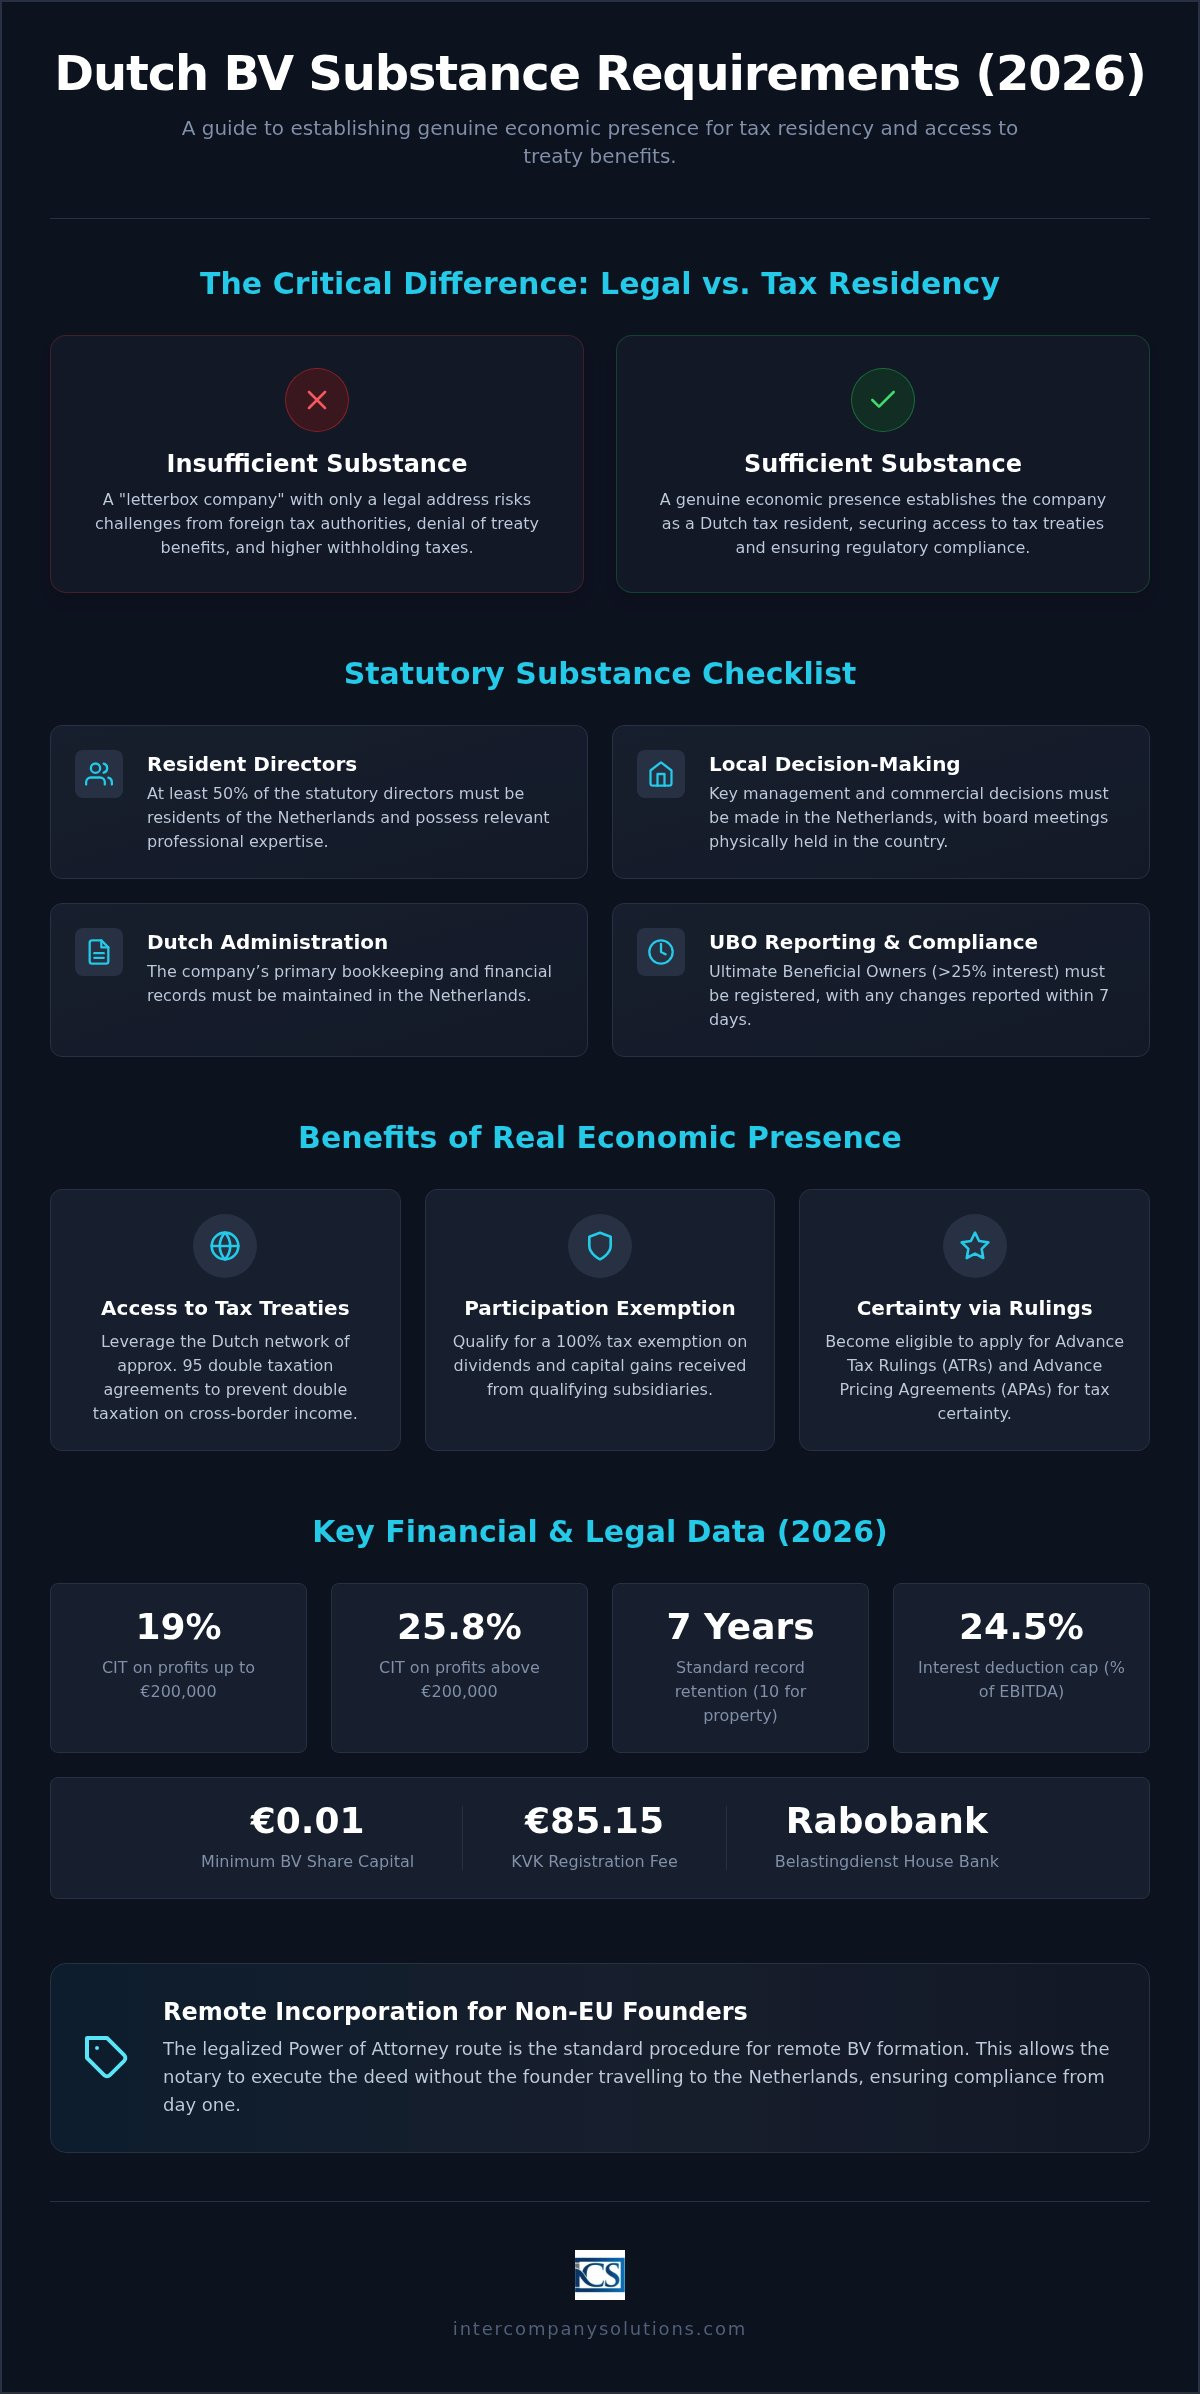
Rezydencję prawną uzyskuje się poprzez rejestrację w Izbie Handlowej (KVK), lecz rezydencja podatkowa wymaga spełnienia określonych standardów Belastingdienst. Ministerstwo Finansów określa ustawowe warunki dla podmiotów ubiegających się o Advance Tax Ruling (ATR), które są ściśle powiązane z Dutch BV substance requirements. Warunki te zazwyczaj wymagają dyrektorów będących rezydentami Holandii oraz lokalnego prowadzenia ksiąg rachunkowych. Miejsce faktycznego zarządu to miejsce, w którym zbiera się zarząd w celu wykonywania swoich obowiązków i w którym odbywa się bieżące zarządzanie spółką. Aby zachować zgodność z prawem holenderskim, spółki muszą również przechowywać dokumentację finansową i administracyjną przez okres 7 lat lub 10 lat w przypadku nieruchomości.
Korzyści z ustanowienia rzeczywistej obecności gospodarczej
Utrzymanie wysokiego poziomu substancji ekonomicznej umożliwia Dutch BV dostęp do rozbudowanej holenderskiej sieci umów podatkowych, obejmującej około 95 umów o unikaniu podwójnego opodatkowania. Sieć ta pomaga ograniczyć międzynarodowe podwójne opodatkowanie dochodów transgranicznych. Spółki o wystarczającej substancji kwalifikują się do zwolnienia partycypacyjnego (participation exemption), które zapewnia 100% zwolnienia podatkowego z tytułu dywidend i zysków kapitałowych z kwalifikujących się spółek zależnych. Podmioty mogą również wystąpić o uprzednie porozumienie cenowe (APA), aby zyskać pewność podatkową w zakresie metod cen transferowych. To proaktywne podejście, w połączeniu z korzystaniem z usług Rabobank jako banku obsługującego Belastingdienst od 1 maja 2026 r., wzmacnia profil spółki jako rzetelnego podatnika. Ustanowienie solidnej obecności gospodarczej gwarantuje, że spółka może korzystać ze stawek podatku CIT wynoszących 19% dla zysków do 200 000 euro oraz 25,8% dla kwot przekraczających ten próg.
Ustawowe wymogi dotyczące substancji dla holenderskich podmiotów
Holenderskie ramy prawne ustanawiają konkretne kryteria, które podmiot musi spełnić, aby zostać uznanym za rzeczywistego rezydenta do celów podatkowych. Te Dutch BV substance requirements są zgodne z inicjatywą BEPS OECD, mającą na celu zapobieganie erozji bazy podatkowej i przerzucaniu zysków poprzez zapewnienie, że spółki posiadają rzeczywiste powiązania gospodarcze z jurysdykcjami, w których deklarują rezydencję. Kluczowe wymogi ustawowe obejmują:
- Co najmniej 50% całkowitej liczby dyrektorów statutowych musi być rezydentami Holandii.
- Spółka musi posiadać minimalny kapitał zakładowy w wysokości 0,01 euro w przypadku Dutch BV.
- Wszystkie posiedzenia zarządu muszą odbywać się w Holandii, a kluczowe decyzje zarządcze muszą być protokołowane.
- Spółka musi wypełniać obowiązki w zakresie zgłaszania beneficjentów rzeczywistych (UBO), identyfikując osoby fizyczne posiadające >25% udziałów.
Kryteria dotyczące zarządzania i podejmowania decyzji
Dyrektorzy będący rezydentami Holandii muszą posiadać wiedzę zawodową oraz doświadczenie wymagane do skutecznego pełnienia swoich funkcji. Nie wystarczy posiadanie dyrektorów rezydentów, którzy działają wyłącznie jako figuranci. Posiedzenia zarządu muszą wiązać się z fizyczną obecnością dyrektorów lub być przeprowadzane za pośrednictwem lokalnej infrastruktury, aby zapewnić, że „mind and management” spółki pozostaje w kraju. Lokalny zarząd musi posiadać samodzielne uprawnienia do podejmowania decyzji wiążących spółkę, bez konieczności uzyskiwania stałej zgody od zagranicznych podmiotów dominujących. Dokumentowanie tych posiedzeń w szczegółowych protokołach stanowi niezbędny materiał dowodowy podczas kontroli podatkowych.
Standardy administracyjne i sprawozdawcze
Zgodność z przepisami dotyczy również sposobu zarządzania danymi wewnętrznymi oraz zobowiązaniami finansowymi spółki. Dokumentacja księgowa musi być prowadzona w Holandii i przechowywana przez co najmniej 7 lat lub 10 lat w przypadku nieruchomości. Główny rachunek bankowy spółki musi być zarządzany z terytorium kraju. Od 1 maja 2026 r. Rabobank pełni funkcję oficjalnego banku obsługującego Belastingdienst, co czyni go naturalnym wyborem dla podmiotów pragnących dostosować swoje operacje finansowe do lokalnych standardów.
Kluczowym, lecz często pomijanym elementem substancji ekonomicznej jest przejrzystość w zakresie struktury własnościowej. Spółki muszą realizować obowiązki sprawozdawcze dotyczące beneficjentów rzeczywistych (UBO), identyfikując osoby fizyczne posiadające ponad 25% udziałów. Zgodnie z prawem holenderskim wszelkie zmiany danych UBO należy zgłosić do KVK w terminie 7 dni. Brak prowadzenia rzetelnego rejestru UBO może wskazywać na brak kontroli wewnętrznej i doprowadzić do kontroli ze strony organów podatkowych. Jeśli potrzebują Państwo pomocy w zakresie tych zgłoszeń, mogą Państwo skontaktować się z naszymi specjalistami ds. compliance w celu dokonania przeglądu obecnej struktury.
Rola substancji ekonomicznej w dostępie do umów o unikaniu podwójnego opodatkowania i interpretacji podatkowych
Zagraniczne organy podatkowe często szczegółowo weryfikują spółki Dutch BV, aby upewnić się, że nie są one wykorzystywane wyłącznie do celów treaty shoppingu. Aby korzystać z szerokiej sieci 95 umów o unikaniu podwójnego opodatkowania zawartych przez Holandię, spółka musi wykazać, że jest rzeczywistym rezydentem do celów podatkowych. Ustawowy substrat majątkowo-osobowy jest warunkiem koniecznym do uzyskania certyfikatu rezydencji podatkowej z Belastingdienst. Bez tego certyfikatu zagraniczne jurysdykcje mogą odmówić zastosowania obniżonych stawek podatku u źródła od dywidend, odsetek lub należności licencyjnych. Niespełnienie wymogów w zakresie substratu dla Dutch BV często skutkuje odmową zastosowania zwolnień z podatku u źródła na mocy unijnej dyrektywy Parent-Subsidiary, w szczególności jeśli struktura zostanie uznana za sztuczną.
Spółki pośredniczące (conduit companies) zaangażowane w finansowanie wewnątrzgrupowe lub działalność licencyjną podlegają jeszcze bardziej rygorystycznym wymogom sprawozdawczym zgodnie z wytycznymi ATAD 3. Przepisy te dotyczą podmiotów o ograniczonej działalności gospodarczej, które przede wszystkim posiadają aktywa lub pośredniczą w przepływie dochodów. Jeśli BV nie spełnia minimalnych progów w zakresie substratu, może utracić prawo do korzyści podatkowych i stanąć w obliczu zwiększonych wymogów dotyczących przejrzystości w całej Unii Europejskiej. Taka kontrola sprawia, że dla międzynarodowych założycieli kluczowe znaczenie ma utrzymanie funkcjonalnej obecności, która jest zgodna z globalnymi standardami przeciwdziałania unikaniu opodatkowania.
Uprzednie porozumienia podatkowe (ATR) a substrat majątkowo-osobowy
Belastingdienst zapewnia pewność co do przyszłej sytuacji podatkowej poprzez uprzednie porozumienia podatkowe (Advance Tax Rulings). Aby uzyskać ATR, wnioskodawca musi spełnić wszystkie ustawowe warunki dotyczące substratu majątkowo-osobowego. Jeżeli spółka nie posiada wystarczającego substratu, holenderski urząd skarbowy jest zobowiązany do spontanicznej wymiany informacji z zagranicznymi organami podatkowymi. Ta przejrzystość zapewnia, że inne państwa są świadome statusu podmiotu i mogą odpowiednio określić zobowiązania podatkowe. Prowadzenie prawidłowej księgowości dla struktur Dutch BV jest kluczowym elementem tego procesu, ponieważ zapewnia ścieżkę audytu niezbędną do poparcia wniosku o interpretację oraz udowodnienia bieżącej zgodności z przepisami.
Kryteria dotyczące substratu dla spółek holdingowych
Struktury holdingów inwestycyjnych muszą spełniać określone wymogi, aby kwalifikować się do zwolnienia partycypacyjnego (participation exemption) obejmującego dywidendy i zyski kapitałowe. Nie wystarczy samo posiadanie udziałów; spółka musi aktywnie zarządzać swoimi aktywami. Wykazanie tej aktywności często wymaga ponoszenia lokalnych kosztów zarządu lub prowadzenia lokalnej listy płac. W 2026 roku limit odliczenia odsetek pozostaje na poziomie 24,5% EBITDA, co ogranicza możliwość odliczania kosztów odsetkowych netto w przypadku spółek o znacznym zadłużeniu. Zapewnienie, że spółka holdingowa posiada funkcjonalne biuro oraz dyrektorów będących rezydentami, pomaga dowieść, że podmiot nie jest wyłącznie spółką fasadową, chroniąc jego prawo do zwolnienia partycypacyjnego i minimalizując ryzyko międzynarodowych sporów podatkowych.
Praktyczne wdrożenie rzeczywistej obecności gospodarczej
Spełnienie wymogów w zakresie substratu dla Dutch BV oznacza wyjście poza początkowy etap rejestracji i przejście do aktywnej, udokumentowanej działalności operacyjnej. Belastingdienst oczekuje funkcjonowania spółki w ramach holenderskiej gospodarki poprzez ponoszenie wydatków operacyjnych oraz lokalne zarządzanie własnymi sprawami. Ta obecność gospodarcza jest weryfikowana za pomocą dokumentacji finansowej, która musi być przechowywana przez 7 lat lub przez 10 lat w przypadku nieruchomości. Złożenie rocznego sprawozdania finansowego w KVK w terminie 12 miesięcy od zakończenia roku obrotowego jest obowiązkowym krokiem potwierdzającym, że spółka jest podmiotem aktywnym i przejrzystym. Od 1 maja 2026 r. Rabobank pełni funkcję banku obsługującego holenderski urząd skarbowy, co czyni go preferowanym wyborem do prowadzenia tych lokalnych rozliczeń.
Pracownicy i zgodność w zakresie kadr i płac
Zatrudnienie lokalnego personelu jest jednym z najskuteczniejszych sposobów na wzmocnienie profilu substratu majątkowo-osobowego międzynarodowego przedsiębiorstwa. Kiedy spółka zatrudnia pracowników w Holandii, wykazuje, że funkcje operacyjne oraz tworzenie wartości mają miejsce lokalnie. Korzystanie z usług kadrowo-płacowych w Holandii zapewnia, że wszelkie podatki od wynagrodzeń i składki na ubezpieczenia społeczne są rozliczane zgodnie z lokalnym prawem. Wobec kwalifikujących się pracowników międzynarodowych można zastosować ulgę podatkową 30% (30% ruling), która pozwala pracodawcy na wypłatę wolnego od podatku dodatku z tytułu kosztów eksterytorialnych. Ta zachęta sprawia, że Holandia jest atrakcyjnym miejscem do rekrutacji wyspecjalizowanych kadr zarządzających holenderską działalnością operacyjną.
Analiza funkcjonalna i tworzenie wartości
Profil funkcjonalny spółki musi odpowiadać deklarowanemu substratowi, aby sprostać weryfikacji zarówno holenderskich, jak i zagranicznych organów podatkowych. Jeśli spółka deklaruje, że zarządza własnością intelektualną o wysokiej wartości lub złożonymi instrumentami finansowymi, musi posiadać lokalne kompetencje merytoryczne oraz infrastrukturę potwierdzające te deklaracje. Obejmuje to prowadzenie lokalnej księgowości oraz zapewnienie pełnej zgodności z przepisami o podatku od towarów i usług, przy stawkach wynoszących standardowo 21% lub 9% w zależności od rodzaju towarów lub usług. Podczas wstępnej rejestracji pobierana jest jednorazowa opłata rejestracyjna w KVK w wysokości 85,15 EUR (2026). Zapewnienie, że realia operacyjne odpowiadają strukturze prawnej, ma kluczowe znaczenie dla spółek dążących do skorzystania ze stawek podatku dochodowego od osób prawnych (CIT) w wysokości 19% dla pierwszych 200 000 EUR zysku oraz 25,8% powyżej tego progu. Spółka musi również zadbać o prawidłowość danych dotyczących beneficjentów rzeczywistych (UBO), ponieważ wszelkie zmiany należy zgłaszać do KVK w ciągu 7 dni.
Utrzymanie zgodności z przepisami podczas procesu zdalnej rejestracji spółki
Dla założycieli spoza UE najbardziej efektywną drogą wejścia na rynek jest ścieżka zalegalizowanego pełnomocnictwa (POA). Proces ten umożliwia zdalne utworzenie spółki bez konieczności podróżowania założyciela do Holandii. Holenderski notariusz sporządza akt założycielski w oparciu o zalegalizowane dokumenty dostarczone przez założyciela. Choć formalnoprawne założenie spółki przebiega szybko, spełnienie wymogów substancji ekonomicznej dla Dutch BV musi być priorytetem od samego początku. Wczesne zaplanowanie substancji ekonomicznej zapewnia powodzenie późniejszych wniosków o nadanie numerów VAT oraz rejestrację EORI, ponieważ Belastingdienst ocenia rzeczywistą obecność operacyjną podmiotu przed wydaniem tych identyfikatorów.
Rezydentna spółka BV spełniająca wszystkie standardy zgodności korzysta ze standardowych stawek podatku dochodowego od osób prawnych (CIT) w wysokości 19% dla zysków do 200 000 EUR oraz 25,8% dla kwot przewyższających ten próg. Stawki te mają zastosowanie pod warunkiem, że spółka utrzymuje swoją rezydencję podatkową poprzez aktywne zarządzanie i podejmowanie decyzji na szczeblu lokalnym. Spółka musi również przestrzegać obowiązków w zakresie zgłaszania UBO, identyfikując każdą osobę fizyczną posiadającą ponad 25% udziałów i zgłaszając wszelkie zmiany do KVK w terminie 7 dni. Ustalenie kapitału zakładowego na poziomie minimalnym wynoszącym 0,01 EUR jest powszechną praktyką na tym etapie, chociaż budżet operacyjny musi pozostać proporcjonalny do prowadzonej działalności gospodarczej.
Harmonogram rejestracji zdalnej
Wstępne utworzenie Dutch BV za pośrednictwem procedury POA trwa zazwyczaj 3-5 dni roboczych od momentu otrzymania zalegalizowanych dokumentów. Etap ten obejmuje podpisanie aktu notarialnego oraz obowiązkową rejestrację w KVK, która w 2026 r. wiąże się z jednorazową opłatą w wysokości 85,15 EUR. Jednak osiągnięcie pełnej zgodności podatkowej wymaga więcej czasu. W przypadku podmiotów należących do kapitału zagranicznego proces rejestracji do celów VAT trwa zazwyczaj 6-8 tygodni. W tym okresie spółka powinna sfinalizować lokalną strukturę administracyjną, w tym otworzyć rachunek w banku Rabobank, który od 1 maja 2026 r. pełni funkcję banku rozliczeniowego Belastingdienst.
Strategiczne doradztwo dla międzynarodowych przedsiębiorców
Międzynarodowi przedsiębiorcy muszą przyjąć metodyczne podejście do holenderskiej administracji korporacyjnej. Wymogi mogą się znacznie różnić w zależności od tego, czy założyciele pochodzą z UE, czy spoza niej, szczególnie w odniesieniu do zezwoleń na pracę oraz zasad rezydencji dyrektorów. Chociaż zdalne założenie spółki jest standardem dla nierezydentów, to utrzymanie ośrodka zarządzania spółką ("mind and management") w Holandii gwarantuje długoterminowe korzyści wynikające z umów o unikaniu podwójnego opodatkowania. Proaktywne zarządzanie wymogami substancji ekonomicznej dla Dutch BV zapobiega ryzyku uznania spółki za firmę fasadową przez zagraniczne organy podatkowe i zapewnia właściwe przechowywanie dokumentacji przez wymagany okres 7 lat.
Ostatnia weryfikacja: sierpień 2026
Zabezpieczenie przyszłości Twojej holenderskiej spółki poprzez strategiczną zgodność z przepisami
Przestrzeganie wymogów substancji ekonomicznej dla Dutch BV gwarantuje, że podmiot zachowa status uznanego rezydenta podatkowego, chroniąc prawo do zwolnienia partycypacyjnego oraz szerokiej sieci umów międzynarodowych. Przejście od prostej rejestracji do aktywnego zarządzania podatkowego stanowi najskuteczniejszy sposób na uniknięcie ryzyka związanego ze statusem spółki fasadowej. Dokumentując decyzje podejmowane lokalnie i utrzymując rzeczywistą obecność operacyjną, budujesz stabilny fundament pod międzynarodowy rozwój.
Intercompany Solutions jest liderem na rynku tworzenia spółek w Holandii od 2015 roku. Specjalizujemy się w zdalnym zakładaniu spółek dla przedsiębiorców spoza UE i zapewniamy kompleksowe wsparcie w zakresie księgowości oraz deklaracji CIT, dbając o pełną zgodność Twojej działalności z przepisami. Nasi specjaliści łączą etap wstępnej konfiguracji z bieżącym przestrzeganiem przepisów prawa, dbając o to, aby Twoje interesy zawodowe były prowadzone z najwyższą precyzją.
Z przyjemnością pomożemy Ci w ekspansji na rynek holenderski i wesprzemy Twój długoterminowy sukces operacyjny.
Ostatnia weryfikacja: sierpień 2026
Często zadawane pytania
Jakie są minimalne wymogi dotyczące substancji ekonomicznej dla Dutch BV w 2026 roku?
Kluczowe wymogi obejmują posiadanie co najmniej 50% dyrektorów będących holenderskimi rezydentami, podejmowanie głównych decyzji zarządu na terytorium Holandii oraz prowadzenie lokalnej dokumentacji księgowej przez 7 lat. Spółka musi również korzystać z lokalnego rachunku bankowego. Od 1 maja 2026 r. bankiem obsługującym Belastingdienst jest Rabobank. Kryteria te zapewniają, że BV jest postrzegana jako podmiot o rzeczywistej działalności gospodarczej, a nie spółka fasadowa utworzona w celu unikania opodatkowania.
Dlaczego substancja ekonomiczna jest niezbędna do korzystania z holenderskich umów podatkowych?
Substancja ekonomiczna jest wymagana, aby udowodnić, że spółka jest rzeczywistym rezydentem podatkowym w Holandii, a nie sztuczną strukturą utworzoną w celu nadużywania umów podatkowych (treaty shopping). Bez wystarczającej obecności ekonomicznej zagraniczne organy podatkowe mogą odmówić przyznania korzyści wynikających z 95 umów o unikaniu podwójnego opodatkowania zawartych przez Holandię. Spełnienie wymogów substancji ekonomicznej dla Dutch BV jest niezbędne do uzyskania certyfikatu rezydencji podatkowej, który potwierdza uprawnienie do obniżonych stawek podatku u źródła.
Czy Dutch BV może być zarządzana zdalnie przy jednoczesnym spełnianiu zasad dotyczących substancji?
Tak, zdalne zarządzanie jest możliwe, jednak faktyczny zarząd (mind and management) musi pozostać w Holandii. Oznacza to, że kluczowe decyzje strategiczne muszą być podejmowane i protokołowane podczas posiedzeń zarządu odbywających się na terytorium Holandii. Chociaż założyciele mogą mieszkać za granicą, co najmniej połowa dyrektorów statutowych musi być holenderskimi rezydentami. Założyciele spoza UE często korzystają ze ścieżki zalegalizowanego pełnomocnictwa (POA) w celu założenia spółki, co pozwala im na utworzenie podmiotu bez konieczności podróżowania.
W jaki sposób Belastingdienst weryfikuje substancję ekonomiczną spółki?
Holenderski organ podatkowy bada różne wskaźniki działalności gospodarczej, takie jak miejsce odbywania posiedzeń zarządu, rezydencja dyrektorów oraz ponoszenie lokalnych kosztów operacyjnych. Sprawdza również, czy spółka prowadzi księgowość w Holandii oraz czy składa roczne sprawozdania finansowe w KVK w terminie 12 miesięcy od zakończenia roku obrotowego. Prawidłowe zgłoszenie UBO w odniesieniu do każdej osoby posiadającej ponad 25% udziałów stanowi również kluczowy element procesu weryfikacji.
Jaka jest różnica między substancją formalnoprawną a rzeczywistą obecnością gospodarczą?
Substancja formalnoprawna odnosi się do minimalnych wymogów prawnych, takich jak posiadanie dyrektorów będących rezydentami oraz lokalnego adresu siedziby. Rzeczywista obecność gospodarcza sięga głębiej, wymagając od spółki wykonywania funkcji operacyjnych i ponoszenia wydatków operacyjnych proporcjonalnych do skali jej działalności. Choć BV wymaga kapitału zakładowego w wysokości zaledwie 0,01 EUR, musi wykazać, że kreowanie wartości ma miejsce lokalnie. Rozróżnienie to ma kluczowe znaczenie dla spółek ubiegających się o zastosowanie stawek CIT w wysokości 19% i 25,8%.
Czy holenderska spółka holdingowa ma inne wymogi w zakresie substancji ekonomicznej?
Spółki holdingowe podlegają szczegółowej weryfikacji, mającej na celu upewnienie się, że nie pełnią jedynie roli podmiotów pośredniczących w finansowaniu wewnątrzgrupowym lub transakcjach licencyjnych. Aby zakwalifikować się do zwolnienia partycypacyjnego od dywidend, holding musi aktywnie zarządzać swoimi spółkami zależnymi. Często wiąże się to z koniecznością ponoszenia lokalnych kosztów zarządzania lub wynagrodzeń. W 2026 r. podmioty te muszą również przestrzegać ograniczenia w odliczaniu odsetek, które wynosi maksymalnie 24,5% EBITDA lub próg 1 mln EUR.
Jakie są konsekwencje niespełnienia holenderskich standardów w zakresie substancji?
Niespełnienie tych standardów może prowadzić do odmowy przyznania korzyści wynikających z umów podatkowych oraz zastosowania wyższych stawek podatku u źródła przy płatnościach transgranicznych. Belastingdienst może również dokonać spontanicznej wymiany informacji z zagranicznymi organami podatkowymi, jeśli substancja zostanie uznana za niewystarczającą. Ponadto spółki mogą utracić dostęp do uprzednich porozumień podatkowych (Advance Tax Rulings). Utrzymanie wymogów substancji ekonomicznej dla Dutch BV chroni podmiot przed zaklasyfikowaniem go jako spółki fasadowej na mocy unijnych przepisów przeciwko unikaniu opodatkowania.
Sources
- ICS Payroll - holenderskie usługi płacowe
- KVK - Rejestracja w holenderskim rejestrze handlowym
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - Podatek VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- BOIP - Rejestracja znaków towarowych w Beneluksie
- WIPO - System madrycki
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |