


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-17 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Niezłożenie rocznego sprawozdania finansowego w Kamer van Koophandel (KVK) w ustawowym terminie dwunastu miesięcy może prowadzić do osobistej odpowiedzialności członków zarządu, nawet w przypadku osób zarządzających swoimi spółkami z zagranicy. Utrzymanie zgodności z przepisami wymaga czegoś więcej niż tylko dotrzymania terminu; wiąże się to z precyzyjną synchronizacją sprawozdań finansowych, deklaracji podatkowych i aktualizacji administracyjnych. Zrozumienie konkretnych wymogów dotyczących sprawozdawczości rocznej Dutch BV jest kluczowe dla każdego zagranicznego przedsiębiorcy, który chce uniknąć kar i chronić swoją zasłonę korporacyjną w 2026 roku.
Prawdopodobnie zdajesz sobie sprawę, że holenderskie otoczenie regulacyjne jest rygorystyczne i wymaga skrupulatnej dbałości o szczegóły. Niniejszy przewodnik upraszcza tę złożoność, zapewniając przejrzysty kalendarz zgodności na rok podatkowy 2026. Przedstawiliśmy dokładne terminy składania sprawozdań finansowych, stawki podatku dochodowego od osób prawnych (CIT) wynoszące 19% do 200 000 euro i 25,8% powyżej tej kwoty, a także kroki niezbędne do bieżącej aktualizacji rejestru UBO. Postępując zgodnie z tym ustrukturyzowanym przeglądem, możesz zapewnić, że Twój holenderski podmiot wypełnia swoje zobowiązania ustawowe, podczas gdy Ty skupiasz się na rozwoju międzynarodowym.
Kluczowe wnioski
- Określ terminy dotyczące wymogów w zakresie sprawozdawczości rocznej Dutch BV, upewniając się, że roczne sprawozdania finansowe zostaną złożone w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego.
- Ustal zobowiązania w zakresie podatku dochodowego od osób prawnych (CIT) na 2026 rok, które wynoszą 19% do kwoty 200 000 EUR oraz 25,8% powyżej tego progu.
- Wdróż system przechowywania dokumentacji, w którym dokumenty administracyjne są przechowywane przez 7 lat lub przez 10 lat w przypadku dokumentacji dotyczącej nieruchomości.
- Prowadź na bieżąco rejestr UBO, zgłaszając zmiany w ciągu 7 dni w odniesieniu do każdej osoby fizycznej posiadającej udziały przekraczające próg 25%.
- Zarządzaj wszystkimi ustawowymi zgłoszeniami zdalnie za pośrednictwem zalegalizowanego pełnomocnictwa, korzystając z profesjonalnych usług księgowych i sekretariatu korporacyjnego.
Spis treści
- Ramy ustawowe sprawozdawczości rocznej Dutch BV
- Sporządzanie i składanie rocznych sprawozdań finansowych
- Zgodność w zakresie podatku dochodowego od osób prawnych (CIT) i podatku VAT w 2026 r.
- Ustawowe obowiązki administracyjne i rejestr UBO
- Zdalne zarządzanie holenderską zgodnością z przepisami z ICS
Ramy ustawowe sprawozdawczości rocznej Dutch BV
Dutch BV funkcjonuje jako odrębny podmiot prawny. Status ten zapewnia ograniczoną odpowiedzialność jej udziałowcom, ale nakłada również rygorystyczne obowiązki w zakresie przejrzystości. Holenderski kodeks cywilny, w szczególności Księga 2, ustanawia podstawę prawną dla tych ujawnień. Przestrzeganie wymogów dotyczących sprawozdawczości rocznej Dutch BV nie jest opcjonalne; jest to wymóg ustawowy mający na celu ochronę wierzycieli, udziałowców oraz interesu publicznego.
Zarząd ponosi ostateczną odpowiedzialność za zapewnienie, że wszystkie sprawozdania finansowe i deklaracje administracyjne są dokładne i składane w terminie. W przypadku niewywiązania się spółki z tych obowiązków konsekwencje są poważne. Członkowie zarządu mogą podlegać administracyjnym karom pieniężnym nakładanym przez Belastingdienst lub KVK. W przypadku upadłości niedopełnienie standardów sprawozdawczych może prowadzić do domniemania nienależytego zarządzania przez zarząd, co potencjalnie skutkuje osobistą odpowiedzialnością za długi spółki.
Klasyfikacja Twojej BV: mikro, małe, średnie lub duże przedsiębiorstwo
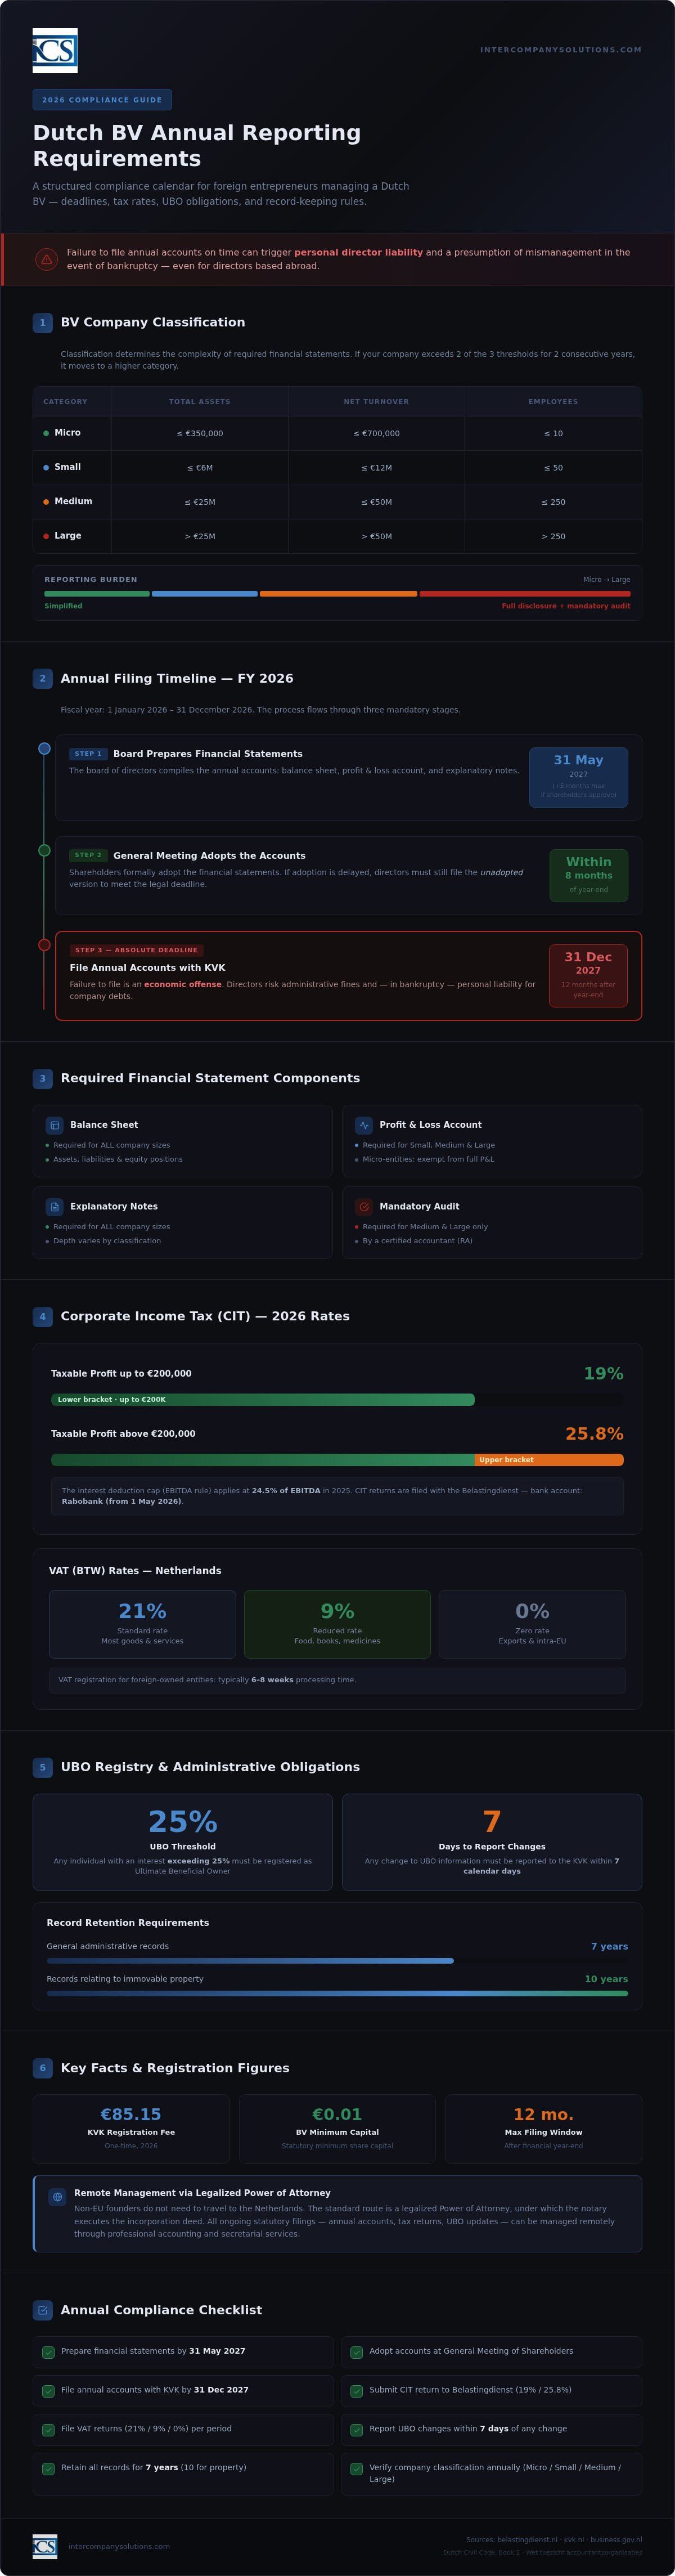
Rząd holenderski klasyfikuje przedsiębiorstwa do czterech kategorii: mikro, małe, średnie i duże. Klasyfikacja ta zależy od trzech konkretnych kryteriów: łącznej wartości aktywów, rocznego obrotu netto oraz średniej liczby pracowników. Większość zagranicznych przedsiębiorców zakładających Dutch BV rozpoczyna działalność w kategorii mikroprzedsiębiorstw lub małych przedsiębiorstw.
Klasyfikacja ma istotne znaczenie, ponieważ decyduje o stopniu złożoności sprawozdań finansowych, które należy sporządzić. Podmioty mikro i małe korzystają z uproszczonych zasad sprawozdawczości, wymagających mniejszej liczby informacji dodatkowych do sprawozdań oraz mniej szczegółowych bilansów. Jeśli spółka przekroczy dwa z trzech progów przez dwa kolejne lata, przechodzi do wyższej kategorii, co zwiększa zakres obowiązków informacyjnych i może wymagać obowiązkowego badania sprawozdania finansowego przez biegłego rewidenta.
Rola holenderskiej Izby Handlowej (KVK)
Kamer van Koophandel (KVK) pełni funkcję oficjalnego rejestru dla wszystkich holenderskich osób prawnych. Jest to centralny punkt składania rocznych sprawozdań finansowych, dzięki czemu informacje te są publicznie dostępne. Taka przejrzystość pozwala potencjalnym partnerom i wierzycielom na weryfikację kondycji finansowej przedsiębiorstwa przed zawarciem transakcji. Dostarczanie tych danych stanowi fundamentalną część wymogów w zakresie sprawozdawczości rocznej Dutch BV.
W przypadku nowych podmiotów utworzonych w 2026 r. opłata rejestracyjna w KVK wynosi jednorazowo 85,15 EUR. Po zarejestrowaniu spółka BV musi utrzymywać aktualność swoich danych w rejestrze handlowym. Obejmuje to bieżącą aktualizację rejestru UBO, w którym należy zidentyfikować każdą osobę fizyczną posiadającą udziały przekraczające 25%. Dokumentacja ustawowa, w tym te zgłoszenia, musi być przechowywana przez okres 7 lat, natomiast dokumentacja dotycząca nieruchomości wymaga 10-letniego okresu przechowywania.
Sporządzanie i składanie rocznych sprawozdań finansowych
Rok obrotowy dla Dutch BV zazwyczaj pokrywa się z rokiem kalendarzowym, rozpoczynając się 1 stycznia i kończąc 31 grudnia. O ile umowa spółki nie określa innego roku obrotowego, należy przestrzegać tego standardowego cyklu. Proces sprawozdawczy rozpoczyna się od sporządzenia rocznego sprawozdania finansowego przez zarząd. Po sporządzeniu sprawozdania należy przedstawić je walnemu zgromadzeniu wspólników w celu zatwierdzenia. Po zatwierdzeniu ostateczne sprawozdanie finansowe musi zostać złożone do Kamer van Koophandel (KVK), aby dopełnić obowiązków podmiotu w zakresie przejrzystości.
Standardowe terminy składania sprawozdań na rok 2026
W przypadku roku obrotowego kończącego się 31 grudnia 2026 r., zarząd musi sporządzić sprawozdanie finansowe do 31 maja 2027 r. Prawo holenderskie przewiduje możliwość przedłużenia tego etapu sporządzania o maksymalnie pięć miesięcy, jeżeli wspólnicy wyrażą na to zgodę. Przedłużenie to jest często niezbędne w przypadku złożonych struktur międzynarodowych, lecz nie zmienia ostatecznego terminu publikacji. Bezwzględny termin złożenia sprawozdania finansowego w KVK upływa 12 miesięcy po zakończeniu roku obrotowego. W przypadku roku obrotowego 2026 datą tą jest 31 grudnia 2027 r.
Ścisłe przestrzeganie tych terminów ma kluczowe znaczenie. Jeżeli wspólnicy nie zatwierdzą sprawozdania w terminie, członkowie zarządu i tak muszą złożyć niezatwierdzoną wersję sprawozdania, aby spełnić wymóg 12 miesięcy. Niezłożenie sprawozdania stanowi przestępstwo gospodarcze i może skutkować znacznymi karami finansowymi. Mogą Państwo skontaktować się z naszym wyspecjalizowanym zespołem, aby skoordynować te terminy i zapewnić terminowe dopełnienie obowiązków w zakresie sprawozdawczości rocznej Dutch BV.
Elementy sprawozdania finansowego
Konkretne dokumenty wymagane w rocznym sprawozdaniu zależą od tego, czy dana BV jest sklasyfikowana jako mikro, małe, średnie czy duże przedsiębiorstwo. Co najmniej wszystkie spółki muszą przedstawić bilans oraz noty objaśniające. Małe spółki i większe podmioty muszą dołączyć również rachunek zysków i strat. Choć mikroprzedsiębiorstwa są zwolnione z publikacji danych z rachunku zysków i strat, nadal mają obowiązek prowadzenia tej dokumentacji na potrzeby wewnętrznej administracji i zobowiązań podatkowych.
- Mikro i małe: Uproszczony bilans oraz ograniczone noty objaśniające. Badanie przez biegłego rewidenta nie jest wymagane.
- Średnie i duże: Pełny bilans, rachunek zysków i strat oraz sprawozdanie zarządu.
- Wymogi dotyczące badania sprawozdania: Mają zastosowanie wyłącznie do spółek spełniających dwa z trzech ustawowych progów dotyczących sumy bilansowej, obrotu oraz liczby pracowników.
Dokumentację należy przechowywać przez 7 lat w formacie umożliwiającym wgląd organom holenderskim. W przypadku podmiotów posiadających nieruchomości okres ten wydłuża się do 10 lat. Zapewnienie rzetelnego sporządzenia tych elementów stanowi kluczowy warunek utrzymania prawidłowego statusu spółki w Holandii.
Zgodność z przepisami dotyczącymi podatku dochodowego od osób prawnych (CIT) i podatku VAT w 2026 roku
Podatek dochodowy od osób prawnych (CIT) wiąże się z obowiązkowym rocznym zeznaniem podatkowym dla każdej Dutch BV, niezależnie od jej wielkości czy poziomu aktywności. Podczas gdy poprzednia sekcja koncentrowała się na ujawnianiu informacji publicznych za pośrednictwem KVK, zeznania CIT składa się bezpośrednio do Belastingdienst (holenderskiego urzędu skarbowego). Zeznania te muszą dokładnie odzwierciedlać dochód do opodatkowania spółki, który często różni się od zysku bilansowego wykazanego w sprawozdaniu finansowym ze względu na określone korekty podatkowe wymagane przez holenderskie prawo podatkowe.
Stawki podatkowe i progi na 2026 rok
Holenderski system podatku dochodowego od osób prawnych opiera się na dwustopniowej skali podatkowej. W roku podatkowym 2026 stawki pozostają na stabilnym poziomie, co zapewnia przewidywalne otoczenie dla inwestorów międzynarodowych. To stopniowane podejście gwarantuje, że mniejsze przedsiębiorstwa i startupy korzystają z niższego obciążenia podatkowego od początkowej części swoich zysków.
| Przedział dochodu do opodatkowania | Obowiązująca stawka CIT (2026) |
|---|---|
| Do 200 000 € | 19% |
| Powyżej 200 000 € | 25.8% |
Poza stawkami podstawowymi członkowie zarządu muszą uwzględnić określone ograniczenia dotyczące odliczeń. Limit odliczenia odsetek wynosi 24,5% EBITDA w okresie 2026 r. Zasada ta zapobiega nadmiernemu zadłużaniu i stanowi kluczowy element wymogów Dutch BV w zakresie sprawozdawczości rocznej dla spółek o znaczącym poziomie finansowania. Ponadto kluczowe znaczenie ma zgodność w zakresie podatku od towarów i usług (VAT). Większość podmiotów BV składa deklaracje VAT kwartalnie, chociaż Belastingdienst może nakazać miesięczne składanie deklaracji podmiotom o dużym wolumenie obrotów. W przypadku podmiotów będących własnością zagraniczną rejestracja do celów VAT trwa zazwyczaj 6-8 tygodni. Standardowe stawki VAT wynoszą 21%, 9% lub 0%, w zależności od charakteru dostarczanych towarów lub świadczonych usług.
Procedury płatności i zmiana banku Belastingdienst
Złożenie deklaracji to zaledwie połowa obowiązków w zakresie zgodności; późniejsza płatność musi dotrzeć do organów właściwymi kanałami. Doszło do istotnej zmiany proceduralnej, którą muszą uwzględnić wszyscy członkowie zarządu. Od 1 maja 2026 r. bankiem obsługującym Belastingdienst jest Rabobank. Wszystkie płatności z tytułu CIT, VAT lub podatku od wynagrodzeń muszą być przesyłane na zaktualizowane numery IBAN powiązane z tą instytucją, aby zapewnić ich prawidłowe przetworzenie.
Dokonując płatności, należy użyć dokładnego numeru referencyjnego płatności podanego w decyzji podatkowej. Ten 16-cyfrowy kod zapewnia przypisanie środków do konkretnego zobowiązania podatkowego. Bez tego numeru referencyjnego systemy Belastingdienst mogą nie rozpoznać transakcji, co prowadzi do nierozliczonych środków i potencjalnych kar za zwłokę w płatności, nawet jeśli środki opuściły rachunek na czas. Prowadzenie przejrzystego śladu rewizyjnego tych płatności jest konieczne, ponieważ dokumentacja biznesowa musi być przechowywana przez 7 lat w celu spełnienia wymogów kontrolnych. Profesjonalne usługi księgowe i podatkowe mogą pomóc w zarządzaniu tymi elektronicznymi deklaracjami oraz harmonogramami płatności, zapewniając ciągłą zgodność z przepisami.
Ustawowe obowiązki administracyjne i rejestr UBO
Oprócz publicznego składania sprawozdań finansowych i deklaracji podatkowych każda Dutch BV musi prowadzić kompleksową administrację wewnętrzną. Prowadzenie tej dokumentacji służy jako podstawa dowodowa dla wszelkich ujawnień finansowych i stanowisk podatkowych. Zgodnie z prawem holenderskim dokumentacja biznesowa musi być przechowywana przez co najmniej 7 lat w czytelnym i dostępnym formacie. Obejmuje to wszystkie dokumenty źródłowe, takie jak faktury, wyciągi bankowe, umowy i korespondencja. Jeżeli Twoja BV posiada nieruchomości lub nimi zarządza, prawo wymaga dłuższego, 10-letniego okresu przechowywania całej powiązanej dokumentacji. To wewnętrzne prowadzenie dokumentacji stanowi fundamentalny element wymogów Dutch BV w zakresie sprawozdawczości rocznej, który członkowie zarządu muszą nadzorować przez cały rok.
Prowadzenie administracji korporacyjnej
Nowoczesne podmioty Dutch BV zazwyczaj preferują cyfrowe przechowywanie swojej administracji. Belastingdienst zezwala na dokumentację cyfrową pod warunkiem zagwarantowania integralności i autentyczności danych oraz stałej dostępności dokumentów do kontroli. Kompletna administracja nie ogranicza się do księgi transakcji; musi obejmować wszystkie dowody źródłowe uzasadniające sytuację finansową spółki. Dla przedsiębiorców, którzy chcą wyjść poza podstawowe prowadzenie ewidencji i wykorzystać swoją analitykę biznesową, sprawdź Momentum One pod kątem specjalistycznego doradztwa w zakresie danych i analityki. Więcej szczegółów na temat tych standardów można znaleźć w naszym przewodniku dotyczącym księgowości pod kątem zgodności Dutch BV i obowiązków podatkowych.
Członkowie zarządu powinni zapewnić tworzenie kopii zapasowych archiwów cyfrowych oraz zadbać o to, aby przejście z formy papierowej na cyfrową nie spowodowało utraty metadanych wymaganych do celów audytu. Nieprzedłożenie kompletnej administracji podczas kontroli podatkowej może prowadzić do odwrócenia ciężaru dowodu. W takich przypadkach organy podatkowe mogą oszacować wysokość zobowiązania na podstawie własnych kalkulacji, co często skutkuje wyższym wymiarem podatku. Prowadzenie uporządkowanej dokumentacji to najskuteczniejszy sposób ochrony interesów fiskalnych spółki.
Rejestr rzeczywistych beneficjentów (UBO) to obowiązkowy system ujawniania informacji mający na celu zapobieganie praniu pieniędzy i zapewnienie przejrzystości korporacyjnej. W przypadku Dutch BV każda osoba fizyczna posiadająca ponad 25% udziałów, praw głosu lub udziału własnościowego jest uznawana za UBO. Dotyczy to zarówno kontroli bezpośredniej, jak i pośredniej, na przykład udziałów posiadanych za pośrednictwem spółki holdingowej lub fundacji. Chociaż niektóre dane UBO są publicznie dostępne, takie jak imię i nazwisko oraz charakter posiadanych uprawnień, bardziej wrażliwe informacje, takie jak numer obsługi obywatela (BSN) i adres zamieszkania, pozostają poufne i są dostępne wyłącznie dla upoważnionych organów.
Kluczowym aspektem wymogów Dutch BV w zakresie sprawozdawczości rocznej jest obowiązek bieżącej aktualizacji tego rejestru. Wszelkie zmiany danych UBO, takie jak przeniesienie udziałów czy zmiana adresu zamieszkania właściciela, muszą zostać zgłoszone do KVK w terminie 7 dni. Jest to znacznie krótszy termin niż roczne terminy składania sprawozdań i wymaga proaktywnego zarządzania ze strony zarządu. W 2026 r. KVK oraz Bureau Economische Handhaving (BEH) będą nadal ściśle monitorować zgodność danych w rejestrze. Niezgłoszenie zmian w terminie 7 dni stanowi przestępstwo gospodarcze, które może skutkować nałożeniem kar administracyjnych lub ściganiem karnym.
Zdalne zarządzanie holenderską zgodnością z przepisami z ICS
Zarządzanie holenderską spółką z zagranicy wymaga rzetelnego lokalnego partnera. Od momentu założenia naszej działalności w 2015 roku wsparliśmy ponad 1000 zagranicznych przedsiębiorców w utrzymaniu należytego statusu korporacyjnego ich spółek. Wykorzystanie zalegalizowanego pełnomocnictwa umożliwia dyrektorom niebędącym rezydentami dopełnienie wszystkich obowiązków w zakresie rocznej sprawozdawczości Dutch BV bez konieczności podróżowania do Holandii. To zdalne podejście gwarantuje, że obowiązki ustawowe, od sporządzenia aktu założycielskiego po składanie rocznych sprawozdań finansowych, są realizowane z najwyższą precyzją przez specjalistów doskonale znających lokalne realia administracyjne.
Usługi stałej obsługi księgowej i podatkowej
Skuteczne zapewnienie zgodności z przepisami zaczyna się od systematycznego prowadzenia ksiąg rachunkowych przez cały rok. Dedykowana, stała obsługa księgowa upraszcza cykl sprawozdawczy za rok 2026, zapewniając rejestrację wszystkich transakcji w czasie rzeczywistym. Takie proaktywne zarządzanie danymi pozwala na płynne przejście od zamknięcia roku obrotowego w dniu 31 grudnia do sporządzenia rocznych sprawozdań finansowych. Nasz zespół koordynuje przygotowanie tych sprawozdań oraz dba o to, aby deklaracje CIT były składane zgodnie ze stopniowanymi stawkami wynoszącymi 19% i 25,8%. W przypadku przedsiębiorstw zatrudniających pracowników w Holandii zintegrowanie usług kadrowo-płacowych gwarantuje prawidłowe uzgodnienie podatku od wynagrodzeń oraz składek na ubezpieczenia społeczne z rocznymi sprawozdaniami spółki.
Eksperckie doradztwo dla międzynarodowych założycieli
Holenderskie otoczenie regulacyjne ma przejrzystą strukturę, lecz wymaga specjalistycznej, lokalnej wiedzy. Stanowimy punkt oparcia dla dyrektorów niebędących rezydentami, zapewniając przejrzystość procedur niezbędną do efektywnego zarządzania BV. Obejmuje to m.in. monitorowanie rejestru UBO w celu zagwarantowania, że wszelkie zmiany zostaną zgłoszone w obowiązującym, 7-dniowym terminie. Weryfikujemy również, czy wszystkie płatności podatkowe trafiają do Rabobanku, który od 1 maja 2026 roku pełni funkcję banku obsługującego Belastingdienst. Taki poziom nadzoru pozwala uniknąć błędów administracyjnych mogących skutkować karami finansowymi lub odpowiedzialnością osobistą dyrektorów.
Rzetelność i precyzja stanowią filary naszej działalności doradczej. Powierzając obowiązki w zakresie rocznej sprawozdawczości Dutch BV doświadczonym ekspertom, dbają Państwo o nienaganną historię formalnoprawną podmiotu i chronią reputację firmy na rynku europejskim. Nasz zespół prowadzi stały monitoring danych w KVK, aby zapewnić Państwa spółce nienaganny status formalny przez cały rok obrotowy. Zapraszamy do kontaktu z naszymi specjalistami w celu odbycia bezpłatnej wstępnej konsultacji, podczas której omówimy Państwa indywidualne potrzeby w zakresie zgodności z przepisami na rok 2026.
Ostatnia weryfikacja: październik 2023
Zabezpieczenie statusu Dutch BV na rok 2026 i kolejne lata
Przestrzeganie wymogów dotyczących sprawozdawczości rocznej Dutch BV stanowi fundament udanej działalności na arenie międzynarodowej. Dbając o to, aby roczne sprawozdania finansowe były składane w KVK w terminie 12 miesięcy od zakończenia roku obrotowego, a płatności z tytułu CIT były kierowane na zaktualizowane rachunki w banku Rabobank, chronisz swoją spółkę przed karami administracyjnymi. Utrzymywanie aktualnych danych w rejestrze UBO poprzez dokonywanie aktualizacji w terminie siedmiu dni oraz przestrzeganie siedmioletniego okresu przechowywania dokumentacji dodatkowo wzmacnia status zgodności z przepisami. Kroki te są niezbędne dla każdego dyrektora zarządzającego holenderskim podmiotem z zagranicy.
Mając na koncie obsługę ponad 2000 założycieli na całym świecie, oferujemy wiedzę ekspercką niezbędną do zdalnego zarządzania tymi złożonymi obowiązkami sprawozdawczymi. Nasz zespół może przeprowadzić proces utworzenia Dutch BV w zaledwie 3-5 dni roboczych, a nasza 100% Gwarancja Satysfakcji zapewnia, że Twoje interesy zawodowe będą prowadzone z najwyższą starannością. Niezależnie od tego, czy potrzebujesz pomocy przy rocznych deklaracjach podatkowych, czy bieżącej obsługi korporacyjnej, nasz zespół zapewnia stałe wsparcie niezbędne do utrzymania zgodności Twojej firmy z przepisami. Z niecierpliwością czekamy na możliwość wspierania Twojego dalszego rozwoju na rynku holenderskim.
Ostatnia weryfikacja: październik 2023
Często zadawane pytania
Jaki jest termin złożenia rocznego sprawozdania finansowego Dutch BV w 2026 roku?
Roczne sprawozdanie finansowe musi zostać złożone w KVK w terminie 12 miesięcy od zakończenia roku obrotowego. W przypadku standardowego roku podatkowego kończącego się 31 grudnia 2026 roku, ostateczny termin publikacji upływa 31 grudnia 2027 roku. Okres ten obejmuje początkowe pięć miesięcy na sporządzenie sprawozdania oraz wszelkie zatwierdzone przedłużenia. Niedotrzymanie tego ostatecznego terminu jest uznawane za przestępstwo gospodarcze i może prowadzić do osobistej odpowiedzialności dyrektora lub nałożenia kar administracyjnych przez izbę handlową.
Czy potrzebuję holenderskiego biegłego rewidenta do rocznej sprawozdawczości małej BV?
Większość małych i mikro spółek BV nie wymaga obowiązkowego badania przez biegłego rewidenta. Badanie sprawozdania finansowego jest konieczne tylko wtedy, gdy spółka spełnia co najmniej dwa z trzech kryteriów: aktywa powyżej 6 milionów euro, obrót netto powyżej 12 milionów euro lub średnio 50 lub więcej pracowników. Ponieważ większość startupów nie przekracza tych progów, mogą one spełnić wymogi dotyczące rocznej sprawozdawczości Dutch BV, korzystając z uproszczonych sprawozdań finansowych, które nie zawierają opinii biegłego rewidenta.
Jakie są stawki podatku dochodowego od osób prawnych dla holenderskiej spółki w 2026 roku?
Stawki podatku dochodowego od osób prawnych (CIT) w 2026 roku wynoszą 19% od dochodu podlegającego opodatkowaniu do kwoty 200 000 euro oraz 25,8% od wszelkich zysków przekraczających tę kwotę. Stawki te mają zastosowanie do wszystkich Dutch BV, niezależnie od tego, czy udziałowcy są rezydentami, czy nierezydentami. Dyrektorzy muszą zadbać o to, aby deklaracje podatkowe były składane corocznie do Belastingdienst, a płatności były przesyłane na właściwe rachunki w banku Rabobank po migracji bankowej z 1 maja 2026 roku.
Jak długo muszę przechowywać dokumentację biznesową holenderskiej spółki?
Standardowa dokumentacja biznesowa, w tym faktury, wyciągi bankowe i umowy, musi być przechowywana przez co najmniej 7 lat w czytelnej formie. Jeżeli Dutch BV posiada nieruchomości lub nimi zarządza, przepisy prawa wydłużają ten okres przechowywania do 10 lat w odniesieniu do całej powiązanej dokumentacji. Dokumenty te muszą być udostępniane do wglądu holenderskim organom podatkowym na każde żądanie. Prowadzenie uporządkowanego archiwum w formie cyfrowej lub fizycznej jest niezbędne do potwierdzenia prawidłowości rocznych sprawozdań.
Czy mogę zdalnie składać roczne sprawozdania Dutch BV jako nierezydent?
Dyrektorzy będący nierezydentami mogą zdalnie zarządzać całą sprawozdawczością roczną i obowiązkami podatkowymi za pośrednictwem zalegalizowanego pełnomocnictwa. Rozwiązanie to pozwala profesjonalnemu dostawcy usług na składanie sprawozdań finansowych do KVK oraz deklaracji podatkowych do Belastingdienst w Twoim imieniu. Nie musisz być fizycznie obecny w Holandii, aby spełnić wymogi dotyczące rocznej sprawozdawczości Dutch BV, pod warunkiem sprawnej komunikacji z partnerem księgowym i dostarczania niezbędnej dokumentacji.
Co się stanie, jeśli Dutch BV nie dotrzyma terminu złożenia sprawozdania w KVK?
Niedotrzymanie 12-miesięcznego terminu złożenia sprawozdania jest traktowane w Holandii jako przestępstwo gospodarcze. Spółka może zostać ukarana grzywną administracyjną, a zarząd ryzykuje osobistą odpowiedzialnością za długi spółki w przypadku upadłości. Uchybienie to jest traktowane jako domniemanie niewłaściwego zarządzania. Niezwykle ważne jest, aby złożyć nawet niezatwierdzone sprawozdanie finansowe, jeśli udziałowcy nie podjęli jeszcze ostatecznej uchwały, w celu dotrzymania terminu publikacji i zachowania dobrej kondycji prawnej spółki.
Czy rejestracja UBO jest obowiązkowa dla wszystkich Dutch BV w 2026 roku?
Rejestracja rzeczywistego beneficjenta (UBO) jest obowiązkowa dla każdej Dutch BV. Każda osoba fizyczna posiadająca ponad 25% udziałów, praw głosu lub praw własności musi zostać ujawniona w rejestrze prowadzonym przez KVK. Dyrektorzy są również prawnie zobowiązani do zgłaszania wszelkich zmian danych dotyczących UBO w terminie 7 dni od ich zaistnienia. System ten zapewnia przejrzystość i pomaga organom w zapobieganiu przestępstwom finansowym, takim jak pranie pieniędzy czy finansowanie terroryzmu w strukturach korporacyjnych.
Źródła
- ICS Payroll - holenderskie usługi kadrowo-płacowe
- KVK - Rejestracja w holenderskim rejestrze handlowym
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - Podatek BTW dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- De Nederlandsche Bank - Nadzór
- AFM - Zezwolenia i rejestry
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Służba celna
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |