


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-12 · Last reviewed 2026-09-14
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
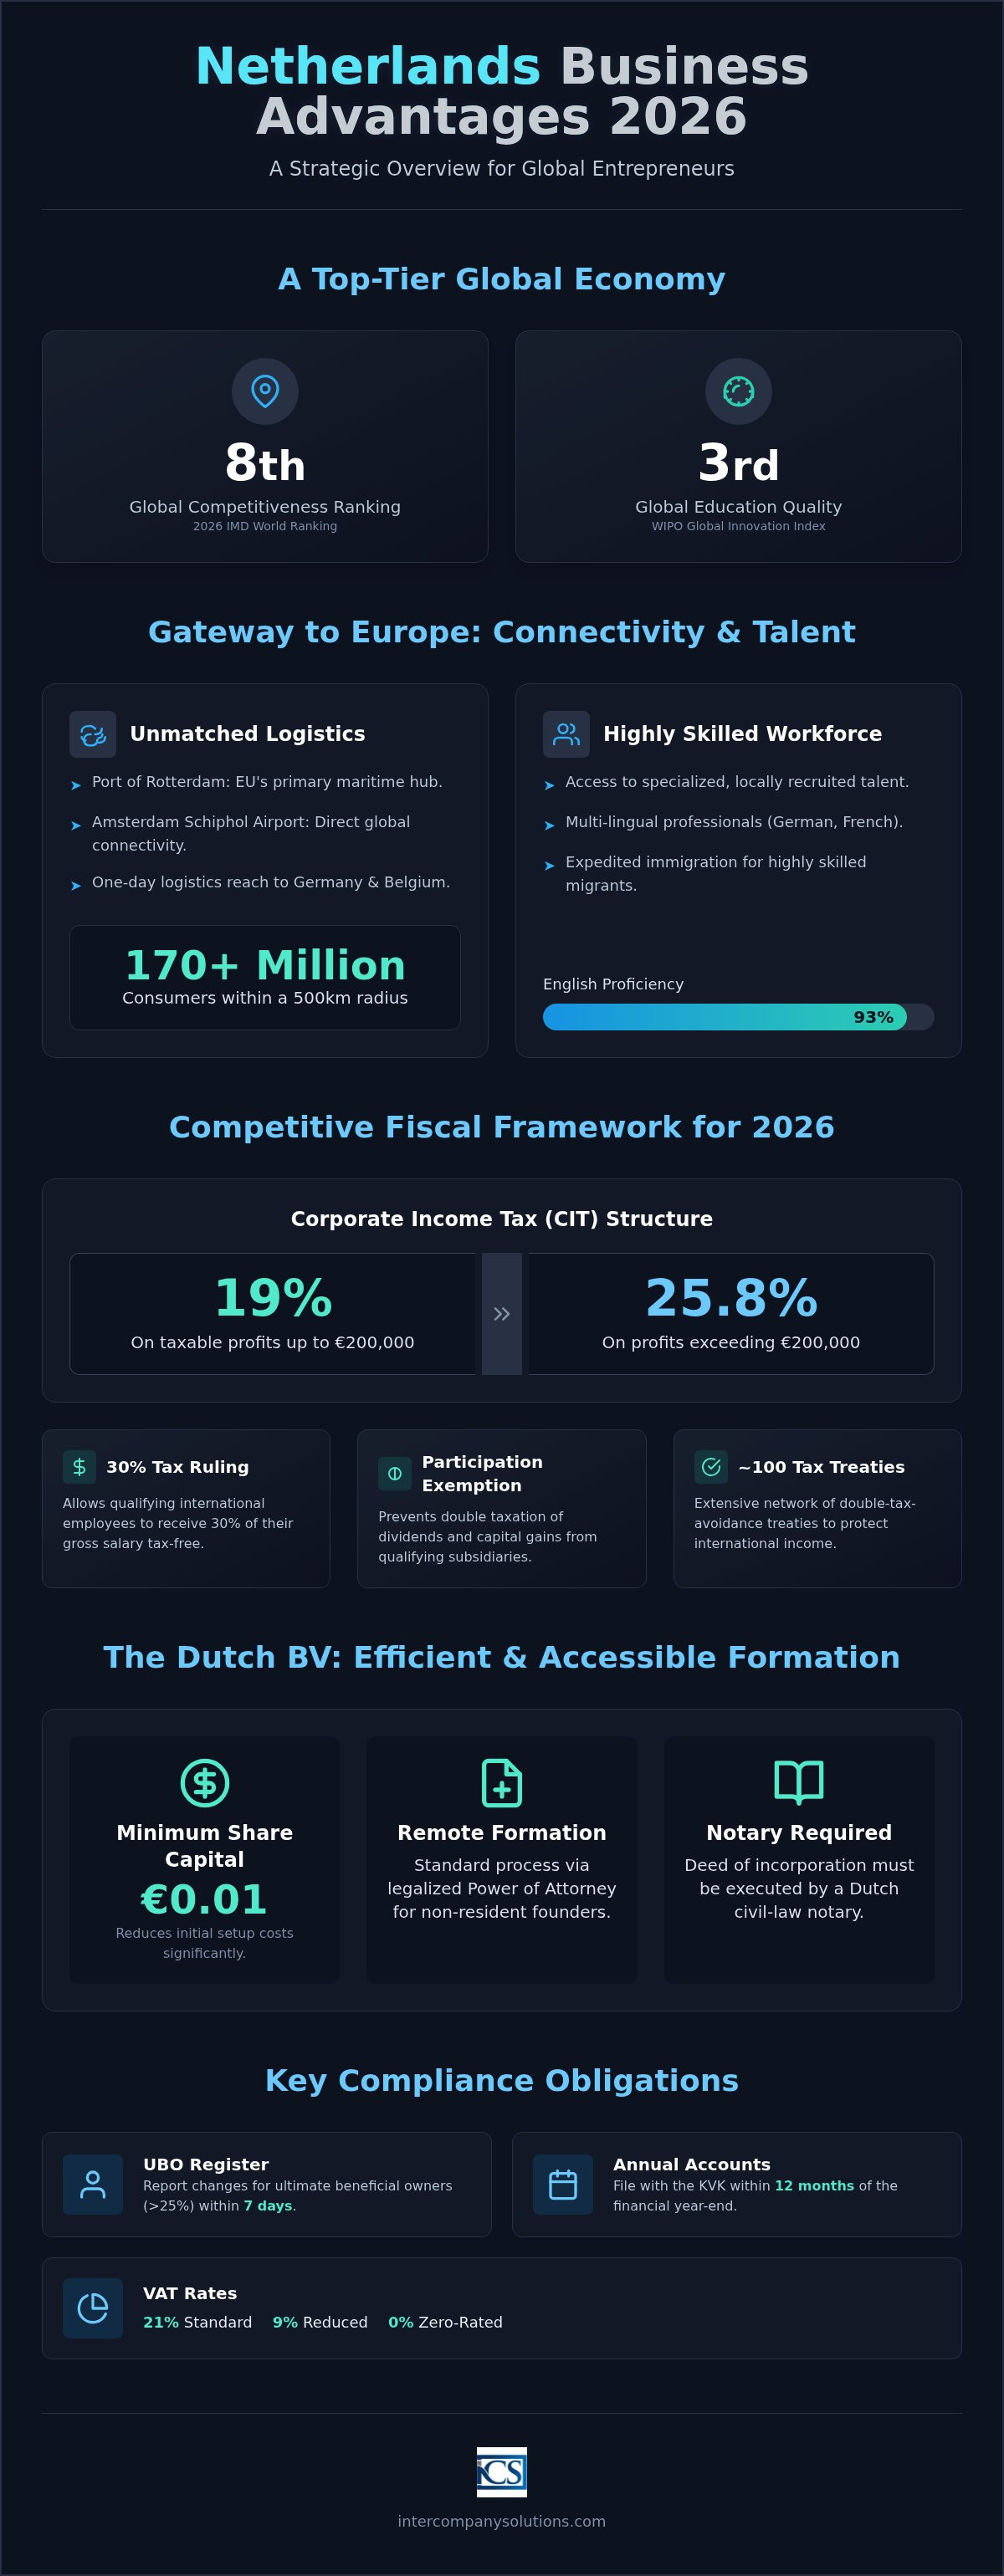
I Paesi Bassi si sono assicurati l'8° posto a livello globale nell'IMD World Competitiveness Ranking 2026, a dimostrazione della loro forza nel commercio internazionale e nelle infrastrutture tecnologiche. Per l'imprenditore globale, i vantaggi di costituire una società nei Paesi Bassi vanno oltre la semplice posizione in classifica, includendo un solido quadro fiscale e l'accesso al mercato unico europeo. È probabile che riconosciate come l'espansione in Europa comporti spesso la gestione di un'elevata imposizione societaria e le frizioni legate agli ostacoli normativi transfrontalieri nella propria giurisdizione di origine.
La costituzione di una Dutch BV offre una soluzione strategica a queste sfide attraverso un sistema giuridico trasparente ed efficienti opzioni di gestione da remoto. Questo articolo fornisce un'analisi completa dei vantaggi fiscali, legali e operativi a disposizione degli imprenditori internazionali nel 2026. Esaminiamo l'aliquota dell'imposta sul reddito delle società del 19% sugli utili fino a 200.000 €, il limite di deduzione degli interessi al 24,5% dell'EBITDA e la chiarezza procedurale della procedura tramite procura per i fondatori non residenti. Comprendere questi meccanismi specifici aiuta a ridurre la doppia imposizione e a garantire una base stabile per le proprie operazioni internazionali.
Punti chiave
- Identificare come i Paesi Bassi fungano da porta di accesso logistica all'UE, offrendo un accesso in una sola giornata ai principali mercati come Germania e Belgio.
- Analizzare la struttura dell'imposta sulle società per il 2026, che applica un'aliquota del 19% sugli utili fino a 200.000 € e del 25,8% sugli importi che superano tale soglia.
- Comprendere i vantaggi di costituire una società nei Paesi Bassi attraverso la procedura di costituzione a distanza di una BV, che richiede un capitale sociale minimo di soli 0,01 €.
- Esplorare il panorama dell'innovazione e i vantaggi del mercato del lavoro, comprese le procedure di immigrazione accelerate per i migranti altamente qualificati tramite sponsor riconosciuti.
- Ottenere chiarezza sugli obblighi di conformità obbligatori, come la comunicazione delle modifiche dell'UBO entro 7 giorni e il deposito del bilancio annuale entro 12 mesi dalla chiusura dell'esercizio.
Vantaggi strategici geografici ed economici del mercato olandese
I Paesi Bassi mantengono la loro posizione di economia globale di primo livello, posizionandosi all'8° posto nell'IMD World Competitiveness Ranking 2026. Questo piazzamento riflette l'eccellenza del paese nel commercio internazionale e la sua stabilità istituzionale. Uno dei principali vantaggi della costituzione di una società nei Paesi Bassi è l'accesso immediato all'economia sociale di mercato olandese, caratterizzata da un'elevata produttività e da una forte focalizzazione sulla logistica globale.
Infrastrutture e connettività per il commercio internazionale
Il Porto di Rotterdam rimane il principale hub marittimo dell'Unione Europea, fungendo da collegamento globale per il commercio internazionale. I suoi terminal automatizzati e l'accesso in acque profonde consentono alle imprese di gestire supply chain su larga scala con elevata efficienza. Per le imprese che stabiliscono sedi legali o direzionali, l'Aeroporto di Amsterdam Schiphol offre collegamenti diretti con i principali centri finanziari mondiali attraverso un'alta frequenza di voli. Questa infrastruttura fisica è integrata da reti digitali di livello mondiale. Tali sistemi supportano l'operatività aziendale da remoto e i requisiti specifici dell'e-commerce internazionale mediante connettività in fibra ad alta velocità. Questa integrazione di infrastrutture marittime, aeree e digitali posiziona il mercato olandese come nodo centrale nell'economia globale. La vicinanza a Germania e Belgio consente alle aziende di raggiungere una copertura logistica in giornata in tutta l'Europa occidentale. È possibile raggiungere oltre 170 milioni di consumatori entro un raggio di 500 chilometri dal confine olandese, rendendo il paese un punto di distribuzione ideale per le merci fisiche.
Competenza della forza lavoro e conoscenza delle lingue
La stabilità operativa dipende fortemente dalla qualità del bacino di manodopera locale. I Paesi Bassi si collocano al 3° posto a livello globale per la qualità dell'istruzione secondo il Global Innovation Index della WIPO. Questo standard elevato garantisce che le entità a partecipazione estera possano assumere talenti specializzati a livello locale senza ingenti costi di riqualificazione. La padronanza linguistica rappresenta un vantaggio distintivo; il 93% della popolazione olandese parla inglese a un livello professionale avanzato. Molti professionisti padroneggiano fluentemente anche il tedesco e il francese, riducendo le barriere di comunicazione nella gestione di operazioni paneuropee. Questa versatilità linguistica favorisce una transizione fluida per gli imprenditori che intendono avviare un'attività nei Paesi Bassi dall'estero. La disponibilità di una forza lavoro altamente qualificata fornisce una solida base per la crescita a lungo termine e la conformità normativa all'interno del mercato olandese.
Benefici fiscali e quadro dell'imposta societaria olandese nel 2026
Il sistema fiscale olandese è concepito per sostenere il commercio internazionale e gli investimenti esteri. Il paese figura costantemente nelle classifiche di Forbes Best Countries for Business grazie al suo clima fiscale stabile e a un contesto normativo trasparente. Uno dei principali vantaggi della costituzione di una società nei Paesi Bassi è la competitiva struttura dell'imposta sul reddito delle società (IRES/CIT). Nel 2026, l'aliquota dell'imposta sulle società rimane del 19% per gli utili imponibili fino a 200.000 €. Gli utili eccedenti tale soglia sono tassati all'aliquota ordinaria del 25,8%.
I Paesi Bassi vantano circa 100 convenzioni contro le doppie imposizioni a livello mondiale. Questi trattati tutelano gli imprenditori internazionali dalla doppia imposizione sul medesimo reddito in giurisdizioni differenti. La participation exemption (esenzione da partecipazione) rappresenta un altro pilastro del regime fiscale olandese. Essa impedisce la doppia imposizione di dividendi e plusvalenze derivanti da società controllate, a condizione che siano soddisfatti specifici requisiti di detenzione della partecipazione. Questo meccanismo è particolarmente vantaggioso per le holding che gestiscono portafogli internazionali diversificati.
Incentivi per l'innovazione e la crescita
L'attrazione di talenti globali è agevolata dal regime di sgravio fiscale del 30% (30% tax reimbursement ruling). Questo consente ai lavoratori dipendenti internazionali idonei di percepire il 30% della propria retribuzione lorda esente da imposte per un periodo prestabilito. Tali incentivi figurano tra i benefici fondamentali della costituzione di una società nei Paesi Bassi per le imprese a forte vocazione tecnologica. Per le società con una leva finanziaria significativa, il limite alla deducibilità degli interessi è fissato al 24,5% dell'EBITDA per l'esercizio fiscale 2026. Dal 2006, i Paesi Bassi non applicano alcuna imposta sui conferimenti all'emissione di quote, riducendo i costi iniziali al momento della costituzione di una Dutch BV.
Vantaggi BTW e doganali internazionali
Le imprese impegnate nella cessione di beni o nella prestazione di servizi devono conformarsi alla normativa BTW. L'aliquota BTW ordinaria è del 21%, mentre un'aliquota ridotta del 9% si applica a settori specifici come i prodotti farmaceutici e i beni alimentari. Le aziende che commerciano al di fuori dell'UE devono richiedere un numero EORI (Economic Operators Registration and Identification) per facilitare lo sdoganamento. I passaggi procedurali dettagliati sono disponibili nella nostra Guida alla registrazione BTW nei Paesi Bassi. La gestione di questi obblighi fiscali richiede una scrupolosa aderenza alle scadenze della Belastingdienst. Dal 1° maggio 2026, Rabobank opera come banca tesoriera per l'amministrazione finanziaria e doganale olandese. In caso di necessità di assistenza per la conformità fiscale o l'ottimizzazione della struttura, è possibile contattare i nostri specialisti fiscali per una consulenza su misura in base al modello di business applicato.
Strutture societarie e procedura di costituzione a distanza di una BV
La selezione dell'entità giuridica corretta è essenziale per garantire i benefici a lungo termine derivanti dalla costituzione di una società nei Paesi Bassi. La Dutch BV (Besloten Vennootschap) rimane la soluzione prediletta dagli imprenditori internazionali in virtù della sua governance aziendale flessibile e della responsabilità limitata. Dall'entrata in vigore della normativa Flex-BV, il capitale sociale minimo per una Dutch BV è di appena 0,01 €. Questa soglia minima riduce in misura rilevante le barriere all'ingresso rispetto al requisito anteriore al 2012 pari a 18.000 €, consentendo un'allocazione del capitale più efficiente durante la fase di avvio.
La procedura tramite procura legalizzata
Per i fondatori impossibilitati a recarsi nei Paesi Bassi, la procedura tramite procura notarile legalizzata (Power of Attorney - PoA) offre un meccanismo affidabile per l'incorporazione a distanza. Questo iter garantisce che la guida professionale alla costituzione di una Dutch BV sia eseguita con precisione senza richiedere la presenza fisica del fondatore. La procedura si articola in tre fasi distinte:
- Fase 1: Trasmissione dei documenti di identità e del questionario compilato all'agente di costituzione per le verifiche preliminari e la redazione della bozza dei documenti costitutivi.
- Fase 2: Legalizzazione della procura (PoA) nel paese d'origine del fondatore. Ciò richiede generalmente l'intervento di un notaio locale e l'apposizione dell'apostille o la legalizzazione da parte di un consolato olandese, a seconda della giurisdizione.
- Fase 3: Stipula dell'atto costitutivo da parte del notaio olandese in nome e per conto del fondatore a distanza a seguito del ricevimento di tutti i documenti originali legalizzati.
Questa via a distanza costituisce la prassi standard per i fondatori non appartenenti all'Unione Europea. Essa fornisce un solido quadro giuridico in cui il notaio stipula l'atto sulla base dei poteri conferiti, garantendo la piena conformità al diritto societario olandese. Nel deposito di documentazione estera, il ricorso a un vertaalbureau esperto assicura che tutti i certificati tradotti soddisfino i rigorosi requisiti imposti dal notaio olandese e dalla Camera di Commercio.
Il diritto olandese distingue tra tipologie societarie che richiedono l'atto notarile e forme che ne sono esenti. Entità quali la BV, la NV (società per azioni) e la stichting (fondazione) devono essere costituite mediante atto notarile. Al contrario, una eenmanszaak (ditta individuale), una VOF (società in nome collettivo), una CV (società in accomandita semplice) e una maatschap (associazione professionale) non necessitano dell'intervento notarile ai fini della loro costituzione. I profili di responsabilità differiscono notevolmente tra queste strutture. In una Dutch BV, l'entità giuridica risponde patrimonialmente in proprio delle obbligazioni contratte. I soci sono generalmente responsabili unicamente nei limiti del capitale sottoscritto, proteggendo il patrimonio personale dalle azioni dei creditori sociali.
Tutte le nuove entità devono iscriversi al registro delle imprese della KVK per ottenere un codice identificativo univoco. Il diritto di segreteria una tantum per l'iscrizione presso la Camera di Commercio è pari a 85,15 € nel 2026. Tale celerità nella registrazione costituisce uno dei vantaggi operativi della costituzione di una società nei Paesi Bassi per chi desidera iniziare a operare rapidamente. In seguito alla registrazione, la KVK provvede alla notifica automatica alla Belastingdienst, avviando la procedura di attribuzione dei codici fiscali. Questo sistema integrato assicura il riconoscimento simultaneo dell'attività sia da parte delle autorità commerciali sia da parte di quelle tributarie.
Vantaggi in termini di innovazione e mercato del lavoro per le entità estere
I Paesi Bassi promuovono costantemente un ambiente favorevole alla ricerca e allo sviluppo. Nel Global Innovation Index 2025 della WIPO, il paese si è classificato all'8° posto a livello globale, a testimonianza del suo impegno a favore del progresso tecnologico. Uno dei vantaggi operativi della costituzione di una società nei Paesi Bassi è la possibilità di sfruttare questo ecosistema innovativo attraverso una forza lavoro locale altamente qualificata. Per molti imprenditori internazionali, il mercato del lavoro olandese offre le competenze necessarie per scalare operazioni complesse in tutta l'Unione Europea.
Attirare talenti globali con la 30% ruling
Le società internazionali devono spesso trasferire personale specializzato presso la propria sede centrale olandese. La 30% ruling per il rimborso fiscale costituisce un incentivo significativo per questi dipendenti. In base a questo regime, i membri del personale qualificati assunti dall'estero possono ricevere il 30% del loro stipendio lordo esente da imposte. Per qualificarsi, il dipendente deve possedere competenze specifiche scarse nel mercato del lavoro olandese e soddisfare le soglie salariali minime stabilite annualmente dal governo. La procedura di richiesta prevede la presentazione di un'istanza congiunta da parte del datore di lavoro e del dipendente alla Belastingdienst. L'ottenimento di questa ruling aumenta la competitività aziendale riducendo il carico fiscale effettivo per il personale di alto livello nei settori della tecnologia e della finanza. Per mantenere elevati standard di sicurezza aziendale durante le assunzioni, molte aziende utilizzano hubhound.com per verifiche professionali dei precedenti pre-assunzione.
La conformità al diritto del lavoro olandese è essenziale per qualsiasi entità estera che impieghi personale a livello locale. Tutti i rapporti di lavoro devono essere documentati in contratti scritti che specifichino l'orario di lavoro, la retribuzione e i termini di preavviso. I datori di lavoro sono responsabili della corretta ritenuta delle imposte sui salari, dei contributi previdenziali e dei versamenti pensionistici obbligatori. La gestione di questi obblighi richiede una meticolosa attenzione ai dettagli per evitare sanzioni da parte delle autorità fiscali. L'utilizzo di servizi di gestione paghe nei Paesi Bassi professionali consente agli imprenditori di esternalizzare queste mansioni amministrative garantendo al contempo la piena conformità alle normative locali.
Per le aziende che non dispongono ancora di un dipartimento risorse umane completo, il modello Employer of Record (EOR) fornisce una modalità per assumere personale tramite uno sponsor riconosciuto. Questa via è particolarmente efficace per ottenere procedure IND accelerate per i lavoratori altamente qualificati (HSM). Gli sponsor riconosciuti beneficiano di tempi di elaborazione più brevi, ricevendo spesso decisioni entro poche settimane anziché mesi. Questa procedura di immigrazione semplificata è uno dei vantaggi distintivi della costituzione di una società nei Paesi Bassi per le aziende che necessitano di talenti non UE. Questa infrastruttura supporta una rapida espansione senza la necessità immediata di ampie risorse amministrative interne.
Conformità normativa e costituzione di una presenza olandese
Il mantenimento di un'entità aziendale richiede il rigoroso rispetto del quadro normativo stabilito dalla Camera di Commercio olandese (KVK) e dall'Amministrazione fiscale e doganale (Belastingdienst). Uno dei vantaggi a lungo termine della costituzione di una società nei Paesi Bassi è la prevedibilità di questi requisiti, che consente una pianificazione aziendale strutturata. Un obbligo primario per tutte le entità olandesi è la tenuta del registro dei titolari effettivi (UBO). Le società devono comunicare qualsiasi modifica alle informazioni sull'UBO entro 7 giorni per le persone fisiche che detengono una partecipazione superiore al 25%. Questa trasparenza è un elemento centrale dell'integrità aziendale olandese ed è monitorata dalla KVK.
La rendicontazione finanziaria viene gestita mediante il tempestivo deposito del bilancio d'esercizio. Ogni Dutch BV deve depositare il proprio bilancio d'esercizio presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario. Il mancato rispetto di questo termine può comportare sanzioni amministrative e una potenziale responsabilità personale per gli amministratori. Inoltre, la Belastingdienst richiede alle imprese di conservare le proprie scritture contabili per un minimo di 7 anni. Tale periodo è esteso a 10 anni per le scritture relative a beni immobili. Per i pagamenti alle autorità fiscali, è essenziale considerare che Rabobank funge da banca di riferimento per la Belastingdienst dal 1° maggio 2026.
Elenco di controllo della conformità post-costituzione
L'operatività inizia immediatamente dopo la stipula dell'atto costitutivo da parte del notaio. Per le società che svolgono attività commerciali, l'ottenimento di un numero di partita IVA e di un codice EORI (Economic Operators Registration and Identification) rappresenta la priorità successiva. La procedura di registrazione ai fini IVA per le entità a partecipazione estera richiede solitamente da 6 a 8 settimane. Durante questo periodo, è opportuno aprire anche un conto bancario aziendale olandese per facilitare le transazioni locali. Sebbene le banche mantengano politiche di accettazione indipendenti, l'utilizzo di servizi di assistenza bancaria può aiutarvi a predisporre la documentazione necessaria per soddisfare gli standard olandesi antiriciclaggio (AML). La conformità continua prevede dichiarazioni periodiche dell'IVA, solitamente su base trimestrale, e una meticolosa contabilità per garantire che tutte le registrazioni siano conformi agli standard Dutch GAAP o IFRS.
Garantire una governance aziendale a lungo termine
Una governance stabile richiede un monitoraggio costante delle soglie fiscali e delle scadenze. Come precedentemente stabilito, l'imposta sul reddito delle società (CIT) è progressiva, con un'aliquota del 19% applicata ai primi 200.000 € di utili e del 25,8% per gli importi superiori a questo livello. Il mantenimento di una sede legale locale è un requisito di legge per la registrazione presso la KVK e funge da punto di contatto ufficiale per la corrispondenza governativa. Durante il primo anno di attività, molti imprenditori ricorrono a servizi di segreteria societaria per gestire le mansioni amministrative, come la gestione della corrispondenza proveniente dalla Belastingdienst e la garanzia che tutti i registri societari obbligatori siano aggiornati. Questo approccio strutturato alla governance tutela la posizione giuridica dell'entità e favorisce il mantenimento dei vantaggi della costituzione di una società nei Paesi Bassi quale sede centrale europea.
Ultima revisione: settembre 2026
Costituzione di una base strategica per l'espansione globale
I Paesi Bassi rimangono una destinazione di primo piano per il commercio internazionale nel 2026, offrendo una combinazione unica di efficienza fiscale e chiarezza operativa. La competitiva aliquota dell'imposta sul reddito delle società del 19% sugli utili fino a 200.000 € e l'estesa rete di convenzioni fiscali offrono notevoli vantaggi per le entità estere. Questi vantaggi fondamentali della costituzione di una società nei Paesi Bassi facilitano un agevole ingresso nel mercato unico dell'Unione Europea, tutelando al contempo i vostri asset mediante un quadro giuridico stabile.
L'utilizzo della procedura tramite procura legalizzata consente una costituzione a distanza in 3-5 giorni lavorativi, garantendo che la vostra azienda sia pronta a operare senza la necessità di trasferte. Offriamo assistenza specialistica per le domande di partita IVA e le pratiche bancarie, fornendo la certezza procedurale richiesta per complesse operazioni internazionali. La nostra garanzia di soddisfazione al 100% riflette il nostro impegno verso la precisione e gli standard professionali.
Siamo pronti ad assistervi nella tutela dei vostri interessi professionali e nella creazione di una presenza sostenibile nel mercato olandese. Compiere questi passi ora posiziona la vostra impresa al centro dell'innovazione e del commercio europeo.
Ultima revisione: settembre 2026
Domande frequenti
Posso costituire una società olandese a distanza senza recarmi nei Paesi Bassi?
È possibile costituire una Dutch BV senza viaggiare nei Paesi Bassi ricorrendo alla procedura con procura notarile legalizzata. Questa prevede la legalizzazione di una procura nel vostro paese d'origine, consentendo a un notaio di stipulare l'atto costitutivo per vostro conto. Si tratta della procedura standard per i fondatori non residenti e richiede generalmente da 3 a 5 giorni lavorativi dal ricevimento di tutti i documenti. Essa elimina la necessità della presenza fisica mantenendo la piena conformità legale.
Qual è il capitale sociale minimo richiesto per una Dutch BV nel 2026?
Il capitale sociale minimo per una Dutch BV è di 0,01 € nel 2026. Questo requisito nominale è stato introdotto per abbassare la barriera all'ingresso per gli imprenditori, sostituendo la precedente soglia di 18.000 €. Sebbene sia possibile scegliere un importo di capitale superiore, la flessibilità del minimo di 0,01 € consente una gestione efficiente del capitale durante la fase iniziale di costituzione della vostra entità aziendale. È necessario indicare l'importo esatto del capitale nell'atto costitutivo della società durante la procedura di costituzione.
Quali sono le aliquote dell'imposta sulle società nei Paesi Bassi per il 2026?
Le aliquote dell'imposta sul reddito delle società (CIT) sono strutturate su due scaglioni per il 2026. Un'aliquota del 19% si applica agli utili imponibili fino a 200.000 €. Per gli utili che superano tale soglia, si applica un'aliquota ordinaria del 25,8%. Queste aliquote competitive figurano tra i principali vantaggi della costituzione di una società nei Paesi Bassi, in particolare per le piccole e medie imprese alla ricerca di un contesto fiscale stabile. Tali aliquote sono rimaste costanti per offrire certezza di pianificazione a lungo termine agli investitori internazionali.
Quanto tempo richiede la procedura di costituzione di una società olandese per i soggetti esteri?
La costituzione di una Dutch BV richiede generalmente tra i 3 e i 5 giorni lavorativi una volta presentata tutta la documentazione legalizzata. Questa tempistica include la stipula dell'atto da parte del notaio e la successiva iscrizione nel Registro delle Imprese della KVK. Le nuove entità devono corrispondere una tassa di registrazione KVK una tantum di 85,15 € nel 2026. La registrazione presso le autorità fiscali per l'IVA e i codici EORI segue solitamente questa fase e può richiedere ulteriori 6-8 settimane per le entità a partecipazione estera.
Che cos'è il registro UBO e quali sono i requisiti di comunicazione?
Il registro UBO individua i titolari effettivi (Ultimate Beneficial Owners) di una società, definiti come le persone fisiche che detengono un interesse superiore al 25% nell'entità. La conformità richiede che qualsiasi modifica alle informazioni sull'UBO debba essere comunicata alla KVK entro 7 giorni. Questo registro mira a prevenire i reati finanziari e garantisce la trasparenza aziendale all'interno dell'ordinamento giuridico olandese. Il mancato adempimento può comportare sanzioni amministrative, pertanto la tenuta di informazioni accurate e aggiornate nel registro è essenziale per la governance.
È necessario un conto bancario olandese per registrare una BV?
Non è necessario un conto bancario olandese per completare la registrazione iniziale di una BV presso la KVK. Il capitale sociale può essere versato dopo la costituzione della società. Tuttavia, disporre di un conto corrente aziendale locale è essenziale per le operazioni quotidiane e per il versamento delle imposte alla Belastingdienst, che dal 1° maggio 2026 si avvale di Rabobank quale propria banca di riferimento. Offriamo servizi di assistenza bancaria per aiutarvi a predisporre la documentazione necessaria per queste richieste di apertura di conto.
Che cos'è la 30% ruling e come avvantaggia la mia società olandese?
La 30% ruling è un regime di rimborso fiscale che consente ai lavoratori internazionali qualificati di ricevere il 30% del proprio stipendio lordo esente da imposte. Questo incentivo aiuta la vostra società ad attrarre talenti globali incrementando il reddito netto per i lavoratori altamente qualificati. Riduce il costo complessivo del lavoro per la società, rendendo il mercato del lavoro olandese più competitivo per i ruoli specializzati. Per poterne beneficiare, il dipendente deve essere reclutato all'estero e soddisfare specifici requisiti retributivi e di competenza stabiliti dal governo.
Fonti
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |