


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-07 · Last reviewed 2026-09-07
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Stabilire una presenza aziendale europea nel 2026 non richiede più l'onere logistico dei viaggi internazionali o l'estenuante gestione di appuntamenti fisici. Mentre molti fondatori presumono che la registrazione societaria online nei Paesi Bassi richieda un'identità digitale locale o una visita fisica, lo standard professionale per i non residenti rimane la procedura tramite procura legalizzata. Questo meccanismo consente a un notaio di stipulare l'atto costitutivo per vostro conto, garantendo la piena sostanza giuridica senza gli elevati costi di viaggio o le complessità delle barriere linguistiche locali. Si tratta di un metodo che offre un punto di ingresso efficiente nel Mercato unico dell'UE, mantenendo una rigorosa conformità agli standard normativi olandesi.
Riconoscerete probabilmente che gli ostacoli amministrativi dell'espansione transfrontaliera spesso superano le opportunità iniziali di mercato. Questa guida fornisce un confronto tecnico delle giurisdizioni europee per la costituzione di imprese da remoto, concentrandosi sull'efficienza fiscale, sui meccanismi legali e sul quadro di conformità del 2026. Esamineremo la struttura dell'imposta sul reddito delle società, con aliquote al 19% sugli utili fino a 200.000 €, e descriveremo in dettaglio il passaggio dell'amministrazione fiscale olandese a Rabobank come propria banca di riferimento dal 1° maggio 2026. Comprendendo questi requisiti procedurali per la costituzione di una Dutch BV, compresi i diritti di registrazione KVK di 85,15 €, potrete costituire un'entità europea pienamente operativa che beneficia della posizione dei Paesi Bassi come ottava economia più competitiva a livello globale.
Punti chiave
- Costituire un'entità europea da remoto utilizzando la procedura tramite procura legalizzata, che consente a un notaio di stipulare l'atto costitutivo senza richiedere lo spostamento del fondatore.
- Comprendere il quadro fiscale del 2026, inclusa l'aliquota dell'imposta sul reddito delle società al 19% per gli utili fino a 200.000 € e il passaggio di Belastingdienst a Rabobank per tutti i pagamenti fiscali.
- Valutare in che modo la registrazione societaria online nei Paesi Bassi fornisca l'accesso a una rete di circa 100 convenzioni contro le doppie imposizioni e a un processo di costituzione di 2-5 giorni lavorativi.
- Gestire gli obblighi di trasparenza obbligatori registrando i titolari effettivi con una quota di partecipazione superiore al 25% e comunicando eventuali variazioni entro sette giorni.
- Prepararsi agli adempimenti amministrativi quali l'imposta di registrazione KVK una tantum di 85,15 € e l'obbligo di legge di conservare la documentazione societaria per un periodo minimo di sette anni.
Meccanismi di costituzione societaria a distanza in Europa
La costituzione societaria a distanza in Europa consente ai fondatori di costituire entità giuridiche senza una presenza fisica nel paese di destinazione. Questa flessibilità procedurale è essenziale per le imprese tecnologiche e di commercio internazionale che intendono accedere al mercato unico dell'UE. Per coloro che perseguono la registrazione societaria online nei Paesi Bassi, il processo è regolato da specifici requisiti notarili. A differenza di strutture più semplici come la eenmanszaak o la VOF, che non richiedono un notaio, una Dutch Besloten Vennootschap (BV) richiede l'intervento di un notaio di diritto civile per la stipula dell'atto costitutivo. Ciò garantisce che la società venga costituita secondo rigorosi standard legali mentre il fondatore rimane all'estero.
Il quadro giuridico per la costituzione a distanza varia a seconda delle giurisdizioni. Sebbene alcuni paesi promuovano soluzioni puramente digitali, queste presentano spesso limitazioni relative alla residenza o all'accesso ai servizi bancari. Il sistema olandese privilegia un equilibrio tra accessibilità a distanza e certezza del diritto attraverso la procedura di procura notarile. Questo meccanismo offre agli imprenditori non residenti un percorso chiaro per ottenere una solida struttura societaria senza la necessità di effettuare viaggi internazionali.
La procedura tramite procura (PoA)
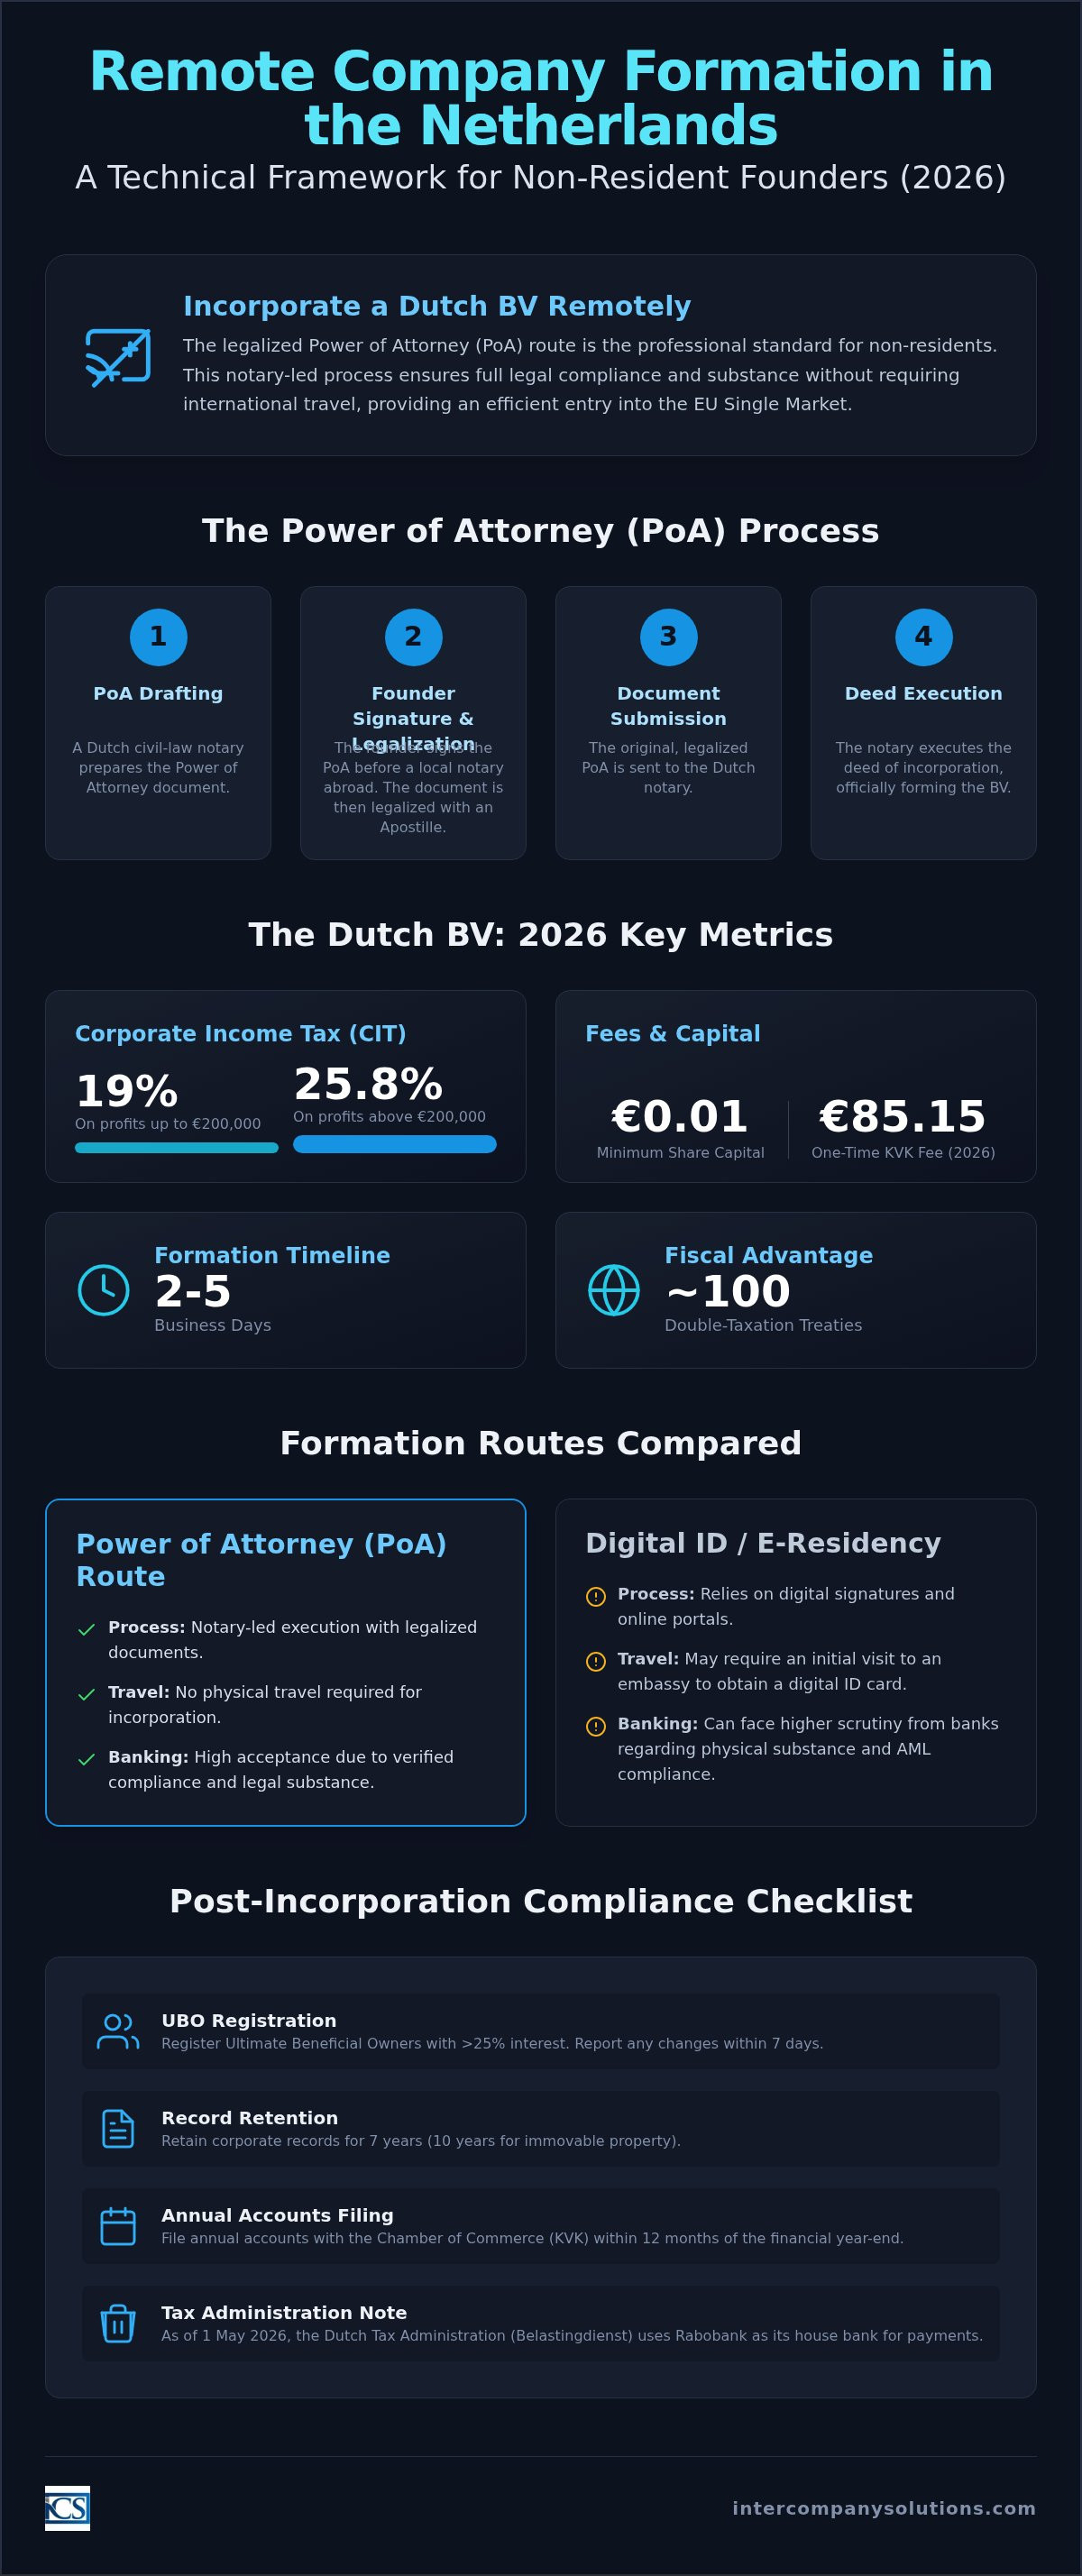
La procedura tramite PoA è il metodo standard per la registrazione d'impresa nei Paesi Bassi quando il fondatore si trova al di fuori del paese. Il processo inizia con la redazione di una procura da parte di un notaio olandese. Il fondatore firma tale documento nel proprio paese di residenza dinanzi a un notaio locale. Per essere valido nei Paesi Bassi, il documento richiede solitamente un'apostille o la legalizzazione da parte dell'ambasciata. Questo passaggio attesta l'autenticità della firma e l'autorità del notaio locale ai fini dell'utilizzo in una giurisdizione estera.
Una volta pervenuto il documento originale legalizzato nei Paesi Bassi, un rappresentante locale stipula l'atto costitutivo. Questo metodo soddisfa i requisiti di legge per la costituzione di una BV, per la quale è previsto un capitale sociale minimo di 0,01 €. Si tratta di un percorso strutturato che evita spese di viaggio e impegni in termini di tempo. I fondatori devono inoltre tenere conto del diritto di iscrizione KVK una tantum pari a 85,15 € nel 2026. Tale importo viene versato durante l'iscrizione iniziale presso la Camera di Commercio, tipicamente in concomitanza con la stipula formale dell'atto.
Sistemi di identità digitale ed e-Residency
Nel valutare le opzioni per la registrazione societaria online nei Paesi Bassi, i fondatori confrontano spesso la procedura tramite PoA con i sistemi di identità digitale. I programmi di e-Residency digitale, come quello dell'Estonia, consentono la firma digitale ma richiedono spesso una visita di persona presso un'ambasciata per ritirare la carta d'identità digitale. Per molti fondatori extra-UE, ciò crea un ostacolo logistico iniziale che la procedura tramite PoA evita. Inoltre, i percorsi puramente digitali sono spesso soggetti a controlli più rigorosi da parte delle banche per quanto riguarda la sostanza economica (substance) e la residenza fiscale.
Gli istituti finanziari richiedono frequentemente prove dell'amministrazione locale per conformarsi alle normative antiriciclaggio (AML). Nei Paesi Bassi, il coinvolgimento di un notaio di diritto civile nella procedura con PoA offre un livello di conformità verificata riconosciuto dagli istituti bancari. Questa differenza in termini di sicurezza procedurale costituisce un fattore critico per gli imprenditori. Questa struttura è vantaggiosa anche per le future operazioni fiscali, poiché l'amministrazione fiscale olandese (Belastingdienst) si avvale di Rabobank come propria banca d'appoggio dal 1° maggio 2026. La scelta di una via legale riconosciuta semplifica tali successivi passaggi amministrativi e bancari.
Analisi comparativa delle principali giurisdizioni europee nel 2026
La selezione di una giurisdizione europea per l'espansione richiede un equilibrio tra la rapidità di costituzione iniziale e la stabilità fiscale a lungo termine. Per il 2026, i Paesi Bassi rimangono una scelta primaria per gli imprenditori grazie a tempi di elaborazione di 2-5 giorni lavorativi per la costituzione a distanza di una Dutch BV. Mentre l'Estonia continua a guidare il settore per le startup digitali a bassa complessità, essa non dispone della vasta rete di convenzioni fiscali presente nei poli commerciali più grandi. L'Irlanda e il Regno Unito offrono ordinamenti di common law, ma le modifiche normative post-Brexit hanno generato livelli differenti di accesso al mercato UE che i fondatori devono considerare. Molti fondatori internazionali danno priorità alla registrazione societaria online nei Paesi Bassi poiché essa combina un rapido ingresso con un accesso pieno e senza ostacoli al mercato unico dell'UE.
Tassazione e costi di gestione
L'efficienza fiscale varia in misura significativa nel continente, in particolare per quanto riguarda le strutture dell'imposta sul reddito delle società (CIT) e i requisiti patrimoniali. L'aliquota CIT olandese è del 19% sugli utili imponibili fino a 200.000 € e del 25,8% su qualsiasi importo eccedente tale soglia. Questo sistema a scaglioni è spesso più favorevole per le aziende in crescita rispetto ai regimi delle microimprese in Romania, che sono stati oggetto di recenti modifiche relative ai requisiti occupazionali. I costi di mantenimento nei Paesi Bassi sono prevedibili; il diritto di iscrizione KVK una tantum per il 2026 è di 85,15 €. Un grande vantaggio per la Dutch BV è il requisito di capitale sociale minimo di appena 0,01 €, mentre una GmbH tedesca richiede un minimo di 25.000 €. Questa barriera d'ingresso ridotta consente un'allocazione del capitale più efficiente durante la fase di avvio.
Accessibilità amministrativa e linguistica
Le barriere linguistiche generano frequentemente ritardi amministrativi per gli amministratori non residenti. I Paesi Bassi registrano un tasso di competenza della lingua inglese del 93%, il che agevola un'interazione diretta e chiara con l'amministrazione fiscale (Belastingdienst) e la Camera di Commercio (KVK). Questo livello di accessibilità viene raramente eguagliato in altri poli europei quali la Germania o la Francia, dove la corrispondenza ufficiale si svolge tipicamente nella lingua locale. Per le entità a partecipazione estera, le tempistiche di richiesta della partita IVA variano generalmente da 6 a 8 settimane, rendendo il supporto in lingua inglese da parte di professionisti legali e contabili essenziale per mantenere la conformità. Dal 1° maggio 2026, la Belastingdienst utilizza Rabobank come propria banca d'appoggio e tutti i versamenti dell'imposta sulle società devono essere indirizzati di conseguenza.
La gestione di queste variabili transfrontaliere richiede dati precisi e competenze locali. In caso di domande specifiche sull'applicazione di queste normative al proprio status di residenza, è possibile richiedere una consulenza a uno specialista per esaminare il proprio caso. Costituire una solida entità oggi garantisce che la vostra azienda sia pronta per il quadro normativo in continua evoluzione del prossimo decennio.
Reti di convenzioni fiscali e conformità fiscale
Gli imprenditori internazionali che completano il processo di registrazione societaria online nei Paesi Bassi ottengono l'accesso a una delle reti di convenzioni fiscali più ampie d'Europa. I Paesi Bassi mantengono circa 100 trattati contro le doppie imposizioni, che offrono un quadro chiaro per la gestione della residenza fiscale e dei rischi di stabile organizzazione. Tali accordi sono essenziali per le imprese che operano in più giurisdizioni, poiché impediscono che il medesimo reddito venga tassato in due paesi diversi. Questa certezza del diritto costituisce un fattore rilevante nell'analisi dell'OCSE sul mercato unico dell'UE, che evidenzia l'importanza di una cooperazione fiscale armonizzata per il commercio transfrontaliero.
Per le società gestite a distanza, il rimpatrio degli utili dipende spesso dalle aliquote delle ritenute alla fonte, che variano tra i diversi poli europei. Il quadro normativo olandese punta ad agevolare gli investimenti internazionali riducendo tali barriere. Questo approccio garantisce che una Dutch BV rimanga uno strumento valido per le operazioni globali, a condizione che l'entità mantenga una presenza economica locale (substance) sufficiente a soddisfare i requisiti convenzionali e le normative antielusione. È necessaria un'adeguata pianificazione per garantire che la gestione a distanza della società non generi inavvertitamente obbligazioni tributarie nel paese di residenza del fondatore.
La participation exemption olandese
La participation exemption è uno specifico meccanismo concepito per eliminare la doppia imposizione sugli utili societari all'interno di un gruppo. In virtù di questa norma, i dividendi e le plusvalenze derivanti da una controllata sono esenti dall'imposta sulle società olandese a livello della società holding. Per beneficiare della Dutch participation exemption nel 2026, la controllante deve detenere almeno il 5% del capitale sociale nominale versato della controllata. Tale esenzione si applica a prescindere dal fatto che la controllata sia situata nei Paesi Bassi o all'estero, a condizione che quest'ultima non sia detenuta come investimento passivo di portafoglio. Si tratta di uno strumento fondamentale per le strutture di holding internazionali che mirano a consolidare gli utili in modo efficiente.
Registrazione IVA ed EORI per entità a distanza
Una volta completata la registrazione societaria online nei Paesi Bassi, l'entità deve richiedere un numero di partita IVA tramite la Belastingdienst. L'aliquota IVA ordinaria è del 21%, mentre un'aliquota del 9% si applica a beni e servizi specifici. Per le entità a partecipazione estera, le tempistiche per la registrazione IVA nei Paesi Bassi richiedono generalmente 6-8 settimane. Qualora la società intenda importare o esportare merci al di fuori dell'Unione Europea, è obbligatorio anche un codice EORI (Economic Operators Registration and Identification) per lo sdoganamento.
La conformità rimane un obbligo continuativo per l'azienda. Tutti i versamenti dell'IVA e dell'imposta sul reddito delle società (CIT) devono essere indirizzati a Rabobank, che funge da banca d'appoggio della Belastingdienst dal 1° maggio 2026. Le società sono tenute per legge a conservare le proprie scritture amministrative per 7 anni. Per le società che possiedono beni immobili, tale periodo di conservazione si estende a 10 anni per soddisfare gli specifici standard di accertamento fiscale olandesi. Il bilancio d'esercizio deve inoltre essere depositato presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario al fine di evitare sanzioni amministrative.
Conformità e amministrazione post-costituzione
Il completamento delle fasi iniziali per la registrazione societaria online nei Paesi Bassi sposta l'attenzione sul mantenimento legale e fiscale continuo. Il mantenimento di una Dutch BV richiede un approccio strutturato alla conformità per evitare sanzioni o la perdita della regolare continuità aziendale (good standing). Tali obblighi sono radicati sia nella legislazione locale olandese sia nelle più ampie direttive antiriciclaggio (AML) dell'UE, che pongono l'accento sulla trasparenza e sulla rendicontazione finanziaria periodica. Per i fondatori non residenti, questi processi sono gestibili tramite sistemi da remoto, a condizione che le scadenze siano rigorosamente monitorate.
Il registro UBO e i termini di comunicazione
La trasparenza relativa alla titolarità societaria è un requisito obbligatorio nei Paesi Bassi. Qualsiasi persona fisica che detenga più del 25% delle azioni, dei diritti di voto o delle quote di proprietà è classificata come titolare effettivo (Ultimate Beneficial Owner o UBO). Dall'attuazione delle norme di trasparenza a livello dell'UE, tutti gli UBO devono essere registrati nel Registro delle Imprese gestito dalla KVK. Nel 2026, l'accesso a questo registro è limitato alle autorità competenti e ai "soggetti obbligati" quali banche e notai, per tutelare la riservatezza dei titolari pur garantendo la vigilanza normativa.
L'accuratezza di tali registrazioni è fondamentale. È necessario comunicare qualsiasi modifica dell'UBO alla KVK entro 7 giorni dall'efficacia della modifica. Le sanzioni amministrative per inosservanza possono essere rilevanti, spesso a partire da diverse migliaia di euro in caso di omissioni reiterate. Oltre alla comunicazione dell'assetto proprietario, la società deve depositare il proprio bilancio d'esercizio presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario. Tale deposito fornisce la necessaria trasparenza ai creditori e alle autorità fiscali in merito allo stato di salute finanziaria dell'entità.
Operatività bancaria e connettività finanziaria
L'apertura di un conto corrente bancario aziendale è una fase post-costituzione critica che presenta spesso difficoltà per i non residenti. Sebbene molti imprenditori utilizzino piattaforme fintech per le operazioni quotidiane, stabilire un rapporto con una banca tradizionale olandese rimane vantaggioso per il commercio internazionale complesso. La Belastingdienst utilizza Rabobank come propria banca di riferimento dal 1° maggio 2026. Tutti i pagamenti fiscali, comprese l'imposta sul reddito delle società (Corporate Income Tax o CIT) e l'IVA, devono essere indirizzati a questi conti Rabobank per garantire una tempestiva elaborazione.
Una gestione finanziaria efficace si basa su una solida contabilità per le operazioni della Dutch BV. Le società sono tenute per legge a conservare la documentazione amministrativa, incluse tutte le fatture, gli estratti conto bancari e i contratti, per 7 anni. Tale periodo si estende a 10 anni per i documenti relativi a beni immobili. L'utilizzo di sistemi contabili digitali consente ai fondatori di soddisfare tali requisiti di conservazione gestendo al contempo l'attività dall'estero, assicurando che tutti i dati siano disponibili per eventuali verifiche da parte dell'amministrazione fiscale e doganale olandese.
Il vantaggio strategico dei Paesi Bassi per la costituzione da remoto
I Paesi Bassi confermano costantemente la propria posizione di hub aziendale globale di primo livello. Secondo il Global Innovation Index 2025 della WIPO, il Paese si è classificato all'8° posto a livello mondiale, a riprova della sua solida infrastruttura e del suo contesto societario favorevole. Per gli imprenditori internazionali, la registrazione societaria online nei Paesi Bassi rappresenta molto più di un semplice passaggio amministrativo: è un ingresso strategico in un mercato concepito per la tecnologia e il commercio. La scelta della procedura da remoto per avviare un'attività nei Paesi Bassi consente ai fondatori di sfruttare questi vantaggi senza la necessità immediata di un trasferimento in loco.
Innovazione e capitale umano
Il capitale umano del Paese costituisce un valore significativo, con un 3° posto a livello globale per livello di istruzione. Ciò offre un ampio bacino di professionisti qualificati per le imprese che espandono le proprie attività. L'infrastruttura digitale è tra le più avanzate d'Europa, ancorata all'internet exchange AMS-IX. Questa connettività supporta le imprese ad alta crescita nella scalata delle proprie attività in tutto il continente. Per gestire efficacemente tali team dall'estero, molti fondatori si avvalgono di servizi payroll specializzati per garantire la conformità alla legislazione locale sul lavoro e ai contributi previdenziali. Anche il regime di rimborso fiscale del 30% offre un vantaggio competitivo per attrarre talenti internazionali, purché siano soddisfatti specifici criteri retributivi e di competenza.
Affidabilità dell'ordinamento giuridico olandese
Inoltre, poiché le aziende cercano di massimizzare il potenziale di questa infrastruttura digitale, molte si rivolgono all'automazione basata sull'IA. Navo Inc. fornisce consulenza e coaching specializzati in GenAI per lo sviluppo della forza lavoro sintetica, aiutando le aziende internazionali a implementare agenti di IA in grado di scalare le operazioni in modo efficiente nel mercato europeo.
A integrazione di questa infrastruttura avanzata, molte aziende a forte vocazione tecnologica collaborano con sviluppatori come Larasoft per creare le applicazioni personalizzate e ad alte prestazioni in Laravel e React richieste per le loro operazioni europee.
La prevedibilità è un pilastro del panorama imprenditoriale olandese. Il sistema giuridico fornisce una base stabile in cui il diritto commerciale viene applicato in modo coerente, riducendo i rischi associati all'espansione internazionale. L'efficienza della Camera di Commercio (KVK) e dell'amministrazione fiscale e doganale (Belastingdienst) riduce le complessità amministrative. A differenza dei programmi di e-Residency esclusivamente digitali, che potrebbero essere privi di adeguata presenza economica e fiscale (substance) in scenari tributari complessi, la procedura con procura (PoA) legalizzata utilizzata per la registrazione societaria online nei Paesi Bassi garantisce la piena conformità normativa. Questo metodo prevede l'intervento di un notaio di diritto civile, fornendo una validità legale certificata spesso richiesta dagli istituti finanziari e dai partner commerciali di rilievo.
Tale stabilità è rafforzata da regole fiscali chiare. L'imposta sul reddito delle società (CIT) è fissata al 19% per gli utili fino a 200.000 € e al 25,8% per gli importi superiori. Con la Belastingdienst che utilizza Rabobank come propria banca di riferimento dal 1° maggio 2026, l'iter procedurale per gli adempimenti fiscali è semplificato. La conservazione dei registri per 7 anni e il deposito del bilancio d'esercizio presso la KVK entro 12 mesi dalla chiusura dell'esercizio sono prassi standard che tutelano l'integrità dell'entità.
Ultima revisione: settembre 2026
Costituire la propria base commerciale europea
La transizione verso una struttura societaria europea richiede un equilibrio tra accessibilità da remoto e rigorosa conformità legale. L'utilizzo della procedura tramite procura (Power of Attorney) legalizzata garantisce che la propria Dutch BV sia costituita con piena validità giuridica e presenza effettiva, soddisfacendo sia i requisiti notarili sia gli standard di trasparenza del registro UBO. Completando la procedura di registrazione societaria online nei Paesi Bassi, l'impresa viene posizionata all'interno di una giurisdizione che offre una rete di 100 trattati contro le doppie imposizioni e l'accesso diretto al mercato unico dell'UE.
Il successo operativo è sostenuto da un quadro normativo prevedibile. Ciò include la conservazione dei registri societari per il periodo obbligatorio di sette anni e l'indirizzamento di tutti i pagamenti fiscali a Rabobank, la banca di riferimento ufficiale della Belastingdienst dal 1° maggio 2026. Abbiamo assistito oltre 2.000 fondatori in tutto il mondo e garantiamo un tempo di risposta di 24 ore a tutte le richieste. Il nostro impegno per la chiarezza procedurale e una garanzia di soddisfazione al 100% assicurano che la vostra espansione internazionale rimanga efficiente e giuridicamente solida.
Saremo lieti di agevolare il vostro ingresso nel mercato olandese. Ultima revisione: settembre 2026
Domande frequenti
È possibile costituire una società in Europa senza recarsi nel Paese?
Sì, è possibile costituire una società da remoto mediante la procedura di procura legalizzata (Power of Attorney). Questo processo prevede la firma dei documenti necessari dinanzi a un notaio locale nel proprio Paese di residenza e la loro legalizzazione con Apostille. Un rappresentante locale stipula quindi l'atto costitutivo per vostro conto. Questo metodo rappresenta lo standard professionale per i fondatori non residenti che desiderano costituire una persona giuridica senza l'onere logistico di viaggi internazionali.
Qual è il capitale sociale minimo per una Dutch BV nel 2026?
Il capitale sociale minimo per una Dutch BV è di 0,01 €. Questo requisito ridotto è stato introdotto per agevolare l'imprenditorialità e abbattere le barriere finanziarie iniziali per le nuove imprese. Sebbene sia possibile scegliere di emettere un capitale superiore, il minimo di legge rimane un importo puramente nominale. Tale flessibilità consente ai fondatori di destinare le proprie risorse alla crescita operativa anziché vincolare il capitale. Rappresenta un significativo vantaggio strutturale per gli investitori internazionali che privilegiano un'allocazione efficiente del capitale durante la fase iniziale di costituzione.
Quanto tempo richiede la registrazione societaria da remoto nei Paesi Bassi?
La procedura di registrazione societaria online nei Paesi Bassi richiede in genere tra 3 e 5 giorni lavorativi una volta ricevuti tutti i documenti legalizzati. Questa tempistica include la stipula dell'atto costitutivo da parte di un notaio di diritto civile e la successiva iscrizione presso la Camera di Commercio (KVK). Sebbene la costituzione in sé sia rapida, i fondatori devono considerare ulteriori 6-8 settimane affinché l'amministrazione finanziaria rilasci il numero di partita IVA per le entità a partecipazione estera e finalizzi l'assetto fiscale.
Quali sono le aliquote dell'imposta sulle società per le imprese gestite da remoto in Europa?
Nei Paesi Bassi, le aliquote dell'imposta sul reddito delle società (CIT) per il 2026 sono del 19% sugli utili imponibili fino a 200.000 € e del 25,8% su qualsiasi utile eccedente tale soglia. Queste aliquote si applicano a tutte le Dutch BV, indipendentemente dal fatto che gli amministratori operino da remoto. Inoltre, i Paesi Bassi offrono una participation exemption che può garantire dividendi esenti da imposte per le strutture di holding ammissibili. Tutti i pagamenti fiscali sono indirizzati a Rabobank, la banca di riferimento della Belastingdienst dal 1° maggio 2026.
È richiesto un amministratore locale per una società europea gestita da remoto?
La presenza di un amministratore locale olandese non è un requisito di legge per la costituzione di una Dutch BV. È possibile ricoprire il ruolo di amministratore unico e socio risiedendo all'estero. Tuttavia, il mantenimento di un'adeguata presenza economica e fiscale locale (substance) è spesso necessario per accedere all'ampia rete di trattati contro le doppie imposizioni e per soddisfare i requisiti di conformità degli istituti finanziari. Sebbene un amministratore locale non sia obbligatorio ai fini della registrazione, rappresenta una valutazione strategica per le società che mirano a una profonda integrazione nel sistema finanziario europeo e a una stabilità normativa a lungo termine.
Come si effettua la registrazione come UBO per una società olandese da remoto?
La registrazione in qualità di titolare effettivo (UBO) si effettua durante la registrazione societaria iniziale presso la KVK. Qualsiasi persona fisica che detenga più del 25% delle azioni o dei diritti di voto deve essere iscritta nel registro UBO. Questo processo viene gestito da remoto come parte della documentazione di costituzione. Qualora intervengano variazioni nell'assetto proprietario dopo il completamento della registrazione societaria online nei Paesi Bassi, è obbligatorio comunicare tali aggiornamenti alla KVK entro 7 giorni per mantenere la conformità legale e la trasparenza.
Quali documenti sono richiesti per la procedura con procura legalizzata?
La documentazione richiesta comprende un documento di identità in corso di validità, come il passaporto, e una checklist di costituzione compilata. Il documento principale è la procura (Power of Attorney o PoA), che deve essere firmata alla presenza di un notaio locale e legalizzata con Apostille o legalizzazione consolare. Per i soci persone giuridiche, sono necessari documenti aggiuntivi quali una visura del registro delle imprese estero e lo statuto della società, al fine di verificare i poteri di firma del rappresentante sottoscrittore.
Fonti
- ICS Payroll - Servizi payroll olandesi
- KVK - Iscrizione al Registro delle Imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Fare impresa
- Belastingdienst - Aliquote dell'imposta sul reddito delle società
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Previdenza sociale nei Paesi Bassi
- Belastingdienst - IVA (BTW) per le imprese
- Commissione europea - Norme e aliquote IVA
- De Nederlandsche Bank - Vigilanza
- AFM - Licenze e registri
- BOIP - Registrazione di marchi nel Benelux
- WIPO - Sistema di Madrid
- RVO - Operare a livello internazionale
- Belastingdienst Douane - Dogane
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e regolamenti sulla corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |