


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-14 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Le sanzioni amministrative impreviste superano spesso l'investimento annuale richiesto per una gestione fiscale professionale. Per gli imprenditori internazionali, la complessità delle scadenze fiscali olandesi e la ricerca di specialisti anglofoni possono creare una notevole incertezza operativa riguardo ai costi contabili di una Dutch BV. Riconoscete che mantenere la conformità in una giurisdizione estera è un aspetto non negoziabile della crescita, eppure la mancanza di trasparenza nelle tariffe dei servizi può rendere difficile la definizione del budget. Questa guida fornisce una ripartizione professionale delle spese ricorrenti di tenuta della contabilità, adempimenti fiscali e rendicontazione annuale per le società a responsabilità limitata con sede nei Paesi Bassi. Esamineremo i servizi obbligatori rispetto a quelli facoltativi e le scadenze legali per il 2026. Ciò vi consente di strutturare un budget prevedibile per il mantenimento societario. Comprendendo i requisiti specifici per l'imposta sul reddito delle società e l'IVA, potete garantire che la vostra entità rimanga in regola senza incorrere in costi di conformità nascosti. Questa panoramica funge da tabella di marcia procedurale per i fondatori che apprezzano la precisione e la stabilità a lungo termine nel mercato olandese.
Punti chiave
- Stabilire una netta distinzione tra la contabilità ricorrente e i depositi obbligatori annuali per garantire un budget operativo prevedibile per il 2026.
- Gestire i requisiti obbligatori di presentazione trimestrale dell'IVA (BTW) e le specifiche regole di conservazione dei documenti necessarie per la conformità fiscale olandese.
- Valutare in che modo il volume delle transazioni e la complessità aziendale influenzano i costi contabili di una Dutch BV per selezionare il livello di servizio più efficiente per la vostra entità.
- Acquisire una chiara comprensione delle tempistiche obbligatorie per il deposito dei conti annuali presso la Camera di Commercio (KVK) e per la presentazione delle dichiarazioni dell'imposta sul reddito delle società.
- Identificare i requisiti procedurali per l'amministrazione delle buste paga e comprendere come un modello di servizio da remoto faciliti la conformità per i fondatori internazionali.
Indice
- Struttura dei costi di contabilità e conformità della Dutch BV
- Contabilità mensile e dichiarazioni IVA trimestrali
- Bilancio annuale e costi dell'imposta sul reddito delle società
- Amministrazione delle buste paga e conformità del datore di lavoro
- Gestione strategica dei costi con Intercompany Solutions
Struttura dei costi di contabilità e conformità della Dutch BV
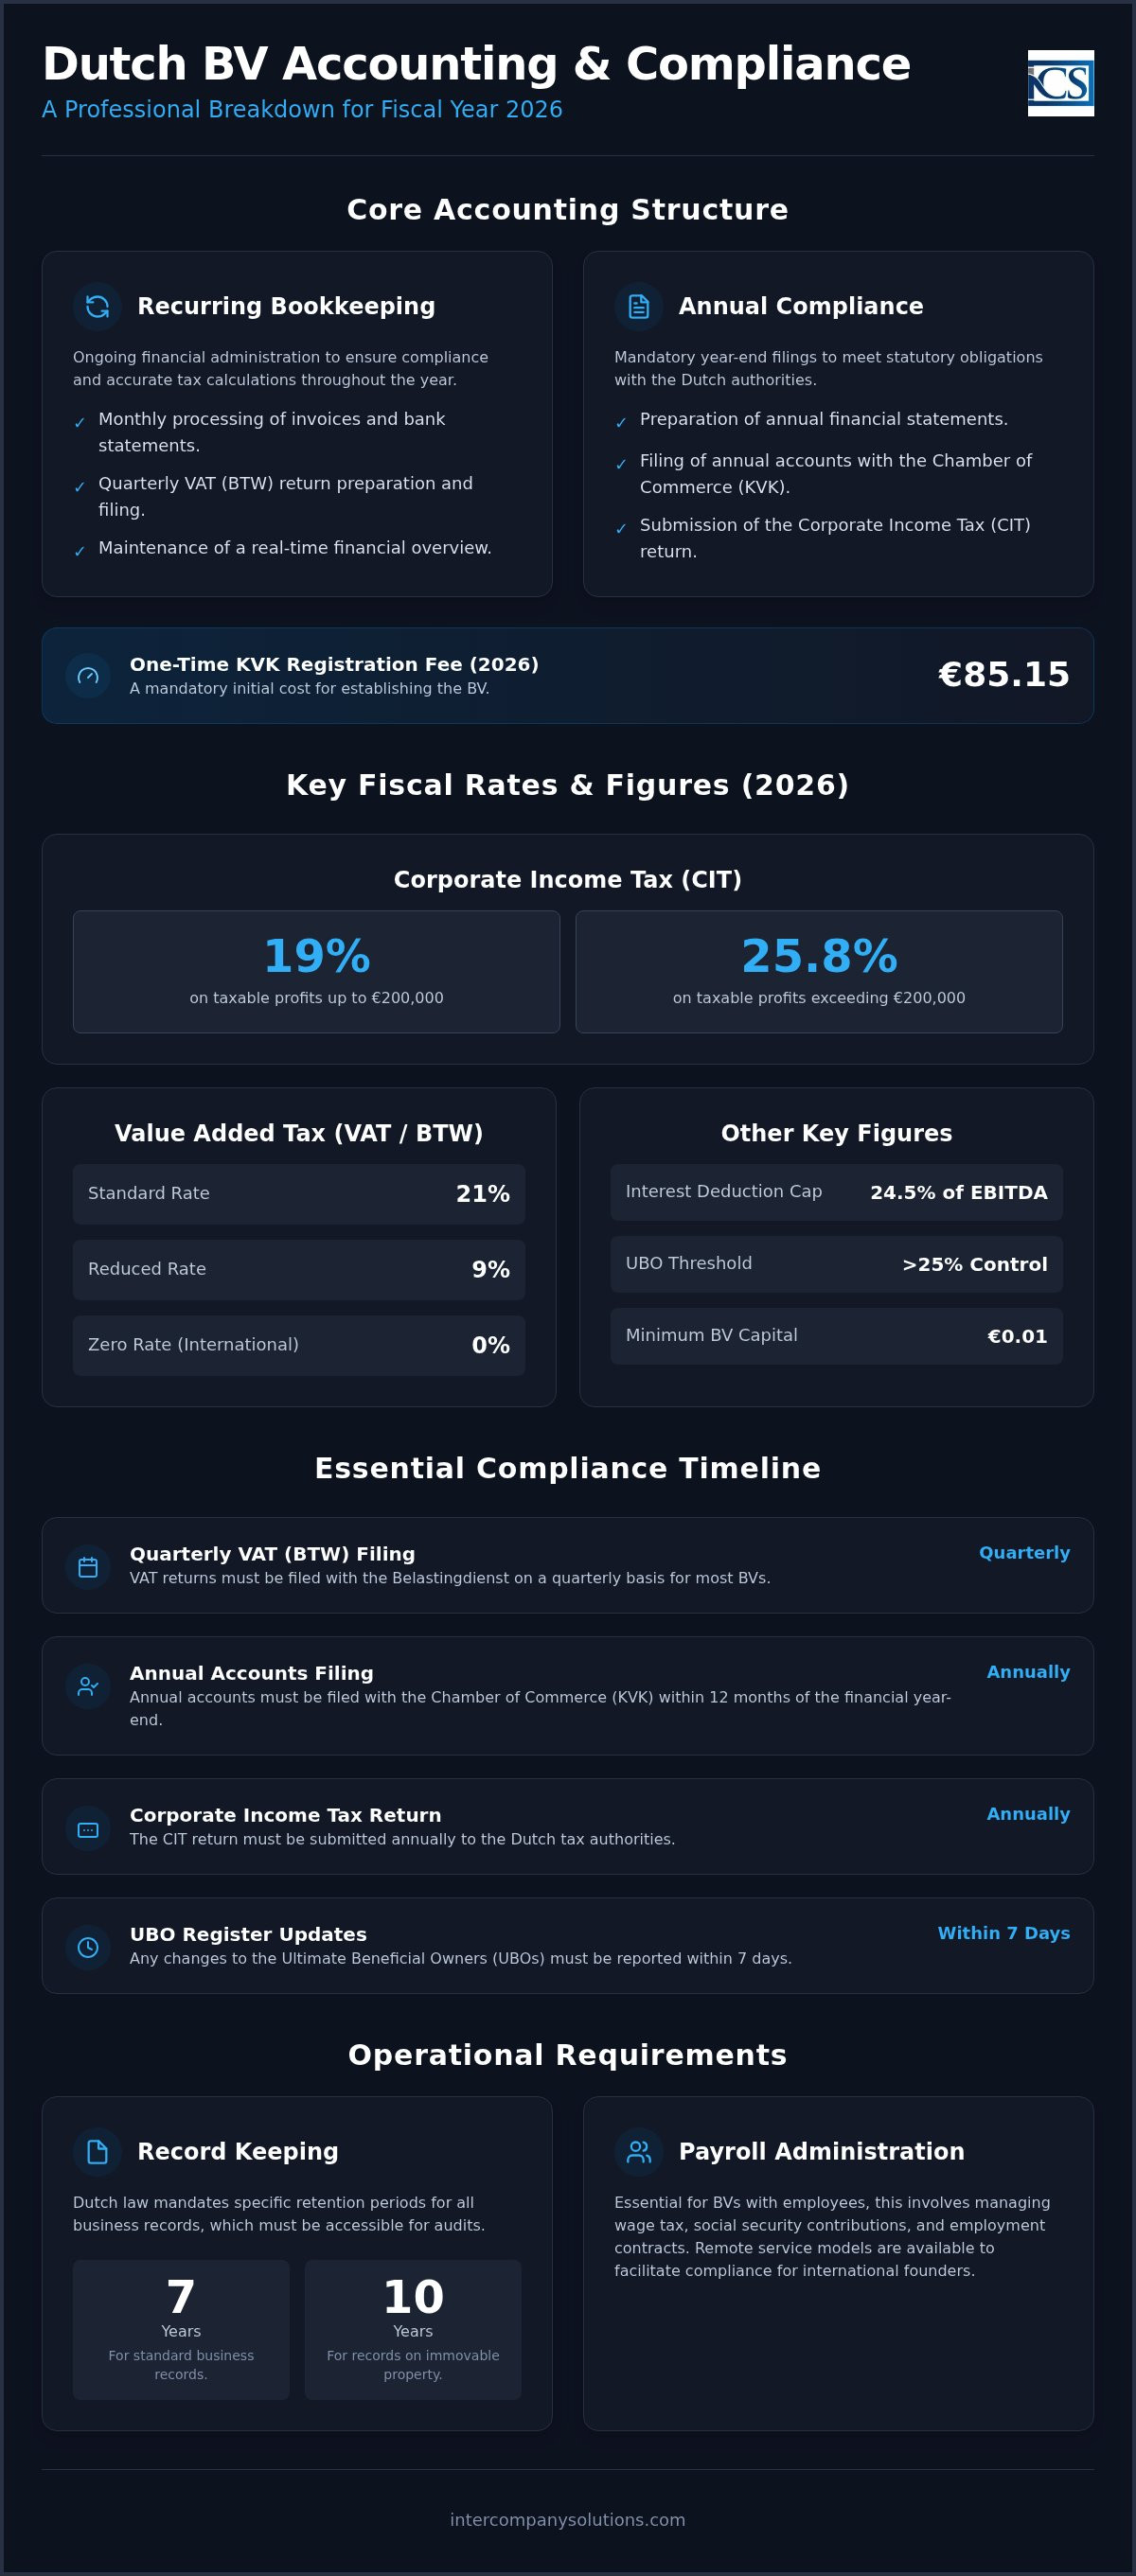
L'organizzazione dell'amministrazione finanziaria di una società a responsabilità limitata olandese richiede un approccio sistematico per adempiere agli obblighi di legge. Il quadro relativo ai costi contabili della Dutch BV è generalmente suddiviso in due categorie distinte: contabilità ordinaria ricorrente e conformità fiscale e civilistica annuale. A differenza delle entità trasparenti come la VOF o l'eenmanszaak, una Besloten vennootschap (Dutch BV) è una persona giuridica che necessita di un atto notarile per la propria costituzione. Questa struttura formale impone un livello di rendicontazione più rigoroso rispetto alle forme giuridiche più semplici. È possibile trovare ulteriori dettagli sul processo di costituzione societaria di una Dutch BV per comprendere come questi passaggi legali iniziali influenzino le esigenze di conformità a lungo termine. Le spese obbligatorie iniziali includono un diritto di iscrizione una tantum presso la KVK di 85,15 € per il 2026. Oltre a questo, le società a partecipazione estera richiedono spesso reportistica specialistica in lingua inglese e consulenza fiscale transfrontaliera per garantire la conformità agli standard locali e internazionali.
Spese contabili fisse e variabili
I costi fissi costituiscono la spesa di base. Questi includono generalmente i compensi forfettari mensili per la tenuta della contabilità e la predisposizione delle dichiarazioni IVA (BTW) trimestrali. Tali servizi assicurano che l'amministrazione rimanga costantemente aggiornata e che i debiti d'imposta siano determinati accuratamente durante tutto l'anno. I costi variabili subentrano nel momento in cui l'azienda affronta cambiamenti rilevanti o raggiunge parametri dimensionali specifici. Le BV di maggiori dimensioni possono essere soggette all'obbligo di revisione contabile legale, il che incrementa considerevolmente il budget annuale. Inoltre, le consulenze fiscali specifiche su riorganizzazioni internazionali o gestione della proprietà intellettuale rientrano tra le uscite variabili. È essenziale tenere a mente che una Dutch BV costituita con il capitale minimo di 0,01 € è soggetta agli stessi obblighi ordinari di rendicontazione annuale previsti per una società con una capitalizzazione più elevata.
Basi normative per il 2026
La comprensione del quadro fiscale è fondamentale per una corretta pianificazione del budget. Le aliquote fiscali sono stabili. Per l'esercizio finanziario 2026, l'aliquota dell'imposta sul reddito delle società (CIT) è del 19% per gli utili imponibili fino a 200.000 €. I profitti eccedenti tale soglia sono assoggettati a un'aliquota del 25,8%. Un ulteriore fattore determinante per i costi contabili della Dutch BV è il limite alla deducibilità degli interessi passivi, stabilito al 24,5% dell'EBITDA per il 2026. Questa disposizione limita l'importo degli interessi che una società può portare in deduzione dal reddito imponibile, incidendo sulla posizione fiscale netta delle entità con un elevato rapporto di indebitamento. Una corretta pianificazione finanziaria assicura che tali parametri normativi vengano integrati sin dall'inizio nella strategia fiscale d'impresa. Questo rigore metodologico consolida la trasparenza nei confronti del Belastingdienst ed evita l'irrogazione di sanzioni per omessa o ritardata presentazione.
Contabilità mensile e dichiarazioni IVA trimestrali
La continuità amministrativa è il pilastro della solidità fiscale di qualsiasi azienda. Registrazioni giornaliere o settimanali scongiurano arretrati contabili che spesso determinano un incremento dei costi contabili della Dutch BV. Riconciliando tempestivamente fatture ed estratti conto bancari, si mantiene un monitoraggio in tempo reale della liquidità aziendale. Tale impostazione proattiva consente una gestione ottimale del flusso di cassa e garantisce la corretta registrazione di tutte le spese fiscalmente deducibili. In base alle indicazioni del portale per le imprese del governo olandese, una BV è tenuta a mantenere una gestione contabile che rispecchi fedelmente la propria posizione finanziaria in qualsiasi momento.
Le dichiarazioni periodiche IVA (BTW) devono essere di regola trasmesse con cadenza trimestrale al Belastingdienst. L'aliquota ordinaria IVA olandese è pari al 21%. Un'aliquota ridotta al 9% trova applicazione in specifici comparti come beni alimentari, editoria e determinate prestazioni di servizi, mentre il regime allo 0% è riservato a specifiche transazioni di commercio internazionale. Per le entità a controllo estero, l'attribuzione del numero di partita IVA richiede normalmente da 6 a 8 settimane decorrenti dalla data di iscrizione presso la KVK. Questo intervallo temporale rappresenta un fattore determinante nel calendario operativo iniziale. È opportuno considerare tale arco di tempo nella formulazione delle stime relative al primo anno di attività e ai complessivi costi contabili della Dutch BV. In caso di necessità di verifica dei requisiti per l'accesso a regimi ad aliquota agevolata, è possibile richiedere una consulenza preliminare per definire il proprio inquadramento.
Tenuta e conservazione elettronica dei registri
L'ordinamento olandese stabilisce che tutti i documenti e i registri contabili debbano essere conservati per un periodo minimo di 7 anni. L'obbligo riguarda documenti informatici, fatture cartacee ed estratti conto bancari. Qualora la BV sia proprietaria di beni immobili, il periodo obbligatorio di conservazione è elevato a 10 anni. La gestione documentale in formato elettronico deve conformarsi a rigidi criteri di accessibilità e verificabilità definiti dall'amministrazione finanziaria. L'archiviazione digitale costituisce la prassi standard, a condizione che l'integrità e l'autenticità dei dati rimangano assicurate per l'intera durata del periodo prescritto. L'impiego di gestionali contabili in cloud facilita il rispetto di questi requisiti, garantendo al contempo la visibilità necessaria per la gestione della conformità a distanza. Nel caso di transizione verso nuove piattaforme contabili, Switch My Books fornisce assistenza tecnica specializzata per il trasferimento dei dati finanziari tra i primari software del settore.
I soggetti che svolgono attività di importazione ed esportazione devono provvedere all'accreditamento con codice EORI (Economic Operators Registration and Identification). Questo adempimento costituisce condizione propedeutica allo sdoganamento delle merci in entrata o in uscita dal territorio dell'Unione Europea. Parallelamente, per le BV che operano scambi intra-UE, le scadenze trimestrali prevedono l'obbligo di trasmissione degli elenchi riepilogativi delle cessioni e prestazioni intracomunitarie (ICP). Questi elenchi tracciano le cessioni di beni e le prestazioni di servizi transfrontaliere effettuate in regime di non imponibilità IVA nel paese di origine. Per un quadro approfondito di tali adempimenti, si rimanda alla nostra guida sulla registrazione IVA nei Paesi Bassi. Una corretta tenuta di questi adempimenti preserva la società da sanzioni per ritardo e garantisce una posizione di assoluta regolarità fiscale.
Bilancio annuale e costi dell'imposta sul reddito delle società
La chiusura dell'esercizio e la redazione del bilancio costituiscono il momento centrale dell'anno fiscale. La redazione del bilancio d'esercizio rappresenta un obbligo inderogabile per ogni Dutch BV, a prescindere dal volume d'affari realizzato o dall'effettiva operatività. Tali prospetti forniscono una rappresentazione veritiera e corretta dello stato patrimoniale e finanziario dell'impresa e costituiscono il presupposto per la liquidazione delle imposte. Nella determinazione preventiva dei costi contabili della Dutch BV, è necessario includere l'apporto professionale qualificato richiesto per redigere tali documenti in ottemperanza ai principi contabili olandesi (Dutch GAAP). Il bilancio approvato deve essere depositato telematicamente presso il registro delle imprese della Camera di Commercio (KVK) entro 12 mesi dalla chiusura dell'esercizio per conservare la condizione di regolarità formale della società. L'omissione di tale adempimento travalica il piano delle sanzioni pecuniarie, potendo ingenerare la responsabilità personale e patrimoniale degli amministratori in caso di insolvenza societaria. Per gli operatori del comparto finanziario interessati a presidiare tali profili di rischio, è possibile consultare i contributi di Versapien sull'applicazione dell'intelligenza artificiale alla gestione del rischio.
La predisposizione del progetto di bilancio compete all'organo amministrativo, che deve provvedervi entro cinque mesi dalla chiusura dell'esercizio sociale. Sebbene l'assemblea dei soci possa deliberare una proroga fino a ulteriori cinque mesi, il termine ultimo perentorio per la pubblicazione presso la KVK resta improrogabilmente fissato a 12 mesi dal termine dell'esercizio. Si tratta di un adempimento essenziale, monitorato costantemente sia dall'autorità fiscale olandese sia dalla KVK. La prevalenza dei gruppi esteri opera tramite BV rientranti nei parametri dimensionali delle imprese "piccole" o "micro", per le quali sono previsti obblighi informativi semplificati. Come precisato sul portale per le imprese del governo olandese, detti regimi ridotti consentono schemi di stato patrimoniale sintetici e dispense dalla redazione di parti della nota integrativa rispetto alle società ordinarie. Questo inquadramento agevolato contiene l'onere amministrativo e finanziario complessivo, circoscrivendo la quantità di dati contabili soggetti a obbligo di revisione o di pubblicità legale.
Calcolo e versamento della CIT
I dati del bilancio approvato costituiscono il punto di partenza per la compilazione del modello di dichiarazione dell'imposta sul reddito delle società (CIT). I modelli dichiarativi devono essere obbligatoriamente inviati in via telematica al Belastingdienst avvalendosi di canali software certificati o per il tramite di un intermediario abilitato. La precisione tecnica è essenziale: l'amministrazione finanziaria procede all'incrocio automatizzato dei dati dichiarati con le informazioni iscritte presso la KVK e con le risultanze delle liquidazioni IVA al fine di intercettare ogni disallineamento. A decorrere dal 1° maggio 2026, Rabobank opera quale tesoreria e banca d'appoggio ufficiale dell'amministrazione tributaria olandese; di conseguenza, ogni addebito o rimborso d'imposta viene regolato tramite questo circuito. Risulta opportuno finalizzare i conteggi di bilancio con congruo anticipo rispetto ai termini di legge, evitando concentrazioni a ridosso delle scadenze e consentendo l'elaborazione delle necessarie strategie di pianificazione fiscale. Un'analisi completa di queste disposizioni procedurali è disponibile nel nostro approfondimento in materia di conformità contabile e obblighi tributari della Dutch BV.
Ultima revisione: settembre 2026
Amministrazione delle paghe e conformità del datore di lavoro
L'assunzione di personale nei Paesi Bassi comporta specifici doveri amministrativi che incidono direttamente sui costi contabili di una Dutch BV. Ogni BV con dipendenti deve registrarsi per ottenere un numero di imposta sui salari presso le autorità fiscali prima di elaborare il primo pagamento dello stipendio. Questa registrazione è il punto di partenza per la conformità mensile, che comprende l'elaborazione dei cedolini paga, i contributi previdenziali e la gestione pensionistica. Per i dipendenti di età pari o superiore a 21 anni, il salario orario minimo è di 14,99 € a partire dal 1° luglio 2026. I datori di lavoro devono inoltre tenere conto della base retributiva massima per i contributi previdenziali, pari a 79.409 € all'anno per l'anno fiscale 2026. La gestione di queste variabili richiede un approccio metodico per garantire che i pagamenti alla Belastingdienst, elaborati tramite Rabobank, siano accurati e tempestivi.
L'amministrazione ordinaria delle paghe comprende diversi elementi obbligatori che devono essere gestiti su base mensile:
- Generazione di cedolini paga digitali per tutti i dipendenti.
- Calcolo e trasmissione telematica dei contributi previdenziali e delle imposte sui salari.
- Gestione delle iscrizioni ai regimi pensionistici e dei premi mensili.
- Comunicazione annuale dei redditi dei dipendenti alla Belastingdienst (Jaaropgave).
I nostri servizi di buste paga e gestione del personale offrono una soluzione strutturata consolidando i contratti di lavoro e gli adempimenti previdenziali in un'unica fattura mensile. Un vantaggio significativo per molte entità internazionali è la 30% tax reimbursement ruling. Questa agevolazione consente ai lavoratori dipendenti internazionali idonei di percepire fino al 30% dello stipendio lordo esente da imposte. È uno strumento efficace per attrarre talenti globali, sebbene richieda un calcolo preciso all'interno del sistema di payroll per rimanere conforme alle normative fiscali. I registri relativi alle buste paga devono essere conservati per almeno 7 anni per soddisfare gli standard legali di revisione contabile.
Soluzioni di Employer of Record e di somministrazione di lavoro
Le entità estere che non sono ancora pronte a costituire un intero ufficio risorse umane locale si avvalgono spesso dei servizi di Employer of Record (EOR). Questo modello consente a un'azienda di assumere personale mentre il fornitore EOR si assume la responsabilità legale della conformità al diritto del lavoro olandese. Ciò comprende la gestione dell'indennità di malattia obbligatoria, la stipula delle assicurazioni prescritte e l'adesione ai contratti collettivi di lavoro (CAO), ove applicabili. L'utilizzo di un servizio EOR funge da collegamento per le aziende nelle prime fasi di ingresso nel mercato. Per un'analisi più dettagliata di queste opzioni, puoi consultare la nostra guida sui servizi di payroll nei Paesi Bassi.
Costi per migranti altamente qualificati (HSM)
Il reclutamento di talenti provenienti da paesi extra Unione Europea comporta ulteriori passaggi procedurali e costi. Per assumere lavoratori altamente qualificati, una BV deve generalmente ottenere lo status di sponsor riconosciuto dall'Immigration and Naturalisation Service (IND). I diritti amministrativi per queste istanze e le successive richieste di visto costituiscono componenti essenziali del budget annuale per le risorse umane. I dipendenti HSM devono soddisfare specifiche soglie salariali legate all'età per avere diritto al titolo di soggiorno e al 30% ruling. Tali soglie vengono aggiornate annualmente. Nel 2026, devi assicurarti che le offerte retributive rispettino questi minimi per evitare la revoca dei permessi di lavoro o dello status di sponsor. Questo settore altamente specialistico della conformità richiede un attento coordinamento tra i tuoi consulenti fiscali e l'amministrazione HR.
Gestione strategica dei costi con Intercompany Solutions
Gestire efficacemente i dutch bv accounting costs richiede un partner che comprenda l'intersezione tra costituzione societaria e conformità fiscale. Intercompany Solutions offre un pacchetto completo di servizi che integra la costituzione della società, le richieste di attribuzione della partita IVA e la contabilità continuativa. Questo approccio centralizzato elimina i disallineamenti comunicativi che spesso determinano errori amministrativi e commissioni impreviste. Operando direttamente con specialisti societari olandesi, ottieni una chiara visibilità sugli obblighi finanziari della tua entità sin dal giorno della costituzione. Il nostro studio fa da ponte tra il panorama normativo locale e i tuoi obiettivi aziendali globali, garantendo che ogni passaggio procedurale sia gestito con precisione.
Conformità da remoto semplificata
La procedura standard per i fondatori non UE per costituire un'entità è la procura legalizzata (POA). Questo metodo consente al notaio di stipulare l'atto costitutivo senza richiedere al fondatore di recarsi nei Paesi Bassi. Agevoliamo questa procedura da remoto, completando generalmente la costituzione della Dutch BV entro 3-5 giorni lavorativi. Tale efficienza riduce le spese generali iniziali di costituzione e ti consente di concentrarti sulla crescita operativa. Gestire la tua entità olandese interamente dall'estero diventa un processo lineare e prevedibile quando le basi legali e amministrative sono affidate a un unico fornitore. Questo modello da remoto è progettato per garantire rapidità e meticolosa attenzione ai dettagli, rispondendo alle esigenze dei moderni imprenditori internazionali.
Assistenza e consulenza continuative
La conformità è un obbligo continuativo che va oltre i depositi annuali. Ad esempio, qualsiasi variazione riguardante il titolare effettivo (UBO) deve essere notificata alla KVK entro 7 giorni per mantenere la conformità normativa. I nostri servizi di segreteria premium includono 10 ore di assistenza dedicata nel primo anno per gestire tali aggiornamenti amministrativi e monitorare le scadenze critiche relative a imposta sulle società (CIT) e BTW. Questo monitoraggio proattivo è fondamentale per evitare le soprattasse connesse ai ritardi nelle presentazioni alla Belastingdienst. Offriamo una consulenza iniziale per aiutare gli imprenditori a determinare la struttura più conveniente in base al loro specifico modello di business. Ciò garantisce che il budget contabile sia commisurato al volume e alla complessità effettivi delle transazioni. Consolidando questi servizi, assicuri che i tuoi registri, che devono essere conservati per almeno 7 anni, rimangano pronti per eventuali verifiche fiscali e conformi al diritto olandese.
Ultima revisione: settembre 2026
Garantire il futuro finanziario della tua entità olandese
Il mantenimento di una Dutch BV richiede una costante attenzione alle scadenze di legge e una tenuta contabile rigorosa. Separando la contabilità ordinaria dai requisiti di rendicontazione annuale, puoi definire un budget prevedibile per i dutch bv accounting costs. Assicurare che la tua entità mantenga la conformità con la Belastingdienst e la Camera di Commercio previene sanzioni amministrative e tutela la tua reputazione professionale nei Paesi Bassi. Questo approccio strutturato ti permette di focalizzarti sullo sviluppo del tuo business mentre gli specialisti gestiscono le complessità procedurali.
Intercompany Solutions si distingue come studio di costituzione societaria di riferimento per gli imprenditori esteri, offrendo la costituzione da remoto in 3-5 giorni lavorativi. Forniamo un collegamento trasparente con il mercato olandese con una garanzia di soddisfazione al 100%. Il nostro team garantisce che i tuoi interessi societari siano gestiti con meticolosa attenzione ai dettagli ed efficienza fin dal giorno della costituzione.
Costruire oggi una solida base amministrativa garantisce che la tua azienda sia pronta per i requisiti normativi del 2026 e degli anni successivi. Saremo lieti di supportare la tua crescita internazionale e la tua stabilità a lungo termine.
Ultima revisione: settembre 2026
Domande frequenti
Qual è il costo contabile medio mensile per una Dutch BV?
I compensi mensili variano in base alla complessità e al volume delle transazioni dell'entità. Questi costi coprono generalmente la contabilità ordinaria e le liquidazioni periodiche trimestrali dell'IVA. Per molti imprenditori internazionali, queste spese ricorrenti sono strutturate sotto forma di canone mensile continuativo per garantire dutch bv accounting costs prevedibili. L'importo specifico riflette il numero di fatture registrate e l'eventuale richiesta di servizi aggiuntivi, quali la gestione buste paga o la consulenza fiscale specialistica.
È obbligatorio nominare un commercialista olandese per la mia BV?
Sebbene non sussista un rigido obbligo legale per le piccole BV di avvalersi di un contabile esterno per la gestione quotidiana, ogni entità è tenuta a depositare un bilancio d'esercizio accurato presso la Camera di Commercio (KVK). La maggior parte delle entità a partecipazione estera sceglie un'assistenza professionale per assicurare la conformità ai principi contabili olandesi (Dutch GAAP) e alla normativa fiscale locale. L'intervento di uno specialista previene errori amministrativi che potrebbero comportare la responsabilità degli amministratori o pesanti sanzioni da parte della Belastingdienst, la quale utilizza Rabobank come propria banca di riferimento dal 1 maggio 2026.
Quali sono le imposte di iscrizione e i diritti di deposito presso la KVK nel 2026?
I diritti di iscrizione una tantum per una Dutch BV presso la Camera di Commercio ammontano a 85,15 euro nel 2026. Questo importo viene corrisposto al momento della prima iscrizione della società nel registro delle imprese. Sebbene non vi sia un contributo associativo annuale per la KVK, le società sono tenute a versare diritti amministrativi ridotti al momento del deposito telematico del bilancio d'esercizio entro 12 mesi dalla chiusura dell'esercizio finanziario. Tali costi rappresentano una quota marginale dei complessivi dutch bv accounting costs, pur rimanendo un adempimento obbligatorio per legge.
Quanto tempo occorre per ottenere una partita IVA per una BV partecipata da soggetti esteri?
Per le entità detenute da soggetti esteri, il rilascio di una partita IVA (BTW) richiede generalmente da 6 a 8 settimane dalla registrazione iniziale presso la KVK. La Belastingdienst effettua una verifica sulle attività programmate e sulla substance economica della società prima di attribuire il numero identificativo. Durante questo periodo, l'azienda può spesso avviare attività propedeutiche, ma non può addebitare né detrarre l'IVA finché la registrazione non è conclusa e la partita IVA non viene rilasciata formalmente.
Quali sono gli obblighi di conservazione dei registri aziendali olandesi?
Tutti i registri contabili e aziendali olandesi, comprese fatture, estratti conto bancari e contratti, devono essere conservati per un periodo minimo di 7 anni. Qualora la tua BV detenga beni immobili, questo obbligo legale di conservazione è esteso a 10 anni. Le scritture contabili devono essere archiviate in modo da garantirne l'accessibilità e l'ispezionabilità da parte dell'amministrazione finanziaria. La conservazione digitale costituisce la prassi standard, a condizione che l'integrità e l'autenticità dei dati siano garantite per l'intero arco temporale prescritto.
Posso gestire la contabilità della mia Dutch BV da remoto dall'estero?
È possibile gestire l'intera amministrazione contabile e finanziaria della tua entità olandese da remoto. I moderni software contabili e le piattaforme digitali consentono la trasmissione fluida di fatture e dati bancari tra il fondatore e il fornitore di servizi locale. Questa accessibilità ti consente di rispettare le scadenze dichiarative olandesi senza richiedere la presenza fisica nei Paesi Bassi. Gli studi professionali sono specializzati nel supportare i fondatori non residenti attraverso flussi di lavoro digitali sicuri e canali di comunicazione da remoto.
Qual è l'aliquota dell'imposta sul reddito delle società per una Dutch BV nel 2026?
Nel 2026, l'aliquota dell'imposta sul reddito delle società (CIT) è pari al 19% per gli imponibili fino a 200.000 euro. Per la quota di utili eccedente tale soglia, l'aliquota applicabile è del 25,8%. Tali percentuali si applicano all'utile netto d'impresa al netto della deduzione dei costi deducibili e dei crediti d'imposta spettanti. Una tenuta contabile accurata è essenziale per quantificare correttamente la base imponibile e assicurare che la società benefici di tutte le agevolazioni fiscali previste.
Fonti
- ICS Payroll - Servizi di buste paga nei Paesi Bassi
- KVK - Registrazione presso il registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice Civile olandese, persone giuridiche)
- Rijksoverheid - Attività d'impresa
- Belastingdienst - Aliquote dell'imposta sul reddito delle società
- Belastingdienst - Ritenute sul lavoro dipendente (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Sicurezza sociale nei Paesi Bassi
- Belastingdienst - IVA (btw) per gli imprenditori
- Commissione Europea - Norme e aliquote IVA
- IND - Migranti altamente qualificati
- IND - Permesso di soggiorno per start-up
- BOIP - Registrazione di marchi nel Benelux
- WIPO - Sistema di Madrid
- RVO - Attività commerciali internazionali
- Belastingdienst Douane - Dogane
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Normativa e regolamentazione di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |