

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-19 · Last reviewed 2026-08-19
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
I Paesi Bassi rappresentano il punto di ingresso più strategico per i venditori Amazon extra-UE, tuttavia molti perdono migliaia di euro in capitale liquido pagando inutilmente l'IVA all'importazione alla frontiera. Il pagamento anticipato delle imposte sull'IVA all'importazione nei Paesi Bassi per l'e-commerce può limitare gravemente il flusso di cassa, soprattutto in presenza di elevati volumi di merci. La maggior parte dei venditori comprende che la conformità IVA è obbligatoria per evitare la sospensione dell'account Amazon, ma i requisiti tecnici per i soggetti non residenti rimangono spesso poco chiari.
Probabilmente non volete rischiare la crescita della vostra attività a causa di errori normativi o spedizioni bloccate. Questa guida professionale delinea i requisiti previsti per il 2026 per la registrazione IVA nei Paesi Bassi e la conformità di legge. Offriamo un percorso chiaro per consentire ai venditori internazionali di ottenere un codice EORI e un'autorizzazione ex Articolo 23, che permette il differimento dell'IVA all'importazione nella dichiarazione periodica. Seguendo questa lista di controllo procedurale, potrete mantenere la conformità del vostro account Amazon Seller Central, sfruttando al contempo i Paesi Bassi come hub fiscalmente efficiente per le vostre operazioni globali.
Punti chiave
- Scoprite quando lo stoccaggio delle giacenze in un magazzino olandese fa sorgere l'obbligo immediato di registrazione IVA, indipendentemente dal volume totale delle vendite.
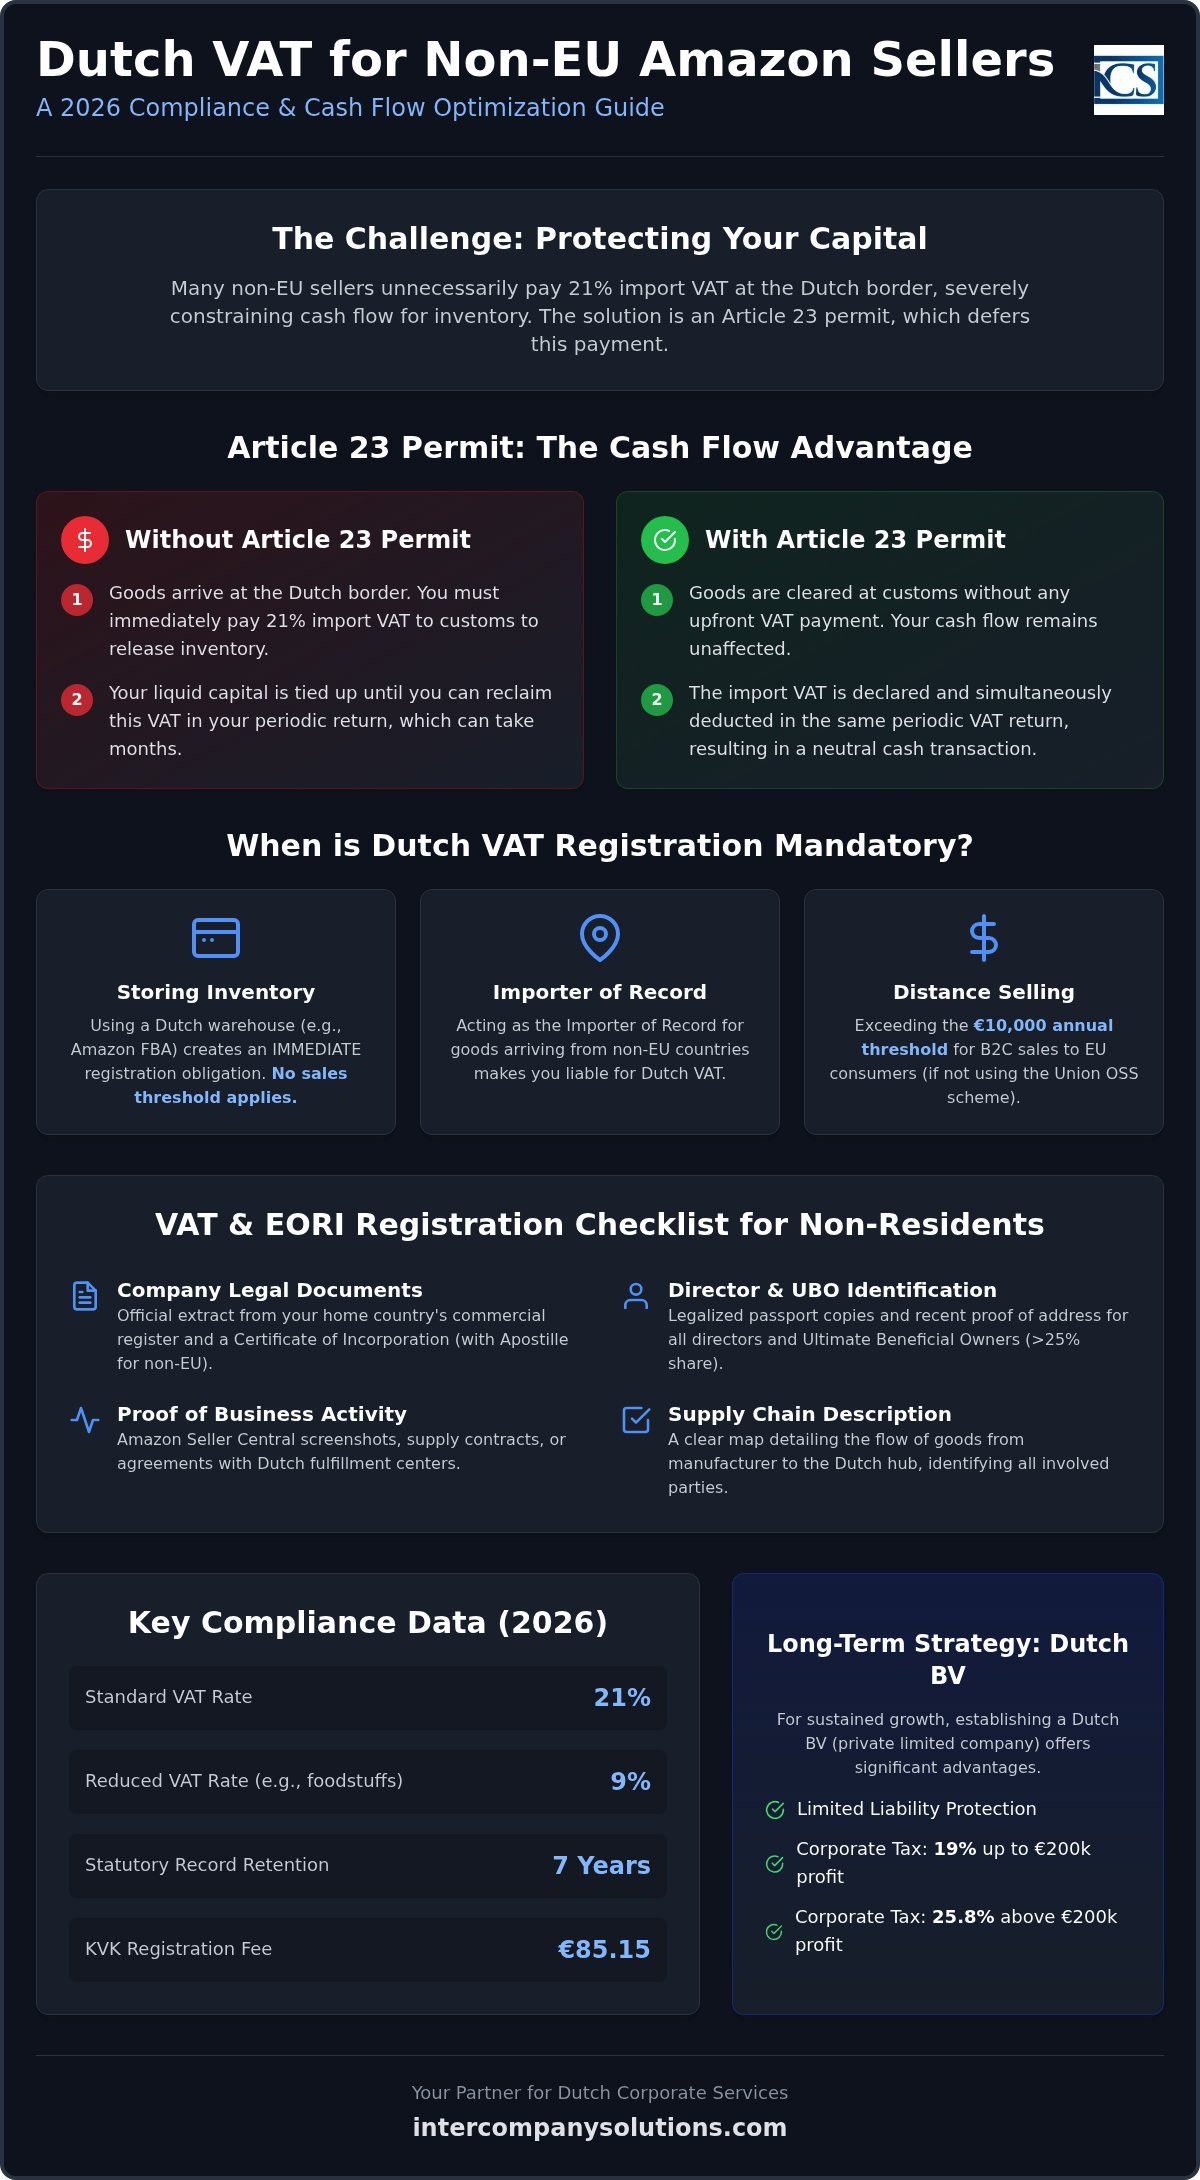
- Scoprite come un'autorizzazione ex Articolo 23 ottimizzi il flusso di cassa differendo i pagamenti dell'IVA all'importazione nei Paesi Bassi per l'e-commerce alla dichiarazione fiscale periodica.
- Individuate la documentazione obbligatoria richiesta per una corretta registrazione IVA ed EORI, inclusi i necessari estratti della Camera di Commercio (KVK).
- Comprendete i termini perentori di trasmissione e l'obbligo di conservazione delle scritture contabili per 7 anni, necessari per mantenere la conformità dell'account Amazon Seller Central.
- Valutate i vantaggi derivanti dalla costituzione di una Dutch BV, tra cui la responsabilità limitata e le aliquote dell'imposta sulle società per il 2026 pari al 19% sugli utili fino a 200.000 €.
Determinazione degli obblighi IVA nei Paesi Bassi per i venditori Amazon
Lo stoccaggio di scorte fisiche entro i confini dei Paesi Bassi genera l'obbligo immediato di registrazione ai fini IVA. A differenza delle vendite a distanza, che seguono soglie specifiche, non esiste un limite minimo di fatturato per lo stoccaggio locale. Se si utilizza Amazon FBA e le proprie merci sono depositate in un centro di evasione ordini olandese, è necessario ottenere un numero di partita IVA olandese prima che avvenga la prima vendita. Questo requisito costituisce un elemento fondamentale del sistema di imposta sul valore aggiunto olandese, garantendo che ogni attività commerciale riguardante l'inventario locale sia documentata per la Belastingdienst.
Amazon Seller Central impone una rigorosa conformità per i suoi marketplace europei. La piattaforma non abiliterà i servizi FBA per il mercato olandese in assenza di un numero di partita IVA verificato. Questo processo di verifica previene la sospensione dell'account e assicura che le procedure di IVA all'importazione nei Paesi Bassi per l'e-commerce vengano seguite correttamente sin dall'inizio. Sarà inoltre necessario distinguere tra le vendite B2C ai consumatori, in cui si applica l'IVA olandese, e le transazioni B2B, in cui il meccanismo di inversione contabile si applica spesso agli acquirenti commerciali dotati di un numero di partita IVA valido.
Scenari di registrazione IVA locale obbligatoria
Specifiche attività operative rendono necessaria la registrazione locale a prescindere dal Paese di origine dell'azienda. I venditori internazionali attivano spesso tali obblighi attraverso tre modalità principali. In primo luogo, la detenzione di scorte in qualsiasi magazzino olandese, sia esso gestito da Amazon o da un fornitore di logistica terzo, richiede un numero locale. In secondo luogo, operare in qualità di importatore registrato (IoR) per merci provenienti da Paesi extra-UE come la Cina o gli Stati Uniti comporta l'assoggettamento all'imposta olandese. In terzo luogo, qualora le vendite B2C transfrontaliere complessive a consumatori dell'UE superino la soglia annua di 10.000 € e non si sia optato per il regime OSS UE, è obbligatorio registrarsi localmente nei Paesi Bassi per tutte le vendite con consegna a clienti olandesi.
Il ruolo del regime One-Stop Shop (OSS) per l'IVA
Il regime OSS dell'Unione semplifica la rendicontazione per le vendite B2C transfrontaliere all'interno dell'UE. Consente ai venditori di presentare un'unica dichiarazione trimestrale per tutte le vendite a distanza anziché registrarsi in ciascuno Stato membro. L'OSS presenta limitazioni significative che i venditori Amazon devono comprendere. Non copre lo stoccaggio locale. Se si stoccano merci in un magazzino olandese per garantire tempi di consegna più rapidi, è comunque necessario un numero di partita IVA olandese locale oltre alla registrazione OSS. È necessario collegare questo specifico numero olandese alle impostazioni fiscali di Amazon per assicurarsi che la piattaforma applichi l'aliquota ordinaria corretta del 21% o l'aliquota ridotta del 9% per categorie specifiche come prodotti alimentari o medicinali. Una corretta sincronizzazione tra le dichiarazioni OSS e le dichiarazioni locali olandesi è necessaria per evitare doppie imposizioni o lacune di conformità.
Checklist: Requisiti per la registrazione IVA nei Paesi Bassi
L'ottenimento di un numero di partita IVA olandese è un processo strutturato che richiede una documentazione precisa per soddisfare i requisiti della Belastingdienst. Per iniziare, è necessario verificare la forma giuridica della propria società. Per le entità olandesi, ciò comporta una visura camerale recente della Camera di Commercio (KVK); per il 2026, la tassa di registrazione KVK è pari a 85,15 €. Le società non residenti devono fornire un estratto ufficiale equivalente del registro delle imprese del proprio Paese di origine. Tale documentazione funge da prova primaria del fatto che l'impresa sia una persona giuridica legittima autorizzata a svolgere attività commerciali nell'ambito del quadro normativo degli obblighi IVA olandesi per gli imprenditori.
Lo sdoganamento per le operazioni di IVA all'importazione nei Paesi Bassi per l'e-commerce è impossibile in assenza di un codice EORI (Economic Operators Registration and Identification) valido. È opportuno richiederlo contestualmente alla registrazione IVA. Inoltre, le autorità fiscali richiedono documenti di riconoscimento per tutti gli amministratori in carica e per qualsiasi titolare effettivo (UBO) che detenga più del 25% delle quote o dei diritti di voto della società. Al fine di dimostrare un intento commerciale attivo, è necessario fornire prove dell'attività di e-commerce. Gli screenshot di Amazon Seller Central che mostrano lo stato dell'account, i contratti di fornitura con i produttori o gli accordi sottoscritti con centri di evasione ordini olandesi sono generalmente sufficienti.
Documentazione per i venditori non residenti
I venditori con sede al di fuori dei Paesi Bassi devono affrontare ulteriori passaggi di verifica. È necessario fornire copie legalizzate dei passaporti e una prova recente di residenza per tutti gli amministratori. Qualora la società sia registrata in una giurisdizione extra-UE, è obbligatorio un certificato di incorporazione munito di apostille. La Belastingdienst richiede inoltre una descrizione dettagliata della catena di fornitura. Questa dovrebbe mappare chiaramente il percorso delle merci dal produttore all'hub olandese, identificando tutte le parti coinvolte nel processo di trasporto e stoccaggio. Una documentazione chiara in questa fase previene ritardi nella fase di registrazione dell'IVA all'importazione nei Paesi Bassi per l'e-commerce.
Registrazione a distanza tramite procura
Gli imprenditori internazionali non devono recarsi nei Paesi Bassi per completare la propria registrazione fiscale. È possibile utilizzare una procura legalizzata per autorizzare un rappresentante a gestire la domanda per proprio conto. Nel 2026, i tempi di elaborazione della Belastingdienst variano solitamente da quattro a sei settimane, a seconda della complessità della pratica. Una volta approvata, si riceveranno due codici distinti. L'Omzetbelastingnummer viene utilizzato per le comunicazioni interne con l'amministrazione finanziaria, mentre il VAT-ID (che inizia con NL) è il numero da utilizzare per le fatture e per le impostazioni fiscali di Amazon. Qualora si necessiti di assistenza nella gestione di questi adempimenti amministrativi, è possibile contattare il nostro team fiscale specializzato per una consulenza.
Vantaggi strategici: Articolo 23 e differimento dell'IVA all'importazione
I Paesi Bassi fungono da principale hub logistico per l'Europa grazie al loro efficiente sistema di differimento d'imposta. Ai sensi dell'Articolo 23 della legge olandese sull'IVA, i venditori possono differire il pagamento dell'imposta all'importazione dal momento dell'ingresso alla dichiarazione periodica IVA. Questo meccanismo elimina efficacemente la necessità di pagamenti anticipati in contanti alla dogana. Per le operazioni di IVA all'importazione nei Paesi Bassi per l'e-commerce, ciò significa che il proprio capitale non resta bloccato sui conti della Belastingdienst in attesa di un rimborso. L'IVA viene invece dichiarata sia a debito che a credito nella medesima dichiarazione, garantendo una posizione di cassa neutrale.
Il codice EORI funge da identificativo doganale, ma è la licenza ex Articolo 23 a concedere il beneficio del differimento. Senza questa specifica autorizzazione, è necessario versare l'aliquota IVA applicabile prima che le merci vengano sdoganate. La maggior parte dei beni di consumo rientra nell'aliquota ordinaria del 21%, sebbene categorie specifiche possano beneficiare di aliquote ridotte. È possibile consultare le aliquote IVA dei Paesi Bassi ufficiali per la propria specifica categoria merceologica, così da verificare l'onere tributario potenziale durante il processo di sdoganamento.
Requisiti di idoneità e rappresentanza fiscale
Le società non residenti sono tenute a nominare un rappresentante fiscale per accedere ai benefici dell'Articolo 23. Tale rappresentante agisce in qualità di intermediario locale e si assume la responsabilità per le dichiarazioni fiscali. Sebbene i soggetti esteri possano presentare domanda, la costituzione di una Dutch BV semplifica spesso la procedura. Una BV locale ha la residenza fiscale nei Paesi Bassi, il che si traduce solitamente in richieste di garanzie o depositi cauzionali inferiori da parte delle autorità tributarie. I nostri servizi contabili e fiscali includono la gestione di tali incarichi di rappresentanza, garantendo la conformità aziendale a tutte le disposizioni di legge e il mantenimento dello status di differimento.
Calcolo dell'impatto finanziario
I vantaggi finanziari risultano particolarmente evidenti nell'importazione di merci ad alto valore. Si consideri una spedizione di prodotti elettronici di consumo con un valore doganale di 200.000 €. In assenza di differimento, sarebbero dovuti 42.000 € di IVA immediatamente all'arrivo al porto di Rotterdam o all'aeroporto di Schiphol. Con una licenza ex Articolo 23, si conservano quei 42.000 € sul proprio conto bancario, consentendo di reinvestirli in pubblicità o in scorte aggiuntive. Questa riduzione del fabbisogno di capitale circolante rappresenta un significativo vantaggio competitivo per i venditori Amazon che espandono le proprie operazioni nell'UE. Per maggiori dettagli sulla procedura di registrazione, si veda la nostra guida sulla registrazione IVA nei Paesi Bassi per le società estere.
Conformità operativa: requisiti di fatturazione e dichiarazione
Il mantenimento della conformità richiede il rigoroso rispetto del ciclo di presentazione trimestrale olandese. È necessario presentare le dichiarazioni IVA entro l'ultimo giorno del mese successivo a ciascun trimestre solare; ad esempio, la scadenza per il primo trimestre è il 30 aprile. Durante questo processo, applicherete l'aliquota ordinaria del 21% alla maggior parte dei beni commerciali, mentre articoli specifici come libri o determinati medicinali beneficiano dell'aliquota ridotta del 9%. Una corretta gestione della documentazione relativa all'IVA all'importazione per l'e-commerce nei Paesi Bassi garantisce che i crediti richiesti in queste dichiarazioni corrispondano ai registri detenuti dalle autorità doganali olandesi.
Standard di fatturazione olandesi per l'e-commerce
Ogni vendita richiede una fattura valida conforme a specifici requisiti di legge. È necessario indicare la partita IVA olandese, i dati del cliente, un numero di fattura univoco e una descrizione chiara dei beni venduti. Quando si trasferiscono scorte tra centri di stoccaggio e logistica nell'UE, si effettuano cessioni intracomunitarie ad aliquota zero. Questi trasferimenti non sono soggetti a IVA, ma devono essere documentati accuratamente nella contabilità aziendale e negli elenchi riepilogativi intracomunitari (EC Sales List). Il servizio di calcolo dell'IVA di Amazon (VCS) può automatizzare gran parte di questa emissione, ma la responsabilità legale dell'accuratezza dei dati finali rimane a vostro carico. Per un approfondimento su questi requisiti tecnici, consultate la nostra guida su Contabilità e-commerce nei Paesi Bassi.
Il Belastingdienst impone un periodo di conservazione dei registri di 7 anni per tutta la documentazione aziendale. Tale obbligo comprende copie digitali di fatture, estratti conto bancari e documenti doganali relativi alle spedizioni. Mantenere questi archivi organizzati è fondamentale, poiché l'amministrazione finanziaria può richiedere una verifica contabile dei registri in qualsiasi momento all'interno di questo intervallo di sette anni. L'archiviazione digitale è consentita a condizione che siano garantite l'integrità e la leggibilità dei dati.
Sanzioni e gestione del rischio
Il contesto dei controlli fiscali nel 2026 è sempre più basato sui dati e improntato alla trasparenza. Le autorità fiscali ricevono ora dati automatizzati sul volume d'affari direttamente da piattaforme come Amazon, in conformità con le direttive UE sullo scambio di dati. Eventuali discrepanze tra le vendite dichiarate e i dati della piattaforma possono innescare verifiche immediate o sanzioni amministrative. I ritardi nella presentazione comportano solitamente sanzioni standard, mentre inesattezze strutturali nelle dichiarazioni IVA possono condurre a controlli più approfonditi. La gestione di questi rischi richiede un approccio proattivo alla tenuta mensile della contabilità e una chiara comprensione dell'interazione tra i report di Amazon e la legislazione fiscale olandese.
Ultima revisione: agosto 2026
Costituzione di una Dutch BV per la crescita a lungo termine su Amazon
La costituzione di una società a responsabilità limitata olandese (Dutch BV) fornisce un solido quadro giuridico per scalare un'attività su Amazon. Oltre al prestigio professionale e alla responsabilità limitata che offre ai fondatori internazionali, una Dutch BV è fiscalmente residente locale. Questo status semplifica l'ottenimento del permesso di cui all'Articolo 23, essenziale per gestire i costi legati all'IVA all'importazione per l'e-commerce nei Paesi Bassi. Per il 2026, le aliquote dell'imposta sul reddito delle società (CIT) sono fissate al 19% per gli utili imponibili fino a 200.000 € e al 25,8% per la quota che supera tale soglia.
La procedura di costituzione è altamente accessibile per gli imprenditori non residenti. Il requisito minimo di capitale sociale è di appena 1 €, e la tassa una tantum di iscrizione presso la KVK è di 85,15 € nel 2026. A differenza della registrazione IVA per non residenti, una Dutch BV richiede un atto costitutivo redatto da un notaio olandese. È inoltre necessario registrare tutti i titolari effettivi (UBO) con una partecipazione superiore al 25% nel registro UBO olandese. In quanto entità olandese, la BV deve conservare i propri registri aziendali per il periodo legale di conservazione di 7 anni, assicurando che tutta la documentazione finanziaria sia disponibile per eventuali verifiche contabili.
Costituzione di una BV rispetto alla registrazione IVA estera
Molti venditori iniziano con una registrazione IVA per soggetti non residenti, ma passano a una persona giuridica a tutti gli effetti con la crescita del fatturato. Una Dutch BV consente l'accesso a conti bancari commerciali locali e a soluzioni olandesi di elaborazione dei pagamenti come iDEAL, in grado di migliorare i tassi di conversione sulla propria vetrina online. Questa transizione comporta la chiusura della registrazione come soggetto non residente e il trasferimento delle impostazioni di Amazon Seller Central alla nuova entità. Il passaggio a una struttura con BV si traduce spesso in condizioni commerciali più vantaggiose con fornitori e partner logistici che preferiscono collaborare con società locali. Potete scoprire di più sulla costituzione di una Dutch BV per determinare se questa struttura sia in linea con i vostri obiettivi di espansione a lungo termine.
Fasi operative per i venditori Amazon
Per garantire un ingresso agevole sul mercato, raccomandiamo la presentazione simultanea delle domande per la costituzione della BV, la partita IVA e il codice EORI. Questo approccio coordinato evita ritardi nella catena di fornitura e assicura che il differimento dell'IVA all'importazione per l'e-commerce nei Paesi Bassi sia attivo prima dell'arrivo della prima spedizione. Se le vostre operazioni richiedono personale locale per lo stoccaggio o l'assistenza clienti, è possibile ricorrere ai servizi di gestione buste paga per garantire la conformità al diritto del lavoro olandese. I fondatori extra-UE non sono tenuti a recarsi nei Paesi Bassi per completare la procedura; l'intera configurazione può essere gestita da remoto tramite procura notarile legalizzata (Power of Attorney). Se siete pronti per iniziare, richiedete una consulenza tramite la nostra pagina di contatto.
Ultima revisione: agosto 2026
Garantire l'ingresso nel mercato olandese per il 2026
La gestione dei requisiti relativi all'IVA all'importazione per l'e-commerce nei Paesi Bassi costituisce una necessità procedurale che offre un chiaro vantaggio competitivo grazie al differimento di cui all'Articolo 23. I venditori internazionali devono conciliare la registrazione immediata ai fini IVA ed EORI con decisioni strutturali di lungo periodo, come la costituzione di una Dutch BV. Il mantenimento della conformità agli obblighi di legge, compresi il periodo di conservazione dei registri di 7 anni e dichiarazioni trimestrali accurate, garantisce che il vostro account Amazon Seller Central rimanga in regola.
Intercompany Solutions è specializzata nell'agevolare questo ingresso per gli imprenditori internazionali. Offriamo consulenza fiscale specialistica per l'e-commerce e competenza nel differimento ai sensi dell'Articolo 23 per ottimizzare il flusso di cassa aziendale. Il nostro team gestisce la costituzione a distanza in 3-5 giorni lavorativi, consentendovi di stabilire una presenza professionale nei Paesi Bassi senza dover viaggiare all'estero. Siamo a vostra disposizione per aiutarvi a gestire questi passaggi amministrativi con rapidità e precisione.
Saremo lieti di supportare la vostra espansione nel mercato e-commerce olandese e di aiutarvi a costruire basi solide per la crescita in Europa.
Ultima revisione: agosto 2026
Domande frequenti
È necessaria una società olandese per ottenere una partita IVA olandese per Amazon?
No, non è necessario costituire una persona giuridica olandese come una BV per ottenere una partita IVA olandese. Le società non residenti possono registrarsi direttamente presso il Belastingdienst come imprenditori esteri. Questa è una prassi comune per i venditori che devono gestire esclusivamente gli obblighi relativi all'IVA all'importazione per l'e-commerce nei Paesi Bassi senza una presenza locale completa. Sebbene la BV non sia obbligatoria, è spesso la scelta preferita da chi desidera un accesso più semplice ai servizi bancari commerciali olandesi o depositi cauzionali inferiori per le licenze di differimento delle importazioni.
Quanto tempo occorre per ottenere una partita IVA nei Paesi Bassi nel 2026?
Nel 2026, i tempi ordinari di elaborazione per la registrazione IVA nei Paesi Bassi per una società non residente variano tra quattro e sei settimane. Queste tempistiche dipendono dalla completezza della documentazione fornita, compresi i documenti di riconoscimento legalizzati e le prove dell'attività commerciale. Se si richiede contestualmente un codice EORI o una licenza di cui all'Articolo 23, queste istanze vengono generalmente gestite in parallelo. I ritardi si verificano spesso qualora le autorità fiscali richiedano ulteriori chiarimenti riguardanti la catena di approvvigionamento o i contratti con i produttori.
Che cos'è la licenza ex Articolo 23 e in che modo agevola i venditori Amazon?
La licenza ex Articolo 23 è un'autorizzazione al differimento che consente di trasferire il pagamento dell'IVA all'importazione dalla frontiera doganale alla dichiarazione IVA periodica. Ciò agevola i venditori Amazon migliorando notevolmente il flusso di cassa, poiché non è necessario versare anticipatamente l'IVA al 21% al momento dello sdoganamento delle merci. L'imposta viene invece annotata contestualmente sia a debito che a credito nella medesima dichiarazione, determinando una posizione finanziaria neutrale per il capitale circolante e la gestione del magazzino.
È possibile richiedere la partita IVA olandese da remoto al di fuori dell'UE?
Sì, è possibile completare l'intera procedura di registrazione IVA da remoto al di fuori dell'Unione Europea. È necessario fornire documenti legalizzati e una procura notarile (Power of Attorney - PoA) a un rappresentante locale che gestirà la domanda presso le autorità fiscali olandesi. Questo canale è concepito appositamente per gli imprenditori internazionali che non dispongono di una sede fisica nei Paesi Bassi. Garantisce il rispetto di tutti i requisiti relativi all'IVA all'importazione per l'e-commerce nei Paesi Bassi senza dover effettuare una visita di persona nel Paese.
Quali sono le aliquote IVA olandesi per il 2026?
Per il 2026, l'aliquota IVA ordinaria nei Paesi Bassi è del 21%, applicabile alla maggior parte dei beni di consumo venduti su Amazon. Un'aliquota ridotta del 9% si applica a categorie specifiche, quali libri, generi alimentari e determinati prodotti farmaceutici. Si applica inoltre un'aliquota dello 0% ai trasporti internazionali e ai beni ceduti verso altri Stati membri dell'UE. Per preservare la conformità, è necessario accertarsi che le impostazioni fiscali di Amazon riflettano fedelmente queste aliquote in base alle specifiche categorie di prodotti commercializzati.
Il codice EORI è diverso dalla partita IVA?
Sì, il codice EORI è distinto dalla partita IVA, sebbene entrambi siano obbligatori per il commercio internazionale. Il codice EORI viene utilizzato specificamente dalle autorità doganali per identificare l'impresa durante le operazioni di importazione ed esportazione di merci. La partita IVA serve per la dichiarazione delle imposte sulle vendite al Belastingdienst e per l'emissione delle fatture ai clienti. Entrambi sono necessari per gestire con successo la catena logistica e la conformità fiscale durante l'importazione di merci nel mercato olandese ai fini di fulfillment.
Cosa succede se vendo su Amazon.nl senza una partita IVA?
Vendere su Amazon.nl senza una partita IVA verificata comporterà la sospensione immediata dell'account venditore. Amazon ha l'obbligo di legge di verificare lo status fiscale dei venditori al fine di prevenire le frodi IVA all'interno dell'UE. Se intendete utilizzare Fulfillment by Amazon (FBA) e stoccare merci in un magazzino olandese, non sarà possibile attivare questi servizi finché la partita IVA non sarà caricata e verificata. Ciò garantisce che tutte le vendite siano correttamente assoggettate a imposta sin dalla prima transazione effettuata.
Fonti
- KVK - Registrazione presso il registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (BV)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Imprenditoria
- Belastingdienst - Aliquote dell'imposta sulle società
- Belastingdienst - IVA (BTW) per imprenditori
- Commissione europea - Norme e aliquote IVA
- ICS Payroll - Servizi di gestione paghe nei Paesi Bassi
- Belastingdienst - Ritenute alla fonte e imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e normative di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |