


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-30 · Last reviewed 2026-08-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Osnivanje nizozemske podružnice može se činiti učinkovitom strategijom ulaska, no za mnoga međunarodna društva nepostojanje zasebnog štita od odgovornosti izlaže matično društvo lokalnim dugovima i pravnim zahtjevima. U 2026. godini osnivanje ovisnog društva u Nizozemskoj u obliku društva s ograničenom odgovornošću (Dutch BV) ostaje najučinkovitija metoda za izolaciju rizika i osiguravanje dugoročne regulatorne stabilnosti. Vjerojatno ste upoznati sa strateškim položajem zemlje u EU-u, no specifični administrativni rokovi za registraciju za PDV i usklađenost s porezom na dobit (CIT) zahtijevaju pažljivo planiranje.
Ovaj članak nudi profesionalnu analizu pravnih, fiskalnih i administrativnih zahtjeva za vaš nizozemski poslovni nastan. Pružit ćemo jasan okvir za donošenje odluke pri odabiru između društva Dutch BV i podružnice, uz detaljan prikaz poreznih pragova za 2026. godinu, uključujući stopu poreza na dobit od 19% za dobit do 200.000 €. Također ćete pronaći provjereni put za osnivanje na daljinu putem ovjerene punomoći, što omogućuje osnivanje bez potrebe za međunarodnim putovanjem. Obuhvatit ćemo sve, od naknade za registraciju pri KVK u iznosu od 85,15 € i vremenskog okvira od šest do osam tjedana za registraciju za PDV za subjekte u stranom vlasništvu, do ažurirane bankarske infrastrukture u kojoj Rabobank služi kao kućna banka za Belastingdienst.
Ključni zaključci
- Procijenite prednosti u pogledu odgovornosti koje Dutch BV ima u odnosu na podružnicu kako biste osigurali da strano matično društvo ostane pravno zaštićeno od lokalnih obveza.
- Iskoristite postupak s ovjerenom punomoći za osnivanje ovisnog društva u Nizozemskoj kako biste dovršili postupak osnivanja bez potrebe za međunarodnim putovanjem.
- Uskladite svoje porezno planiranje s poreznim standardima za 2026. godinu, uključujući stopu poreza na dobit od 19% za dobit do 200.000 € i ograničenje odbitka kamata na 24,5% EBITDA-e.
- Uzmite u obzir administrativne rokove i troškove, kao što su naknada za registraciju pri KVK od 85,15 € i rok od 6 do 8 tjedana za podnošenje zahtjeva za PDV za subjekte u stranom vlasništvu.
- Održavajte regulatornu usklađenost primjenom obveznih pisanih ugovora o radu te pridržavanjem nizozemskih zahtjeva vezanih uz socijalno osiguranje i bolovanja.
Strateški kontekst ulaska na nizozemsko tržište u 2026.
Nizozemska nastavlja učvršćivati svoj položaj vodećeg europskog središta, zauzimajući 8. mjesto među najinovativnijim svjetskim gospodarstvima prema izvješću Svjetske organizacije za intelektualno vlasništvo (WIPO) za 2025. godinu. Za međunarodne korporacije, osnivanje ovisnog društva u Nizozemskoj nudi stabilno okruženje za rast kapitala i smanjenje rizika. Trenutačna investicijska klima pomaknula se prema subjektima koji su 100% digitalno spremni, gdje se administrativna učinkovitost stavlja ispred fizičke birokracije. Ovaj razvoj omogućuje brz ulazak na tržište uz održavanje visokih standarda regulatorne usklađenosti. To je strateški potez za tvrtke koje žele uspostaviti snažnu prisutnost u europodručju uz korištenje prednosti zakonodavnog okvira naklonjenog poslovanju.
Inovacije i obrazovanje kao pokretači širenja
Pristup visokokvalificiranoj radnoj snazi primarni je čimbenik za korporativno širenje. Nizozemska trenutno drži 3. mjesto u svijetu po obrazovanju, što osigurava stalan dotok specijaliziranih talenata za sektore tehnologije, financija i zdravstva. Uz stopu poznavanja engleskog jezika od 93% među lokalnim stanovništvom, zemlja djeluje kao primarna ulazna točka za tvrtke izvan EU-a koje ulaze u Europsku uniju. Ova jezična sposobnost smanjuje operativne poteškoće i pojednostavljuje integraciju međunarodnih upravljačkih timova. Lokalna infrastruktura, uključujući logistiku svjetske klase i digitalnu povezanost, pruža nužan okvir za skaliranje nizozemskog društva s ograničenom odgovornošću (Dutch BV) diljem kontinenta. Ovi čimbenici zajedno stvaraju ekosustav koji podržava globalno skaliranje za poduzetnike izvan EU-a kojima je potrebna pouzdana baza za međunarodnu trgovinu.
Pristupačnost na daljinu za strane ulagače
Suvremeno korporativno upravljanje u Nizozemskoj u potpunosti je normaliziralo upravljanje poslovanjem na daljinu unutar trgovačkog registra. Strani ulagači ne moraju boraviti u zemlji kako bi održavali usklađen poslovni subjekt ili nadzirali svakodnevno poslovanje. Nizozemska gospodarska komora (KVK) i porezna tijela pojednostavnili su svoje sustave kako bi podržali prekogranično digitalno upravljanje za 2026. godinu. Za osnivače nerezidente standardni postupak uključuje legaliziranu punomoć (PoA), koja javnom bilježniku omogućuje potpisivanje osnivačkog akta u njihovo ime. Ovaj postupak uklanja potrebu za međunarodnim putovanjem tijekom faze osnivanja.
Specijalizirana društva djeluju kao ključni most između lokalnog nizozemskog prava i globalnih operativnih potreba. Ovi posrednici osiguravaju da svaki korak, od početne pripreme dokumenata do konačne registracije za PDV, udovoljava regulatornim standardima za 2026. godinu. Odabir osnivanja društva Dutch BV putem profesionalnog partnera omogućuje poduzetnicima da se usredotoče na tržišnu strategiju, dok se tehnički zahtjevi pravnog osnivanja rješavaju s proceduralnom jasnoćom. Ovaj pristup usmjeren na poslovanje na daljinu osigurava brz i pravno valjan ulazak na tržište, pružajući provjeren put za globalnu mobilnost.
Usporedba struktura: nizozemska podružnica u odnosu na ovisno društvo (BV)
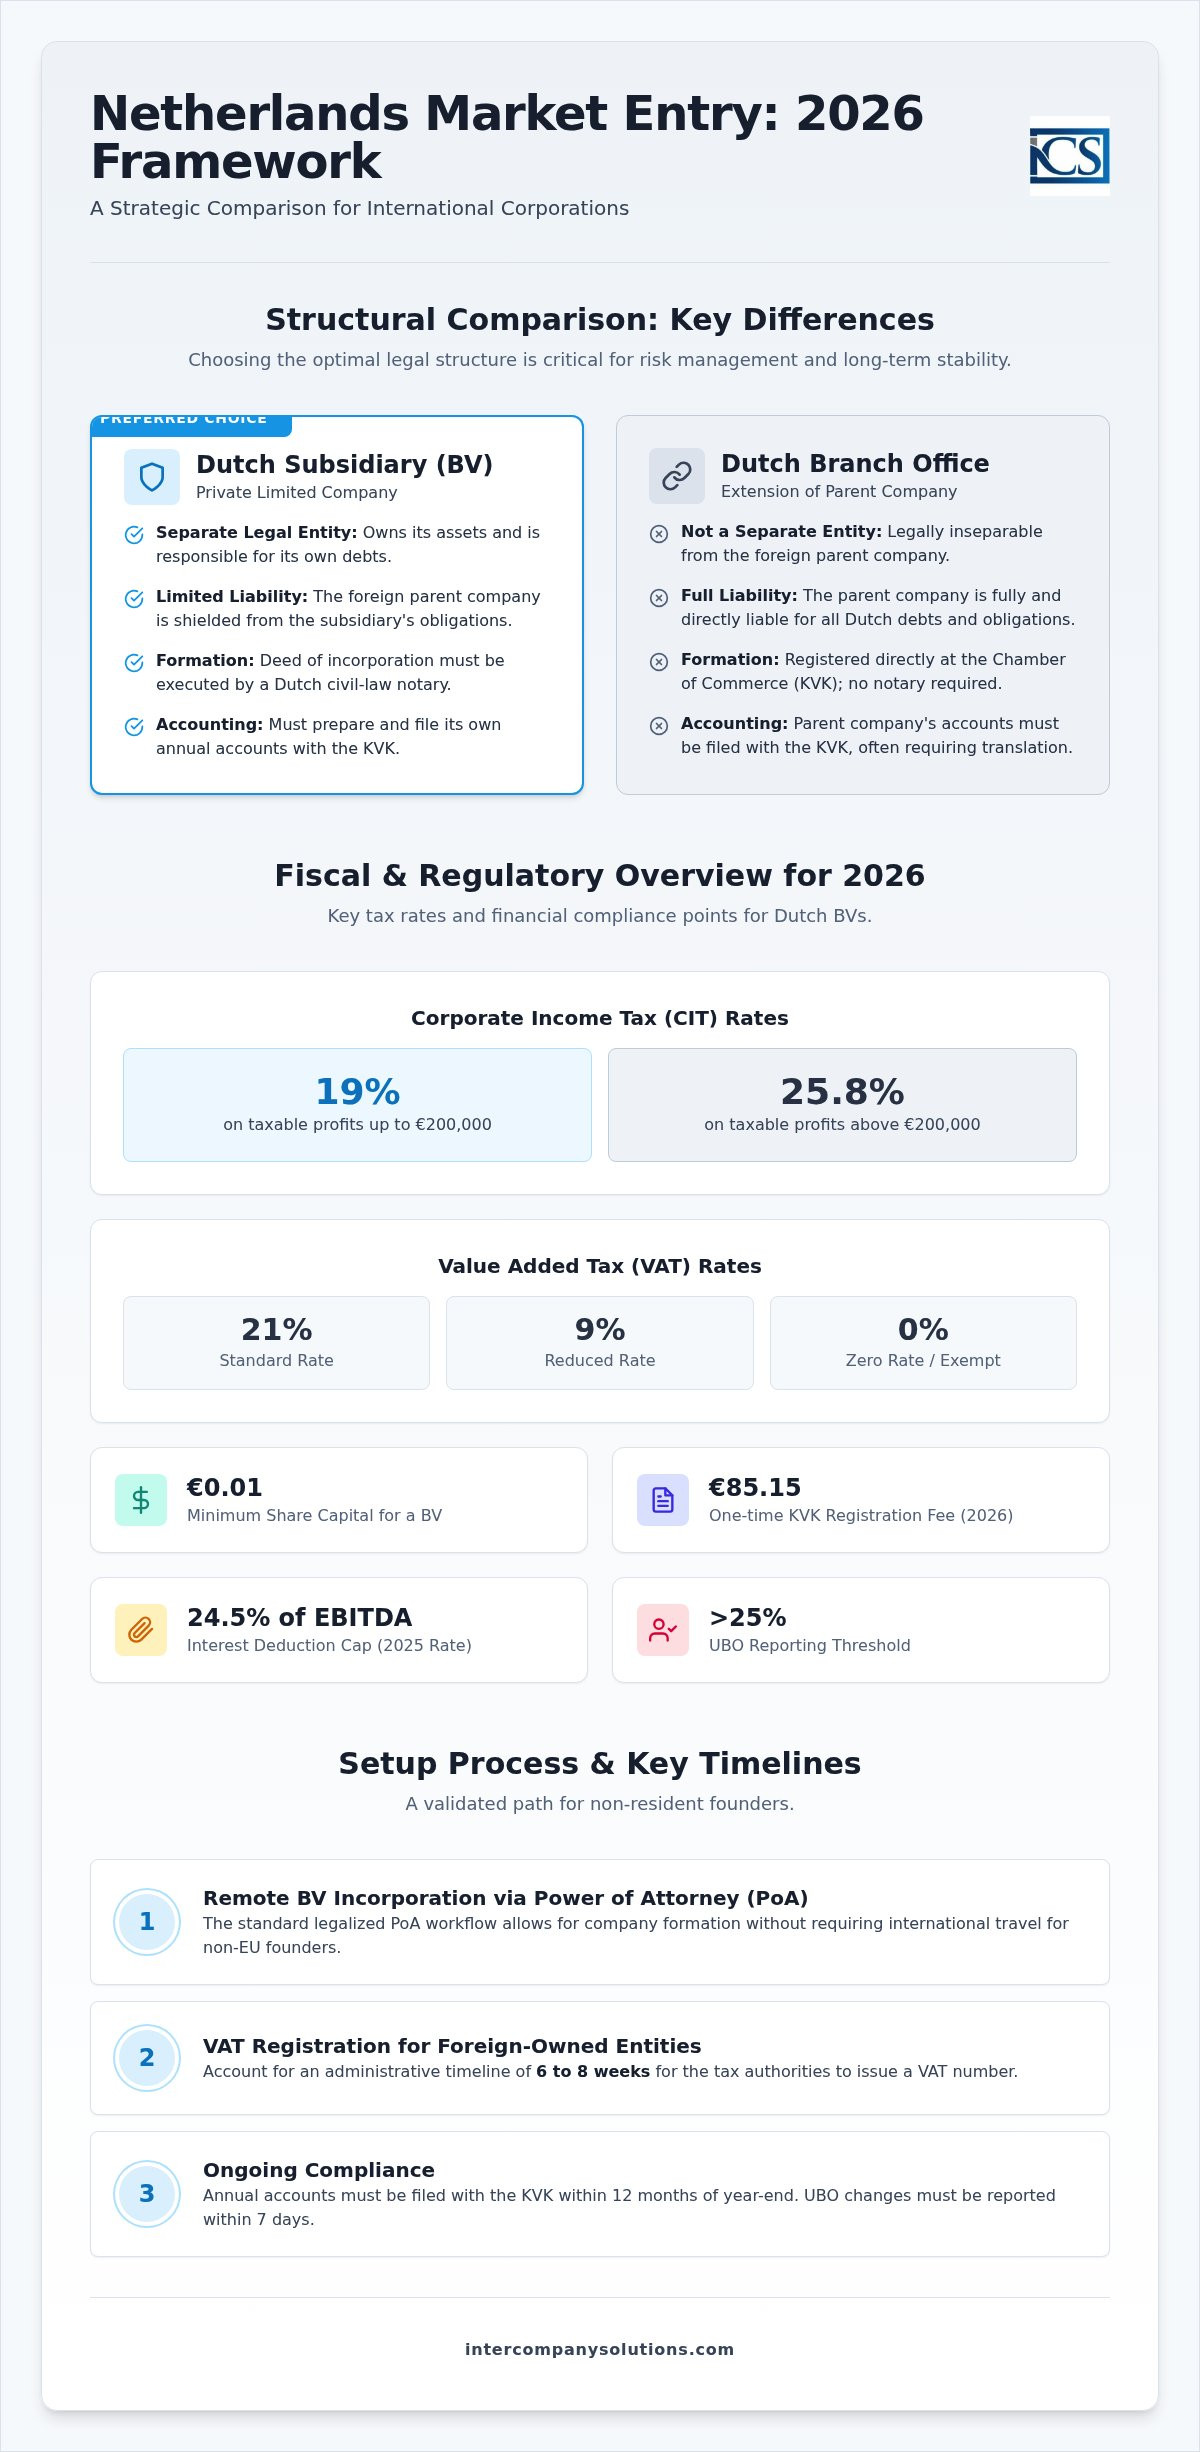
Odabir pravnog okvira zahtijeva jasan izbor između podružnice i ovisnog društva. Podružnica je pravno neodvojiva od inozemnog matičnog društva; ona prema nizozemskom pravu nema zasebnu pravnu osobnost. Posljedično, matično društvo je izravna ugovorna strana u svim nizozemskim transakcijama te odgovara za sve obveze. S druge strane, osnivanje nizozemskog društva s ograničenom odgovornošću (BV) stvara zasebnu pravnu osobu. Ovaj subjekt posjeduje vlastitu imovinu i odgovara za vlastite dugove. Ovo strukturno razdvajanje primarni je razlog zašto međunarodna društva preferiraju model ovisnog društva za europske operacije.
| Obilježje | Nizozemska podružnica | Nizozemsko ovisno društvo (BV) |
|---|---|---|
| Pravni status | Produženi dio matičnog društva | Zasebna pravna osoba |
| Odgovornost | Matično društvo u potpunosti odgovara | Ograničena na imovinu ovisnog društva |
| Registracija | Registrirano pri KVK (bez javnog bilježnika) | Akt potvrđen od strane nizozemskog javnog bilježnika |
| Računovodstvo | Financijski izvještaji matičnog društva podnose se pri KVK | Lokalni financijski izvještaji podnose se pri KVK |
| Upravljanje | Pod kontrolom uprave matičnog društva | Lokalna uprava ili uprava matičnog društva |
Izolacija odgovornosti i rizika
Model ovisnog društva djeluje kao pravni vatrozid. Budući da je BV zasebna osoba, matično društvo u pravilu ne odgovara za dugove ili ugovorna neispunjenja ovisnog društva. Ova je izolacija ključna pri sklapanju lokalnih ugovora ili zapošljavanju osoblja jer sprječava da nizozemske obveze utječu na globalnu bilancu matičnog društva. Prema portalu business.gov.nl, podružnica ne pruža takvu zaštitu, ostavljajući globalnu imovinu matičnog društva izloženom nizozemskim vjerovnicima. Za osnivanje društva Dutch BV, minimalni temeljni kapital iznosi 0,01 €, no zaštita koju pruža matičnom društvu je znatna.
Operativna vjerodostojnost i lokalna prisutnost
Percepcija tržišta često daje prednost obliku BV u odnosu na inozemnu podružnicu. Osnivanje lokalnog subjekta signalizira dugoročnu predanost regiji, što je presudan čimbenik za nizozemske banke, dobavljače i klijente. Samostalnim subjektima često je jednostavnije ishoditi PDV brojeve i uspostaviti lokalne bankarske odnose. Dok podružnica mora podnijeti globalne financijske izvještaje matičnog društva Gospodarskoj komori (KVK), ovisno društvo podnosi samo svoje lokalne godišnje financijske izvještaje. Time se čuva povjerljivost šireg financijskog položaja matičnog društva. Agencija Netherlands Foreign Investment Agency naglašava da je BV standardni instrument za međunarodnu trgovinu zbog svoje jasne strukture upravljanja i profila rizika. Ako vam je potrebna detaljna procjena ovih struktura, možete zatražiti analizu strukture od naših savjetnika.
Posljednji pregled: kolovoz 2026.
Porezna i regulatorna usklađenost za ovisna društva
Poslovanje pravne osobe pod nizozemskom jurisdikcijom zahtijeva strogo pridržavanje specifičnih poreznih pragova i rokova izvještavanja. Za poreznu godinu 2026., porez na dobit (CIT) primjenjuje se po stopi od 19% na oporezivu dobit do 200.000 €. Svaka dobit koja premašuje taj iznos oporezuje se po stopi od 25,8%. Pored osnovnih stopa, Nizozemska primjenjuje ograničenje odbitka kamata kako bi spriječila prekomjerno financiranje dugom; ovo ograničenje postavljeno je na 24,5% EBITDA-e društva. Ovi su podaci ključni za fazu financijskog planiranja prilikom osnivanja podružnice u Nizozemskoj, budući da određuju neto profitabilnost lokalnog poslovanja.
Usklađenost s porezom na dodanu vrijednost (PDV) još je jedan kritičan administrativni stup. Standardna stopa PDV-a iznosi 21%, dok se snižene stope od 9% i 0% primjenjuju na određene kategorije dobara i usluga. Za BV-ove u stranom vlasništvu, postupak registracije za PDV obično traje šest do osam tjedana. Tijekom tog razdoblja porezna tijela provode detaljnu provjeru planiranih aktivnosti i ekonomske prisutnosti društva. Od 1. svibnja 2026. Rabobank djeluje kao matična banka za Belastingdienst, posredujući u svim namirivanjima i povratima poreza na dobit. Točnost u ovim početnim prijavama od ključne je važnosti kako bi se izbjegla kašnjenja u operativnoj spremnosti.
Porez na dobit i poticaji
Nizozemski porezni sustav uključuje mehanizme za sprječavanje dvostrukog oporezivanja i privlačenje međunarodnih talenata. Izuzeće udjela (Participation Exemption) vitalna je značajka za ovisna društva, jer općenito izuzima dividende i kapitalne dobitke ostvarene od kvalificiranih ovisnih društava od nizozemskog CIT-a. To omogućuje učinkovito kretanje kapitala unutar globalne korporativne strukture. Uz to, Nizozemska nudi 30% poreznu olakšicu (30% ruling) za kvalificirane međunarodne zaposlenike. Za 2026. godinu, minimalni uvjet oporezive plaće za ovu olakšicu iznosi 48.013 €, odnosno 36.497 € za zaposlenike mlađe od 30 godina s priznatom diplomom magistra. Naknada od 30% ograničena je na plaću od 262.000 €. Upravljanje ovim poticajima zahtijeva precizne usluge obračuna plaća i upravljanja osobljem kako bi se osiguralo ispunjavanje i održavanje svih pragova.
Obveze izvještavanja i vođenja evidencije
Transparentnost i čuvanje podataka obvezni su prema nizozemskom zakonu. Sva korporativna dokumentacija mora se čuvati najmanje sedam godina, iako se to razdoblje produljuje na deset godina za dokumente koji se odnose na nekretnine. Zahtjevi vezani uz stvarnog vlasnika (UBO) primjenjuju se na svakog pojedinca koji drži udio veći od 25% u subjektu. Sve promjene u UBO registru moraju se prijaviti u roku od sedam dana radi očuvanja usklađenosti. Konačno, svako ovisno društvo mora podnijeti svoja godišnja financijska izvješća Trgovačkoj komori (KVK) u roku od 12 mjeseci od završetka financijske godine. Nepoštivanje ovih rokova može rezultirati administrativnim novčanim kaznama i potencijalnom osobnom odgovornošću direktora.
Zadnji pregled: kolovoz 2026.
Radni tijek osnivanja na daljinu korak po korak
Postupak osnivanja podružnice u Nizozemskoj osmišljen je radi učinkovitosti, posebno za međunarodne osnivače koji ne mogu putovati. Primarni radni tijek usredotočen je na smjer legalizirane punomoći (PoA). To omogućuje nizozemskom javnom bilježniku izvršenje akta o osnivanju bez fizičke prisutnosti osnivača. Na početku morate podnijeti detaljan kontrolni popis zajedno s identifikacijskim dokumentima za sve direktore i dioničare. Ti dokumenti obično zahtijevaju legalizaciju i apostille kako bi ih nizozemska tijela priznala. Ovaj pristup osnivanja na daljinu standard je za osnivače izvan EU-a, budući da digitalno video osnivanje nije standardni postupak za registracije nerezidenata.
Pravna dokumentacija i javnobilježnički akti
U Nizozemskoj građanskopravni javni bilježnik mora izvršiti akt o osnivanju za svaki Dutch BV i NV. To je zakonski zahtjev koji osigurava zakonitost osnivanja društva. Za strane korporativne dioničare morat ćete dostaviti izvadak iz vašeg lokalnog sudskog/trgovačkog registra i potvrdu o ovlaštenim osobama (certificate of incumbency). Ti dokumenti moraju biti propisno legalizirani kako bi se dokazale ovlasti osobe koja potpisuje PoA. Javni bilježnik također sastavlja statut (Articles of Association), koji definira interne propise društva, njegov naziv, statutarno sjedište i korporativni predmet poslovanja. Nakon što javni bilježnik izvrši akt, društvo službeno postoji kao zasebna pravna osoba s minimalnim temeljnim kapitalom od samo 0,01 €.
Registracija pri KVK i poreznom tijelu
Nakon potpisivanja akta, društvo se mora registrirati u nizozemskom trgovačkom registru (Handelsregister) kojim upravlja Gospodarska komora (KVK). Za 2026. godinu jednokratna naknada za registraciju pri KVK iznosi 85,15 €. Ovom registracijom generira se vaš KVK broj, koji je ključan za otvaranje bankovnih računa i potpisivanje komercijalnih ugovora. To je jedinstveni identifikator koji potvrđuje status vašeg pravnog subjekta na lokalnom tržištu. Nakon registracije pri KVK, subjekt mora zatražiti identifikacijske brojeve za porez na dobit i PDV od Belastingdienst. Sva porezna poravnanja i povrati obrađuju se putem banke Rabobank, koja djeluje kao matična banka Belastingdienst od 1. svibnja 2026. godine.
Za društva BV u stranom vlasništvu postupak registracije za PDV obično traje od šest do osam tjedana. Ako vaše ovisno društvo namjerava uvoziti ili izvoziti robu izvan EU-a, morate zatražiti i EORI broj. Ovaj korak ključan je za carinjenje i međunarodnu trgovinu. Upravljanje ovim administrativnim razinama zahtijeva strukturiran pristup osnivanju poduzeća u Nizozemskoj kako bi se osiguralo da se ne propuste rokovi i da subjekt postane potpuno operativan u očekivanom vremenskom okviru.
Zadnji pregled: kolovoz 2026.
Trendovi zapošljavanja i obračuna plaća za nizozemska ovisna društva
Poslovanje u Nizozemskoj zahtijeva strogo pridržavanje lokalnih zakona o radu, koji nalažu pisani ugovor o radu za svakog zaposlenika. Od 1. srpnja 2026. zakonska minimalna satnica za zaposlenike u dobi od 21 godine i starije iznosi 14,99 € prema business.gov.nl. Poslodavci su odgovorni za obustavu poreza na dohodak od nesamostalnog rada i doprinosa za socijalno osiguranje, pri čemu je maksimalna godišnja osnovica plaće za socijalno osiguranje za 2026. godinu utvrđena na 79.409 €. Uz to, nizozemski zakon zahtijeva od poslodavaca isplatu naknade za bolovanje do 104 tjedna u iznosu od najmanje 70% plaće zaposlenika, što iziskuje snažno financijsko planiranje upravljanja radnom snagom.
Zapošljavanje visokokvalificiranih migranata
Za zapošljavanje stručnih talenata izvan Europske unije, društvo mora steći status priznatog sponzora od strane Imigracijske i naturalizacijske službe (IND). Za poreznu godinu 2026., uvjeti u pogledu bruto mjesečne plaće za vizu za visokokvalificirane migrante (HSM) iznose 5.942 € za migrante u dobi od 30 godina i starije, te 4.357 € za mlađe od 30 godina. Ovaj status omogućuje ubrzanu obradu viza, koja obično traje od dva do četiri tjedna. Stjecanje statusa priznatog sponzora strateški je zahtjev za subjekte koji se oslanjaju na međunarodnu stručnost kako bi zadržali konkurentsku prednost na europskom tržištu.
Usklađenost s obvezama poslodavca
Pravilo od 30% služi kao primarni poticaj za privlačenje međunarodnog osoblja, iako podliježe specifičnim gornjim granicama i pragovima. U 2026. godini neoporeziva naknada od 30% primjenjuje se samo na plaće do najviše 262.000 € prema belastingdienst.nl. Da bi se kvalificirao, oporeziva plaća zaposlenika mora dosegnuti minimalni prag od 48.013 €, odnosno 36.497 € za osobe mlađe od 30 godina s odgovarajućom magistarskom diplomom. Mogućnost da korisnici pravila od 30% odaberu djelomični status poreznog nerezidenta ukinuta je 2025. godine; prijelazne mjere za postojeće korisnike zaključit će se 31. prosinca 2026.
Upravljanje ovim mjesečnim ciklusima izvještavanja i osiguravanje usklađenosti sa sektorskim mirovinskim fondovima temeljna je komponenta usluga obračuna plaća i zapošljavanja. Sva poravnanja poreza na plaće moraju se obrađivati putem banke Rabobank, koja služi kao matična banka za Belastingdienst od 1. svibnja 2026. Društva su zakonski obvezna čuvati evidenciju o plaćama i korporativnu dokumentaciju sedam godina kako bi se osigurala potpuna transparentnost tijekom mogućih revizija od strane nizozemskih poreznih tijela.
Zadnji pregled: kolovoz 2026.
Strateška provedba vašeg ulaska na nizozemsko tržište
Ulazak na nizozemsko tržište 2026. godine zahtijeva ravnotežu pravne preciznosti i fiskalne predvidivosti. Odabir BV strukture osigurava da vaše matično društvo ostane zaštićeno od lokalnih obveza uz istodobno uspostavljanje vjerodostojne prisutnosti u europodručju. Trenutačno regulatorno okruženje zahtijeva strogo pridržavanje pragova poreza na dobit (CIT) i izvještavanja o stvarnim vlasnicima (UBO). Osnivanje ovisnog društva u Nizozemskoj putem punomoći na daljinu omogućuje vam dovršetak ovih složenih postupaka bez potrebe za međunarodnim putovanjem.
Intercompany Solutions pruža strukturiran put ulaska s rokom od 3-5 radnih dana za početno osnivanje. Naša stručnost u osnivanju na daljinu putem punomoći osigurava da vaša identifikacija i dokumentacija ispunjavaju sve javnobilježničke standarde. Svoju proceduralnu jasnoću podupiremo stopostotnim jamstvom zadovoljstva kako bismo pružili pouzdanost koju vaše međunarodno širenje zahtijeva.
Nizozemska ostaje vodeći izbor za globalno širenje poslovanja. S odgovarajućim administrativnim okvirom, vaš nizozemski subjekt pozicioniran je za dugoročni rast i stabilnost.
Posljednji pregled: kolovoz 2026.
Često postavljana pitanja
Koliki je minimalni temeljni kapital potreban za nizozemsko ovisno društvo?
Minimalni temeljni kapital za nizozemsko privatno društvo s ograničenom odgovornošću (BV) iznosi 0,01 €. Ovaj niski prag uveden je kako bi se smanjile financijske prepreke za međunarodne poduzetnike koji žele ući na tržište. Prilikom osnivanja ovisnog društva u Nizozemskoj, morate definirati vrijednost udjela u osnivačkom aktu. Iako je zakonski minimum nominalan, možete odabrati veći iznos koji odražava početne potrebe društva za financiranjem ili opseg poslovanja.
Mogu li osnovati nizozemsko ovisno društvo na daljinu bez posjeta Nizozemskoj?
Cijeli postupak osnivanja možete dovršiti na daljinu korištenjem legalizirane punomoći (Power of Attorney - PoA). Ova metoda omogućuje nizozemskom javnom bilježniku izvršenje akta o osnivanju u vaše ime bez potrebe za vašom fizičkom prisutnošću u zemlji. Morat ćete potpisati osnivačke dokumente i dati ih legalizirati ili ovjeriti apostilleom u svojoj matičnoj jurisdikciji. To je standardni postupak za nerezidentne osnivače koji žele učinkovito osnovati pravni subjekt.
Koje su stope poreza na dobit za nizozemska ovisna društva u 2026. godini?
U 2026. godini stopa poreza na dobit (CIT) iznosi 19% na oporezivu dobit do 200.000 €. Za dobit koja prelazi ovaj prag, stopa se povećava na 25,8%. Također je potrebno uzeti u obzir ograničenje odbitka kamata, koje iznosi 24,5% EBITDA-e. Sva porezna namirenja obično se obrađuju putem Rabobanka, koji služi kao službena matična banka za nizozemsku poreznu upravu (Belastingdienst) od 1. svibnja 2026. godine.
Koliko traje postupak registracije za PDV za subjekt u stranom vlasništvu?
Postupak registracije za PDV za subjekte u stranom vlasništvu obično traje između šest i osam tjedana. Ovaj rok započinje nakon što se društvo registrira u Gospodarskoj komori (KVK). Porezna tijela provode provjeru kako bi potvrdila planirane aktivnosti društva i lokalnu ekonomsku prisutnost (substance). Budući da ne možete tražiti povrat niti obračunavati PDV dok se registracija ne dovrši, od ključne je važnosti uzeti u obzir ovaj administrativni vremenski okvir pri planiranju početnih poslovnih operacija u Nizozemskoj.
Je li mi potreban lokalni direktor za registraciju ovisnog društva u Nizozemskoj?
Nizozemski zakon ne zahtijeva imenovanje lokalnog rezidentnog direktora za registraciju ovisnog društva. I direktori i dioničari mogu biti strane fizičke ili pravne osobe. Međutim, održavanje lokalne prisutnosti često je korisno za poreznu ekonomsku prisutnost (substance) i može pojednostaviti postupak otvaranja poslovnog bankovnog računa. Iako je upravljanje na daljinu dopušteno, društvo mora imati važeću nizozemsku poslovnu adresu i ispunjavati sve lokalne obveze podnošenja prijava i usklađenosti.
Koja je razlika između nizozemske podružnice i Dutch BV?
Dutch BV je zaseban pravni subjekt, dok je podružnica dio inozemnog matičnog društva. Prilikom osnivanja ovisnog društva u Nizozemskoj u obliku BV-a, odgovornost matičnog društva ograničena je na imovinu ovisnog društva. U strukturi podružnice, matično društvo ostaje u potpunosti odgovorno za sve nizozemske dugove i pravne zahtjeve. Ova razlika čini BV preferiranim instrumentom za međunarodna poduzeća koja žele izolirati rizik i uspostaviti vjerodostojnost.
Kolika je naknada za registraciju pri KVK-u za novo društvo u 2026. godini?
Jednokratna naknada za registraciju pri nizozemskoj Gospodarskoj komori (KVK) iznosi 85,15 € u 2026. godini. Ova se naknada plaća kada javni bilježnik registrira društvo u trgovački registar (Handelsregister). Nakon uplate, KVK izdaje jedinstveni registracijski broj koji je obvezan za sve službene poslove, uključujući potpisivanje komercijalnih ugovora i podnošenje zahtjeva za porezne brojeve. Ova registracija potvrđuje pravno postojanje subjekta i obvezan je korak u postupku osnivanja nizozemskog društva.
Sources
- ICS Payroll - nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (nizozemski Građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - Porez na dodanu vrijednost (BTW) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- IND - Visokokvalificirani migrant
- IND - Dozvola boravka za start-up
- De Nederlandsche Bank - Nadzor
- AFM - Odobrenja za rad i registri
- BOIP - Registracija žiga u Beneluksu
- WIPO - Madridski sustav
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- Sud EU-a, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |