


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-20 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Nizozemska ostaje primarno odredište za globalno širenje, ali administrativni postupak ulaska u 2026. godini nagrađuje tehničku preciznost u odnosu na komercijalnu strategiju. Većina međunarodnih poduzetnika smatra prijelaz s domaćih propisa na nizozemsko trgovačko pravo izazovnim, posebno pri razlikovanju postupaka registracije za subjekte iz EU-a i one izvan EU-a. Ispunjavanje uvjeta za otvaranje poslovanja u Nizozemskoj zahtijeva točno razumijevanje lokalnih protokola kako bi se izbjegla kašnjenja ili administrativne novčane kazne.
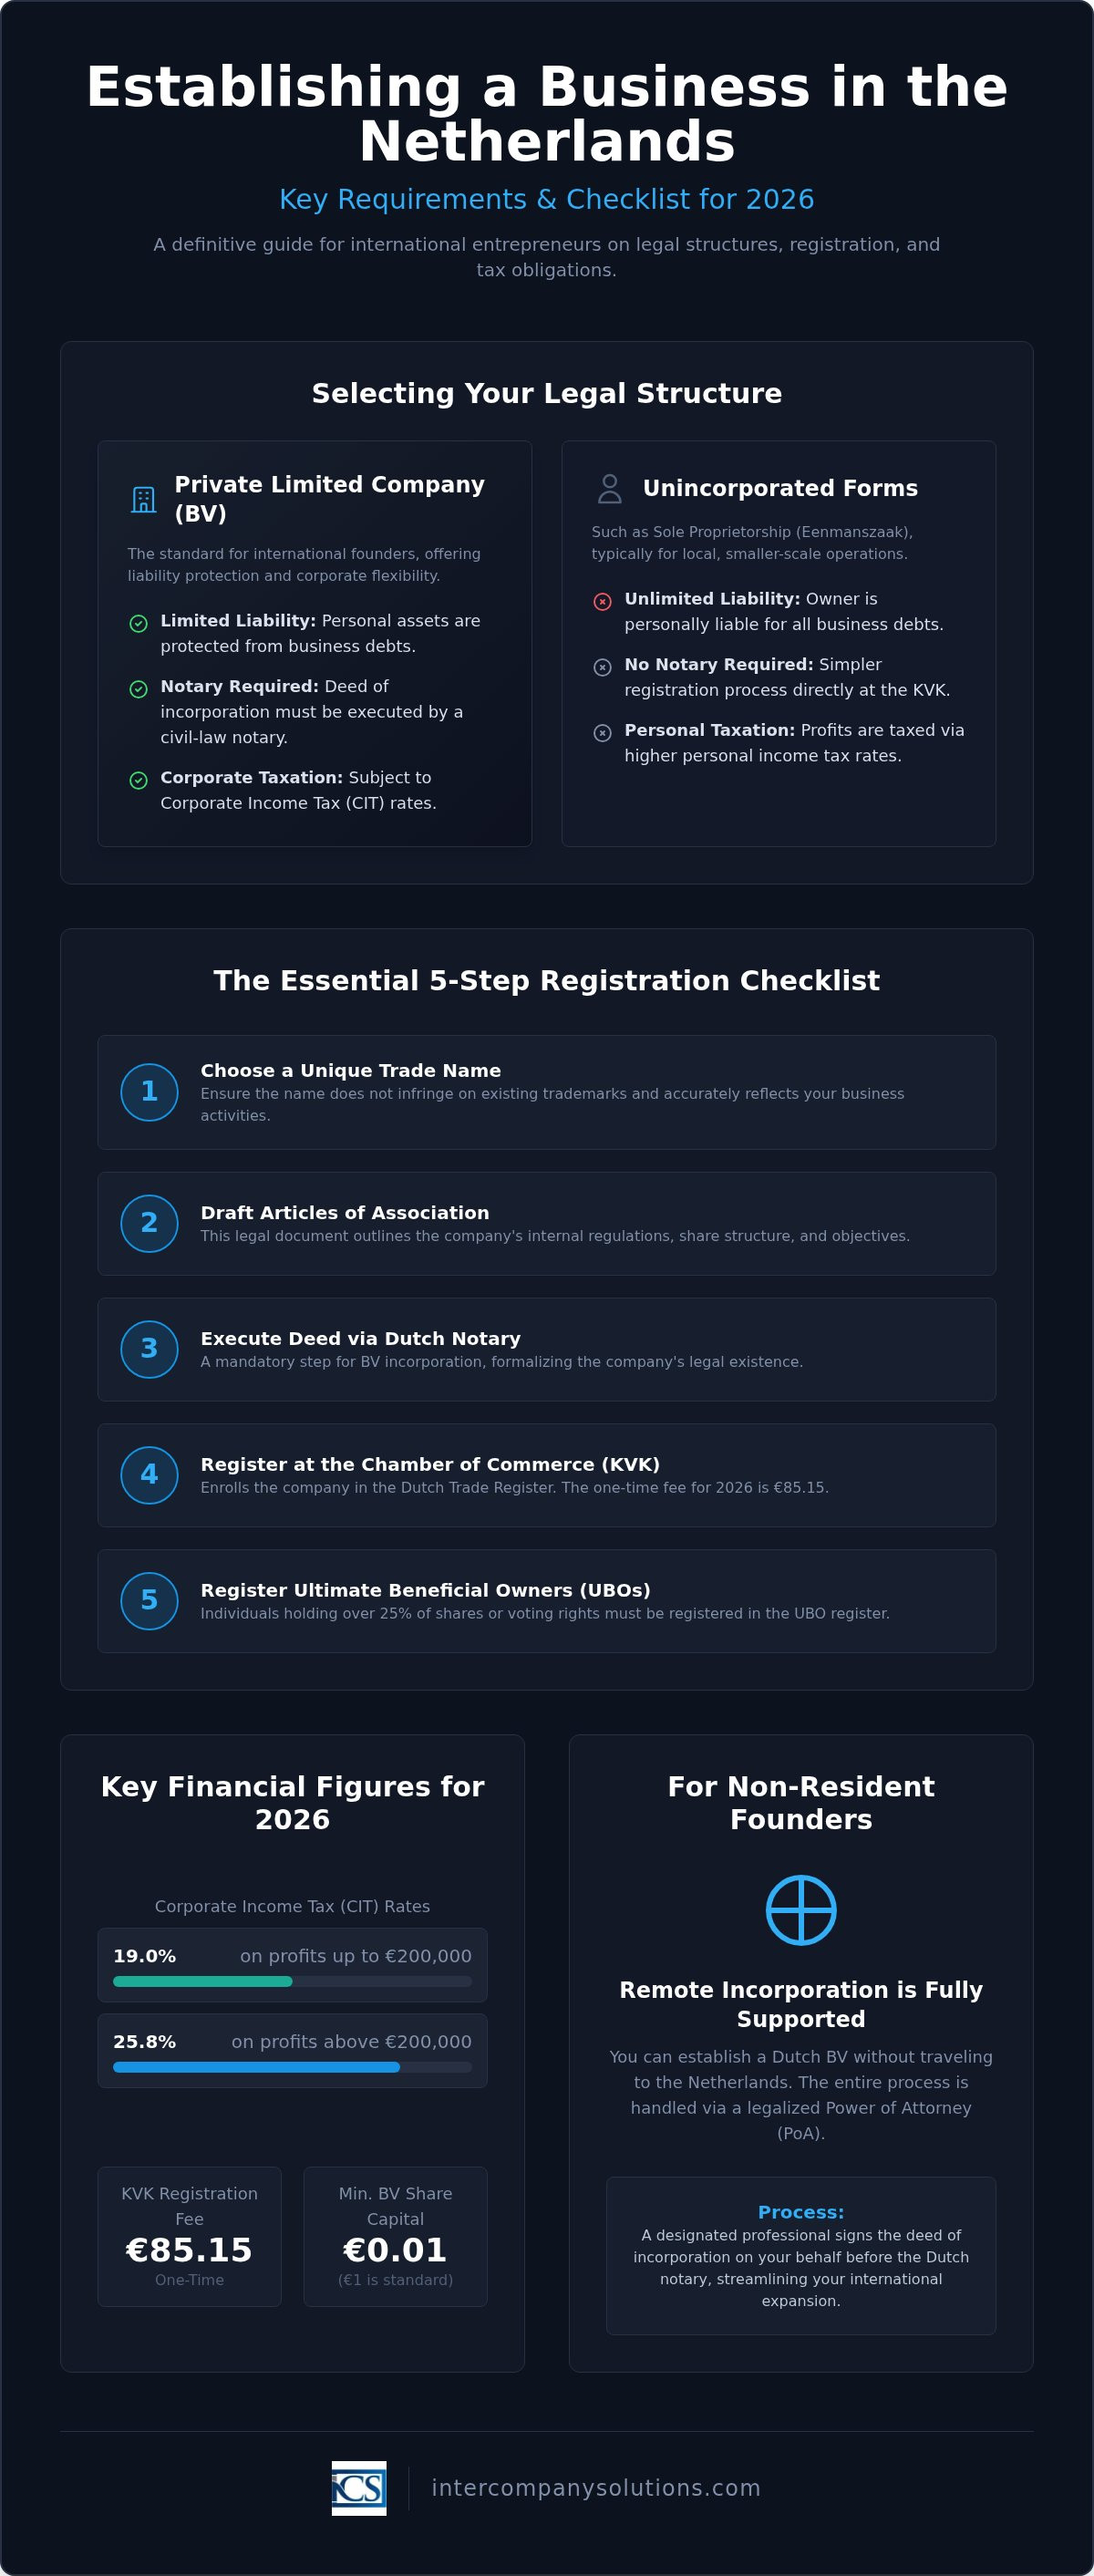
Ovaj vodič pruža konačan kontrolni popis pravnih, poreznih i administrativnih preduvjeta potrebnih za osnivanje nizozemskog subjekta. Pronaći ćete specifične podatke o KVK naknadi za registraciju od 85,15 €, poreznim razredima poreza na dobit od 19% i 25,8% te obveznoj UBO registraciji za pojedince koji drže više od 25% dionica. Također potvrđujemo valjanost postupka osnivanja društva BV na daljinu putem legalizirane punomoći, što omogućuje osnivanje bez fizičkog putovanja u zemlju. Slijedeći ove provjerene korake, možete osigurati usklađene i funkcionalne temelje za svoje poslovanje u Nizozemskoj.
Ključne stavke
- Saznajte zašto je Besloten Vennootschap (BV) standardni pravni oblik za međunarodne poduzetnike zbog svoje ograničene odgovornosti i korporativne fleksibilnosti.
- Pristupite detaljnom kontrolnom popisu uvjeta za otvaranje poslovanja u Nizozemskoj, koji pokriva identifikacijske protokole i KVK naknadu za 2026. godinu u iznosu od 85,15 €.
- Upoznajte se s postupkom osnivanja na daljinu za osnivače izvan EU-a putem legalizirane punomoći radi osnivanja nizozemskog subjekta bez fizičkog putovanja.
- Utvrdite svoje obveze poreza na dobit za 2026. godinu, uključujući stopu od 19% za dobit manju od 200.000 € i stopu od 25,8% za iznose koji premašuju ovaj prag.
- Pregledajte obvezne zahtjeve usklađenosti kao što je registracija stvarnih vlasnika (Ultimate Beneficial Owner - UBO) za pojedince koji drže više od 25% dionica.
Regulatorni okvir za nizozemske poslovne subjekte
Nizozemski pravni sustav za trgovačka društva kodificiran je u Burgerlijk Wetboeku (Nizozemskom građanskom zakoniku). Ovaj okvir pruža stabilno okruženje za međunarodnu trgovinu, što je temelj za pregled nizozemskoga gospodarstva. Prilikom procjene zahtjeva za otvaranje poslovanja u Nizozemskoj, najprije morate uzeti u obzir da zakon trgovačka društva tretira kao zasebne pravne osobe. Privatno društvo s ograničenom odgovornošću, odnosno BV, zahtijeva najmanje jednog direktora i jednog dioničara. Te uloge može obnašati ista osoba, što ovu strukturu čini dostupnom kako samostalnim poduzetnicima, tako i velikim društvima kćerima.
Većina komercijalnih djelatnosti u Nizozemskoj ne zahtijeva posebnu poslovnu licenciju. Međutim, regulirani sektori poput financijskih usluga, zdravstva i određenih djelatnosti prijevoza moraju ishoditi dozvole od nadležnih tijela prije početka poslovanja. Utvrđivanje spada li vaša djelatnost u reguliranu kategoriju ključan je prvi korak u postupku osnivanja.
Uloga Gospodarske komore (KVK)
Svaki komercijalni subjekt mora se upisati u Handelsregister (Trgovački registar) kojim upravlja KVK. Ovaj postupak osigurava transparentnost tržišta u cijeloj nizozemskoj nadležnosti. KVK naplaćuje jednokratnu naknadu za registraciju u iznosu od 85,15 € za 2026. godinu. Nakon registracije, podaci o direktorima i dioničarima postaju dostupni javnosti. Također morate prijaviti pojedince koji drže više od 25 % dionica ili glasačkih prava u UBO (Ultimate Beneficial Owner) registar. Odabir jedinstvenog trgovačkog imena je obvezan. Ono ne smije povrijediti postojeća prava žiga niti dovoditi javnost u zabludu o prirodi poslovanja.
Zakonski zahtjevi za Dutch BV
Dutch BV najčešći je izbor za inozemne ulagače zbog svoje fleksibilne prirode. Od reformi iz 2012. godine, minimalni temeljni kapital iznosi samo 0,01 €, iako je 1 € standardan profesionalni izbor. Za osnivanje je potreban akt koji sastavlja i ovjerava nizozemski javni bilježnik. Ovaj dokument utvrđuje statut i interne akte društva. Za dovršetak registracije morate osigurati registrirano lokalno sjedište tvrtke u Nizozemskoj. Za nerezidentne osnivače, ispunjavanje zahtjeva za otvaranje poslovanja u Nizozemskoj često uključuje korištenje ovjerene punomoći (PoA). Intercompany Solutions olakšava ovaj postupak pripremom potrebnih dokumenata o punomoći, omogućujući javnom bilježniku potpisivanje akta u vaše ime bez potrebe za vašim dolaskom u zemlju.
Zadnji pregled: kolovoz 2026.
Odabir pravnog oblika: BV naspram drugih oblika
Odabir ispravnog pravnog subjekta temeljna je odluka koja određuje vaš profil odgovornosti i porezne obveze. Ovaj je odabir ključan za zahtjeve za otvaranje poslovanja u Nizozemskoj, budući da se postupci registracije znatno razlikuju između inkorporiranih i neinkorporiranih oblika. Za većinu međunarodnih poduzetnika, Besloten Vennootschap (BV) služi kao standard zbog statusa zasebne pravne osobnosti, što štiti osobnu imovinu od dugova društva. Ova je razlika presudna za one koji na nizozemsko tržište ulaze iz inozemstva jer pruža predvidljivu razinu sigurnosti koju neinkorporirane strukture nemaju.
Društvo s ograničenom odgovornošću (BV) naspram samostalnog poduzetnika
Za Dutch BV potreban je akt o osnivanju koji sastavlja i ovjerava javni bilježnik. Ovim se postupkom društvo uspostavlja kao zaseban subjekt s vlastitim pravima i obvezama. Nasuprot tome, samostalni poduzetnik (Eenmanszaak) ne zahtijeva javnog bilježnika, ali vlasnik ostaje osobno odgovoran za sve poslovne obveze svojom cjelokupnom privatnom imovinom. Samostalni poduzetnici često prelaze na BV čim im se promet poveća kako bi iskoristili pogodnosti sustava poreza na dobit i zaštite od odgovornosti. Za 2026. godinu, BV-ovi podliježu porezu na dobit (CIT) po stopi od 19 % na oporezivu dobit do 200.000 € te 25,8 % na dobit koja prelazi taj prag. Samostalni poduzetnici oporezuju se putem stopa poreza na dohodak, koje mogu biti znatno više za profitabilna poduzeća.
Strukturni zahtjevi za NV
Velika poduzeća ili ona koja namjeravaju uvrstiti dionice na javnu burzu koriste Naamloze Vennootschap (NV). Za razliku od BV-a, koji ima minimalni kapitalni zahtjev od 0,01 €, NV zahtijeva minimalni početni kapital od 45.000 €. Ova struktura također zahtijeva javnog bilježnika za osnivanje te podliježe strožim standardima izvještavanja i upravljanja. Ako niste sigurni koji subjekt odgovara vašoj strukturi kapitala, možete se posavjetovati s našim stručnjacima za osnivanje radi prilagođene procjene.
Kada razmotriti zakladu (Stichting) ili partnerstvo
Stichting je jedinstvena nizozemska struktura koja se često koristi za neprofitne djelatnosti ili za odvajanje pravnog vlasništva od ekonomskog interesa. Razumijevanje ovih nijansi dio je širih zahtjeva za otvaranje poslovanja u Nizozemskoj. Poput BV-a i NV-a, zaklada zahtijeva javnobilježnički akt. S druge strane, partnerstva poput Vennootschap onder firma (VOF) ili Commanditaire vennootschap (CV) ne zahtijevaju javnog bilježnika. Ovi se oblici obično koriste za zajedničke pothvate ili profesionalne djelatnosti. Iako ih je lakše osnovati, partneri u VOF-u ostaju solidarno odgovorni za dugove subjekta, što je faktor rizika koji međunarodni osnivači moraju pažljivo odvagati u odnosu na administrativnu jednostavnost neinkorporiranih struktura.
Zadnji pregled: kolovoz 2026.
Ključni kontrolni popis za registraciju za 2026.
Ispunjavanje administrativnih zahtjeva za otvaranje poslovanja u Nizozemskoj uključuje strukturirani slijed registracija pri lokalnim tijelima. Najprije morate pripremiti kopije važeće putovnice visoke rezolucije i nedavni dokaz o adresi prebivališta, poput računa za komunalne usluge ili bankovnog izvatka. Za nerezidentne osnivače ti dokumenti obično zahtijevaju nadovjeru ili apostille kako bi ih prihvatili nizozemski javni bilježnici i Gospodarska komora. Osiguravanje da su ti dokumenti ažurni i ispravno formatirani sprječava kašnjenja tijekom faze provjere identiteta pri osnivanju.
Nakon što se vaš identitet provjeri i potpiše akt o osnivanju, društvo se mora upisati u Trgovački registar. KVK naplaćuje jednokratnu naknadu za registraciju u iznosu od 85,15 € za 2026. godinu. Ovo se plaćanje obično vrši putem digitalnog računa ili tijekom fizičkog sastanka u uredu KVK-a. Nakon uspješne registracije primit ćete svoj jedinstveni KVK broj, koji služi kao vaš primarni poslovni identifikator za sve buduće pravne i financijske transakcije u zemlji.
Registracija pri KVK-u i zahtjevi za UBO registar
Tijekom postupka registracije morate navesti jasan opis svojih poslovnih djelatnosti. KVK koristi SBI kodove (Standaard Bedrijfsindeling) za kategorizaciju vaše tvrtke u statističke i regulatorne svrhe. Točna kategorizacija je ključna jer može utjecati na vaše premije osiguranja i obveze specifične za sektor. Također ste zakonski obvezni podnijeti prijavu za registar stvarnih vlasnika (UBO registar). UBO se definira kao svaki pojedinac koji drži više od 25 % dionica, glasačkih prava ili vlasničkog udjela. Ova mjera transparentnosti obvezan je dio postupka osnivanja poduzeća u Nizozemskoj i mora se ažurirati u roku od tjedan dana od bilo kakve promjene u vlasničkoj strukturi.
Porezna uprava (Belastingdienst) i obveze u pogledu BTW-a
KVK automatski obavještava nizozemsku Poreznu upravu (Belastingdienst) čim se vaše društvo registrira. Obično ne morate podnositi poseban zahtjev za porezni broj, ali vlasti će procijeniti je li vaše društvo porezni obveznik za potrebe BTW-a. Ako bude odobreno, primit ćete identifikacijski broj za BTW i porezni broj za BTW. Tvrtke koje se bave uvozom ili izvozom robe izvan EU-a moraju također zatražiti EORI broj putem Nizozemske carine. Ovaj je broj neophodan za carinjenje robe i upravljanje digitalnim deklaracijama.
Usklađenost ne prestaje registracijom. Nizozemski zakon propisuje razdoblje čuvanja cjelokupne poslovne dokumentacije od 7 godina, uključujući račune, ugovore i bankovne izvatke. Ako vaše poslovanje posjeduje nekretnine u Nizozemskoj, ovo se razdoblje čuvanja produžuje na 10 godina. Čuvanje digitalnih sigurnosnih kopija koje zadovoljavaju nizozemske revizijske standarde osigurava vašu pripremljenost za sve buduće upite Porezne uprave. Ovi rigorozni standardi vođenja evidencije temelj su za održavanje statusa vašeg društva u nizozemskom regulatornom okruženju.
Zadnji pregled: kolovoz 2026.
Zahtjevi za inozemne osnivače i osnivače nerezidente
Poduzetnici nerezidenti suočavaju se s posebnim proceduralnim preprekama pri ispunjavanju zahtjeva za otvaranje poslovanja u Nizozemskoj. Dok građani EU-a i EGP-a ostvaruju pogodnosti slobode poslovnog nastana, osnivači izvan EU-a moraju razlikovati vlasništvo nad društvom od prava na boravak u zemlji. Možete osnovati Dutch BV na daljinu bez boravišne dozvole, no morate osigurati valjanu nizozemsku poslovnu adresu. Gospodarska komora (KVK) primjenjuje stroge substance kriterije za poslovne adrese. Jednostavan poštanski pretinac nije dovoljan; registrirana adresa mora biti fizička lokacija na kojoj se poslovanje stvarno može obavljati i gdje je poslovna dokumentacija društva dostupna za inspekciju.
Osnivanje na daljinu putem legalizirane punomoći
Osnivanje na daljinu provodi se putem legalizirane punomoći (PoA). Ova metoda omogućuje agentu za osnivanje potpisivanje akta o osnivanju pred nizozemskim javnim bilježnikom u vaše ime, uklanjajući potrebu za fizičkim putovanjem. Svoje identifikacijske dokumente i punomoć morate legalizirati kod javnog bilježnika u svojoj matičnoj zemlji. Ovisno o vašoj jurisdikciji, možda će vam biti potrebna i nadovjera apostille ili legalizacija u veleposlanstvu. Standardna osnivanja BV-a obično traju 2-5 radnih dana nakon što se svi legalizirani dokumenti zaprime u Nizozemskoj. Ovaj postupak osigurava potpunu pravnu usklađenost i omogućuje vam brz početak poslovanja dok ostajete u inozemstvu.
Boravišne dozvole i postupak za Startup vizu
Osnivači izvan EU-a koji se žele preseliti moraju podnijeti zahtjev za posebnu boravišnu dozvolu putem IND-a. Za kratkotrajne boravke kraće od 90 dana, standardna schengenska viza obično je dovoljna za poslovne sastanke i početno uspostavljanje poslovanja. Međutim, dugoročno poslovanje često zahtijeva trajnije rješenje poput Startup vize. Ova jednogodišnja dozvola zahtijeva inovativan poslovni plan i ugovor s posrednikom kojeg je odobrila vlada. Nakon prve godine možete prijeći na dozvolu za samozapošljavanje ako ispunjavate određene kriterije. Alternativno, već etablirana društva mogu koristiti status visokokvalificiranog migranta (HSM) za premještaj ključnog osoblja, pod uvjetom da poslovni subjekt postane priznati sponzor. Razumijevanje ovih migracijskih putova temeljna je komponenta pokretanja poslovanja u Nizozemskoj za izvaneuropske građane.
Ispunjavanje zahtjeva za otvaranje poslovanja u Nizozemskoj kao nerezident obuhvaća i korporativnu i imigracijsku usklađenost. Ne morate biti rezident da biste bili dioničar ili direktor društva Dutch BV, ali trebate odgovarajuće dozvole ako namjeravate obavljati rad dok ste fizički prisutni u zemlji. Preporučujemo da rano u postupku provjerite svoj status boravka i poreznu rezidentnost kako biste izbjegli proturječne obveze između svoje matične zemlje i nizozemske porezne uprave.
Posljednji pregled: kolovoz 2026.
Održavanje usklađenosti i operativnih standarda
Nakon što vaše društvo postane aktivno, fokus se pomiče s početnih zahtjeva za otvaranje poslovanja u Nizozemskoj na dugoročnu regulatornu usklađenost. Nizozemska tijela očekuju precizno vođenje evidencije i pravodobno podnošenje prijava radi održavanja tržišne transparentnosti. Vaše administrativne obveze uključuju podnošenje periodičnih poreznih prijava i objavljivanje godišnjih financijskih izvještaja. Nepoštivanje ovih rokova može rezultirati administrativnim novčanim kaznama ili gubitkom statusa urednog poslovanja pred poreznom upravom.
Porez na dobit (CIT) i godišnje izvještavanje
Za poreznu godinu 2026., porez na dobit (CIT) strukturiran je u dva zasebna razreda. Plaćat ćete 19% na oporezivu dobit do 200.000 € i 25,8% na svaku dobit koja prelazi ovaj prag. Rok za podnošenje prijave poreza na dobit obično je pet mjeseci nakon završetka poslovne godine. Za standardnu financijsku godinu koja završava 31. prosinca 2025., prijavu morate podnijeti do 31. svibnja 2026. Produljenja su moguća, ali se moraju zatražiti prije izvornog roka.
Transparentnost je temeljno načelo nizozemskog sustava. Obvezni ste objaviti svoje godišnje financijske izvještaje pri KVK-u. Potrebna razina detalja ovisi o tome je li vaše društvo kategorizirano kao mikro, malo, srednje ili veliko poduzeće na temelju vrijednosti imovine, neto prometa i broja zaposlenih. Većina malih BV-a treba predati samo sažetu bilancu i ograničene bilješke. Održavanje strukturirane glavne knjige ključno je za ove prijave. Za detaljne smjernice o upravljanju ovim obvezama, pogledajte naš izvor o računovodstvu za usklađenost društva Dutch BV.
Obračun plaća i obveze poslodavca za nizozemsko osoblje
Zapošljavanje radnika uvodi dodatne zahtjeve za otvaranje poslovanja u Nizozemskoj. Morate osigurati pisani ugovor o radu koji je u skladu s nizozemskim radnim pravom i osigurava obvezne mirovinske doprinose gdje je primjenjivo. Poslodavci su odgovorni za obustavu poreza na dohodak od nesamostalnog rada i doprinosa za socijalno osiguranje iz bruto plaća. Oni se moraju prijavljivati i plaćati poreznoj upravi na mjesečnoj bazi ili svaka četiri tjedna.
Međunarodni poduzetnici često koriste pravilo o 30% porezne olakšice kako bi privukli globalne talente. Za 2026. godinu, minimalna oporeziva godišnja plaća za ispunjavanje uvjeta iznosi 48.013 €. Za zaposlenike mlađe od 30 godina s magisterijem, prag je 36.497 €. Napominjemo da se ovo pravilo primjenjuje samo na maksimalnu bruto plaću od 262.000 €. Upravljanje ovim varijablama zahtijeva snažan administrativni sustav. Korištenje profesionalnih nizozemskih usluga obračuna plaća osigurava da vaš poslovni subjekt ostane usklađen s propisima o porezu na plaće i promjenama u socijalnom osiguranju koji se stalno razvijaju. Aktivni subjekti moraju podnositi i tromjesečne prijave poreza na dodanu vrijednost (BTW). Rok za plaćanje i podnošenje je posljednji dan u mjesecu koji slijedi nakon završetka tromjesečja.
Posljednji pregled: kolovoz 2026.
Uspostavljanje vaše prisutnosti u Nizozemskoj u 2026.
Uspjeh na nizozemskom tržištu ovisi o stručnom pristupu korporativnoj usklađenosti i administrativnoj preciznosti. Istaknuli smo da Besloten Vennootschap (BV) ostaje standard za međunarodnu trgovinu, nudeći čvrstu zaštitu od odgovornosti i jasnu poreznu strukturu sa stopama CIT-a od 19% do 200.000 €. Ispunjavanje zahtjeva za otvaranje poslovanja u Nizozemskoj pojednostavljen je postupak kada koristite mogućnost legalizirane punomoći, koja omogućuje potpuno osnivanje na daljinu u roku od 2-5 radnih dana.
Stalni operativni standardi, uključujući sedmogodišnje razdoblje čuvanja poslovne dokumentacije i obvezne UBO prijave, osiguravaju da vaš poslovni subjekt zadrži status urednog poslovanja pred poreznom upravom. Intercompany Solutions pomogao je više od 2.000 osnivača diljem svijeta u ovim složenim postupcima, uz jamstvo 100%-tnog zadovoljstva. Naše iskustvo jamči da se svakim statutarnim i zakonskim detaljem upravlja s profesionalnom pažnjom potrebnom za stabilno međunarodno poduzeće.
Spremni smo olakšati vaš ulazak u nizozemsko gospodarstvo uz učinkovitost i pravni integritet kakav vaše poslovanje zaslužuje.
Posljednji pregled: kolovoz 2026.
Često postavljana pitanja
Može li nerezident otvoriti poslovanje u Nizozemskoj na daljinu?
Da, možete osnovati nizozemski poslovni subjekt bez statusa rezidenta ili fizičkog posjeta zemlji. To se postiže postupkom legalizirane punomoći (PoA). Morate potpisati svoje identifikacijske dokumente i punomoć u prisutnosti lokalnog javnog bilježnika ili u nizozemskom veleposlanstvu u svojoj matičnoj zemlji. Nakon što se ti dokumenti pošalju u Nizozemsku, agent za osnivanje sklapa akt o osnivanju pred nizozemskim javnim bilježnikom.
Koji je minimalni temeljni kapital potreban za Dutch BV u 2026.?
Minimalni temeljni kapital za Dutch BV ostaje 0,01 € nakon zakonodavstva o Flex-BV-u uvedenog 2012. Iako je to zakonski minimum, mnogi osnivači odabiru standardni iznos poput 1 €, 100 € ili 1.000 € kako bi pojednostavnili raspodjelu udjela među više dioničara. Ovaj kapital ne mora biti uplaćen na nizozemski bankovni račun prije registracije društva, što omogućuje brži postupak osnivanja za međunarodne poduzetnike.
Kolika je naknada za registraciju pri KVK-u za novo nizozemsko društvo?
Jednokratna naknada za registraciju pri Nizozemskoj gospodarskoj komori (KVK) iznosi 85,15 € za kalendarsku godinu 2026. Ova naknada pokriva upis vašeg društva u trgovački registar (Handelsregister) i obvezna je za sve nove gospodarske subjekte. Svoj KVK broj primit ćete odmah nakon dovršetka registracije. Većina osnivača plaća ovu naknadu putem digitalnog računa ili preko svog stručnjaka za osnivanje tijekom faze inkorporacije.
Trebam li nizozemski bankovni račun za registraciju društva u Nizozemskoj?
Nije vam potreban nizozemski bankovni račun za dovršetak početne registracije vašeg društva. KVK i javni bilježnik ne zahtijevaju dokaz o lokalnom računu tijekom postupka osnivanja. Međutim, s vremenom će vam trebati poslovni račun za upravljanje poslovanjem, plaćanje CIT stopa za 2026. i podnošenje prijava poreza na dodanu vrijednost. Mnogi međunarodni osnivači koriste institucije za elektronički novac (EMI) ili fintech rješenja ako nemaju lokalnu fizičku prisutnost.
Koje su stope poreza na dobit (CIT) u Nizozemskoj za 2026.?
Za 2026. godinu, porez na dobit (CIT) primjenjuje se po dvjema specifičnim stopama na temelju oporezive dobiti. Plaćat ćete 19% na dobit do 200.000 €. Svaka oporeziva dobit koja prelazi ovaj prag od 200.000 € oporezuje se po stopi od 25,8%. Ove se stope primjenjuju na sva aktivna društva Dutch BV. Razumijevanje ovih iznosa temeljni je dio zahtjeva za otvaranje poslovanja u Nizozemskoj radi osiguravanja točnog financijskog planiranja i porezne usklađenosti.
Tko se smatra stvarnim vlasnikom (UBO) u Nizozemskoj?
Stvarni vlasnik (UBO) je svaka fizička osoba koja drži više od 25% udjela, glasačkih prava ili vlasničkog interesa u društvu. Ako nijedan pojedinac ne doseže ovaj prag od 25%, viši rukovodeći direktori društva moraju se registrirati kao pseudo-UBO. Registracija u KVK UBO registar obvezan je korak usklađenosti. Sve promjene UBO podataka morate prijaviti u roku od tjedan dana kako biste izbjegli administrativne kazne ili globe.
Koliko traje registracija nizozemskog poduzeća?
Standardna registracija nizozemskog poduzeća obično traje između 2 i 5 radnih dana. Ovaj rok počinje teći nakon što nizozemski javni bilježnik zaprimi vaše legalizirane identifikacijske dokumente i potpisanu punomoć. KVK obično obrađuje registraciju u roku od 24 sata od potpisivanja akta. Za osnivače izvan EU-a ukupno vrijeme provedbe može biti dulje, ovisno o tome koliko brzo se dokumenti mogu legalizirati i kurirskom službom poslati iz njihove matične zemlje u Nizozemsku.
Izvori
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Stope poreza na dobit
- ICS Payroll - Nizozemske usluge obračuna plaća
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |