


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-27 · Last reviewed 2026-08-27
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
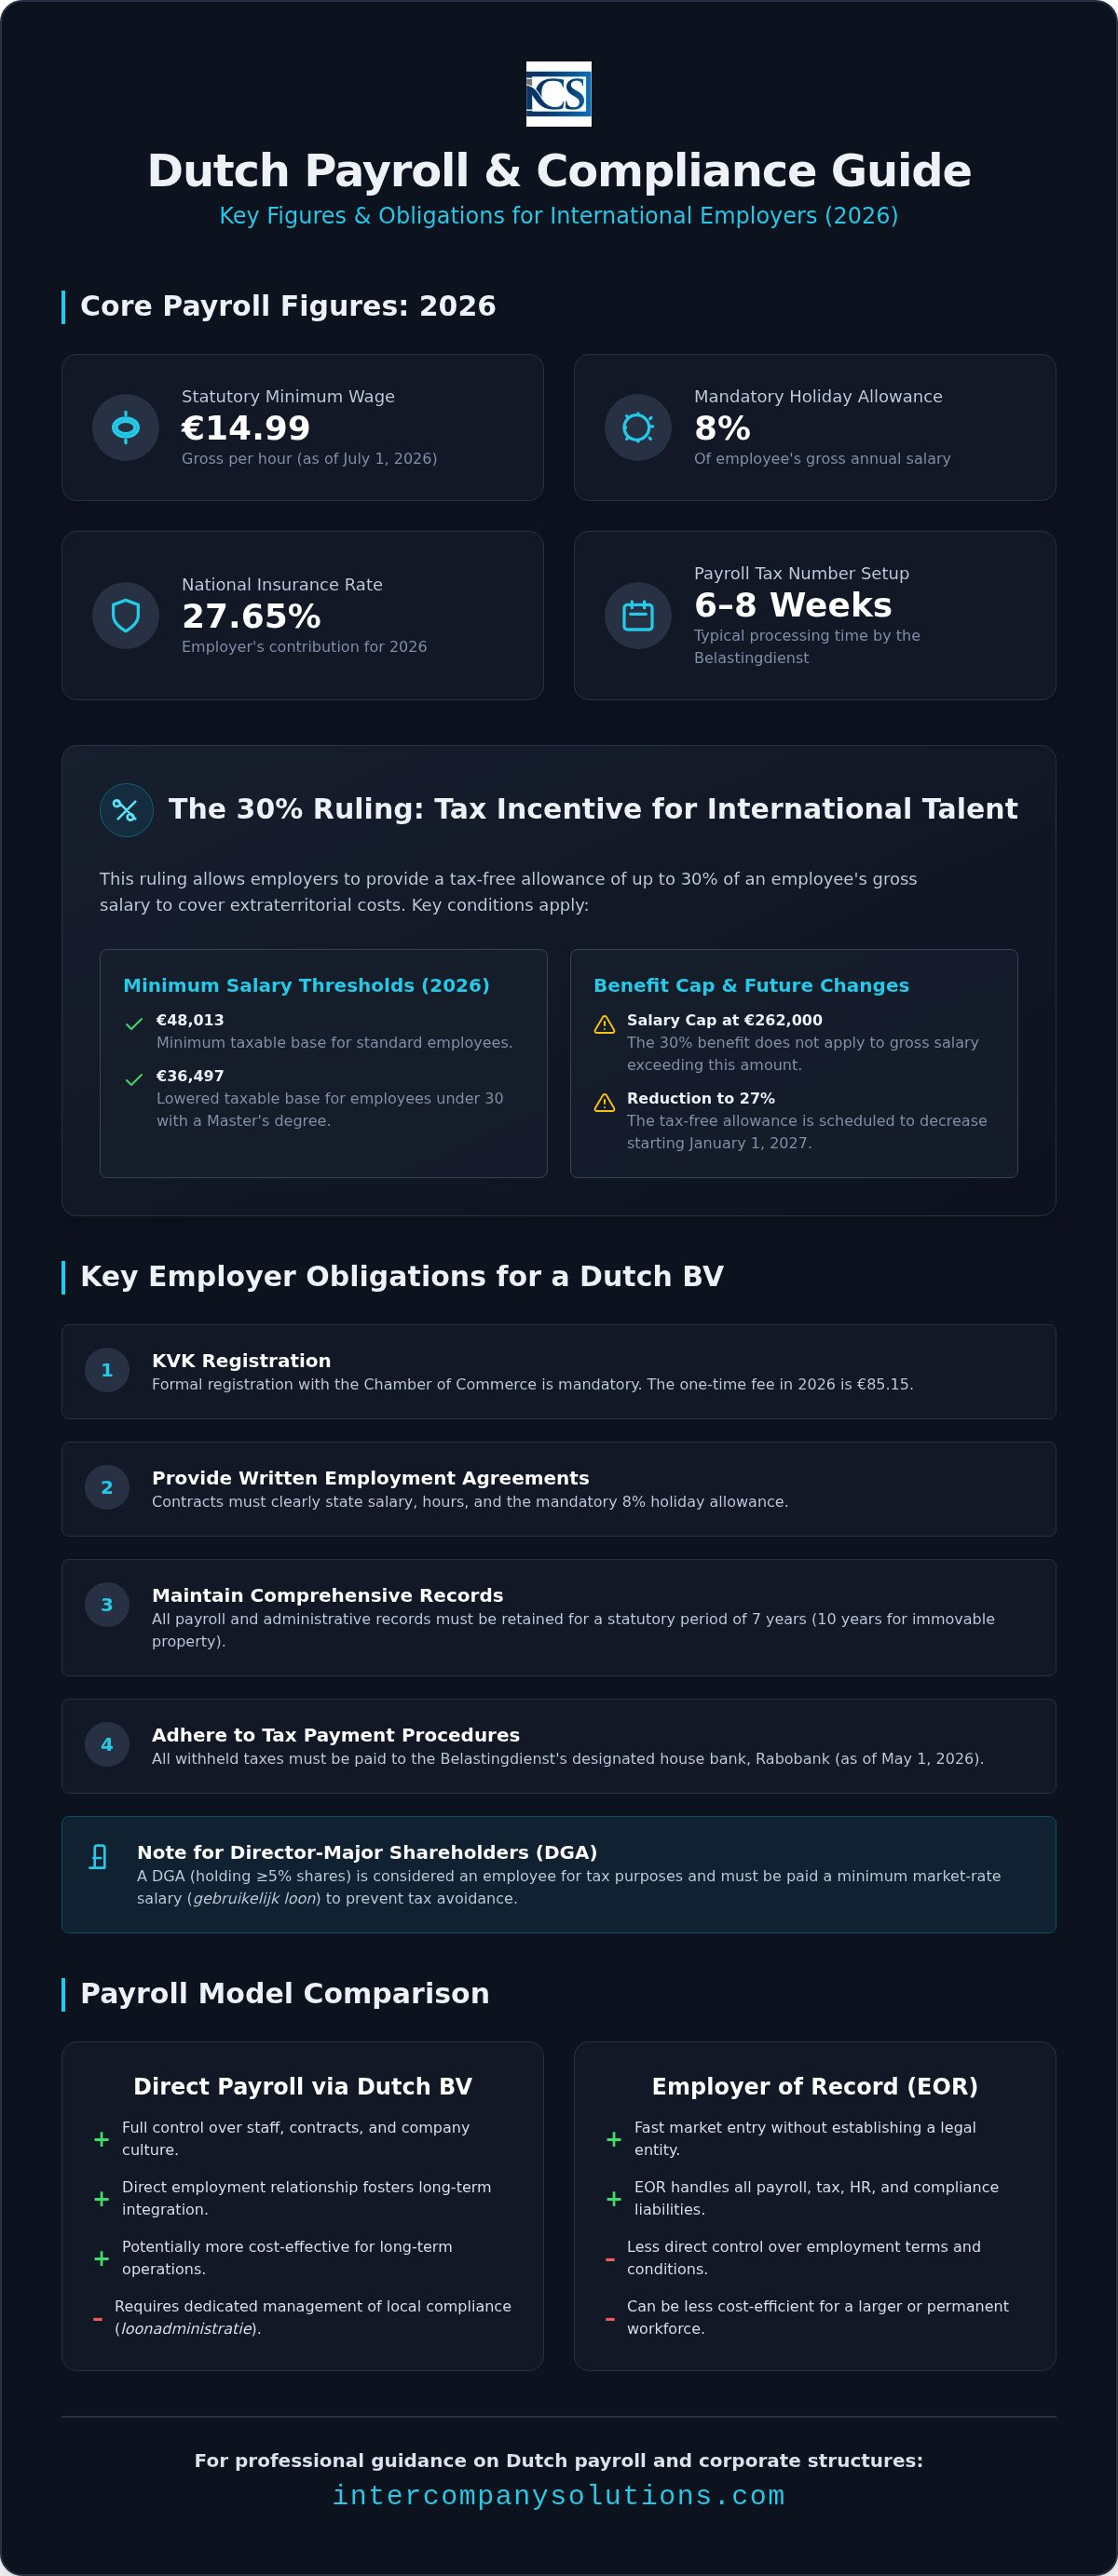
Nizozemska zakonska minimalna plaća dosegnula je 14,99 € bruto po satu 1. srpnja 2026., uspostavljajući novu polaznu osnovu za međunarodne tvrtke s lokalnom prisutnošću. Uspješno upravljanje uslugama obračuna plaća u Nizozemskoj zahtijeva precizno razumijevanje ovih promjenjivih pragova uz stopu doprinosa za nacionalno osiguranje od 27,65 %. Vjerojatno uviđate da složenost nizozemskog radnog prava, posebice u pogledu obveznog regresa za godišnji odmor od 8 % i promjenjivih propisa o socijalnom osiguranju, predstavlja znatno administrativno opterećenje kada se njime upravlja iz inozemstva.
Ovaj vodič nudi stručnu analizu usklađenosti s nizozemskim propisima o obračunu plaća i strateške primjene pravila od 30 % za vaše međunarodno osoblje. Dobit ćete jasan uvid u obveze poslodavca, uključujući minimalni prag plaće od 48.013 € za neoporezivu naknadu od 30 % i predstojeće smanjenje te povlastice na 27 % u 2027. Pojedinano navodimo proceduralne zahtjeve za administraciju na daljinu, utjecaj ograničenja odbitka kamata od 24,5 % i nužnost usklađivanja s matičnom bankom Belastingdiensta, bankom Rabobank. Slijedeći ovaj strukturirani pregled, možete osigurati potpunu usklađenost s propisima uz optimizaciju poreznog položaja vaše globalne radne snage.
Ključne točke
- Shvatite zakonske zahtjeve nizozemske loonadministratie, uključujući obvezni regres za godišnji odmor od 8 % i stopu doprinosa za nacionalno osiguranje od 27,65 % za 2026.
- Utvrdite specifične pragove plaća za pravilo od 30 %, kao što je minimalna porezna osnovica od 48.013 € potrebna za ostvarivanje neoporezivih naknada za međunarodno osoblje.
- Implementirajte profesionalne usluge obračuna plaća u Nizozemskoj ishođenjem poreznog broja za obračun plaća od Belastingdiensta, što je postupak koji obično traje 6–8 tjedana.
- Procijenite isplativost lokalnog modela obračuna plaća putem BV-a u usporedbi sa strukturom registriranog poslodavca (EOR) za dugoročno međunarodno poslovanje.
- Održavajte usklađenost s propisima korištenjem Rabobanka za plaćanje poreza i pridržavanjem obveznog razdoblja čuvanja od 7 godina za sve platne i administrativne evidencije.
Razumijevanje nizozemskog sustava obračuna plaća za međunarodne poslodavce
U Nizozemskoj je administracija obračuna plaća, odnosno loonadministratie, strogo reguliran postupak koji nadilazi jednostavnu isplatu plaća. Za međunarodne tvrtke koje posluju putem Dutch BV-a, ovaj sustav služi kao primarni mehanizam za prikupljanje poreza na plaće i doprinosa za socijalno osiguranje. Belastingdienst, odnosno nizozemska porezna uprava, nadzire ovaj postupak. Svaki poslodavac mora ishoditi jedinstveni porezni broj za obračun plaća prije nego što njegov prvi zaposlenik počne s radom. Ova registracija obično traje nekoliko tjedana. Nakon aktivacije, poslodavac postaje odgovoran za izračun i obustavu nacionalnog osiguranja, osiguranja zaposlenika te doprinosa za zdravstveno osiguranje povezanog s dohotkom. Korištenje profesionalnih usluga obračuna plaća u Nizozemskoj osigurava usklađenost ovih izračuna s najnovijim poreznim razredima i pragovima doprinosa za 2026.
Točnost ovih prijava od ključne je važnosti. Nizozemske vlasti djeluju na sustavu povjerenja potkrijepljenom rigoroznim revizijama. Poslodavci moraju voditi sveobuhvatnu evidenciju za svakog zaposlenika, uključujući preslike identifikacijskih dokumenata, obračunske listiće i porezne prijave. Te se evidencije moraju čuvati tijekom zakonskog razdoblja od 7 godina (10 za nekretnine). Nemogućnost predočenja ovih dokumenata tijekom revizije može rezultirati znatnim retroaktivnim razrezima poreza.
Obveze poslodavca za Dutch BV subjekte
Poslovanje putem BV-a zahtijeva formalnu registraciju pri Gospodarskoj komori (KVK), što u 2026. uključuje jednokratnu naknadu od 85,15 €. Osim registracije, poslodavci moraju svakom članu osoblja osigurati pisani ugovor o radu. Ovaj dokument mora jasno navoditi plaću, radno vrijeme i obvezni regres za godišnji odmor od 8 %. Usklađenost također uključuje poštovanje strogih mjesečnih rokova za podnošenje prijava. Svi obustavljeni porezi i doprinosi moraju se platiti matičnoj banci Belastingdiensta, a to je od 1. svibnja 2026. Rabobank. Sveobuhvatno razumijevanje nizozemskog poreznog sustava ovdje je od presudne važnosti. Pogreške pri obustavi ili kašnjenja u plaćanju često povlače automatske novčane kazne. Većina međunarodnih tvrtki smatra da centralizirane usluge obračuna plaća u Nizozemskoj pružaju potreban nadzor kako bi se spriječili ti nepotrebni troškovi.
Usklađenost obračuna plaća za nerezidentne direktore
Posebna pravila primjenjuju se na direktora i većinskog dioničara (DGA). To je obično fizička osoba koja posjeduje najmanje 5% dionica društva. Prema pravilu o „fiktivnom radnom odnosu”, DGA se u porezne svrhe zakonski tretira kao zaposlenik, čak i ako je jedini vlasnik. To zahtijeva isplatu minimalne plaće, poznate kao gebruikelijk loon, koja mora odražavati tržišnu vrijednost radnog mjesta. U 2026. godini porezna tijela primjenjuju specifična mjerila za ovu plaću kako bi spriječila izbjegavanje plaćanja poreza putem prekomjerne isplate dividendi. Za direktore s prebivalištem izvan EU-a, status socijalnog osiguranja ovisi o bilateralnim sporazumima. Ako sporazum ne postoji, DGA može ostati obveznik nizozemskog socijalnog osiguranja, osim ako ne dokaže postojanje osiguranja u svojoj matičnoj zemlji. Upravljanje ovim nijansama ključna je komponenta učinkovitog korporativnog upravljanja za međunarodne osnivače.
Porezna optimizacija: pravilo od 30% i socijalno osiguranje
Pravilo od 30% ostaje primarni fiskalni poticaj za međunarodna poduzeća koja zapošljavaju specijalizirane stručnjake na nizozemskom tržištu. Ono poslodavcu omogućuje isplatu neoporezive naknade u iznosu do 30% bruto plaće radi nadoknade „ekstrateritorijalnih troškova” koje snosi zaposlenik. Ovaj poticaj značajno smanjuje efektivnu poreznu stopu za pojedinca, istovremeno smanjujući poslodavčevu osnovicu troškova za doprinose za socijalno osiguranje. Izvješće OECD-a Taxing Wages naglašava važnost takvih poticaja za održavanje konkurentnosti unutar jurisdikcija s visokim poreznim opterećenjem. Za 2026. godinu neoporeziva naknada ostaje na 30%, iako je predviđeno njezino smanjenje na 27% počevši od 1. siječnja 2027. godine.
Ispunjavanje uvjeta za ovo pravilo ovisi o specifičnim pragovima plaće i deficitarnosti vještina zaposlenika. U 2026. godini minimalna potrebna bruto plaća iznosi 48.013 €, što predstavlja oporezivu osnovicu nakon primjene naknade od 30%. Za zaposlenike mlađe od 30 godina koji posjeduju magisterij, primjenjuje se niži prag od 36.497 €. Također je ključno uzeti u obzir gornju granicu plaće; pogodnost od 30% ograničena je na bruto plaću od 262.000 €. Svaki prihod koji premašuje ovaj iznos podliježe standardnim progresivnim poreznim stopama. Angažiranje specijaliziranih usluga obračuna plaća u Nizozemskoj osigurava mjesečno praćenje ovih pragova kako bi se spriječio gubitak prava na poreznu olakšicu zbog fluktuacija u plaći.
Primjena porezne naknade od 30%
Zahtjev za pravilo od 30% mora se podnijeti službi Belastingdienst u roku od četiri mjeseca od datuma početka rada zaposlenika kako bi se osigurao retroaktivni učinak. Ovaj postupak zahtijeva dokaz da je zaposlenik doveden iz inozemstva te da je živio više od 150 kilometara od nizozemske granice najmanje 16 od 24 mjeseca prije početka rada. Nerezidentni direktori također mogu ostvariti pravo na ovu pogodnost, pod uvjetom da su u formalnom radnom odnosu s Dutch BV i da ispunjavaju kriterije visine plaće. Ovo je čest previd u međunarodnim strukturama gdje direktori pretpostavljaju da ne ispunjavaju uvjete zbog svog rezidentnog statusa. Ako niste sigurni ispunjavate li uvjete, možete se obratiti našim poreznim stručnjacima za preliminarnu procjenu.
Nizozemsko socijalno osiguranje i doprinosi za osiguranje
Obveze poslodavca obuhvaćaju nacionalno osiguranje (volksverzekeringen) i osiguranje zaposlenika (werknemersverzekeringen). Nacionalno osiguranje uključuje AOW (mirovine po stopi od 17,9%), Anw (obiteljske mirovine po stopi od 0,1%) i Wlz (dugotrajna skrb po stopi od 9,65%). Ovi doprinosi ustežu se od bruto plaće zaposlenika do praga od 38.883 €. Uz bruto plaću, poslodavci plaćaju Zvw doprinos za zdravstveno osiguranje, koji u 2026. godini iznosi 6,10% na dohodak do 79.409 €. Nadalje, Wet verbetering poortwachter propisuje da poslodavci moraju voditi postupak i isplaćivati najmanje 70% plaće za zaposlenike na bolovanju do dvije godine. Mnoge industrije također zahtijevaju sudjelovanje u obveznim mirovinskim fondovima, što može povećati ukupni trošak rada za dodatnih 10% do 20%, ovisno o primjenjivom kolektivnom ugovoru o radu (CAO).
Usporedba: eksternalizirani obračun plaća u odnosu na Employer of Record (EOR)
Međunarodni poduzetnici koji ulaze na nizozemsko tržište moraju odlučiti između osnivanja lokalnog ovisnog društva ili korištenja posrednika za upravljanje svojom radnom snagom. Iako Employer of Record (EOR) nudi brz ulazak, Dutch BV pruža znatno veću fiskalnu kontrolu i dugoročnu troškovnu učinkovitost. Ovaj izbor ne utječe samo na svakodnevno poslovanje, već i na sposobnost društva da koristi specifične porezne olakšice. Profesionalne usluge obračuna plaća u Nizozemskoj pomažu premostiti ovaj jaz pružanjem lokalne stručnosti za one koji odaberu put BV-a, osiguravajući usklađenost s radnim pravom i poreznim propisima.
Strukture troškova značajno se razlikuju između ova dva modela. Pružatelji EOR usluga obično naplaćuju postotak bruto plaće zaposlenika, koji se često kreće od 10% do 15%. Za visokokvalificiranog migranta koji zarađuje 80.000 €, to rezultira visokim ponavljajućim mjesečnim troškovima. Nasuprot tome, upravljanje obračunom plaća putem BV-a uključuje fiksne naknade za usluge koje ne rastu s razinom plaće zaposlenika. To postaje osobito važno kada se razmatra šira strategija poreza na dobit, uključujući stopu poreza na dobit (CIT) od 19% na dobit do 200.000 € i ograničenje odbitka kamata od 24,5% EBITDA-e. Za poduzeća s više od dva zaposlenika, model BV-a obično predstavlja financijski održiviji put.
Model obračuna plaća putem lokalnog BV-a
Izravno zapošljavanje putem BV-a omogućuje maksimalnu kontrolu nad odnosom sa zaposlenikom. Ugovori se sastavljaju izravno prema nizozemskom pravu, osiguravajući jasnoću u pogledu dopusta, prestanka radnog odnosa i prava intelektualnog vlasništva. Ovaj se model neprimjetno integrira s vašim širim računovodstvom za Dutch BV, omogućujući konsolidirano porezno planiranje i učinkovito upravljanje naknadom za godišnji odmor od 8%. Brzorastuća poduzeća imaju koristi od ove strukture jer olakšava izravno podnošenje zahtjeva za 30% ruling; to osigurava da poslodavac zadrži povezane uštede na socijalnom osiguranju umjesto da ih isplaćuje u sklopu EOR naknade. Korištenje namjenskih usluga obračuna plaća u Nizozemskoj osigurava točno evidentiranje ovih pogodnosti u mjesečnoj loonadministratie.
Employer of Record (EOR) rješenja
EOR rješenja služe kao privremeni most za tvrtke koje testiraju nizozemsko tržište s jednim zaposlenikom ili za kratkoročne projekte. EOR djeluje kao pravni poslodavac, vodeći sve prijave i uplate prema Belastingdienst. Međutim, ovaj model uvodi ograničenja u pogledu porezne optimizacije. Podnošenje zahtjeva za 30% ruling putem EOR-a može biti administrativno složeno i možda neće pružiti jednaku fleksibilnost kao izravno zapošljavanje putem BV-a. Nadalje, budući da EOR nosi pravni odnos, tvrtka klijent ima manje izravnog utjecaja na specifične uvjete zaposlenja i dodatne pogodnosti. Kada se tim proširi, kumulativne naknade EOR-a temeljene na postotku obično premašuju operativne troškove namjenske nizozemske korporativne strukture.
Uspostavljanje vaše nizozemske administracije plaća: vodič korak po korak
Proces uspostavljanja usklađenog sustava obračuna plaća započinje s osnivanjem Dutch BV. Za međunarodne osnivače, to se obično rješava putem legalizirane punomoći, što javnom bilježniku omogućuje izvršenje akta bez potrebe da osnivač putuje u Nizozemsku. Nakon što je KVK registracija dovršena i naknada od 85,15 € plaćena, društvo pravno postoji, ali još nije spremno za isplatu zaposlenika. Najprije morate zatražiti porezni broj za obračun plaća od Belastingdienst. Ova specifična registracija zahtijeva razdoblje od 6 do 8 tjedana. To je ključno razdoblje čekanja koje poduzeća moraju uzeti u obzir pri planiranju svojih prvih lokalnih zapošljavanja.
Nakon primitka poreznog broja, morate uspostaviti digitalno okruženje za obračun plaća radi upravljanja podacima o zaposlenicima i mjesečnim izračunima. Ovaj sustav služi kao repozitorij za sve evidencije o zaposlenju, koje ste zakonski dužni čuvati 7 godina. Koordinacija ove uspostave putem profesionalnih usluga obračuna plaća u Nizozemskoj osigurava da je početna konfiguracija usklađena sa zahtjevima nizozemskog poreznog softvera i kategorijama socijalnog osiguranja od prvog dana.
Administrativni preduvjeti
Prije izvršavanja prvog obračuna, morate prikupiti građanski uslužni broj (BSN) za svakog zaposlenika. Za zaposlenike regrutirane izvan EU-a, dužni ste provjeriti njihove boravišne i radne dozvole u skladu s propisima IND. Ova provjera je preduvjet za primjenu 30% rulinga o kojem se raspravljalo u prethodnim odjeljcima. Osim toga, trebate otvoriti poslovni bankovni račun za isplatu plaća. Iako se plaće mogu isplaćivati s različitih SEPA računa, svi obustavljeni porezi moraju se prenijeti na račun matične banke tijela Belastingdienst, a to je Rabobank od 1. svibnja 2026. Točno prikupljanje podataka u ovoj fazi sprječava retroaktivne ispravke u prijavama loonheffingen.
Mjesečni radni tijek obračuna plaća
Mjesečni ciklus uključuje precizan bruto-neto izračun. To mora uključivati obveznu naknadu za godišnji odmor od 8%, što je zakonski zahtjev za sve nizozemske ugovore o radu. Odgovorni ste za izdavanje digitalnih platnih lista, odnosno loonstroken, koje jasno navode bruto plaću, porezne obustave i doprinose za socijalno osiguranje. Završni korak je podnošenje mjesečne porezne prijave. Ova se prijava mora predati nadležnim tijelima prije zakonskog roka, obično do kraja sljedećeg mjeseca. Pouzdane usluge obračuna plaća u Nizozemskoj automatiziraju ove prijave kako bi se osiguralo da se uplate banci Rabobank izvrše na vrijeme, čime se izbjegavaju automatske kazne povezane s kašnjenjem u predaji.
Posljednji pregled: kolovoz 2026.
Profesionalna rješenja za obračun plaća i zapošljavanje tvrtke Intercompany Solutions
Intercompany Solutions upravlja specijaliziranim odjelom, ICS Payroll, posebno osmišljenim za pružanje podrške međunarodnim poduzetnicima s uslugama obračuna plaća u Nizozemskoj. Ova usluga upravlja cjelokupnim životnim ciklusom radnopravne administracije, počevši od sastavljanja usklađenih ugovora o radu do konačnih prijava za 30% ruling. Centraliziranjem ovih zadataka, društvo djeluje kao proaktivni posrednik između vašeg globalnog poslovanja i nizozemskog regulatornog okvira. Osiguravamo da je svaki administrativni korak usklađen s najnovijim standardima za 2026. godinu u pogledu socijalnog osiguranja i obustave poreza na plaće.
Učinkovitost se postiže besprijekornom integracijom obračuna plaća s našim širim računovodstvenim uslugama. Ovaj holistički pristup osigurava da su troškovi plaća, obustave za socijalno osiguranje i mirovinski doprinosi ispravno iskazani u vašim prijavama poreza na dobit. Klijenti primaju jedan mjesečni račun koji pokriva sve troškove povezane sa zaposlenicima, pojednostavljujući proces upravljanja riznicom za direktore nerezidente. Ova transparentnost ključna je za točan izračun stope poreza na dobit (CIT) od 19% na dobit do 200.000 € i poštivanje ograničenja odbitka kamata od 24,5% EBITDA-e.
Zašto surađivati s Intercompany Solutions?
Tim posjeduje specifičnu stručnost u postupku izdavanja viza za visokokvalificirane migrante (HSM), koordinirajući izravno s IND-om kako bi se osiguralo ispunjenje svih imigracijskih zahtjeva prije početka obračuna plaća. Održavamo vrijeme odgovora unutar 24 sata za sve upite o usklađenosti, pružajući brzinu potrebnu u suvremenom poslovnom okruženju. Za vlasnike nerezidente, cjelokupna struktura podrške dostupna je na daljinu putem legalizirane punomoći. Time se uklanja potreba za međunarodnim putovanjima, dok se istovremeno osigurava da BV ostane u potpunosti usklađen s lokalnim zakonodavstvom o radu.
Sveobuhvatno praćenje usklađenosti
Naš odjel za usluge obračuna plaća u Nizozemskoj proaktivno prati promjene u nizozemskom radnom pravu i poreznim stopama kako bi se spriječila neusklađenost. Upravljamo cjelokupnom izravnom komunikacijom s Belastingdienstom i osiguravamo da se sva porezna plaćanja ispravno usmjeravaju prema Rabobanku, kućnoj banci porezne uprave od 1. svibnja 2026. godine. Ova pedantna pažnja posvećena detaljima proteže se i na obvezno sedmogodišnje razdoblje čuvanja evidencije, osiguravajući da je vaš BV uvijek spreman za reviziju. Kako biste započeli strukturiranje svoje lokalne radne snage i optimizirali svoj porezni položaj, možete zatražiti početne konzultacije putem Intercompany Solutions Payroll.
Zadnji pregled: kolovoz 2026.
Optimizacija vaše nizozemske radne snage za 2026. i kasnije
Upravljanje obračunom plaća u Nizozemskoj zahtijeva strogo pridržavanje pravila o sedmogodišnjem čuvanju evidencije i ažuriranih pragova plaća za 2026. godinu za 30% ruling. Osnivanje lokalnog BV-a ostaje najisplativija dugoročna strategija za poduzeća koja žele maksimizirati poreznu optimizaciju i zadržati izravnu kontrolu nad svojim ugovorima o radu. Uvođenje profesionalnih usluga obračuna plaća u Nizozemskoj omogućuje vašem poslovanju rast bez administrativnih prepreka pri snalaženju s doprinosima za socijalno osiguranje ili posebnim zahtjevima Belastingdiensta.
Naš specijalizirani odjel za inozemne poduzetnike osigurava da se vaša loonadministratie vodi s vremenom odgovora unutar 24 sata i predanošću pedantnoj točnosti. Pružamo stabilnost potrebnu za upravljanje plaćanjima prema Rabobanku i prijavama za visokokvalificirane migrante uz jamstvo stopostotnog zadovoljstva. Prijenosom ovih proceduralnih opterećenja možete se usredotočiti na svoje osnovno poslovanje, dok mi osiguravamo da vaš subjekt ostane u potpunosti usklađen s nizozemskim radnim pravom i obvezama poreza na dobit, uključujući porezni razred CIT-a od 19% i ograničenje odbitka kamata od 24,5% EBITDA-e.
Ovdje smo kako bismo omogućili besprijekoran prijelaz na nizozemsko tržište, osiguravajući da vaši administrativni procesi budu jednako učinkoviti kao i rast vašeg poslovanja. Naši stručnjaci vode brigu o tehničkim detaljima kako biste mogli poslovati s potpunim povjerenjem.
Zadnji pregled: kolovoz 2026.
Često postavljana pitanja
Koji su obvezni porezi na plaće za nizozemskog poslodavca u 2026. godini?
Poslodavci moraju obustaviti porez na plaću i nacionalno osiguranje, što za 2026. godinu iznosi 27,65% za AOW, ANW i WLZ na dohodak do 38.883 €. Također plaćate Zvw doprinos za zdravstveno osiguranje od 6,10% na dohodak do 79.409 €. WW-Awf premije za osiguranje od nezaposlenosti također su obvezne. Ova plaćanja dospijevaju mjesečno prema Rabobank. Profesionalne payroll services Netherlands osiguravaju da ovi izračuni uključuju zakonski regres za godišnji odmor od 8% i sve primjenjive sektorske mirovinske doprinose.
Koliko traje uspostava usluga obračuna plaća u Nizozemskoj?
Uspostavljanje administracije za obračun plaća obično traje od 6 do 8 tjedana. Ovaj vremenski okvir uzima u obzir obradu vašeg zahtjeva za porezni broj za obračun plaća od strane Belastingdienst. Prvo se morate registrirati pri KVK i platiti jednokratnu naknadu od 85,15 €. Nakon što porezna uprava izda vaš broj, možete konfigurirati digitalno okruženje za prikupljanje BSN brojeva i generiranje mjesečnih loonstroken. Ovaj redoslijed ključan je za osiguravanje da vaš prvi obračun plaće bude u potpunosti usklađen s nizozemskim poreznim pravom.
Mogu li upravljati nizozemskim obračunom plaća na daljinu kao nerezidentni direktor?
Upravljanje nizozemskim obračunom plaća na daljinu uobičajena je praksa za nerezidentne direktore koji koriste legaliziranu punomoć (Power of Attorney). Ovaj postupak omogućuje vam osnivanje BV i njezine administracije bez putovanja u Nizozemsku. Sigurni digitalni portali olakšavaju prikupljanje identifikacijskih dokumenata zaposlenika i izvršavanje mjesečnih prijava. Možete nadzirati sve isplate plaća i obustave poreza iz inozemstva, pod uvjetom da se pridržavate obveznog sedmogodišnjeg razdoblja čuvanja svih administrativnih podataka.
Što je 30% ruling i kako koristi mojoj nizozemskoj tvrtki?
30% ruling je porezna olakšica koja poslodavcima omogućuje isplatu 30% bruto plaće zaposlenika kao neoporezivu naknadu. Ova pogodnost kompenzira eksteritorijalne troškove i smanjuje ukupno opterećenje socijalnim doprinosima za tvrtku. U 2026. godini zaposlenik mora ostvarivati minimalnu oporezivu plaću od 48.013 € kako bi se kvalificirao. To je vitalan alat za nizozemske tvrtke za privlačenje međunarodnih stručnjaka uz zadržavanje konkurentne strukture troškova u usporedbi sa standardnim modelima zapošljavanja.
Koji je minimalni zahtjev za plaću direktora nizozemskog BV-a (DGA)?
Minimalna plaća za direktora-većinskog dioničara (DGA) određuje se pravilima o uobičajenoj plaći (gebruikelijk loon). Ova plaća mora iznositi najmanje 75% plaće za najusporediviju ulogu ili biti jednaka najplaćenijem zaposleniku u tvrtki. Nizozemska porezna uprava postavlja ova mjerila kako bi osigurala da direktori plaćaju odgovarajući porez na plaću. Ovaj se zahtjev primjenjuje čak i ako dobit tvrtke podliježe stopi poreza na dobit (CIT) od 19% za prvih 200.000 € oporezivog dohotka.
Postoje li posebni zahtjevi za zapošljavanje visokokvalificiranih migranata u Nizozemskoj?
Zapošljavanje visokokvalificiranih migranata zahtijeva da vaša tvrtka bude sponzor priznat od strane IND-a. Morate se pridržavati specifičnih platnih pragova, koji za 2026. godinu iznose 48.013 € za standardne podnositelje zahtjeva i 36.497 € za osobe mlađe od 30 godina s magisterijem. Poslodavci također moraju čuvati kopije radnih dozvola i BSN brojeva. Ovi se zahtjevi strogo provode, a neusklađenost može dovesti do gubitka statusa sponzora ili značajnih novčanih kazni od strane nizozemske inspekcije rada.
Što se događa ako ne podnesem poreze na plaće u Nizozemskoj na vrijeme?
Nepodnošenje poreza na plaće na vrijeme automatski povlači kazne zbog neispunjavanja obveza i zatezne kamate od strane Belastingdienst. Sve porezne obveze moraju se platiti banci Rabobank do kraja mjeseca koji slijedi nakon obračunskog razdoblja. Netočna podnošenja mogu dovesti do retroaktivnih procjena tijekom poreznih nadzora, koji pokrivaju razdoblje od 5 godina. Korištenje profesionalnih payroll services Netherlands osigurava da se vaše loonheffingen prijave podnose točno i na vrijeme, štiteći vašu tvrtku od financijskih i pravnih rizika koji se mogu izbjeći.
Kako podnijeti zahtjev za nizozemski porezni broj za obračun plaća za moju tvrtku u stranom vlasništvu?
Zahtjev za porezni broj za obračun plaća podnosite slanjem obrasca za registraciju tijelu Belastingdienst nakon što je vaša KVK registracija dovršena. Ova prijava zahtijeva pojedinosti o aktivnostima vašeg Dutch BV-a i vašoj planiranoj radnoj snazi. Postupak obično traje između 6 i 8 tjedana za subjekte u stranom vlasništvu. Nakon što je porezni broj izdan, zakonski ste ovlašteni obustavljati poreze i doprinose za socijalno osiguranje, koji se moraju čuvati u vašoj evidenciji najmanje 7 godina.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |