


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Nominalna porezna stopa rijetko prikazuje cjelokupan porezni položaj društva. Nizozemske porezne pogodnosti za poduzeća ovise o čimbenicima kao što su pravni oblik, vrsta dobiti i ispunjavanje specifičnih uvjeta prihvatljivosti. Mjera dostupna društvu možda se ne primjenjuje na njegove zaposlenike, a prekogranična aktivnost može donijeti dodatna razmatranja.
Usporedba poreznih stopa može pomoći pri donošenju odluke o tome gdje osnovati ili proširiti poslovanje, no same stope ne pokazuju koje mjere mogu biti dostupne niti koji bi uvjeti mogli ograničiti njihovu primjenu. Započnite mapiranjem svojih poslovnih aktivnosti, vlasničke strukture, radne snage i međunarodnih veza.
Ovaj članak objašnjava ključne nizozemske porezne mjere koje mogu biti relevantne u 2026. godini, uključujući odredbe o porezu na dobit, izuzeće za sudjelovanja (participation exemption) i 30% ruling za kvalificirane zaposlenike. Također navodi važna ograničenja i pitanja koja treba provjeriti prije odabira strukture ili izrade investicijskih planova. Iskoristite ga kako biste utvrdili za koja su pitanja potrebni prilagođeni porezni savjeti za vaše okolnosti.
Ključni zaključci
- Procijenite nizozemske porezne pogodnosti za poduzeća u odnosu na vašu strukturu, aktivnosti, vlasništvo i vrste prihoda, umjesto da bilo koju mjeru smatrate zajamčenom uštedom.
- Upotrijebite razrede poreza na dobit kao polaznu točku, a zatim procijenite kako oporeziva dobit i primjenjiva ograničenja utječu na položaj vašeg društva.
- Provjerite uvjete za izuzeće za sudjelovanja (participation exemption) i ugovore o izbjegavanju dvostrukog oporezivanja u odnosu na vaše vlasničke i prekogranične okolnosti prije nego što se oslonite na njih.
- Razdvojite obveze PDV-a za svoje poslovanje od 30% rulinga, koji se odnosi na kvalificirane zaposlenike i ima specifične uvjete.
- Prije osnivanja ili širenja, mapirajte svoje aktivnosti i vlasništvo, provjerite relevantna pravila i usporedite ukupni porez s povezanim zahtjevima usklađenosti.
Sadržaj
- Nizozemske porezne pogodnosti za poduzeća: što se smatra stvarnom koristi?
- Nizozemski porez na dobit u 2026.: stope, razredi dobiti i ograničenja
- Izuzeće za sudjelovanja i porezni ugovori: kada se mogu primijeniti prekogranične pogodnosti
- PDV i 30% ruling: odvojite poslovne obveze od olakšica za zaposlenike
- Kako procijeniti nizozemske porezne pogodnosti prije osnivanja ili širenja
Nizozemske porezne pogodnosti za poduzeća: što se smatra stvarnom koristi?
Porezna pogodnost je pravilo koje može smanjiti, odgoditi ili pojasniti kvalificirani porezni položaj. To nije zajamčena ušteda i ne primjenjuje se na svako poslovanje. Mjera nudi praktičnu korist samo kada društvo, dobit, vlasništvo i druge relevantne činjenice ispunjavaju njezine uvjete.
Pregled Oporezivanje u Nizozemskoj pruža opći uvid u sustav. Za poslovne odluke provjerite primjenjiva pravila pri nizozemskoj poreznoj upravi (Belastingdienst) i procijenite kako se ona primjenjuju na vaše okolnosti. Vodič za pokretanje poslovanja u Nizozemskoj pruža polaznu točku za razmatranje vašeg ustroja uz njegov porezni položaj.
Mjere prema poreznoj razini
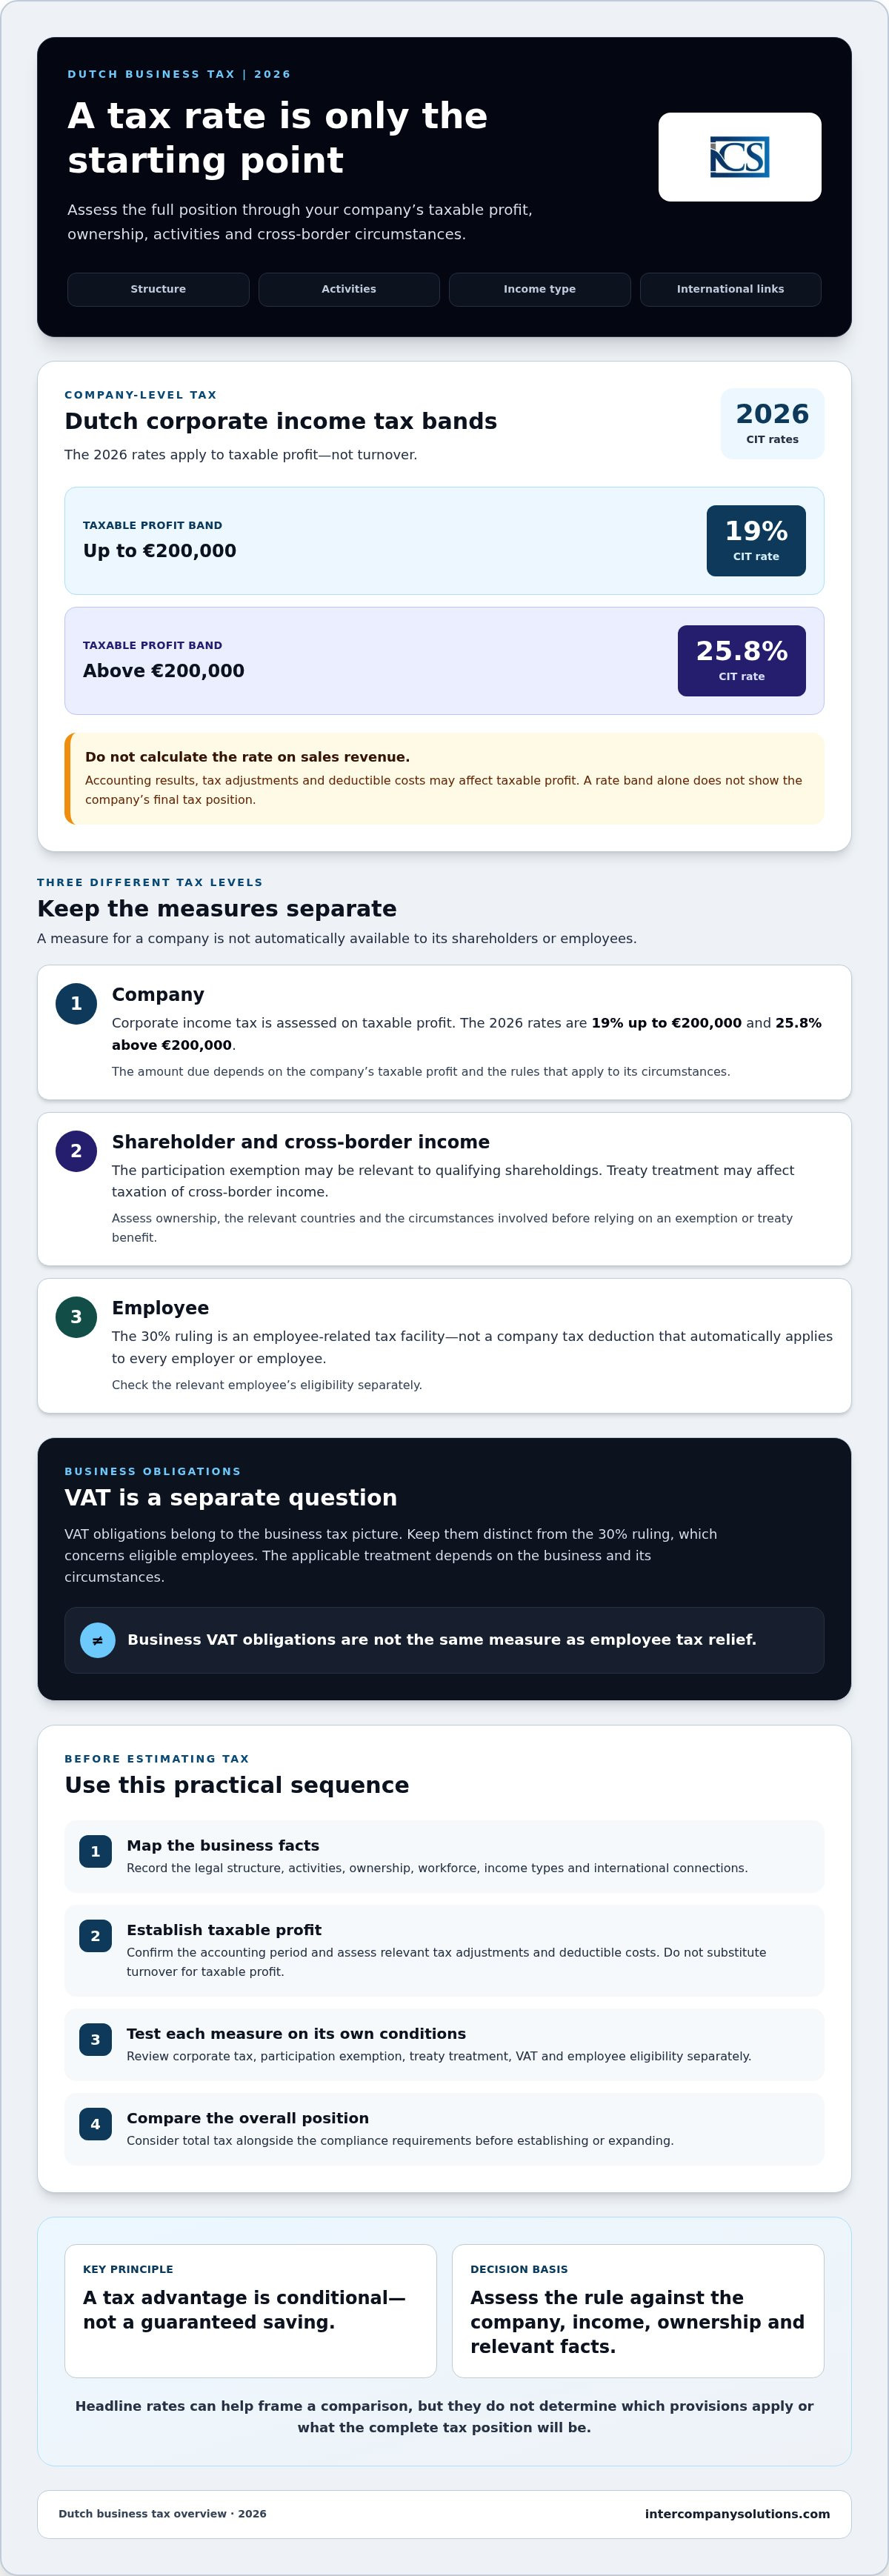
- Razina društva: Stope poreza na dobit primjenjuju se na oporezivu dobit. Nizozemska porezna uprava (Belastingdienst) utvrđuje stope i razrede za 2026. godinu u svojim smjernicama za porez na dobit.
- Razina dioničara: Izuzeće za sudjelovanja (participation exemption) može biti relevantno za kvalificirane vlasničke udjele. Prekogranični porezni ugovori također mogu utjecati na način oporezivanja dobiti, ovisno o uključenim zemljama i okolnostima.
- Razina zaposlenika: 30% ruling je porezna olakšica povezana sa zaposlenicima. To nije porezni odbitak društva koji se automatski primjenjuje na sve poslodavce ili osoblje.
Koje su nizozemske porezne mjere relevantne za poduzeća?
Porez na dobit samo je jedan dio cjelokupne procjene. U 2026. godini stope iznose 19% do 200.000 € i 25,8% iznad 200.000 €, no same te stope ne utvrđuju iznos koji se plaća. Izuzeće za sudjelovanja (participation exemption) i primjena poreznih ugovora zahtijevaju zasebnu procjenu. Pregledajte smjernice nizozemske porezne uprave (Belastingdienst) o izuzeću za sudjelovanja i oslobođenju od dvostrukog oporezivanja u odnosu na relevantno vlasništvo i prekogranične činjenice. Poslodavci koji razmatraju 30% ruling trebali bi zasebno provjeriti smjernice porezne uprave o 30% rulingu u pogledu ispunjavanja uvjeta zaposlenika.
Zašto nominalne stope ne prikazuju cjelokupan porezni položaj
Oporeziva dobit, raspoloživi odbici, vlasništvo i vrsta prihoda mogu utjecati na rezultat. Pravna struktura i lokacija poslovnih aktivnosti također mogu biti važni. Na primjer, nizozemsko društvo s inozemnim dioničarima ili poslovanjem u inozemstvu možda će morati uzeti u obzir i nizozemska pravila i mjerodavna inozemna pravila. To ne znači da će se primijeniti određena ugovorna pogodnost ili izuzeće.
Kako biste procijenili koje bi nizozemske porezne pogodnosti za poduzeća mogle biti važne za vaše planove, provjerite pravila u odnosu na svoje specifične činjenice. Prekogranične situacije zaslužuju stručni pregled jer porezni tretman može ovisiti o uključenim zemljama, subjektima, prihodima i aranžmanima. Izbjegavajte odabir strukture isključivo na temelju nominalne stope.
Nizozemski porez na dobit u 2026.: stope, razredi dobiti i ograničenja
Stope nizozemskog poreza na dobit (CIT) za 2026. godinu iznose 19% do 200.000 € i 25,8% iznad tog iznosa. Ovi se razredi primjenjuju na oporezivu dobit, a ne na promet. Sam prihod od prodaje stoga vam ne govori koji se porezni razred primjenjuje niti koliko će poreza društvo dugovati.
| Razred oporezive dobiti | Stopa CIT-a |
|---|---|
| Do 200.000 € | 19% |
| Iznad 200.000 € | 25,8% |
Provjerite smjernice tijela Belastingdienst o stopama poreza na dobit za mjerodavnu poreznu godinu. Stope su polazišna točka, a ne cjeloviti izračun. Dospjeli iznos ovisi o oporezivoj dobiti i pravilima koja se primjenjuju na okolnosti društva. Nemojte primjenjivati višu stopu na promet niti pretpostavljati da nominalna stopa sama po sebi predstavlja efektivno porezno opterećenje društva.
Kako funkcioniraju nizozemski razredi poreza na dobit za 2026.
Započnite utvrđivanjem oporezive dobiti društva za mjerodavno razdoblje. Zatim procijenite kako se razredi za 2026. primjenjuju prema važećim pravilima o porezu na dobit. To se razlikuje od primjene stope na ukupnu prodaju: računovodstveni rezultati i porezna usklađenja mogu utjecati na oporezivu dobit. Primjer porezne obveze stoga može dovesti u zabludu osim ako se ne provjere pretpostavke o računima i poreznom položaju.
Što provjeriti prije procjene poreza društva
Prije izrade procjene potvrdite obračunsko razdoblje i utvrdite oporezivu dobit društva. Pregledajte vlasničku strukturu i sve prekogranične činjenice koje mogu utjecati na tretman prihoda ili primjenu nizozemskih pravila. Odbitni troškovi i porezna usklađenja ovise o važećem zakonu i specifičnim okolnostima društva, stoga nemojte pretpostavljati da svaki računovodstveni rashod ima jednak porezni tretman.
Za širi pregled nizozemskih poreznih poticaja za međunarodna poduzeća, Invest in Holland navodi mjere koje bi mogle biti važne za strane ulagače. Svaka mjera ima vlastite uvjete prihvatljivosti. Za podnošenje prijava i vođenje evidencije konzultirajte povezani vodič, Računovodstvo za Dutch BV: usklađenost i porezne obveze u 2026., zajedno s važećim smjernicama tijela Belastingdienst.
Ove su provjere važne pri procjeni nizozemskih poreznih pogodnosti za poduzeća. Pouzdana procjena počinje sa stvarnim brojkama i okolnostima društva, a ne sa stopom promatranom izolirano.
Izuzeće za sudjelovanje i porezni ugovori: kada se mogu primijeniti prekogranične pogodnosti
Prekogranične strukture mogu otvoriti pitanja o tome kako se dividende, kapitalni dobici i drugi prihodi oporezuju u više od jedne zemlje. Nizozemsko izuzeće za sudjelovanje i porezni ugovori mogu biti mjerodavni, ali nijedno ne pruža automatsku pogodnost. Ishod ovisi o uključenim društvima, vlasništvu i prihodima te primjenjivim nizozemskim pravilima i ugovoru.
Izuzeće za sudjelovanje: ispunjavanje uvjeta prije očekivane pogodnosti
Izuzeće za sudjelovanje može isključiti kvalificirane koristi od ovisnog društva, poput dividendi i kapitalnih dobitaka, iz oporezive dobiti nizozemskog matičnog društva. Opći prag vlasništva je najmanje 5% udjela. Samo ispunjavanje tog praga ne utvrđuje pravo na izuzeće: ovisno društvo također mora zadovoljiti mjerodavna pravila kvalifikacije. Posebice, nekvalificirano portfeljno ulaganje može biti izuzeto iz primjene tog oslobođenja. Pregledajte smjernice tijela Belastingdienst o izuzeću za sudjelovanje radi važećih uvjeta i iznimaka.
Klasifikacija može ovisiti o aktivnostima ovisnog društva i drugim činjenicama, stoga nemojte pretpostavljati da struktura holding društva ili 5%-tni vlasnički udio rješavaju to pitanje. Potvrdite tretman prije nego što se oslonite na izuzeće u financijskim projekcijama ili odaberete holding strukturu. Ako činjenice jasno ne odgovaraju objavljenim smjernicama, zatražite stručni porezni savjet.
Porezni ugovori i međunarodni poslovni prihod
Ugovor o izbjegavanju dvostrukog oporezivanja između Nizozemske i druge države može dodijeliti prava oporezivanja i osigurati mehanizme za rješavanje dvostrukog oporezivanja. Njegov učinak ovisi o specifičnom ugovoru, vrsti dohotka i okolnostima poreznog obveznika. Ugovor ne mora nužno ukloniti porez u bilo kojoj od država niti automatski eliminirati obveze podnošenja prijava i izvješćivanja.
Procijenite svaki tijek dohotka zasebno. Dividende, kamate, autorske naknade i poslovna dobit mogu se različito tretirati prema domaćem zakonodavstvu i relevantnom ugovoru. Provjerite tekst ugovora i važeća nizozemska pravila za uključene zemlje te potvrdite da aranžmani društva ispunjavaju sve uvjete za olakšicu. Smjernice Belastingdiensta o sprječavanju dvostrukog oporezivanja korisna su polazna točka, no one ne zamjenjuju pregled primjenjivog ugovora.
Stručni pregled može biti koristan prije osnivanja nizozemskog holding društva, prijenosa udjela ili usmjeravanja dohotka kroz subjekte u više zemalja. Te činjenice mogu utjecati i na ispunjavanje uvjeta i na usklađenost. Tretirajte nizozemske porezne pogodnosti za poduzeća kao pitanja koja treba provjeriti u odnosu na stvarnu strukturu, a ne kao zajamčene ishode temeljene na općem opisu.
PDV i 30% ruling: odvojite poslovne obveze od olakšica za zaposlenike
PDV i 30% ruling utječu na različite aspekte poreznog položaja poduzeća. Tretman PDV-a odnosi se na oporezive isporuke i poslovne transakcije. 30% ruling je uvjetovana porezna mjera za zaposlenike. To nije odbitak poreza na dobit, a poslodavac ne može pretpostaviti da se primjenjuje na svakog međunarodnog zaposlenika.
Nizozemske stope PDV-a i poslovne transakcije
Nizozemska ima tri stope PDV-a. Ispravna stopa ovisi o isporučenoj robi ili uslugama te o okolnostima transakcije. Provjerite klasifikaciju prema važećim smjernicama Belastingdiensta o stopama PDV-a prije izdavanja računa ili procjene PDV-a.
| Stopa PDV-a | Primjena |
|---|---|
| 21% | Standardna stopa; primjenjuje se kada isporuka podliježe standardnoj stopi. |
| 9% | Snižena stopa; primjenjuje se samo na isporuke koje ispunjavaju uvjete prema pravilima. |
| 0% | Nulta stopa; primjenjuje se samo kada isporuka i transakcija ispunjavaju relevantne uvjete. |
Nemojte određivati stopu samo na temelju općenitog naziva proizvoda. Precizne okolnosti isporuke i transakcije su važne. Poduzeća koja ostvaruju prekograničnu prodaju također bi trebala provjeriti relevantna pravila o mjestu isporuke i izvješćivanju. Za pregled registracije konzultirajte Netherlands VAT Registration: 2026 Foreign Company Guide zajedno s važećim uputama porezne uprave.
30% ruling za kvalificirane međunarodne zaposlenike
30% ruling može omogućiti poslodavcu isplatu neoporezive naknade zaposleniku koji ispunjava važeće uvjete. Za 2026. godinu naknada može iznositi do 30% plaće, podložno uvjetima prihvatljivosti, gornjoj granici plaće od 262.000 € te minimalnoj oporezivoj plaći od 48.013 € za opće podnositelje zahtjeva. Za zaposlenike mlađe od 30 godina s kvalificiranom magistarskom diplomom, minimalna oporeziva plaća iznosi 36.497 €. Potvrdite primjenjive uvjete i izračun prema smjernicama Belastingdiensta za 30% ruling.
Mjera se odnosi na kvalificiranog zaposlenika, a ne na svakog stranog zaposlenika ili poslodavca. Poslodavci bi trebali provjeriti ispunjavanje uvjeta i provesti potrebnu administraciju obračuna plaća prije njezine primjene. Pogledajte smjernice o nizozemskoj administraciji obračuna plaća za povezane obveze poslodavca. Ova razlika pomaže razjasniti koje se nizozemske porezne pogodnosti za poduzeća odnose na transakcije društva, a koje se mogu odnositi na radnu snagu.
Kako procijeniti nizozemske porezne pogodnosti prije osnivanja ili širenja
Strukturirani pregled pomaže vam procijeniti nizozemske porezne pogodnosti za poduzeća u odnosu na vaše stvarne planove, umjesto oslanjanja na samo jednu stopu ili poticaj. Prođite kroz ove korake prije odabira strukture ili preuzimanja obveza u prekograničnom aranžmanu.
Praktični kontrolni popis za poreznu procjenu prije ulaska na tržište
- Definirajte poslovnu djelatnost. Zabilježite čime će se društvo baviti, gdje će poslovati te gdje se nalaze njegovi kupci i dobavljači.
- Mapirajte vlasništvo. Utvrdite dioničare, matična društva, ovisna društva i zemlje u kojima je svako od njih osnovano ili porezno rezidentno.
- Navedite dohodak i transakcije. Odvojite očekivane poslovne prihode od dividendi, ostalih prihoda od ulaganja, prekogranične prodaje i aranžmana povezanih sa zaposlenicima.
- Provjerite potencijalno relevantna pravila. Provjerite važeće nizozemske smjernice i relevantna inozemna pravila. Na primjer, koristite smjernice Belastingdiensta o porezu na dobit za porezne obveze društva te provjerite uvjete ugovora ili poticaja u odnosu na specifične činjenice.
- Modelirajte poreze i usklađenost zajedno. Procijenite vjerojatni porezni položaj usporedno sa zahtjevima za računovodstvo, izvješćivanje, registraciju i podnošenje prijava. Usporedite ukupne obveze svake opcije, a ne samo oglašenu stopu.
Vodite evidenciju o pretpostavkama na kojima se procjena temelji, uključujući planirani broj zaposlenika, očekivane djelatnosti, promjene vlasništva i prekogranične transakcije. Ako struktura ili predviđanje ovisi o olakšicama iz poreznih ugovora, izuzeću ili drugoj značajnoj prekograničnoj pretpostavci, zatražite pisani savjet kvalificiranog savjetnika prije nego što se na nju oslonite.
Kada stručna podrška pri provedbi može pomoći
Nakon što odaberete strukturu, osnivanje, porezna registracija, knjigovodstvo i podnošenje prijava moraju funkcionirati usklađeno. To su zadaci provedbe, odvojeni od utvrđivanja primjenjuje li se određena porezna mjera. Potvrdite tko će voditi svaku pojedinu obvezu i koje se informacije moraju čuvati. Upute nizozemske porezne uprave i informacije gospodarske komore o godišnjim financijskim izvještajima mogu pomoći u utvrđivanju relevantnih zahtjeva za podnošenje prijava.
Za praktične informacije o osnivanju proučite vodič za osnivanje tvrtke u Nizozemskoj. Širi vodič za pokretanje poslovanja također može pomoći u organizaciji pitanja prije ulaska na tržište. Intercompany Solutions pruža usluge osnivanja Dutch BV društava te računovodstvene i porezne usluge za poduzeća koja svoje planove provode u praksu.
Raspravite o svojoj predloženoj strukturi i zahtjevima porezne usklađenosti s Intercompany Solutions prije nego što nastavite.
Uključite svoju nizozemsku poreznu procjenu u poslovni plan
Porezne pogodnosti u Nizozemskoj za poduzeća ovise o više čimbenika, a ne samo o nominalnoj stopi. Porez na dobit primjenjuje se na oporezivu dobit, dok mjere poput izuzeća sudjelovanja (participation exemption), ugovornih olakšica i 30% rulinga imaju posebne uvjete i mogu se primjenjivati na različitim razinama. Tretman PDV-a također ovisi o isporuci i transakciji.
Prije osnivanja ili širenja, mapirajte svoje djelatnosti, vlasništvo, prihode, zaposlenike i prekogranične transakcije. Provjerite koja se pravila primjenjuju, a zatim usporedite očekivani porezni položaj s potrebnim računovodstvenim radnjama, izvještavanjem i podnošenjem poreznih prijava. Ako se odluka oslanja na pretpostavku prekograničnog poslovanja, zatražite savjet temeljen na konkretnim državama i činjenicama.
Intercompany Solutions pruža podršku pri osnivanju Dutch BV i tekućoj računovodstvenoj i poreznoj usklađenosti. Osnivanje na daljinu je dostupno, pri čemu vremenski okvir ovisi o složenosti vlasničke strukture. Pravo na poreznu mjeru i dalje ovisi o vašim okolnostima i primjenjivim pravilima.
Pažljiva procjena pruža vam jasniji temelj za odabir strukture i planiranje sljedećih koraka. Uz uvid u relevantne činjenice i obveze, možete nastaviti s većim samopouzdanjem.
Često postavljana pitanja
Koje su glavne porezne pogodnosti za poduzeća u Nizozemskoj?
Potencijalno relevantne mjere uključuju okvir poreza na dobit, izuzeće sudjelovanja za kvalificirane vlasničke udjele i ugovorne odredbe koje mogu utjecati na prekogranične prihode. Pravilo 30% ruling zasebna je mjera vezana uz zaposlenike, a ne opća porezna povlastica za tvrtke. Pravo na korištenje ovisi o djelatnostima, vlasništvu, prihodima i okolnostima tvrtke. Provjerite važeće smjernice Belastingdienst prije uključivanja mjere u svoje porezne projekcije.
Koja je stopa poreza na dobit u Nizozemskoj u 2026. godini?
U 2026. godini porez na dobit iznosi 19% do 200.000 € i 25,8% iznad 200.000 €. Ovi se razredi primjenjuju na oporezivu dobit, a ne na promet. Same stope ne određuju dospjeli porez jer oporeziva dobit i primjenjiva pravila ovise o financijskim izvještajima i okolnostima tvrtke. Provjerite stope poreza na dobit tijela Belastingdienst i zatražite izračun na temelju relevantnog obračunskog razdoblja.
Primjenjuje li se nizozemsko izuzeće sudjelovanja na svaki BV?
Ne. Izuzeće sudjelovanja nije automatsko za svaki BV ili vlasnički udio. Ključni je uvjet općenito vlasnički udio od najmanje 5%, no primjenjuju se i druga kvalifikacijska pravila i iznimke, uključujući pravila koja se odnose na nekvalificirana portfeljna ulaganja. Obilježja ovisnog društva i okolnosti matičnog društva su važni. Provjerite smjernice Belastingdienst o izuzeću sudjelovanja prije oslanjanja na to izuzeće u strukturi ili poreznoj prognozi.
Može li nizozemska tvrtka u stranom vlasništvu ostvariti pogodnosti iz poreznih ugovora?
Može, ako se ugovor između Nizozemske i relevantne države primjenjuje na činjenice i prihode tvrtke. Ugovori mogu raspodijeliti prava oporezivanja ili osigurati mehanizme za rješavanje dvostrukog oporezivanja, ali ne uklanjaju automatski porezne obveze ili obveze podnošenja prijava. Ishod ovisi o konkretnom ugovoru, vrsti prihoda i okolnostima. Proučite ugovor zajedno s domaćim pravilima i smjernicama Belastingdienst o sprječavanju dvostrukog oporezivanja.
Koje se stope PDV-a primjenjuju na poduzeća u Nizozemskoj?
Nizozemska ima stope PDV-a od 21%, 9% i 0%. Primjenjiva stopa ovisi o isporučenim dobrima ili uslugama te o okolnostima transakcije. Nemojte određivati stopu samo na temelju općeg opisa proizvoda. Provjerite klasifikaciju i relevantne uvjete koristeći važeće smjernice Belastingdienst o stopama PDV-a. Poduzeća s prekograničnim transakcijama također bi trebala procijeniti povezani tretman PDV-a i zahtjeve izvještavanja.
Može li poslodavac primijeniti 30% ruling za međunarodnog zaposlenika?
Poslodavac može primijeniti 30% ruling samo za zaposlenika koji ispunjava važeće uvjete i ako se poštuje propisani postupak prijave. To se ne primjenjuje automatski na svakog međunarodnog zaposlenika ili poslodavca. Za 2026. godinu neoporeziva naknada može iznositi do 30% plaće, ovisno o primjenjivim ograničenjima i zahtjevima. Poslodavci bi trebali provjeriti okolnosti zaposlenika i konzultirati smjernice Belastingdienst o 30% rulingu.
Izvori
- ICS Payroll - nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - PDV (BTW) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- Sud EU-a, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |