


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-29 · Last reviewed 2026-08-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Percipirana jednostavnost podružnice često prikriva znatan pravni teret za inozemno matično društvo. Iako nepostojanje zahtjeva za javnim bilježnikom čini podružnicu prividnim putem najmanjeg otpora, posljedični izostanak korporativnog vela izlaže globalnu imovinu nizozemskim vjerovnicima. Odabir između Netherlands BV i podružnice odluka je koja određuje vaš profil pravnog rizika i vašu sposobnost širenja na europskom tržištu tijekom 2026. godine.
Razumijemo da međunarodni osnivači daju prednost vjerodostojnoj lokalnoj prisutnosti i jasnim poreznim obvezama. Ova komparativna analiza pruža tehničku raščlambu nizozemskih korporativnih struktura, usredotočujući se na optimizaciju porezne učinkovitosti u okviru trenutačnih pragova poreza na dobit (CIT) od 19% i 25,8%. Saznat ćete specifične razlike u odgovornosti, zahtjeve za registraciju stvarnih vlasnika (UBO) te postupovne korake za osnivanje na daljinu putem punomoći. Također razmatramo praktična pitanja usklađenosti, od čuvanja poslovnih knjiga tijekom obveznog razdoblja od sedam godina do upravljanja ograničenjem odbitka kamata od 24,5% EBITDA-e. Ovaj vodič osigurava odabir strukture koja je u skladu s vašim dugoročnim komercijalnim ciljevima u Nizozemskoj.
Ključni zaključci
- Razlikujte ograničenu odgovornost društva Dutch BV od potpune izloženosti matičnog društva svojstvene strukturi podružnice.
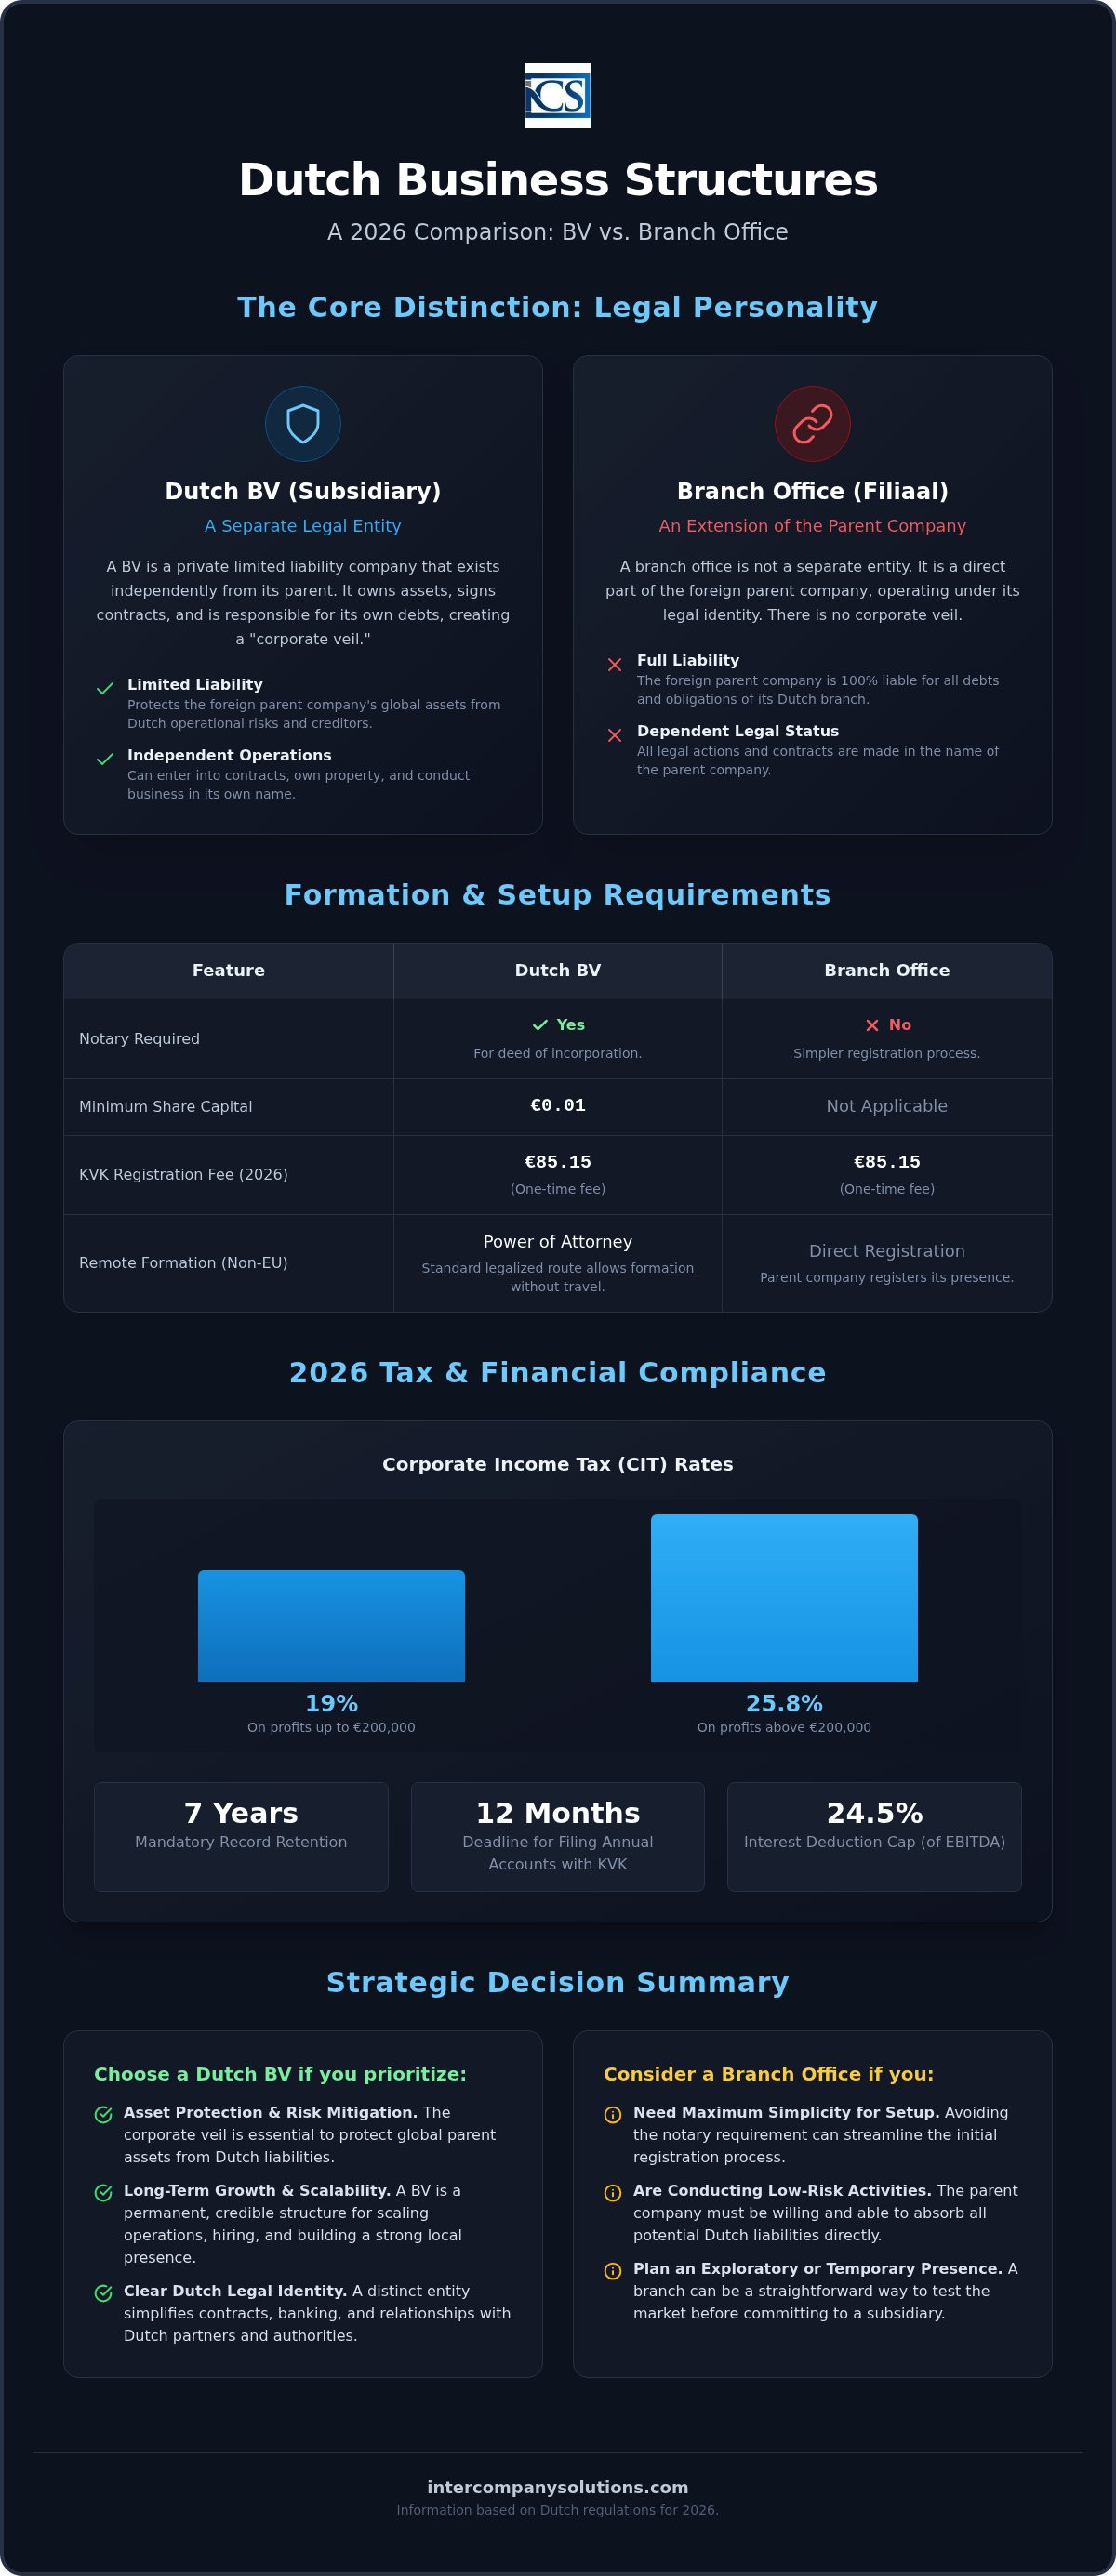
- Pregledajte stope poreza na dobit za 2026. godinu od 19% na dobit do 200.000 € i 25,8% za iznose koji premašuju taj prag.
- Usporedite administrativno uspostavljanje za Netherlands BV naspram podružnice, uzimajući u obzir obveznog nizozemskog javnog bilježnika za BV i jednokratnu naknadu za registraciju pri KVK od 85,15 € za oba oblika.
- Iskoristite mogućnost legalizirane punomoći za osnivanje BV-a na daljinu, što nerezidentnim osnivačima omogućuje dovršetak postupka bez putovanja u Nizozemsku.
- Pripremite se za trajnu usklađenost poštivanjem pravila o čuvanju dokumentacije od sedam godina i podnošenjem godišnjih financijskih izvještaja KVK-u u roku od 12 mjeseci od završetka financijske godine.
Definiranje društva Netherlands BV i podružnice
Uspostavljanje komercijalne prisutnosti u Nizozemskoj zahtijeva temeljni izbor između stvaranja novog pravnog subjekta ili proširenja postojećeg inozemnog subjekta. Ova odluka, obično formulirana kao usporedba nizozemskog BV-a i podružnice, usredotočena je na koncept pravne osobnosti i način na koji ona djeluje u skladu s nizozemskim pravom. Nizozemska gospodarska komora, poznata kao KVK, djeluje kao središnje tijelo za obje strukture, vodeći Handelsregister (Poslovni registar) u kojem moraju biti navedena sva aktivna poduzeća. Iako oba oblika omogućuju lokalno trgovanje i zapošljavanje, njihov odnos s matičnim društvom je različit.
Dutch BV: Lokalni pravni subjekt
Besloten vennootschap (BV) je privatno društvo s ograničenom odgovornošću koje postoji kao zasebna pravna osoba. To znači da društvo posjeduje vlastitu imovinu, sklapa ugovore u vlastito ime i odgovorno je za vlastite obveze. Da biste osnovali BV, morate angažirati nizozemskog javnog bilježnika za sastavljanje i izvršenje akta o osnivanju. Nizozemska vlada pojednostavnila je ovaj postupak 2012. godine postavivši minimalni temeljni kapital na samo 0,01 €.
Upravljanje unutar BV-a podijeljeno je između dioničara i direktora. Dioničari osiguravaju kapital i imaju pravo glasa, dok direktori upravljaju svakodnevnim poslovanjem i osiguravaju usklađenost s nizozemskim propisima. Budući da je BV ovisno društvo, pruža korporativni veo koji štiti inozemno matično društvo od dugova BV-a, pod uvjetom da direktori djeluju u skladu sa zakonom. To čini Dutch BV osnivanje društva preferiranim izborom za poduzetnike koji žele izolirati svoju globalnu imovinu od nizozemskih operativnih rizika.
Nizozemska podružnica: Međunarodno proširenje
Nizozemska podružnica, ili "filiaal", nije zaseban pravni subjekt. Umjesto toga, smatra se stalnom poslovnom jedinicom i izravnim proširenjem inozemnog matičnog društva. Kada registrirate podružnicu, ne osnivate novo poslovanje u Nizozemskoj; jednostavno registrirate prisutnost inozemnog subjekta na nizozemskoj adresi. Za osnivanje podružnice nije potreban nizozemski javni bilježnik, što može pojednostavniti početno postavljanje.
Budući da podružnica nema vlastitu pravnu osobnost, ne može posjedovati imovinu niti sklapati ugovore neovisno o matičnom društvu. Sve pravne radnje koje poduzme podružnica zakonski su radnje inozemnog sjedišta. To znači da matično društvo ostaje u potpunosti odgovorno za sve nizozemske obveze, uključujući porezne dugove, ugovore o najmu i ugovore o radu. I BV i podružnica moraju platiti jednokratnu naknadu za registraciju pri KVK u iznosu od 85,15 € za fiskalnu godinu 2026. Iako podružnica izbjegava troškove javnog bilježnika, ona zahtijeva da matično društvo preuzme sve nizozemske poslovne rizike izravno u svojoj bilanci.
Pravna odgovornost i zahtjevi upravljanja
Primarni razlog zašto međunarodne tvrtke biraju ovisno društvo jest razdvajanje pravnog rizika. Pri usporedbi nizozemskog BV-a i podružnice, najoštriji kontrast leži u tome kako nizozemski zakon tretira matičnu organizaciju. BV funkcionira kao zasebna pravna osoba, učinkovito ograđujući svoje komercijalne obveze. Prema business.gov.nl, ova struktura osigurava da globalna imovina inozemnog matičnog društva ostane zaštićena u slučaju ugovornog spora ili nesolventnosti. Nasuprot tome, podružnica je proširenje matičnog društva. Svaki pravni zahtjev protiv nizozemske podružnice po definiciji je zahtjev protiv inozemnog sjedišta. Bitno je razumjeti ovu razliku pri odlučivanju između nizozemskog BV-a i podružnice za vaše širenje.
| Značajka | Dutch BV (Ovisno društvo) | Nizozemska podružnica |
|---|---|---|
| Pravna osobnost | Zaseban pravni subjekt | Proširenje matičnog društva |
| Odgovornost matičnog društva | Ograničena na kapitalni ulog | Puna odgovornost za sve dugove |
| Ugovorna sposobnost | Sklapa ugovore u vlastito ime | Matično društvo je pravna stranka |
Zaštita imovine i ublažavanje rizika
Pravna osobnost društva BV pruža snažnu razinu sigurnosti. Iako direktori mogu osobno odgovarati za krajnju nepažnju, izloženost matičnog društva ograničena je na njegov kapitalni ulog. Za podružnicu, nedostatak zasebne pravne osobnosti znači da matično društvo preuzima izravnu odgovornost za sve nizozemske obveze. To uključuje ugovore o zakupu, ugovore o radu i porezne dugove. Razumijevanje ovih razlika u porezima i odgovornosti ključno je za upravljanje rizikom.
Usklađenost i izvještavanje o stvarnim vlasnicima (UBO)
Dutch BV mora registrirati svoje stvarne vlasnike (UBO) u UBO registru koji vodi Gospodarska komora. UBO je svaka fizička osoba koja drži više od 25% dionica ili glasačkih prava. Stroga je obveza prijaviti sve promjene UBO statusa u roku od 7 dana. Iako su podružnice stranih društava trenutno izuzete iz nizozemskog UBO registra, one i dalje moraju pružiti transparentnost vlasništva financijskim institucijama i poreznim tijelima.
Standardi upravljanja za 2026. zahtijevaju pedantno vođenje evidencije za sve registrirane subjekte. Morate čuvati svu evidenciju nizozemskog subjekta najmanje 7 godina, ili 10 godina ako poslovanje uključuje nekretnine. Godišnji financijski izvještaji moraju se podnijeti KVK-u u roku od 12 mjeseci od završetka financijske godine. Od vitalne je važnosti za nerezidentne direktore da održavaju ove standarde kako bi izbjegli administrativne novčane kazne ili pitanja osobne odgovornosti. Nemojte previdjeti rok od 7 dana za prijavu UBO promjena kako biste osigurali stalnu usklađenost. Ako trebate pomoć sa statutarnom usklađenošću ili strukturama upravljanja, možete zatražiti konzultacije s našim pravnim stručnjacima.
Porezni tretman i financijska usklađenost u 2026.
Nizozemski porezni okvir pruža strukturirano okruženje za ovisna društva i za stalne poslovne jedinice. Iako oba subjekta podliježu nizozemskom porezu na dobit (CIT) na svoju lokalnu dobit, izbor između Netherlands BV vs branch office značajno utječe na način na koji pristupate ugovorima o izbjegavanju dvostrukog oporezivanja. BV, kao nizozemsko rezidentno društvo, obično ima izravan pristup opsežnoj mreži ugovora Nizozemske. Podružnica se općenito oslanja na ugovore svog inozemnog matičnog društva. Ova razlika često čini BV učinkovitijim instrumentom za upravljanje međunarodnim novčanim tokovima i isplatama dividendi.
Porezni razredi poreza na dobit (CIT)
Za poreznu godinu 2026., Belastingdienst primjenjuje dvostupanjsku CIT strukturu. Dobit do 200.000 € oporezuje se po konkurentnoj stopi od 19%. Svaka oporeziva dobit koja prelazi ovaj prag od 200.000 € podliježe stopi od 25,8%. Od vitalne je važnosti uzeti u obzir ograničenje odbitka kamata, koje je za 2026. postavljeno na 24,5% EBITDA-e. Ovo se ograničenje primjenjuje i na BV-e i na podružnice, sprječavajući prekomjerno erodiranje porezne osnovice putem internog financiranja. Osim toga, nizozemsko izuzeće sudjelovanja ostaje temelj poreznog sustava; ono izuzima dividende i kapitalne dobitke od CIT-a ako nizozemski subjekt drži najmanje 5% dionica u kvalificiranom ovisnom društvu.
Financijske transakcije s poreznim tijelima također su doživjele administrativne promjene. Od 1. svibnja 2026. Rabobank služi kao matična banka za Belastingdienst. Sva porezna plaćanja i povrati obrađuju se putem ove institucije, što zahtijeva preciznu koordinaciju s vašim lokalnim računovodstvenim i poreznim uslugama kako bi se osiguralo pravovremeno podmirivanje.
Godišnji financijski izvještaji i rokovi za podnošenje KVK-u
Ciklusi usklađenosti strogi su za sve nizozemske poslovne strukture. Godišnje financijske izvještaje morate podnijeti KVK-u u roku od 12 mjeseci od završetka financijske godine. Opseg ovih podnesaka ovisi o veličini subjekta. Mali BV-i često imaju koristi od pojednostavljenih zahtjeva izvještavanja, dok veliki subjekti moraju proći obveznu vanjsku reviziju. Podružnica se suočava s drugačijim zahtjevom: mora podnijeti godišnje financijske izvještaje svog inozemnog matičnog društva nizozemskoj Gospodarskoj komori. To znači da globalni financijski podaci vašeg matičnog društva postaju dio nizozemskog javnog registra.
- Registracija za BTW: Subjekti u stranom vlasništvu trebali bi očekivati razdoblje registracije za BTW od 6 do 8 tjedana.
- Stope BTW-a: Standardna nizozemska stopa BTW-a iznosi 21%, sa sniženim stopama od 9% i 0% za određene kategorije.
- Čuvanje evidencije: Zakonski ste obvezni čuvati svu poslovnu evidenciju 7 godina. Ovo se razdoblje produljuje na 10 godina za dokumente povezane s nekretninama.
Održavanje ovih standarda je neupitno. Nepodnošenje financijskih izvještaja na vrijeme ili nevođenje evidencije može dovesti do administrativnih kazni ili pretpostavke osobne odgovornosti direktora u slučaju stečaja. Usklađivanjem svojih financijskih postupaka s ovim zahtjevima za 2026. godinu, uspostavljate transparentne i usklađene temelje za svoje nizozemsko poslovanje.
Operativno postavljanje i administrativni postupci
Administrativni put za nizozemski BV u odnosu na podružnicu značajno se razilazi u trenutku registracije. Dok se podružnica osniva izravnim upisom podataka inozemnog matičnog društva u Gospodarsku komoru (KVK), BV zahtijeva formalniji postupak osnivanja. Za obje strukture morate uračunati jednokratnu naknadu za registraciju pri KVK u iznosu od 85,15 € za poreznu godinu 2026. Ova se naknada plaća tijekom završne faze osnivanja kada se subjekt ili podružnica službeno upiše u trgovački registar (Handelsregister).
Postupak osnivanja na daljinu
Nerezidentni osnivači obično koriste legaliziranu punomoć (POA) kako bi dovršili osnivanje poslovanja. Ova metoda omogućuje osnivanje bez fizičke prisutnosti direktora u Nizozemskoj. Postupak slijedi strukturirani slijed od tri koraka:
- Prikupljanje dokumentacije: Morate dostaviti legalizirane identifikacijske isprave, dokaz o adresi prebivališta i potpisanu punomoć za direktore i dioničare.
- Javnobilježničko izvršenje: Nizozemski javni bilježnik pregledava dokumente i solemnizira osnivački akt. Ovaj je korak obvezan za BV jer se njime utvrđuje statut društva.
- Registracija pri KVK i porezna prijava: Nakon što je akt potpisan, društvo se upisuje pri KVK. Porezna uprava (Belastingdienst) se potom obavještava radi izdavanja potrebnih poreznih identifikacijskih brojeva.
Vođenje ovog postupka na daljinu osigurava da vaše osnivanje Dutch BV-a bude dovršeno učinkovito, često u roku od 3 do 5 radnih dana nakon primitka cjelokupne dokumentacije. Nakon registracije, fokus se prebacuje na financijsku infrastrukturu. Od 1. svibnja 2026. Rabobank služi kao matična banka za Belastingdienst, što nizozemski poslovni račun čini korisnim za porezna namirenja. Mnogi osnivači također razmatraju institucije za elektronički novac (EMI) radi bržeg početnog postavljanja, iako tradicionalne banke ostaju standard za dugoročnu lokalnu vjerodostojnost. Za registraciju za PDV za subjekte u inozemnom vlasništvu trebate predvidjeti rok od 6 do 8 tjedana.
Obračun plaća i zapošljavanje za inozemne subjekte
Zapošljavanje osoblja u Nizozemskoj nameće specifične obveze poslodavca bez obzira na odabranu strukturu. I BV-ovi i podružnice moraju se registrirati kao poslodavci pri poreznoj upravi radi upravljanja porezom na plaće i doprinosima za socijalno osiguranje. Međunarodno osoblje može se kvalificirati za poreznu olakšicu od 30% (30% ruling), koja poslodavcima omogućuje neoporezivu isplatu 30% bruto plaće zaposlenika za pokrivanje eksteritorijalnih troškova. Korištenje profesionalnih usluga obračuna plaća u Nizozemskoj pomaže osigurati usklađenost s ovim složenim radnopravnim propisima i pravodobno podnošenje mjesečnih prijava.
Formiranje lokalnog tima često zahtijeva uslugu formalnog poslodavca (Employer of Record - EOR) ako još nemate cjelovit odjel za ljudske resurse. To vam omogućuje upravljanje osobljem u skladu s nizozemskim radnim pravom, dok mi preuzimamo tehničku administraciju ugovora i beneficija. Prijenosom ovih proceduralnih zadataka možete se usredotočiti na ulazak na tržište, zadržavajući potpunu usklađenost s nizozemskim regulatornim standardima.
Strateška odluka: Odabir najboljeg oblika prisutnosti u Nizozemskoj
Odabir između nizozemskog BV-a i podružnice strateška je odluka koja utječe na vašu odgovornost, poreznu učinkovitost i percepciju na tržištu. Podružnica je često prikladna za jednostavnije, privremene operacije u kojima inozemno matično društvo želi zadržati izravnu kontrolu nad određenim projektom ili testirati tržište tijekom ograničenog razdoblja. Međutim, za većinu međunarodnih osnivača, Dutch BV ostaje preferirani instrument za dugoročno europsko širenje. Struktura ovisnog društva stvara profesionalnu distancu između nizozemskog poslovanja i globalnog matičnog društva; to osigurava da svi lokalni komercijalni rizici ostanu unutar Nizozemske.
Vjerodostojnost i pristup lokalnom bankarstvu
Dutch BV ima značajnu težinu kod lokalnih dobavljača i državnih tijela. Ova vjerodostojnost ključna je pri provođenju postupaka provjere klijenata (KYC) u vodećim financijskim institucijama. Od 1. svibnja 2026. Rabobank djeluje kao matična banka za Belastingdienst, a većina nizozemskih banaka daje prednost zahtjevima lokalnih pravnih subjekata. Podružnice se često suočavaju s poteškoćama pri otvaranju poslovnih računa jer banke moraju provesti reviziju cjelokupnog inozemnog matičnog društva, što povećava regulatorni teret usklađenosti za samu instituciju. BV, kao rezidentni subjekt, pojednostavljuje ovaj postupak i uspostavlja pouzdanije temelje za nizozemske transakcije.
Sažetak troškova i održavanja
Početno osnivanje BV-a uključuje jednokratnu naknadu za registraciju pri KVK u iznosu od 85,15 € i obvezne javnobilježničke naknade. Iako podružnica izbjegava obvezu javnog bilježnika, ona nosi veće dugoročno administrativno opterećenje. Financijske izvještaje matičnog društva morate godišnje podnositi u KVK, što može dovesti do neželjene transparentnosti u pogledu vašeg globalnog poslovanja. Nasuprot tome, BV podnosi samo vlastite financijske izvještaje, štiteći time financijsku privatnost matičnog društva. Učinkovitost upravljanja na daljinu ključna je prednost za nerezidentne direktore, pod uvjetom da se strogo pridržavaju nizozemskih rokova za podnošenje.
Konačna presuda za 2026. godinu je jasna. Dok podružnica služi kao privremeni prijelaz, BV nudi najbolju ravnotežu između smanjenja rizika i operativne lakoće. Omogućuje upravljanje na daljinu putem legalizirane punomoći (Power of Attorney) i osigurava dugoročnu održivost vašeg poslovanja. Naknadno pretvaranje podružnice u BV složen je pravni postupak; započinjanje s osnivanjem Dutch BV društva gotovo je uvijek učinkovitiji put za međunarodne poduzetnike.
- Zaštita od odgovornosti: BV ograničava rizik matičnog društva na njegov kapitalni ulog od najmanje 0,01 €.
- Porezni pragovi: Obje strukture plaćaju porez na dobit (CIT) po stopi od 19% na prvih 200.000 € i 25,8% na dobit iznad tog iznosa.
- Transparentnost: Podružnica zahtijeva da matično društvo podnese svoje globalne financijske izvještaje u KVK Handelsregister.
- Čuvanje evidencije: Sva nizozemska poslovna evidencija mora se čuvati najmanje 7 godina.
Posljednji pregled: kolovoz 2026.
Osiguravanje vašeg ulaska na nizozemsko tržište za 2026.
Donošenje odluke između nizozemskog BV-a i podružnice temeljni je korak u definiranju vašeg europskog profila rizika. Podružnica pruža izravnu poveznicu s vašim postojećim društvom, ali zahtijeva javno objavljivanje financijskih podataka matičnog društva i nosi neograničenu odgovornost. Dutch BV nudi snažnu pravnu zaštitu vaše globalne imovine uz minimalni zahtjev za temeljnim kapitalom od samo 0,01 €. Ova struktura pojednostavljuje pristup lokalnom bankarstvu i osigurava da nizozemska tijela i klijenti vašu prisutnost percipiraju kao trajan, vjerodostojan subjekt.
Naš tim specijaliziran je za postupak osnivanja na daljinu putem ovjerene punomoći (Power of Attorney), dovršavajući postupak osnivanja u roku od 3 do 5 radnih dana bez potrebe za vašom fizičkom prisutnošću. Pružili smo usluge više od 2000 međunarodnih osnivača, osiguravajući potpunu usklađenost i računovodstvenu podršku potrebnu za održavanje vašeg urednog statusa pred Belastingdienst. Odabirom prave strukture sada, izbjegavate administrativnu složenost budućih pravnih preoblikovanja.
Spremni smo vam pomoći uspostaviti sigurne i usklađene temelje za rast vašeg poslovanja u Nizozemskoj.
Posljednji pregled: kolovoz 2026.
Često postavljana pitanja
Koja je primarna razlika između Dutch BV-a i podružnice?
Primarna razlika leži u pravnoj osobnosti i odgovornosti. BV je zasebna pravna osoba, što znači da je odgovornost matičnog društva ograničena na njegov temeljni ulog. Podružnica je produžetak matičnog društva, koje ostaje u potpunosti odgovorno za sve nizozemske dugove i obveze. Ova razlika čini temelj usporedbe nizozemskog BV-a i podružnice za upravljanje rizikom i zaštitu imovine međunarodnih poduzeća.
Mogu li registrirati Dutch BV na daljinu bez putovanja u Nizozemsku?
Da, možete osnovati Dutch BV na daljinu putem ovjerene punomoći (POA). U tom postupku nizozemski javni bilježnik sastavlja i potvrđuje osnivački akt u vaše ime na temelju dokumenata koje dostavite iz inozemstva. Ovaj standardni postupak za nerezidentne osnivače omogućuje vam dovršetak registracije bez fizičkog dolaska u Nizozemsku, čineći postupak ulaska na tržište učinkovitim i izravnim.
Koje su stope poreza na dobit za nizozemsko ovisno društvo u 2026. godini?
Za poreznu godinu 2026., porez na dobit (CIT) iznosi 19% na oporezivu dobit do 200.000 €. Svaka dobit koja premašuje ovaj prag oporezuje se po stopi od 25,8%. Ove se stope primjenjuju i na ovisna društva i na podružnice. Uz to, morate uzeti u obzir ograničenje odbitka kamata, koje je postavljeno na 24,5% EBITDA-e kako bi se spriječila erozija porezne osnovice putem internog financiranja i osigurala potpuna usklađenost s nizozemskim poreznim propisima.
Zahtijeva li podružnica u Nizozemskoj zaseban PDV broj?
Da, podružnica mora dobiti vlastiti nizozemski PDV broj ako obavlja oporezive djelatnosti u Nizozemskoj. Iako je podružnica pravno produžetak stranog matičnog društva, nizozemska porezna uprava (Belastingdienst) tretira je kao zaseban porezni subjekt u svrhu PDV-a. Registracija za subjekte u stranom vlasništvu obično traje između 6 i 8 tjedana nakon što se dovrši registracija pri gospodarskoj komori.
Koliko je temeljnog kapitala potrebno za osnivanje Dutch BV-a?
Minimalni temeljni kapital potreban za osnivanje Dutch BV-a iznosi 0,01 €. Ovaj niski prag uveden je 2012. godine kako bi struktura društva s ograničenom odgovornošću postala pristupačnija poduzetnicima diljem svijeta. Možete odabrati izdavanje većeg iznosa kapitala ovisno o vašim specifičnim poslovnim potrebama, no zakonski zahtjev ostaje na ovoj nominalnoj razini za službeni osnivački akt koji javni bilježnik sastavlja i ovjerava tijekom osnivanja.
Jesu li godišnji financijski izvještaji obvezni za podružnicu u Nizozemskoj?
Da, podružnica je dužna podnijeti godišnje financijske izvještaje svog stranog matičnog društva nizozemskoj Gospodarskoj komori (KVK). Za razliku od BV-a, koji podnosi vlastite lokalne izvještaje, podružnica mora globalne financijske podatke matičnog društva učiniti dijelom javnog registra u Nizozemskoj. Te se prijave moraju dovršiti u roku od 12 mjeseci od završetka financijske godine kako bi se izbjegle administrativne kazne ili pitanja odgovornosti.
Koliko traje postupak registracije poslovanja u Nizozemskoj?
Postupak registracije za nizozemski BV u odnosu na podružnicu obično traje između 3 i 5 radnih dana nakon zaprimanja svih potrebnih dokumenata. Ovaj vremenski okvir uključuje sastavljanje i ovjeru akta od strane javnog bilježnika i službeni upis u KVK Handelsregister. Registracija za PDV zaseban je korak koji slijedi nakon početnog osnivanja i općenito zahtijeva dodatnih 6 do 8 tjedana za obradu od strane porezne uprave.
Izvori
- ICS Payroll - nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski poslovni registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (nizozemski Građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Stope poreza na dobit
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - PDV (btw) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |