


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-02 · Last reviewed 2026-09-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Nizozemska je osigurala 8. mjesto na IMD-ovoj ljestvici svjetske konkurentnosti za 2026. godinu, što odražava zamjetan rast potaknut njezinom naprednom tehnološkom infrastrukturom i otvorenošću prema međunarodnoj trgovini. Unatoč ovoj visokoj poziciji, mnogi međunarodni poduzetnici oklijevaju uspostaviti prisutnost ovdje jer strahuju od složenih pravnih prepreka ili visokih poreznih opterećenja. Prirodno je osjećati zabrinutost zbog izgleda upravljanja inozemnim subjektom kada niste sigurni podržava li lokalni sustav vaš rast ili zahtijeva vašu stalnu fizičku prisutnost radi registracije i usklađenosti.
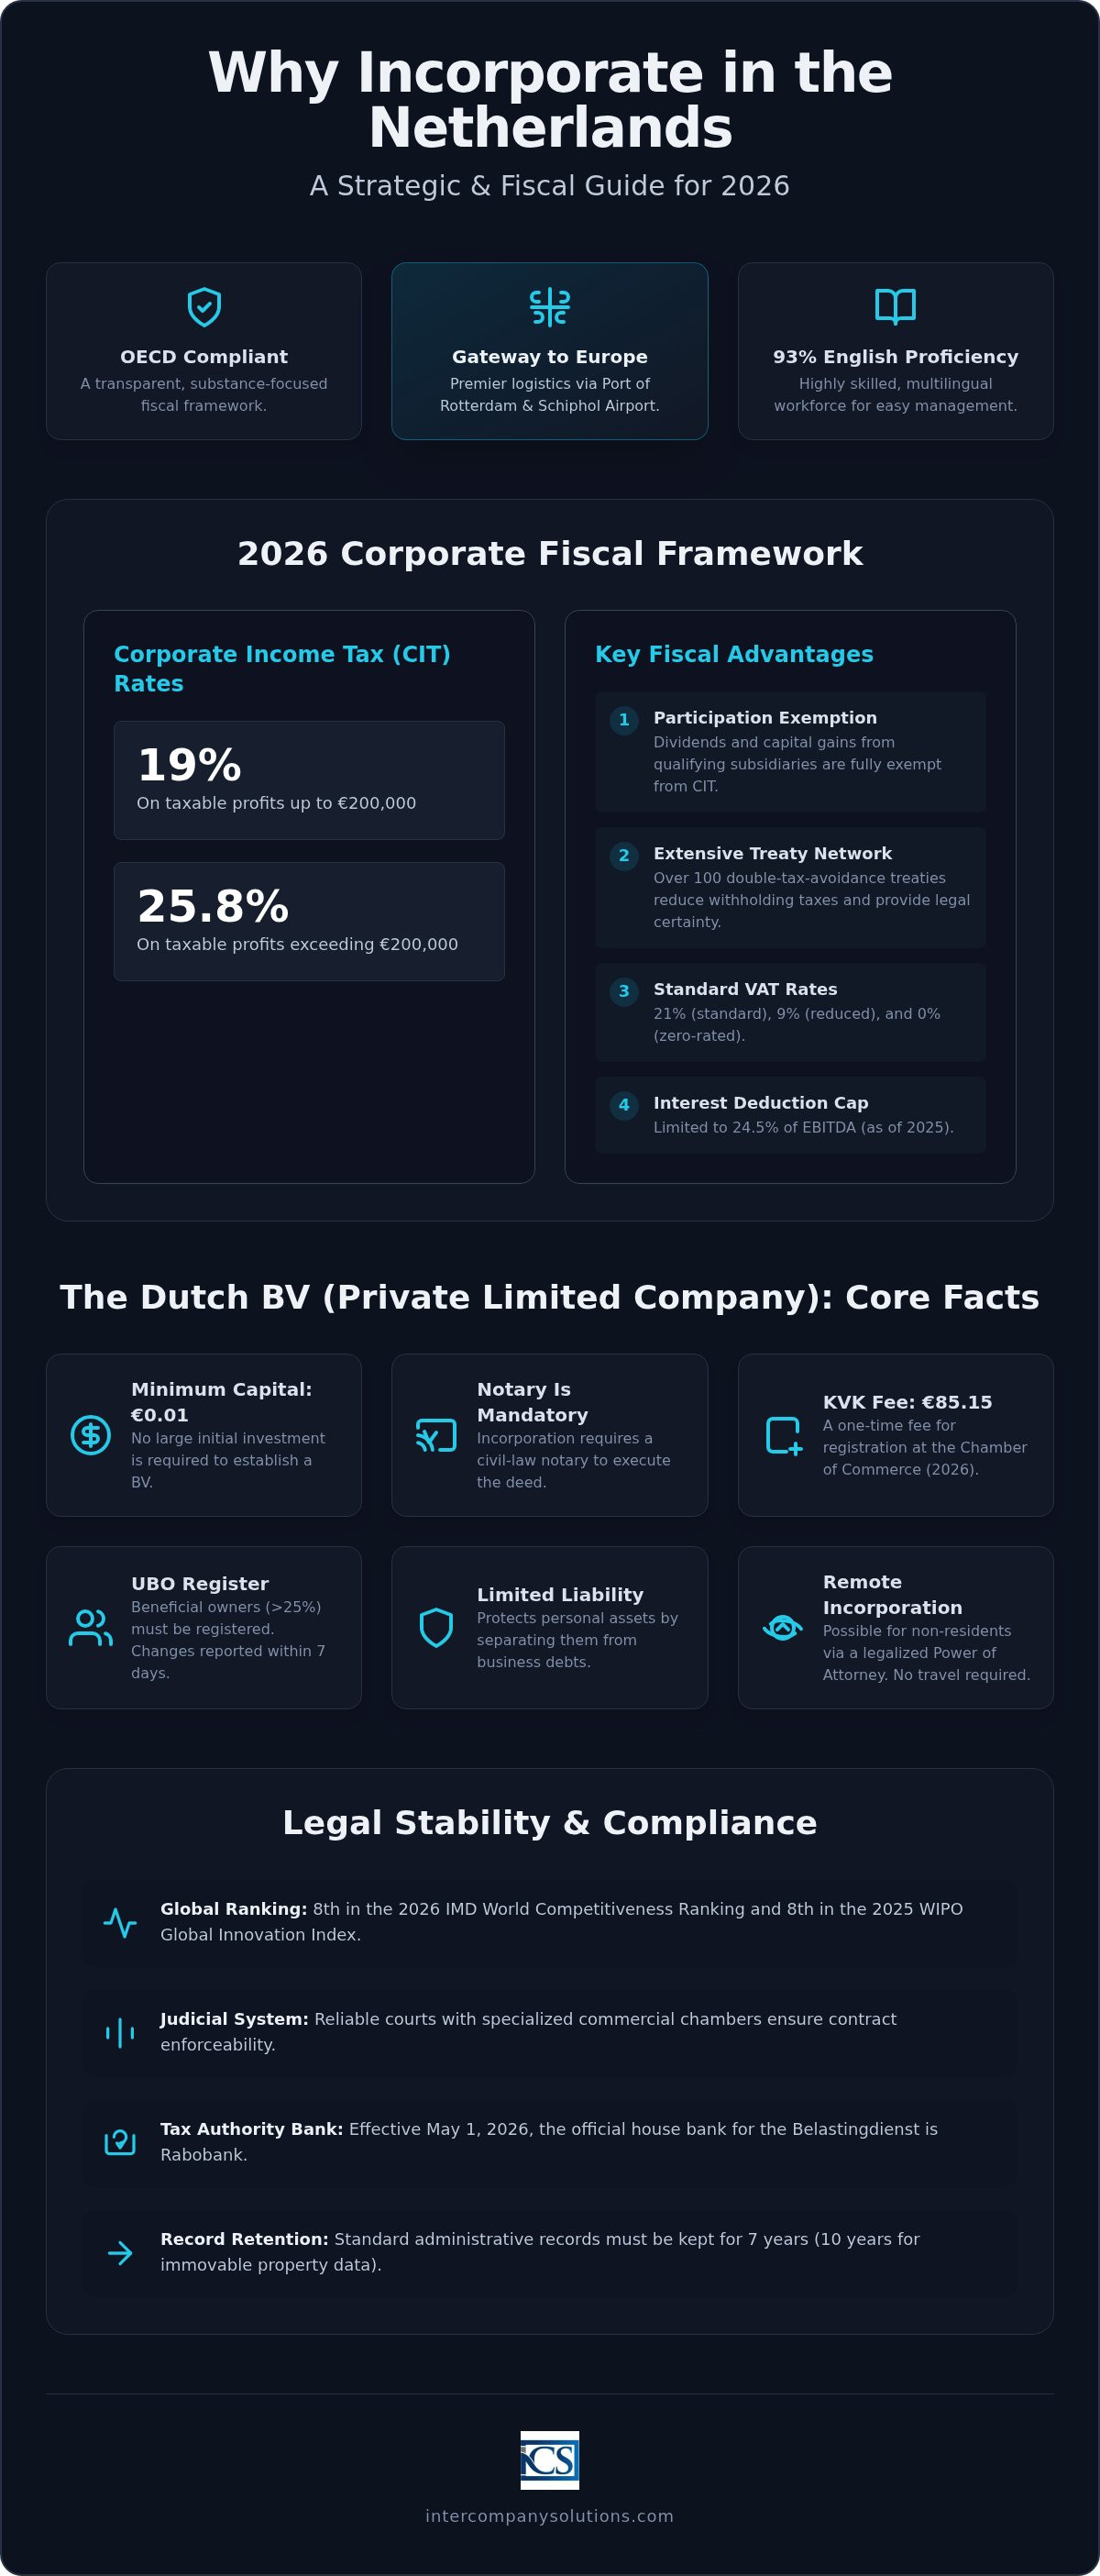
Ova stručna analiza pruža jasnoću o tome zašto osnovati društvo u Nizozemskoj baveći se specifičnim strateškim i pravnim stvarnostima u 2026. godini. Pronaći ćete detaljnu raščlambu trenutnih stopa poreza na dobit, koje ostaju na 19% za dobit do 200.000 €, te provjeru postupka osnivanja na daljinu. Kao specijalizirano društvo, Intercompany Solutions djeluje kao profesionalni most za postupak putem legalizirane punomoći, omogućujući potpuno usklađeno osnivanje Dutch BV bez potrebe za putovanjem. Također ćemo obraditi jednokratnu KVK naknadu za registraciju od 85,15 €, gornju granicu odbitka kamata od 24,5% EBITDA-e i prijelaz matične banke Belastingdienst na Rabobank kako bi vaše poslovanje ostalo informirano i usklađeno.
Ključni zaključci
- Razlikujte uobičajene mitove o poreznim oazama od stvarnog poreznog okvira usklađenog s OECD-om koji pozicionira Nizozemsku kao strateško trgovinsko središte.
- Shvatite točne zahtjeve za Dutch BV, uključujući minimalni temeljni kapital od 0,01 € i obvezno sudjelovanje javnog bilježnika.
- Saznajte zašto osnovati društvo u Nizozemskoj kako biste iskoristili radnu snagu s 93% poznavanja engleskog jezika, što olakšava upravljanje bez poznavanja nizozemskog jezika.
- Provjerite stope poreza na dobit za 2026. godinu od 19% i 25,8% te primjenu izuzeća za udjele (participation exemption) za holding strukture.
- Utvrdite pravne korake za osnivanje na daljinu putem legalizirane punomoći, čime se uklanja zahtjev za putovanjem međunarodnih osnivača.
Nizozemska poslovna klima: strateško središte naspram mita o poreznoj oazi
Nizozemska se često opisuje kao „Vrata Europe”, što je naziv stečen zahvaljujući strateškoj infrastrukturi i dugogodišnjoj trgovačkoj povijesti. Iako pojedini promatrači ovu jurisdikciju označavaju kao poreznu oazu, stvarnost je fiskalni okvir usklađen s OECD-om koji daje prednost transparentnosti i stvarnoj ekonomskoj prisutnosti (substance). Gospodarstvo Nizozemske zadržava vrhunsku globalnu poziciju, zauzimajući 8. mjesto na WIPO-vom Globalnom indeksu inovacija za 2025. godinu. Ovaj poredak naglašava predanost zemlje tehnološkom napretku i stabilnom poslovnom okruženju.
Jedan od primarnih razloga za osnivanje društva u Nizozemskoj jest pristup mreži od više od 100 ugovora o izbjegavanju dvostrukog oporezivanja. Ovi ugovori pružaju pravnu sigurnost za međunarodnu trgovinu sprječavajući oporezivanje istog dohotka u dvjema različitim jurisdikcijama. Ovaj okvir pruža predvidljivu poslovnu klimu umjesto zakonodavnih rupa, čineći zemlju pouzdanom bazom za međunarodno poslovanje. Stope poreza na dobit (CIT) za 2026. godinu iznose 19% do 200.000 € i 25,8% iznad tog iznosa, što je u skladu s europskim prosjekom i dokazuje standardno porezno okruženje bez nulte stope poreza.
Međunarodna trgovina i globalna povezanost
Nizozemska logistička mreža, usmjerena oko luke u Rotterdamu i zračne luke Schiphol, omogućuje učinkovito širenje poslovanja diljem Europske unije. Za poduzeća koja posluju s fizičkom robom, Nizozemska nudi distribucijske modele s učinkovitim PDV-om. Korištenje Dutch BV može olakšati odgodu plaćanja uvoznog PDV-a, što značajno poboljšava novčani tok trgovačkih društava. Ova se povezanost odnosi i na holding strukture, gdje mreža ugovora minimizira poreze po odbitku na prekogranična plaćanja, pod uvjetom da subjekt ispunjava suvremene zahtjeve u pogledu stvarne ekonomske prisutnosti (substance requirements). Sustav je osmišljen kako bi podržao kretanje kapitala i robe bez administrativnih i poreznih zastoja višestrukih razina oporezivanja.
Stabilnost i pravna sigurnost
Strani ulagači daju prednost Nizozemskoj zbog njezina pouzdanog pravosudnog sustava i specijaliziranih trgovačkih sudova. Sporovi se rješavaju uz visoku razinu stručnosti, čime se jamči provedivost ugovora i zaštita prava. Nizozemska gospodarska komora (KVK) posluje uz potpunu transparentnost. Svaki novi subjekt plaća naknadu za registraciju pri KVK u iznosu od 85,15 € (2026., jednokratno). Ova administrativna jasnoća obuhvaća i zaštitu intelektualnog vlasništva. Nizozemski pravni okvir pruža snažne zaštitne mehanizme za patente i žigove, što je ključan čimbenik za inovativna poduzeća. Pravni oblici poput BV-a, koji ima minimalni kapital za BV od 0,01 €, zahtijevaju javnog bilježnika za postupak osnivanja. Ovaj proces osigurava razinu formalnog integriteta koja gradi povjerenje kod međunarodnih banaka i poslovnih partnera.
Zadnji pregled: rujan 2026.
Struktura Dutch BV: zahtjevi i mitovi o kapitalu
Pokretanje poslovanja u stranoj jurisdikciji često dovodi do zabluda o financijskim preprekama. Uobičajeni je mit da osnivanje društva s ograničenom odgovornošću zahtijeva velika početna ulaganja. U stvarnosti, minimalni kapital za BV od 0,01 € omogućuje fleksibilnu ulaznu točku za novoosnovana poduzeća (startupe) i međunarodne ulagače. Ta je dostupnost jedan od razloga zašto je osnivanje društva u Nizozemskoj popularan izbor za globalne poduzetnike. Za razliku od oblika eenmanszaak ili VOF, Dutch BV (Besloten Vennootschap) mora se osnovati putem javnog bilježnika koji priprema i ovjerava osnivački akt.
Nakon ovjere osnivačkog akta, društvo se mora registrirati pri Gospodarskoj komori (KVK). Naknada za registraciju pri KVK u iznosu od 85,15 € (2026., jednokratno) obvezan je administrativni trošak. Svi BV subjekti također moraju biti usklađeni s UBO registrom identificiranjem pojedinaca koji prelaze UBO prag od >25% vlasništva ili kontrole. Zakonska je obveza prijaviti promjene UBO podataka u roku od 7 dana kako bi evidencija KVK ostala točna i ažurna.
Usporedba pravnih oblika
BV je preferirana struktura za većinu stranih poduzetnika jer pruža ograničenu odgovornost i operativnu fleksibilnost. Ova je struktura temeljni razlog za osnivanje poslovanja u Nizozemskoj jer osigurava profesionalni kredibilitet u međunarodnoj trgovini. Nasuprot tome, NV zahtijeva minimalni kapital od 45.000 € i podliježe strožim pravilima financijskog izvještavanja. Pri usporedbi BV-a s pojedinačnim poduzetnikom (eenmanszaak), osnovna je prednost razdvajanje osobne i poslovne imovine. Iako je eenmanszaak jednostavnije osnovati, vlasnik ostaje osobno odgovoran za sve obveze cijelom svojom imovinom. Svi BV subjekti moraju predati svoja godišnja financijska izvješća KVK-u unutar 12 mjeseci od završetka poslovne godine radi održavanja urednog pravnog statusa.
Činjenice o vlasništvu i rezidentnosti
Nizozemski zakon dopušta potpuno strano vlasništvo. Dioničari i direktori ne moraju imati prebivalište u Nizozemskoj niti posjedovati nizozemsko državljanstvo. Međutim, potrebno je imati lokalnu poslovnu adresu sjedišta radi dovršetka postupka registracije. Nizozemska agencija za strana ulaganja ističe ove otvorene tržišne politike kao glavni pokretač međunarodnog rasta. U 2026. godini, legalizirana punomoć ostaje standardni postupak za osnivanje Dutch BV društva, što omogućuje osnivanje na daljinu za osnivače nerezidente. Ako vaša struktura uključuje više međunarodnih razina udjela, možete kontaktirati naš tim radi utvrđivanja točne dokumentacije potrebne za UBO usklađenost.
Zadnji pregled: rujan 2026.
Radna snaga i operativna stvarnost za strance
Nizozemsko tržište rada odlikuje se visokom pristupačnošću za međunarodne vlasnike poduzeća. Značajan čimbenik pri donošenju odluke o osnivanju poslovanja u Nizozemskoj jest jezična kompetencija lokalnog stanovništva. Statistički podaci potvrđuju da 93% nizozemskog stanovništva tečno vlada engleskim jezikom, što stranim direktorima omogućuje operativno upravljanje bez potrebe za učenjem lokalnog jezika. Ova usklađenost uklanja prepreke tijekom zapošljavanja i svakodnevnog vođenja poslovanja, s obzirom na to da se stručni razgovori i pravne prijave često mogu voditi na engleskom jeziku.
Nizozemska nastavlja privlačiti međunarodne stručnjake poreznom olakšicom od 30% (30% ruling). Za 2026. godinu, primjena ove olakšice ograničena je na gornji iznos plaće od 262.000 €. Iako je status djelomičnog nerezidenta ukinut za nove podnositelje zahtjeva od 1. siječnja 2025. godine, ova olakšica ostaje učinkovit instrument za privlačenje visokokvalificirane radne snage. Domaća radna snaga trenutno zauzima 3. mjesto u svijetu po razini obrazovanja. Takav obrazovni standard predstavlja snažan argument za osnivanje društva u Nizozemskoj kada namjeravate izgraditi visokoproduktivan tim sa specijaliziranim tehničkim vještinama.
Zapošljavanje i usklađenost obračuna plaća
Usklađenost s nizozemskim radnim pravom obvezna je za svaki BV koji zapošljava radnike. Svi radni odnosi moraju biti uređeni pisanim ugovorima o radu koji specificiraju ugovorene plaće, radno vrijeme i otkazne rokove. Za poduzeća koja trebaju brzo proširiti poslovanje bez formiranja internog odjela ljudskih resursa, angažiranje posrednika pri zapošljavanju (Employer of Record - EOR) predstavlja optimalno rješenje. To vam omogućuje neposredno zapošljavanje osoblja uz potpunu usklađenost s lokalnim zakonodavstvom. Profesionalne usluge obračuna plaća u Nizozemskoj mogu preuzeti upravljanje ovim složenim administrativnim obvezama, uključujući uplate mirovinskih doprinosa i prijave socijalnog osiguranja.
Inovacije i tehnološki ekosustav
Nizozemska predstavlja ključno središte za financijsku tehnologiju (fintech), agrotehnologiju i održivu energiju. Inovativna poduzeća redovito ostvaruju pogodnosti iz sustava WBSO (porezni poticaji za istraživanje i razvoj), koji umanjuje porez na dohodak od nesamostalnog rada i doprinose za socijalno osiguranje za istraživačke aktivnosti. Takvo poslovno okruženje podržavaju brojni tehnološki akceleratori i regulatorni okvir prilagođen startupima. Uspostava poslovne prisutnosti na ovom tržištu osigurava neposrednu blizinu vodećih europskih tržišta i suradnički ekosustav koji potiče tehnološki napredak. Pozicioniranje zemlje na 8. mjesto prema WIPO Globalnom indeksu inovacija za 2025. godinu dodatno potvrđuje njezin status vodeće destinacije za istraživanje i razvoj.
Zadnji pregled: rujan 2026.
Fiskalne pogodnosti: Porezne stope za 2026. i izuzeće za udjele
Nizozemski porezni sustav često se pogrešno smatra sustavom s pretjerano visokim stopama. Iako standardne stope poreza na dobit (CIT) za 2026. iznose 19% na dobit do 200.000 € te 25,8% na preostali iznos, efektivno porezno opterećenje za mnoga međunarodna poduzeća ostaje konkurentno. Ova ravnoteža između standardnih stopa i specifičnih poticaja središnji je razlog za osnivanje društva u Nizozemskoj, kako za trgovačke tako i za holding aktivnosti. Porez na dodanu vrijednost (BTW) također je jasno strukturiran sa standardnom stopom od 21%, sniženom stopom od 9% te stopom od 0% za određene međunarodne transakcije, poput isporuka unutar Zajednice u sklopu EU-a.
Izuzeće za udjele za holding društva
Jedan od najvažnijih stupova nizozemskog poreznog prava jest izuzeće za udjele. Ovo pravilo osigurava da se dividende i kapitalni dobici ostvareni od kvalificiranog ovisnog društva ne oporezuju na razini nizozemskog holding društva. Kako bi se kvalificirao, nizozemski subjekt općenito mora imati najmanje 5% dionica u ovisnom društvu. Ova politika sprječava dvostruko oporezivanje unutar korporativnih grupacija i čini zemlju idealnom lokacijom za regionalna sjedišta. Za dublju analizu ovih kriterija možete pregledati naš vodič kroz nizozemsko izuzeće za udjele. Ovo izuzeće glavni je čimbenik za globalne ulagače koji odlučuju zašto osnovati društvo u Nizozemskoj radi upravljanja svojim međunarodnim portfeljima.
Odbitak kamata i usklađenost s porezom na dobit
Fiskalna stabilnost u 2026. također uključuje poštivanje ograničenja odbitka kamata. Odbitak neto kamata trenutačno je ograničen na 24,5% EBITDA-e društva ili na prag od 1 milijun €, ovisno o tome što je veće. Ovo je pravilo usklađeno s direktivama EU-a protiv izbjegavanja poreza te zahtijeva precizno računovodstvo radi osiguravanja usklađenosti. Društva također moraju slijediti stroge standarde čuvanja dokumentacije; poslovna evidencija mora se čuvati 7 godina, dok evidencija povezana s nekretninama zahtijeva razdoblje čuvanja od 10 godina.
Administrativne promjene u 2026. uključuju prijelaz na novu matičnu banku Belastingdienst. Matična banka tijela Belastingdienst je Rabobank od 1. svibnja 2026. Osiguravanje da vaši računovodstveni sustavi i nalozi za plaćanje odražavaju ovu promjenu ključno je za pravodobnu poreznu usklađenost. Održavanje ovih visokih standarda transparentnosti i usklađenosti jest ono što čuva integritet nizozemske poslovne klime za inozemne vlasnike.
Zadnja revizija: rujan 2026.
Osnivanje na daljinu: Pravni put za nerezidente
Česta zabluda među međunarodnim osnivačima jest da osnivanje nizozemskog društva zahtijeva fizičko putovanje u Nizozemsku. Iako se lokalna prisutnost povijesno očekivala, suvremeni pravni okvir omogućuje potpuno osnivanje na daljinu. Ova dostupnost uvjerljiv je razlog za osnivanje društva u Nizozemskoj jer poduzetnicima omogućuje pokretanje operacija iz njihove matične zemlje bez logističkog tereta međunarodnih putovanja. Za osnivače izvan EU-a ustaljeni put jest postupak putem legalizirane punomoći (PoA).
Registracija na daljinu obično traje 3 do 5 radnih dana nakon dovršetka potrebne dokumentacije. Sudjelovanje nizozemskog javnog bilježnika obvezno je za osnivanje BV-a; oni su odgovorni za sastavljanje javnobilježničkog akta o osnivanju. Korištenjem punomoći, osnivač ovlašćuje bilježnika ili predstavnika da potpiše akt u njihovo ime. To osigurava pravnu valjanost postupka, istovremeno pružajući brzinu i fleksibilnost koje zahtijevaju globalna poduzeća.
Koraci do osnivanja na daljinu
Postupak na daljinu započinje podnošenjem dokumentacije i strogom provjerom identiteta. Osnivači moraju dostaviti legalizirane preslike svojih identifikacijskih isprava i dokaz o adresi. Ako je dioničar strano pravno lice, potrebni su dodatni korporativni dokumenti, poput izvatka iz inozemnog sudskog ili trgovačkog registra. Nakon provjere tih dokumenata, bilježnik priprema nacrt akta o osnivanju. Osnivač zatim potpisuje punomoć u svojoj zemlji prebivališta, što često zahtijeva legalizaciju ili apostille, ovisno o nadležnosti. Možete pristupiti specijaliziranim uslugama za osnivanje Dutch BV društva kako biste upravljali ovim proceduralnim zahtjevima i koordinirali s bilježnikom. Nakon što bilježnik solemnizira akt, društvo se upisuje u trgovački registar (KVK) te se plaća jednokratna KVK naknada za registraciju u iznosu od 85,15 €.
Usklađenost nakon osnivanja
Nakon što je BV pravno osnovan, fokus se preusmjerava na operativnu usklađenost. Međunarodna trgovina zahtijeva i BTW broj i EORI broj. Za subjekte u stranom vlasništvu dobivanje BTW broja obično traje 6 do 8 tjedana. Također ćete morati otvoriti poslovni bankovni račun radi upravljanja kapitalom i plaćanja poreza. Iako su tradicionalne banke opcija, mnogi osnivači odabiru digitalna rješenja poput platforme bunq zbog njihovih procesa uključivanja prilagođenih radu na daljinu. Prvih 12 mjeseci ključno je za uspostavu korporativne ekonomske prisutnosti (substance requirements), što uključuje održavanje lokalne poslovne adrese i osiguravanje pravodobnosti svih administrativnih prijava. Podnošenje godišnjih financijskih izvještaja registru KVK unutar 12 mjeseci od završetka financijske godine obvezan je zahtjev radi izbjegavanja kazni. Dosljedna usklađenost tijekom ovog razdoblja jača legitimitet vašeg nizozemskog subjekta u očima tijela Belastingdienst i međunarodnih partnera.
Zadnja revizija: rujan 2026.
Osiguravanje strateškog ulaska na nizozemsko tržište
Nizozemska ostaje vrhunsko gospodarstvo za međunarodno širenje, pružajući stabilno fiskalno okruženje i visokoobrazovanu radnu snagu. Razumijevanjem stope poreza na dobit od 19% na dobit do 200.000 € i pravne valjanosti registracije na daljinu, osnivači mogu prevladati uobičajene zablude. Ove operativne činjenice pokazuju zašto je osnivanje društva u Nizozemskoj razborita odluka za poduzeća usmjerena na jedinstveno europsko tržište u 2026.
Intercompany Solutions olakšava ovu tranziciju kroz ubrzani postupak osnivanja u roku od 3 do 5 dana. Specijalizirani smo za složene slučajeve osnivača izvan EU-a te pružamo sveobuhvatnu podršku za BTW i računovodstvo kako bismo osigurali potpunu usklađenost s nizozemskim poreznim tijelima. Naš tim upravlja proceduralnim zahtjevima putem legalizirane punomoći kako biste se mogli usredotočiti na širenje poslovanja.
Osnivanje vašeg Dutch BV metodičan je proces koji nagrađuje preciznost. Spremni smo pružiti stručnost potrebnu za osiguranje budućnosti vašeg društva u Nizozemskoj.
Zadnja revizija: rujan 2026.
Često postavljana pitanja
Mogu li osnovati društvo u Nizozemskoj ako nisam rezident?
Da, rezidentnost nije zakonski zahtjev za dioničare ili direktore društva Dutch BV. Međunarodni poduzetnici iz više od 50 zemalja osnovali su subjekte bez boravka u Nizozemskoj. Ne morate biti rezident kako biste osigurali lokalnu poslovnu adresu za registraciju pri KVK-u. Ova fleksibilnost glavni je razlog za osnivanje društva u Nizozemskoj jer omogućuje globalno vlasništvo uz održavanje profesionalnog europskog sjedišta.
Koji je minimalni temeljni kapital potreban za Dutch BV u 2026.?
Za društvo s ograničenom odgovornošću minimalni kapital za BV iznosi 0,01 €. Ovaj niski prag zamjenjuje povijesni zahtjev od 18.000 €, čineći strukturu dostupnom startupima i malim poduzećima. Možete izdati više kapitala ako to zahtijeva vaša poslovna strategija, no zakonski minimum ostaje nominalan. Ovaj kapital mora biti registriran tijekom postupka osnivanja koji vodi javni bilježnik prilikom potpisivanja akta.
Koliko traje postupak registracije nizozemskog društva za strance?
Registracija obično traje 3 do 5 radnih dana za strane poduzetnike. To trajanje ovisi o složenosti vlasničke strukture i pravodobnoj dostavi legaliziranih dokumenata. Nakon što bilježnik sastavi akt o osnivanju, registracija se finalizira uz jednokratnu KVK naknadu za registraciju od 85,15 € (2026.). Usredotočeni smo na učinkovitost kako bismo osigurali da vaše poslovanje postane operativno i spremno za BTW registraciju u najkraćem mogućem roku.
Moram li govoriti nizozemski za pokretanje poslovanja u Nizozemskoj?
Ne morate govoriti nizozemski kako biste uspješno pokrenuli poslovanje u Nizozemskoj. Engleski je ovdje primarni jezik međunarodne trgovine, a njime vlada 93% stanovništva. Većina vladinih tijela, uključujući poreznu i carinsku upravu, pruža informacije na engleskom jeziku. Ova jezična pristupačnost pojednostavljuje svakodnevno poslovanje i zapošljavanje jer možete učinkovito komunicirati s lokalnim osobljem, partnerima i pružateljima profesionalnih usluga bez jezičnih barijera.
Koje su stope poreza na dobit u Nizozemskoj za 2026.?
Stope poreza na dobit za 2026. iznose CIT 19% do 200.000 € te 25,8% iznad tog iznosa. Ove su stope stabilne od 2023. godine, pružajući predvidljivo fiskalno okruženje. Razumijevanje ovih specifičnih razreda pojašnjava zašto osnovati društvo u Nizozemskoj, budući da je početna stopa od 19% konkurentna u usporedbi s mnogim drugim europskim jurisdikcijama. Matična banka tijela Belastingdienst je Rabobank od 1. svibnja 2026., koja obrađuje sva dolazna plaćanja.
Može li se postupak osnivanja voditi u potpunosti na daljinu?
Osnivači mogu voditi postupak osnivanja u potpunosti na daljinu putem legalizirane punomoći (PoA). Ova metoda omogućuje bilježniku da solemnizira akt o osnivanju u vaše ime, tako da ne morate putovati u Nizozemsku. Morat ćete dostaviti legaliziranu identifikaciju i potpisati punomoć u svojoj zemlji prebivališta. Ova dostupnost na daljinu standardna je usluga za međunarodne osnivače, osiguravajući pravno valjano osnivanje bez putnih troškova.
Što je pravilo 30% i kako ono koristi mom nizozemskom društvu?
Kvalificirani međunarodni zaposlenici mogu ostvariti pogodnost pravila 30%, poreznog poticaja za naknadu troškova koji poslodavcima omogućuje isplatu dijela plaće bez poreza. U 2026. ova je pogodnost ograničena na plaću od 262.000 €. Osmišljena je radi privlačenja visokokvalificiranih migranata smanjenjem njihovog poreznog opterećenja na dohodak. Za vaše nizozemsko društvo ovo pravilo služi kao snažan alat za zapošljavanje specijaliziranih međunarodnih talenata koje bi inače bilo teško angažirati na lokalnoj razini.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |