


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-25 · Last reviewed 2026-08-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Nizozemska služi kao primarno logističko središte za europsku distribuciju hrane, prerađujući milijune tona poljoprivrednih proizvoda godišnje putem svoje napredne lučke infrastrukture. Uspostavljanje prisutnosti ovdje zahtijeva više od samog logističkog plana; ono zahtijeva rigorozan pristup standardima sigurnosti hrane Europske unije i nizozemskom trgovačkom pravu. Prepoznajemo da se međunarodni osnivači često suočavaju sa složenošću propisa tijela NVWA i nijansama upravljanja nizozemskim subjektom iz inozemstva. Kako bismo odgovorili na ove izazove, razvili smo ovaj resurs za Stvaranje: Praktični vodič za osnivanje nizozemske tvrtke za uvoz hrane koji se usredotočuje na zakonsku usklađenost i operativnu spremnost.
Dobit ćete stručni pregled obveznih pravnih i poreznih okvira, uključujući postupak osnivanja društva BV na daljinu putem legalizirane punomoći. Ova metoda osigurava da ne morate putovati u Nizozemsku radi sklapanja akta o osnivanju pred javnim bilježnikom. Također ćemo detaljno opisati zahtjeve za ishođenje EORI broja za carinu i registraciju pri Nizozemskoj upravi za sigurnost hrane i potrošačkih proizvoda. Slijedeći ovaj strukturirani put, možete osigurati svoj PDV status i osigurati da vaše poslovanje ispunjava uvjete praga poreza na dobit od 19%, uz održavanje potrebne sedmogodišnje administrativne evidencije.
Ključne točke
- Dutch BV je standardna pravna struktura za međunarodnu trgovinu hranom, koja nudi ograničenu odgovornost koja štiti osobnu imovinu od rizika poput povlačenja proizvoda ili kvarenja.
- Poduzetnici nerezidenti mogu dovršiti postupak osnivanja na daljinu putem legalizirane punomoći, izbjegavajući potrebu za međunarodnim putovanjem radi sastanka s javnim bilježnikom.
- Usklađenost s Nizozemskom upravom za sigurnost hrane i potrošačkih proizvoda (NVWA) obvezna je kako bi se osiguralo da sva uvezena roba zadovoljava europske standarde sigurnosti i označavanja.
- Ishođenje EORI broja i dozvole prema Članku 23 ključno je za učinkovito carinjenje i odgodu plaćanja PDV-a pri uvozu.
- Upotrijebite ovaj resurs za Stvaranje: Praktični vodič za osnivanje nizozemske tvrtke za uvoz hrane, uključujući pojedinosti o stopi poreza na dobit od 19% za dobit do 200.000 €.
Odabir strukture Dutch BV za uvoz hrane
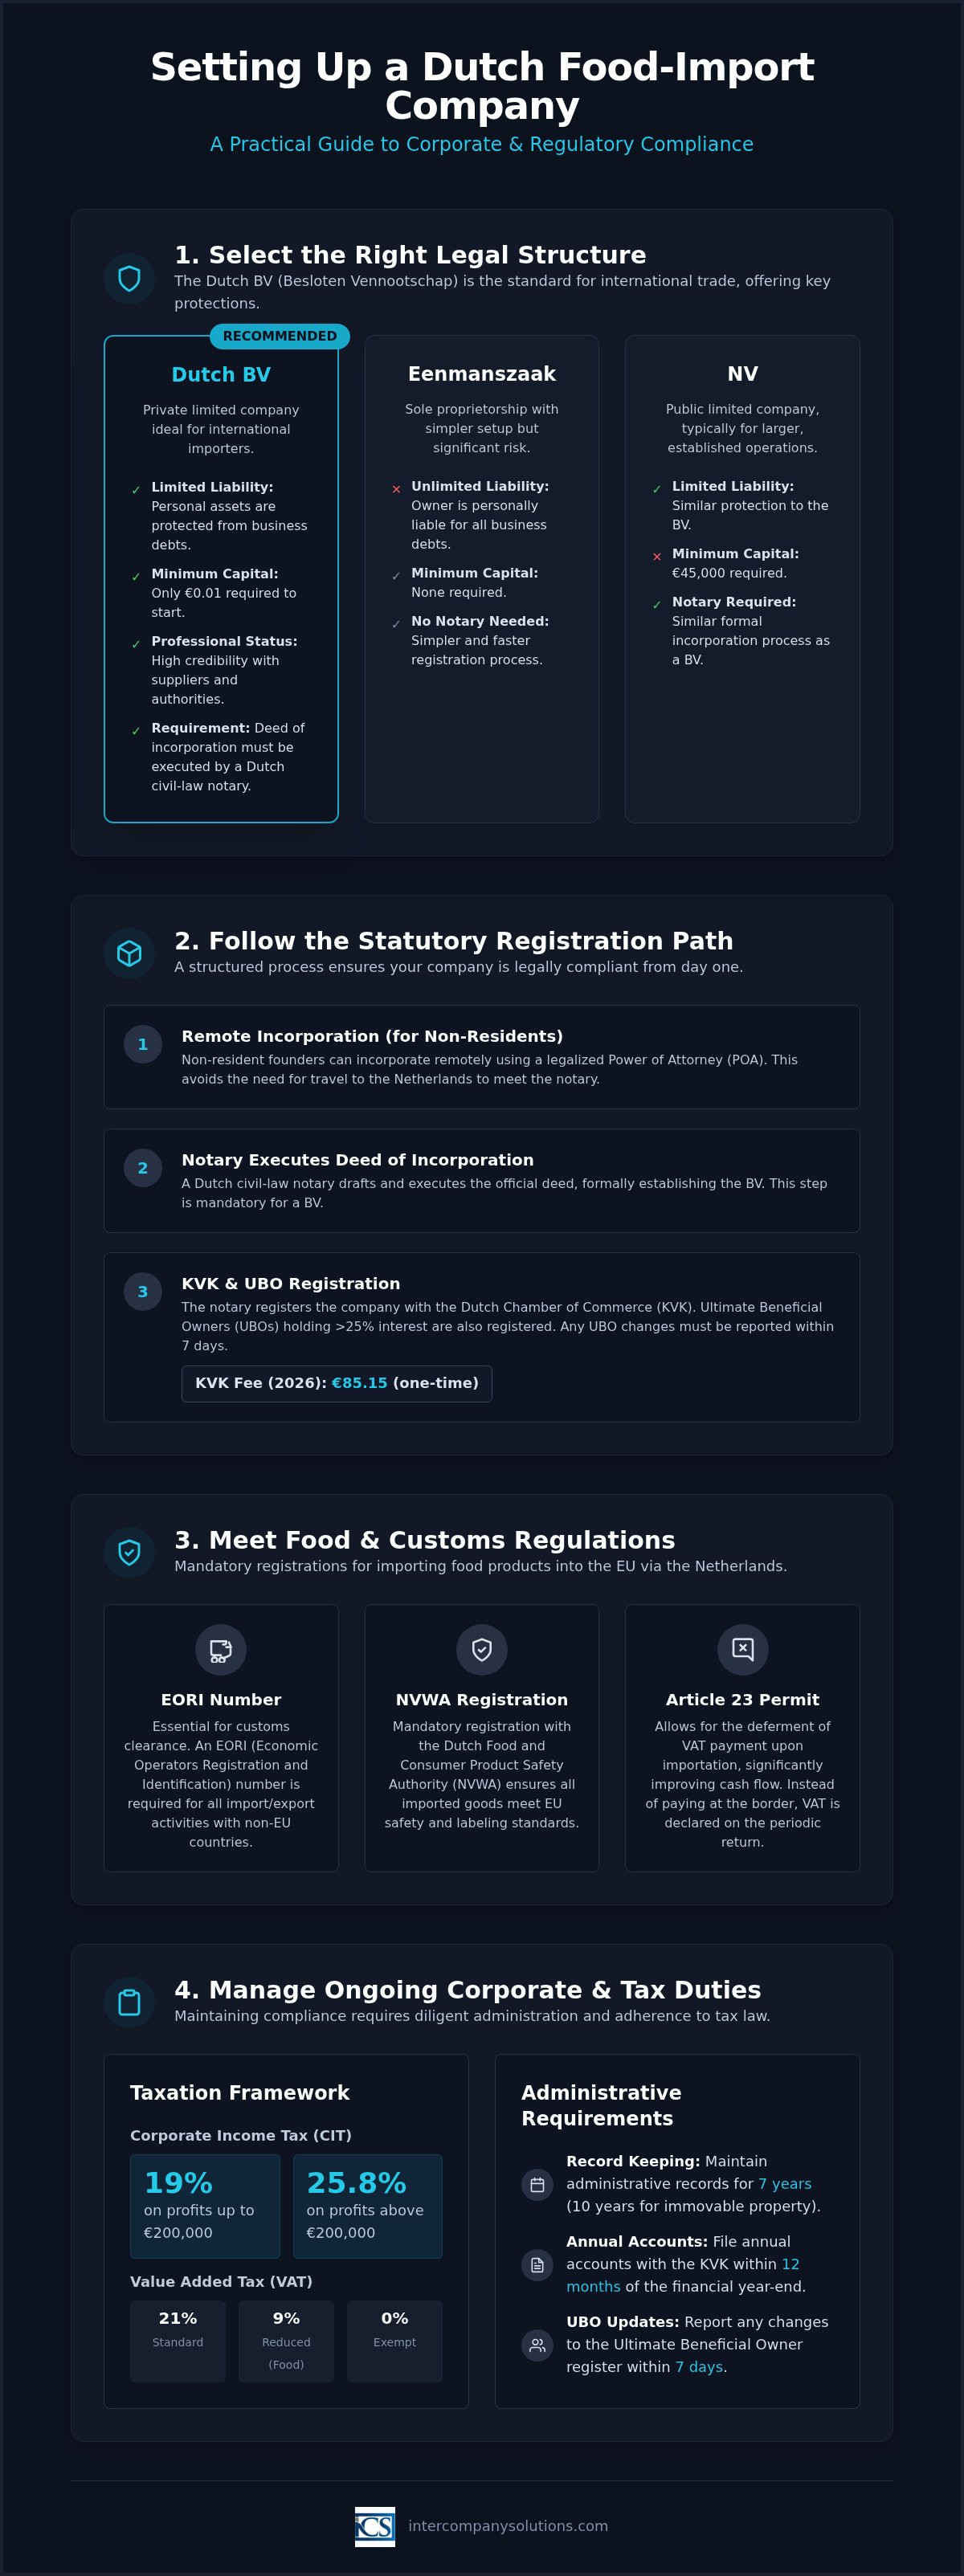
Besloten Vennootschap (BV) je najučinkovitiji pravni oblik za međunarodnu trgovinu unutar Nizozemske. Djeluje kao društvo s ograničenom odgovornošću čiji je kapital podijeljen na udjele. Za one koji žele Izraditi: Praktični vodič za osnivanje nizozemske tvrtke za uvoz hrane, odabir ove strukture prvi je korak prema uspostavljanju profesionalne prisutnosti. BV nudi fleksibilan okvir, zahtijevajući minimalni temeljni kapital od samo 0,01 €. Za razliku od pojedinačnog poduzetnika, osnivanje društva BV zahtijeva od nizozemskog javnog bilježnika sastavljanje i solemnizaciju akta o osnivanju te registriranu poslovnu adresu unutar zemlje.
Jedan od primarnih razloga zašto uvoznici hrane odabiru BV jest zaštita osobne imovine. Prehrambena industrija nosi inherentne rizike, kao što su kvarenje proizvoda, kontaminacija ili opozivi velikih razmjera. U društvu BV, odgovornost društva ograničena je na njegovu vlastitu imovinu. To znači da direktori i dioničari ne odgovaraju osobno za dugove društva, osim ako ne postoje dokazi o nesavjesnom poslovanju. Ovo pravno razdvajanje ključno je za održavanje financijske sigurnosti pri rukovanju kvarljivom robom preko međunarodnih granica.
Prednosti društva BV za međunarodnu trgovinu
Dutch BV pruža značajne porezne prednosti, posebice kroz izuzeće za sudjelovanje (participation exemption). Ovo pravilo osigurava da se dividende i kapitalni dobici od kvalificiranih ovisnih društava ne oporezuju na razini matičnog društva, što je idealno za poduzeća s globalnom holding strukturom. Nadalje, posjedovanje društva BV registriranog pri Kamer van Koophandel (KVK) gradi neposredan kredibilitet kod nizozemskih maloprodajnih trgovaca i europskih dobavljača. Inozemni poduzetnici često upravljaju tim subjektima iz inozemstva. Nizozemska dopušta upravljanje na daljinu, a samo osnivanje može se provesti putem legalizirane punomoći (POA). To osigurava da direktori nerezidenti ne moraju putovati u Nizozemsku radi osobnog sastanka s javnim bilježnikom.
Usporedba s drugim pravnim oblicima
Odabir pravog oblika pitanje je balansiranja rizika i administrativnih zahtjeva. Eenmanszaak (pojedinačni poduzetnik) ne zahtijeva javnog bilježnika niti minimalni kapital, ali ostavlja osobnu imovinu vlasnika u potpunosti izloženom poslovnim vjerovnicima. Nasuprot tome, Naamloze Vennootschap (NV) je dioničko društvo koje zahtijeva minimalni kapital od 45.000 €; ova je struktura općenito presložena za početne uvozne operacije. Većina poduzetnika uviđa da usluge osnivanja Dutch BV nude najuravnoteženiji put za rast. Iako BV zahtijeva podnošenje godišnjih financijskih izvještaja u roku od 12 mjeseci od završetka financijske godine i čuvanje evidencije sedam godina, prednosti ograničene odgovornosti i profesionalnog statusa nadmašuju ove administrativne obveze. Ovaj odabir ostaje temelj za bilo koji Izraditi: Praktični vodič za osnivanje nizozemske tvrtke za uvoz hrane.
Zakonska registracija pri KVK i poreznim tijelima
Službeni postupak registracije započinje kod nizozemskog javnog bilježnika nakon što definirate strukturu svog društva. Ovaj je korak obvezan jer javni bilježnik mora sastaviti i solemnizirati akt o osnivanju. Za međunarodne poduzetnike Nizozemska pruža pojednostavljeni postupak osnivanja na daljinu. Osnivači izvan EU-a mogu koristiti proceduru legalizirane punomoći (POA), koja javnom bilježniku omogućuje potpisivanje akta u njihovo ime. Time se uklanja zahtjev za fizičkim putovanjem u Nizozemsku, što olakšava Izraditi: Praktični vodič za osnivanje nizozemske tvrtke za uvoz hrane iz vaše matične zemlje.
Tijekom osnivanja morate registrirati društvo pri Kamer van Koophandel (KVK). Naknada za registraciju pri KVK jednokratno je plaćanje od 85,15 € za 2026. godinu. Istodobno će javni bilježnik registrirati stvarne vlasnike društva (UBO) u UBO registar. Stvarni vlasnik (UBO) je svaka fizička osoba koja ima više od 25% udjela, glasačkih prava ili vlasničkog udjela. Sve buduće promjene podataka o UBO-u moraju se prijaviti u roku od 7 dana kako bi se održala usklađenost s nizozemskim propisima o sprječavanju pranja novca.
Postupak osnivanja korak po korak
Postupak slijedi logičan slijed kako bi se osigurala pravna valjanost. Prvo morate dostaviti važeće identifikacijske dokumente i legaliziranu punomoć (POA) odabranom javnom bilježniku. Nakon što javni bilježnik izvrši akt, preuzima postupak registracije pri KVK. Zatim ćete primiti izvadak iz KVK-a, koji služi kao službeni dokaz o pravnom postojanju vašeg poslovanja. Ovaj je dokument potreban za otvaranje poslovnog bankovnog računa i sklapanje komercijalnih ugovora s dobavljačima hrane. Za personaliziranu pomoć pri ovim prijavama možete se obratiti našem stručnom timu.
Početne porezne registracije
Nakon registracije pri KVK, društvo mora biti registrirano pri Belastingdienst (nizozemska porezna uprava). Iako KVK često automatski obavještava porezna tijela, subjekti u inozemnom vlasništvu moraju pružiti dodatne informacije kako bi osigurali PDV broj. Belastingdienst zahtijeva dokaz o ekonomskoj prisutnosti (substance requirements), što često uključuje dokazivanje fizičke operativne prisutnosti. Za BV-e u inozemnom vlasništvu, izdavanje PDV broja obično traje 6–8 tjedana. Ovaj je vremenski okvir ključno uzeti u obzir pri planiranju prve pošiljke kvarljive robe. Također će vam biti dodijeljen porezni identifikacijski broj za porez na dobit (CIT), gdje stopa iznosi 19% na dobit do 200.000 € i 25,8% iznad tog praga. Od 1. svibnja 2026. Belastingdienst koristi Rabobank kao svoju matičnu banku za sve transakcije povezane s porezima. Imajte na umu da se godišnji financijski izvještaji moraju podnijeti KVK-u u roku od 12 mjeseci od završetka financijske godine, a sva poslovna evidencija mora se čuvati najmanje 7 godina.
Regulatorna usklađenost s NVWA
Kada je vaš BV registriran pri KVK-u, morate osigurati usklađenost poslovanja s Nizozemskom upravom za sigurnost hrane i potrošačkih proizvoda (NVWA). Ovo tijelo nadzire sigurnost hrane i potrošačkih proizvoda na nizozemskom tržištu. Registracija pri NVWA-u obvezan je zahtjev za sve uvoznike jer omogućuje državi učinkovit nadzor prehrambenog lanca. Za Stvaranje: praktični vodič za osnivanje nizozemske tvrtke za uvoz hrane, potrebno je razumjeti da usklađenost nije neobavezna; ona je preduvjet za carinjenje.
Vaše poslovanje mora biti usklađeno s Uredbom EU-a (EZ) br. 178/2002. Ova uredba utvrđuje opća načela zakona o hrani i nalaže strogu sljedivost za sve proizvode. Obvezni ste voditi pisani plan sigurnosti hrane koji se temelji na načelima analize opasnosti i kritičnih kontrolnih točaka (HACCP). Ovaj plan identificira potencijalne biološke, kemijske ili fizičke opasnosti u vašem uvoznom procesu te navodi kontrole koje se koriste za njihovo sprječavanje. To je temeljni dokument koji NVWA može revidirati u bilo kojem trenutku.
Registracija i prijava pri NVWA-u
Postupak registracije razlikuje se ovisno o prirodi vaše robe. Ako namjeravate uvoziti proizvode životinjskog podrijetla (POAO), morate se registrirati kao uvoznik posebno za te kategorije. To često uključuje korištenje sustava Trade Control and Expert System (TRACES), elektroničke platforme za certificiranje i praćenje životinja i proizvoda životinjskog podrijetla koji ulaze u EU. Za pošiljke koje stižu u luku Rotterdam morate organizirati sanitarni i fitosanitarni (SPS) pregled. Ovi pregledi potvrđuju da roba zadovoljava zdravstvene standarde EU-a prije nego što se odobri za distribuciju. Nepružanje točnih elektroničkih obavijesti putem sustava TRACES može dovesti do znatnih kašnjenja i troškova skladištenja na terminalu.
Standardi označavanja i sljedivosti
Uvezena hrana mora biti usklađena s nizozemskim zakonom Warenwet (Zakon o hrani i robi) i širim pravilima EU-a o informiranju potrošača. Oznake moraju biti točne, čitljive i u pravilu navedene na nizozemskom jeziku ako je proizvod namijenjen lokalnom tržištu. Sljedivost se vodi putem sustava „jedan korak unatrag, jedan korak unaprijed”. To znači da morate točno znati tko je isporučio robu i koji su je kupci primili. Prema nizozemskom pravu, ovu administrativnu evidenciju morate čuvati 7 godina. Ova razina detalja ključna je komponenta pri pokretanju poslovanja u Nizozemskoj u prehrambenom sektoru. Vođenje precizne evidencije osigurava da, ako dođe do sigurnosnog problema, možete brzo provesti ciljano povlačenje, štiteći i javno zdravlje i pravni položaj svoje tvrtke. Ovaj sustavni pristup ključan je za svakoga tko želi izraditi: Praktični vodič za osnivanje nizozemske tvrtke za uvoz hrane koja ostaje usklađena na dugi rok.
Upravljanje carinskim, EORI i PDV obvezama
Svako poduzeće uključeno u međunarodno kretanje prehrambenih proizvoda mora ishoditi broj za registraciju i identifikaciju gospodarskih subjekata (EORI broj). Ovaj jedinstveni identifikator obvezan je za sve carinske deklaracije unutar Europske unije. Bez njega će vaše pošiljke biti zadržane na granici, što dovodi do znatnih troškova skladištenja i mogućeg kvarenja kvarljive robe. Za Stvaranje: praktični vodič za osnivanje nizozemske tvrtke za uvoz hrane, morate odrediti prioritet ovoj registraciji uz prijavu pri KVK-u. Također ćete morati klasificirati svoju zalihu koristeći ispravne oznake Harmoniziranog sustava (HS). Te su oznake međunarodni standard za definiranje proizvoda; one određuju posebne uvozne carine i zahtijeva li vaša roba dodatne sanitarne preglede.
Nizozemska primjenjuje sniženu stopu PDV-a od 9 % na većinu prehrambenih proizvoda, što je važan čimbenik za vašu strategiju određivanja cijena. Iako standardna stopa PDV-a iznosi 21 %, niža se stopa primjenjuje na gotovo sve osnovne prehrambene proizvode i sastojke. Ispravna klasifikacija osigurava da ne preplatite carinska davanja na granici niti da svojim nizozemskim kupcima naplatite premalo. Vođenje točne evidencije o tim klasifikacijama dio je vaše 7-godišnje administrativne obveze prema nizozemskom poreznom pravu.
Postupci carinjenja
Većina uvoznika koristi usluge carinskog zastupnika radi upravljanja tehničkim pojedinostima uvoznih deklaracija. Ovi stručnjaci osiguravaju da se sva potrebna dokumentacija, poput komercijalnih računa, popisa pakiranja i zdravstvenih certifikata, podnese putem odgovarajućih digitalnih kanala. Nizozemska carinska uprava trenutno prelazi na potpuno digitalizirane sustave za 2026. godinu kako bi povećala brzinu obrade u luci Rotterdam. Ova ažuriranja zahtijevaju visoku točnost podataka od uvoznika. Priprema EORI broja i HS oznaka prije dolaska prve pošiljke sprječava logistička uska grla koja često pogađaju nova poduzeća.
Odgoda plaćanja PDV-a i novčani tok
Dozvola iz članka 23. vjerojatno je najvažniji alat za upravljanje novčanim tokovima u nizozemskom poslovanju uvoza hrane. Prema standardnim pravilima EU-a, uvozni PDV plaća se u trenutku ulaska robe u zemlju. Međutim, dozvola iz članka 23. omogućuje vam odgodu tog plaćanja. Umjesto plaćanja PDV-a na granici, taj iznos iskazujete u svojoj periodičnoj prijavi PDV-a. Budući da isti iznos obično možete odbiti kao pretporez u toj istoj prijavi, neto novčani učinak je nula. Time se sprječava vezivanje velikih iznosa kapitala u poreznim uplatama dok čekate povrat od Belastingdienst.
Kako biste se kvalificirali za ovu odgodu i učinkovito upravljali svojim poreznim poslovima, morate imati nizozemski poslovni bankovni račun. Od 1. svibnja 2026. Belastingdienst koristi Rabobank kao svoju matičnu banku za sve porezne transakcije. Otvaranje lokalnog računa također je nužno za postupak prijave za PDV, što obično traje 6–8 tjedana za Dutch BV-ove u stranom vlasništvu. Ova struktura osigurava da vaše poslovanje ostane usklađeno sa stopom poreza na dobit (CIT) od 19% na dobit do 200.000 € te stopom od 25,8% na iznose iznad tog praga.
Tekući administrativni i računovodstveni zahtjevi
Osnivanje BV-a prva je faza; njegovo održavanje zahtijeva strogo pridržavanje nizozemskih poreznih rokova i računovodstvenih standarda. Za 2026. godinu, porez na dobit (CIT) iznosi 19% na dobit do 200.000 € i 25,8% za bilo koji iznos iznad tog praga. Uvoznici također moraju pratiti ograničenje odbitka kamata, koje je postavljeno na 24,5% EBITDA-e za poreznu godinu 2026. Ove brojke ključne su za one koji koriste ovaj resurs za Kreirajte: Praktični vodič za osnivanje nizozemske tvrtke za uvoz hrane. Sva administrativna evidencija, uključujući carinske deklaracije i NVWA certifikate, mora se čuvati najmanje 7 godina. Ako vaše poslovanje posjeduje nekretnine, ovo razdoblje čuvanja produžuje se na 10 godina.
Poslovna godina vaše tvrtke obično prati kalendarsku godinu, iako se prilikom osnivanja možete odlučiti za razlomljenu poslovnu godinu. Bez obzira na odabrani ciklus, dužni ste podnijeti godišnje financijske izvještaje KVK-u u roku od 12 mjeseci od završetka poslovne godine. Nepoštivanje ovog roka može dovesti do administrativnih novčanih kazni i može utjecati na status ograničene odgovornosti direktora. Od 1. svibnja 2026. Belastingdienst koristi Rabobank kao svoju matičnu banku za sve porezne transakcije, stoga osigurajte da vaši platni sustavi budu u skladu s tim ažurirani.
Usklađenost s porezom na dobit
Izračun vaše oporezive dobiti uključuje više od samog oduzimanja rashoda od prihoda. Morate uzeti u obzir izuzeće za sudjelovanje, koje osigurava da dividende i kapitalni dobici od kvalificiranih ovisnih društava ne budu ponovno oporezovani na razini nizozemskog holdinga Dutch BV. To je primarni razlog zašto međunarodni trgovci hranom biraju Nizozemsku za svoja regionalna sjedišta. Za održavanje usklađenosti korisno je angažirati profesionalno računovodstvo za Dutch BV strukture. Ovi stručnjaci osiguravaju da vaše CIT prijave budu točne te da se sve promjene u registru stvarnih vlasnika (UBO) prijave unutar obveznog roka od 7 dana. Imajte na umu da se svaki pojedinac koji drži više od 25% udjela smatra stvarnim vlasnikom (UBO) i mora biti registriran kako bi se spriječile pravne komplikacije.
Obračun plaća i zapošljavanje za uvoznike
Kako vaše uvozne operacije rastu, možda ćete morati zaposliti lokalno osoblje za logistiku ili kontrolu kvalitete. To zahtijeva da se vaš BV registrira kao poslodavac pri Belastingdienst. Svaki zaposlenik mora imati pisani ugovor o radu koji jasno definira doprinose za socijalno osiguranje, naknadu za godišnji odmor i radno vrijeme. Za specijalizirane međunarodne uloge možete se prijaviti za poreznu olakšicu od 30%. To vam omogućuje da 30% plaće kvalificiranog zaposlenika isplatite neoporezivo kako biste pokrili troškove preseljenja u Nizozemsku. Korištenje nizozemskih usluga obračuna plaća osigurava da se ovi složeni izračuni i mjesečni platni listići vode ispravno. Ovaj završni operativni korak zaokružuje naš vodič Kreirajte: Praktični vodič za osnivanje nizozemske tvrtke za uvoz hrane, vodeći vaše poslovanje od pravne registracije do potpuno funkcionalnog trgovačkog subjekta.
Zadnji pregled: listopad 2025.
Uspostavljanje vaše prisutnosti na nizozemskom tržištu hrane
Pokretanje poslovanja uvoza hrane u Nizozemskoj zahtijeva detaljnu pozornost posvećenu i trgovačkom pravu i sigurnosnim standardima. Vidjeli ste kako Dutch BV štiti vašu imovinu pružajući istovremeno okvir za trgovinu unutar EU-a. Slijedeći korake u ovom Kreirajte: Praktični vodič za osnivanje nizozemske tvrtke za uvoz hrane, možete upravljati zakonskim zahtjevima iz inozemstva koristeći legaliziranu punomoć. Ovaj pristup omogućuje vam da se usredotočite na svoj opskrbni lanac, dok se stručnjaci brinu o svakom pravnom detalju.
Uspjeh ovisi o usklađivanju vaše KVK registracije sa sigurnosnim protokolima NVWA-a i ishođenju dozvole iz Članka 23 za odgodu plaćanja PDV-a. Ovi administrativni temelji osiguravaju da vaše poslovanje ostane usklađeno s nizozemskim poreznim pragovima, uz održavanje potrebnog standarda čuvanja poslovne dokumentacije od sedam godina. Mi olakšavamo cijeli ovaj proces, nudeći osnivanje na daljinu u roku od 3-5 radnih dana i potpunu podršku za zahtjeve za PDV i EORI.
Ovdje smo kako bismo djelovali kao vaš proaktivni partner, pomažući vam premostiti jaz između lokalnih propisa i vaših globalnih poslovnih ciljeva. Vaše širenje u europski prehrambeni sektor značajna je prekretnica, a mi smo predani tome da vaš ulazak na tržište bude i siguran i učinkovit.
Zadnji pregled: listopad 2025.
Često postavljana pitanja
Trebam li posebnu dozvolu za uvoz hrane u Nizozemsku?
Registracija pri Nizozemskoj upravi za sigurnost hrane i potrošačkih proizvoda (NVWA) obvezna je za sve uvoznike hrane. Iako ne postoji jedinstvena "dozvola za uvoz", određene kategorije poput proizvoda životinjskog podrijetla (POAO) zahtijevaju registraciju u sustavu TRACES. Također morate voditi pisani plan sigurnosti hrane utemeljen na načelima HACCP-a. Time se osigurava usklađenost vašeg poslovanja s Uredbom EU-a (EZ) br. 178/2002 u pogledu sljedivosti i zaštite zdravlja potrošača.
Mogu li registrirati nizozemsku tvrtku za uvoz hrane na daljinu bez dolaska?
Nizozemsku tvrtku za uvoz hrane možete registrirati na daljinu putem legalizirane punomoći (POA). Ovaj postupak omogućuje nizozemskom javnom bilježniku (civil-law notary) izvršenje akta o osnivanju u vaše ime bez potrebe za vašim putovanjem u Nizozemsku. Ova je metoda standard za osnivače nerezidente i predstavlja temeljnu komponentu kada koristite Create: Practical guide for setting up a Dutch food-import company. Svi dokumenti o ovlaštenju moraju biti propisno legalizirani.
Koji je minimalni temeljni kapital potreban za Dutch BV za uvoz hrane?
Minimalni kapital za BV od 0,01 € zakonski je zahtjev za osnivanje društva s ograničenom odgovornošću. Ovaj niski prag pruža poduzetnicima značajnu fleksibilnost tijekom početne faze financiranja. Iako je zahtjev za kapitalom minimalan, ipak morate uzeti u obzir druge početne troškove, kao što je naknada za registraciju pri KVK od 85,15 € (2026., jednokratno). Ova je struktura idealna za uvoznike hrane koji radije usmjeravaju svoj početni kapital u zalihe ili logistiku umjesto u zakonske depozite.
Koliko vremena treba za dobivanje BTW i EORI broja za novu tvrtku?
Dobivanje BTW broja za subjekte u stranom vlasništvu obično traje između 6 i 8 tjedana. Nizozemska porezna uprava (Belastingdienst) zahtijeva dokaz o stvarnoj prisutnosti (substance requirements) i operativnoj prisutnosti prije izdavanja broja. Nakon što je vaša BTW registracija aktivna, zahtjev za EORI broj obrađuje se mnogo brže, često u roku od nekoliko radnih dana. Ključno je uračunati ovaj vremenski okvir u svoj poslovni plan kako biste izbjegli kašnjenja s prvom pošiljkom kvarljive robe.
Koje su stope nizozemskog poreza na dobit za tvrtke za uvoz hrane u 2026.?
Za poreznu godinu 2026., porez na dobit od 19% do 200.000 € i 25,8% iznad tog iznosa primjenjiva je struktura poreza na dobit. Uvoznici bi također trebali biti svjesni ograničenja odbitka kamata, koje iznosi 24,5% EBITDA u 2025. i ostaje kritičan izračun za 2026. Vođenje točne evidencije koja se čuva 7 godina obvezno je za potkrepljivanje ovih prijava. Od 1. svibnja 2026. sva se porezna plaćanja obrađuju putem banke Rabobank, matične banke Belastingdienst.
Je li nizozemski bankovni račun obvezan za uvoz hrane u Nizozemsku?
Nizozemski poslovni bankovni račun nije striktno nužan za sam čin osnivanja, ali je praktički obvezan radi porezne usklađenosti. Belastingdienst općenito zahtijeva lokalni račun ili račun usklađen sa SEPA standardom za izdavanje BTW broja ili dozvole iz Članka 23. Posjedovanje lokalnog računa također pojednostavljuje transakcije s nizozemskom carinom i logističkim partnerima. Budući da je matična banka Belastingdienst od 1. svibnja 2026. Rabobank, korištenje nizozemskog računa osigurava učinkovitu obradu vaših poreznih transakcija.
Koji su zahtjevi za označavanje prehrambenih proizvoda koji se prodaju na nizozemskom tržištu?
Prehrambeni proizvodi koji se prodaju na nizozemskom tržištu moraju biti u skladu sa Zakonom o robi i hrani (Warenwet) i propisima EU-a o informiranju potrošača. Oznake moraju biti točne, čitke i navedene na nizozemskom jeziku za lokalne potrošače. Obvezni podaci uključuju naziv proizvoda, popis sastojaka, upozorenja o alergenima, neto količinu i rok trajanja. Također morate navesti naziv i adresu uvoznika ili proizvođača sa sjedištem u EU-u kako biste osigurali potpunu sljedivost u slučaju povlačenja proizvoda.
Kako funkcionira dozvola za odgodu plaćanja BTW-a iz Članka 23 za uvoznike?
Dozvola iz Članka 23 omogućuje uvoznicima odgodu plaćanja BTW-a od trenutka uvoza do njihove periodične prijave BTW-a. Umjesto plaćanja 9% ili 21% BTW-a na granici, taj iznos iskazujete i kao pretporez i kao obvezu poreza u svojoj prijavi. To stvara neutralan učinak na novčani tok, što je od vitalnog značaja za trgovce s velikim volumenom. Ovaj mehanizam primarna je prednost o kojoj se raspravlja kada stručnjaci pripremaju Create: Practical guide for setting up a Dutch food-import company.
Sources
- ICS Payroll - Nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Stope poreza na dobit
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - Porez na dodanu vrijednost (btw) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Dozvole i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Pregledi poreza u svijetu - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |