


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-28 · Last reviewed 2026-08-28
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Širenje na nizozemsko tržište često ne uspijeva zbog nedostatka potražnje, već zbog temeljnog nerazumijevanja lokalne usklađenosti s radnim pravom. Za međunarodnog poduzetnika prijelaz sa stranog subjekta na nizozemskog poslodavca uključuje više od samog izdavanja ugovora. Vjerojatno prepoznajete da složenost nizozemskog radnog prava i nesigurnost oko doprinosa za socijalno osiguranje mogu zaustaviti vaše planove rasta. Upravljanje radnom snagom na daljinu zahtijeva strukturiran pristup kako bi se osiguralo ispunjavanje svakog regulatornog zahtjeva bez potrebe za fizičkom lokalnom prisutnošću.
Ovaj vodič za 2026. godinu pruža sveobuhvatni proceduralni plan za međunarodne poduzetnike radi uspostave usklađene kadrovske strukture. Navodimo točne korake za učinkovito vođenje obračuna plaća za strane tvrtke u Nizozemskoj, osiguravajući da razumijete svoje obveze u vezi s porezima na plaće i mirovinskim doprinosima. Otkrit ćete kako iskoristiti pravilo od 30% za smanjenje poreznog opterećenja za visokokvalificirane migrante i saznati specifične zahtjeve za stjecanje statusa priznatog sponzora pri IND-u. Ovaj članak detaljno opisuje prijelaz s početnog zapošljavanja na održavanje usklađenog sustava obračuna plaća, uključujući prelazak na Rabobank kao matičnu banku za Belastingdienst od 1. svibnja 2026.
Ključni zaključci
- Identificirajte najprikladniju kadrovsku strukturu usporedbom izravnog zapošljavanja putem Dutch BV-a s modelima Employer of Record i zakonskim strukturama ustupanja zaposlenika (payrolling).
- Osigurajte usklađenost s Nizozemskim građanskim zakonikom uključivanjem obveznih komponenti ugovora o radu i obveza socijalnog osiguranja za poreznu godinu 2026.
- Upotrijebite pravilo od 30% i IND sponzorstvo za privlačenje međunarodnih talenata kroz porezno učinkovite strukture plaća i ubrzane zahtjeve za vizu.
- Uspostavite usklađen sustav za vođenje obračuna plaća stranih tvrtki u Nizozemskoj registracijom pri Trgovačkoj komori uz naknadu od 85,15 € i ishođenjem poreznog broja poslodavca.
- Iskoristite mogućnost legalizirane punomoći za osnivanje Dutch BV-a i upravljajte kadrovskim zahtjevima na daljinu bez potrebe za fizičkim putovanjem.
Strukturne opcije za zapošljavanje osoblja u Nizozemskoj kao strani subjekt
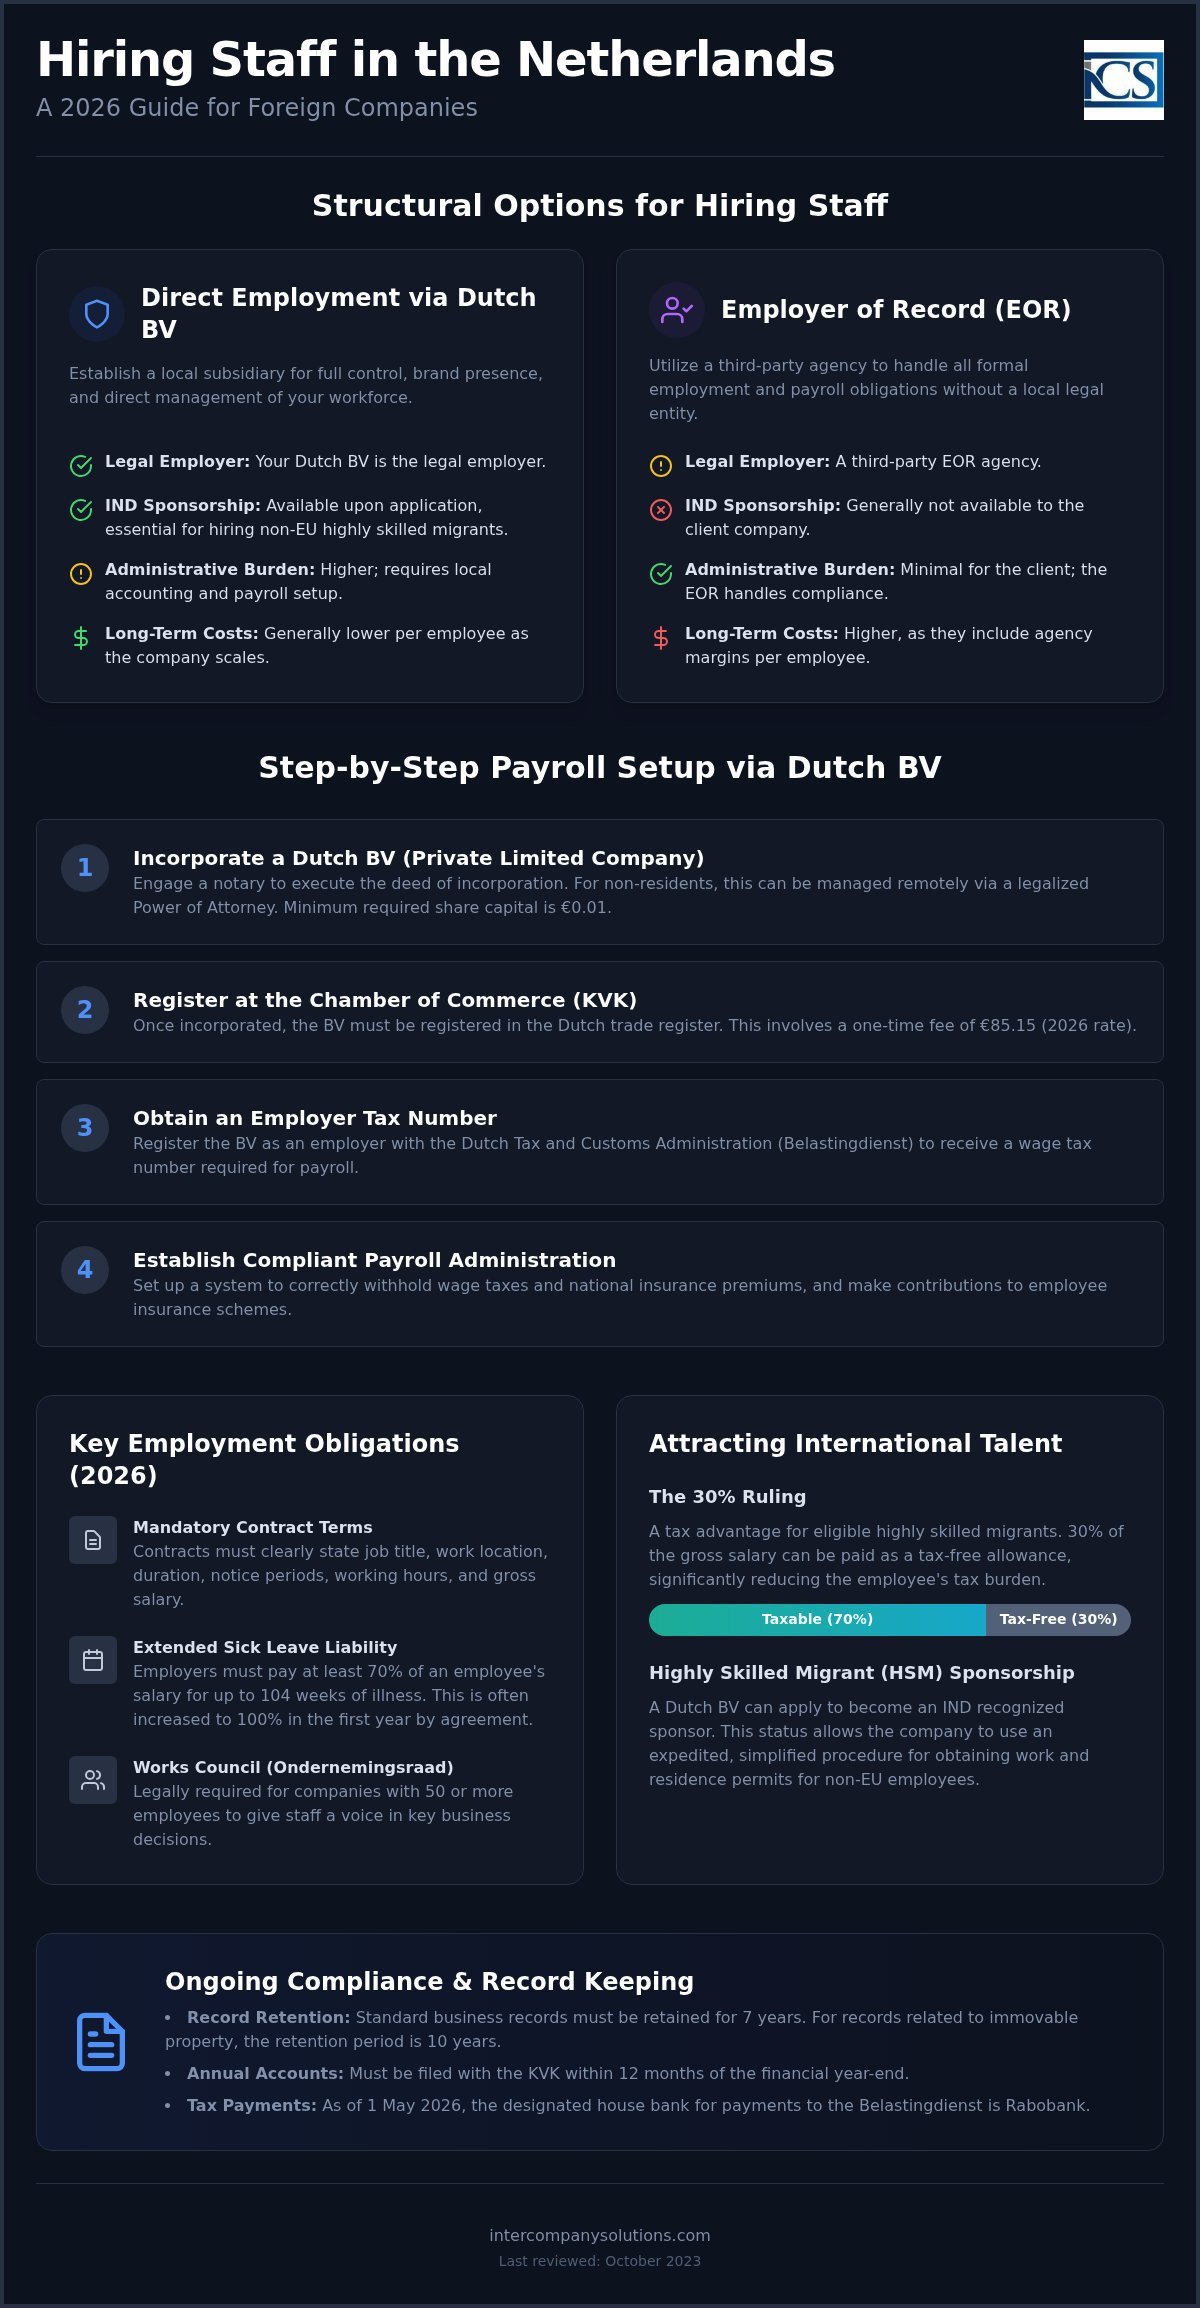
Strana poduzeća koja ulaze na nizozemsko tržište moraju odabrati između izravnog zapošljavanja putem lokalnog povezanog društva ili korištenja kadrovskih rješenja trećih strana. Svaki model nosi različite pravne posljedice u pogledu odgovornosti prema radnom pravu i administrativne kontrole. Za održivu strategiju upravljanja obračunom plaća stranih tvrtki u Nizozemskoj, izbor obično ovisi o predviđenom broju zaposlenika i potrebi za statusom priznatog sponzora pri IND-u. Nizozemska također koristi specifičan model ustupanja zaposlenika ("payrolling"), što je pravni aranžman ustupanja u kojem agencija treće strane služi kao formalni poslodavac dok radnik ostaje pod vašim operativnim vodstvom.
| Značajka | Izravno zapošljavanje (Dutch BV) | Employer of Record (EOR) / Payrolling |
|---|---|---|
| Pravni poslodavac | Vaše Dutch BV povezano društvo | Agencija treće strane |
| IND sponzorstvo | Dostupno nakon podnošenja zahtjeva | Općenito nije dostupno klijentu |
| Vrijeme uspostave | 2-5 radnih dana | Trenutačno |
| Administrativni teret | Veći (zahtijeva lokalno računovodstvo) | Minimalan za klijenta |
| Dugoročni troškovi | Niži po zaposleniku | Viši (uključuje marže agencije) |
Izravno zapošljavanje putem ovisnog društva Dutch BV
Osnivanje Dutch BV standardni je put za trgovačka društva koja traže potpunu autonomiju nad svojom radnom snagom. Ova struktura zahtijeva javnog bilježnika za akt o osnivanju i minimalni temeljni kapital od 0,01 €. Nakon osnivanja, subjekt se mora registrirati pri Gospodarskoj komori (KVK) i platiti jednokratnu naknadu od 85,15 €. Ovaj model omogućuje poduzeću podnošenje zahtjeva za status priznatog sponzora pri IND-u, što je preduvjet za zapošljavanje visokokvalificiranih migranata izvan EU-a. Izravno se integrira s osnivanjem Dutch BV društva, pružajući transparentan okvir za upravljanje ugovorima o radu, doprinosima za socijalno osiguranje i lokalnim poreznim obvezama pod vlastitim korporativnim identitetom.
Modeli evidentiranog poslodavca (EOR) i usluga obračuna plaća
Model EOR-a služi kao početno rješenje za zapošljavanje osoblja bez lokalnog pravnog subjekta. EOR preuzima sve zakonske zahtjeve, uključujući obustavu poreza na dohodak od nesamostalnog rada i doprinose za socijalno osiguranje. Međutim, „korisnik” ostaje odgovoran za određene standarde zaštite na radu i mora osigurati da zaposlenik dobije uvjete jednake onima izravno zaposlenog osoblja prema zakonodavstvu Waadi. Iako to smanjuje početno administrativno opterećenje, ograničava vašu mogućnost izgradnje lokalnog autoriteta brenda ili izravnog sponzoriranja viza. Većina inozemnih subjekata prelazi na BV strukturu kada dosegnu broj zaposlenika pri kojem naknade po zaposleniku za EOR premašuju troškove održavanja namjenskog nizozemskog sustava obračuna plaća i računovodstva.
Zakonski uvjeti zapošljavanja i porezi na plaće u 2026.
Zapošljavanje radnika u Nizozemskoj zahtijeva strogo pridržavanje Nizozemskog građanskog zakonika, koji propisuje obvezne sastavne dijelove svakog ugovora o radu. Ugovori moraju barem specificirati naziv radnog mjesta, mjesto rada, trajanje ugovora i primjenjive otkazne rokove. Također je potrebno navesti radno vrijeme i bruto plaću, uključujući zakonske zahtjeve o minimalnoj plaći. Za trgovačka društva s 50 ili više zaposlenika osnivanje Radničkog vijeća (Ondernemingsraad ili OR) zakonska je obveza; ovo tijelo zaposlenicima pruža pravo glasa pri donošenju važnih odluka u poduzeću.
Jedna od najistaknutijih značajki nizozemskog radnog prava jest obveza poslodavca u vezi s bolovanjem. Ako zaposlenik postane nesposoban za rad zbog bolesti, poslodavac je općenito dužan isplaćivati najmanje 70 % njegove plaće u razdoblju do 104 tjedna. U mnogim slučajevima kolektivni ugovori o radu (CAO) ili individualni ugovori povećavaju taj iznos na 100 % tijekom prve godine. Ova dugoročna obveza čini robustan sustav za upravljanje obračunom plaća u poslovanju inozemnih društava u Nizozemskoj nužnim za učinkovito praćenje dopusta i upravljanje mogućim odštetnim zahtjevima iz osiguranja.
Nizozemski porezi na plaće i stope doprinosa
Nizozemska administracija plaća uključuje nekoliko razina obustava i doprinosa. Kao poslodavac, odgovorni ste za obustavu poreza na plaću (loonbelasting) i doprinosa za nacionalno osiguranje (volksverzekeringen) od bruto plaće zaposlenika. Osim toga, morate plaćati doprinose za osiguranje zaposlenika (werknemersverzekeringen), koji pokrivaju naknade za nezaposlenost i invaliditet. Uz osnovnu plaću, svaki zaposlenik ima pravo na zakonski regres za godišnji odmor od najmanje 8 % svoje bruto godišnje plaće, koji se obično isplaćuje jednokratno u svibnju ili lipnju.
Mirovinski programi često čine značajan dio ukupnih troškova rada. Iako ne postoji opća zakonska obveza za privatnu mirovinu, mnogim industrijama upravlja CAO koji propisuje specifične doprinose u mirovinske fondove. Ako trebate detaljnu procjenu ovih zakonskih troškova za vašu specifičnu industriju, možete zatražiti konzultacije s našim poreznim stručnjacima.
Usklađenost s porezom na dobit za poslodavce
Održavanje radne snage u Nizozemskoj putem BV strukture također donosi šire obveze u vezi s porezom na dobit. Za poreznu godinu 2026. stopa poreza na dobit (CIT) iznosi 19 % na dobit do 200.000 € i 25,8 % na svaki iznos iznad tog praga. Prilikom izračuna oporezive dobiti morate uzeti u obzir ograničenje odbitka kamata, koje je postavljeno na 24,5 % EBITDA-e. Usklađenost također zahtijeva pedantno vođenje evidencije; svi dokumenti o plaćama i korporativni dokumenti moraju se čuvati najmanje 7 godina, odnosno 10 godina ako se evidencija odnosi na nekretnine.
Od 1. svibnja 2026. sva plaćanja poreza nizozemskim poreznim tijelima (Belastingdienst) obrađuju se putem njihove matične banke, Rabobank. Ažuriranje internih računovodstvenih sustava s tim bankovnim podacima ključno je za izbjegavanje kazni za zakašnjelo plaćanje. Jasan financijski nadzor osigurava da vaše aktivnosti upravljanja obračunom plaća za inozemna društva u Nizozemskoj ostanu u potpunosti usklađene s radnim i poreznim propisima.
Privlačenje međunarodnih talenata: pravilo od 30 % i sponzorstvo HSM-a
Pravilo od 30 % ostaje glavni poticaj za međunarodna trgovačka društva koja žele privući visokokvalificirane stručnjake u Nizozemsku. Ova pogodnost omogućuje poslodavcima isplatu 30 % bruto plaće zaposlenika kao neoporezivu naknadu za eksteritorijalne troškove. Za inozemno društvo, uključivanje ovoga u strategiju upravljanja obračunom plaća u Nizozemskoj znatno smanjuje ukupne troškove zapošljavanja, istovremeno povećavajući neto primanja zaposlenika. Kako bi se kvalificirao, zaposlenik mora biti regrutiran iz inozemstva te je morao živjeti više od 150 kilometara od nizozemske granice najmanje 16 od 24 mjeseca prije svog prvog radnog dana.
Zapošljavanje talenata izvan EU-a zahtijeva strukturirani pristup imigracijskom pravu. Kako bi to olakšao, vaš nizozemski subjekt trebao bi podnijeti zahtjev za status „priznatog sponzora” pri Službi za imigraciju i naturalizaciju (IND). Ovaj status omogućuje ubrzanu obradu viza, koja se često završava unutar dva do četiri tjedna. Bez njega, podnošenje zahtjeva za jedinstvenu dozvolu (GVVA) može trajati nekoliko mjeseci. Priznati sponzori moraju se pridržavati specifičnih obveza dužne pažnje i administrativnih obveza, uključujući prijavu promjena u statusu zaposlenika unutar četiri tjedna radi održavanja usklađenosti.
Podnošenje zahtjeva za poreznu olakšicu prema pravilu od 30 %
Podnošenje zahtjeva za pravilo od 30 % zajednički je postupak poslodavca i zaposlenika. Mora se podnijeti Belastingdienstu unutar četiri mjeseca od datuma početka radnog odnosa kako bi imalo retroaktivni učinak. Ako se rok propusti, pravilo se primjenjuje tek od mjeseca koji slijedi nakon podnošenja zahtjeva. U 2026. trajanje pravila iznosi pet godina. Ova pogodnost također pojednostavljuje izračune socijalnog osiguranja jer je neoporezivi dio obično isključen iz osnovice za socijalno osiguranje. Ako zaposlenik promijeni posao, pravilo se može prenijeti na novog nizozemskog poslodavca, pod uvjetom da je novi ugovor potpisan u roku od tri mjeseca od prestanka prethodnog ugovora.
Zahtjevi za vizu za visokokvalificirane migrante (HSM)
Program HSM oslanja se na stroge platne pragove koje nizozemska vlada indeksira na godišnjoj razini. Za 2026. godinu ti se pragovi primjenjuju ovisno o dobi zaposlenika. Zaposlenici u dobi od 30 i više godina moraju zadovoljiti viši zahtjev za mjesečnu bruto plaću od onih mlađih od 30 godina. Osobe koje su nedavno diplomirale na određenim vrhunskim sveučilištima i koje pronađu zaposlenje unutar tri godine od diplomiranja kvalificiraju se za niži prag „orijentacijske godine”. Održavanje usklađenosti s ovim pragovima ključni je zahtjev vašeg sustava obračuna plaća. Pad ispod tog limita može dovesti do trenutnog ukidanja boravišne dozvole migranta i znatnih novčanih kazni za nizozemski subjekt.
Vodič korak po korak za uspostavu upravljanja nizozemskim obračunom plaća
Postupak uspostavljanja lokalne radne snage započinje formalnom registracijom pri Nizozemskoj gospodarskoj komori (KVK). Za BV, za koji je potreban javni bilježnik radi akta o osnivanju, morate platiti jednokratnu KVK naknadu za registraciju od 85,15 € u 2026. godini. Ovaj korak predstavlja temelj za upravljanje obračunom plaća u Nizozemskoj za inozemna društva, budući da je dobiveni KVK broj nužan za sve naknadne porezne identifikatore i za otvaranje lokalnog bankovnog računa.
Usklađenost s propisima o transparentnosti ključan je rani korak. Morate registrirati sve stvarne vlasnike (UBO) u roku od 7 dana od osnivanja društva. UBO se definira kao svaka fizička osoba koja drži više od 25 % dionica, glasačkih prava ili vlasničkog udjela. Sve naknadne promjene ove vlasničke strukture također se moraju prijaviti KVK-u unutar istog roka od 7 dana kako bi se izbjegle administrativne kazne.
Registracija poslodavca i otvaranje poreznog računa
Nakon dovršetka registracije pri KVK-u, nizozemski subjekt mora pribaviti porezni broj poslodavca od Belastingdienst. To postižete podnošenjem obrasca „Zahtjev za procjenu rizika poslodavca” (Melding Loonheffingen). Ova prijava omogućuje poreznoj upravi kategorizaciju vašeg poslovanja i utvrđivanje primjenjivih doprinosa za socijalno osiguranje. Nakon odobrenja, društvo ostvaruje pristup digitalnom okruženju potrebnom za podnošenje mjesečnih prijava poreza na plaće. Od 1. svibnja 2026. sva plaćanja poreznim tijelima moraju biti usmjerena na Rabobank, službenu poslovnu banku Belastingdienst.
Tekuća administrativna usklađenost i rokovi
Uspješni sustavi upravljanja obračunom plaća u Nizozemskoj za inozemna društva ovise o strogom poštivanju rasporeda podnošenja prijava. Prijave poreza na plaće i odgovarajuća plaćanja dospijevaju do kraja mjeseca koji slijedi nakon obračunskog razdoblja. Nadalje, društvo mora podnijeti svoja godišnja financijska izvješća KVK-u u roku od 12 mjeseci od završetka fiskalne godine. Ovaj je proces povezan s vašim obvezama poreza na dobit (CIT), koji u 2026. godini iznosi 19 % na dobit do 200.000 € i 25,8 % iznad tog praga. Kako biste ostali usklađeni s nizozemskim zakonom, morate čuvati svu evidenciju o plaćama i korporativnu dokumentaciju najmanje 7 godina. Povezivanje ovih zadataka s profesionalnim pružateljem usluga obračuna plaća često smanjuje rizik od administrativnih pogrešaka i kašnjenja s prijavama.
Upravljanje nizozemskim obračunom plaća na daljinu putem legalizirane punomoći
Upravljanje radnom snagom u Nizozemskoj ne zahtijeva vašu fizičku prisutnost u zemlji. Za osnivače izvan EU-a, put legalizirane punomoći (PoA) primarna je metoda za osnivanje lokalnog subjekta i pokretanje postupka zapošljavanja. Ovaj pravni instrument omogućuje nizozemskom javnom bilježniku sastavljanje i ovjeru akta o osnivanju u vaše ime dok vi ostajete u svojoj matičnoj zemlji. To je strukturirani pristup koji stavlja naglasak na brzinu i pravni integritet, osiguravajući spremnost vašeg poslovanja za zapošljavanje osoblja bez potrebe za međunarodnim putovanjima tijekom faze uspostave.
Korištenje PoA osigurava usklađenost osnivanja vašeg društva s nizozemskim građanskim pravom od samog početka. Ovaj temelj na daljinu ključan je za međunarodne poduzetnike koji trebaju uspostaviti prisutnost u eurozoni dok su usredotočeni na svoje globalno poslovanje. Delegiranjem izvršenja lokalnom javnom bilježniku možete osigurati precizno ispunjavanje svih tehničkih zahtjeva za vaš Dutch BV. To uključuje obveznu registraciju stvarnih vlasnika (UBO) i početnu prijavu pri Gospodarskoj komori.
Tijek osnivanja i uspostave na daljinu
Međunarodni poduzetnici moraju legalizirati svoje identifikacijske dokumente i PoA putem lokalnog javnog bilježnika ili veleposlanstva u svojoj matičnoj jurisdikciji. Nakon što nizozemski javni bilježnik primi te izvorne legalizirane dokumente, osniva se BV s minimalnim temeljnim kapitalom od 0,01 €. Za subjekte u inozemnom vlasništvu, Belastingdienst obično treba 6 do 8 tjedana za izdavanje PDV broja. Tijekom ovog razdoblja možete zatražiti i EORI broj ako vaše poslovanje uključuje uvoz ili izvoz robe. Korištenje stručne administrativne podrške tijekom ove faze osigurava ispravnu obradu vaših zahtjeva za porezne brojeve i račune u Rabobank, službenoj banci porezne uprave od svibnja 2026.
Osiguravanje dugoročne usklađenosti iz inozemstva
Udaljenost ne bi smjela ugroziti vaše poštivanje nizozemskih radnih zakona ili poreznih rokova. Lokalni partner upravlja tehničkim pojedinostima vaših mjesečnih prijava, od izračuna doprinosa za socijalno osiguranje do primjene propisa 30% ruling za vaše međunarodno osoblje. Ovaj partner osigurava da vaš sustav upravljanja obračunom plaća u Nizozemskoj za inozemna društva ostane usklađen s najnovijim zakonodavnim promjenama, kao što su promjene minimalne plaće ili mirovinskih zahtjeva. Svaki mjesec primit ćete jedan, transparentan račun koji pokriva sve troškove povezane sa zapošljavanjem, što pojednostavljuje vaše međunarodno knjigovodstvo.
Ovaj okvir na daljinu ključna je komponenta za pokretanje poslovanja u Nizozemskoj kao nerezident. Omogućuje vam izgradnju lokalnog tima uz održavanje potpune usklađenosti s obvezama izvješćivanja o UBO-u i pravilom o čuvanju evidencije od 7 godina. Prijenosom administrativnog tereta na lokalnog stručnjaka možete se usredotočiti na širenje svog poslovanja u Nizozemskoj. Vaš sustav obračuna plaća ostaje stabilan i usklađen temelj za rast, podržan pouzdanošću nizozemske financijske i pravne infrastrukture.
Zadnji pregled: listopad 2024.
Uspostavljanje usklađene radne snage u Nizozemskoj
Zapošljavanje osoblja u Nizozemskoj zahtijeva strukturiran pristup i radnom pravu i administrativnoj usklađenosti. Slijedeći put legalizirane punomoći, možete osnovati Dutch BV i započeti zapošljavanje bez potrebe za fizičkim putovanjem. Vaš uspjeh ovisi o održavanju točne evidencije tijekom sedam godina i osiguravanju da sva porezna plaćanja budu usmjerena na Rabobank, kako se zahtijeva od 1. svibnja 2026. Implementacija profesionalnog sustava za upravljanje obračunom plaća u Nizozemskoj za inozemna društva štiti vaše poslovanje od pravnih rizika, omogućujući vam privlačenje vrhunskih međunarodnih talenata putem propisa 30% ruling.
Pomogli smo više od 1000 inozemnih poduzetnika pri osnivanju na daljinu u roku od 2 do 5 radnih dana. Naše usluge uključuju 100-postotno jamstvo zadovoljstva kako bi se osiguralo precizno upravljanje vašim profesionalnim interesima. Ovaj proaktivni pristup pojednostavljuje vaš ulazak na nizozemsko tržište i gradi temelj za dugoročni rast. Nizozemska ostaje stabilno i poticajno okruženje za globalno širenje kompanija koje prioritet daju usklađenosti s propisima i stručnosti.
Zadnji pregled: listopad 2024.
Često postavljana pitanja
Trebam li lokalni pravni subjekt za zapošljavanje radnika u Nizozemskoj?
Obično vam je potreban lokalni pravni subjekt, kao što je Dutch BV, kako biste izravno zapošljavali radnike i zadržali punu kontrolu nad svojom radnom snagom. Iako je poslodavac po ugovoru (Employer of Record, EOR) alternativa, BV vam omogućuje podnošenje zahtjeva za status priznatog sponzora pri IND-u. Osnivanje zahtijeva javnog bilježnika i minimalni temeljni kapital od 0,01 €. Ova struktura osigurava ispunjavanje svih lokalnih zahtjeva radnog i poreznog prava.
Koji je minimalni temeljni kapital potreban za Dutch BV u 2026. godini?
Minimalni temeljni kapital potreban za Dutch BV u 2026. godini iznosi 0,01 €. To čini BV pristupačnom pravnom strukturom za međunarodne poduzetnike. Prilikom osnivanja također morate platiti jednokratnu naknadu za registraciju od 85,15 € Gospodarskoj komori (KVK). Iako su kapitalni zahtjevi niski, morate osigurati da subjekt ostane solventan kako bi podmirio svoje mjesečne obveze za obračun plaća i doprinose za socijalno osiguranje za sve zaposlenike.
Kolike su stope poreza na dobit u Nizozemskoj za 2026. godinu?
Za poreznu godinu 2026. stopa poreza na dobit iznosi 19 % na dobit do 200.000 €. Svaka dobit koja premašuje taj iznos oporezuje se po stopi od 25,8 %. Također se morate pridržavati ograničenja odbitka kamata od 24,5 % EBITDA-e. Učinkovito upravljanje obračunom plaća u Nizozemskoj za inozemna društva uključuje ispravan odbitak troškova rada kako bi se osigurao točan izračun vaše oporezive dobiti. Sva porezna plaćanja obrađuju se putem Rabobank od 1. svibnja 2026.
Što je 30% ruling i kako koristi stranim poslodavcima?
Pravilo 30% ruling porezna je olakšica koja poslodavcima omogućuje isplatu 30 % bruto plaće zaposlenika kao neoporezivu naknadu za eksteritorijalne troškove. Ova pogodnost dostupna je za kvalificirano međunarodno osoblje regrutirano iz inozemstva koje ispunjava određene dohodovne pragove. Time se smanjuju troškovi socijalnog osiguranja za poslodavca i povećava neto dohodak zaposlenika. U 2026. godini ovo pravilo traje pet godina i ostaje vitalan alat za privlačenje visokokvalificiranih talenata u vaš nizozemski subjekt.
Koliko je vremena potrebno za registraciju nizozemskog društva za obračun plaća i PDV?
Osnivanje Dutch BV-a na daljinu traje 2 do 5 radnih dana nakon što javni bilježnik zaprimi legaliziranu punomoć. Međutim, registracija za PDV (BTW) obično traje 6 do 8 tjedana za subjekte sa stranim dioničarima. Kada se dovrši vaša KVK registracija i uplati naknada od 85,15 €, možete dobiti porezni broj poslodavca. To vam omogućuje postavljanje sustava obračuna plaća i početak podnošenja mjesečnih prijava poreza na plaće Belastingdienstu.
Mogu li upravljati nizozemskim obračunom plaća na daljinu bez posjeta zemlji?
Zadatke upravljanja obračunom plaća u Nizozemskoj za inozemna društva možete u potpunosti voditi iz inozemstva bez posjeta zemlji. Put legalizirane punomoći omogućuje nizozemskom javnom bilježniku osnivanje vašeg BV-a na daljinu. Zatim možete imenovati lokalne stručnjake za rješavanje mjesečnih poreznih prijava i plaćanja socijalnog osiguranja. Sva komunikacija s Belastingdienstom je digitalna, a porezna plaćanja izvršavaju se prema Rabobank, koja služi kao poslovna banka porezne uprave od 1. svibnja 2026.
Koji su obvezni doprinosi za socijalno osiguranje za nizozemske poslodavce?
Nizozemski poslodavci odgovorni su za nekoliko obveznih doprinosa. Morate plaćati premije osiguranja zaposlenika i ustezati nacionalno osiguranje iz bruto plaća. Ključne obveze uključuju:
- Minimalna zakonska naknada za godišnji odmor od 8 %.
- Naknada za bolovanje do 104 tjedna.
- Doprinosi za sektorski mirovinski fond ako se primjenjuje CAO.
Ovi se troškovi moraju točno pratiti unutar vašeg sustava obračuna plaća kako bi se osigurala potpuna usklađenost s propisima i izbjegle kazne Belastingdiensta.
Izvori
- ICS Payroll - nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski poslovni registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (nizozemski Građanski zakonik, pravne osobe)
- Rijksoverheid - Poslovanje
- Belastingdienst - Stope poreza na dobit
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - PDV (btw) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- IND - Visokokvalificirani migrant
- IND - Boravišna dozvola za start-up
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- Sud EU-a, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |