


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-08 · Last reviewed 2026-09-11
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Osnivanje nizozemskog društva ne zahtijeva lokalnu boravišnu dozvolu niti fizičku prisutnost u Nizozemskoj, čak i kada djelujete kao jedini direktor. Iako mnogi poduzetnici pretpostavljaju da je lokalno boravište preduvjet za korporativnu kontrolu, nizozemsko pravo izričito dopušta strukturu Dutch BV sa stranim nerezidentnim direktorom. Vjerojatno prepoznajete Nizozemsku kao strateško središte za globalno širenje, no nesigurnost u pogledu uvjeta boravišta ili strah od osobne odgovornosti često stvaraju nepotrebne prepreke za ulazak na tržište.
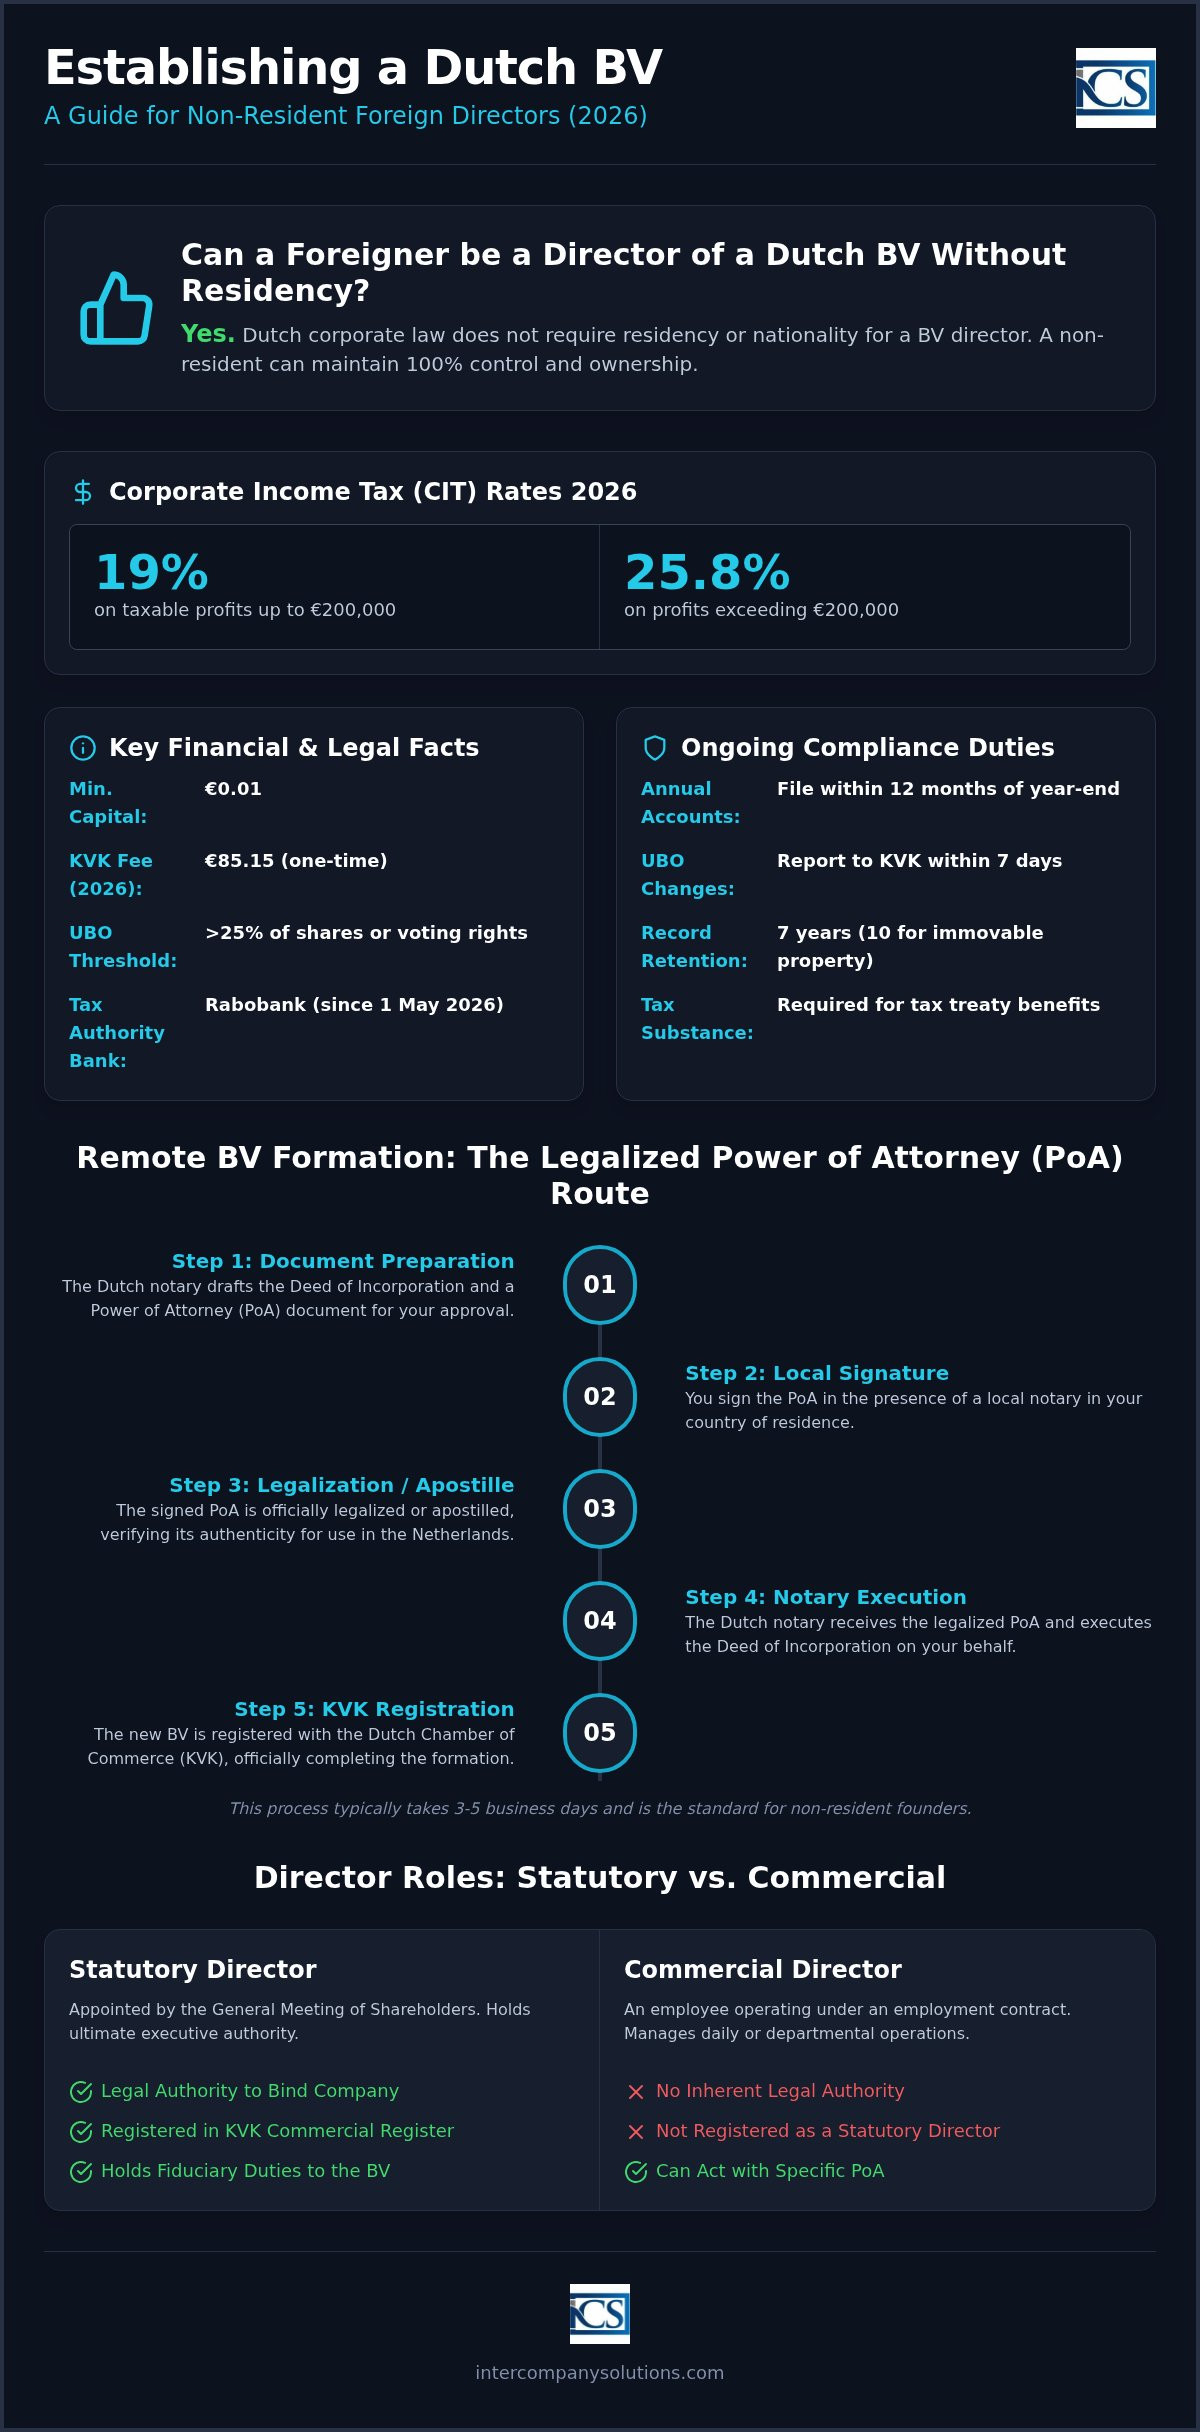
Ovaj vodič služi kao mjerodavan izvor za međunarodne vlasnike poduzeća kojima je proceduralna preciznost na prvom mjestu. Saznat ćete kako upravljati pravnim zahtjevima za 2026. godinu, od početne naknade za registraciju pri KVK u iznosu od €85.15 do specifičnih zahtjeva u pogledu stvarne gospodarske prisutnosti (substance) koje postavlja Belastingdienst. Prikazat ćemo postupak putem legalizirane punomoći za osnivanje Dutch BV društva na daljinu i objasniti kako zadržati 100% kontrole, istovremeno osiguravajući da vaše društvo ostane unutar poreznog razreda poreza na dobit od 19% za dobit do €200,000. Slijedeći ove korake usklađenosti, možete uspješno pokrenuti svoj pothvat i pripremiti se za profesionalni bankarski odnos s bankom Rabobank, koja djeluje kao matična banka poreznih tijela od 1. svibnja 2026.
Ključni zaključci
- Potvrdite da nizozemsko boravište ili državljanstvo nije zakonski preduvjet kako bi strani direktor Dutch BV-a zadržao punu korporativnu kontrolu i vlasništvo.
- Provedite postupak osnivanja na daljinu putem legalizirane punomoći, što obično omogućuje osnivanje društva u roku od 3 do 5 radnih dana.
- Primijenite stope poreza na dobit za 2026. godinu od 19% na dobit do €200,000 i 25.8% na preostali iznos kako biste osigurali točno porezno planiranje.
- Održavajte zakonsku usklađenost podnošenjem godišnjih financijskih izvještaja pri KVK u roku od 12 mjeseci od završetka financijske godine kako biste umanjili rizik od osobne odgovornosti.
- Uspostavite dostatnu lokalnu stvarnu gospodarsku prisutnost (substance) kako biste zadovoljili kriterije porezne rezidentnosti i podržali zahtjeve za usluge poslovnog bankarstva kod institucija poput banke Rabobank.
Pravni status i zahtjevi za stranog direktora Dutch BV-a
Prema Knjizi 2 Nizozemskog građanskog zakonika (Burgerlijk Wetboek), statutarni direktor ima najvišu izvršnu ovlast unutar nizozemskog privatnog društva s ograničenom odgovornošću (BV). Ta se funkcija razlikuje od funkcije komercijalnog voditelja ili standardnog zaposlenika. Dok komercijalni voditelj posluje na temelju ugovora o radu, statutarnog direktora imenuje Glavna skupština dioničara te on održava korporativnopravni odnos s pravnom osobom. Ova uloga nosi specifične fiducijarne dužnosti i pravne odgovornosti koje nadilaze svakodnevno poslovanje. Za osnivanje BV-a zakon zahtijeva najmanje jednog dioničara i jednog direktora. Jedna fizička osoba može obnašati obje uloge, što omogućuje 100% vlasništva i kontrole od strane jedne osobe. Ova struktura predstavlja temelj za osnivanje Dutch BV društva za međunarodne poduzetnike.
Pravila o boravištu i državljanstvu
Nizozemsko korporativno pravo je inkluzivno u pogledu državljanstva i boravišta članova svoje uprave. Ne morate biti nizozemski državljanin niti rezident Nizozemske da biste djelovali kao strani direktor Dutch BV-a. Ova se otvorenost primjenjuje i na građane EU-a i na građane izvan EU-a. Međutim, postoji jasna razlika između zakonskog prava na obnašanje dužnosti direktora i prava na rad ili boravak u zemlji. Obnašanje funkcije direktora ne dodjeljuje automatski boravišnu dozvolu ili radnu vizu.
Vaš status rezidentnosti također utječe na poreznu stvarnu prisutnost (substance) društva. Kako bi se smatralo nizozemskim poreznim rezidentom i ostvarilo pristup opsežnoj mreži ugovora o izbjegavanju dvostrukog oporezivanja, nizozemska porezna uprava (Belastingdienst) obično utvrđuje mjesto stvarne uprave. To često podrazumijeva da najmanje 50% statutarnih direktora ima boravište u Nizozemskoj. Ako društvom upravljate u potpunosti iz inozemstva, pravna osoba mogla bi se umjesto toga smatrati poreznim rezidentom u vašoj matičnoj jurisdikciji, što može utjecati na primjenu stopa poreza na dobit od 19% i 25.8%.
Statutarni u odnosu na komercijalnog direktora
Statutarni direktor posjeduje „tekenbevoegdheid”, što je pravna ovlast za zastupanje društva i potpisivanje obvezujućih ugovora. Ta je ovlast upisana u Trgovački registar Gospodarske komore (KVK). Nasuprot tome, komercijalni direktor može voditi odjel, ali nema pravnu ovlast obvezivati BV ugovorima s trećim stranama, osim ako mu statutarna uprava ne izda posebnu punomoć.
Svaki strani direktor Dutch BV mora biti registriran pri KVK-u, što uključuje jednokratnu naknadu za registraciju od 85,15 € u 2026. godini. Osim toga, direktori se moraju uskladiti sa zahtjevima registra stvarnih vlasnika (UBO). Svaka fizička osoba koja drži više od 25% udjela ili glasačkih prava klasificira se kao UBO. Morate prijaviti sve promjene podataka o UBO-u u roku od 7 dana kako biste izbjegli potencijalne kazne, koje mogu započeti od 2.750 € za neusklađenost u 2026. godini. Vođenje točne evidencije statutarna je dužnost, a ta se evidencija mora čuvati najmanje 7 godina.
Postupak osnivanja na daljinu za nerezidentne direktore
Osnivanje Dutch BV-a od strane nerezidenta ne zahtijeva fizički posjet Nizozemskoj. Za stranog direktora Dutch BV standardni postupak je putem legalizirane punomoći (PoA). Ova metoda omogućuje nizozemskom javnom bilježniku sklapanje akta o osnivanju dok direktor ostaje u svojoj matičnoj zemlji. Iako su zakonodavne promjene uvele digitalno videoosnivanje, postupak putem punomoći (PoA) ostaje najpouzdaniji i profesionalni standard za nerezidentne osnivače, osobito one iz jurisdikcija izvan EU-a. Ovaj put osigurava ispunjenje svih zahtjeva identifikacije i ovlaštenja u skladu s nizozemskim pravnim sustavom.
Objašnjenje postupka putem legalizirane punomoći (PoA)
Postupak započinje pripremom nacrta akta o osnivanju. Nakon što uprava i udjeličari odobre nacrt, javni bilježnik izdaje punomoć (Power of Attorney). Osnivač mora potpisati ovaj dokument u prisutnosti lokalnog javnog bilježnika ili nadležnog tijela u svojoj zemlji prebivališta. Ovisno o jurisdikciji, za priznavanje prema nizozemskom pravu ovaj dokument zatim zahtijeva legalizaciju ili apostille. Ako koristite stranu pravnu strukturu kao korporativnog direktora, bit će potrebna dodatna dokumentacija o registraciji i ovlaštenjima stranog subjekta kako bi se potvrdilo tko je ovlašten potpisivati u njegovo ime.
Potrebna dokumentacija za strane direktore
Kako bi se zadovoljili nizozemski protokoli „Upoznaj svog klijenta” (KYC), javni bilježnik zahtijeva specifičnu dokumentaciju. To uključuje legaliziranu presliku vaše važeće putovnice i noviji dokaz o adresi stanovanja, poput računa za komunalne usluge ili bankovnog izvatka koji nije stariji od dva mjeseca. Također morate dostaviti jasan opis namjeravanih poslovnih aktivnosti i kontrolni popis udjeličara. Ove mjere osiguravaju usklađenost sa Zakonom o sprječavanju pranja novca i financiranja terorizma (Wwft). Točna dokumentacija primarni je čimbenik za održavanje standardnog vremenskog okvira osnivanja.
Nakon što legalizirana punomoć (PoA) i prateći dokumenti stignu javnom bilježniku u Nizozemskoj, sklapanje akta obično traje 3 do 5 radnih dana. Neposredno nakon sklapanja akta, društvo se upisuje u Gospodarsku komoru (KVK). Ova registracija uključuje jednokratnu naknadu od 85,15 € za 2026. godinu. Nakon ovog koraka, BV je pravno osnovan, a direktor može nastaviti s poreznom registracijom i podnošenjem zahtjeva za otvaranje bankovnog računa. Ako imate konkretnih pitanja o legalizaciji dokumenata u svojoj zemlji, možete zatražiti pregled postupka od naših stručnjaka.
Korištenje postupka putem punomoći (PoA) osigurava precizno ispunjavanje svih pravnih zahtjeva za stranog direktora Dutch BV, pružajući stabilne temelje za međunarodni rast. Iako je fizička osoba najčešći izbor za direktora, tu ulogu mogu imati i pravne osobe. U takvim slučajevima javni bilježnik mora provjeriti cjelokupni vlasnički lanac sve do stvarnog vlasnika (UBO) radi usklađivanja s obveznim UBO registrom, u kojem se mora prijaviti svatko s udjelom većim od 25%. Praćenje ovog metodičkog pristupa sprječava kašnjenja u kasnijim fazama podnošenja zahtjeva za PDV i bankovni račun.
Ekonomska supstanca, odgovornost i porezne implikacije za strane uprave
Upravljanje nizozemskim subjektom u ulozi stranog direktora Dutch BV uključuje više od operativnog nadzora; zahtijeva usredotočenost na poreznu rezidentnost. Nizozemska porezna uprava (Belastingdienst) utvrđuje poreznu rezidentnost društva na temelju njegova „mjesta stvarne uprave” (Place of Effective Management). Ako se sve odluke uprave donose izvan Nizozemske, inozemna porezna tijela mogu tvrditi da je BV rezident matične zemlje direktora. Ova dvostruka rezidentnost može dovesti do dvostrukog oporezivanja ili gubitka pogodnosti iz nizozemskih ugovora o izbjegavanju dvostrukog oporezivanja. Održavanje jasnog poreznog identiteta u Nizozemskoj ključno je za ostvarivanje stope poreza na dobit od 19% na dobit do 200.000 €.
Uspostavljanje porezne supstance iz inozemstva
Kako biste ublažili rizike porezne rezidentnosti, trebali biste uspostaviti lokalnu ekonomsku prisutnost (substance). Činjenica da najmanje 50% uprave ima prebivalište u Nizozemskoj primarni je pokazatelj nizozemskog upravljanja. Praktični koraci uključuju održavanje sjednica uprave unutar zemlje i osiguravanje da se važne izvršne odluke dokumentiraju na nizozemskom tlu. Za vlasnike poduzeća koji žele usavršiti svoj pristup upravljanju tijekom ove tranzicije, možete posjetiti Steven Stephania za coaching prilagođen međunarodnim liderima. Posjedovanje lokalnog bankovnog računa, posebno kod Rabobank otkako je 1. svibnja 2026. postala matična banka za Belastingdienst, dodatno potkrepljuje vašu tvrdnju o stvarnoj ekonomskoj prisutnosti. Bez ovih poveznica, društvo bi moglo imati poteškoća u dokazivanju da nije tek puki provodnik ("conduit") za inozemne aktivnosti.
Prema nizozemskom pravu, direktori općenito nisu osobno odgovorni za dugove društva, no postoje iznimke u slučaju nesavjesnog poslovanja. Vanjska odgovornost nastaje ako pravodobno ne prijavite nesposobnost plaćanja poreza ili doprinosa za socijalno osiguranje od strane BV-a. Ako društvo ode u stečaj, a stečajni upravitelj (curator) dokaže da je u prethodne tri godine došlo do "očito nepravilnog upravljanja", uprava može snositi odgovornost za cjelokupni manjak. Zaštitne mjere, poput osiguranja od odgovornosti direktora i članova uprave (D&O osiguranje), standard su za međunarodne uprave. Uredna administrativna evidencija vaša je najbolja obrana, jer dokazuje da su odluke donesene s dužnom pažnjom.
Administrativna preciznost zakonska je obveza koja štiti upravu od osobnih odštetnih zahtjeva. Svu korporativnu evidenciju morate čuvati 7 godina, pri čemu se to razdoblje produljuje na 10 godina za evidenciju koja se odnosi na nekretnine. Osim toga, direktori moraju upravljati poreznim ograničenjima BV-a, poput ograničenja odbitka kamata. Za 2026. godinu, odbitak neto troškova kamata ograničen je na 24,5% EBITDA-e društva. Naše usluge obračuna plaća i poreznog savjetovanja mogu vam pomoći u održavanju ovih složenih standarda usklađenosti dok poslovanjem upravljate iz inozemstva. Praćenje ovih pragova sprječava neočekivana porezna rješenja i održava dobar status društva pred Belastingdienst.
Bankovna i financijska usklađenost za BV-e pod inozemnim vodstvom
Otvaranje poslovnog bankovnog računa često je najznačajnija prepreka za foreign director Dutch BV. Iako je pravno osnivanje jednostavno, nizozemske financijske institucije posluju pod strogim nadzorom Nizozemske središnje banke (DNB). Takvo regulatorno okruženje znači da banke provode pojačanu dubinsku analizu subjekata čija uprava ima prebivalište u inozemstvu. Odjeli za usklađenost procjenjuju visokorizični status zahtjeva na temelju zemlje prebivališta direktora i ciljanog tržišta društva. Ako se vaša matična jurisdikcija nalazi na popisu visokorizičnih zemalja, postupak uvođenja klijenata bit će rigorozniji i zahtijevat će dodatnu dokumentaciju kako bi se dokazala zakonitost vaših sredstava i poslovnog modela.
Otvaranje nizozemskog poslovnog bankovnog računa
Tradicionalne banke poput ING, ABN AMRO i Rabobank ostaju preferirani izbor za dugoročnu stabilnost. Od 1. svibnja 2026. Rabobank služi kao matična banka za Belastingdienst, što je čini središnjim sudionikom u nizozemskom fiskalnom sustavu za plaćanja poreza i povrate. Međutim, ove tradicionalne banke često zahtijevaju fizički sastanak ili značajnu lokalnu ekonomsku prisutnost prije otvaranja računa. Mnogi međunarodni poduzetnici sada se kao početni korak odlučuju za institucije za elektronički novac (EMI) ili fintech rješenja. Te platforme osiguravaju nizozemski IBAN i omogućuju trenutačnu operativnu sposobnost dok traje dugotrajniji postupak podnošenja zahtjeva za tradicionalni račun. I dalje ćete morati dokazati jasnu poveznicu s nizozemskim tržištem kako biste zadovoljili njihove interne provjere usklađenosti.
Registar stvarnih vlasnika (UBO) i obveze transparentnosti
Transparentnost je temelj nizozemskog korporativnog upravljanja. Dužni ste registrirati sve stvarne vlasnike (UBO) pri Gospodarskoj komori. Stvarni vlasnik je svaki pojedinac koji ima više od 25% dionica, glasačkih prava ili vlasničkog udjela u BV-u. Ovaj zahtjev osigurava da stvarne osobe koje kontroliraju društvo budu poznate vlastima. Osim javnog registra, svaki foreign director Dutch BV mora voditi ažuran interni registar dioničara u sjedištu društva, s pojedinostima o imenima, adresama i vlasničkim udjelima svih vlasnika.
Usklađenost s registrom stvarnih vlasnika strogo se provodi u 2026. godini. Sve promjene podataka o stvarnim vlasnicima ili promjene u upravi morate prijaviti u roku od 7 dana od nastanka promjene. Nepoštivanje ovog zahtjeva može dovesti do upravnih novčanih kazni ili čak kaznene odgovornosti za direktore. Slično tome, nakon što bankovni račun postane aktivan, morate dovršiti poreznu registraciju. Za subjekte u inozemnom vlasništvu, postupak registracije za PDV (BTW) obično traje od 6 do 8 tjedana. Tijekom tog razdoblja Belastingdienst može zatražiti dodatne informacije o aktivnostima društva i njegovim lokalnim ekonomskim poveznicama. Naše tajničke usluge pružaju potrebnu podršku za učinkovito upravljanje ovim rokovima i osiguravaju da sva dokumentacija zadovoljava specifične zahtjeve poreznih vlasti.
Tekuće administrativne dužnosti za direktora nerezidenta
Upravljanje poslovanjem na daljinu zahtijeva strogo pridržavanje nizozemskog poreznog kalendara. Kao foreign director Dutch BV, zakonski ste odgovorni za administrativni integritet društva, bez obzira na to gdje se fizički nalazite. To uključuje osiguravanje tromjesečnog podnošenja prijava PDV-a i čuvanje poslovne dokumentacije društva tijekom obveznih 7 godina. Evidencija koja se odnosi na nekretnine mora se čuvati 10 godina. Stope PDV-a u 2026. ostaju 21% za standardnu robu, 9% za stavke sa sniženom stopom i 0% za specifične međunarodne transakcije. Pravodobno izvještavanje o PDV-u preduvjet je za održavanje dobrog statusa kod Belastingdienst i izbjegavanje administrativnih kazni.
Godišnje financijsko izvještavanje i CIT
Uprava mora pripremiti godišnje financijske izvještaje društva u roku od pet mjeseci od završetka fiskalne godine. Iako dioničari mogu odobriti produljenje za ovu pripremu, krajnji rok za podnošenje usvojenih izvještaja KVK-u je 12 mjeseci nakon završetka godine. Nepoštivanje ovog roka smatra se gospodarskim prijestupom i može dovesti do osobne odgovornosti direktora u slučaju stečaja. Točnost u računovodstvu za strukture Dutch BV ključna je za obračun poreza na dobit (CIT). Za poreznu godinu 2026., stopa CIT-a iznosi 19% na oporezivu dobit do €200,000 i 25,8% na bilo koji iznos koji prelazi taj prag. Svaki direktor mora osigurati podnošenje ovih poreznih prijava u roku od 5 mjeseci od završetka fiskalne godine, osim ako nije odobreno produljenje.
Pitanja obračuna plaća i zapošljavanja
Ako vaš BV zapošljava radnike, morate se pridržavati nizozemskog radnog zakonodavstva, koje zahtijeva pisani ugovor o radu za svakog člana osoblja. foreign director Dutch BV može samostalno voditi obračun plaća ili koristiti Usluge obračuna plaća u Nizozemskoj kako bi se osigurala usklađenost s doprinosima za socijalno osiguranje i obustavama poreza na plaće. Za kvalificirano međunarodno osoblje, porezna olakšica od 30% ostaje značajan poticaj. Ova olakšica omogućuje neoporezivu isplatu dijela plaće pod uvjetom da je zadovoljena minimalna oporeziva plaća od €48,013 za 2026. godinu. Olakšica se primjenjuje samo na dohodak do gornje granice plaće od €262,000 za 2026. godinu.
Pravilno upravljanje ovim obvezama sprječava administrativna trvenja i podržava dugoročni rast društva. Iako porezni razred CIT-a od 19% nudi konkurentsku prednost za mala i srednja poduzeća, zadržavanje ove pogodnosti ovisi o točnom knjigovodstvu i pravodobnoj prijavi svih promjena UBO-a unutar obveznog roka od 7 dana. Naše Računovodstvene i porezne usluge pružaju specijaliziranu podršku potrebnu za upravljanje ovim ponavljajućim obvezama s profesionalnom preciznošću. Direktori bi također trebali pratiti ograničenje odbitka kamata, koje je za 2026. postavljeno na 24,5% EBITDA-e, kako bi osigurali fiskalnu učinkovitost i usklađenost s važećim mjerama protiv izbjegavanja plaćanja poreza.
Zadnji pregled: rujan 2026.
Uspostavljanje vaše nizozemske korporativne prisutnosti iz inozemstva
Upravljanje nizozemskim društvom s ograničenom odgovornošću kao foreign director Dutch BV pruža stabilne temelje za međunarodni rast bez potrebe za lokalnim prebivalištem. Saznali ste da postupak osnivanja na daljinu, točnije putem ovjerene punomoći, omogućuje profesionalno uspostavljanje poslovanja dok ostajete u svojoj matičnoj zemlji. Održavanje ove strukture zahtijeva predanost usklađenosti s nizozemskim propisima, uključujući pravovremenu prijavu promjena UBO-a unutar 7 dana i podnošenje godišnjih financijskih izvještaja KVK-u unutar 12 mjeseci od završetka financijske godine.
Nudimo specijaliziranu podršku za nerezidentne osnivače i 100% jamstvo zadovoljstva za naše usluge osnivanja. Naš tim omogućuje osnivanje na daljinu u roku od 3 do 5 radnih dana, osiguravajući da vaše poslovanje od samog početka ispunjava sve zakonske zahtjeve za 2026. godinu. Spremni smo djelovati kao vaš proaktivni partner, premošćujući jaz između globalnog poduzetništva i nizozemskog regulatornog okvira. Radujemo se što ćemo vam pomoći pokrenuti vaše poduzeće sa samopouzdanjem i profesionalnom preciznošću.
Zadnji pregled: rujan 2026.
Često postavljana pitanja
Može li strani direktor posjedovati 100% udjela u Dutch BV-u?
Da, možete posjedovati 100% udjela i istovremeno djelovati kao jedini statutarni direktor. Nizozemski zakon ne zahtijeva lokalnog dioničara ili partnera za privatno društvo s ograničenom odgovornošću. Ako procjenjujete strateške razlike između samostalnog vlasništva i uvođenja suvlasnika, možete saznati više o Founded Partners. Minimalni temeljni kapital određen je na €0,01, što omogućuje potpuno vlasništvo i kontrolu jedne osobe. Ova je struktura najčešći izbor međunarodnih poduzetnika, pružajući jasan put do pune izvršne vlasti bez lokalnog sudjelovanja.
Moram li putovati u Nizozemsku kako bih bio imenovan direktorom?
Ne morate putovati u Nizozemsku radi svog imenovanja. Standardni postupak osnivanja na daljinu koristi put ovjerene punomoći. Potpisujete potrebne dokumente i prilažete ovjerenu presliku svoje putovnice u matičnoj zemlji. Nizozemski javni bilježnik zatim sklapa akt o osnivanju u vaše ime. To omogućuje potpuno uspostavljanje vašeg društva bez fizičkog posjeta, pod uvjetom da sva dokumentacija zadovoljava bilježničke standarde usklađenosti.
Koje su porezne implikacije za nerezidentnog direktora?
Statutarni direktori moraju osigurati da društvo poštuje stope poreza na dobit (CIT) od 19% na dobit do €200.000 i 25,8% iznad tog iznosa. Društvo bi trebalo koristiti Rabobank za plaćanje poreza, budući da je to matična banka porezne uprave Belastingdienst od 1. svibnja 2026. Održavanje lokalne stvarne prisutnosti (substance) obvezno je za ostvarivanje prava iz ugovora o izbjegavanju dvostrukog oporezivanja, što uključuje čuvanje evidencije 7 godina i upravljanje ograničenjem odbitka kamata od 24,5% EBITDA-e za 2026. godinu.
Je li lokalni nizozemski direktor obvezan za registraciju za PDV?
Lokalni direktor nije zakonski uvjet za registraciju za PDV, ali je postupak opsežniji za subjekte kojima se upravlja iz inozemstva. Belastingdienst obično treba 6 do 8 tjedana za izdavanje PDV broja društvima koja imaju samo nerezidentne direktore. Morate dokazati stvarnu ekonomsku poveznicu s nizozemskim tržištem, poput lokalnih dobavljača ili klijenata, kako biste zadovoljili procjenu poreznih tijela o predviđenim poslovnim aktivnostima društva.
Koliko traje upis stranog direktora u KVK?
Upis u Trgovačku komoru (KVK) odvija se odmah nakon što javni bilježnik ovjeri akt o osnivanju. Ukupno trajanje obično je 3 do 5 radnih dana nakon zaprimanja svih ovjerenih dokumenata. To uključuje plaćanje jednokratne naknade za upis u KVK od €85,15 za 2026. godinu. Vaši će podaci tada biti vidljivi u Trgovačkom registru kao ovlaštenog zastupnika, što vam omogućuje trenutačni početak poslovanja.
Može li strano društvo biti direktor Dutch BV-a?
Strana pravna osoba može obnašati funkciju korporativnog direktora u Dutch BV-u. U tom slučaju javni bilježnik mora provjeriti ovlaštenja pojedinaca koji zastupaju to strano društvo. Također ste dužni objaviti stvarne vlasnike (UBO) koji drže više od 25% udjela. Sve promjene podataka o UBO-u moraju se prijaviti KVK-u u roku od 7 dana radi usklađivanja s obveznim propisima o transparentnosti i izbjegavanja mogućih novčanih kazni.
Što se događa ako strani direktor ne podnese godišnje financijske izvještaje?
Nepodnošenje godišnjih financijskih izvještaja KVK-u unutar 12 mjeseci od završetka godine predstavlja gospodarski prijestup. Ovaj propust može dovesti do administrativnih novčanih kazni i gubitka zaštite ograničene odgovornosti. Ako društvo postane nesolventno, članovi uprave mogu osobno odgovarati za ukupne dugove društva ako se propust podnošenja smatra dokazom nesavjesnog upravljanja. Uredno vođenje evidencije tijekom najmanje 7 godina ostaje obvezna zakonska dužnost.
Izvori
- ICS Payroll - nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski poslovni registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (nizozemski Građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Stope poreza na dobit
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - PDV (BTW) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- IND - Visokokvalificirani migrant
- IND - Boravišna dozvola za start-up
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |