


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-03 · Last reviewed 2026-09-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Odabir podružnice radi smanjenja administrativnog opterećenja često dovodi do suprotnog rezultata zbog složenosti u vezi s prekograničnom pravnom odgovornošću. Za međunarodne poduzetnike, odluka između Dutch BV vs branch office najvažniji je korak u strategiji ulaska na tržište za 2026. godinu. Vjerojatno prepoznajete da Nizozemska nudi stabilno okruženje za rast, no potencijal dvostrukog oporezivanja i teret održavanja inozemnog subjekta i dalje predstavljaju značajne brige.
Ovaj priručnik pruža tehničku usporedbu nizozemskih pravnih struktura, trenutačnih poreznih obveza i postupka osnivanja na daljinu. Prikazujemo kako identificirati strukturu s najnižim pravnim rizikom uz poštovanje standarda usklađenosti za 2026. godinu, kao što su ograničenje odbitka kamata od 24,5% i ažurirane stope poreza na dobit od 19% i 25,8%. Razumjet ćete kako osnovati nizozemski subjekt putem legalizirane punomoći, što omogućuje potpuno osnivanje bez potrebe za posjetom zemlji. Ova analiza obuhvaća prijelaz s početne jednokratne naknade za KVK registraciju od 85,15 € na upravljanje obvezama PDV-a u standardnom vremenskom okviru od šest do osam tjedana.
Ključni zaključci
- Shvatite razlike u pravnoj odgovornosti u usporedbi Dutch BV vs branch office, gdje BV funkcionira kao zaseban subjekt, dok podružnica ostaje dio inozemnog matičnog društva.
- Primijenite stope poreza na dobit za 2026. godinu od 19% na dobit do 200.000 € i 25,8% za više iznose na svoje fiskalne projekcije.
- Provedite osnivanje na daljinu putem legalizirane punomoći, uz minimalni temeljni kapital od samo 0,01 €.
- Upravljajte administrativnim obvezama, uključujući jednokratnu naknadu za KVK registraciju od 85,15 € i podnošenje godišnjih financijskih izvještaja u roku od 12 mjeseci od završetka financijske godine.
- Čuvajte korporativnu evidenciju tijekom obveznog razdoblja čuvanja od sedam godina, odnosno deset godina za dokumentaciju koja se odnosi na nekretnine.
Procjena ulaska na tržište: Usporedba Dutch BV u odnosu na podružnicu
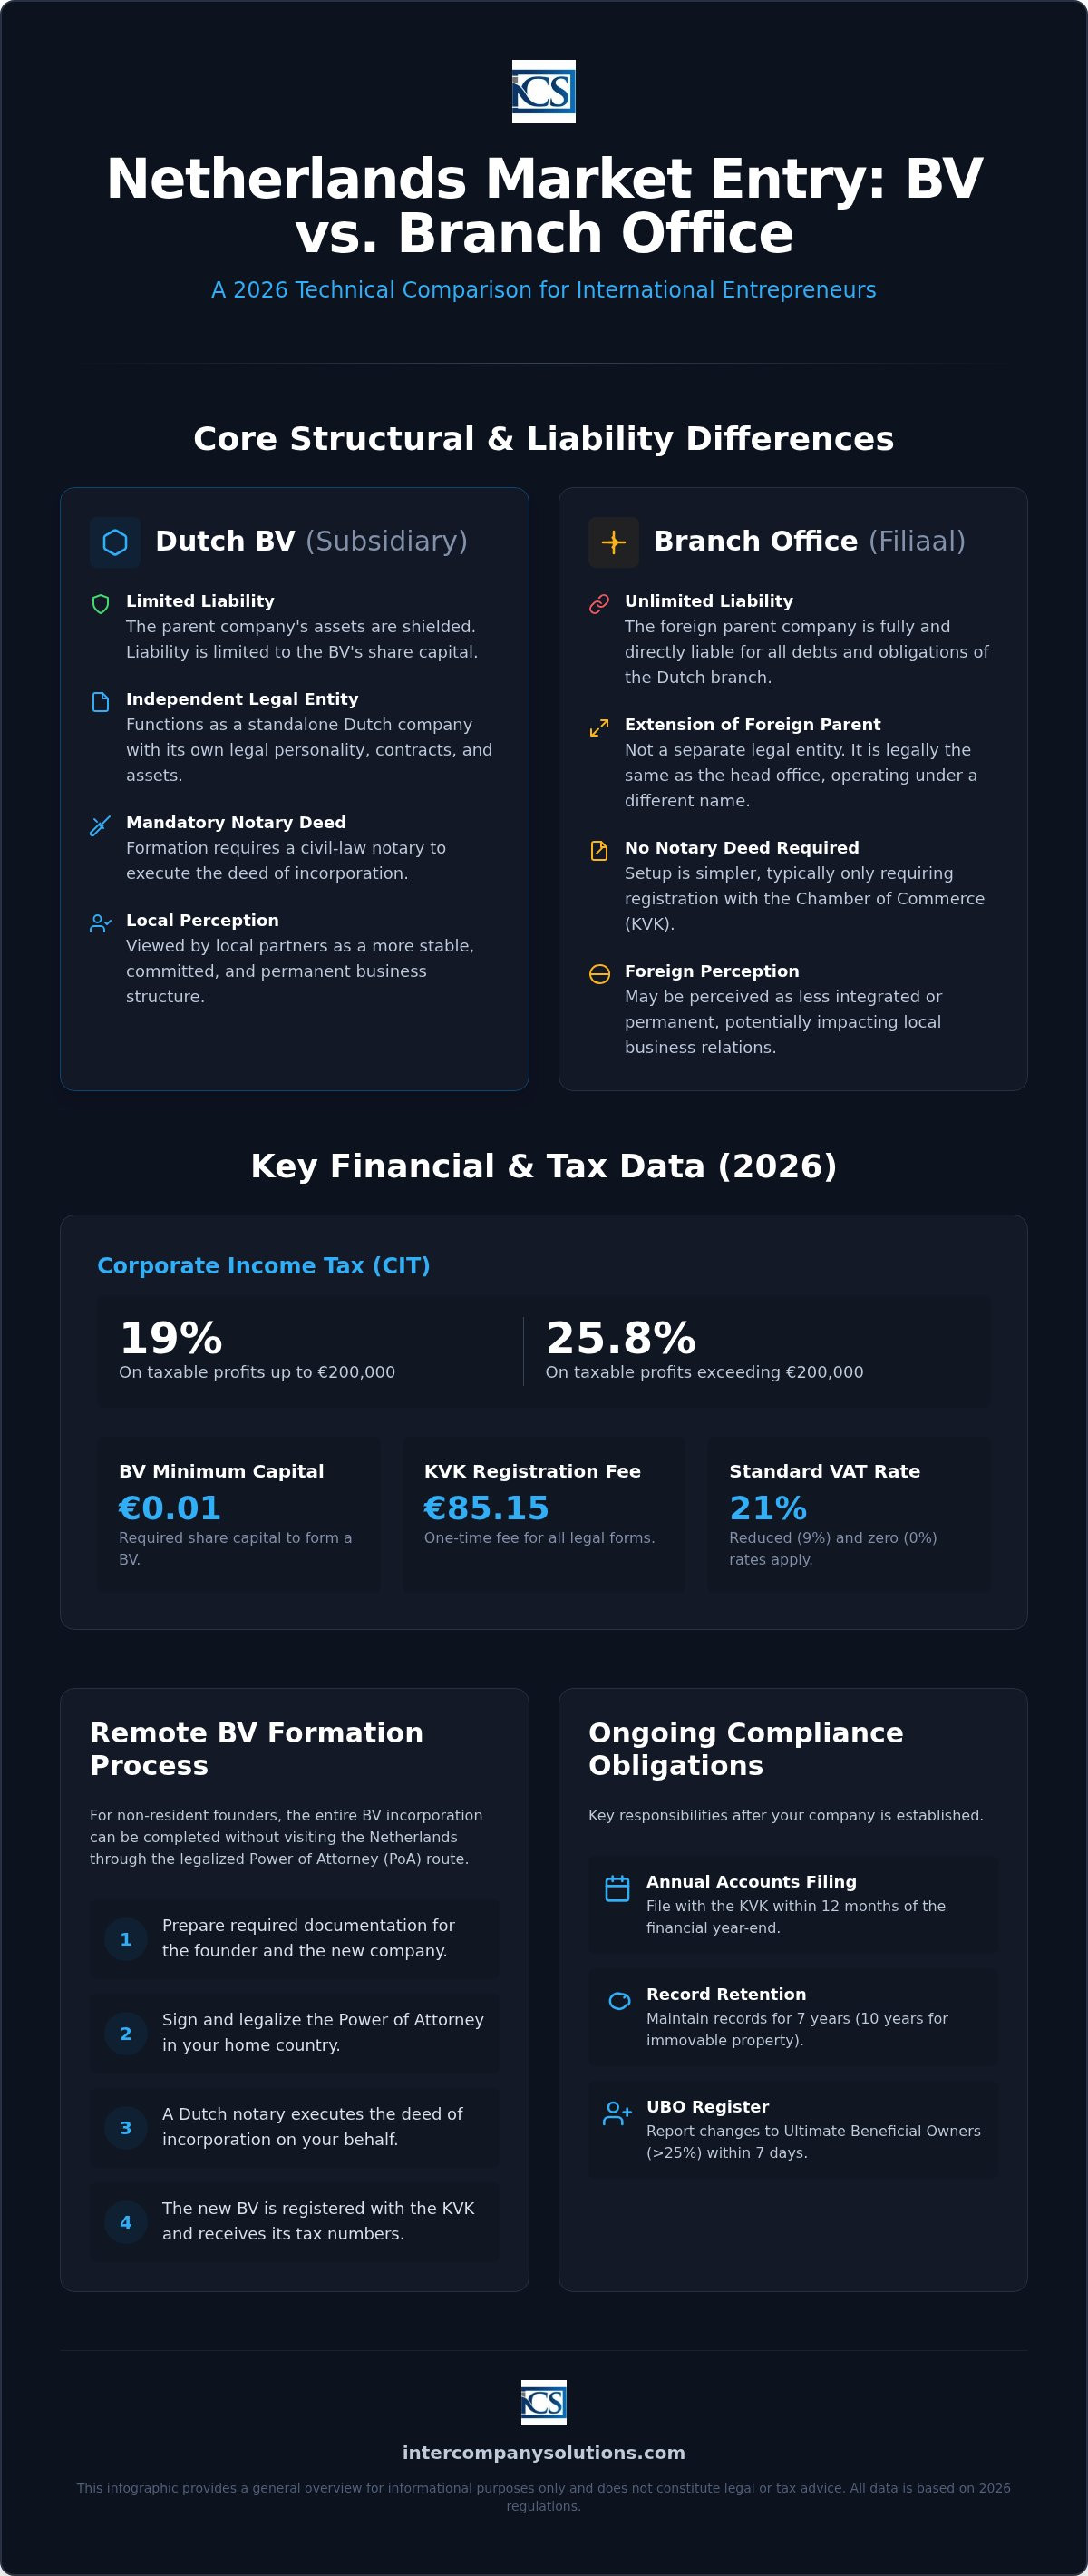
Odabir optimalne strukture zahtijeva razumijevanje načina na koji nizozemsko pravo tretira inozemno poslovanje. Podružnica nije zaseban pravni subjekt, već stalna poslovna jedinica inozemnog sjedišta. Nasuprot tome, Dutch BV je privatno društvo s ograničenom odgovornošću s vlastitom pravnom osobnošću. Prema službenim vladinim smjernicama o ulasku na tržište, izbor između ovih oblika određuje opseg izloženosti riziku matičnog društva u Nizozemskoj. Dok podružnica djeluje kao produžetak postojećeg inozemnog subjekta, BV funkcionira kao samostalno društvo kći, osiguravajući jasnu granicu za imovinu i obveze.
| Značajka | Podružnica (Filiaal) | Dutch BV (Društvo kći) |
|---|---|---|
| Pravna osobnost | Nema zasebnu pravnu osobnost | Neovisan pravni subjekt |
| Odgovornost | Matično društvo snosi punu odgovornost | Odgovornost ograničena na temeljni kapital |
| Zahtjev za javnim bilježnikom | Nije potreban javnobilježnički akt | Obvezan javnobilježnički akt |
| KVK registracija | Obvezna registracija | Obvezna registracija |
Strukturne razlike i pravna odgovornost
Nepostojanje zasebne pravne osobnosti podružnice znači da je inozemno matično društvo izravno odgovorno za sve nizozemske dugove, poreze i pravne zahtjeve. Ako podružnica sklopi ugovor, matično društvo je pravna ugovorna strana. To stvara znatnu prekograničnu izloženost koja može utjecati na bilancu matičnog društva. Suprotno tome, usporedba Dutch BV vs branch office naglašava da BV štiti matično društvo. Kao zaseban pravni subjekt, BV je isključivo odgovoran za vlastite dugove. Vjerovnici općenito ne mogu posegnuti za imovinom matičnog društva, osim ako ne postoje dokazi o lošem upravljanju ili ako nisu dana posebna jamstva.
Upravljanje također slijedi različite putove. Podružnica posluje pod ovlaštenjem uprave inozemnog matičnog društva. Dutch BV zahtijeva vlastite direktore i dioničare, iako matično društvo često drži 100% dionica. Ova struktura društva kćeri često je preferirana u nizozemskim ugovornim pregovorima, budući da lokalni partneri općenito smatraju lokalno društvo s ograničenom odgovornošću stabilnijim i predanijim partnerom od inozemne podružnice.
Operativna fleksibilnost za međunarodnu trgovinu
Podružnica je obično prikladna za tvrtke koje traže jeftinu, privremenu prisutnost u svrhu marketinga ili istraživanja. Međutim, za aktivnu trgovinu, BV je standardni instrument za holding i komercijalne aktivnosti. Nudi veću fleksibilnost za dugoročni rast i često je uvjet za određene licence ili dozvole. Za detaljne korake o putu osnivanja društva kćeri možete konzultirati naš vodič o Osnivanju društva kćeri u Nizozemskoj: strateški vodič za 2026.. Pravovremeni odabir strukture BV osigurava da poslovanje ima potrebne pravne temelje za širenje bez naknadnog restrukturiranja.
Odabir pravnog oblika: Dutch BV i druge strukture
Odabir pravnog oblika obvezan je korak koji definira vaše porezne i pravne obveze u godinama koje dolaze. Iako je usporedba Dutch BV vs branch office primarna briga za većinu međunarodnih tvrtki, Nizozemska nudi nekoliko drugih pravnih oblika. Prema službenim smjernicama vlade o ulasku na tržište, odabir pravog subjekta ovisi o vašoj namjeravanoj razini aktivnosti i toleranciji na rizik. Odluka utječe na vaše buduće zahtjeve izvještavanja i razinu osobne odgovornosti ili odgovornosti matičnog društva koju prihvaćate.
Javnobilježnički u odnosu na nejavnobilježničke pravne oblike
U Nizozemskoj se pravni subjekti dijele na one koji za osnivanje zahtijevaju nizozemskog javnog bilježnika i one koji to ne zahtijevaju. Javnobilježnički subjekti uključuju BV, NV i stichting. Za njih je potreban javni bilježnik koji sastavlja akt o osnivanju i ovjerava statut. Nejavnobilježnički oblici uključuju eenmanszaak (obrt / pojedinačni poduzetnik), VOF (javno trgovačko društvo), CV (komanditno društvo) i maatschap (ortaštvo profesionalnih djelatnosti). Ovi oblici ne zahtijevaju javnog bilježnika, što smanjuje početne troškove osnivanja, ali povećava odgovornost. U VOF-u, na primjer, partneri odgovaraju solidarno za sve poslovne dugove, dok BV štiti vašu privatnu imovinu. Za strukturirano širenje, administrativni koraci za osnivanje tvrtke u Nizozemskoj daju prednost BV-u upravo zbog ove zaštite od odgovornosti.
Zahtjevi za registraciju Dutch BV
Dutch BV je najčešći izbor za inozemna društva kćeri zbog svojih fleksibilnih zahtjeva. Zahtijeva minimalni temeljni kapital od samo 0,01 €. Morate imenovati najmanje jednog direktora i jednog dioničara, pri čemu oboje mogu biti ista osoba ili inozemna pravna osoba. Tvrtka treba lokalnu nizozemsku poslovnu adresu za dovršetak registracije pri Trgovačkoj komori (KVK). Za 2026. godinu, jednokratna naknada za registraciju pri KVK iznosi 85,15 €.
Također morate identificirati i registrirati stvarne vlasnike (UBO) koji drže više od 25% dionica, glasačkih prava ili vlasničkog udjela. Sve promjene podataka o UBO-u moraju se prijaviti KVK u roku od 7 dana. Dok je BV privatno društvo s ograničenom odgovornošću, NV (Naamloze Vennootschap) je dioničko društvo koje zahtijeva minimalni kapital od 45.000 €. Većina inozemnih investitora odlučuje se za BV, osim ako ne namjeravaju uvrstiti dionice na javnu burzu. Ako vam je potrebno pojašnjenje o tome koja struktura odgovara vašim specifičnim komercijalnim ciljevima, možete se obratiti našim stručnjacima za detaljnu procjenu vaših opcija u pogledu Dutch BV vs branch office.
Stope poreza na dobit i usklađenost s BTW-om u Nizozemskoj u 2026.
Fiskalno okruženje za 2026. zahtijeva precizno planiranje za svako međunarodno širenje. I Dutch BV i podružnica podliježu porezu na dobit (CIT) na dobit iz nizozemskih izvora. Za poreznu godinu 2026., stopa CIT-a iznosi 19% na oporezivu dobit do 200.000 €. Dobit koja prelazi ovaj prag oporezuje se po stopi od 25,8%. Pri procjeni Dutch BV vs branch office iz porezne perspektive, uzmite u obzir da je kućna banka institucije Belastingdienst od 1. svibnja 2026. Rabobank. Sva porezna plaćanja i povrati obrađuju se putem ove institucije, što zahtijeva kompatibilan poslovni račun radi nesmetane usklađenosti.
Ključno ograničenje za 2026. je gornja granica odbitka kamata. Ovaj propis ograničava odbitak neto troškova kamata na 24,5% EBITDA-e društva. Ovo pravilo primjenjuje se na obje strukture, pod uvjetom da se smatraju poreznim obveznicima u Nizozemskoj. Za sveobuhvatan pregled načina na koji ove strukture djeluju s lokalnim propisima, pogledajte službeni vodič za nizozemske poslovne strukture. Točan izračun ove granice nužan je kako bi se izbjegle neočekivane porezne obveze na kraju porezne godine.
Registracija za BTW i odgoda pri uvozu
Standardne nizozemske stope BTW-a za 2026. godinu iznose 21% za većinu roba i usluga, 9% za posebne stavke poput hrane i medicinskih proizvoda te 0% za određene međunarodne trgovinske aktivnosti. Nerezidentna društva moraju se registrirati za BTW ako drže zalihe u Nizozemskoj ili lokalno obavljaju oporezive isporuke. Za subjekte u stranom vlasništvu postupak registracije za BTW obično traje 6 do 8 tjedana.
Nerezidentni uvoznici trebali bi iskoristiti dozvolu za odgodu plaćanja prema članku 23. To omogućuje poduzećima odgodu plaćanja uvoznog BTW-a na njihovu periodičnu prijavu BTW-a umjesto trenutnog plaćanja na granici. Ovaj mehanizam znatno poboljšava novčani tok, osobito za subjekte koji koriste Nizozemsku kao europsko distribucijsko središte. Podnošenje zahtjeva za ovu dozvolu zahtijeva lokalni BTW broj, a za subjekte izvan EU-a često i poreznog zastupnika.
Međunarodne porezne pogodnosti
Nizozemska ostaje primarna jurisdikcija za holding strukture zahvaljujući nizozemskom izuzeću za udjele. Ovaj propis sprječava dvostruko oporezivanje izuzimanjem dividendi i kapitalnih dobitaka ostvarenih od kvalificiranih ovisnih društava od CIT-a. Pri usporedbi Dutch BV vs branch office, BV se često preferira za holding aktivnosti kako bi se u potpunosti iskoristilo ovo izuzeće i uspostavila jasna ekonomska prisutnost (substance).
Poslodavci također mogu iskoristiti pravilo o neoporezivoj naknadi od 30% kako bi privukli visokokvalificirano međunarodno osoblje. Za 2026. godinu, ovo pravilo dopušta isplatu do 30% bruto plaće kvalificiranog zaposlenika kao neoporezive naknade, pod uvjetom da ispunjavaju određene pragove plaća. Ove domaće prednosti podržane su mrežom od preko 100 ugovora o izbjegavanju dvostrukog oporezivanja, osiguravajući poreznu učinkovitost međunarodnog poslovanja preko granica.
Postupak osnivanja na daljinu putem punomoći
Uspostavljanje korporativne prisutnosti u Nizozemskoj ne zahtijeva fizički posjet direktora ili dioničara. Dok registracija podružnice uključuje dokumentiranje statusa inozemnog matičnog društva pri Trgovačkoj komori (KVK), osnivanje ovisnog društva zahtijeva formalni javnobilježnički akt. Pri usporedbi Dutch BV vs branch office, put putem BV-a slijedi strukturirani postupak osnivanja na daljinu putem legalizirane punomoći (PoA). Ova metoda omogućuje nizozemskom javnom bilježniku sklapanje akta o osnivanju u ime osnivača. Kada su dokumenti uredni, rok osnivanja obično traje od 3 do 5 radnih dana. Ova učinkovitost osigurava međunarodnim poduzetnicima početak poslovanja bez logističkog tereta međunarodnih putovanja.
Postupak osnivanja na daljinu korak po korak
Postupak započinje dostavom valjanih identifikacijskih dokumenata za sve direktore i dioničare. Provodimo provjeru naziva društva kako bismo osigurali da je predloženi naziv dostupan i usklađen sa smjernicama KVK-a. Nakon toga sastavljaju se dokumenti punomoći (PoA) i šalju osnivačima u njihovu matičnu zemlju. Ovi dokumenti moraju biti potpisani i legalizirani, što često zahtijeva apostille ili legalizaciju u lokalnom nizozemskom veleposlanstvu, ovisno o tome je li matična zemlja potpisnica Haške konvencije.
Kada izvorni legalizirani dokumenti stignu u Nizozemsku, nizozemski javni bilježnik sklapa akt o osnivanju. Javni bilježnik zatim registrira novi poslovni subjekt pri Trgovačkoj komori. Za 2026. godinu jednokratna naknada za registraciju pri KVK-u iznosi 85,15 €. Minimalni temeljni kapital za Dutch BV iznosi 0,01 €, koji se mora uplatiti na Rabobank račun društva ili drugi poslovni račun kompatibilan s Rabobankom nakon osnivanja. Ovaj put na daljinu standardni je postupak za nerezidentne osnivače, pružajući pouzdan ulazak na tržište uz održavanje visokih pravnih standarda.
UBO registar i rokovi usklađenosti
Obvezna registracija u registar stvarnih vlasnika (UBO) ključna je komponenta postupka osnivanja. Stvarni vlasnik (UBO) definira se kao svaka fizička osoba koja ima više od 25% dionica, glasačkih prava ili vlasničkog udjela u društvu. Ovi se podaci podnose KVK-u istodobno s registracijom društva. Usklađenost se strogo prati; sve promjene podataka o UBO-u, kao što su prijenos udjela ili promjena kontrole, moraju se prijaviti KVK-u u roku od 7 dana.
Neodržavanje točnih UBO evidencija može rezultirati upravnim novčanim kaznama ili pravnim komplikacijama. Ova transparentnost temelj je pokretanja poslovanja u Nizozemskoj i primjenjuje se i na BV-e i na podružnice. Razumijevanje ovih zahtjeva u ranoj fazi procesa donošenja odluke o Dutch BV vs branch office pomaže osigurati da vaš subjekt ostane u urednom pravnom statusu od prvog dana.
Usklađenost nakon osnivanja i operativni kontinuitet
Održavanje trgovačkog društva u Nizozemskoj zahtijeva strogo pridržavanje zakonskih rokova i standarda vođenja evidencije. Nakon što je početna faza registracije oblika Dutch BV naspram podružnice dovršena, fokus se preusmjerava na godišnje održavanje. Sva društva Dutch BV moraju predati svoja godišnja financijska izvješća Gospodarskoj komori (KVK) u roku od 12 mjeseci od završetka financijske godine. Nepridržavanje ovih zahtjeva za podnošenje može dovesti do odgovornosti direktora i administrativnih kazni. Nizozemska porezna i carinska uprava (Belastingdienst) propisuje da se poslovna dokumentacija mora čuvati najmanje 7 godina. Za društva koja posjeduju nekretnine u Nizozemskoj, ovo razdoblje čuvanja produljuje se na 10 godina.
Standardi financijskog izvještavanja i knjigovodstva
Financijska izvješća moraju se pripremiti u skladu s nizozemskim GAAP-om ili MSFI-jem, ovisno o veličini i složenosti subjekta. Iako podružnica ponekad može podnijeti financijska izvješća svog inozemnog matičnog društva, Dutch BV uvijek zahtijeva vlastito zasebno financijsko izvještavanje. Prijave poreza na dobit za 2026. godinu obično dospijevaju u roku od pet mjeseci nakon završetka fiskalne godine, iako su produljenja često moguća putem poreznog posrednika. Učestalost podnošenja BTW prijava obično je tromjesečna, iako mjesečna ili godišnja podnošenja mogu biti potrebna ovisno o opsegu prometa.
Operativni kontinuitet također uključuje upravljanje specifičnim bankovnim zahtjevima nizozemskog poreznog sustava. Od 1. svibnja 2026. Belastingdienst koristi Rabobank kao svoju primarnu matičnu banku. Ova promjena znači da se sva odlazna porezna plaćanja i dolazni povrati obrađuju putem sustava Rabobank. Za nerezidentne direktore, osiguravanje kompatibilnosti financijske infrastrukture društva s ovim lokalnim bankovnim standardima ključno je za izbjegavanje kašnjenja u plaćanju ili upozorenja o neusklađenosti.
Zapošljavanje i upravljanje obračunom plaća
Ako vaš ulazak na tržište u 2026. godini uključuje zapošljavanje osoblja, morate se registrirati kao poslodavac pri Belastingdienst. Ovaj postupak uključuje uspostavu administracije plaća koja uzima u obzir doprinose za socijalno osiguranje, mirovinske zahtjeve i porez na plaće. Za društva koja traže brz ulazak bez trenutne lokalne kadrovske infrastrukture, korištenje usluga obračuna plaća u Nizozemskoj osigurava da sve naknade zaposlenicima i porezni ustezaji zadovoljavaju važeće zakonske stope.
Usklađenost za međunarodne zaposlenike često uključuje upravljanje 30% rulingom i osiguravanje usklađenosti ugovora o radu s nizozemskim radnim pravom. Ove obveze ostaju iste bez obzira na to odaberete li društvo kćer ili podružnicu, iako administrativno opterećenje može biti veće za nerezidentne subjekte. Za širu perspektivu o uobičajenim zabludama u vezi s ovim dužnostima, možete konzultirati naš vodič Osnivanje u Nizozemskoj: činjenice naspram mitova 2026. Održavanje stalnog ritma usklađenosti omogućuje inozemnom matičnom društvu da se usredotoči na rast umjesto na administrativne sporove.
Zadnji put pregledano: rujan 2026.
Izrada strategije za vaše širenje na nizozemsko tržište u 2026.
Tehničke nijanse usporedbe Dutch BV u odnosu na podružnicu ukazuju na to da, iako podružnica nudi izravnu vezu s matičnim društvom, BV osigurava ključno razdvajanje rizika i poreznu supstancu za 2026. godinu. Usklađivanje praga poreza na dobit od 19% s ograničenjem odbitka kamata od 24,5% zahtijeva strukturirano planiranje radi održavanja operativne učinkovitosti. Odabirom puta ovjerene punomoći osiguravate usklađeno osnivanje koje odgovara standardima nizozemske KVK i Belastingdienst bez potrebe za fizičkim putovanjem.
Specijalizirani smo za usklađenost poslovanja inozemnih poduzetnika i omogućujemo osnivanje Dutch BV na daljinu u roku od 3 do 5 radnih dana. Naš postupak uključuje 100%-tno jamstvo zadovoljstva kako bi se osigurala pouzdanost tijekom vašeg međunarodnog širenja. Upravljanje lokalnim obvezama, od bankovnih prijelaza u banci Rabobank do godišnjih podnošenja izvješća pri KVK, postaje predvidljiv dio vaše strategije rasta kada se vodi uz proceduralnu jasnoću.
Uspostavljanje vaše prisutnosti u Nizozemskoj značajan je korak prema globalnoj mobilnosti. Ovdje smo kako bismo osigurali da vaša korporativna struktura ostane stabilna i usklađena od prvog dana registracije.
Zadnji pregled: rujan 2026.
Često postavljana pitanja
Moram li putovati u Nizozemsku radi osnivanja Dutch BV?
Ne, ne morate putovati u Nizozemsku kako biste osnovali Dutch BV. Standardni postupak osnivanja na daljinu za osnivače izvan EU-a uključuje ovjerenu punomoć (PoA) na temelju koje nizozemski javni bilježnik potpisuje osnivački akt u vaše ime. To vam omogućuje dovršetak cjelokupnog postupka iz vaše matične zemlje. Nakon što se dokumenti podnesu i ovjere, postupak osnivanja obično traje tri do pet radnih dana.
Koliki je minimalni temeljni kapital za Dutch BV u 2026. godini?
Minimalni temeljni kapital potreban za osnivanje Dutch BV u 2026. godini iznosi 0,01 €. Ovaj niski prag uveden je radi poticanja poduzetništva i pojednostavljenja postupka ulaska inozemnih ulagača. Možete odlučiti izdati veći kapital ako to zahtijeva vaša poslovna strategija, no zakonski minimum ostaje na ovoj nominalnoj razini. Taj kapital mora se uplatiti na poslovni bankovni račun društva nakon uspješnog osnivanja i registracije pri KVK.
Kolika je naknada za registraciju pri KVK za novu tvrtku u 2026. godini?
Jednokratna naknada za registraciju pri Nizozemskoj gospodarskoj komori (KVK) iznosi 85,15 € u 2026. godini. Ova naknada primjenjuje se i na Dutch BV i na podružnicu pri njihovu početnom upisu u trgovački registar. Račun za ovaj iznos primit ćete ubrzo nakon što javni bilježnik ili predstavnik društva dovrši postupak registracije. Plaćanje osigurava službeno priznavanje vašeg subjekta i dodjelu jedinstvenog KVK broja, koji je nužan za sve nizozemske poslovne transakcije.
Koje su stope poreza na dobit za nizozemsko ovisno društvo u 2026. godini?
Za poreznu godinu 2026. stope poreza na dobit (CIT) iznose 19% na oporezivu dobit do 200.000 € te 25,8% na dobit koja prelazi taj prag. Te se stope primjenjuju i u usporedbi Dutch BV u odnosu na podružnicu, budući da oba subjekta općenito podliježu porezu na dobit na dohodak ostvaren iz nizozemskih izvora. Precizno porezno planiranje ključno je za upravljanje tim obvezama, osobito uzimajući u obzir međuodnos lokalne dobiti i međunarodnih ugovora o izbjegavanju dvostrukog oporezivanja.
Može li podružnica ostvariti pogodnosti nizozemskog izuzeća za udjele (participation exemption)?
Nizozemsko izuzeće za udjele prvenstveno je dostupno nizozemskim rezidentnim društvima, kao što je BV, koja drže kvalificirane udjele u drugim subjektima. Iako je podružnica dio inozemnog matičnog društva, ona obično ne služi kao holding instrument za ovisna društva na isti način. Ako vaša strategija uključuje holding djelatnosti, izbor između Dutch BV i podružnice ide u korist BV-a kako bi se osiguralo potpuno korištenje izuzeća na dividende i kapitalne dobitke prema nizozemskom pravu.
Koliko iznosi ograničenje odbitka kamata za nizozemska društva u 2026. godini?
U 2026. godini ograničenje odbitka kamata postavljeno je na 24,5% EBITDA društva. Ovaj propis ograničava iznos neto troškova kamata koje porezni obveznik može odbiti od svog oporezivog dohotka u Nizozemskoj. Pravilo se primjenjuje i na Dutch BV i na podružnice koje se smatraju poreznim obveznicima za potrebe poreza na dobit. To je presudan čimbenik za društva sa značajnim internim ili eksternim financiranjem jer izravno utječe na konačnu oporezivu dobit.
Koliko traje dobivanje PDV broja za BV u inozemnom vlasništvu?
Dobivanje PDV broja za nizozemski subjekt u inozemnom vlasništvu obično traje između 6 i 8 tjedana nakon podnošenja zahtjeva. Nizozemska porezna i carinska uprava (Belastingdienst) provodi temeljitu provjeru predviđenih djelatnosti društva i njegove lokalne porezne supstance prije izdavanja broja. Trebali biste u skladu s tim planirati vremenski okvir ulaska na tržište kako biste osigurali da vaša registracija za PDV bude aktivna prije početka trgovanja ili uvoza robe u zemlju.
Izvori
- ICS Payroll - nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski poslovni registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Stope poreza na dobit
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - PDV (BTW) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |