


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-26 · Last reviewed 2026-08-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Osnivanje nizozemskog društva obuhvaća više od samog javnobilježničkog akta i registracije pri trgovačkom registru. U 2026. godini nizozemska porezna uprava provodi strogi nadzor nad zahtjevima u pogledu stvarne prisutnosti za Dutch BV kako bi osigurala da subjekti dokazuju stvarnu gospodarsku aktivnost. Samo posjedovanje pravne adrese nije dovoljno za ostvarivanje prava iz nizozemske mreže od 95 ugovora o izbjegavanju dvostrukog oporezivanja. Međunarodni osnivači često brinu da bi njihova struktura mogla biti klasificirana kao fiktivno društvo, što može dovesti do uskraćivanja pogodnosti iz ugovora i primjene viših stopa poreza po odbitku.
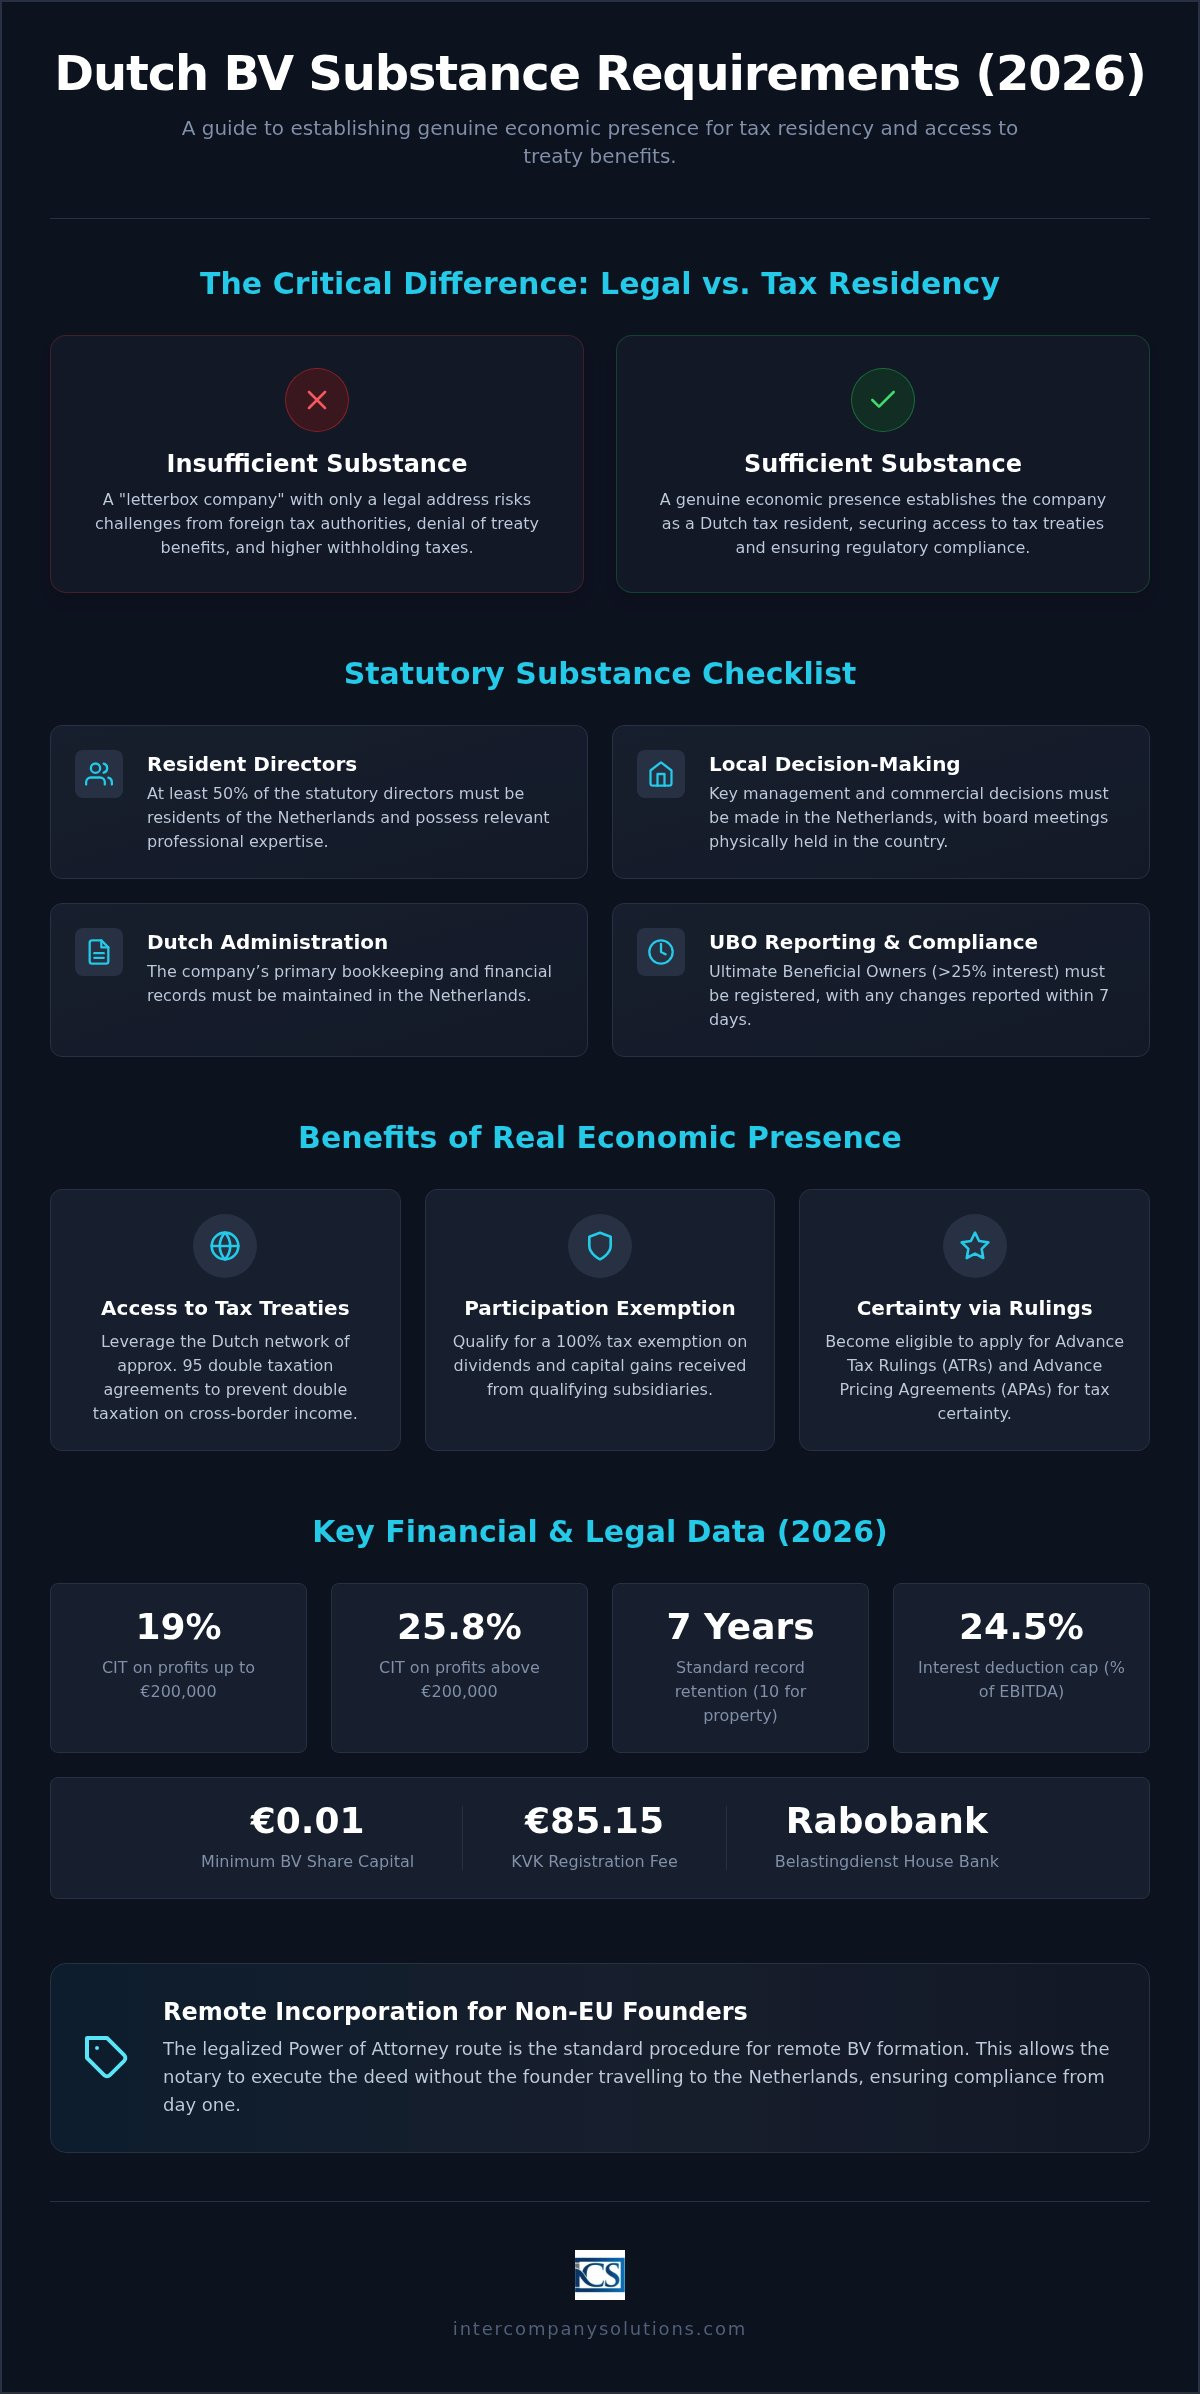
Prepoznajemo izazov upravljanja poslovanjem na daljinu uz istodobno poštovanje promjenjivih pravila o poreznoj rezidentnosti. Ovaj vodič pruža precizan pregled ekonomske prisutnosti potrebne za osiguravanje poreznih pogodnosti i održavanje usklađenosti s propisima. Pronaći ćete jasan kontrolni popis kriterija stvarne prisutnosti, objašnjenje kako ti čimbenici utječu na stope poreza na dobit, kao što je stopa od 19% na dobit do 200.000 € i 25,8% iznad tog iznosa, te potvrdu kako je upravljanje na daljinu i dalje moguće. Također razmatramo specifične pragove za 2026. godinu, kao što je ograničenje odbitka kamata na 24,5% EBITDA-e i obvezno korištenje banke Rabobank kao kućne banke Belastingdienst od 1. svibnja 2026.
Ključni zaključci
- Razlikujte pravno sjedište i poreznu rezidentnost kako biste spriječili osporavanja inozemnih poreznih tijela u vezi s ekonomskom prisutnošću vašeg društva.
- Primijenite obvezne zahtjeve u pogledu stvarne prisutnosti za Dutch BV, uključujući pravilo da najmanje 50% statutarnih direktora moraju biti nizozemski rezidenti.
- Osigurajte pristup međunarodnim poreznim ugovorima i poreznim mišljenjima pribavljanjem službene potvrde o rezidentnosti od Belastingdienst radi izbjegavanja dvostrukog oporezivanja.
- Uspostavite funkcionalnu ekonomsku prisutnost putem lokalnog zapošljavanja i rješenja za obračun plaća umjesto oslanjanja na običnu poštansku adresu.
- Dovršite postupak osnivanja na daljinu putem ovjerene punomoći, što je model posebno osmišljen za osnivače izvan EU-a koji ne mogu putovati u Nizozemsku.
Razumijevanje stvarne prisutnosti društva i porezne rezidentnosti u Nizozemskoj
Ekonomska supstanca društva mjera je stvarne gospodarske aktivnosti i ovlasti donošenja odluka smještenih u Nizozemskoj. Za međunarodne poduzetnike, ispunjavanje zahtjeva supstance za Dutch BV ključno je kako bi se osiguralo da društvo bude priznato kao legitimni porezni rezident. Prema načelu „fikcije osnivanja”, svako društvo osnovano prema nizozemskom pravu smatra se poreznim rezidentom Nizozemske. Međutim, inozemna porezna tijela mogu osporiti ovaj status ako društvu nedostaje stvarna ekonomska prisutnost. Dokazivanje supstance sprječava da se BV označi kao protočno društvo ili društvo poštanski sandučić prema propisima OECD-a i EU-a protiv izbjegavanja plaćanja poreza.
Nizozemsko porezno tijelo, Belastingdienst, identificira mjesto stvarne uprave kao primarni čimbenik za utvrđivanje porezne rezidentnosti trgovačkih društava u situacijama primjene ugovora. To uključuje provjeru mjesta donošenja ključnih komercijalnih i strateških odluka. Ako se uprava društva sastaje izvan Nizozemske i nema lokalne direktore, društvo riskira gubitak pogodnosti povezanih s nizozemskom rezidentnošću te se može suočiti s međunarodnim dvostrukim oporezivanjem.
Pravna osnova za zahtjeve supstance
Pravna rezidentnost uspostavlja se upisom u gospodarsku komoru (KVK), no porezna rezidentnost zahtijeva ispunjavanje specifičnih standarda tijela Belastingdienst. Ministarstvo financija propisuje zakonske uvjete za subjekte koji traže prethodno porezno mišljenje (ATR), a koji su usko povezani sa zahtjevima supstance za Dutch BV. Ovi uvjeti obično zahtijevaju direktore koji su nizozemski rezidenti i lokalno vođenje poslovnih knjiga. Mjesto stvarne uprave jest mjesto gdje se uprava sastaje radi obavljanja svojih dužnosti i gdje se odvija svakodnevno upravljanje. Društva također moraju čuvati financijsku i administrativnu dokumentaciju 7 godina, odnosno 10 godina za nekretnine, kako bi ostala usklađena s nizozemskim pravom.
Prednosti uspostavljanja stvarne ekonomske prisutnosti
Održavanje visoke razine supstance omogućuje društvu BV pristup opsežnoj nizozemskoj mreži ugovora o izbjegavanju dvostrukog oporezivanja, koja uključuje približno 95 takvih ugovora. Ova mreža pomaže u ublažavanju međunarodnog dvostrukog oporezivanja prekograničnog dohotka. Društva s dovoljnom supstancom kvalificiraju se za izuzeće za sudjelovanje (participation exemption), koje pruža 100-postotno porezno oslobođenje za dividende i kapitalne dobitke od kvalificiranih ovisnih društava. Subjekti se također mogu prijaviti za prethodni sporazum o transfernim cijenama (APA) kako bi osigurali poreznu sigurnost u pogledu metoda transfernih cijena. Ovaj proaktivni pristup, u kombinaciji s korištenjem banke Rabobank kao matične banke tijela Belastingdienst od 1. svibnja 2026., jača profil društva kao usklađenog poreznog obveznika. Uspostavljanje snažne prisutnosti osigurava da društvo može iskoristiti stope poreza na dobit od 19% na dobit do 200.000 € i 25,8% na iznose koji prelaze taj prag.
Zakonski zahtjevi supstance za nizozemske subjekte
Nizozemski pravni okvir postavlja specifična mjerila koja subjekt mora ispuniti kako bi se smatrao stvarnim rezidentom u porezne svrhe. Ovi zahtjevi supstance za Dutch BV usklađeni su s BEPS okvirom OECD-a, čiji je cilj spriječiti eroziju porezne osnovice i premještanje dobiti osiguravanjem stvarnih ekonomskih veza društava s jurisdikcijama u kojima tvrde da imaju rezidentnost. Ključni zakonski zahtjevi uključuju:
- Najmanje 50% od ukupnog broja statutarnih direktora moraju biti rezidenti Nizozemske.
- Društvo mora održavati minimalni temeljni kapital od 0,01 € za Dutch BV.
- Sve sjednice uprave moraju se održavati u Nizozemskoj, gdje se ključne upravljačke odluke dokumentiraju u zapisnicima.
- Društvo mora ispunjavati svoje obveze izvješćivanja o stvarnim vlasnicima (UBO), identificirajući pojedince s udjelom većim od 25%.
Kriteriji upravljanja i donošenja odluka
Direktori s prebivalištem u Nizozemskoj moraju posjedovati stručno znanje i stručnost potrebne za učinkovito obavljanje svojih uloga. Nije dovoljno imati direktore rezidente koji djeluju samo kao formalne figure. Sjednice uprave moraju uključivati fizičku prisutnost direktora ili se provoditi putem lokalne infrastrukture kako bi se osiguralo da stvarno upravljanje i kontrola („mind and management”) društva ostanu u zemlji. Lokalna uprava mora imati autonomnu ovlast donošenja odluka koje obvezuju društvo, bez potrebe za stalnim odobrenjem inozemnih matičnih subjekata. Dokumentiranje ovih sjednica u detaljnim zapisnicima pruža potrebne dokaze za porezne nadzore.
Administrativni standardi i standardi izvješćivanja
Usklađenost se proteže i na način na koji društvo upravlja svojim internim podacima i financijskim obvezama. Računovodstvena evidencija mora se voditi u Nizozemskoj i čuvati najmanje 7 godina, odnosno 10 godina za nekretnine. Glavnim bankovnim računom društva mora se upravljati iz zemlje. Od 1. svibnja 2026. Rabobank služi kao službena matična banka za Belastingdienst, što je čini logičnim izborom za subjekte koji žele uskladiti svoje financijsko poslovanje s lokalnim standardima.
Ključna, ali često zanemarena komponenta supstance jest transparentnost u pogledu vlasništva. Društva moraju ispuniti svoje obveze izvješćivanja o stvarnim vlasnicima (UBO) identificiranjem pojedinaca koji drže udio veći od 25%. Prema nizozemskom pravu, svaka promjena podataka o stvarnim vlasnicima (UBO) mora se prijaviti u KVK u roku od 7 dana. Neodržavanje točnog registra stvarnih vlasnika (UBO) može ukazivati na nedostatak unutarnje kontrole i može potaknuti nadzore poreznih tijela. Ako trebate pomoć s ovim prijavama, možete se obratiti našim stručnjacima za usklađenost radi pregleda vaše trenutne strukture.
Uloga supstance u pristupu poreznim ugovorima i poreznim mišljenjima
Inozemna porezna tijela često pomno provjeravaju Dutch BV društva kako bi osigurala da se ne koriste isključivo za zlouporabu poreznih ugovora (treaty shopping). Kako bi ostvarila pogodnosti iz opsežne nizozemske mreže ugovora od 95 sporazuma, tvrtka mora dokazati da je stvarni rezident u porezne svrhe. Zakonska ekonomska prisutnost (substance) preduvjet je za dobivanje potvrde o poreznoj rezidentnosti od Belastingdienst. Bez ove potvrde inozemne jurisdikcije mogu odbiti primjenu sniženih stopa poreza po odbitku na dividende, kamate ili autorske naknade. Neispunjavanje Dutch BV substance requirements često rezultira uskraćivanjem izuzeća od poreza po odbitku prema Direktivi EU-a o matičnim i ovisnim društvima, osobito ako se struktura smatra umjetnom.
Protočna društva (conduit companies) uključena u unutarrupno financiranje ili licenciranje suočavaju se s još strožim izvještavanjem prema smjernicama ATAD 3. Ova pravila ciljaju subjekte s ograničenom gospodarskom aktivnošću koji prvenstveno drže imovinu ili preusmjeravaju prihode. Ako BV ne ispunjava minimalne pragove ekonomske prisutnosti, može izgubiti pravo na porezne olakšice i suočiti se s povećanim zahtjevima za transparentnošću diljem Europske unije. Ovakav nadzor čini ključnim za međunarodne osnivače održavanje funkcionalne prisutnosti koja je usklađena s globalnim standardima protiv izbjegavanja poreza.
Prethodna porezna mišljenja (ATR) i ekonomska prisutnost
Belastingdienst pruža sigurnost u pogledu budućih poreznih pozicija putem prethodnih poreznih mišljenja (Advance Tax Rulings - ATR). Za osiguranje ATR-a, podnositelj zahtjeva mora ispuniti sve zakonske uvjete ekonomske prisutnosti. Ako tvrtka nema dostatnu ekonomsku prisutnost, nizozemski porezni ured dužan je spontano razmijeniti informacije s inozemnim poreznim tijelima. Ova transparentnost osigurava da su druge zemlje svjesne statusa subjekta i da mogu u skladu s tim utvrditi porezne obveze. Održavanje pravilnog računovodstva za strukture Dutch BV društava ključan je dio ovog procesa, budući da pruža dokumentirani trag potreban za potporu zahtjevu za porezno mišljenje i dokazivanje trajne usklađenosti.
Kriteriji ekonomske prisutnosti za holding društva
Investicijske holding strukture moraju ispuniti specifične zahtjeve kako bi se kvalificirale za izuzeće udjela (participation exemption) na dividende i kapitalne dobitke. Nije dovoljno jednostavno posjedovati dionice; tvrtka mora aktivno upravljati svojom imovinom. Dokazivanje ove aktivnosti često zahtijeva stvaranje lokalnih troškova upravljanja ili održavanje lokalnog platnog popisa. U 2026. godini ograničenje odbitka kamata ostaje 24,5% EBITDA-e, što ograničava mogućnost odbitka neto troškova kamata za tvrtke sa značajnim dugom. Osiguravanje funkcionalnog ureda i rezidentnih direktora za vaše holding društvo pomaže dokazati da subjekt nije samo fiktivno društvo, štiteći njegovo pravo na izuzeće udjela i minimizirajući rizik od međunarodnih poreznih sporova.
Praktična provedba ekonomske prisutnosti
Ispuniti Dutch BV substance requirements znači prijeći iz početne faze osnivanja u aktivno, dokumentirano poslovanje. Belastingdienst očekuje vidjeti tvrtku koja funkcionira unutar nizozemskog gospodarstva stvaranjem operativnih troškova i lokalnim upravljanjem vlastitim poslovima. Ova ekonomska prisutnost provjerava se putem financijske evidencije, koja se mora čuvati 7 godina, odnosno 10 godina za nekretnine. Podnošenje godišnjih financijskih izvještaja KVK-u u roku od 12 mjeseci od završetka financijske godine obvezan je korak koji dokazuje da je tvrtka aktivan i transparentan subjekt. Od 1. svibnja 2026. Rabobank je matična banka nizozemskog poreznog ureda, što je čini preferiranim izborom za upravljanje ovim lokalnim transakcijama.
Zaposlenici i usklađenost platnog popisa
Zapošljavanje lokalnog osoblja jedan je od najučinkovitijih načina za jačanje profila ekonomske prisutnosti međunarodnog poslovanja. Kada tvrtka zapošljava pojedince u Nizozemskoj, to dokazuje da se funkcionalni zadaci i stvaranje vrijednosti odvijaju lokalno. Korištenje payroll services Netherlands osigurava da se svi porezi na plaće i doprinosi za socijalno osiguranje vode u skladu s lokalnim zakonom. Za kvalificirane međunarodne zaposlenike može se primijeniti pravilo o neoporezivoj naknadi od 30% (30% ruling), što poslodavcu omogućuje isplatu neoporezive naknade za eksteritorijalne troškove. Ovaj poticaj čini Nizozemsku privlačnom lokacijom za privlačenje specijaliziranih talenata za upravljanje vašim nizozemskim poslovanjem.
Funkcionalna analiza i stvaranje vrijednosti
Funkcionalni profil tvrtke mora odgovarati prijavljenoj ekonomskoj prisutnosti kako bi izdržao nadzor nizozemskih i inozemnih poreznih tijela. Ako tvrtka tvrdi da upravlja intelektualnim vlasništvom visoke vrijednosti ili složenim financijskim instrumentima, mora imati lokalnu stručnost i infrastrukturu za potporu tim tvrdnjama. To uključuje održavanje lokalnog knjigovodstva i osiguravanje potpune BTW usklađenosti, s uobičajenim stopama postavljenim na 21% ili 9%, ovisno o robi ili uslugama. Tijekom početnog osnivanja primjenjuje se jednokratna KVK naknada za registraciju od 85,15 € (2026.). Osiguravanje usklađenosti vaše operativne stvarnosti s pravnom strukturom ključno je za tvrtke koje žele ostvariti pogodnosti stopa poreza na dobit (CIT) od 19% na prvih 200.000 € dobiti i 25,8% iznad tog praga. Tvrtka također mora osigurati točnost UBO podataka, budući da se sve promjene moraju prijaviti KVK-u u roku od 7 dana.
Održavanje usklađenosti tijekom procesa osnivanja na daljinu
Za osnivače izvan EU-a najučinkovitiji put ulaska jest putem legalizirane punomoći (POA). Ovaj postupak omogućuje osnivanje društva na daljinu bez potrebe da osnivač putuje u Nizozemsku. Nizozemski javni bilježnik izvršava akt o osnivanju na temelju legaliziranih dokumenata koje dostavi osnivač. Iako je pravno osnivanje brzo, ispunjavanje zahtjeva u pogledu supstance za Dutch BV mora biti prioritet od samog početka. Pravovremeno planiranje supstance osigurava uspješnost naknadnih zahtjeva za PDV brojeve i EORI registracije, budući da Belastingdienst procjenjuje funkcionalnu prisutnost subjekta prije izdavanja ovih identifikatora.
Rezidentni BV koji ispunjava sve standarde usklađenosti ostvaruje pravo na standardne stope poreza na dobit (CIT) od 19% na dobit do 200.000 € te 25,8% na bilo koji iznos koji prelazi taj prag. Te se stope primjenjuju pod uvjetom da društvo zadrži svoju poreznu rezidentnost putem aktivnog upravljanja i donošenja odluka na lokalnoj razini. Društvo se također mora pridržavati obveza izvještavanja o stvarnim vlasnicima (UBO), identificirajući svakog pojedinca s udjelom većim od 25% i prijavljujući sve promjene u KVK u roku od 7 dana. Određivanje temeljnog kapitala na minimalnih 0,01 € uobičajena je praksa tijekom ove faze, iako operativni proračun mora ostati razmjeran poslovnim aktivnostima.
Vremenski okvir za registraciju na daljinu
Početno osnivanje Dutch BV-a putem legalizirane punomoći (POA) obično traje 3-5 radnih dana od primitka legaliziranih dokumenata. Ova faza uključuje javnobilježničko izvršenje i obveznu registraciju pri KVK-u, koja u 2026. godini nosi jednokratnu naknadu od 85,15 €. Međutim, prijelaz na potpunu poreznu usklađenost traje duže. Za subjekte u stranom vlasništvu postupak registracije za PDV obično zahtijeva 6-8 tjedana. Tijekom tog razdoblja društvo bi trebalo dovršiti svoje lokalno administrativno postavljanje, uključujući otvaranje računa u banci Rabobank, koja od 1. svibnja 2026. služi kao matična banka Belastingdiensta.
Strateško vodstvo za globalne poduzetnike
Međunarodni vlasnici poduzeća moraju usvojiti metodičan pristup nizozemskoj korporativnoj administraciji. Zahtjevi se mogu znatno razlikovati za osnivače iz EU-a i one izvan EU-a, osobito u pogledu radnih dozvola i pravila o rezidentnosti direktora. Iako je osnivanje na daljinu standard za nerezidente, održavanje stvarnog upravljanja i kontrole („mind and management”) društva u Nizozemskoj osigurava dugoročne pogodnosti iz poreznih ugovora. Proaktivno upravljanje zahtjevima u pogledu supstance za Dutch BV sprječava rizik da strana porezna tijela društvo označe kao fiktivno društvo („letterbox” društvo) te osigurava propisno čuvanje evidencije tijekom obveznih 7 godina.
Posljednji pregled: kolovoz 2026.
Osiguravanje vaše nizozemske korporativne budućnosti kroz stratešku usklađenost
Pridržavanje zahtjeva u pogledu supstance za Dutch BV osigurava da vaš subjekt ostane priznati porezni rezident, štiteći vaše pravo na oslobođenje za sudjelujuće udjele (participation exemption) i opsežnu mrežu poreznih ugovora. Prijelaz s jednostavne registracije na aktivno fiskalno upravljanje najučinkovitiji je način izbjegavanja rizika povezanih sa statusom fiktivnog društva. Dokumentiranjem lokalnih odluka i održavanjem funkcionalne prisutnosti uspostavljate stabilne temelje za međunarodni rast.
Intercompany Solutions vodeći je na tržištu u osnivanju nizozemskih trgovačkih društava od 2015. godine. Specijalizirani smo za osnivanje na daljinu za poduzetnike izvan EU-a i pružamo sveobuhvatno računovodstvo te podršku pri podnošenju prijava CIT-a kako bi vaše poslovanje ostalo usklađeno. Naši stručnjaci premošćuju jaz između početnog osnivanja i stalnog poštivanja propisa, osiguravajući precizno upravljanje vašim profesionalnim interesima.
Radujemo se što ćemo olakšati vaše širenje u Nizozemsku i podržati vaš dugoročni operativni uspjeh.
Posljednji pregled: kolovoz 2026.
Često postavljana pitanja
Koji su minimalni zahtjevi u pogledu supstance za Dutch BV u 2026. godini?
Ključni zahtjevi uključuju najmanje 50% direktora koji su nizozemski rezidenti, donošenje glavnih odluka uprave u Nizozemskoj i čuvanje lokalne računovodstvene evidencije tijekom 7 godina. Društvo također mora koristiti lokalni bankovni račun. Od 1. svibnja 2026. matična banka Belastingdiensta jest Rabobank. Ovi kriteriji osiguravaju da se BV smatra stvarnim ekonomskim subjektom, a ne fiktivnim društvom osnovanim radi izbjegavanja plaćanja poreza.
Zašto je supstanca nužna za pristup nizozemskim poreznim ugovorima?
Supstanca je potrebna kako bi se dokazalo da je društvo stvarni porezni rezident Nizozemske, a ne umjetna struktura stvorena radi zlouporabe poreznih ugovora („treaty shopping”). Bez dostatne ekonomske prisutnosti, strana porezna tijela mogu uskratiti pogodnosti iz 95 ugovora o izbjegavanju dvostrukog oporezivanja koje Nizozemska primjenjuje. Ispunjavanje zahtjeva u pogledu supstance za Dutch BV ključno je za dobivanje potvrde o rezidentnosti (Residence Certificate), kojom se potvrđuje vaše pravo na snižene stope poreza po odbitku.
Može li se društvom Dutch BV upravljati na daljinu uz poštivanje pravila o supstanci?
Da, upravljanje na daljinu je moguće, ali stvarno upravljanje i kontrola („mind and management”) moraju ostati u Nizozemskoj. To znači da se ključne strateške odluke moraju donositi i dokumentirati tijekom sjednica uprave koje se održavaju na nizozemskom tlu. Iako osnivači mogu boraviti u inozemstvu, najmanje polovica statutarnih direktora moraju biti nizozemski rezidenti. Osnivači izvan EU-a često koriste legaliziranu punomoć za osnivanje, što im omogućuje uspostavu subjekta bez putovanja.
Kako Belastingdienst provjerava korporativnu supstancu?
Nizozemska porezna uprava provjerava različite pokazatelje ekonomske aktivnosti, kao što su lokacija održavanja sjednica uprave, rezidentnost direktora i prisutnost lokalnih operativnih troškova. Također provjeravaju vodi li društvo svoje knjigovodstvo u Nizozemskoj i podnosi li godišnje financijske izvještaje pri KVK u roku od 12 mjeseci od završetka poslovne godine. Točno izvještavanje o UBO-u za svakoga s udjelom većim od 25% također je kritičan dio postupka provjere.
Koja je razlika između zakonske supstance i stvarne ekonomske prisutnosti?
Zakonska supstanca odnosi se na minimalne zakonske zahtjeve, poput posjedovanja rezidentnih direktora i lokalne adrese. Stvarna ekonomska prisutnost ide dublje, zahtijevajući od društva obavljanje funkcionalnih zadataka i snošenje operativnih troškova razmjernih njegovom poslovanju. Iako BV treba samo 0,01 € kapitala, mora dokazati da se stvaranje vrijednosti odvija lokalno. Ova je razlika ključna za društva koja žele ostvariti pravo na stope CIT-a od 19% i 25,8%.
Ima li nizozemsko holding društvo drukčije zahtjeve u pogledu supstance?
Holding društva podliježu posebnom nadzoru kako bi se osiguralo da nisu samo protočni subjekti za unutarrupno financiranje ili licenciranje. Kako bi se kvalificirao za oslobođenje za sudjelujuće udjele na dividende, holding mora aktivno upravljati svojim ovisnim društvima. To često zahtijeva stvaranje lokalnih troškova upravljanja ili troškova plaća. U 2026. godini ti se subjekti također moraju pridržavati ograničenja odbitka kamata, koje je ograničeno na 24,5% EBITDA-e ili prag od 1 milijun €.
Koje su posljedice neispunjavanja nizozemskih standarda supstance?
Neispunjavanje ovih standarda može dovesti do uskraćivanja pogodnosti iz poreznih ugovora i primjene viših stopa poreza po odbitku na prekogranična plaćanja. Belastingdienst također može spontano razmijeniti informacije sa stranim poreznim tijelima ako se supstanca ocijeni nedostatnom. Osim toga, društva mogu izgubiti pristup prethodnim poreznim mišljenjima (Advance Tax Rulings). Održavanje zahtjeva u pogledu supstance za Dutch BV štiti subjekt od klasifikacije kao fiktivnog društva pod pravilima EU-a protiv izbjegavanja poreza.
Izvori
- ICS Payroll - Nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski poslovni registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Ondernemen
- Belastingdienst - Stope poreza na dobit
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - PDV (BTW) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- BOIP - Registracija žiga u Beneluksu
- WIPO - Madridski sustav
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |