


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-17 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Propuštanje podnošenja godišnjih financijskih izvještaja pri Kamer van Koophandel (KVK) unutar zakonskog roka od dvanaest mjeseci može dovesti do osobne odgovornosti direktora, čak i onih koji svojim društvima upravljaju iz inozemstva. Održavanje usklađenosti zahtijeva više od samog poštovanja roka; ono uključuje preciznu sinkronizaciju financijskih izvještaja, poreznih prijava i administrativnih ažuriranja. Razumijevanje specifičnih zahtjeva za godišnje izvještavanje za Dutch BV ključno je za svakog stranog poduzetnika koji želi izbjeći kazne i zaštititi korporativni veo u 2026. godini.
Vjerojatno prepoznajete da je nizozemsko regulatorno okruženje strogo i zahtijeva pedantnu pažnju posvećenu detaljima. Ovaj vodič pojednostavljuje tu složenost pružajući jasan kalendar usklađenosti za poreznu godinu 2026. Naveli smo točne rokove za financijske izvještaje, stope poreza na dobit (CIT) od 19% do 200.000 eura i 25,8% iznad tog iznosa, kao i potrebne korake za održavanje UBO registra ažurnim. Slijedeći ovaj strukturirani pregled, možete osigurati da vaš nizozemski subjekt ispunjava svoje zakonske obveze dok se vi fokusirate na međunarodni rast.
Ključni zaključci
- Identificirajte rokove za zahtjeve godišnjeg izvještavanja za Dutch BV, osiguravajući da se godišnji financijski izvještaji podnesu pri KVK unutar 12 mjeseci od završetka godine.
- Utvrdite obveze poreza na dobit za 2026. godinu, koje iznose 19% do 200.000 € i 25,8% iznad tog praga.
- Implementirajte sustav vođenja evidencije u kojem se administrativna dokumentacija čuva 7 godina, odnosno 10 godina za dokumentaciju koja se odnosi na nekretnine.
- Održavajte UBO registar prijavljivanjem promjena u roku od 7 dana za svakog pojedinca s vlasničkim udjelom ili interesom većim od 25%.
- Upravljajte svim zakonskim podnošenjima na daljinu putem legalizirane punomoći (Power of Attorney) uz profesionalne računovodstvene i tajničke usluge.
Sadržaj
Zakonski okvir za godišnje izvještavanje za Dutch BV
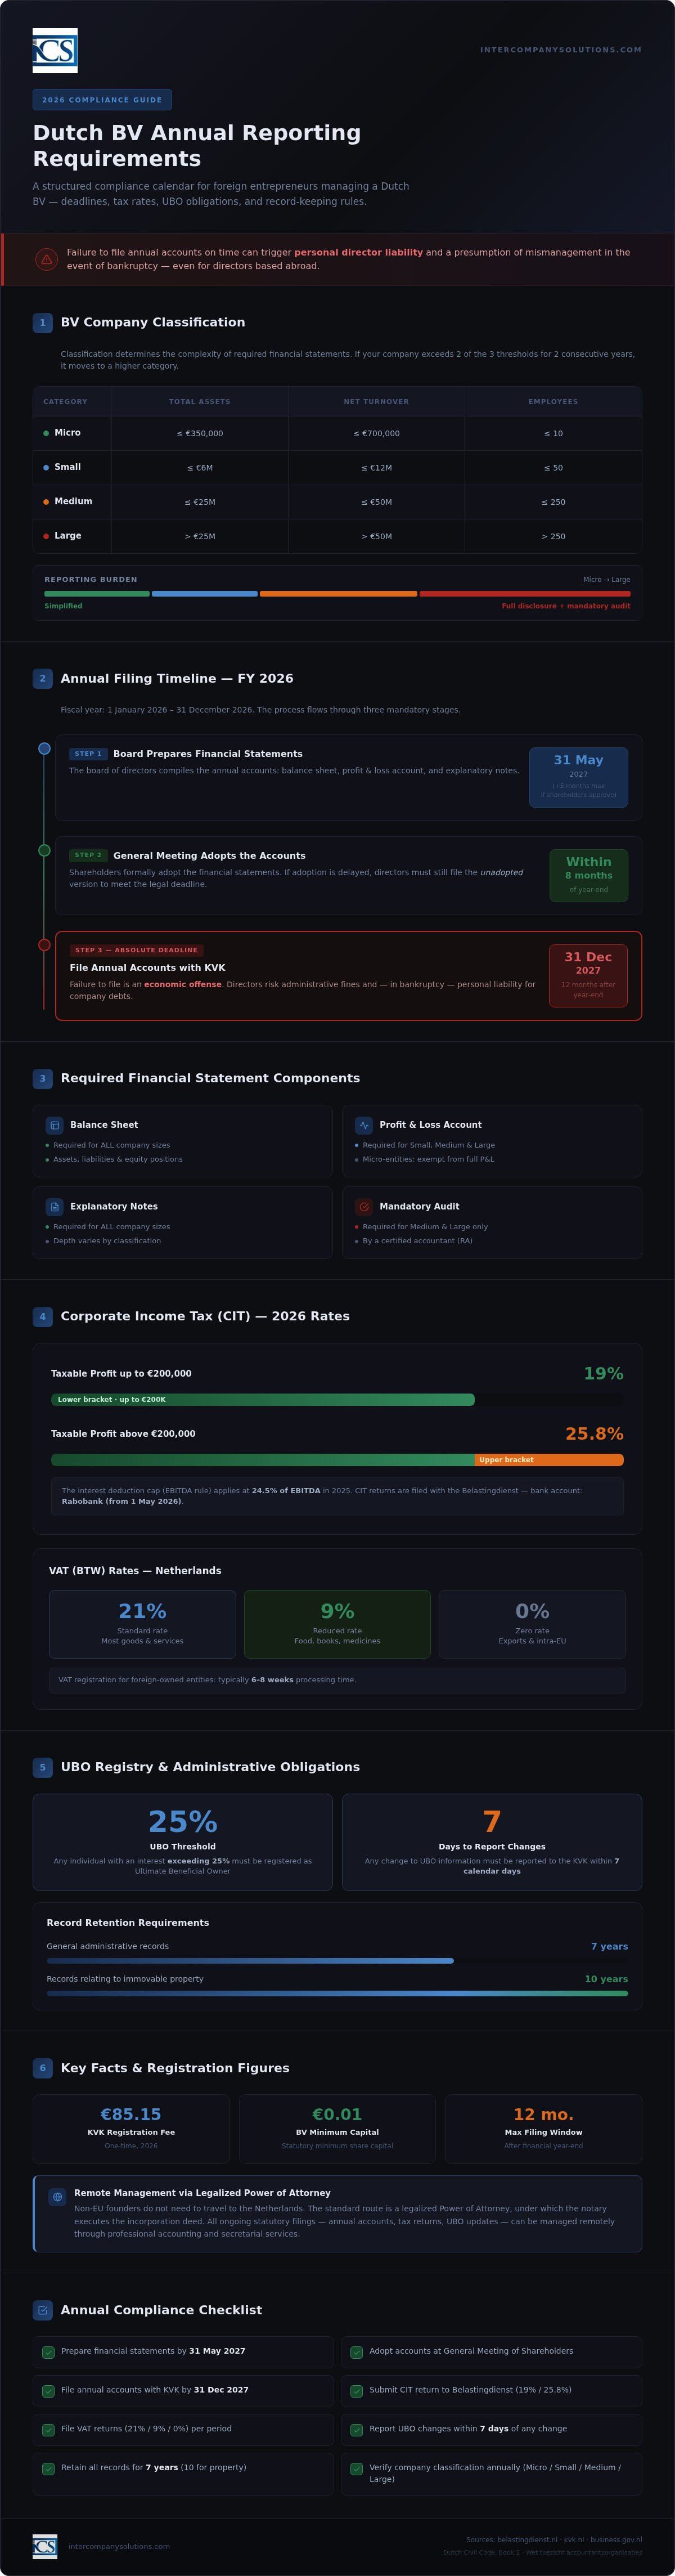
Dutch BV posluje kao zasebna pravna osoba. Ovaj status pruža ograničenu odgovornost za njegove dioničare, ali također nameće stroge obveze transparentnosti. Nizozemski građanski zakonik, točnije Knjiga 2, uspostavlja pravnu osnovu za ova objavljivanja. Usklađenost sa zahtjevima za godišnje izvještavanje za Dutch BV nije neobavezna; to je zakonski mandat osmišljen radi zaštite vjerovnika, dioničara i javnog interesa.
Upravni odbor snosi krajnju odgovornost za osiguravanje točnosti i pravovremenog podnošenja svih financijskih i administrativnih prijava. Kada društvo ne ispuni te obveze, posljedice su teške. Direktori se mogu suočiti s administrativnim novčanim kaznama od strane Belastingdienst ili KVK. U slučaju stečaja, nepoštovanje standarda izvještavanja može dovesti do presumpcije nesavjesnog upravljanja od strane direktora, što potencijalno rezultira osobnom odgovornošću za dugove društva.
Klasifikacija vašeg BV-a: mikro, mali, srednji ili veliki
Nizozemska vlada razvrstava društva u četiri kategorije: mikro, mala, srednja i velika. Ova klasifikacija ovisi o tri specifična kriterija: ukupnoj vrijednosti imovine, neto godišnjem prometu i prosječnom broju zaposlenih. Većina stranih poduzetnika koji pokreću Dutch BV započinje unutar mikro ili male kategorije.
Klasifikacija je značajna jer određuje složenost financijskih izvještaja koje morate pripremiti. Mikro i mali subjekti imaju koristi od pojednostavljenih režima izvještavanja, koji zahtijevaju manje bilješki uz izvještaje i manje detaljne bilance. Ako vaše društvo prijeđe dva od tri praga tijekom dvije uzastopne godine, prelazi u višu kategoriju, što povećava opseg objavljivanja i potencijalno zahtijeva obveznu reviziju od strane ovlaštenog revizora.
Uloga Nizozemske gospodarske komore (KVK)
Kamer van Koophandel (KVK) služi kao službeni registar za sve nizozemske korporativne subjekte. To je središnja točka za podnošenje godišnjih financijskih izvještaja, čime ti podaci postaju dostupni javnosti. Ova transparentnost omogućuje potencijalnim partnerima i vjerovnicima provjeru financijskog stanja poslovanja prije stupanja u transakcije. Pružanje ovih podataka temeljni je dio zahtjeva za godišnje izvještavanje za Dutch BV.
Za nove subjekte osnovane u 2026. godini naknada za registraciju pri KVK iznosi jednokratno 85,15 €. Nakon registracije, BV mora održavati svoje podatke u Trgovačkom registru. To uključuje održavanje UBO registra ažurnim, pri čemu se mora identificirati svaki pojedinac s udjelom većim od 25%. Zakonska dokumentacija, uključujući ove prijave, mora se čuvati 7 godina, dok dokumentacija koja se odnosi na nekretnine zahtijeva razdoblje čuvanja od 10 godina.
Priprema i podnošenje godišnjih financijskih izvještaja
Poslovna godina za Dutch BV obično prati kalendarsku godinu, počevši od 1. siječnja i završavajući 31. prosinca. Osim ako statut vašeg društva ne određuje drukčije fiskalno razdoblje, morate se pridržavati ovog standardnog ciklusa. Postupak izvještavanja započinje pripremom godišnjih financijskih izvještaja od strane uprave. Nakon što su ti izvještaji pripremljeni, moraju se podnijeti glavnoj skupštini dioničara na usvajanje. Nakon usvajanja, konačni izvještaji moraju se podnijeti Kamer van Koophandel (KVK) radi ispunjavanja obveza transparentnosti pravnog subjekta.
Standardni rokovi za podnošenje za 2026.
Za financijsku godinu koja završava 31. prosinca 2026., uprava mora pripremiti financijske izvještaje do 31. svibnja 2027. Nizozemski zakon dopušta posebno produljenje do pet mjeseci za ovu fazu pripreme ako to odobre dioničari. Ovo produljenje često je nužno za složene međunarodne strukture, ali ne mijenja konačni rok za objavu. Krajnji rok za podnošenje godišnjih financijskih izvještaja KVK-u je 12 mjeseci nakon završetka financijske godine. Za poreznu godinu 2026. taj je datum 31. prosinca 2027.
Strogo pridržavanje ovih datuma je ključno. Ako dioničari ne usvoje izvještaje na vrijeme, direktori i dalje moraju podnijeti neusvojenu verziju izvještaja kako bi ispunili zahtjev od 12 mjeseci. Nepodnošenje predstavlja gospodarski prekršaj i može dovesti do značajnih novčanih kazni. Možete kontaktirati naš specijalizirani tim radi koordinacije ovih rokova i osiguravanja da vaši zahtjevi za godišnje izvještavanje za Dutch BV budu ispunjeni bez odgode.
Dijelovi financijskog izvještaja
Specifični dokumenti potrebni u vašem godišnjem podnesku ovise o tome je li vaš BV klasificiran kao mikro, mali, srednji ili veliki. Najmanje, sva društva moraju dostaviti bilancu i bilješke uz financijske izvještaje. Mala društva i veći subjekti moraju uključiti i račun dobiti i gubitka. Iako su mikrosubjekti izuzeti od objavljivanja svojih podataka o dobiti i gubitku, i dalje su dužni voditi te evidencije za svoju internu administraciju i porezne obveze.
- Mikro i mali: Pojednostavljena bilanca i ograničene bilješke. Revizija nije obavezna.
- Srednji i veliki: Potpuna bilanca, račun dobiti i gubitka te izvješće uprave.
- Zahtjevi za reviziju: Primjenjuju se samo na društva koja zadovoljavaju dva od tri zakonska praga koji se odnose na imovinu, promet i broj zaposlenika.
Evidencija se mora čuvati 7 godina u formatu koji ostaje dostupan za inspekcijski nadzor od strane nizozemskih tijela. Za subjekte koji posjeduju nekretnine, ovo razdoblje čuvanja povećava se na 10 godina. Osiguravanje točnog sastavljanja ovih komponenti ključni je dio održavanja statusa vašeg društva u Nizozemskoj.
Usklađenost s porezom na dobit (CIT) i PDV-om u 2026.
Porez na dobit (CIT) obvezna je godišnja prijava za svaki Dutch BV, bez obzira na njegovu veličinu ili razinu aktivnosti. Dok se prethodni odjeljak fokusirao na javno objavljivanje putem KVK-a, prijave CIT-a podnose se izravno tijelu Belastingdienst (Nizozemska porezna uprava). Te prijave moraju točno odražavati oporezivu dobit društva, koja se često razlikuje od komercijalne dobiti iskazane u godišnjim izvještajima zbog specifičnih poreznih usklađenja propisanih nizozemskim poreznim zakonom.
Porezne stope i pragovi za 2026.
Nizozemski sustav poreza na dobit koristi dvostupanjsku strukturu razreda. Za poreznu godinu 2026. stope ostaju stabilne kako bi se osiguralo predvidljivo okruženje za međunarodne ulagače. Ovaj stupnjeviti pristup osigurava manjim poduzećima i startupima pogodnost nižeg poreznog opterećenja na njihovu početnu dobit.
| Razred oporezive dobiti | Primjenjiva stopa CIT-a (2026.) |
|---|---|
| Do 200.000 € | 19% |
| Iznad 200.000 € | 25,8% |
Osim osnovnih stopa, direktori moraju uzeti u obzir specifična ograničenja odbitaka. Gornja granica za odbitak kamata iznosi 24,5% EBITDA-e za razdoblje 2026. godine. Ovo pravilo sprječava prekomjerno zaduživanje i ključna je komponenta zahtjeva za godišnje izvještavanje za Dutch BV za društva sa značajnim financiranjem. Uz to, usklađenost s porezom na dodanu vrijednost (PDV/BTW) je od vitalnog značaja. Većina BV-a podnosi prijave PDV-a na tromjesečnoj osnovi, iako Belastingdienst može propisati mjesečne prijave za subjekte s velikim opsegom poslovanja. Za subjekte u stranom vlasništvu registracija za PDV obično traje 6 do 8 tjedana. Standardne stope PDV-a su 21%, 9% ili 0%, ovisno o prirodi isporučenih dobara ili usluga.
Postupci plaćanja i promjena banke Belastingdiensta
Podnošenje porezne prijave samo je prva polovica usklađenosti; naknadno plaćanje mora stići tijelima putem ispravnih kanala. Dogodila se značajna proceduralna promjena koju svi direktori moraju poštovati. Matična banka Belastingdiensta je Rabobank od 1. svibnja 2026. Sva plaćanja poreza na dobit, PDV-a ili poreza na dohodak i doprinosa moraju se slati na ažurirane IBAN-ove povezane s ovom institucijom kako bi se osigurala njihova ispravna obrada.
Prilikom plaćanja morate upotrijebiti točan poziv na broj naveden na poreznom rješenju. Ovaj 16-znamenkasti kod osigurava da se sredstva dodijele vašem specifičnom poreznom dugu. Bez ovog poziva na broj, sustavi Belastingdiensta možda neće prepoznati transakciju, što dovodi do neraspoređenih sredstava i mogućih zateznih kamata i kazni čak i ako je novac napustio vaš račun na vrijeme. Održavanje jasnog traga ovih plaćanja je nužno, jer se poslovna dokumentacija mora čuvati 7 godina radi ispunjavanja revizijskih zahtjeva. Profesionalne Računovodstvene i porezne usluge mogu pomoći u upravljanju ovim elektroničkim prijavama i rasporedima plaćanja kako bi se osigurala stalna usklađenost.
Zakonske administrativne obveze i UBO registar
Osim javnog podnošenja financijskih izvještaja i poreznih prijava, svaki Dutch BV mora voditi sveobuhvatnu internu administraciju. Ovo vođenje evidencije služi kao dokazna osnova za sva financijska objavljivanja i porezne pozicije. Prema nizozemskom zakonu, poslovna evidencija mora se čuvati najmanje 7 godina u čitljivom i dostupnom formatu. To uključuje sve primarne dokumente kao što su računi, bankovni izvodi, ugovori i korespondencija. Ako vaš BV posjeduje ili upravlja nekretninama, zakon zahtijeva dulji rok čuvanja od 10 godina za svu povezanu dokumentaciju. Ovo interno održavanje temeljna je komponenta zahtjeva za godišnje izvještavanje za Dutch BV koju direktori moraju nadzirati tijekom cijele godine.
Vođenje korporativne administracije
Moderni Dutch BV-i obično preferiraju digitalnu pohranu za svoju administraciju. Belastingdienst dopušta digitalne zapise pod uvjetom da su integritet i autentičnost podataka zajamčeni te da zapisi ostaju lako dostupni za inspekciju. Potpuna administracija nije ograničena na knjigu transakcija; ona mora obuhvaćati sve temeljne dokaze koji opravdavaju financijski status društva. Za poduzetnike koji žele ići dalje od osnovnog vođenja evidencije i iskoristiti svoju poslovnu inteligenciju, pogledajte Momentum One za specijalizirano savjetovanje o podacima i analitici. Više pojedinosti o ovim standardima možete pronaći u našem vodiču o računovodstvu za usklađenost i porezne obveze za Dutch BV.
Direktori bi trebali osigurati izradu sigurnosnih kopija digitalnih arhiva te da prijelaz s fizičkog na digitalno ne dovede do gubitka metapodataka potrebnih za potrebe revizije. Neuspjeh u predočenju potpune administracije tijekom poreznog nadzora može dovesti do preokreta tereta dokazivanja. U takvim slučajevima porezna tijela mogu procijeniti vašu obvezu na temelju vlastitih izračuna, što često rezultira višim poreznim razrezima. Održavanje uredne evidencije najučinkovitiji je način zaštite fiskalnih interesa društva.
Registar stvarnih vlasnika (UBO) obvezni je sustav objavljivanja osmišljen za sprječavanje pranja novca i osiguravanje korporativne transparentnosti. Za Dutch BV, svaki pojedinac koji drži više od 25% dionica ili udjela, glasačkih prava ili vlasničkog udjela smatra se stvarnim vlasnikom (UBO). To se odnosi i na izravnu i na neizravnu kontrolu, poput udjela koji se drže putem holding društva ili zaklade. Iako su neki UBO podaci dostupni javnosti, poput imena i prirode interesa, osjetljiviji podaci poput osobnog identifikacijskog broja građana (BSN) i adrese prebivališta ostaju privatni i dostupni samo ovlaštenim tijelima.
Kritični aspekt zahtjeva za godišnje izvještavanje za Dutch BV je obveza održavanja ovog registra ažurnim. Sve promjene u UBO podacima, poput prijenosa udjela ili promjene adrese prebivališta vlasnika, moraju se prijaviti u KVK u roku od 7 dana. To je znatno kraći rok od godišnjih rokova za podnošenje i zahtijeva proaktivno upravljanje od strane uprave. Tijekom 2026. godine, KVK i Bureau Economische Handhaving (BEH) nastavit će pomno pratiti usklađenost s registrom. Neprijavljivanje promjena unutar roka od 7 dana predstavlja gospodarski prekršaj koji može rezultirati upravnim novčanim kaznama ili kaznenim progonom.
Upravljanje nizozemskom usklađenošću na daljinu uz ICS
Upravljanje nizozemskim društvom iz inozemstva zahtijeva pouzdanog lokalnog partnera. Od našeg osnivanja 2015. godine podržali smo više od 1.000 stranih poduzetnika u održavanju njihovog korporativnog statusa. Putem legalizirane punomoći nerezidentni direktori mogu ispuniti sve zahtjeve za godišnje izvještavanje za Dutch BV bez putovanja u Nizozemsku. Ovaj pristup na daljinu osigurava da se zakonske obveze, od početnog sklapanja osnivačkog akta do predaje godišnjih financijskih izvještaja, izvršavaju s iznimnom preciznošću od strane stručnjaka koji razumiju lokalno administrativno okruženje.
Usluge računovodstvenog i poreznog paušala
Učinkovita usklađenost započinje dosljednim knjigovodstvom tijekom cijele godine. Namjenski računovodstveni paušal pojednostavljuje ciklus izvještavanja za 2026. godinu osiguravajući evidentiranje svih transakcija u stvarnom vremenu. Ovakvo proaktivno upravljanje podacima omogućuje nesmetan prijelaz s kraja fiskalne godine 31. prosinca na pripremu godišnjih financijskih izvještaja. Naš tim koordinira pripremu ovih izvještaja i osigurava podnošenje prijava poreza na dobit u skladu sa stupnjevanim stopama od 19% i 25,8%. Za tvrtke s aktivnim zaposlenicima u Nizozemskoj, integracija usluga obračuna plaća osigurava usklađenost poreza na plaće i doprinosa za socijalno osiguranje s godišnjim korporativnim prijavama.
Stručno vodstvo za međunarodne osnivače
Nizozemsko regulatorno okruženje je strukturirano, ali zahtijeva specifičnu lokalnu stručnost. Djelujemo kao poveznica za nerezidentne direktore, pružajući proceduralnu jasnoću potrebnu za učinkovito upravljanje društvom BV. To uključuje praćenje UBO registra kako bi se osiguralo da se sve promjene prijave unutar obveznog roka od 7 dana. Također provjeravamo jesu li sva porezna plaćanja usmjerena prema banci Rabobank, koja djeluje kao kućna banka tijela Belastingdienst od 1. svibnja 2026. Ova razina nadzora sprječava administrativne pogreške koje bi mogle dovesti do novčanih kazni ili odgovornosti direktora.
Pouzdanost i točnost stupovi su našeg savjetovanja. Povjeravanjem godišnjih obveza izvještavanja za Dutch BV iskusnim stručnjacima, održavate urednu korporativnu evidenciju i štitite ugled svoje tvrtke na europskom tržištu. Naš tim osigurava kontinuirano praćenje KVK podataka kako bi vaš poslovni subjekt zadržao dobar status tijekom cijele fiskalne godine. Pozivamo vas da kontaktirate naše stručnjake za besplatne početne konzultacije kako bismo razgovarali o vašim specifičnim potrebama usklađenosti za 2026. godinu.
Posljednji pregled: listopad 2023.
Osiguravanje statusa vašeg Dutch BV-a za 2026. i nadalje
Pridržavanje zahtjeva za godišnje izvještavanje za Dutch BV temelj je uspješnog međunarodnog poslovanja. Osiguravanjem da su vaši godišnji financijski izvještaji podneseni pri KVK u roku od 12 mjeseci od završetka financijske godine te da su uplate poreza na dobit (CIT) usmjerene na ažurirane Rabobank račune, štitite svoje društvo od administrativnih kazni. Održavanje ažurnog UBO registra putem ažuriranja u roku od sedam dana i poštovanje sedmogodišnjeg razdoblja čuvanja poslovne dokumentacije dodatno učvršćuju vašu usklađenost s propisima. Ovi su koraci nužni za svakog direktora koji upravlja nizozemskim subjektom iz inozemstva.
S više od 2.000 osnivača kojima smo pružili usluge diljem svijeta, nudimo stručnost potrebnu za daljinsko upravljanje ovim složenim podnošenjima. Naš tim može omogućiti osnivanje Dutch BV u samo 3-5 radnih dana, a naše Jamstvo 100% zadovoljstva osigurava da se vašim profesionalnim interesima upravlja s najvišim stupnjem točnosti. Bilo da vam je potrebna pomoć s godišnjim poreznim prijavama ili stalna tajnička podrška, naš tim pruža postojan zamah potreban za održavanje usklađenosti vašeg poslovanja. Radujemo se omogućavanju vašeg daljnjeg rasta na nizozemskom tržištu.
Zadnji pregled: listopad 2023.
Često postavljana pitanja
Koji je rok za podnošenje godišnjih financijskih izvještaja za Dutch BV u 2026. godini?
Godišnji financijski izvještaji moraju se podnijeti pri KVK u roku od 12 mjeseci od završetka financijske godine. Za standardnu poslovnu godinu koja završava 31. prosinca 2026., krajnji rok za objavu je 31. prosinca 2027. To razdoblje uključuje početnih pet mjeseci za pripremu i sva odobrena produljenja. Propuštanje ovog konačnog datuma smatra se gospodarskim prijestupom i može dovesti do osobne odgovornosti direktora ili administrativnih novčanih kazni od strane Trgovačke komore.
Trebam li nizozemskog revizora za godišnje izvještavanje svog malog BV-a?
Većina malih i mikro BV-a ne zahtijeva obveznu reviziju od strane ovlaštenog računovođe. Revizija je potrebna samo ako vaše društvo ispunjava najmanje dva od tri kriterija: imovinu iznad 6 milijuna eura, neto promet iznad 12 milijuna eura ili prosjek od 50 ili više zaposlenika. Budući da većina novoosnovanih poduzeća (startupa) spada ispod ovih pragova, ona mogu ispuniti zahtjeve za godišnje izvještavanje za Dutch BV koristeći pojednostavljene financijske izvještaje koji ne uključuju revizorsko izvješće.
Koje su stope poreza na dobit za nizozemsko društvo u 2026. godini?
Stope poreza na dobit (CIT) za 2026. godinu iznose 19% na oporezivu dobit do 200.000 € i 25,8% na svaku dobit koja prelazi taj iznos. Ove se stope primjenjuju na sve Dutch BV subjekte, bez obzira na to jesu li dioničari rezidenti ili nerezidenti. Direktori moraju osigurati da se porezne prijave godišnje podnose tijelu Belastingdienst i da se uplate šalju na ispravne Rabobank račune nakon bankovne tranzicije 1. svibnja 2026.
Koliko dugo moram čuvati svoju nizozemsku poslovnu dokumentaciju?
Standardna poslovna dokumentacija, uključujući račune, bankovne izvatke i ugovore, mora se čuvati najmanje 7 godina u čitljivom obliku. Ako vaš Dutch BV posjeduje ili upravlja nekretninama, zakon produljuje ovo razdoblje čuvanja na 10 godina za svu povezanu dokumentaciju. Ova evidencija mora biti dostupna na uvid nizozemskim poreznim tijelima na zahtjev. Održavanje uredne digitalne ili fizičke arhive nužno je radi potkrjepe točnosti vaših godišnjih podnošenja.
Mogu li podnijeti godišnja izvješća za svoj Dutch BV na daljinu kao nerezident?
Nerezidentni direktori mogu upravljati cjelokupnim godišnjim izvještavanjem i poreznom usklađenošću na daljinu putem legalizirane punomoći. Ovaj pristup omogućuje profesionalnom pružatelju usluga da u vaše ime preda financijska izvješća pri KVK i porezne prijave tijelu Belastingdienst. Ne morate biti fizički prisutni u Nizozemskoj kako biste ispunili zahtjeve za godišnje izvještavanje za Dutch BV, pod uvjetom da održavate jasnu komunikaciju sa svojim računovodstvenim partnerom i dostavljate potrebnu dokumentaciju.
Što se događa ako moj Dutch BV propusti rok za podnošenje pri KVK?
Propuštanje roka od 12 mjeseci za podnošenje tretira se kao gospodarski prijestup u Nizozemskoj. Društvo se može suočiti s administrativnim novčanim kaznama, a uprava riskira osobnu odgovornost za dugove društva u slučaju stečaja. Ovaj propust smatra se pretpostavkom nesavjesnog vođenja poslovanja. Od ključne je važnosti podnijeti čak i neusvojena financijska izvješća ako dioničari nisu donijeli konačnu odluku, kako bi se osiguralo poštovanje roka objave i očuvao dobar status društva.
Je li UBO registracija obvezna za sve Dutch BV subjekte u 2026. godini?
Registracija stvarnog vlasnika (UBO) obvezna je za svaki Dutch BV. Svaki pojedinac s više od 25% udjela, glasačkih prava ili vlasništva mora biti identificiran u registru koji vodi KVK. Direktori su također zakonski obvezni prijaviti sve promjene podataka o UBO-u u roku od 7 dana od nastanka promjene. Ovaj sustav osigurava transparentnost i pomaže vlastima u sprječavanju financijskih kaznenih djela poput pranja novca ili financiranja terorizma unutar korporativne strukture.
Izvori
- ICS Payroll - Nizozemske usluge obračuna plaća
- KVK - Registracija pri Nizozemskom poslovnom registru
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - PDV (btw) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Dozvole i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |