


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-22 · Last reviewed 2026-09-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Pribavljanje izvatka iz trgovačkog registra pri nizozemskoj gospodarskoj komori ne znači da je vaše poduzeće spremno za poslovanje. Većina međunarodnih osnivača prekasno shvati da tretiranje osnivanja kao jednostavnog linearnog popisa zadataka stvara ozbiljna operativna trenja. Pravovremeno prepoznavanje uobičajenih pogrešaka pri osnivanju Dutch BV subjekta najbolji je način za zaštitu vašeg vremenskog plana, kapitala i odgovornosti direktora.
Vjerojatno već prepoznajete Nizozemsku kao idealno europsko središte, no suradnja s nepoznatim zakonskim institucijama može brzo postati frustrirajuća. Strani direktori redovito se suočavaju s višemjesečnim provjerama poslovnih bankovnih računa, kašnjenjem izdavanja PDV brojeva od strane Belastingdienst tijela i proceduralnim zaprekama pri legalizaciji punomoći u inozemstvu. Ovi zastoji rijetko proizlaze iz strogog korporativnog prava, već prije iz tretiranja javnobilježničkih isprava, poreznih prijava i bankovne usklađenosti kao zasebnih koraka.
Ovaj vodič ističe kritične pravne, porezne i administrativne pogreške s kojima se strani vlasnici tvrtki susreću i pruža praktične zaštitne mjere protiv njih. Naučit ćete kako istovremeno koordinirati nizozemskog javnog bilježnika, trgovački registar i porezna tijela, osiguravajući nesmetanu operativnu spremnost bez administrativnih kazni u 2026. godini.
Key Takeaways
- Izbjegavanje uobičajenih pogrešaka pri osnivanju Dutch BV subjekta započinje razumijevanjem obveznog sklapanja javnobilježničkog akta i korištenjem legaliziranih punomoći za osnivanje na daljinu.
- Registracija pri gospodarskoj komori ne jamči trenutačni pristup poreznom sustavu, budući da subjekti u stranom vlasništvu prolaze kroz provjeru od strane Belastingdienst u trajanju od 6 do 8 tjedana radi dobivanja nizozemskih PDV brojeva.
- Zakonska usklađenost zahtijeva registraciju stvarnih vlasnika koji drže više od 25% udjela, pri čemu se svaka naknadna promjena vlasništva mora prijaviti trgovačkom registru u roku od 7 dana.
- Proces uvođenja u korporativno bankarstvo prema nizozemskim zakonima o sprječavanju pranja novca zahtijeva iscrpnu dokumentaciju za direktore nerezidente, umjesto da se tretira kao automatska formalnost.
- Istovremena koordinacija javnobilježničkih isprava, prijava poreznoj upravi i komercijalnog uvođenja u poslovanje sprječava dugotrajna operativna kašnjenja i štiti direktore od nepotrebne odgovornosti.
Table of Contents
- Core Legal and Notarial Errors During Dutch BV Formation
- Dutch Tax Registration Pitfalls: VAT Delays and Corporate Tax Miscalculations
- Regulatory and Register Oversights: UBO Filings and Statutory Filings
- Operational Traps: Corporate Banking Setup and Director Payroll Errors
- Compliant Formation Roadmap: Establishing a Dutch BV Without Costly Rectification
Temeljne pravne i javnobilježničke pogreške tijekom osnivanja Dutch BV subjekta
Podcjenjivanje zakonskih formalnosti jedna je od najčešćih pogrešaka pri osnivanju Dutch BV subjekta. Strani vlasnici tvrtki često pretpostavljaju da je registracija društva u Nizozemskoj jednaka brzim, neprovjerenim digitalnim prijavama uobičajenim u anglosaksonskim pravnim sustavima. Nizozemsko korporativno pravo nalaže stroge proceduralne zaštitne mjere koje zahtijevaju izravnu intervenciju javnog bilježnika.
Odabir pravnog oblika: BV naspram subjekata bez pravne osobnosti
Odabir neadekvatne pravne strukture stvara trenutačnu izloženost u bilanci. Međunarodni poduzetnici često miješaju oblike bez pravne osobnosti s inkorporiranim društvima. Samostalni obrtnici i partnerstva registriraju se izravno pri trgovačkom registru KVK bez javnobilježničkog akta, no to osnivače ostavlja izloženima izravnoj osobnoj odgovornosti.
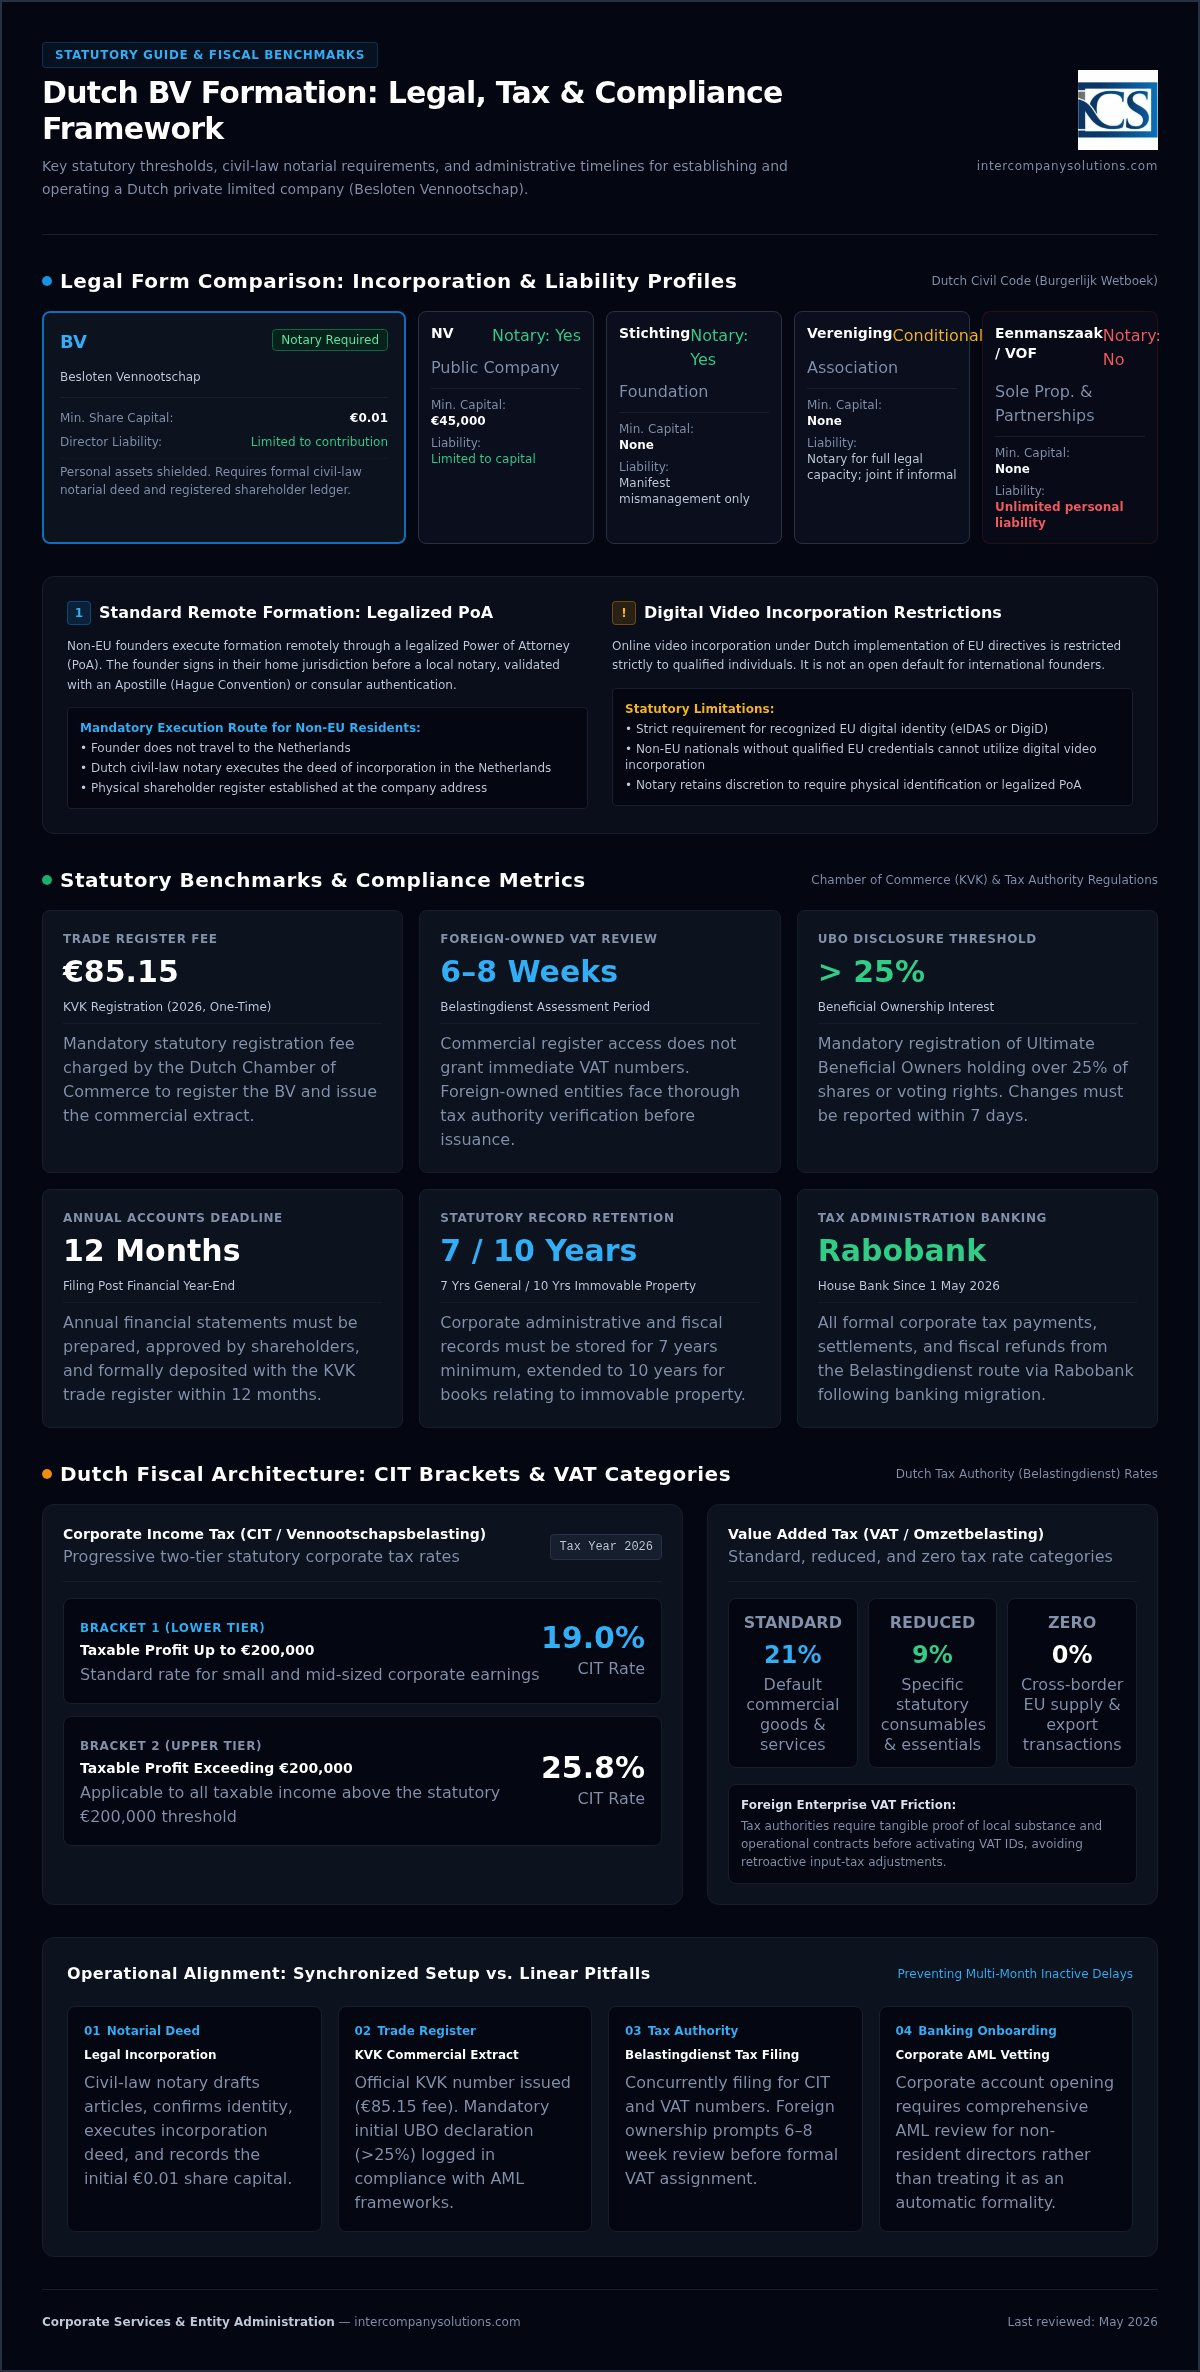
| Pravni oblik | Potreban javni bilježnik? | Odgovornost osnivača i direktora | Minimalni kapital |
|---|---|---|---|
| BV (Besloten Vennootschap) | Da | Ograničena na kapitalni ulog; osobna imovina zaštićena | 0,01 € |
| NV (Naamloze Vennootschap) | Da | Ograničena na kapitalni ulog | 45.000 € |
| Stichting (Zaklada) | Da | Ograničena pravna osobnost; uprava odgovara samo u slučaju očiglednog nesavjesnog upravljanja | Nema |
| Vereniging (Udruga) | Samo za punu pravnu sposobnost | Solidarna odgovornost ako je neformalna; ograničena ako je osnovana javnobilježničkim aktom i registrirana | Nema |
| Eenmanszaak (Vlasnik obrta / pojedinac) | Ne | Neograničena osobna odgovornost za sve poslovne dugove | Nema |
| VOF / CV / Maatschap (Partnerstva) | Ne | Solidarna osobna odgovornost (komanditori u CV-u zaštićeni su do iznosa uloga) | Nema |
Osnivanje privatnog društva s ograničenom odgovornošću zahtijeva donošenje formalnog akta o osnivanju. Uređen putem Dutch Besloten vennootschap legal framework, BV štiti osobnu imovinu pravnom osobnošću društva. Javni bilježnik djeluje kao nepristrani državni nadzornik, zakonski obvezan sastaviti statut društva, provjeriti uplate kapitala i procijeniti zakonitost poslovanja.
Postupak osnivanja na daljinu putem legalizirane punomoći
Česta je pogreška pretpostavka da digitalno osnivanje putem videoveze služi kao dostupna standardna opcija za strane državljane. Nizozemska implementacija direktiva EU-a ograničava osnivanje putem videoveze isključivo na pojedince koji posjeduju priznate digitalne identitete EU-a (eIDAS ili DigiD). Osnivači izvan EU-a ne mogu koristiti ovaj način.
Standardni postupak na daljinu oslanja se na ovjerenu punomoć (PoA). Strani osnivači potpisuju ovlaštenje u svojoj matičnoj zemlji, što ovjerava lokalni javni bilježnik i potvrđuje se apostilom prema Haškoj konvenciji ili putem konzularne legalizacije. Nizozemski javni bilježnik zatim sastavlja i potvrđuje osnivački akt lokalno u vaše ime. Koordinacija sa stručnjakom za osnivanje Dutch BV društva osigurava da identifikacijski dokumenti, pravni prijevodi i provjere punomoći zadovolje stroge standarde javnog bilježnika bez skupih proceduralnih odbijanja.
Formalnosti temeljnog kapitala i preciznost registra dioničara
Od uvođenja zakonodavstva o Flex-BV-u, zakonski minimalni temeljni kapital iznosi točno 0,01 €. Određivanje proizvoljnih nominalnih vrijednosti dionica bez dokumentiranja stvarne uplate kapitala u riznicu društva može ugroziti ograničenu odgovornost društva. Dutch BV mora formalno izdati dionice uz stvarnu naknadu, bilo da je podmirena novčanom uplatom ili unosom stvari i prava.
Direktori također moraju voditi točan fizički registar dioničara na adresi sjedišta društva od prvog dana. Propuštanje evidentiranja rodova dionica, datuma prijenosa i uplaćenog kapitala stvara velike pravne poteškoće tijekom revizija, prijenosa dionica ili budućeg dubinskog snimanja ulagatelja.
Zamke nizozemske porezne registracije: kašnjenja s PDV-om i pogrešni izračuni poreza na dobit
Pretpostavka da se porezna registracija društva odvija automatski po osnivanju društva ubraja se među najskuplje uobičajene pogreške prilikom osnivanja Dutch BV-a. Iako nizozemska Gospodarska komora izdaje identifikacijski broj pravnih osoba i partnerstava (RSIN) odmah po registraciji, taj broj ne dodjeljuje aktivan PDV identifikacijski broj. Smatranje izvatka iz trgovačkog registra trenutačnim zelenim svjetlom za poslovanje zaustavlja trgovinu prije nego što je uopće započela.
Vremenski okvir Belastingdiensta za registraciju za PDV za strane vlasnike
Domaća društva s direktorima rezidentima često dobivaju svoju dokumentaciju za PDV u roku od dva tjedna. Za subjekte u stranom vlasništvu Belastingdienst pokreće ručnu procjenu rizika koja obično traje od 6 do 8 tjedana. Nizozemski porezni inspektori izdaju detaljne upitnike kako bi procijenili posjeduje li poslovanje stvarnu ekonomsku prisutnost, fizičku povezanost i komercijalnu aktivnost u zemlji. Ako ne uspijete dokazati postojanje komercijalnih ugovora ili namjeravanih poslovnih transakcija, porezna tijela mogu odbiti izdati porezni broj za porez na promet.
Primjena pogrešnih stopa PDV-a također izaziva brze porezne nadzore. Nizozemski porezni zakon dijeli transakcije u tri zakonske kategorije:
- Standardna stopa od 21%: Primjenjuje se na veliku većinu komercijalne robe i standardnih poslovnih usluga.
- Snižena stopa od 9%: Rezervirana za specifične osnovne kategorije, uključujući prehrambene proizvode, farmaceutske proizvode, knjige i kvalificirani prijevoz putnika.
- Stopa od 0%: Primjenjuje se prvenstveno na prekogranične isporuke unutar EU-a (isporuke unutar Zajednice) i izvozne transakcije izvan Europske unije.
Angažiranje profesionalnih usluga za osnivanje Dutch BV društva osigurava ispravno popunjavanje početnih upitnika Belastingdiensta, sprječavajući dugotrajna kašnjenja ili trenutačna odbijanja poreznog ureda. Ako se suočite s neočekivanim upitima u vezi sa stvarnom lokalnom prisutnošću, možete se savjetovati s iskusnim stručnjakom za osnivanje kako biste uskladili svoju dokumentaciju s nizozemskim poreznim propisima.
Porezni razredi poreza na dobit (CIT) i izračuni dobiti
Točno predviđanje poreza na dobit zahtijeva strogo pridržavanje dvaju zakonskih razreda dobiti definiranih u KVK vodiču za osnivanje Dutch BV-a. Oporeziva godišnja dobit do 200.000 € podliježe stopi poreza na dobit od 19%. Sva dobit koja prelazi taj prag od 200.000 € oporezuje se po stopi od 25,8%. Financijski planeri također moraju uzeti u obzir ograničenje odbitka kamata prema pravilima za suzbijanje izbjegavanja plaćanja poreza (pravila o ograničenju kamata), koja strogo ograničavaju porezno priznate neto troškove zaduživanja na 24,5% porezno prilagođene EBITDA-e.
Promjene u bankovnim doznakama: Prijelaz od 1. svibnja 2026.
Operativna usklađenost zahtijeva praćenje sistemskih bankovnih ažuriranja. S učinkom od 1. svibnja 2026., Belastingdienst je prenio svoje centralne transakcijske bankarske operacije isključivo na Rabobank. Uplata poreza na dobit, poreza na plaće ili periodičnih obveza PDV-a na stare račune državne riznice rezultira automatskim odbijanjem plaćanja i velikim kašnjenjima u obradi. Direktori moraju provjeriti odražavaju li svi odlazni elektronički prijenosi trenutne podatke o plaćanju prema Rabobanku zajedno s jedinstvenim 16-znamenkastim pozivom na broj koji je dodijeljen svakom pojedinačnom poreznom rješenju.
Regulatorni propusti i propusti u registrima: prijave stvarnih vlasnika (UBO) i zakonske prijave
Neispunjavanje trajnih obveza prema trgovačkom registru jedna je od najčešćih pogrešaka pri osnivanju Dutch BV. Poduzetnici često usmjeravaju svu svoju administrativnu energiju na ishođenje početnog javnobilježničkog akta, samo kako bi zanemarili zakonsko održavanje upisa u registru nakon početka poslovanja. Nizozemska gospodarska komora (KVK) provodi strogu regulatornu usklađenost, a propusti mogu rezultirati znatnim administrativnim kaznama ili gubitkom zaštite od korporativne odgovornosti.
Usklađenost s UBO registrom i pravilo vlasništva >25%
Prema nizozemskom zakonodavstvu o sprječavanju pranja novca, pravni subjekti moraju registrirati svakog stvarnog vlasnika (UBO). Prema službenim zahtjevima za usklađenost s registracijom nizozemskih UBO-a, svaka fizička osoba koja drži više od 25% (>25%) dionica, glasačkih prava ili izravnog vlasničkog udjela kvalificira se kao stvarni vlasnik. Ako nijedan pojedinac ne ispunjava ovaj vlasnički prag, statutarni direktori društva BV moraju biti formalno registrirani kao pseudo-UBO-i.
Kritičan propust odnosi se na neprijavljivanje tekućih promjena u vlasničkoj strukturi. Kad god dođe do promjene u stvarnom vlasništvu ili glasačkoj strukturi, ovlaštene osobe društva moraju podnijeti ažuriranje KVK-u u roku od 7 dana. Propuštanje ovog zakonskog roka za prijavu od 7 dana predstavlja gospodarski prekršaj te izlaže direktore službenim opomenama zbog neusklađenosti ili izravnim administrativnim novčanim kaznama.
Podnošenje godišnjih financijskih izvještaja trgovačkom registru
Svako nizozemsko društvo s ograničenom odgovornošću mora predati svoje odobrene godišnje financijske izvještaje (jaarrekening) KVK-u. Osnivanje novog poduzeća uključuje jednokratnu naknadu za registraciju pri KVK u iznosu od 85,15 € u 2026. godini, nakon čega godišnja podnošenja postaju primarna registarska obveza. Članak 2:394 Nizozemskog građanskog zakonika propisuje da se financijski izvještaji moraju podnijeti unutar strogog roka od najviše 12 mjeseci nakon završetka poslovne godine.
Zanemarivanje ovog roka za podnošenje dovodi do neposredne pravne ranjivosti. Ako društvo postane nesolventno, nepravodobno podnošenje uspostavlja neoborivu pravnu presumpciju nesavjesnog upravljanja (onbehoorlijk bestuur) prema članku 2:248 BW. U tom scenariju, direktori mogu snositi osobnu odgovornost za sve dugove društva. Korištenje profesionalne podrške za korporativno upravljanje kroz smjernice za pokretanje poslovanja u Nizozemskoj osigurava da vaše korporativne prijave ostanu u potpunosti usklađene od samog početka.
Zakonske obveze čuvanja dokumentacije
Nizozemsko trgovačko pravo propisuje nedvosmislene administrativne rokove čuvanja. Direktori moraju čuvati sve poslovne knjige, račune, ugovore i operativnu korespondenciju tijekom temeljnog zakonskog razdoblja od 7 godina. Dokumentacija koja se odnosi na nekretnine ili europske prekogranične elektroničke i telekomunikacijske usluge mora se čuvati 10 godina. Elektronička arhiva mora ostati strukturirana, zaštićena od neovlaštenih izmjena i odmah dostupna za inspekcije Belastingdienst na zahtjev.
Operativne zamke: Otvaranje poslovnog bankovnog računa i pogreške u obračunu plaća direktora
Dobivanje akta i poreznih brojeva ne znači mnogo ako vaše poslovanje ne može obrađivati uplate ili zakonito upravljati obračunom plaća. Zapadanje u administrativni nered oko upravljanja novčanim tokovima i primitaka jedna je od klasičnih pogrešaka pri osnivanju Dutch BV. Međunarodni direktori često uviđaju da operativna provedba unutar nizozemskih granica zahtijeva snalaženje u krutim bankarskim protokolima i strogim poreznim pravilima o radu.
Prepreke kod otvaranja poslovnog bankovnog računa za inozemne osnivače
Tretiranje otvaranja poslovnog bankovnog računa kao automatske formalnosti dovodi do višemjesečnog zastoja u poslovanju. Tradicionalne nizozemske poslovne banke provode stroge provjere "Upoznaj svog klijenta" (KYC) i provjere prema Zakonu o sprječavanju pranja novca (Wwft). Kada zahtjeve podnose nerezidentni direktori, vodeće poslovne banke rutinski trebaju između 2 i 4 mjeseca za provođenje procjene rizika, što često završava izravnim odbijanjem.
Ta odbijanja proizlaze iz triju glavnih nedostataka u dokumentaciji:
- Nejasna europska komercijalna povezanost: Nemogućnost dokazivanja stvarnih poslovnih transakcija s dobavljačima, partnerima ili kupcima sa sjedištem u EU-u.
- Netransparentne vlasničke strukture: Složena posrednička strana holding društva koja prikrivaju izvor sredstava ili konačnu kontrolu.
- Nedostatak rezidentnog operativnog zastupanja: Poslovanje bez ikakve lokalne prisutnosti uprave ili stvarne gospodarske prisutnosti unutar Nizozemske.
Mnogi međunarodni poduzetnici ublažavaju ta kašnjenja korištenjem europskih institucija za elektronički novac (EMI) za operativnu likvidnost dok traje obrada zahtjeva kod tradicionalnih banaka.
Pravilo o uobičajenoj plaći (Gebruikelijkloonregeling) za DGA-ove
Ozbiljna porezna zamka odnosi se na naknade direktora. Nizozemsko porezno zakonodavstvo propisuje da se pojedinac koji posjeduje znatan udio (najmanje 5% dionica) i obavlja rad za BV klasificira kao direktor-većinski dioničar (Directeur-Grootaandeelhouder ili DGA). Prema propisu gebruikelijkloonregeling, DGA mora primati zakonski minimalnu uobičajenu plaću, utvrđenu na 58.000 € bruto godišnje u 2026. godini.
Pretpostavka da nula prihoda trgovačkog društva opravdava neisplatu plaće opasna je pogreška. Procjene Ministarstva financija pokazuju da više od 40% novoosnovanih malih Dutch BV subjekata ne prijavi ili ne uskladi primitke direktora s ovim zakonskim pragom plaće bez formalnog prethodnog odobrenja. Belastingdienst postupa prema neusklađenosti izdavanjem strogih retroaktivnih rješenja o porezu na plaće uz upravne novčane kazne. Poslovanje ispod praga od 58.000 € zahtijeva formalno pisano izuzeće (vooroverleg) kojim se dokazuju ograničenja novčanog toka, a koje se podnosi poreznim tijelima prije podnošenja godišnjih poreznih prijava.
Ugovori o radu i porezne olakšice za inozemne radnike
Zapošljavanje osoblja ili formalizacija direktorskih pozicija zahtijeva zakonite nizozemske ugovore o radu koji su u potpunosti usklađeni s lokalnim radnim pravom, obveznim naknadama za godišnji odmor i obustavama doprinosa za socijalno osiguranje. Ako preselite specijalizirane inozemne talente u Nizozemsku, pravilo od 30% pruža znatno porezno rasterećenje izuzimanjem 30% bruto plaće od poreza na plaću, podložno zakonskim kriterijima plaće i gornjoj granici od 262.000 € u 2026. godini. Korištenje specijaliziranih usluga obračuna plaća u Nizozemskoj sprječava pogreške u izvještavanju o plaćama i osigurava pristup zakonskim poreznim olakšicama za inozemne radnike.
Plan usklađenog osnivanja: Osnivanje Dutch BV subjekta bez skupih ispravaka
Sprječavanje uobičajenih pogrešaka pri osnivanju Dutch BV društva zahtijeva usklađivanje pravnih, poreznih i komercijalnih radnih procesa umjesto njihovog uzastopnog provođenja. Čekanje da jedno nadležno tijelo završi svoj pregled prije pokretanja sljedećeg jamči skupe operativne zastoje. Disciplinirani plan usklađuje ove zahtjeve od samog početka, štiteći strane osnivače od administrativnih ispravaka.
Protokol osnivanja na daljinu: Kontrolni popis prije osnivanja
Usklađeno osnivanje započinje znatno prije ovjere akta o osnivanju. Osnivači bi trebali slijediti strukturirani slijed radnji prije osnivanja:
- Provjera tvrtke i djelatnosti: Provjerite da vaša tvrtka ne krši registrirane žigove i osigurajte da opisi djelatnosti društva (SBI kodovi) odražavaju i trenutno poslovanje i srednjoročno komercijalno širenje. Preusko definiranje djelatnosti nameće naknadnu javnobilježničku izmjenu akta o osnivanju.
- Dvojezični statut: Uputite nizozemskog javnog bilježnika da sastavi dvojezični statut (na nizozemskom i engleskom jeziku) s jasnim pravilima o odlukama dioničara, pragovima za glasovanje i ograničenjima prijenosa udjela.
- Apostilirana dokumentacija: Pripremite ovjerene preslike putovnica i potpišite legaliziranu punomoć pred ovlaštenim javnim bilježnikom u svojoj matičnoj jurisdikciji, nakon čega slijedi ovjera apostilom prema Haškoj konvenciji ili konzularna legalizacija.
Praćenje provjerenog proceduralnog modela za pokretanje poslovanja u Nizozemskoj osigurava da strani pravni instrumenti prođu javnobilježničku provjeru pri prvom podnošenju.
Postupak usklađivanja neposredno nakon osnivanja
Nakon što javni bilježnik ovjeri akt o osnivanju, bez odgode provedite sljedeće administrativne radnje:
- Registracija pri gospodarskoj komori: Pribavite ovjereni KVK komercijalni izvadak i podmirite zakonsku jednokratnu naknadu za registraciju u iznosu od 85,15 €. Potvrdite da se početne prijave stvarnih vlasnika (UBO) podudaraju s registrima dioničara.
- Registracija pri poreznoj upravi: Odmah podnesite sveobuhvatni Belastingdienst upitnik za trgovačka društva kako biste pokrenuli postupak provjere za PDV u trajanju od 6 do 8 tjedana. Dostavljanje nacrta ugovora s dobavljačima i preuzetih obveza klijenata uz prijavu ubrzava pregled poreznog službenika.
- Riznička i računovodstvena integracija: Otvorite odvojene poslovne bankovne račune koristeći svoj RSIN i izvadak, izbjegavajući bilo kakvo miješanje osobnog kapitala i kapitala društva. Integrirajte računovodstveni softver usklađen s nizozemskim propisima kako biste osigurali čuvanje poslovne dokumentacije tijekom obveznog razdoblja čuvanja od 7 godina.
Sustavno uspostavljanje ovih administrativnih temelja štiti ograničenu odgovornost vašeg društva i osigurava nesmetano poslovanje na europskim tržištima.
Besprijekorno provođenje osnivanja Dutch BV društva
Izbjegavanje uobičajenih pogrešaka pri osnivanju Dutch BV zahtijeva usklađivanje javnobilježničkog izvršenja, prijava poreznoj upravi i operativnog bankarstva, umjesto njihovog vođenja kao zasebnih koraka. Strogo pridržavanje 7-dnevnog roka za prijavu UBO-a i zakonskih pravila o plaći direktora štiti vaš pothvat od retroaktivnih poreznih razreza, istovremeno čuvajući vašu zaštitu ograničene odgovornosti od prvog dana.
Osnovan 2015. godine, Intercompany Solutions pomogao je više od 1.000 inozemnih poduzetnika iz više od 50 zemalja. Naš tim koordinira osnivanje na daljinu u roku od 3 do 5 radnih dana, pružajući cjelovitu podršku kroz osnivanje društva, registraciju za PDV pri Belastingdienst i tekuće korporativno računovodstveno upravljanje.
Pravilna pravna i fiskalna priprema pruža vašem poduzeću pouzdanu platformu za širenje na europska tržišta uz potpuno regulatorno povjerenje.
Posljednji pregled: rujan 2026.
Često postavljana pitanja
Može li strani poduzetnik osnovati Dutch BV bez putovanja u Nizozemsku?
Da. Strani poduzetnik može osnovati Dutch BV potpuno na daljinu sklapanjem legalizirane punomoći (PoA). Osnivač potpisuje ovlaštenje u inozemstvu pred lokalnim javnim bilježnikom, ovjerava ga apostilom ili konzularnom legalizacijom te ga šalje nizozemskom javnom bilježniku. Digitalno osnivanje putem videoveze nije dostupno većini nerezidentnih osnivača koji nemaju odobrene digitalne vjerodajnice EU-a. Ovaj postupak na daljinu putem punomoći izbjegava inozemno putovanje, a istovremeno ispunjava sve nizozemske zakone o javnobilježničkim postupcima i provjeri identiteta.
Koji je zakonski minimalni temeljni kapital potreban za osnivanje Dutch BV?
Zakonski minimalni temeljni kapital potreban za osnivanje Dutch BV iznosi točno 0,01 € prema nizozemskom Zakonu o Flex-BV-u. Osnivači mogu izdati udjele nominalne vrijednosti, poput jednog udjela od jednog eurocenta ili jednog eura. Iako su kapitalni zahtjevi minimalni, direktori moraju formalno uplatiti preuzeti iznos na račun društva kako bi potvrdili izdavanje udjela i zadržali zaštitu ograničene odgovornosti prema nizozemskom trgovačkom pravu.
Koliko je vremena potrebno za dobivanje nizozemskog PDV broja za BV u stranom vlasništvu?
Dobivanje nizozemskog PDV identifikacijskog broja za BV u stranom vlasništvu obično traje između 6 i 8 tjedana. Dok KVK registrira društvo i izdaje RSIN u roku od nekoliko dana, Belastingdienst neovisno provjerava subjekte kojima se upravlja iz inozemstva. Porezni ured šalje detaljan upitnik o ekonomskoj prisutnosti (substance) radi provjere komercijalnog poslovanja i lokalne ekonomske povezanosti prije izdavanja aktivnog poreznog broja. Pravodobno podnošenje komercijalnih ugovora pomaže u izbjegavanju dugotrajnih odgoda u postupku obrade prijave.
Koje su stope poreza na dobit za Dutch BV u 2026. godini?
U 2026. godini stopa nizozemskog poreza na dobit (CIT) iznosi 19% na oporezivu dobit do 200.000 € i 25,8% na svaku dobit koja prelazi taj prag. Poslovni subjekti moraju pažljivo izračunati dobit, uzimajući u obzir da su porezni odbici za neto troškove kamata strogo ograničeni na 24,5% EBITDA-e prema pravilima o ograničenju kamata (earnings-stripping rules). Osim toga, sve porezne uplate moraju se izvršiti izravno na Rabobank račune Belastingdienst, što je stupilo na snagu 1. svibnja 2026.
Je li javni bilježnik obvezan za osnivanje svih vrsta nizozemskih poslovnih subjekata?
Ne, javni bilježnik nije obvezan za sve nizozemske poslovne strukture. Subjekti bez pravne osobnosti kao što su eenmanszaak (obrt), vennootschap onder firma (VOF), commanditaire vennootschap (CV) i maatschap mogu se registrirati izravno pri trgovačkom registru bez javnobilježničke intervencije. Nasuprot tome, pravne osobe s pravnom osobnošću, uključujući privatno društvo s ograničenom odgovornošću (BV), javno dioničko društvo (NV) i zakladu (stichting), zakonski zahtijevaju sastavljen javnobilježnički akt o osnivanju koji sastavlja nizozemski javni bilježnik.
Koje su posljedice neprijavljivanja promjena u nizozemski UBO registar u roku od 7 dana?
Neprijavljivanje izmjena stvarnih vlasnika (UBO) unutar obveznog roka od 7 dana predstavlja gospodarski prijestup prema nizozemskom Zakonu o gospodarskim prijestupima. KVK i regulatorna tijela mogu izdati službene obavijesti o nesukladnosti, izreći upravne novčane kazne ili označiti društvo za pojačani nadzorni pregled, što može odmah narušiti institucionalne bankarske odnose i prekogranične komercijalne transakcije.
Koliko dugo Dutch BV mora čuvati svoju korporativnu evidenciju i financijsku dokumentaciju?
Dutch BV mora čuvati svoju temeljnu poslovnu evidenciju, poslovne knjige i transakcijsku dokumentaciju u zakonskom osnovnom roku od 7 godina prema nizozemskom Građanskom zakoniku i Općem zakonu o državnim porezima. Međutim, sva korporativna evidencija i dokumenti koji se odnose na nekretnine ili prekogranične telekomunikacijske i digitalne usluge moraju se čuvati 10 godina. Elektronički zapisi moraju ostati u potpunosti čitljivi, strukturirani i odmah dostupni poreznim inspektorima Belastingdienst tijekom poreznih nadzora.
Što je pravilo o uobičajenoj plaći za direktora i većinskog dioničara (DGA) Dutch BV-a?
Pravilo o uobičajenoj plaći (gebruikelijkloonregeling) propisuje da direktor koji ima najmanje 5% udjela mora primati zakonsku minimalnu plaću, koja u 2026. godini iznosi 58.000 € bruto godišnje. Osnivači ne mogu samovoljno odrediti plaću od nula eura tijekom početnog poslovanja bez prethodnog pisanog odobrenja. Isplata manja od 58.000 € zahtijeva podnošenje prethodnog zahtjeva (vooroverleg) poreznoj upravi Belastingdienst, uz dokazivanje da novčani tok društva ne može podnijeti zakonsku razinu naknade.
Izvori
- ICS Payroll - nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski poslovni registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (nizozemski Građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Stope poreza na dobit
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - BTW za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |