


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-12 · Last reviewed 2026-09-14
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Les Pays-Bas ont obtenu la 8e position mondiale dans le classement mondial de la compétitivité de l'IMD 2026, démontrant leur force dans le commerce international et les infrastructures technologiques. Pour l'entrepreneur international, les avantages de la création d'une entreprise aux Pays-Bas s'étendent au-delà d'un simple classement pour inclure un cadre fiscal solide et l'accès au marché unique européen. Vous reconnaissez probablement que l'expansion en Europe implique souvent la gestion d'impôts sur les sociétés élevés et les frictions liées aux obstacles réglementaires transfrontaliers dans votre juridiction d'origine.
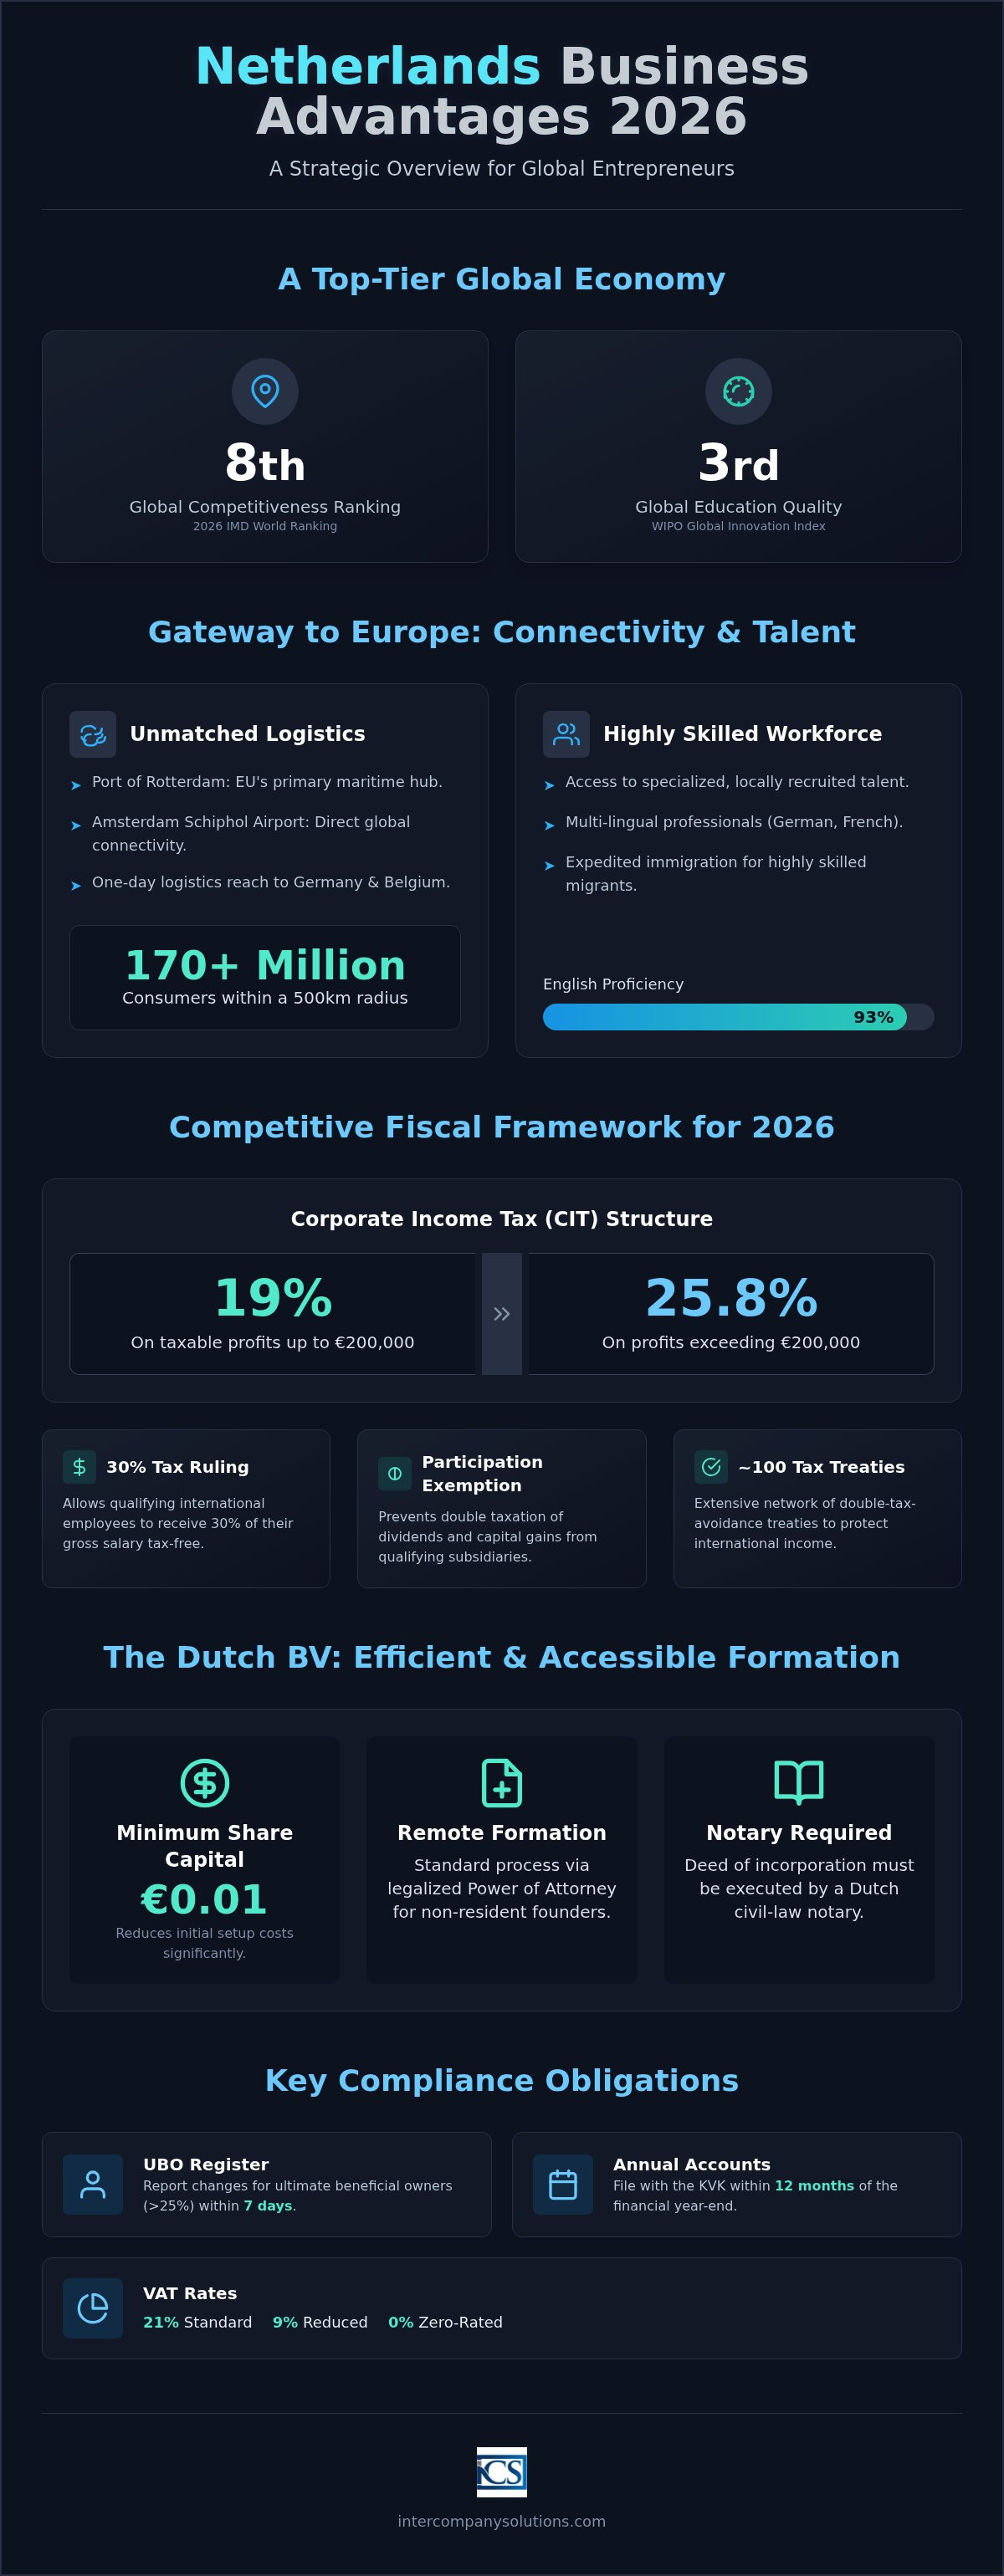
La création d'une Dutch BV apporte une solution stratégique à ces défis grâce à un système juridique transparent et à des options efficaces de gestion à distance. Cet article fournit une analyse complète des avantages fiscaux, juridiques et opérationnels accessibles aux chefs d'entreprise internationaux en 2026. Nous examinons le taux d'impôt sur les sociétés de 19 % sur les bénéfices jusqu'à 200 000 €, le plafonnement de la déductibilité des intérêts à 24,5 % de l'EBITDA et la clarté procédurale de la constitution par procuration pour les fondateurs non-résidents. La compréhension de ces mécanismes spécifiques vous aide à réduire la double imposition et à sécuriser une base stable pour vos opérations internationales.
Points clés à retenir
- Identifiez comment les Pays-Bas agissent comme une porte d'entrée logistique vers l'UE, offrant un accès en une journée aux marchés majeurs comme l'Allemagne et la Belgique.
- Analysez la structure de l'impôt sur les sociétés 2026, qui applique un taux de 19 % sur les bénéfices jusqu'à 200 000 € et de 25,8 % sur les montants excédant ce seuil.
- Comprenez les avantages de créer une entreprise aux Pays-Bas via la procédure de constitution à distance d'une BV, qui n'exige un capital social minimum que de 0,01 €.
- Explorez l'écosystème de l'innovation et les atouts du marché du travail, y compris les procédures d'immigration accélérées pour les migrants hautement qualifiés par l'intermédiaire de référents reconnus.
- Obtenez une visibilité claire sur les obligations de conformité impératives, telles que la déclaration des modifications relatives aux UBO dans un délai de 7 jours et le dépôt des comptes annuels dans les 12 mois suivant la clôture de l'exercice.
Avantages géographiques et économiques stratégiques du marché néerlandais
Les Pays-Bas maintiennent leur position parmi les économies mondiales de premier plan, se classant au 8e rang du classement mondial de la compétitivité 2026 de l'IMD. Ce positionnement reflète son excellence en matière de commerce international et de stabilité institutionnelle. L'un des principaux avantages de la création d'une entreprise aux Pays-Bas est l'accès immédiat qu'elle offre à l'économie sociale de marché néerlandaise, qui se caractérise par une productivité élevée et une orientation vers la logistique mondiale.
Infrastructures et connectivité pour le commerce international
Le port de Rotterdam demeure le principal pôle maritime de l'Union européenne, agissant comme un point de liaison mondial pour le commerce international. Ses terminaux automatisés et son accès en eau profonde permettent aux entreprises de gérer des chaînes d'approvisionnement à grande échelle avec une grande efficacité. Pour les entreprises établissant leur siège social, l'aéroport d'Amsterdam-Schiphol offre une connectivité directe vers les grands centres financiers mondiaux avec des fréquences de vol élevées. Cette infrastructure physique est complétée par des réseaux numériques de classe mondiale. Ces systèmes soutiennent les opérations commerciales à distance et les exigences spécifiques du commerce électronique international grâce à une connectivité par fibre optique à haut débit. Cette intégration des infrastructures maritimes, aériennes et numériques positionne le marché néerlandais comme un nœud central de l'économie mondiale. La proximité avec l'Allemagne et la Belgique permet aux entreprises de bénéficier d'une portée logistique d'un jour à travers l'Europe occidentale. Il est possible d'atteindre plus de 170 millions de consommateurs dans un rayon de 500 kilomètres autour de la frontière néerlandaise, ce qui fait du pays un point de distribution idéal pour les biens matériels.
Compétence de la main-d'œuvre et maîtrise des langues
La stabilité opérationnelle dépend fortement de la qualité du bassin de main-d'œuvre local. Les Pays-Bas se classent au 3e rang mondial pour la qualité de l'éducation selon l'Indice mondial de l'innovation de l'OMPI. Cette norme élevée garantit que les entités détenues par des étrangers peuvent recruter des talents spécialisés localement sans coûts excessifs de reconversion. La maîtrise des langues constitue un avantage distinct; 93 % de la population néerlandaise parle anglais à un niveau professionnel élevé. De nombreux professionnels parlent également couramment l'allemand et le français, ce qui réduit les barrières de communication lors de la gestion d'opérations paneuropéennes. Cette polyvalence linguistique facilite l'intégration fluide des entrepreneurs qui souhaitent créer une entreprise aux Pays-Bas depuis l'étranger. La disponibilité d'une main-d'œuvre hautement qualifiée offre une base fiable pour la croissance à long terme et le respect de la conformité réglementaire sur le marché néerlandais.
Avantages fiscaux et cadre de l'impôt sur les sociétés aux Pays-Bas en 2026
Le système fiscal néerlandais est conçu pour soutenir le commerce international et les investissements étrangers. Le pays figure systématiquement dans le classement des Meilleurs pays pour les affaires de Forbes en raison de son climat fiscal stable et de son cadre réglementaire transparent. L'un des principaux avantages de l'établissement d'une entreprise aux Pays-Bas réside dans la structure concurrentielle de son impôt sur les sociétés (IS). En 2026, le taux d'IS reste de 19 % pour les bénéfices imposables jusqu'à 200 000 €. Les bénéfices dépassant ce seuil sont imposés au taux standard de 25,8 %.
Les Pays-Bas maintiennent environ 100 conventions préventives de double imposition à travers le monde. Ces accords protègent les entrepreneurs internationaux contre une double imposition sur un même revenu dans différentes juridictions. Le régime mère-fille (participation exemption) est une autre pierre angulaire du régime fiscal néerlandais. Il empêche la double imposition des dividendes et des plus-values provenant de filiales, sous réserve du respect d'exigences spécifiques de détention de participations. Ce mécanisme est particulièrement avantageux pour les sociétés holding gérant des portefeuilles internationaux diversifiés.
Incitatifs à l'innovation et à la croissance
L'attraction de talents internationaux est facilitée par le régime de remboursement fiscal des 30 % (30% ruling). Ce régime permet aux employés internationaux éligibles de percevoir 30 % de leur salaire brut en franchise d'impôt pendant une période déterminée. Ces incitations figurent parmi les principaux avantages de la création d'une entreprise aux Pays-Bas pour les entreprises technologiques. Pour les sociétés ayant des financements importants, le plafonnement de la déductibilité des intérêts est fixé à 24,5 % de l'EBITDA pour l'exercice fiscal 2026. Depuis 2006, les Pays-Bas ne prélèvent aucun droit d'apport sur l'émission d'actions, ce qui réduit les coûts initiaux lors de la constitution d'une Dutch BV.
TVA et avantages douaniers internationaux
Les entreprises exerçant la vente de biens ou la prestation de services doivent respecter les réglementations en matière de BTW. Le taux standard de BTW est de 21 %, tandis qu'un taux réduit de 9 % s'applique à des secteurs spécifiques tels que les médicaments et l'alimentation. Les entreprises commerçant en dehors de l'UE doivent demander un numéro d'enregistrement et d'identification des opérateurs économiques (EORI) pour faciliter le dédouanement. Vous trouverez les étapes de procédure détaillées dans notre Guide d'immatriculation à la TVA aux Pays-Bas. La gestion de ces obligations fiscales nécessite le respect strict des échéances fixées par la Belastingdienst. Depuis le 1er mai 2026, Rabobank officie comme banque de référence pour l'administration fiscale et douanière néerlandaise. Si vous avez besoin d'assistance pour votre conformité fiscale ou l'optimisation de votre structure, vous pouvez contacter nos fiscalistes pour obtenir des conseils adaptés à votre modèle commercial spécifique.
Formes juridiques et processus de constitution à distance d'une BV
Le choix de l'entité juridique appropriée est fondamental pour s'assurer les bénéfices à long terme de l'établissement d'une entreprise aux Pays-Bas. La Dutch BV (Besloten Vennootschap) demeure le choix privilégié des entrepreneurs internationaux en raison de sa gouvernance d'entreprise flexible et de la protection conférée par la responsabilité limitée. Depuis l'entrée en vigueur de la législation sur la Flex-BV, le capital social minimum d'une Dutch BV n'est que de 0,01 €. Ce seuil minimal réduit considérablement les barrières à l'entrée par rapport à l'exigence antérieure à 2012 de 18 000 €, permettant une allocation plus efficace du capital lors de la phase de démarrage.
La voie de la procuration légalisée
Pour les fondateurs qui ne peuvent pas se déplacer aux Pays-Bas, la voie de la procuration légalisée (Power of Attorney, PoA) offre un mécanisme fiable pour une constitution à distance. Cette procédure garantit le respect rigoureux du guide professionnel de constitution de Dutch BV sans que la présence physique du fondateur ne soit requise. La procédure suit trois étapes distinctes :
- Étape 1 : Soumission des pièces d'identité et d'une liste de contrôle dûment remplie à l'agent de constitution pour l'examen préalable et la rédaction des actes de constitution.
- Étape 2 : Légalisation de la procuration (PoA) dans le pays d'origine du fondateur. Cela nécessite généralement l'intervention d'un notaire local et l'apposition d'une apostille ou une légalisation par un consulat néerlandais, selon la juridiction concernée.
- Étape 3 : Signature de l'acte de constitution par le notaire néerlandais pour le compte du fondateur à distance dès réception de tous les documents originaux légalisés.
Cette voie à distance constitue la procédure standard pour les fondateurs non ressortissants de l'UE. Elle offre un cadre juridique sécurisé dans lequel le notaire instrumente l'acte sur la base des pouvoirs conférés, garantissant une conformité totale avec le droit des sociétés néerlandais. Lors de la soumission de documents étrangers, faire appel à un vertaalbureau expérimenté garantit que tous les certificats traduits répondent aux exigences strictes du notaire néerlandais et de la Chambre de commerce.
Le droit néerlandais distingue les structures nécessitant l'intervention d'un notaire de celles qui en sont dispensées. Les entités telles que la BV, la NV (société anonyme) et la stichting (fondation) doivent être constituées par acte notarié. À l'inverse, l'eenmanszaak (entreprise individuelle), la VOF (société en nom collectif), la CV (société en commandite simple) et la maatschap (société civile professionnelle) ne requièrent aucun notaire pour leur constitution. Les régimes de responsabilité varient considérablement d'une structure à l'autre. Dans une Dutch BV, l'entité juridique répond elle-même de ses dettes. Les actionnaires ne sont généralement responsables qu'à hauteur de leur apport au capital, ce qui protège le patrimoine personnel contre les créanciers de la société.
Toutes les nouvelles entités doivent s'inscrire auprès du registre du commerce de la KVK pour obtenir un numéro d'identification unique. Les frais d'inscription uniques auprès de la Chambre de commerce s'élèvent à 85,15 € en 2026. Ce processus d'enregistrement rationalisé est l'un des avantages opérationnels de la création d'une entreprise aux Pays-Bas pour quiconque souhaite démarrer ses activités sans délai. Après l'enregistrement, la KVK en informe automatiquement la Belastingdienst, déclenchant ainsi la procédure d'attribution du numéro d'identification fiscale. Ce système intégré garantit que votre entreprise est reconnue simultanément par les autorités commerciales et fiscales.
Avantages en matière d'innovation et de marché du travail pour les entités étrangères
Les Pays-Bas favorisent constamment un environnement propice à la recherche et au développement. Dans l'Indice mondial de l'innovation 2025 de l'OMPI, le pays s'est classé au 8e rang mondial, reflétant son engagement envers le progrès technologique. L'un des avantages opérationnels de la création d'une entreprise aux Pays-Bas est la capacité de tirer parti de cet écosystème innovant grâce à une main-d'œuvre locale hautement qualifiée. Pour de nombreux entrepreneurs internationaux, le marché du travail néerlandais fournit l'expertise nécessaire pour déployer des opérations complexes à travers l'Union européenne.
Attirer des talents mondiaux grâce au régime des 30 %
Les entreprises internationales doivent souvent relocaliser du personnel spécialisé vers leur siège néerlandais. Le régime d'indemnisation fiscale des 30 % constitue une incitation majeure pour ces salariés. En vertu de cette réglementation, les membres du personnel éligibles recrutés à l'étranger peuvent percevoir 30 % de leur salaire brut en franchise d'impôt. Pour être admissible, le salarié doit posséder une expertise spécifique qui est rare sur le marché du travail néerlandais et respecter les seuils de rémunération minimale fixés chaque année par le gouvernement. La procédure de demande implique le dépôt d'une requête conjointe de l'employeur et de l'employé auprès de la Belastingdienst. L'obtention de ce régime renforce la compétitivité des entreprises en réduisant la charge fiscale effective du personnel hautement qualifié dans les secteurs de la technologie et de la finance. Pour maintenir des normes élevées de sécurité d'entreprise lors des recrutements, de nombreuses sociétés utilisent hubhound.com pour des vérifications professionnelles des antécédents préalables à l'embauche.
La conformité avec le droit du travail néerlandais est essentielle pour toute entité étrangère employant du personnel localement. Toutes les relations de travail doivent être constatées dans des contrats écrits qui précisent les horaires de travail, la rémunération et les délais de préavis. Les employeurs sont responsables de la retenue exacte des impôts sur les salaires, des cotisations de sécurité sociale et des versements obligatoires au titre de la retraite. La gestion de ces obligations exige une attention méticuleuse aux détails afin d'éviter les pénalités des autorités fiscales. Le recours à des services professionnels de paie aux Pays-Bas permet aux chefs d'entreprise d'externaliser ces tâches administratives tout en assurant une stricte conformité avec les réglementations locales.
Pour les entreprises qui ne disposent pas encore d'un service des ressources humaines complet, le modèle de portage salarial (Employer of Record ou EOR) offre un moyen de recruter du personnel par l'intermédiaire d'un sponsor reconnu. Cette voie est particulièrement efficace pour obtenir des demandes accélérées auprès de l'IND pour les travailleurs hautement qualifiés (HSM). Les sponsors reconnus bénéficient de délais de traitement réduits, recevant souvent des décisions en quelques semaines plutôt qu'en plusieurs mois. Cette procédure d'immigration simplifiée représente l'un des avantages distincts de la création d'une entreprise aux Pays-Bas pour les sociétés nécessitant des talents hors UE. Cette infrastructure favorise une expansion rapide sans nécessiter immédiatement d'importantes ressources administratives internes.
Conformité réglementaire et établissement d'une présence néerlandaise
Le maintien d'une entité commerciale exige un strict respect du cadre réglementaire établi par la Chambre de commerce néerlandaise (KVK) et l'Administration fiscale et douanière (Belastingdienst). L'un des avantages à long terme de la création d'une entreprise aux Pays-Bas réside dans la prévisibilité de ces exigences, ce qui permet une planification d'entreprise structurée. Une obligation primordiale pour toutes les entités néerlandaises est la tenue du registre des bénéficiaires effectifs (UBO). Les entreprises doivent déclarer toute modification relative aux informations UBO dans un délai de 7 jours pour les personnes physiques détenant une participation supérieure à 25 %. Cette transparence constitue une composante fondamentale de l'intégrité des entreprises néerlandaises et est contrôlée par la KVK.
La responsabilité financière est assurée par le dépôt ponctuel des comptes annuels. Chaque Dutch BV doit déposer ses états financiers auprès de la KVK dans un délai de 12 mois suivant la clôture de l'exercice financier. Le non-respect de ce délai peut entraîner des amendes administratives et la mise en cause potentielle de la responsabilité personnelle des dirigeants. De plus, la Belastingdienst exige des entreprises qu'elles conservent leurs documents administratifs pendant un minimum de 7 ans. Cette période s'étend à 10 ans pour les dossiers relatifs aux biens immobiliers. Pour les paiements adressés aux autorités fiscales, il est essentiel de noter que la Rabobank fait office de banque de référence pour la Belastingdienst depuis le 1er mai 2026.
Liste de contrôle de conformité post-constitution
La préparation opérationnelle commence immédiatement après la passation de l'acte constitutif par le notaire. Pour les entreprises engagées dans le commerce, l'obtention d'un numéro de TVA et d'un numéro d'enregistrement et d'identification des opérateurs économiques (EORI) constitue la priorité suivante. La procédure d'immatriculation à la TVA pour les entités sous capitaux étrangers prend généralement 6 à 8 semaines. Durant cette période, vous devez également ouvrir un compte bancaire professionnel néerlandais pour faciliter les transactions locales. Bien que les banques appliquent des politiques d'acceptation indépendantes, l'utilisation de services d'assistance bancaire peut vous aider à préparer la documentation requise pour répondre aux normes néerlandaises de lutte contre le blanchiment de capitaux (LCB-FT). La conformité continue implique des déclarations périodiques de TVA, généralement sur une base trimestrielle, et une comptabilité rigoureuse pour garantir que toutes les écritures respectent les normes du Dutch GAAP ou de l'IFRS.
Assurer une gouvernance d'entreprise pérenne
Une gouvernance stable nécessite un suivi constant des seuils fiscaux et des échéances. Comme indiqué précédemment, l'impôt sur les sociétés (IS) est progressif, un taux de 19 % s'appliquant aux premiers 200 000 € de bénéfices et un taux de 25,8 % aux montants excédant ce seuil. Le maintien d'une adresse professionnelle locale est une exigence légale pour l'immatriculation auprès de la KVK et sert de point de contact officiel pour la correspondance administrative. Au cours de la première année d'activité, de nombreux entrepreneurs ont recours à des services de secrétariat pour gérer les tâches administratives, telles que le traitement du courrier de la Belastingdienst et la tenue à jour de tous les registres légaux. Cette approche structurée de la gouvernance protège le statut juridique de l'entité et renforce les avantages continus offerts par la création d'une entreprise aux Pays-Bas en tant que siège européen.
Dernière révision : septembre 2026
Établir une base stratégique pour le déploiement mondial
Les Pays-Bas demeurent une destination de premier plan pour le commerce international en 2026, combinant de manière unique efficacité fiscale et clarté opérationnelle. Le taux compétitif de 19 % de l'impôt sur les sociétés sur les bénéfices jusqu'à 200 000 € et le vaste réseau de conventions fiscales procurent des avantages significatifs aux entités étrangères. Ces avantages essentiels de la création d'une entreprise aux Pays-Bas facilitent une entrée fluide sur le marché unique de l'Union européenne tout en protégeant vos actifs grâce à un cadre juridique stable.
Le recours à la procédure par procuration légalisée (Power of Attorney) permet une constitution à distance en 3 à 5 jours ouvrables, garantissant que votre entreprise soit prête pour le commerce sans nécessiter de déplacement physique. Nous offrons une assistance experte pour les demandes de TVA et l'ouverture de comptes bancaires, vous apportant la certitude procédurale requise pour les opérations internationales complexes. Notre garantie de satisfaction à 100 % reflète notre engagement envers l'exactitude et le respect des normes professionnelles.
Nous sommes prêts à vous accompagner pour protéger vos intérêts professionnels et bâtir une présence durable sur le marché néerlandais. Entreprendre ces démarches dès à présent positionne votre entreprise au cœur de l'innovation et du commerce européens.
Dernière révision : septembre 2026
Foire aux questions
Puis-je créer une entreprise néerlandaise à distance sans me rendre aux Pays-Bas ?
Vous pouvez constituer une Dutch BV sans vous déplacer aux Pays-Bas en utilisant la procédure par procuration légalisée. Cela implique de faire légaliser une procuration dans votre pays d'origine, ce qui autorise un notaire à recevoir l'acte constitutif pour votre compte. Il s'agit de la procédure standard pour les fondateurs non-résidents, qui requiert généralement 3 à 5 jours ouvrables dès réception de tous les documents. Elle élimine la nécessité d'une présence physique tout en garantissant une totale conformité juridique.
Quel est le capital social minimal requis pour une Dutch BV en 2026 ?
Le capital social minimal pour une Dutch BV est de 0,01 € en 2026. Cette exigence symbolique a été introduite afin d'abaisser les barrières à l'entrée pour les entrepreneurs, en remplacement de l'ancien seuil de 18 000 €. Bien que vous puissiez opter pour un capital plus élevé, la souplesse du minimum de 0,01 € permet une gestion efficiente du capital lors de la constitution initiale de votre entité juridique. Vous devez stipuler le montant exact du capital dans les statuts de la société au cours de la procédure de constitution.
Quels sont les taux de l'impôt sur les sociétés aux Pays-Bas pour 2026 ?
Les taux de l'impôt sur les sociétés (IS) sont structurés en deux tranches pour 2026. Un taux de 19 % s'applique aux bénéfices imposables jusqu'à 200 000 €. Pour toute fraction bénéficiaire excédant ce seuil, un taux standard de 25,8 % est appliqué. Ces taux compétitifs figurent parmi les principaux avantages de la création d'une entreprise aux Pays-Bas, particulièrement pour les petites et moyennes entreprises en quête d'un environnement fiscal stable. Ces taux sont restés constants pour offrir une prévisibilité de planification à long terme aux investisseurs internationaux.
Combien de temps prend la procédure de constitution d'une entreprise néerlandaise pour les étrangers ?
La constitution d'une Dutch BV requiert généralement entre 3 et 5 jours ouvrables une fois toute la documentation légalisée transmise. Ce calendrier comprend la signature de l'acte par le notaire et l'immatriculation subséquente au registre du commerce de la KVK. Les nouvelles entités doivent s'acquitter de frais uniques d'immatriculation auprès de la KVK d'un montant de 85,15 € en 2026. L'enregistrement auprès des autorités fiscales pour l'obtention des numéros de TVA et EORI intervient généralement ensuite et peut nécessiter 6 à 8 semaines supplémentaires pour les entités sous capitaux étrangers.
Qu'est-ce que le registre UBO et quelles sont les obligations de déclaration ?
Le registre UBO recense les bénéficiaires effectifs ultimes d'une société, définis comme les personnes physiques détenant une participation supérieure à 25 % dans l'entité. Les règles de conformité imposent que toute modification apportée aux données UBO soit notifiée à la KVK dans un délai de 7 jours. Ce registre vise à prévenir la délinquance financière et assure la transparence des entreprises au sein du système juridique néerlandais. Le non-respect de ces obligations peut donner lieu à des amendes administratives ; la tenue d'enregistrements exacts et actualisés dans le registre est donc essentielle pour la gouvernance.
Ai-je besoin d'un compte bancaire néerlandais pour enregistrer une BV ?
Il n'est pas nécessaire de disposer d'un compte bancaire néerlandais pour procéder à l'immatriculation initiale d'une BV auprès de la KVK. Le capital social peut être libéré après la constitution de la société. Cependant, détenir un compte bancaire professionnel local s'avère indispensable pour les opérations courantes et pour payer les impôts à la Belastingdienst, qui utilise la Rabobank comme établissement bancaire de référence depuis le 1er mai 2026. Nous fournissons des services d'assistance bancaire pour vous aider à préparer la documentation relative à ces demandes d'ouverture de compte.
Qu'est-ce que le régime des 30 % et quels sont ses avantages pour ma société néerlandaise ?
Le régime des 30 % est un dispositif d'indemnisation fiscale qui permet aux salariés internationaux qualifiés de recevoir 30 % de leur salaire brut en exonération d'impôt. Cette incitation aide votre entreprise à attirer des talents mondiaux en augmentant le revenu net des travailleurs hautement qualifiés. Elle diminue le coût global de l'emploi pour la société tout en rendant le marché du travail néerlandais plus compétitif pour les fonctions spécialisées. Pour en bénéficier, le travailleur doit être recruté à l'étranger et satisfaire à des exigences spécifiques de rémunération et de compétences établies par le gouvernement.
Sources
- ICS Payroll - Services de paie néerlandais
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entreprendre
- Belastingdienst - Taux de l'impôt sur les sociétés
- Belastingdienst - Impôts sur les salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Sécurité sociale aux Pays-Bas
- Belastingdienst - TVA (BTW) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- IND - Travailleur hautement qualifié
- IND - Titre de séjour start-up
- De Nederlandsche Bank - Surveillance
- AFM - Licences et registres
- BOIP - Enregistrement de marques au Benelux
- OMPI - Système de Madrid
- RVO - Affaires internationales
- Belastingdienst Douane - Douanes
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur le gouvernement d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |