


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-14 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Les pénalités administratives imprévues dépassent souvent l'investissement annuel requis pour une gestion fiscale professionnelle. Pour les entrepreneurs internationaux, la complexité des échéances fiscales néerlandaises et la recherche de spécialistes anglophones peuvent créer une incertitude opérationnelle importante concernant les coûts comptables d'une Dutch BV. Vous reconnaissez que le maintien de la conformité dans une juridiction étrangère est un aspect non négociable de la croissance, pourtant le manque de transparence des honoraires de services peut rendre la budgétisation difficile. Ce guide fournit une ventilation professionnelle des dépenses récurrentes de tenue de livres, de déclarations fiscales et d'établissement des rapports annuels pour les sociétés à responsabilité limitée établies aux Pays-Bas. Nous examinerons les services obligatoires par rapport aux services optionnels ainsi que les délais légaux pour 2026. Cela vous permet de structurer un budget prévisible pour la gestion statutaire de votre société. En comprenant les exigences spécifiques relatives à l'impôt sur les sociétés et à la TVA, vous pouvez vous assurer que votre entité demeure en règle sans faire face à des frais de conformité dissimulés. Cet aperçu sert de feuille de route procédurale pour les fondateurs qui privilégient l'exactitude et la stabilité à long terme sur le marché néerlandais.
Points clés
- Établir une distinction claire entre la tenue de livres récurrente et les dépôts légaux annuels afin de garantir un budget opérationnel prévisible pour 2026.
- Maîtriser les exigences obligatoires de déclaration trimestrielle de TVA (BTW) et les règles spécifiques de conservation des documents nécessaires à la conformité fiscale néerlandaise.
- Évaluer la manière dont le volume des transactions et la complexité des affaires influencent les coûts comptables d'une Dutch BV afin de choisir le niveau de service le plus efficace pour votre entité.
- Acquérir une parfaite compréhension des délais obligatoires pour le dépôt des comptes annuels auprès de la Chambre de commerce (KVK) et la soumission des déclarations d'impôt sur les sociétés.
- Identifier les exigences procédurales relatives à la gestion de la paie et la façon dont un modèle de prestation à distance facilite la conformité pour les fondateurs internationaux.
Table des matières
- Structure des coûts de comptabilité et de conformité d'une Dutch BV
- Tenue de livres mensuelle et déclarations de TVA trimestrielles
- Établissement des comptes annuels et coûts liés à l'impôt sur les sociétés
- Gestion de la paie et conformité de l'employeur
- Gestion stratégique des coûts avec Intercompany Solutions
Structure des coûts de comptabilité et de conformité d'une Dutch BV
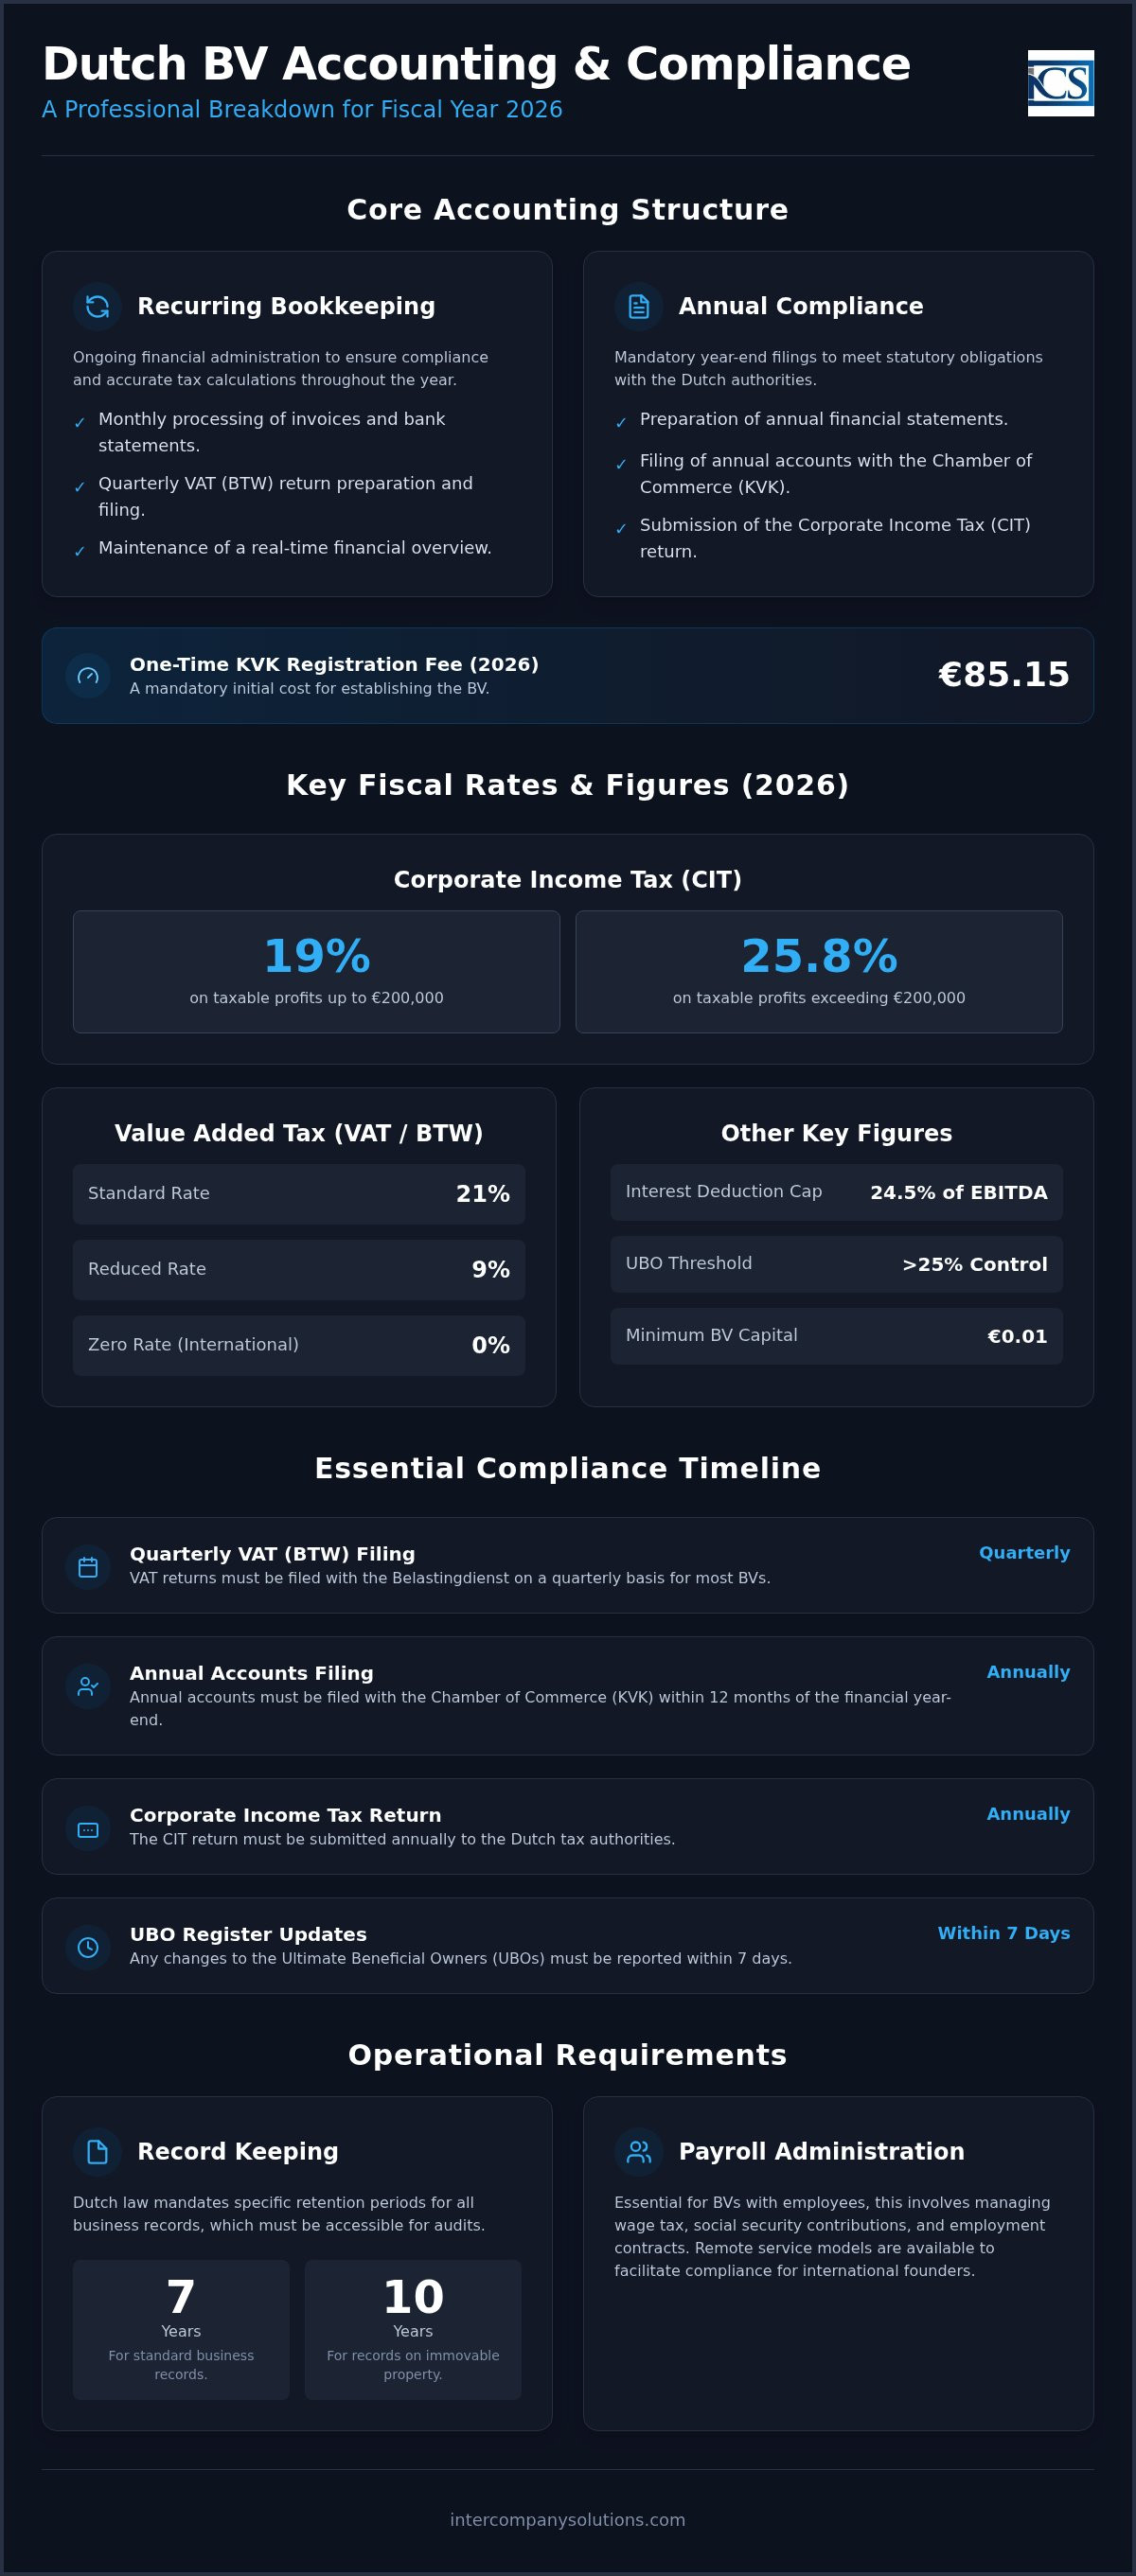
L'organisation de la gestion financière d'une société à responsabilité limitée néerlandaise exige une approche systématique afin de respecter les obligations légales. Le cadre des coûts comptables d'une Dutch BV est généralement divisé en deux catégories distinctes : la tenue de livres récurrente et la conformité annuelle. Contrairement aux entités fiscalement transparentes telles que la VOF ou l'eenmanszaak, une Besloten vennootschap (Dutch BV) est une personne morale dont la constitution requiert l'intervention d'un notaire. Cette structure formelle impose un niveau de reporting plus rigoureux que les formes juridiques plus simples. Vous trouverez de plus amples détails sur le processus de création d'une société Dutch BV afin de comprendre comment ces démarches juridiques initiales influencent vos besoins de conformité à long terme. Les dépenses obligatoires initiales comprennent des frais d'enregistrement uniques auprès de la KVK de 85,15 € pour 2026. Au-delà de cela, les entités détenues par des capitaux étrangers nécessitent souvent un reporting spécialisé en langue anglaise ainsi que des conseils fiscaux transfrontaliers pour garantir leur alignement sur les normes locales et internationales.
Dépenses comptables fixes vs. variables
Les coûts fixes constituent la base de référence. Ils comprennent généralement les forfaits mensuels de tenue de livres et la préparation des déclarations trimestrielles de TVA (BTW). Ces services garantissent que votre gestion reste à jour et que les obligations fiscales sont calculées avec précision tout au long de l'année. Les coûts variables surviennent lorsque votre entreprise subit des changements importants ou atteint des seuils spécifiques. Les BV de grande envergure peuvent être soumises à des obligations d'audit légal, ce qui augmente considérablement le budget annuel. De plus, le conseil fiscal sur mesure concernant les restructurations internationales ou la propriété intellectuelle relève des dépenses variables. Il est essentiel de rappeler qu'une Dutch BV dotée du capital minimum de 0,01 € est soumise aux mêmes obligations standard de reporting annuel qu'une société au capital plus élevé.
Fondements réglementaires pour 2026
Comprendre l'environnement fiscal est indispensable pour une budgétisation précise. Les taux d'imposition sont stables. Pour l'exercice 2026, le taux de l'impôt sur les sociétés (IS) est de 19 % pour les bénéfices imposables jusqu'à 200 000 €. Tous les bénéfices dépassant ce seuil sont imposés à 25,8 %. Un autre facteur déterminant dans les coûts comptables d'une Dutch BV est le plafonnement de la déductibilité des intérêts, fixé à 24,5 % de l'EBITDA pour 2026. Cette réglementation limite le montant des intérêts qu'une entreprise peut déduire de son revenu imposable, ce qui impacte la situation fiscale nette des entités à fort effet de levier. Une planification financière adéquate garantit que ces repères réglementaires sont intégrés dès le départ dans la stratégie fiscale de votre entreprise. Cette approche méthodique instaure un climat de confiance avec la Belastingdienst et évite le cumul de pénalités pour dépôt tardif.
Tenue de livres mensuelle et déclarations de TVA trimestrielles
Une gestion administrative continue constitue le fondement de la santé fiscale de toute entreprise. Les mises à jour quotidiennes ou hebdomadaires évitent les retards administratifs qui font souvent grimper les coûts comptables d'une Dutch BV. En imputant rapidement les factures et les relevés bancaires, vous conservez une vue d'ensemble en temps réel de la trésorerie de votre entreprise. Cette approche proactive permet une meilleure gestion des flux de trésorerie et garantit la prise en compte de l'ensemble des charges déductibles. Selon le portail des entreprises du gouvernement néerlandais, une BV doit tenir une comptabilité reflétant fidèlement sa situation financière à tout moment.
Les déclarations de TVA (BTW) sont généralement déposées trimestriellement auprès de la Belastingdienst. Le taux normal de TVA néerlandaise est de 21 %. Un taux réduit de 9 % s'applique à des secteurs spécifiques tels que l'alimentation, les livres et certains services, tandis que le taux de 0 % s'applique à des situations spécifiques de commerce international. Pour les entités détenues par des capitaux étrangers, l'attribution d'un numéro de TVA prend généralement de 6 à 8 semaines après l'enregistrement initial auprès de la KVK. Ce délai d'attente est un élément déterminant dans votre calendrier opérationnel initial. Vous devez tenir compte de cette période lors de l'estimation de vos coûts comptables d'une Dutch BV et de votre activité commerciale pour la première année. Si vous avez des questions sur votre éligibilité à des taux particuliers, vous pouvez demander une consultation afin de clarifier votre situation.
Tenue et conservation des registres électroniques
La législation néerlandaise exige que tous les documents comptables et commerciaux soient conservés pendant une durée minimale de 7 ans. Cela inclut les fichiers numériques, les factures papier et les relevés bancaires. Si votre BV détient des biens immobiliers, cette période légale de conservation est portée à 10 ans. La comptabilité numérique doit répondre aux normes spécifiques d'accessibilité et d'auditabilité fixées par les autorités fiscales. L'archivage électronique des documents constitue la norme, sous réserve que l'intégrité et l'authenticité des données demeurent garanties tout au long de la période obligatoire. L'utilisation d'un logiciel comptable dans le cloud facilite souvent le respect de cette exigence tout en offrant la transparence requise pour une conformité à distance. Lors de la mise à niveau de vos systèmes, Switch My Books propose une assistance experte pour la migration de données financières entre les principales plateformes comptables.
Les entreprises engagées dans des activités d'importation et d'exportation doivent demander un numéro d'enregistrement et d'identification des opérateurs économiques (EORI). Il s'agit d'un prérequis pour le dédouanement lors de l'entrée ou de la sortie de marchandises sur le territoire de l'Union européenne. En outre, les déclarations trimestrielles des BV effectuant des échanges intracommunautaires doivent inclure les déclarations d'opérations intracommunautaires (ICP). Ces déclarations recensent les biens et services transférés au-delà des frontières sans que la TVA soit facturée au point de vente. Pour une analyse détaillée de ces obligations, veuillez consulter notre guide sur l'enregistrement à la TVA aux Pays-Bas. La tenue rigoureuse de ces registres garantit à votre entité d'éviter les pénalités pour déclaration tardive et de préserver un historique de conformité irréprochable.
Établissement des comptes annuels et coûts liés à l'impôt sur les sociétés
La clôture annuelle des comptes d'une société représente l'étape la plus déterminante de l'exercice fiscal. L'établissement des états financiers annuels est une obligation légale pour toute Dutch BV, quel que soit son niveau d'activité ou son chiffre d'affaires. Ces documents fournissent une vue d'ensemble transparente de la santé financière de l'entreprise et servent de base aux avis d'imposition. Lors de l'établissement du budget consacré aux coûts comptables d'une Dutch BV, les entrepreneurs doivent prendre en compte l'expertise spécialisée nécessaire pour rédiger ces états financiers conformément aux principes comptables généralement reconnus aux Pays-Bas (Dutch GAAP). Ces comptes doivent être déposés auprès de la Chambre de commerce (KVK) dans les 12 mois suivant la clôture de l'exercice afin de maintenir le statut de conformité (« good standing ») de la société. Le non-respect de cette obligation ne se limite pas à de simples amendes administratives ; il peut engager la responsabilité personnelle des dirigeants en cas d'insolvabilité de la société. Pour les acteurs du secteur financier souhaitant atténuer ces risques, vous pouvez en savoir plus sur Versapien et leurs analyses sur la gestion des risques assistée par l'IA.
Le conseil d'administration est responsable de la préparation des états financiers dans les cinq mois suivant la clôture de l'exercice fiscal. Bien que les actionnaires puissent accorder une prolongation allant jusqu'à cinq mois supplémentaires, le délai final pour la publication auprès de la KVK demeure strictement fixé à 12 mois après la fin de l'exercice. Il s'agit d'une échéance critique car les autorités fiscales néerlandaises et la KVK surveillent ces dates de près. La plupart des fondateurs internationaux exploitent des BV dites « petites » ou « micro », qui bénéficient de normes de reporting simplifiées. Selon le portail des entreprises du gouvernement néerlandais, ces formats simplifiés requièrent moins d'informations dans les annexes et un bilan moins complexe que pour les entités plus importantes. Cette catégorisation permet de maîtriser l'investissement administratif global en réduisant le volume de données devant faire l'objet d'un audit ou d'une publication légale.
Calcul et paiement de l'IS
Les états financiers finalisés constituent la base de la déclaration d'impôt sur les sociétés (IS). Ces déclarations doivent être transmises par voie électronique à la Belastingdienst à l'aide d'un logiciel spécialisé ou par l'intermédiaire d'un conseiller fiscal agréé. L'exactitude est primordiale ici ; l'administration fiscale recoupe ces déclarations avec les registres de la KVK et les données de TVA afin d'identifier toute divergence. Depuis le 1er mai 2026, Rabobank est la banque officielle de l'administration fiscale néerlandaise, de sorte que tous les impôts dus ou remboursements fiscaux sont traités par l'intermédiaire de cet établissement. Il est recommandé de finaliser vos comptes au plus tôt pour éviter l'afflux de fin de période fiscale et vous assurer de disposer d'un délai suffisant pour d'éventuelles optimisations fiscales. Vous trouverez une analyse plus détaillée de ces étapes procédurales dans notre article sur la comptabilité d'une Dutch BV, la conformité et les obligations fiscales.
Dernière mise à jour : septembre 2026
Administration de la paie et conformité de l'employeur
L'embauche de personnel aux Pays-Bas entraîne des obligations administratives spécifiques qui influent directement sur les coûts comptables d'une Dutch BV. Toute BV employant des salariés doit s'enregistrer afin d'obtenir un numéro d'impôt sur les salaires auprès des autorités fiscales avant de procéder au premier versement de salaire. Cet enregistrement constitue le point de départ de la conformité mensuelle, qui comprend l'établissement des fiches de paie, les cotisations de sécurité sociale et la gestion des retraites. Pour les salariés âgés de 21 ans et plus, le salaire horaire minimum est de 14,99 € à compter du 1er juillet 2026. Les employeurs doivent également prendre en compte le plafond salarial pour les cotisations de sécurité sociale, qui s'élève à 79 409 € par an pour l'exercice fiscal 2026. La gestion de ces variables requiert une approche méthodique afin de garantir que les paiements destinés à la Belastingdienst, effectués via Rabobank, soient exacts et ponctuels.
L'administration standard de la paie comprend plusieurs volets obligatoires qui doivent être gérés chaque mois :
- Génération de fiches de paie électroniques pour tous les salariés.
- Calcul et déclaration des cotisations de sécurité sociale et de l'impôt sur les salaires.
- Gestion des inscriptions aux régimes de retraite et des cotisations mensuelles.
- Déclaration annuelle des revenus des salariés à la Belastingdienst (Jaaropgave).
Nos services de paie et de recrutement fournissent une solution structurée en regroupant les contrats de travail et les déclarations de sécurité sociale sur une seule facture mensuelle. Un avantage significatif pour de nombreuses entités internationales est le régime d'expatriation des 30 % (30% ruling). Ce dispositif permet aux salariés internationaux éligibles de percevoir jusqu'à 30 % de leur salaire brut en franchise d'impôt. C'est un outil efficace pour attirer des talents mondiaux, bien qu'il nécessite un calcul précis au sein du système de paie pour rester conforme aux réglementations fiscales. Les documents relatifs à la paie doivent être conservés pendant au moins 7 ans afin de respecter les normes légales d'audit.
Solutions de portage salarial (Employer of Record) et de recrutement
Les entités étrangères qui ne sont pas encore prêtes à établir un service RH local complet utilisent souvent des services d'Employer of Record (EOR). Ce modèle permet à une entreprise d'embaucher du personnel tandis que le prestataire d'EOR assume la responsabilité juridique de la conformité avec le droit du travail néerlandais. Cela comprend la gestion des indemnités obligatoires de congé de maladie, la souscription des assurances requises et le respect des conventions collectives de travail (CAO) le cas échéant. Le recours à un service d'EOR constitue une passerelle pour les entreprises lors des premières phases d'entrée sur le marché. Pour un examen plus détaillé de ces options, vous pouvez consulter notre guide sur les services de paie aux Pays-Bas.
Coûts liés aux migrants hautement qualifiés (HSM)
Le recrutement de talents en dehors de l'Union européenne implique des démarches procédurales et des coûts supplémentaires. Pour embaucher des migrants hautement qualifiés, une BV doit généralement obtenir le statut de référent reconnu auprès de l'Immigration and Naturalisation Service (IND). Les frais administratifs liés à ces demandes et aux dépôts de visa ultérieurs sont des composantes essentielles de votre budget RH annuel. Les salariés HSM doivent respecter des seuils de salaire spécifiques liés à l'âge pour être éligibles à leur statut de résidence et au régime des 30 %. Ces seuils sont actualisés chaque année. En 2026, vous devez vous assurer que vos offres salariales respectent ces minima afin d'éviter la révocation des permis de travail ou du statut de référent. Ce domaine spécialisé de la conformité nécessite une coordination rigoureuse entre vos conseillers fiscaux et la gestion des ressources humaines.
Gestion stratégique des coûts avec Intercompany Solutions
Gérer efficacement les coûts comptables d'une Dutch BV nécessite un partenaire qui comprend l'intersection entre constitution juridique et conformité fiscale. Intercompany Solutions propose un ensemble complet de services qui intègre la constitution de société, les demandes de numéro de TVA et la comptabilité courante. Cette approche centralisée élimine les ruptures de communication qui entraînent souvent des erreurs administratives et des frais imprévus. En travaillant directement avec des spécialistes du droit des sociétés néerlandais, vous obtenez une visibilité claire sur les obligations financières de votre entité dès le jour de la constitution. Notre cabinet agit comme une passerelle entre le paysage réglementaire local et vos objectifs commerciaux mondiaux, en veillant à ce que chaque étape procédurale soit traitée avec précision.
Conformité simplifiée à distance
La voie standard pour les fondateurs non ressortissants de l'UE souhaitant établir une entité est la procédure par procuration (POA) légalisée. Cette méthode permet au notaire d'exécuter l'acte de constitution sans exiger que le fondateur se déplace aux Pays-Bas. Nous facilitons ce processus à distance, finalisant généralement la constitution de la société Dutch BV en 3 à 5 jours ouvrables. Cette efficacité réduit les frais généraux de configuration initiale et vous permet de vous concentrer sur la croissance opérationnelle. Gérer entièrement votre entité néerlandaise depuis l'étranger devient un processus prévisible lorsque les bases juridiques et administratives sont prises en charge par un seul prestataire. Ce modèle à distance est conçu pour la rapidité et une attention méticuleuse aux détails, répondant aux exigences des entrepreneurs internationaux modernes.
Assistance continue et conseil
La conformité est une obligation continue qui s'étend au-delà des déclarations annuelles. Par exemple, toute modification relative au bénéficiaire effectif ultime (UBO) doit être déclarée à la KVK dans un délai de 7 jours pour maintenir la conformité réglementaire. Nos services de secrétariat juridique haut de gamme incluent 10 heures d'assistance dédiée la première année pour gérer ces mises à jour administratives et surveiller les échéances critiques en matière d'impôt sur les sociétés et de TVA. Ce suivi proactif est essentiel pour éviter les pénalités associées aux soumissions tardives auprès de la Belastingdienst. Nous proposons une consultation initiale pour aider les entrepreneurs à déterminer la structure la plus rentable pour leur modèle d'affaires spécifique. Cela garantit que votre budget comptable s'aligne sur le volume réel et la complexité de vos transactions. En regroupant ces services, vous vous assurez que vos documents, qui doivent être conservés pendant au moins 7 ans, demeurent prêts pour les audits et conformes au droit néerlandais.
Dernière révision : septembre 2026
Sécuriser l'avenir financier de votre entité néerlandaise
Le maintien d'une Dutch BV exige une attention constante aux délais légaux et une tenue de registres rigoureuse. En séparant la tenue des livres récurrente des obligations de déclaration annuelle, vous pouvez établir un budget prévisible pour les coûts comptables d'une Dutch BV. Veiller à ce que votre entité demeure en conformité avec la Belastingdienst et la Chambre de commerce évite les pénalités administratives et protège votre réputation professionnelle aux Pays-Bas. Cette approche structurée vous permet de vous concentrer sur le développement de votre entreprise pendant que des spécialistes gèrent les détails procéduraux.
Intercompany Solutions s'impose comme le cabinet spécialisé de premier plan pour la constitution de sociétés par des entrepreneurs étrangers, proposant une constitution à distance en 3 à 5 jours ouvrables. Nous fournissons une passerelle transparente vers le marché néerlandais avec une garantie de satisfaction à 100 %. Notre équipe veille à ce que vos intérêts sociétaires soient gérés avec une rigueur méticuleuse et une efficacité optimale dès le jour de la constitution.
Établir des bases administratives solides dès aujourd'hui garantit que votre entreprise est préparée aux exigences réglementaires de 2026 et au-delà. Nous nous réjouissons à l'idée d'accompagner votre expansion internationale et votre stabilité à long terme.
Dernière révision : septembre 2026
Foire aux questions
Quel est le coût comptable mensuel moyen pour une Dutch BV ?
Les frais mensuels varient en fonction de la complexité et du volume de transactions de votre entité. Ces coûts couvrent généralement la tenue de livres courante et les déclarations trimestrielles de TVA. Pour de nombreux entrepreneurs internationaux, ces dépenses récurrentes sont structurées sous la forme d'un forfait mensuel afin de garantir des coûts comptables prévisibles pour la Dutch BV. Le montant précis dépend du nombre de factures traitées et de la nécessité éventuelle de services supplémentaires tels que la paie ou le conseil fiscal spécialisé.
Est-il obligatoire d'engager un expert-comptable néerlandais pour ma BV ?
Bien qu'il n'existe aucune obligation légale stricte pour les petites BV d'engager un expert-comptable externe pour la tenue quotidienne des comptes, chaque entité doit déposer des comptes annuels exacts auprès de la Chambre de commerce (KVK). La plupart des entités détenues par des étrangers choisissent une assistance professionnelle pour garantir la conformité aux normes Dutch GAAP et aux réglementations fiscales locales. Le recours à un spécialiste évite les erreurs administratives susceptibles d'entraîner la responsabilité des dirigeants ou des pénalités substantielles de la Belastingdienst, qui utilise Rabobank comme banque de référence depuis le 1er mai 2026.
Quels sont les frais d'enregistrement et de dépôt auprès de la KVK en 2026 ?
Les frais d'enregistrement uniques pour une Dutch BV auprès de la Chambre de commerce s'élèvent à 85,15 € en 2026. Ce montant est réglé lors de l'inscription initiale de l'entreprise au registre du commerce. Bien qu'il n'y ait pas de cotisation annuelle pour la KVK, les entreprises doivent s'acquitter de légers frais administratifs lors du dépôt électronique de leurs comptes annuels dans les 12 mois suivant la clôture de l'exercice. Ces frais représentent une part minime des coûts comptables globaux d'une Dutch BV, mais constituent une étape obligatoire de conformité.
Quel est le délai d'obtention d'un numéro de TVA pour une BV détenue par des étrangers ?
Pour les entités détenues par des non-résidents, l'attribution d'un numéro de TVA (BTW) prend généralement entre 6 et 8 semaines après l'enregistrement initial auprès de la KVK. La Belastingdienst examine les activités prévues et la substance économique de l'entreprise avant d'attribuer le numéro. Pendant cette période, l'entreprise peut souvent mener des démarches préparatoires, mais elle ne peut pas facturer ni récupérer la TVA tant que l'enregistrement n'est pas finalisé et que le numéro n'a pas été officiellement émis.
Quelles sont les exigences de conservation des documents d'entreprise néerlandais ?
Tous les registres et documents d'entreprise néerlandais, y compris les factures, les relevés bancaires et les contrats, doivent être conservés pendant une période minimale de 7 ans. Si votre BV possède des biens immobiliers, cette obligation légale de conservation est portée à 10 ans. Les pièces doivent être archivées de manière à rester accessibles et vérifiables par les autorités fiscales. L'archivage numérique constitue la pratique standard, à condition que l'intégrité et l'authenticité des données soient préservées pendant toute la durée légale.
Puis-je gérer la comptabilité de ma Dutch BV à distance depuis l'étranger ?
Vous pouvez gérer l'intégralité de l'administration financière de votre entité néerlandaise à distance. Les logiciels de comptabilité modernes et les portails numériques permettent un échange fluide des factures et des données bancaires entre le dirigeant et son prestataire local. Cette accessibilité garantit le respect des échéances de dépôt néerlandaises sans nécessiter de présence physique aux Pays-Bas. Les cabinets spécialisés accompagnent les fondateurs non-résidents grâce à des processus numériques sécurisés et à une communication à distance.
Quel est le taux de l'impôt sur les sociétés pour une Dutch BV en 2026 ?
En 2026, le taux de l'impôt sur les sociétés (IS) est de 19 % pour les bénéfices imposables jusqu'à 200 000 €. Pour toute fraction du bénéfice excédant ce seuil, le taux d'imposition est de 25,8 %. Ces taux s'appliquent au bénéfice net de la société après déduction des dépenses professionnelles et des crédits d'impôt applicables. Une tenue de compte rigoureuse est essentielle pour déterminer la base imposable exacte et garantir que la société bénéficie de tous les régimes fiscaux avantageux disponibles.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |