

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-19 · Last reviewed 2026-08-19
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Les Pays-Bas constituent le point d'entrée le plus stratégique pour les vendeurs Amazon hors UE, pourtant beaucoup perdent des milliers d'euros de trésorerie en payant inutilement la TVA à l'importation à la frontière. Payer d'avance les frais de TVA à l'importation e-commerce aux Pays-Bas peut considérablement limiter votre trésorerie, en particulier lorsqu'il s'agit de volumes de stocks importants. La plupart des vendeurs comprennent que la conformité à la TVA est obligatoire pour éviter les suspensions de compte Amazon, mais les exigences techniques applicables aux entités non-résidentes restent souvent floues.
Vous ne souhaitez probablement pas risquer la croissance de votre entreprise en raison d'erreurs réglementaires ou d'expéditions bloquées. Ce guide professionnel décrit les exigences de 2026 relatives à l'immatriculation à la TVA néerlandaise et à la conformité légale. Nous offrons aux vendeurs internationaux un parcours clair pour obtenir un numéro EORI et une autorisation au titre de l'article 23, qui permet le report de la TVA à l'importation sur votre déclaration périodique. En suivant cette liste de contrôle procédurale, vous pouvez maintenir un statut Amazon Seller Central conforme tout en utilisant les Pays-Bas comme une plateforme fiscalement avantageuse pour vos opérations mondiales.
Points clés à retenir
- Découvrez dans quels cas le stockage de marchandises dans un entrepôt néerlandais déclenche des obligations immédiates d'immatriculation à la TVA, quel que soit votre volume total de ventes.
- Découvrez comment une autorisation au titre de l'article 23 optimise votre trésorerie en reportant les paiements de TVA à l'importation e-commerce aux Pays-Bas sur votre déclaration fiscale périodique.
- Identifiez les documents obligatoires requis pour réussir votre immatriculation à la TVA et l'obtention d'un numéro EORI, y compris les extraits nécessaires de la Chambre de commerce (KVK).
- Comprenez les délais légaux de déclaration ainsi que l'obligation de conservation des registres pendant 7 ans, indispensables pour maintenir un compte Amazon Seller Central conforme.
- Évaluez les avantages de la constitution d'une Dutch BV, notamment la responsabilité limitée et les taux d'impôt sur les sociétés de 2026 établis à 19 % sur les bénéfices jusqu'à 200 000 €.
Déterminer vos obligations de TVA néerlandaise en tant que vendeur Amazon
Le stockage de stocks physiques à l'intérieur des frontières des Pays-Bas crée une obligation immédiate d'immatriculation à la TVA. Contrairement aux ventes à distance, qui suivent des seuils spécifiques, il n'existe pas de seuil minimal de chiffre d'affaires pour le stockage local. Si vous utilisez Amazon FBA et que vos marchandises sont détenues dans un centre de distribution néerlandais, vous devez obtenir un numéro de TVA néerlandais avant que votre première vente n'ait lieu. Cette exigence est un élément fondamental du système néerlandais de taxe sur la valeur ajoutée, garantissant que toute activité commerciale impliquant des stocks locaux soit déclarée auprès de la Belastingdienst.
Amazon Seller Central applique une conformité stricte pour ses places de marché européennes. La plateforme n'activera pas les services FBA pour le marché néerlandais sans un numéro de TVA vérifié. Ce processus de vérification prévient les suspensions de compte et garantit que les procédures de TVA à l'importation pour le e-commerce aux Pays-Bas soient correctement suivies dès le départ. Vous devrez également faire la distinction entre les ventes B2C aux consommateurs, où vous collectez la TVA néerlandaise, et les transactions B2B, où le mécanisme d'autoliquidation s'applique souvent aux acheteurs professionnels disposant d'un numéro de TVA valide.
Cas d'immatriculation obligatoire à la TVA locale
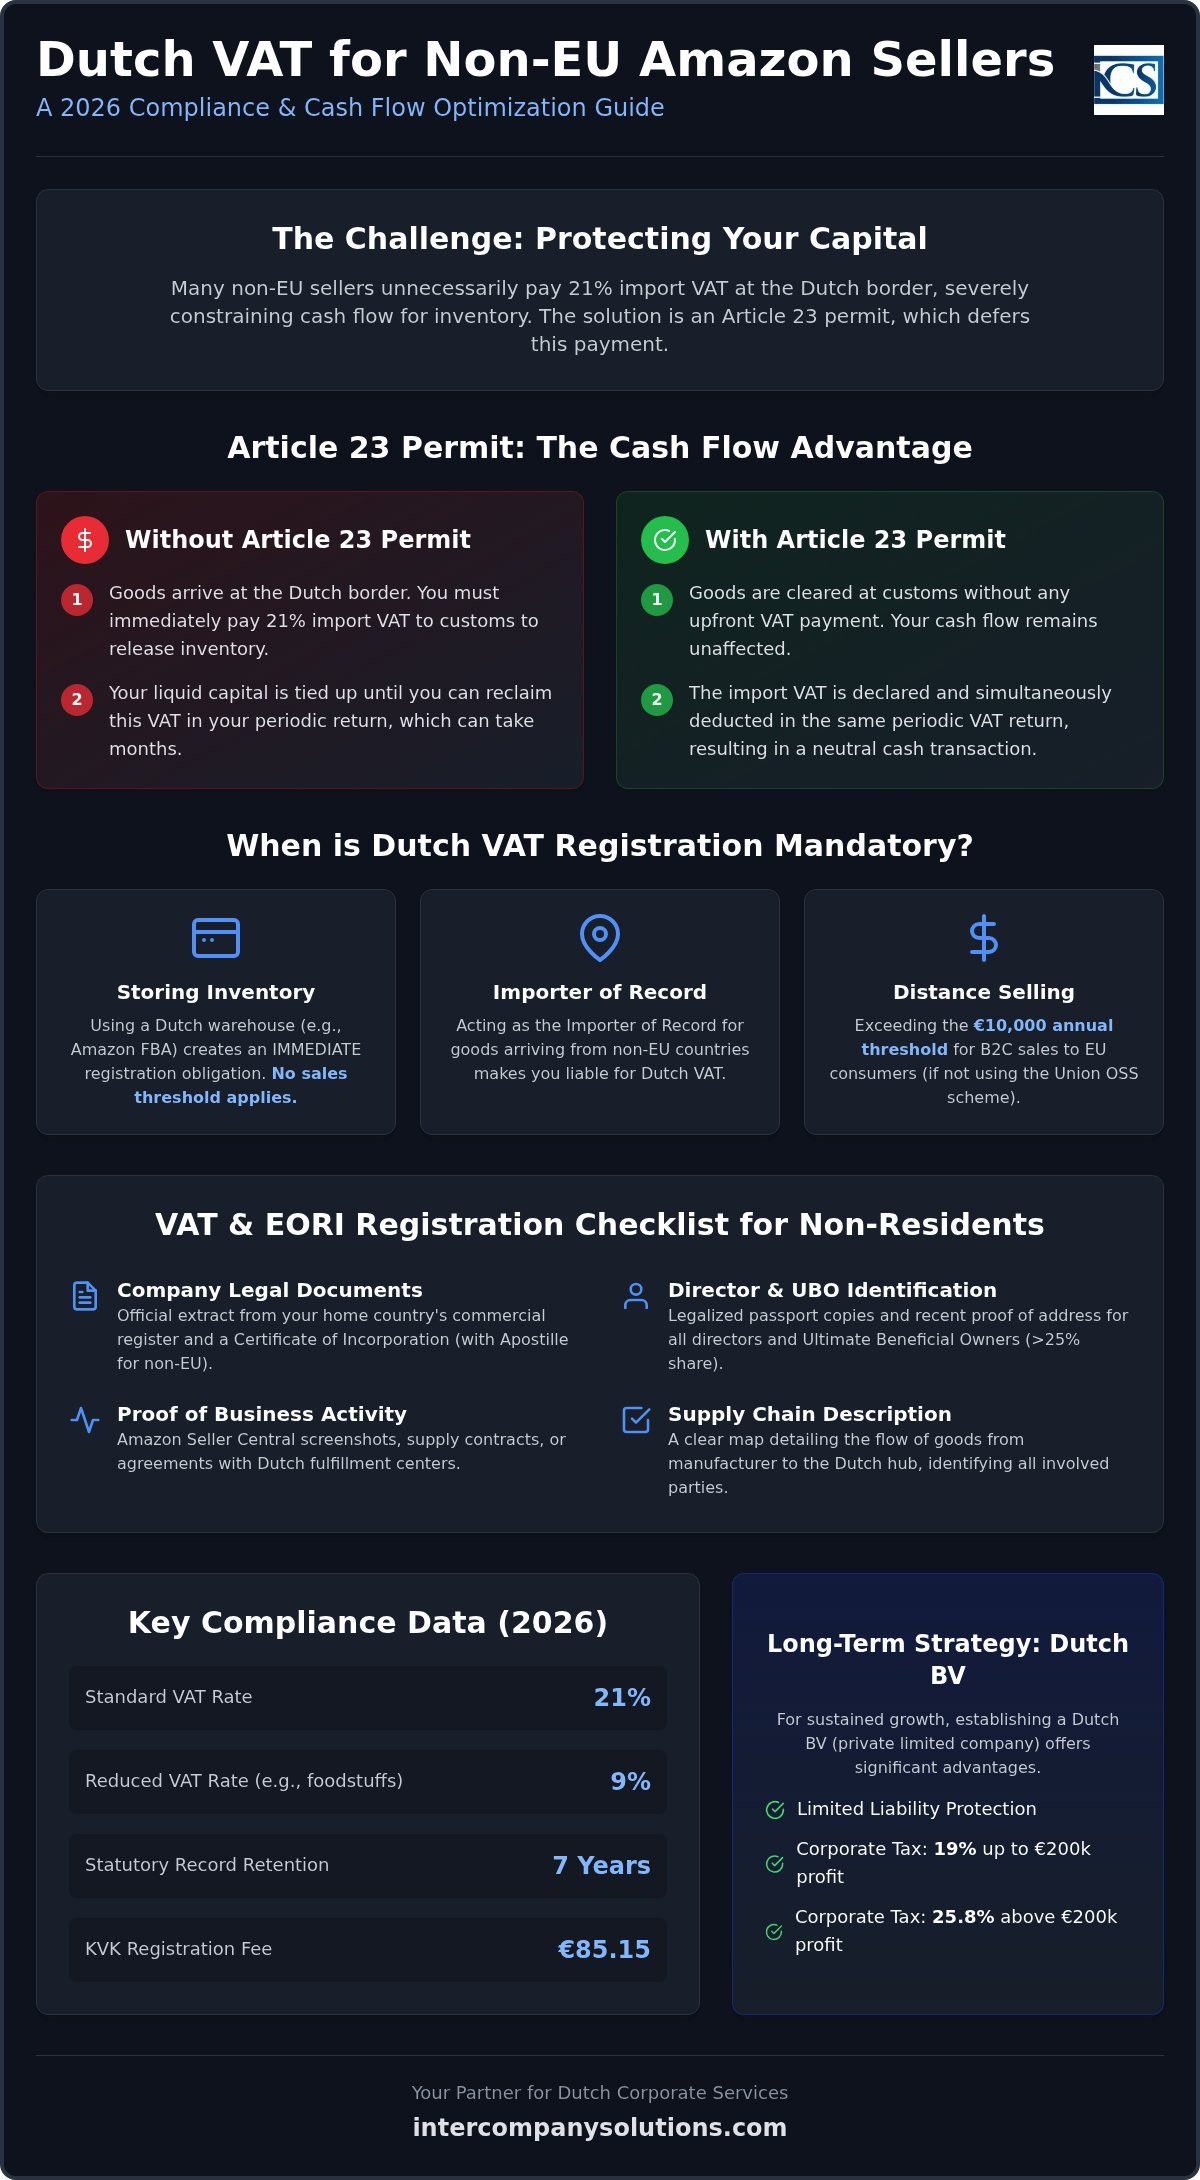
Certaines activités opérationnelles spécifiques rendent nécessaire une immatriculation locale, quel que soit le pays d'origine de votre entreprise. Les vendeurs internationaux déclenchent souvent ces obligations par trois voies principales. Premièrement, le stockage de marchandises dans tout entrepôt néerlandais, qu'il soit géré par Amazon ou un prestataire logistique tiers, requiert un numéro local. Deuxièmement, agir en tant qu'importateur officiel (Importer of Record - IoR) pour des marchandises en provenance de pays hors UE comme la Chine ou les États-Unis vous rend redevable de la taxe néerlandaise. Troisièmement, si le total de vos ventes B2C transfrontalières à des consommateurs de l'UE dépasse le seuil annuel de 10 000 € et que vous n'avez pas opté pour le régime du guichet unique de l'Union (OSS), vous devez vous immatriculer localement aux Pays-Bas pour toute vente livrée à des clients néerlandais.
Le rôle du guichet unique de TVA (OSS)
Le régime de l'OSS de l'Union simplifie les déclarations pour les ventes transfrontalières B2C au sein de l'UE. Il permet aux vendeurs de déposer une déclaration trimestrielle unique pour toutes les ventes à distance au lieu de s'immatriculer dans chaque État membre. L'OSS présente d'importantes limites que les vendeurs Amazon doivent comprendre. Il ne couvre pas le stockage local. Si vous stockez des marchandises dans un entrepôt néerlandais pour offrir des délais de livraison plus rapides, vous avez tout de même besoin d'un numéro de TVA néerlandais local en plus de votre enregistrement à l'OSS. Vous devez associer ce numéro néerlandais spécifique à vos paramètres fiscaux Amazon afin de vous assurer que la plateforme applique le taux normal correct de 21 % ou le taux réduit de 9 % pour les catégories spécifiques telles que les denrées alimentaires ou les médicaments. Une synchronisation adéquate entre vos déclarations OSS et vos déclarations néerlandaises locales est nécessaire pour éviter la double imposition ou les défauts de conformité.
Liste de contrôle : Conditions requises pour l'immatriculation à la TVA aux Pays-Bas
L'obtention d'un numéro de TVA néerlandais est un processus structuré qui exige une documentation précise pour satisfaire la Belastingdienst. Pour commencer, vous devez vérifier la structure juridique de votre entreprise. Pour les entités néerlandaises, cela implique un extrait récent de la Chambre de commerce (KVK) ; pour 2026, les frais d'enregistrement auprès de la KVK sont de 85,15 €. Les sociétés non-résidentes doivent fournir un extrait officiel équivalent du registre du commerce de leur pays d'origine. Cette documentation constitue la preuve principale que votre entreprise est une personne morale légitime habilitée à exercer des activités commerciales dans le cadre des obligations de TVA néerlandaise pour les entrepreneurs.
Le dédouanement pour les opérations de TVA à l'importation pour le e-commerce aux Pays-Bas est impossible sans un numéro d'enregistrement et d'identification des opérateurs économiques (EORI) valide. Vous devez en faire la demande en parallèle de votre immatriculation à la TVA. De plus, les autorités fiscales exigent des pièces d'identité pour tous les administrateurs actifs et tout bénéficiaire effectif (UBO) détenant plus de 25 % des actions ou des droits de vote de la société. Pour prouver une intention commerciale réelle, vous devez fournir des preuves de votre activité de commerce électronique. Des captures d'écran d'Amazon Seller Central affichant le statut de votre compte, des contrats d'approvisionnement avec les fabricants ou des accords signés avec des centres de distribution néerlandais sont généralement suffisants.
Documentation pour les vendeurs non-résidents
Les vendeurs établis en dehors des Pays-Bas font face à des étapes de vérification supplémentaires. Vous devez fournir des copies légalisées des passeports et des justificatifs de domicile récents pour tous les administrateurs. Si votre société est immatriculée dans une juridiction hors UE, un certificat d'incorporation (Certificate of Incorporation) avec apostille est obligatoire. La Belastingdienst demande également une description détaillée de votre chaîne d'approvisionnement. Celle-ci doit cartographier clairement le parcours de vos marchandises du fabricant au centre logistique néerlandais, en identifiant toutes les parties impliquées dans le processus de transport et de stockage. Une documentation claire à ce stade évite les retards lors de la phase d'enregistrement pour la TVA à l'importation pour le e-commerce aux Pays-Bas.
Immatriculation à distance par procuration
Les entrepreneurs internationaux n'ont pas besoin de se déplacer aux Pays-Bas pour effectuer leur immatriculation fiscale. Vous pouvez utiliser une procuration légalisée (PoA) pour autoriser un représentant à gérer la demande en votre nom. En 2026, les délais de traitement de la Belastingdienst varient généralement de quatre à six semaines, selon la complexité du dossier. Une fois la demande approuvée, vous recevrez deux numéros distincts. L'Omzetbelastingnummer est utilisé pour les communications internes avec l'administration fiscale, tandis que le VAT-ID (commençant par NL) est le numéro que vous utiliserez pour les factures et vos paramètres fiscaux Amazon. Si vous avez besoin d'aide pour gérer ces exigences administratives, vous pouvez contacter notre équipe fiscale spécialisée pour obtenir des conseils.
Avantages stratégiques : Article 23 et report de la TVA à l'importation
Les Pays-Bas constituent la principale plateforme logistique d'Europe grâce à leur système efficace de report d'imposition. En vertu de l'article 23 de la loi néerlandaise sur la TVA, les vendeurs peuvent reporter le paiement de la taxe à l'importation du moment de l'entrée jusqu'à la déclaration périodique de TVA. Ce mécanisme élimine efficacement la nécessité de paiements initiaux au comptant à la frontière. Pour les opérations de TVA à l'importation pour le e-commerce aux Pays-Bas, cela signifie que votre capital n'est pas bloqué sur les comptes de la Belastingdienst dans l'attente d'un remboursement. Au lieu de cela, la TVA est déclarée à la fois comme due et déductible sur la même déclaration, ce qui génère une situation de trésorerie neutre.
Votre numéro EORI sert d'identifiant pour les douanes, mais c'est l'autorisation au titre de l'article 23 qui confère le privilège du report. Sans ce permis spécifique, vous devez acquitter le taux de TVA applicable avant le dédouanement de vos marchandises. La plupart des biens de consommation sont soumis au taux normal de 21 %, bien que certaines catégories spécifiques puissent bénéficier de taux réduits. Vous pouvez consulter les taux de TVA aux Pays-Bas officiels pour votre catégorie de produits spécifique afin d'évaluer votre obligation fiscale potentielle lors du processus de dédouanement.
Éligibilité et représentation fiscale
Les sociétés non-résidentes sont tenues de désigner un représentant fiscal pour accéder aux avantages de l'article 23. Ce représentant agit comme un intermédiaire local et assume la responsabilité de vos déclarations fiscales. Bien que les entités étrangères puissent postuler, la création d'une Dutch BV simplifie souvent le processus. Une BV locale est résidente fiscale néerlandaise, ce qui entraîne généralement des exigences de garantie financière moins élevées de la part des autorités fiscales. Nos services comptables et fiscaux comprennent la gestion de ces obligations de représentation afin de garantir que votre entreprise reste conforme à l'ensemble des réglementations légales tout en conservant votre statut de report.
Calculer l'impact financier
Les avantages financiers sont particulièrement visibles lors de l'importation de stocks de grande valeur. Imaginez une expédition d'appareils électroniques grand public d'une valeur en douane de 200 000 €. Sans report, vous devriez acquitter immédiatement 42 000 € de TVA dès l'arrivée au port de Rotterdam ou à l'aéroport de Schiphol. Avec une licence Article 23, vous conservez ces 42 000 € sur votre compte bancaire, ce qui vous permet de réinvestir dans la publicité ou des stocks supplémentaires. Cette réduction des besoins en fonds de roulement constitue un avantage concurrentiel majeur pour les vendeurs Amazon développant leurs opérations dans l'UE. Pour plus de détails sur le processus d'immatriculation, consultez notre guide sur l'immatriculation à la TVA aux Pays-Bas pour les sociétés étrangères.
Conformité opérationnelle : exigences de facturation et de déclaration
Le maintien de la conformité exige un respect strict du cycle de déclaration trimestriel néerlandais. Vous devez soumettre vos déclarations de TVA au plus tard le dernier jour du mois suivant chaque trimestre civil ; par exemple, la date limite pour le premier trimestre est le 30 avril. Au cours de ce processus, vous appliquerez le taux normal de 21 % à la plupart des biens commerciaux, tandis que certains articles spécifiques comme les livres ou certains médicaments bénéficient du taux réduit de 9 %. Une gestion adéquate de la documentation relative à la TVA à l'importation e-commerce aux Pays-Bas garantit que les crédits déduits sur ces déclarations correspondent aux registres tenus par les autorités douanières néerlandaises.
Normes de facturation néerlandaises pour le e-commerce
Chaque vente nécessite une facture valide répondant à des exigences légales précises pour être considérée comme conforme. Vous devez inclure votre numéro de BTW néerlandais, les coordonnées du client, un numéro de facture unique et une description claire des biens vendus. Lors du transfert de stocks entre centres de distribution de l'UE, vous effectuerez des livraisons intracommunautaires exonérées (taux zéro). Ces transferts ne génèrent pas de TVA mais doivent être documentés avec précision dans votre comptabilité et votre état récapitulatif (déclaration de TVA intracommunautaire). Le service de calcul de la TVA d'Amazon (VCS) peut automatiser une grande partie de cette génération, mais vous demeurez légalement responsable de l'exactitude des données finales. Pour un examen plus approfondi de ces exigences techniques, consultez notre guide sur la comptabilité du e-commerce aux Pays-Bas.
Le Belastingdienst impose une durée de conservation des documents de 7 ans pour l'ensemble de l'administration commerciale. Cette exigence inclut les copies numériques des factures, les relevés bancaires et les documents douaniers liés à vos expéditions. Il est essentiel de maintenir ces dossiers organisés, car l'administration fiscale peut exiger un contrôle de vos registres à tout moment au cours de cette période de sept ans. L'archivage numérique est accepté sous réserve que l'intégrité et la lisibilité des données soient garanties.
Pénalités et gestion des risques
L'environnement de contrôle de 2026 est de plus en plus axé sur les données et la transparence. Les autorités fiscales reçoivent désormais des données automatisées sur le chiffre d'affaires directement depuis des plateformes comme Amazon, en application des directives européennes d'échange de données. Toute divergence entre vos ventes déclarées et les données de la plateforme peut déclencher des demandes d'éclaircissements immédiates ou des amendes administratives. Les retards de dépôt entraînent généralement des pénalités standard, tandis que des inexactitudes structurelles dans vos déclarations de TVA peuvent conduire à des contrôles fiscaux plus approfondis. La gestion de ces risques requiert une approche proactive de votre tenue comptable mensuelle et une compréhension claire de l'articulation entre les rapports d'Amazon et le droit fiscal néerlandais.
Dernière révision : août 2026
Créer une Dutch BV pour la croissance à long terme sur Amazon
La constitution d'une société à responsabilité limitée néerlandaise (BV) offre un cadre juridique solide pour développer une activité sur Amazon. Au-delà de l'image professionnelle et de la responsabilité limitée qu'elle confère aux fondateurs internationaux, une BV est résidente fiscale locale. Ce statut simplifie l'obtention d'une licence au titre de l'article 23, indispensable pour optimiser les coûts liés à la TVA à l'importation e-commerce aux Pays-Bas. Pour 2026, les taux de l'impôt sur les sociétés (IS) sont fixés à 19 % pour les bénéfices imposables jusqu'à 200 000 € et à 25,8 % pour toute fraction excédant ce seuil.
Le processus de constitution est particulièrement accessible aux entrepreneurs non-résidents. L'exigence de capital social minimum n'est que de 1 €, et les frais d'immatriculation uniques auprès de la KVK s'élèvent à 85,15 € en 2026. À la différence d'une simple immatriculation à la TVA non-résidente, une BV nécessite un acte de constitution rédigé par un notaire néerlandais. Vous devez également déclarer l'ensemble des bénéficiaires effectifs (UBO) détenant une participation supérieure à 25 % dans le registre néerlandais des UBO. En tant qu'entité néerlandaise, la BV doit conserver son administration commerciale pendant la période légale de 7 ans, assurant ainsi la disponibilité de tous les documents financiers en cas de contrôle éventuel.
Création d'une BV vs. immatriculation à la TVA étrangère
De nombreux vendeurs débutent avec une immatriculation à la TVA non-résidente mais évoluent vers une structure juridique complète à mesure que leur chiffre d'affaires augmente. Une Dutch BV vous permet d'accéder aux services bancaires professionnels locaux et aux solutions néerlandaises de traitement des paiements comme iDEAL, ce qui peut améliorer les taux de conversion sur votre propre boutique en ligne. Cette transition implique de clore votre immatriculation non-résidente et de transférer vos paramètres Amazon Seller Central vers la nouvelle entité. Adopter une structure de type BV débouche souvent sur de meilleures conditions auprès des fournisseurs et partenaires logistiques, qui privilégient les relations avec des entreprises locales. Vous pouvez en savoir plus sur la constitution d'une Dutch BV afin de déterminer si cette structure correspond à vos objectifs d'expansion à long terme.
Étapes de mise en œuvre pour les vendeurs Amazon
Afin de garantir une entrée sur le marché sans encombre, nous recommandons d'introduire simultanément la demande de constitution de la BV, l'obtention de votre numéro de BTW et l'attribution d'un numéro EORI. Cette approche coordonnée évite les blocages dans votre chaîne logistique et garantit que votre report de TVA à l'importation e-commerce aux Pays-Bas est actif avant l'arrivée de votre première expédition. Si vos opérations nécessitent du personnel local pour l'entreposage ou le service client, vous pouvez faire appel à des services de gestion de la paie pour assurer la conformité avec le droit du travail néerlandais. Les fondateurs hors UE n'ont pas besoin de se déplacer aux Pays-Bas pour finaliser ces démarches ; l'intégralité de la configuration peut être effectuée à distance via une procuration légalisée. Si vous êtes prêt à démarrer, demandez une consultation via notre page de contact.
Dernière révision : août 2026
Sécuriser votre entrée sur le marché néerlandais pour 2026
Maîtriser les obligations relatives à la TVA à l'importation e-commerce aux Pays-Bas constitue une nécessité procédurale qui procure un avantage concurrentiel certain grâce au mécanisme de report de l'article 23. Les vendeurs internationaux doivent concilier l'enregistrement immédiat à la TVA et à l'EORI avec des décisions structurelles à long terme, telles que la constitution d'une Dutch BV. Le respect rigoureux des obligations légales, notamment la conservation des pièces justificatives pendant 7 ans et la précision des déclarations trimestrielles, garantit le maintien en règle de votre compte Amazon Seller Central.
Intercompany Solutions est spécialisée dans l'accompagnement des entrepreneurs internationaux pour cette implantation. Nous offrons une expertise fiscale pointue en e-commerce et une maîtrise approfondie du report de TVA de l'article 23 afin d'optimiser la trésorerie de votre entreprise. Notre équipe prend en charge la constitution à distance en 3 à 5 jours ouvrés, vous permettant d'établir une structure professionnelle néerlandaise sans aucun déplacement international. Nous sommes à vos côtés pour gérer ces formalités administratives avec rapidité et rigueur.
Nous serons ravis de vous accompagner dans votre déploiement sur le marché néerlandais du e-commerce et de vous aider à bâtir un socle solide pour votre croissance en Europe.
Dernière révision : août 2026
Foire aux questions
Ai-je besoin d'une société néerlandaise pour obtenir un numéro de TVA néerlandais pour Amazon ?
Non, il n'est pas nécessaire de constituer une entité juridique néerlandaise telle qu'une BV pour obtenir un numéro de BTW néerlandais. Les entreprises non-résidentes peuvent s'immatriculer directement auprès du Belastingdienst en qualité d'entrepreneurs étrangers. Il s'agit d'une démarche courante pour les vendeurs qui doivent uniquement gérer leurs obligations de TVA à l'importation e-commerce aux Pays-Bas sans disposer d'une implantation locale complète. Bien que la BV ne soit pas obligatoire, elle demeure souvent privilégiée pour faciliter l'accès aux comptes bancaires professionnels néerlandais ou pour réduire le montant des garanties financières requises lors de la demande de permis de report à l'importation.
Combien de temps faut-il pour obtenir un numéro de TVA néerlandais en 2026 ?
En 2026, le délai moyen de traitement pour une immatriculation à la TVA néerlandaise au nom d'une société non-résidente se situe entre quatre et six semaines. Ce délai dépend de l'exhaustivité de votre dossier, y compris les pièces d'identité légalisées et les justificatifs d'activité commerciale. Si vous sollicitez également un numéro EORI ou une autorisation relevant de l'article 23, ces demandes sont généralement traitées en parallèle. Des retards surviennent fréquemment lorsque l'administration fiscale réclame des précisions complémentaires concernant votre chaîne logistique ou vos contrats avec les fabricants.
Qu'est-ce que l'autorisation de l'article 23 et comment aide-t-elle les vendeurs Amazon ?
L'autorisation de l'article 23 est un permis de report qui permet de transférer le paiement de la TVA à l'importation de la frontière vers votre déclaration périodique de TVA. Ce dispositif profite considérablement aux vendeurs Amazon en améliorant substantiellement leur trésorerie, car vous n'avez pas à avancer les 21 % de TVA lors du dédouanement de vos marchandises. La taxe est simultanément inscrite en tant que TVA due et TVA déductible sur la même déclaration, créant ainsi une opération neutre pour votre fonds de roulement et votre gestion de stock.
Puis-je m'immatriculer à la TVA néerlandaise à distance depuis un pays hors UE ?
Oui, vous pouvez accomplir l'ensemble de la procédure d'immatriculation à la TVA à distance depuis un pays extérieur à l'Union européenne. Vous devrez fournir des documents légalisés ainsi qu'une procuration (PoA) à un mandataire local qui prendra en charge la démarche auprès de l'administration fiscale néerlandaise. Cette voie est spécialement conçue pour les entrepreneurs internationaux ne disposant pas de locaux physiques aux Pays-Bas. Elle vous assure de respecter l'ensemble des exigences de TVA à l'importation e-commerce aux Pays-Bas sans exiger de déplacement physique sur place.
Quels sont les taux de TVA néerlandais pour 2026 ?
Pour 2026, le taux normal de TVA aux Pays-Bas est de 21 %, applicable à la majorité des biens de consommation vendus sur Amazon. Un taux réduit de 9 % s'applique à des catégories particulières, telles que les livres, les denrées alimentaires et certains produits pharmaceutiques. Il existe également un taux de 0 % pour le transport international et les livraisons de biens à destination d'autres États membres de l'UE. Vous devez veiller à ce que vos paramètres fiscaux sur Amazon reflètent fidèlement ces taux selon les catégories de produits que vous commercialisez afin de garantir votre conformité.
Le numéro EORI est-il différent du numéro de TVA ?
Oui, le numéro EORI est distinct du numéro de TVA, bien que tous deux soient requis pour le commerce international. Le numéro EORI est exclusivement utilisé par les services douaniers pour identifier votre entreprise lors de l'importation et de l'exportation de marchandises. Le numéro de TVA sert à déclarer la taxe sur le chiffre d'affaires auprès du Belastingdienst et à établir les factures destinées à vos clients. Vous devez disposer des deux pour piloter efficacement votre chaîne logistique et votre conformité fiscale lors de l'importation de stocks sur le marché néerlandais pour exécution logistique.
Que se passe-t-il si je vends sur Amazon.nl sans numéro de TVA ?
Vendre sur Amazon.nl sans numéro de TVA vérifié entraînera la suspension immédiate de votre compte vendeur. Amazon est légalement tenu de vérifier le statut fiscal des vendeurs afin de lutter contre la fraude à la TVA au sein de l'UE. Si vous prévoyez d'utiliser le service Expédié par Amazon (FBA) et d'entreposer des marchandises dans un entrepôt néerlandais, vous ne pourrez pas activer ces services tant que votre numéro de BTW n'aura pas été transmis et validé. Cette mesure garantit que chaque vente fait l'objet d'une taxation conforme dès la première transaction.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |