


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-12 · Last reviewed 2026-09-14
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Los Países Bajos obtuvieron la 8.ª posición a nivel mundial en el Ranking de Competitividad Mundial de IMD 2026, lo que demuestra su fortaleza en el comercio internacional y la infraestructura tecnológica. Para el empresario global, los beneficios de constituir una empresa en los Países Bajos van más allá de una simple clasificación, incluyendo un marco fiscal sólido y el acceso al mercado único europeo. Es probable que reconozca que la expansión en Europa a menudo implica gestionar impuestos corporativos elevados y la fricción de los obstáculos regulatorios transfronterizos en su jurisdicción de origen.
Constituir una Dutch BV proporciona una solución estratégica a estos desafíos mediante un sistema legal transparente y opciones eficientes de gestión a distancia. Este artículo ofrece un análisis exhaustivo de las ventajas fiscales, legales y operativas a disposición de los empresarios internacionales en 2026. Examinamos el tipo del 19 % en el impuesto sobre sociedades para beneficios de hasta 200 000 €, el límite de deducción de intereses del 24,5 % del EBITDA y la claridad procesal de la vía del poder notarial para fundadores no residentes. Comprender estos mecanismos específicos le ayuda a reducir la doble imposición y a asegurar una base estable para sus operaciones internacionales.
Puntos clave
- Identifique cómo los Países Bajos actúan como una puerta de entrada logística a la UE, ofreciendo acceso en un solo día a mercados importantes como Alemania y Bélgica.
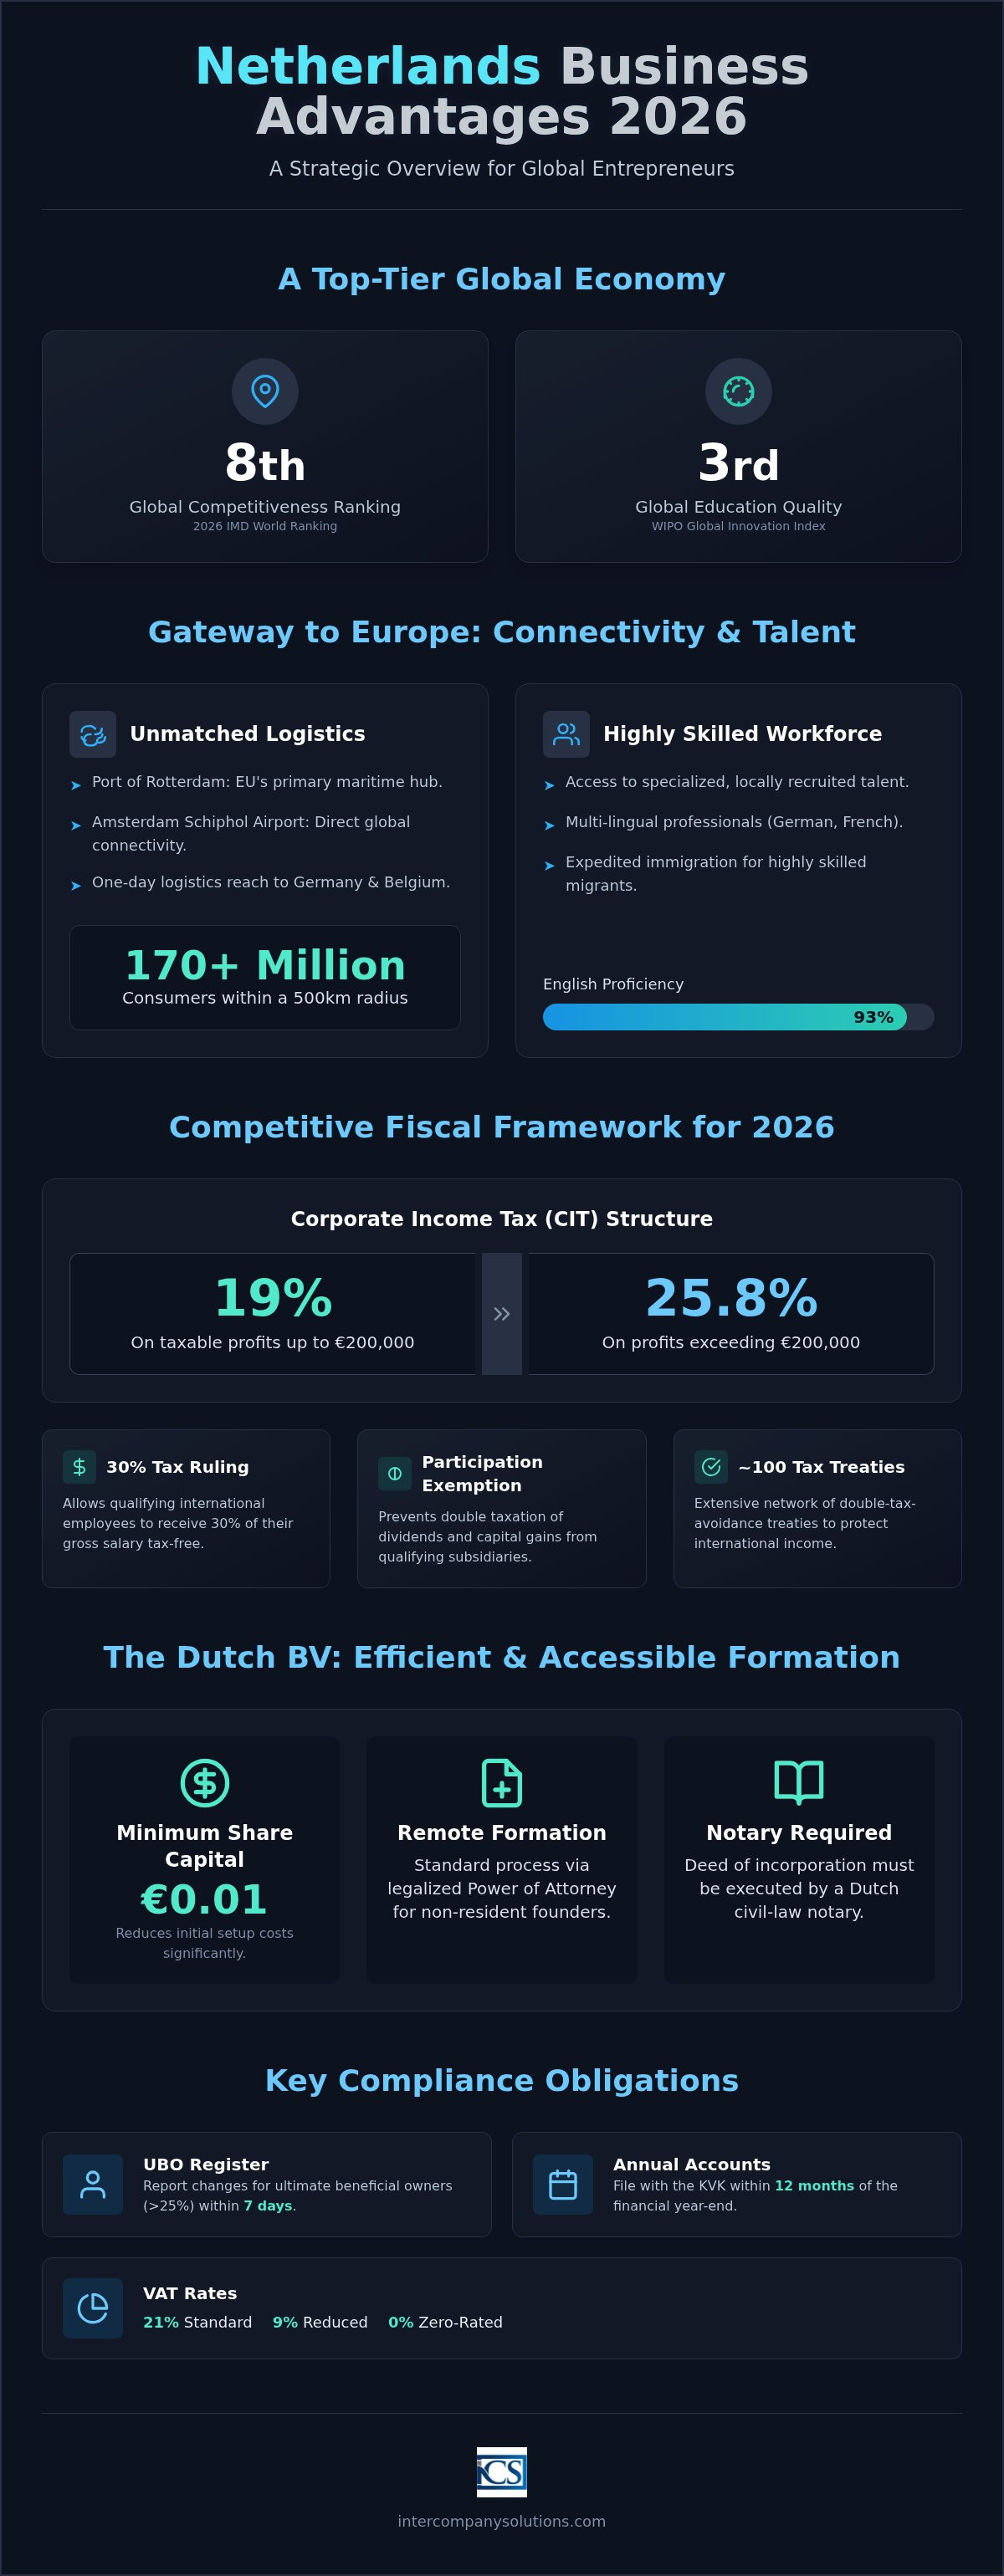
- Analice la estructura del impuesto sobre sociedades de 2026, que aplica un tipo del 19 % a los beneficios de hasta 200 000 € y del 25,8 % a los importes que superen este umbral.
- Comprenda los beneficios de constituir una empresa en los Países Bajos a través de la vía de constitución a distancia de una BV, que requiere un capital social mínimo de solo 0,01 €.
- Explore el panorama de innovación y las ventajas del mercado laboral, incluidos los procedimientos de inmigración acelerados para migrantes altamente cualificados a través de patrocinadores reconocidos.
- Obtenga claridad sobre las obligaciones de cumplimiento normativo obligatorias, tales como notificar cambios de UBO en un plazo de 7 días y presentar las cuentas anuales en un plazo de 12 meses tras el cierre del ejercicio fiscal.
Ventajas geográficas y económicas estratégicas del mercado neerlandés
Los Países Bajos mantienen su posición como una economía global de primer nivel, ocupando el octavo lugar en el Ranking de Competitividad Mundial de IMD 2026. Esta posición refleja su excelencia en el comercio internacional y la estabilidad institucional. Uno de los principales beneficios de constituir una empresa en los Países Bajos es el acceso inmediato que proporciona a la economía social de mercado neerlandesa, caracterizada por una alta productividad y un enfoque en la logística global.
Infraestructura y conectividad para el comercio internacional
El Puerto de Róterdam sigue siendo el principal nodo marítimo de la Unión Europea, funcionando como un enlace global para el comercio internacional. Sus terminales automatizadas y su acceso a aguas profundas permiten a las empresas gestionar cadenas de suministro a gran escala con alta eficiencia. Para las firmas que establecen sedes corporativas, el aeropuerto Schiphol de Ámsterdam ofrece conectividad directa con los principales centros financieros globales con altas frecuencias de vuelo. Esta infraestructura física se complementa con redes digitales de primera categoría. Estos sistemas respaldan las operaciones comerciales remotas y los requisitos específicos del comercio electrónico internacional mediante conectividad por fibra de alta velocidad. Esta integración de infraestructura marítima, aérea y digital posiciona al mercado neerlandés como un nodo central en la economía global. La proximidad con Alemania y Bélgica permite a las empresas lograr un alcance logístico de un solo día en toda Europa Occidental. Es posible llegar a más de 170 millones de consumidores en un radio de 500 kilómetros desde la frontera neerlandesa, lo que convierte al país en un punto de distribución ideal para bienes físicos.
Competencia laboral y dominio de idiomas
La estabilidad operativa depende en gran medida de la calidad del mercado laboral local. Los Países Bajos ocupan el tercer lugar a nivel mundial en calidad educativa según el Índice Global de Innovación de la OMPI. Este alto estándar garantiza que las entidades de propiedad extranjera puedan contratar talento especializado localmente sin incurrir en amplios costes de reciclaje profesional. El dominio de idiomas constituye una ventaja distintiva: el 93 % de la población neerlandesa habla inglés con un alto nivel profesional. Muchos profesionales también dominan el alemán y el francés, lo que reduce las barreras de comunicación al gestionar operaciones paneuropeas. Esta versatilidad lingüística facilita una integración fluida para los empresarios al iniciar un negocio en los Países Bajos desde el extranjero. La disponibilidad de mano de obra altamente cualificada proporciona una base fiable para el crecimiento a largo plazo y el cumplimiento normativo dentro del mercado neerlandés.
Beneficios fiscales y el marco del impuesto de sociedades neerlandés en 2026
El sistema tributario neerlandés está diseñado para respaldar el comercio internacional y la inversión extranjera. El país figura constantemente en las clasificaciones de los Mejores Países para los Negocios de Forbes debido a su clima fiscal estable y a su entorno regulatorio transparente. Uno de los principales beneficios de constituir una empresa en los Países Bajos es la competitiva estructura del Impuesto sobre Sociedades (IS). En 2026, el tipo del Impuesto sobre Sociedades se mantiene en el 19 % para beneficios imponibles de hasta 200.000 €. Los beneficios que superan este umbral tributan al tipo general del 25,8 %.
Los Países Bajos mantienen aproximadamente 100 convenios para evitar la doble imposición a nivel global. Estos acuerdos protegen a los empresarios internacionales frente a la doble tributación sobre las mismas rentas en diferentes jurisdicciones. La exención por participación es otro pilar del régimen fiscal neerlandés. Evita la doble imposición de los dividendos y las ganancias de capital derivados de filiales, siempre que se cumplan requisitos de participación específicos. Este mecanismo resulta especialmente ventajoso para sociedades holding que gestionan carteras internacionales diversificadas.
Incentivos para la innovación y el crecimiento
La atracción de talento global se ve facilitada por la regla de reembolso fiscal del 30 % (30% ruling). Esto permite a los empleados internacionales que cumplan los requisitos percibir el 30 % de su salario bruto libre de impuestos durante un periodo determinado. Estos incentivos se encuentran entre los beneficios clave de constituir una empresa en los Países Bajos para empresas orientadas a la tecnología. Para las empresas con una financiación significativa, el límite de deducción de intereses se establece en el 24,5 % del EBITDA para el ejercicio fiscal 2026. Desde 2006, los Países Bajos no gravan con el impuesto sobre el capital la emisión de acciones, lo que reduce los costes iniciales al constituir una Dutch BV.
Ventajas de IVA y aduanas internacionales
Las empresas dedicadas a la venta de bienes o servicios deben cumplir con la normativa del IVA (BTW). El tipo general de IVA es del 21 %, mientras que se aplica un tipo reducido del 9 % a sectores específicos como los medicamentos y los alimentos. Las empresas que operan fuera de la UE deben solicitar un número de Registro e Identificación de Operadores Económicos (EORI) para facilitar el despacho de aduanas. Puede consultar los pasos procedimentales detallados en nuestra Guía de Registro de IVA en los Países Bajos. La gestión de estas obligaciones fiscales exige un estricto cumplimiento de los plazos de la Belastingdienst. Desde el 1 de mayo de 2026, Rabobank ejerce como banco de referencia para la Administración Tributaria y Aduanera neerlandesa. Si necesita asistencia con el cumplimiento tributario o la optimización de estructuras, puede hablar con nuestros especialistas fiscales para obtener asesoramiento adaptado a su modelo de negocio específico.
Estructuras jurídicas y el proceso de constitución remota de una BV
Seleccionar la entidad jurídica adecuada es fundamental para garantizar los beneficios a largo plazo de constituir una empresa en los Países Bajos. La Dutch BV (Besloten Vennootschap) sigue siendo la opción predilecta para los empresarios internacionales gracias a su gobierno corporativo flexible y a sus protecciones de responsabilidad limitada. Desde la implementación de la legislación Flex-BV, el capital social mínimo para una Dutch BV es de solo 0,01 €. Este bajo umbral reduce significativamente las barreras de entrada en comparación con el requisito anterior a 2012 de 18.000 €, lo que permite una asignación de capital más eficiente durante la fase de inicio.
La vía del poder notarial legalizado
Para los fundadores que no pueden desplazarse a los Países Bajos, la vía del poder notarial (PoA) legalizado proporciona un mecanismo fiable para la constitución a distancia. Este proceso garantiza que la guía profesional para la constitución de una Dutch BV se cumpla rigurosamente sin que el fundador deba estar presente físicamente. El procedimiento consta de tres fases diferenciadas:
- Paso 1: Envío de los documentos de identificación y un formulario cumplimentado al agente de constitución para la verificación inicial y la redacción de los documentos constitutivos.
- Paso 2: Legalización del poder notarial (PoA) en el país de origen del fundador. Esto suele requerir la intervención de un notario local y una apostilla o legalización ante un consulado neerlandés, dependiendo de la jurisdicción.
- Paso 3: Otorgamiento de la escritura de constitución por parte del notario neerlandés en nombre del fundador remoto una vez recibidos todos los documentos legalizados originales.
Esta vía a distancia es el procedimiento habitual para fundadores extracomunitarios. Proporciona un marco jurídico seguro en el que el notario otorga la escritura en función de las facultades concedidas, garantizando el pleno cumplimiento del derecho societario neerlandés. Al presentar documentación extranjera, contratar a una vertaalbureau experimentada garantiza que todos los certificados traducidos cumplan con los rigurosos requisitos del notario neerlandés y de la Cámara de Comercio.
La legislación neerlandesa distingue entre estructuras que requieren notario y aquellas que no. Entidades como la BV, NV (sociedad anónima) y stichting (fundación) deben constituirse mediante escritura notarial. Por el contrario, una eenmanszaak (empresa individual), VOF (sociedad colectiva), CV (sociedad comanditaria) y maatschap (sociedad civil profesional) no requieren notario para su constitución. Los regímenes de responsabilidad varían notablemente entre estas estructuras. En una Dutch BV, la propia entidad ostenta la responsabilidad legal de sus deudas. Por lo general, los accionistas solo responden hasta el límite del capital aportado, lo que protege los patrimonios personales frente a los acreedores comerciales.
Todas las nuevas entidades deben inscribirse en el Registro Mercantil de la KVK para obtener un número de identificación único. La tasa única de inscripción en la Cámara de Comercio es de 85,15 € en 2026. Este proceso de registro simplificado es uno de los beneficios operativos de constituir una empresa en los Países Bajos para aquellos interesados en iniciar su actividad comercial rápidamente. Tras la inscripción, la KVK notifica automáticamente a la Belastingdienst, iniciando el trámite de emisión del número fiscal. Este sistema integrado garantiza que su negocio sea reconocido simultáneamente por las autoridades comerciales y tributarias.
Ventajas de innovación y del mercado laboral para entidades extranjeras
Los Países Bajos fomentan de forma constante un entorno propicio para la investigación y el desarrollo. En el Índice Mundial de Innovación de la OMPI de 2025, el país ocupó el octavo lugar a nivel mundial, lo que refleja su compromiso con el avance tecnológico. Uno de los beneficios operativos de constituir una empresa en los Países Bajos es la capacidad de aprovechar este ecosistema innovador a través de una fuerza laboral local altamente cualificada. Para muchos empresarios internacionales, el mercado laboral neerlandés proporciona la experiencia necesaria para escalar operaciones complejas en toda la Unión Europea.
Atracción de talento global con la 30% ruling
Las empresas internacionales a menudo necesitan trasladar personal especializado a su sede neerlandesa. La 30% tax reimbursement ruling sirve como un incentivo significativo para estos empleados. En virtud de esta normativa, los miembros del personal aptos contratados en el extranjero pueden percibir el 30% de su salario bruto exento de impuestos. Para reunir los requisitos, el empleado debe poseer una cualificación específica que sea escasa en el mercado laboral neerlandés y cumplir los umbrales salariales mínimos fijados anualmente por el gobierno. El proceso de solicitud implica presentar una petición conjunta del empleador y el empleado ante la Belastingdienst. Obtener esta resolución incrementa la competitividad corporativa al reducir la carga fiscal efectiva para el personal de alto nivel en los sectores tecnológico y financiero. Para mantener altos estándares de seguridad corporativa en la contratación, muchas empresas utilizan hubhound.com para verificaciones de antecedentes previas al empleo profesionales.
El cumplimiento de la legislación laboral neerlandesa es esencial para cualquier entidad extranjera que emplee personal a nivel local. Todas las relaciones laborales deben documentarse en contratos por escrito que especifiquen las horas de trabajo, la remuneración y los plazos de preaviso. Los empleadores son responsables de la retención exacta de los impuestos sobre la nómina, las cotizaciones a la seguridad social y las aportaciones obligatorias a planes de pensiones. La gestión de estas obligaciones requiere una meticulosa atención a los detalles para evitar sanciones por parte de las autoridades fiscales. El uso de servicios de nómina en los Países Bajos profesionales permite a los empresarios externalizar estas tareas administrativas garantizando el pleno cumplimiento de la normativa local.
Para las empresas que aún no disponen de un departamento de recursos humanos completo, el modelo de Employer of Record (EOR) proporciona una vía para contratar personal a través de un patrocinador reconocido. Esta vía es especialmente eficaz para obtener solicitudes aceleradas ante el IND para migrantes altamente cualificados (HSM). Los patrocinadores reconocidos se benefician de plazos de tramitación más breves, y a menudo reciben resoluciones en cuestión de semanas en lugar de meses. Este proceso de inmigración simplificado es uno de los beneficios distintivos de constituir una empresa en los Países Bajos para empresas que requieren talento de fuera de la UE. Esta infraestructura respalda una rápida expansión sin la necesidad inmediata de amplios recursos administrativos internos.
Cumplimiento normativo y establecimiento de una presencia neerlandesa
El mantenimiento de una entidad comercial exige un estricto cumplimiento del marco normativo establecido por la Cámara de Comercio neerlandesa (KVK) y la Administración Tributaria y Aduanera (Belastingdienst). Uno de los beneficios a largo plazo de constituir una empresa en los Países Bajos es la previsibilidad de estos requisitos, lo que permite una planificación corporativa estructurada. Una obligación primordial para todas las entidades neerlandesas es el mantenimiento del registro de Titularidad Real (UBO). Las empresas deben notificar cualquier cambio en la información de los UBO en un plazo de 7 días para las personas físicas que ostenten una participación superior al 25%. Esta transparencia es un componente central de la integridad corporativa neerlandesa y está supervisada por la KVK.
La rendición de cuentas financieras se gestiona mediante el depósito puntual de las cuentas anuales. Cada Dutch BV debe depositar sus estados financieros ante la KVK dentro de los 12 meses posteriores al cierre del ejercicio social. El incumplimiento de este plazo puede dar lugar a multas administrativas y a una posible responsabilidad personal para los administradores. Además, la Belastingdienst exige a las empresas conservar sus registros contables durante un mínimo de 7 años. Este periodo se amplía a 10 años para los registros relacionados con bienes inmuebles. Para los pagos a las autoridades fiscales, es fundamental tener en cuenta que Rabobank actúa como entidad bancaria de operaciones de la Belastingdienst desde el 1 de mayo de 2026.
Lista de verificación de cumplimiento posterior a la constitución
La preparación operativa comienza inmediatamente después de que el notario otorgue la escritura de constitución. Para las empresas dedicadas al comercio, la obtención de un número de IVA y de un número de Registro e Identificación de Operadores Económicos (EORI) es la siguiente prioridad. El proceso de registro del IVA para entidades de titularidad extranjera suele requerir entre 6 y 8 semanas. Durante este periodo, también debe abrir una cuenta bancaria comercial neerlandesa para facilitar las transacciones locales. Aunque los bancos mantienen políticas de admisión independientes, el uso de servicios de asistencia bancaria puede ayudarle a preparar la documentación necesaria para cumplir los estándares neerlandeses contra el blanqueo de capitales (AML). El cumplimiento continuo implica declaraciones periódicas de IVA, por lo general con periodicidad trimestral, y una contabilidad meticulosa para garantizar que todos los asientos se ajusten a las normas Dutch GAAP o IFRS.
Garantizar el gobierno corporativo a largo plazo
Un gobierno corporativo estable requiere un seguimiento constante de los umbrales y plazos fiscales. Tal como se estableció anteriormente, el Impuesto sobre Sociedades (CIT) es progresivo por tramos, aplicándose un tipo del 19% a los primeros 200.000 € de beneficio y del 25,8% para los importes que superen este nivel. Mantener un domicilio social local es un requisito legal para el registro en la KVK y sirve como punto de contacto oficial para las notificaciones gubernamentales. Durante el primer año de actividad, muchos empresarios recurren a servicios de secretaría para gestionar tareas administrativas, tales como la tramitación del correo postal de la Belastingdienst y la garantía de que todos los libros de registro obligatorios se mantengan actualizados. Este enfoque estructurado de la gobernanza protege la validez legal de la entidad y respalda los continuos beneficios de constituir una empresa en los Países Bajos como sede europea.
Última revisión: septiembre de 2026
Establecimiento de una base estratégica para la expansión global
Los Países Bajos siguen siendo un destino de primer orden para el comercio internacional en 2026, ofreciendo una combinación única de eficiencia fiscal y claridad operativa. El competitivo tipo del impuesto sobre sociedades del 19% sobre beneficios de hasta 200.000 € y la amplia red de convenios para evitar la doble imposición proporcionan ventajas significativas para las entidades extranjeras. Estos beneficios de constituir una empresa en los Países Bajos fundamentales facilitan una entrada fluida en el mercado único de la Unión Europea al tiempo que protegen sus activos mediante un marco legal estable.
El uso de la vía del poder notarial (Power of Attorney) legalizado permite una constitución a distancia en un plazo de 3 a 5 días hábiles, garantizando que su empresa esté lista para operar comercialmente sin necesidad de desplazamientos físicos. Ofrecemos asistencia especializada para solicitudes de IVA y bancarias, proporcionando la seguridad procedimental requerida para operaciones internacionales complejas. Nuestra garantía de satisfacción del 100% refleja nuestro compromiso con la exactitud y los estándares profesionales.
Estamos preparados para asistirle en la protección de sus intereses profesionales y en la consolidación de una presencia sostenible en el mercado neerlandés. Dar estos pasos ahora posiciona a su empresa en el centro de la innovación y el comercio europeos.
Última revisión: septiembre de 2026
Preguntas frecuentes
¿Puedo constituir una empresa neerlandesa a distancia sin viajar a los Países Bajos?
Puede constituir una Dutch BV sin desplazarse a los Países Bajos recurriendo a la vía del poder notarial (Power of Attorney) legalizado. Esto implica legalizar un poder en su país de origen, lo que permite a un notario otorgar la escritura de constitución en su nombre. Este es el procedimiento ordinario para los fundadores no residentes y suele completarse entre 3 y 5 días hábiles una vez recibida toda la documentación. Elimina la necesidad de presencia física sin perjuicio del pleno cumplimiento normativo.
¿Cuál es el capital social mínimo requerido para una Dutch BV en 2026?
El capital social mínimo para una Dutch BV es de 0,01 € en 2026. Este requisito nominal se introdujo para reducir las barreras de entrada para los emprendedores, sustituyendo el anterior umbral de 18.000 €. Si bien puede optar por un capital social mayor, la flexibilidad del mínimo de 0,01 € permite una gestión eficiente de los fondos durante la constitución inicial de la entidad jurídica. Debe fijar la cifra exacta de capital en los estatutos sociales durante el proceso de constitución.
¿Cuáles son los tipos del impuesto sobre sociedades en los Países Bajos para 2026?
Los tipos del Impuesto sobre Sociedades (CIT) se estructuran en dos tramos para 2026. Se aplica un tipo del 19% a la base imponible de hasta 200.000 €. Para la parte de los beneficios que exceda dicho umbral, se aplica un tipo general del 25,8%. Estos tipos competitivos se sitúan entre los principales beneficios de constituir una empresa en los Países Bajos, en particular para las pequeñas y medianas empresas que buscan un entorno fiscal estable. Estas tarifas se han mantenido constantes para ofrecer seguridad jurídica y previsibilidad a largo plazo a los inversores internacionales.
¿Cuánto tiempo dura el proceso de constitución de una empresa neerlandesa para extranjeros?
La constitución de una Dutch BV requiere habitualmente entre 3 y 5 días hábiles a partir de la recepción de toda la documentación debidamente legalizada. Este plazo abarca el otorgamiento de la escritura por el notario y la posterior inscripción en el Registro Mercantil de la KVK. Las nuevas entidades deben satisfacer una tasa única de registro en la KVK de 85,15 € en 2026. El alta ante las autoridades tributarias para los números de IVA y EORI se tramita a continuación y puede requerir de 6 a 8 semanas adicionales para entidades con socios extranjeros.
¿Qué es el registro de UBO y cuáles son los requisitos de información?
El registro de UBO identifica a los Titulares Reales (Ultimate Beneficial Owners) de una sociedad, definidos como personas físicas con una participación o interés superior al 25% en la entidad. El régimen de cumplimiento exige que cualquier modificación en los datos del UBO se comunique a la KVK en un plazo de 7 días. La finalidad de este registro es prevenir los delitos financieros y asegurar la transparencia corporativa dentro del marco jurídico neerlandés. El incumplimiento de estas obligaciones puede acarrear sanciones administrativas, por lo que mantener una información veraz y actualizada en el registro resulta indispensable para el buen gobierno de la entidad.
¿Necesito una cuenta bancaria neerlandesa para constituir una BV?
No se requiere una cuenta bancaria neerlandesa para formalizar la inscripción inicial de una BV ante la KVK. El desembolso del capital social puede llevarse a cabo tras la constitución efectiva de la sociedad. No obstante, disponer de una cuenta bancaria comercial local es indispensable para las operaciones mercantiles habituales y el pago de obligaciones fiscales ante la Belastingdienst, que opera con Rabobank como su entidad bancaria desde el 1 de mayo de 2026. Ponemos a su disposición servicios de mediación y soporte bancario para facilitar la preparación documental correspondiente a estas aperturas.
¿Qué es la 30% ruling y cómo beneficia a mi empresa neerlandesa?
La 30% ruling es un régimen de exención fiscal por el cual los empleados internacionales que reúnan los requisitos oportunos pueden percibir el 30% de su salario bruto exento de tributación. Este incentivo respalda a su empresa en la atracción de talento internacional al optimizar el salario neto de los trabajadores altamente cualificados. Disminuye el coste de contratación global para la empresa y eleva la competitividad del mercado laboral neerlandés para perfiles especializados. Para acogerse a esta disposición, el empleado debe ser contratado desde el extranjero y satisfacer los criterios de cualificación técnica y umbrales retributivos mínimos fijados legalmente.
Fuentes
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |