


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-07 · Last reviewed 2026-09-07
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Establecer una presencia comercial europea en 2026 ya no requiere la carga logística de los viajes internacionales ni el agotamiento de las citas presenciales. Si bien muchos fundadores asumen que el registro de empresas en línea en los Países Bajos requiere una identificación digital local o una visita física, el estándar profesional para los no residentes sigue siendo la vía del poder notarial legalizado. Este mecanismo permite que un notario de derecho civil otorgue la escritura de constitución en su nombre, garantizando una plena sustancia jurídica sin los elevados costes de desplazamiento ni las complejidades de las barreras lingüísticas locales. Es un método que ofrece un punto de entrada eficiente al mercado único de la UE, al tiempo que mantiene un estricto cumplimiento de las normas regulatorias neerlandesas.
Es probable que reconozca que los obstáculos administrativos de la expansión transfronteriza a menudo superan las oportunidades iniciales de mercado. Esta guía ofrece una comparación técnica de las jurisdicciones europeas para la constitución remota de empresas, centrándose en la eficiencia fiscal, los mecanismos legales y el panorama de cumplimiento normativo de 2026. Examinaremos la estructura del Impuesto sobre Sociedades, donde los tipos son del 19 % sobre los beneficios de hasta 200.000 €, y detallaremos la transición de la administración tributaria neerlandesa a Rabobank como su banco operativo a partir del 1 de mayo de 2026. Al comprender estos requisitos procesales para la constitución de una sociedad Dutch BV, incluida la tasa de registro en la KVK de 85,15 €, podrá establecer una entidad europea funcional que se beneficie de la posición de los Países Bajos como la octava economía más competitiva a nivel mundial.
Puntos clave
- Establezca una entidad europea de forma remota mediante la vía del poder notarial legalizado, que permite a un notario de derecho civil otorgar la escritura de constitución sin exigir el desplazamiento del fundador.
- Comprenda el marco fiscal de 2026, incluido el tipo del 19 % del Impuesto sobre Sociedades para beneficios de hasta 200.000 € y la transición de Belastingdienst a Rabobank para todos los pagos tributarios.
- Evalúe cómo el registro de empresas en línea en los Países Bajos proporciona acceso a una red de aproximadamente 100 convenios para evitar la doble imposición y a un proceso de constitución de 2 a 5 días hábiles.
- Gestione los requisitos obligatorios de transparencia inscribiendo a los titulares reales con una participación superior al 25 % y notificando cualquier cambio en un plazo de siete días.
- Prepárese para cumplir con las obligaciones administrativas, tales como la tasa única de registro en la KVK de 85,15 € y el requisito legal de conservar los registros corporativos durante un mínimo de siete años.
Mecanismos de constitución societaria a distancia en Europa
La constitución societaria a distancia en Europa permite a los fundadores establecer personas jurídicas sin presencia física en el país de destino. Esta flexibilidad procesal es fundamental para las empresas comerciales internacionales y tecnológicas que buscan acceder al mercado único de la UE. Para quienes buscan el registro de empresas en línea en los Países Bajos, el proceso se rige por requisitos notariales específicos. A diferencia de estructuras más simples como la eenmanszaak o la VOF, que no requieren notario, una Dutch Besloten Vennootschap (BV) requiere que un notario de derecho civil formalice la escritura de constitución. Esto garantiza que la sociedad se constituya conforme a estrictas normas jurídicas mientras el fundador permanece en el extranjero.
El marco legal para la constitución a distancia varía según la jurisdicción. Aunque algunas naciones promueven soluciones exclusivamente digitales, estas suelen presentar limitaciones relativas a la residencia o al acceso bancario. El sistema neerlandés prioriza un equilibrio entre la accesibilidad remota y la seguridad jurídica mediante el procedimiento de poder notarial (Power of Attorney). Este mecanismo proporciona una vía clara para que los empresarios no residentes establezcan una estructura societaria sólida sin necesidad de realizar viajes internacionales.
La vía del poder notarial (PoA)
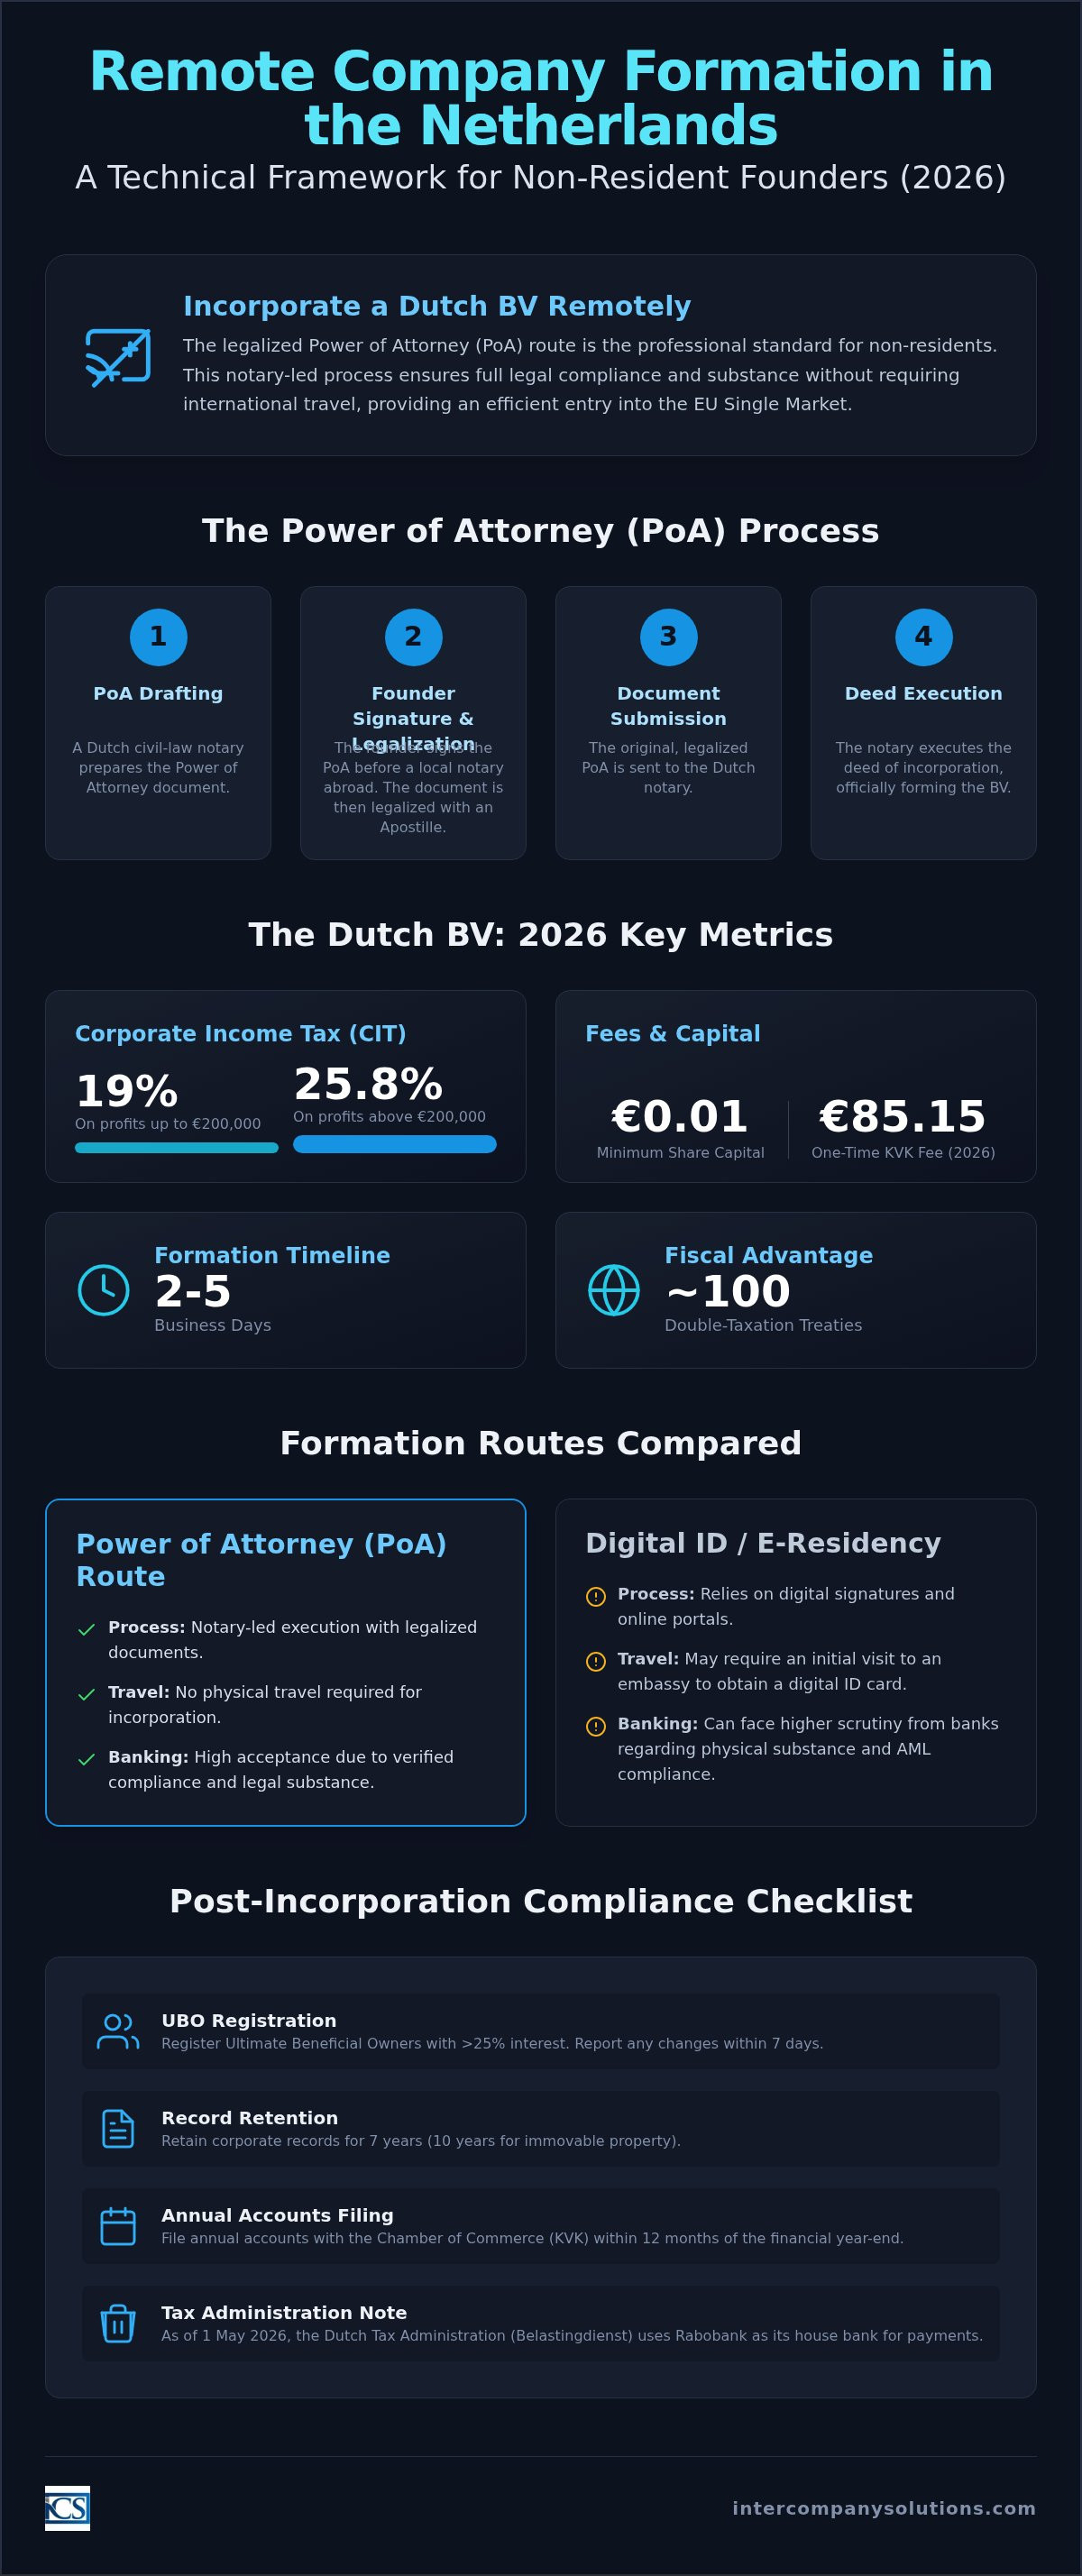
La vía del PoA es el método estándar para el registro de empresas en los Países Bajos cuando el fundador se encuentra fuera del país. El proceso comienza con la preparación de un documento de poder notarial por parte de un notario neerlandés. El fundador firma este documento en su país de residencia ante un notario local. Para que tenga validez en los Países Bajos, el documento suele requerir la Apostilla o la legalización consular. Este paso confirma la autenticidad de la firma y la competencia del notario local para su uso en una jurisdicción extranjera.
Una vez que el documento original legalizado llega a los Países Bajos, un representante local formaliza la escritura de constitución. Este método cumple con el requisito legal para constituir una BV, la cual tiene una exigencia de capital social mínimo de 0,01 €. Se trata de una vía estructurada que evita gastos de viaje y dedicación de tiempo. Los fundadores también deben considerar la tasa única de registro en la KVK de 85,15 € en 2026. Esta tasa se abona durante la inscripción inicial en la Cámara de Comercio, habitualmente junto con la formalización de la escritura.
Marcos de identificación digital y residencia electrónica (e-Residency)
Al evaluar las opciones para el registro de empresas en línea en los Países Bajos, los fundadores suelen comparar la vía del PoA con los marcos de identificación digital. Los programas de residencia electrónica digital, como el de Estonia, permiten la firma digital, pero a menudo exigen una visita presencial a una embajada para recoger la tarjeta de identidad digital. Para muchos fundadores no pertenecientes a la UE, esto genera un obstáculo logístico inicial que la vía del PoA evita. Además, los procedimientos puramente digitales suelen enfrentarse a un mayor escrutinio por parte de los bancos en lo relativo a la presencia económica (sustancia) y la residencia fiscal.
Las entidades financieras exigen con frecuencia pruebas de gestión local para cumplir con la normativa de prevención del blanqueo de capitales (AML). En los Países Bajos, la intervención de un notario de derecho civil en el proceso del PoA aporta un nivel de verificación del cumplimiento que los bancos reconocen. Esta diferencia en la seguridad registral constituye un factor decisivo para los empresarios. Esta estructura también resulta beneficiosa para futuras operaciones fiscales, ya que la administración tributaria neerlandesa (Belastingdienst) utiliza Rabobank como su banco de operaciones desde el 1 de mayo de 2026. Optar por una vía legal reconocida simplifica estas posteriores transiciones administrativas y bancarias.
Análisis comparativo de las principales jurisdicciones europeas en 2026
Seleccionar una jurisdicción europea para la expansión exige un equilibrio entre la rapidez de la constitución inicial y la estabilidad fiscal a largo plazo. Para 2026, los Países Bajos siguen siendo una opción primordial para los empresarios debido a su plazo de tramitación de 2 a 5 días laborables para la constitución remota de una Dutch BV. Aunque Estonia sigue liderando para empresas emergentes digitales de baja complejidad, carece de la extensa red de convenios de doble imposición presente en centros comerciales de mayor envergadura. Irlanda y el Reino Unido ofrecen marcos de common law, pero los cambios regulatorios posteriores al Brexit han generado diferentes niveles de acceso al mercado de la UE que los fundadores deben contemplar. Muchos fundadores internacionales priorizan el registro de empresas en línea en los Países Bajos porque combina una entrada rápida con un acceso pleno y sin restricciones al mercado único de la UE.
Tributación y costes de mantenimiento
La eficiencia fiscal varía significativamente en todo el continente, en particular respecto a las estructuras del impuesto sobre sociedades (CIT) y a las exigencias de capital. El tipo del CIT neerlandés es del 19 % sobre los beneficios imponibles de hasta 200.000 € y del 25,8 % sobre cualquier importe que supere este umbral. Este sistema gradual suele ser más favorable para empresas en crecimiento que los regímenes de microempresas en Rumanía, que han experimentado cambios recientes en los requisitos de contratación laboral. Los costes de mantenimiento en los Países Bajos son predecibles; la tasa única de registro en la KVK para 2026 es de 85,15 €. Una ventaja sustancial para la Dutch BV es el requisito de capital social mínimo de tan solo 0,01 €, mientras que una GmbH alemana requiere un mínimo de 25.000 €. Esta menor barrera de entrada permite una asignación de capital más eficiente durante la fase inicial.
Accesibilidad administrativa y lingüística
Las barreras lingüísticas generan con frecuencia retrasos administrativos a los administradores no residentes. Los Países Bajos registran una tasa de competencia en inglés del 93 %, lo que facilita una interacción directa y clara con la Belastingdienst (Administración Tributaria) y la KVK (Cámara de Comercio). Este nivel de accesibilidad rara vez se iguala en otros centros europeos como Alemania o Francia, donde las comunicaciones oficiales se llevan a cabo habitualmente en el idioma local. Para las entidades de propiedad extranjera, los plazos de tramitación del IVA suelen situarse entre 6 y 8 semanas, por lo que el soporte en inglés por parte de profesionales jurídicos y contables resulta esencial para mantener el cumplimiento normativo. Desde el 1 de mayo de 2026, la Belastingdienst utiliza Rabobank como su banco de operaciones, por lo que todos los pagos corporativos de impuestos deben canalizarse correspondientemente.
Gestionar estas variables transfronterizas exige datos rigurosos y experiencia local. Si tiene preguntas específicas sobre la aplicación de estas normativas a su régimen de residencia, puede solicitar una consulta con un especialista para analizar su caso. Constituir una entidad sólida en la actualidad garantiza que su empresa esté preparada para el marco normativo en constante evolución de la próxima década.
Redes de convenios de doble imposición y cumplimiento fiscal
Los empresarios internacionales que completan el proceso de registro de empresas en línea en los Países Bajos obtienen acceso a una de las redes de convenios fiscales más amplias de Europa. Los Países Bajos mantienen aproximadamente 100 convenios para evitar la doble imposición, que ofrecen un marco definido para gestionar los riesgos vinculados a la residencia fiscal y al establecimiento permanente. Estos acuerdos resultan esenciales para las empresas con operaciones en múltiples jurisdicciones, ya que evitan que un mismo ingreso tribute en dos países distintos. Esta certidumbre jurídica constituye un elemento relevante en el análisis de la OCDE sobre el mercado único de la UE, donde se subraya la importancia de una cooperación fiscal armonizada para el comercio transfronterizo.
Para las sociedades gestionadas a distancia, la repatriación de beneficios depende con frecuencia de los tipos de retención en origen, que difieren entre los centros europeos. El marco normativo neerlandés procura facilitar la inversión internacional mediante la reducción de estas cargas. Esta configuración asegura que una Dutch BV continúe siendo un instrumento eficaz para operaciones internacionales, siempre que la sociedad mantenga suficiente presencia económica local (substance) para satisfacer las condiciones de los convenios y las cláusulas antiabuso. Se requiere una adecuada planificación para impedir que la administración a distancia de la sociedad genere accidentalmente obligaciones tributarias en el país de residencia del fundador.
La exención por participación neerlandesa
La exención por participación es un mecanismo específico concebido para eliminar la doble imposición económica sobre los beneficios societarios dentro de un grupo. En virtud de este régimen, los dividendos y las ganancias patrimoniales procedentes de una filial están exentos del impuesto sobre sociedades neerlandés en sede de la sociedad holding. Para optar a la exención por participación neerlandesa en 2026, la sociedad matriz debe ostentar al menos el 5 % del capital social nominal desembolsado de la filial. Esta exención se aplica con independencia de si la filial está radicada en los Países Bajos o en el extranjero, siempre que la tenencia de la filial no constituya una inversión pasiva de cartera. Es un instrumento fundamental para las estructuras holding internacionales orientadas a optimizar la consolidación de beneficios.
Registro de IVA y EORI para entidades a distancia
Una vez formalizado el registro de empresas en línea en los Países Bajos, la entidad debe solicitar un número de IVA (BTW) ante la Belastingdienst. El tipo general de IVA es del 21 %, aplicándose un tipo del 9 % a determinados bienes y servicios. Para las entidades de titularidad extranjera, el plazo para el registro de IVA en los Países Bajos suele oscilar entre 6 y 8 semanas. Si la empresa prevé importar o exportar mercancías fuera de la Unión Europea, resulta preceptiva la obtención de un número de Registro e Identificación de Operadores Económicos (EORI) para el despacho aduanero.
El cumplimiento de las obligaciones fiscales constituye un deber continuado para la sociedad. Todos los pagos en concepto de IVA y de impuesto sobre sociedades (CIT) deben dirigirse a Rabobank, entidad designada como banco operativo de la Belastingdienst desde el 1 de mayo de 2026. Las sociedades tienen la obligación legal de conservar sus registros contables y documentación justificativa durante un período de 7 años. En el caso de entidades titulares de bienes inmuebles, este plazo de conservación se prolonga a 10 años conforme a los criterios de auditoría fiscal neerlandeses. Asimismo, las cuentas anuales deben depositarse en la KVK en un plazo máximo de 12 meses tras el cierre del ejercicio fiscal a efectos de evitar sanciones administrativas.
Cumplimiento y administración posteriores a la constitución
Completar los pasos iniciales para el registro de empresas en línea en los Países Bajos traslada el foco hacia el mantenimiento legal y fiscal continuo. Mantener una Dutch BV requiere un enfoque estructurado del cumplimiento normativo para evitar sanciones o la pérdida de la validez legal. Estas obligaciones se fundamentan tanto en la legislación local neerlandesa como en las directivas contra el blanqueo de capitales (AML) de la UE, que enfatizan la transparencia y la presentación periódica de informes financieros. Para los fundadores no residentes, estos procesos son gestionables mediante sistemas remotos, siempre que se controlen estrictamente los plazos.
El registro de UBO y los plazos de notificación
La transparencia sobre la titularidad de la empresa es un requisito obligatorio en los Países Bajos. Cualquier persona física que posea más del 25% de las acciones, los derechos de voto o la participación en la propiedad se clasifica como Titular Real o Beneficiario Final (UBO). Desde la implementación de las normas de transparencia a nivel de la UE, todos los UBO deben estar inscritos en el Registro Mercantil gestionado por la KVK. En 2026, el acceso a este registro está restringido a las autoridades competentes y a las "entidades obligadas", como bancos y notarios, para proteger la privacidad de los titulares mientras se mantiene la supervisión regulatoria.
La exactitud de estos registros es fundamental. Debe notificar cualquier modificación de los UBO a la KVK dentro de los 7 días posteriores a la entrada en vigor del cambio. Las sanciones administrativas por incumplimiento pueden ser significativas, comenzando con frecuencia en varios miles de euros en caso de omisiones reiteradas. Junto con la notificación de la titularidad, la sociedad debe presentar sus cuentas anuales ante la KVK dentro de los 12 meses posteriores al cierre del ejercicio social. Esta presentación proporciona la transparencia necesaria a los acreedores y a las autoridades fiscales sobre la salud financiera de la entidad.
Conectividad bancaria y financiera
Obtener una cuenta bancaria corporativa es un paso crítico posterior a la constitución que a menudo plantea desafíos a los no residentes. Si bien muchos empresarios utilizan plataformas fintech para las operaciones diarias, establecer una relación con un banco neerlandés tradicional sigue siendo beneficioso para el comercio internacional complejo. La Belastingdienst utiliza Rabobank como su banco de cabecera desde el 1 de mayo de 2026. Todos los pagos tributarios, incluidos el Impuesto sobre Sociedades (CIT) y el IVA, deben dirigirse a estas cuentas de Rabobank para garantizar su procesamiento oportuno.
Una gestión financiera eficaz depende de una contabilidad sólida para las operaciones de la Dutch BV. Las empresas están legalmente obligadas a conservar sus registros administrativos, incluidas todas las facturas, extractos bancarios y contratos, durante 7 años. Este plazo se amplía a 10 años para los documentos relacionados con bienes inmuebles. El uso de sistemas de contabilidad digital permite a los fundadores cumplir con estos requisitos de conservación mientras gestionan el negocio desde el extranjero, garantizando que todos los datos estén disponibles ante eventuales auditorías de la Administración Tributaria y Aduanera neerlandesa.
La ventaja estratégica de los Países Bajos para la constitución a distancia
Los Países Bajos aseguran de manera constante su posición como centro de negocios internacional de primer nivel. Según el Índice Mundial de Innovación de la OMPI de 2025, el país ocupó el octavo lugar a nivel global, reflejo de su sólida infraestructura y de un entorno corporativo favorable. Para los empresarios internacionales, el registro de empresas en línea en los Países Bajos representa más que un simple trámite administrativo; es una entrada estratégica a un mercado diseñado para la tecnología y el comercio. Elegir la vía remota para iniciar un negocio en los Países Bajos permite a los fundadores aprovechar estas ventajas sin la necesidad inmediata de trasladarse físicamente al país.
Innovación y capital humano
El capital humano del país es un activo relevante, ocupando el tercer puesto mundial en nivel educativo. Esto proporciona una amplia reserva de profesionales cualificados para las empresas que expanden sus operaciones. La infraestructura digital se encuentra entre las más avanzadas de Europa, sustentada por el punto neutro de internet AMS-IX. Esta conectividad permite a las empresas de alto crecimiento escalar sus operaciones en todo el continente. Para gestionar eficazmente estos equipos desde el extranjero, muchos fundadores utilizan servicios de nómina especializados con el fin de garantizar el cumplimiento de la legislación laboral local y de las cotizaciones a la seguridad social. La resolución del régimen de reembolso fiscal del 30% también ofrece una ventaja competitiva para atraer talento internacional, siempre que se cumplan los criterios específicos de salario y cualificación técnica.
Fiabilidad del sistema legal neerlandés
Asimismo, a medida que las empresas buscan maximizar el potencial de esta infraestructura digital, muchas recurren a la automatización impulsada por IA. Navo Inc. proporciona consultoría especializada en IA generativa y asesoramiento para el desarrollo de fuerza laboral sintética, ayudando a las empresas internacionales a implementar agentes de IA que pueden escalar sus operaciones de manera eficiente en el mercado europeo.
Para complementar esta infraestructura avanzada, muchas empresas tecnológicas se asocian con desarrolladores como Larasoft a fin de crear las aplicaciones personalizadas y de alto rendimiento en Laravel y React requeridas para sus operaciones europeas.
La previsibilidad es una piedra angular del panorama empresarial neerlandés. El sistema jurídico ofrece una base estable donde las leyes mercantiles se aplican de forma coherente, reduciendo los riesgos asociados a la expansión internacional. La eficiencia de la Cámara de Comercio (KVK) y de la Administración Tributaria y Aduanera (Belastingdienst) reduce la fricción administrativa. A diferencia de los programas de e-Residency exclusivamente digitales, que pueden carecer de sustancia económica legal en escenarios fiscales complejos, la vía del poder notarial (PoA) legalizado utilizada para el registro de empresas en línea en los Países Bajos garantiza el pleno cumplimiento regulatorio. Este método cuenta con la intervención de un notario de derecho civil, proporcionando una validez legal verificada que habitualmente exigen las entidades financieras y los socios corporativos de gran escala.
Esta estabilidad se ve reforzada por normas fiscales claras. El Impuesto sobre Sociedades (CIT) se sitúa en el 19% para beneficios de hasta 200.000 € y en el 25,8% para importes superiores. Con la Belastingdienst utilizando Rabobank como su banco de cabecera desde el 1 de mayo de 2026, el procedimiento para el cumplimiento tributario se encuentra optimizado. Conservar los registros durante 7 años y depositar las cuentas anuales ante la KVK dentro de los 12 meses posteriores al cierre del ejercicio son prácticas habituales que salvaguardan la integridad de la entidad.
Última revisión: septiembre de 2026
Establecimiento de su base comercial europea
La transición a una estructura corporativa europea requiere un equilibrio entre la accesibilidad remota y un riguroso cumplimiento normativo. El uso de la vía del poder notarial legalizado garantiza que su Dutch BV se constituya con plena sustancia legal, satisfaciendo tanto los requisitos notariales como los estándares de transparencia del registro de UBO. Al completar el proceso para el registro de empresas en línea en los Países Bajos, posiciona a su firma dentro de una jurisdicción que ofrece una red de 100 convenios fiscales y acceso directo al mercado único de la UE.
El éxito operativo está respaldado por un marco regulatorio predecible. Esto incluye la gestión de los registros corporativos durante el período legal obligatorio de siete años y el abono de todos los pagos fiscales a través de Rabobank, el banco de cabecera oficial de la Belastingdienst desde el 1 de mayo de 2026. Hemos prestado servicios a más de 2.000 fundadores en todo el mundo y ofrecemos un tiempo de respuesta de 24 horas para todas las consultas. Nuestro compromiso con la claridad procedimental y una garantía de satisfacción del 100% aseguran que su expansión internacional sea eficiente y jurídicamente sólida.
Esperamos facilitar su entrada en el mercado neerlandés. Última revisión: septiembre de 2026
Preguntas frecuentes
¿Puedo constituir una sociedad en Europa sin visitar el país?
Sí, puede constituir una sociedad a distancia a través de la vía del poder notarial legalizado. Este proceso implica firmar los documentos pertinentes ante un notario local en su país de origen y legalizarlos con la Apostilla. Posteriormente, un representante local otorga la escritura de constitución en su nombre. Este método es el estándar profesional para los fundadores no residentes que desean constituir una entidad jurídica sin la carga logística de los viajes internacionales.
¿Cuál es el capital social mínimo para una Dutch BV en 2026?
El capital social mínimo para una Dutch BV es de 0,01 €. Este requisito reducido se fijó para fomentar la iniciativa empresarial y rebajar las barreras financieras iniciales a las nuevas empresas. Si bien puede optar por emitir un capital superior, el mínimo legal sigue siendo un importe puramente nominal. Esta flexibilidad permite a los fundadores destinar sus recursos al crecimiento operativo en lugar de mantener capital inmovilizado. Constituye una notable ventaja estructural para los inversores internacionales que priorizan una asignación eficiente del capital durante la fase inicial de constitución.
¿Cuánto tiempo lleva el registro de empresas a distancia en los Países Bajos?
El proceso de registro de empresas en línea en los Países Bajos suele requerir entre 3 y 5 días hábiles una vez recibida la totalidad de los documentos legalizados. Este cómputo incluye el otorgamiento de la escritura de constitución ante un notario de derecho civil y la posterior inscripción en la Cámara de Comercio (KVK). Si bien la constitución en sí es rápida, los fundadores deben contemplar un plazo adicional de 6 a 8 semanas para que las autoridades fiscales asignen el número de IVA a las entidades de titularidad extranjera y completen el alta fiscal.
¿Cuáles son los tipos impositivos del impuesto sobre sociedades para empresas gestionadas a distancia en Europa?
En los Países Bajos, los tipos del Impuesto sobre Sociedades (CIT) para 2026 son del 19% sobre los beneficios imponibles de hasta 200.000 € y del 25,8% sobre cualquier beneficio que supere dicho límite. Estos tipos resultan aplicables a todas las Dutch BV, independientemente de que sus administradores operen a distancia. Asimismo, los Países Bajos contemplan una exención por participación que puede exonerar de tributación a los dividendos en estructuras de holding que cumplan los requisitos. Todos los pagos tributarios se efectúan a Rabobank, el banco de cabecera de la Belastingdienst desde el 1 de mayo de 2026.
¿Se requiere un administrador local para una empresa europea a distancia?
Un administrador neerlandés local no es una exigencia legal para constituir una Dutch BV. Puede ejercer como administrador único y accionista mientras reside en el extranjero. Sin embargo, contar con sustancia económica local resulta habitualmente necesario para beneficiarse de la amplia red de convenios para evitar la doble imposición y cumplir los requisitos de compliance de las instituciones financieras. Si bien un administrador local no es preceptivo para el registro, representa una decisión estratégica para aquellas empresas que persiguen una sólida integración en el sistema financiero europeo y estabilidad regulatoria a largo plazo.
¿Cómo me registro como UBO para una empresa neerlandesa a distancia?
El registro como Titular Real o Beneficiario Final (UBO) se efectúa durante el registro inicial de la sociedad ante la KVK. Cualquier persona física con una participación superior al 25% del capital social o de los derechos de voto debe quedar inscrita en el registro de UBO. Este trámite se formaliza a distancia como parte del expediente de constitución. Si la titularidad experimenta modificaciones tras concluir el registro de empresas en línea en los Países Bajos, deberá comunicar dichas variaciones a la KVK en un plazo máximo de 7 días para mantener la conformidad legal y la transparencia.
¿Qué documentos se requieren para la vía del poder notarial legalizado?
La documentación necesaria comprende un documento de identidad en vigor, como el pasaporte, y el formulario de constitución debidamente cumplimentado. El documento fundamental es el poder notarial (PoA), que debe otorgarse en presencia de un notario local y legalizarse mediante Apostilla o por vía consular. Para socios personas jurídicas, se requieren documentos complementarios, tales como una certificación del registro mercantil extranjero y los estatutos de la sociedad, con el fin de acreditar la representación legal y facultades de quien suscribe.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |