


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-14 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Las sanciones administrativas imprevistas a menudo superan la inversión anual requerida para el mantenimiento fiscal profesional. Para los empresarios internacionales, la complejidad de los plazos fiscales neerlandeses y la búsqueda de especialistas de habla inglesa pueden generar una incertidumbre operativa significativa respecto a los costos contables de una Dutch BV. Usted reconoce que mantener el cumplimiento en una jurisdicción extranjera es un aspecto no negociable del crecimiento; sin embargo, la falta de transparencia en las tarifas de los servicios puede dificultar la elaboración de presupuestos. Esta guía proporciona un desglose profesional de los gastos recurrentes de contabilidad, presentación de declaraciones fiscales e informes anuales para las sociedades de responsabilidad limitada con sede en los Países Bajos. Examinaremos los servicios obligatorios frente a los opcionales y los plazos legales para 2026. Esto le permite estructurar un presupuesto predecible para el mantenimiento corporativo. Al comprender los requisitos específicos del impuesto sobre sociedades y el IVA, puede asegurarse de que su entidad se mantenga en regla sin encontrarse con tarifas de cumplimiento ocultas. Esta descripción general sirve como una hoja de ruta procedimental para fundadores que valoran la precisión y la estabilidad a largo plazo en el mercado neerlandés.
Puntos clave
- Establezca una clara distinción entre la contabilidad periódica y las presentaciones legales anuales para garantizar un presupuesto operativo predecible para 2026.
- Gestione los requisitos obligatorios de presentación trimestral de IVA (BTW) y las normas específicas de conservación de registros necesarias para el cumplimiento fiscal neerlandés.
- Evalúe cómo el volumen de transacciones y la complejidad empresarial influyen en los costos contables de una Dutch BV para seleccionar el nivel de servicio más eficiente para su entidad.
- Obtenga una comprensión clara de los plazos obligatorios para depositar las cuentas anuales ante la Cámara de Comercio (KVK) y presentar las declaraciones del impuesto sobre sociedades.
- Identifique los requisitos procedimentales para la administración de nóminas y cómo un modelo de servicio remoto facilita el cumplimiento para los fundadores internacionales.
Índice de contenidos
- Estructura de los costes contables y de cumplimiento de una Dutch BV
- Contabilidad mensual y declaraciones trimestrales de IVA
- Costes de presentación de informes anuales y del impuesto sobre sociedades
- Administración de nóminas y cumplimiento del empleador
- Gestión estratégica de costes con Intercompany Solutions
Estructura de los costes contables y de cumplimiento de una Dutch BV
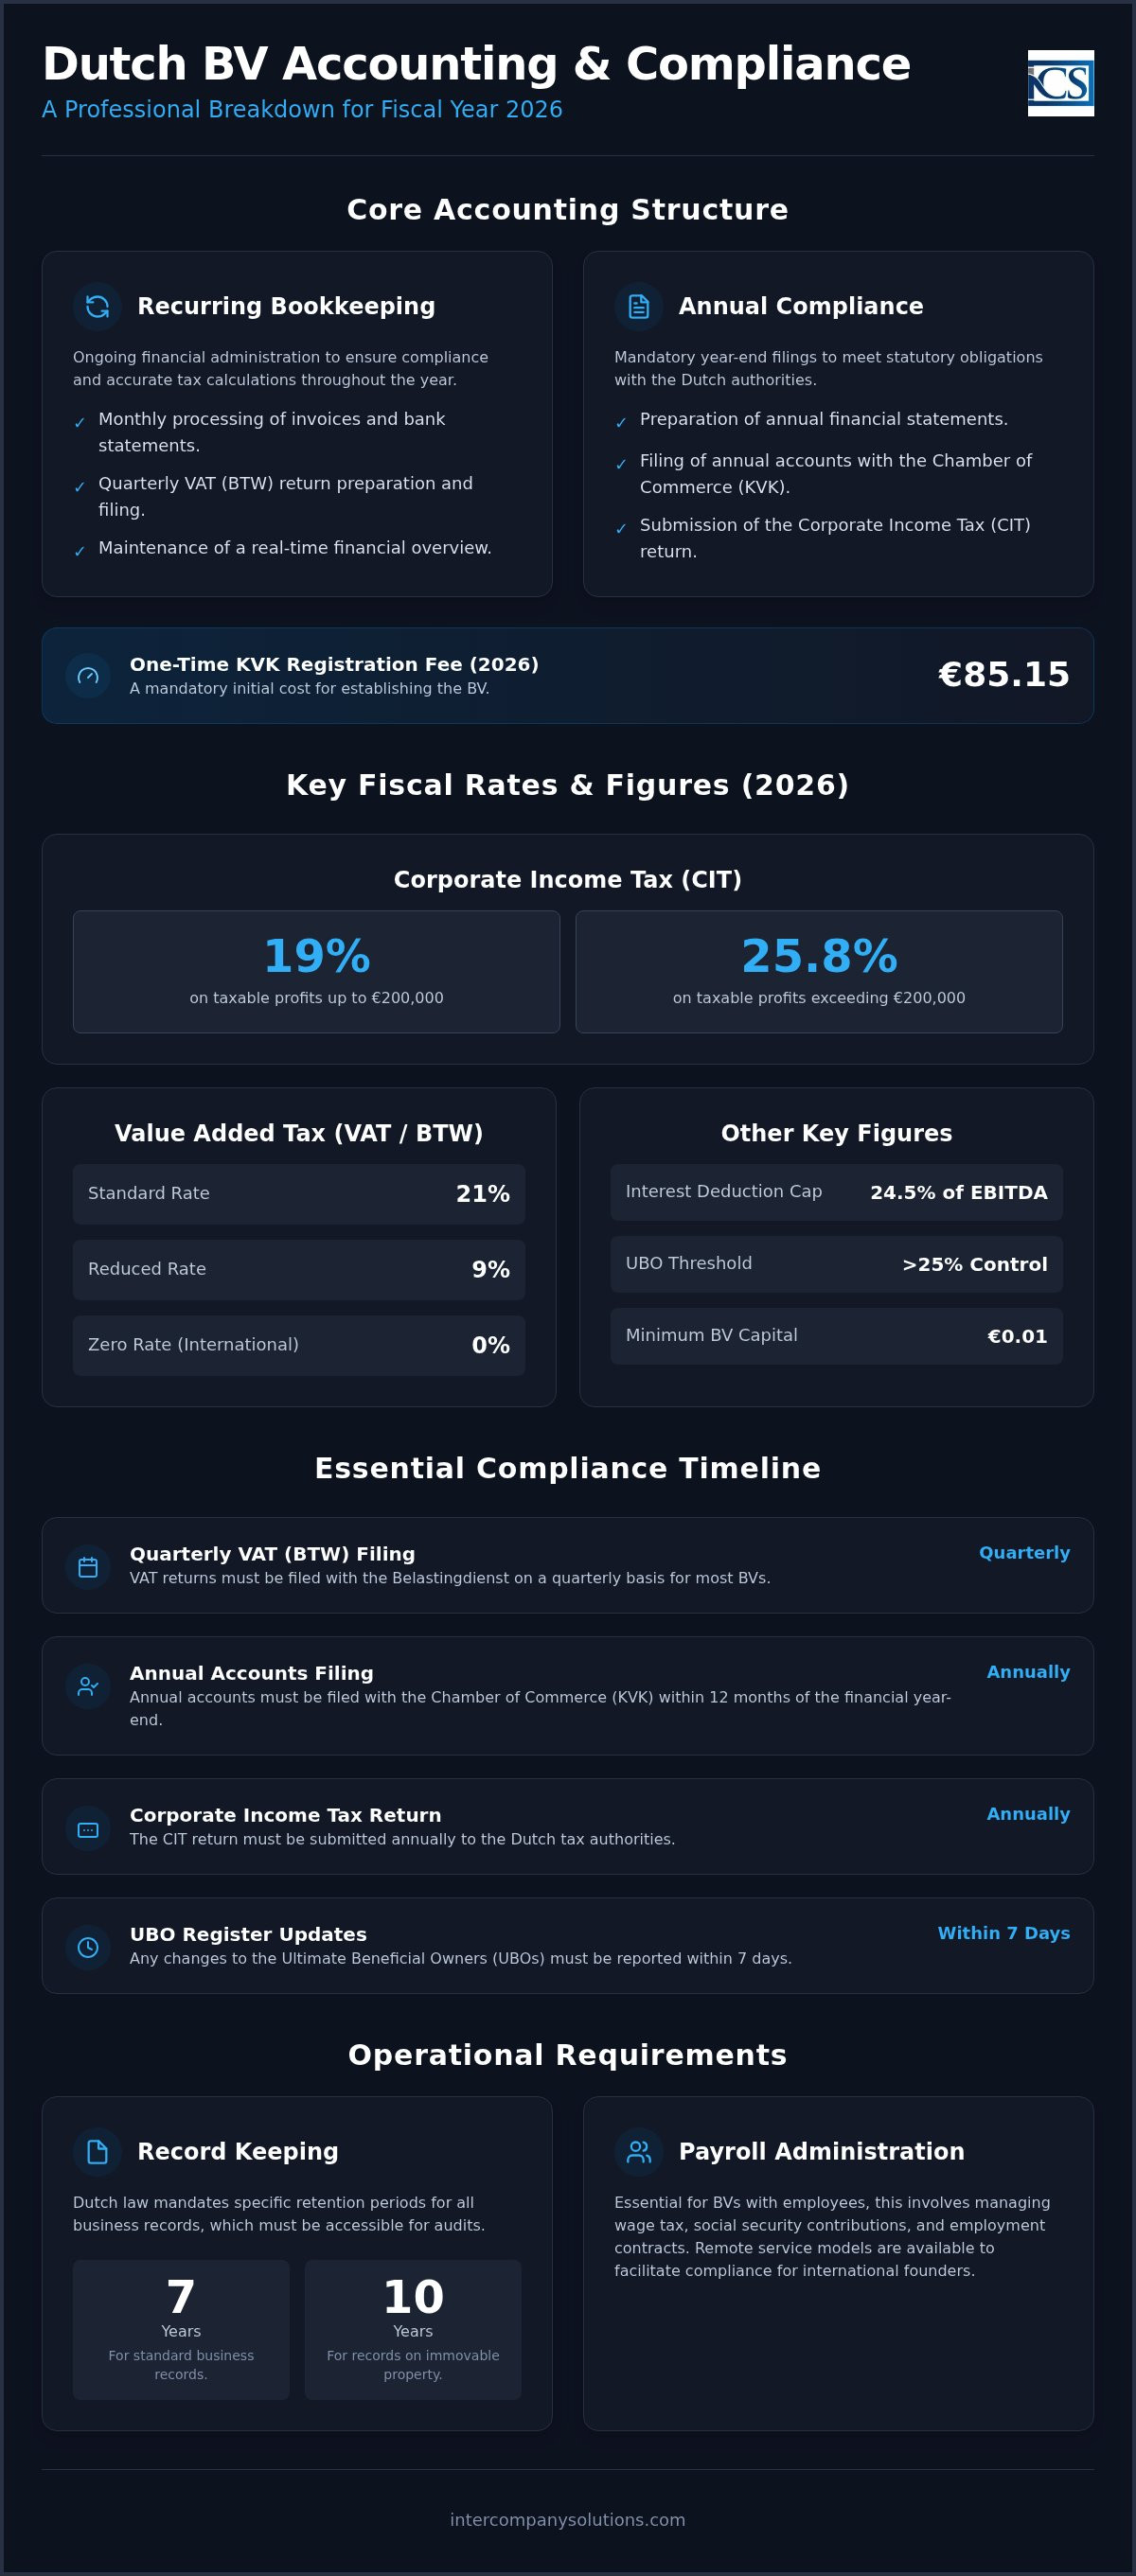
Organizar la administración financiera de una sociedad de responsabilidad limitada neerlandesa requiere un enfoque sistemático para cumplir con las obligaciones legales. El marco de los costes contables de una Dutch BV se divide habitualmente en dos categorías diferenciadas: la teneduría de libros periódica y el cumplimiento normativo anual. A diferencia de las entidades fiscalmente transparentes como la VOF o la eenmanszaak, una Besloten vennootschap (Dutch BV) es una persona jurídica que requiere de un notario para su constitución. Esta estructura formal exige un nivel de presentación de informes más riguroso que el de formas jurídicas más sencillas. Puede encontrar más detalles sobre el proceso de constitución de una sociedad Dutch BV para comprender cómo estos pasos legales iniciales influyen en sus necesidades de cumplimiento a largo plazo. Los gastos obligatorios iniciales incluyen una tasa única de registro en la KVK de 85,15 € para 2026. Más allá de esto, las entidades de propiedad extranjera a menudo requieren informes especializados en inglés y asesoramiento fiscal transfronterizo para garantizar la adecuación a las normas locales e internacionales.
Gastos contables fijos frente a variables
Los costes fijos constituyen la base de referencia. Por lo general, estos incluyen los honorarios mensuales recurrentes de contabilidad y la preparación de las declaraciones trimestrales de IVA (BTW). Estos servicios garantizan que su administración se mantenga al día y que las obligaciones tributarias se calculen con precisión a lo largo del año. Los costes variables surgen cuando su empresa experimenta cambios significativos o alcanza umbrales específicos. Las BV de gran envergadura pueden enfrentarse a requisitos de auditoría obligatorios, lo que incrementa notablemente el presupuesto anual. Asimismo, el asesoramiento fiscal a medida en relación con reestructuraciones internacionales o propiedad intelectual se clasifica dentro del gasto variable. Es fundamental recordar que una Dutch BV con el capital mínimo de 0,01 € conlleva las mismas obligaciones estándar de presentación de informes anuales que una sociedad con una mayor capitalización.
Bases regulatorias para 2026
Comprender el entorno fiscal es esencial para una presupuestación precisa. Los tipos impositivos son estables. Para el ejercicio fiscal de 2026, el tipo del impuesto sobre sociedades (CIT) es del 19 % para beneficios imponibles de hasta 200.000 €. Cualquier beneficio que supere este umbral tributa al 25,8 %. Otro factor determinante en los costes contables de una Dutch BV es el límite a la deducibilidad de intereses, fijado en el 24,5 % del EBITDA para 2026. Esta normativa limita el importe de intereses que una sociedad puede deducir de su base imponible, lo que afecta a la posición fiscal neta de las entidades con un alto nivel de apalancamiento. Una planificación financiera adecuada garantiza que estas referencias regulatorias se integren en la estrategia fiscal de su empresa desde el inicio. Este enfoque metódico genera confianza ante la Belastingdienst y evita la acumulación de sanciones por presentación extemporánea.
Contabilidad mensual y declaraciones trimestrales de IVA
Una administración continuada es la base de la salud fiscal de cualquier empresa. Las actualizaciones diarias o semanales evitan los atrasos administrativos que a menudo encarecen los costes contables de una Dutch BV. Al clasificar con prontitud las facturas y los extractos bancarios, usted mantiene una visión en tiempo real de la liquidez de su empresa. Este enfoque proactivo permite una mejor gestión del flujo de caja y garantiza el cómputo de todos los gastos deducibles. Según el portal de empresas del gobierno neerlandés, una BV debe mantener una administración que refleje su situación financiera actual en todo momento.
Las declaraciones de IVA (BTW) suelen presentarse trimestralmente ante la Belastingdienst. El tipo general del IVA neerlandés es del 21 %. Se aplica un tipo reducido del 9 % a sectores específicos como la alimentación, los libros y determinados servicios, mientras que el 0 % se utiliza en supuestos concretos de comercio internacional. Para las entidades de titularidad extranjera, la asignación del número de IVA suele tardar entre 6 y 8 semanas tras el registro inicial en la KVK. Este periodo de espera es un factor crítico en su calendario operativo inicial. Conviene tener en cuenta este plazo a la hora de proyectar su primer año de costes contables de una Dutch BV y actividad empresarial. Si tiene preguntas sobre su idoneidad para tipos específicos, puede solicitar una consulta para aclarar su situación.
Conservación y archivo electrónico de registros
La legislación neerlandesa exige que todos los registros comerciales se conserven durante un mínimo de 7 años. Esto incluye archivos digitales, facturas en papel y extractos bancarios. Si su BV posee bienes inmuebles, este periodo legal de conservación se extiende a 10 años. La administración digital debe cumplir con normas específicas de accesibilidad y auditabilidad establecidas por las autoridades tributarias. El almacenamiento electrónico de registros es la norma habitual, siempre que la integridad y autenticidad de los datos sigan garantizadas durante todo el periodo obligatorio. El uso de software contable en la nube a menudo facilita este requisito, a la vez que proporciona la transparencia necesaria para el cumplimiento normativo a distancia. Al actualizar sus sistemas, Switch My Books ofrece asistencia especializada para migrar datos financieros entre las principales plataformas contables.
Las empresas dedicadas a la importación y exportación deben solicitar un número de Registro e Identificación de Operadores Económicos (EORI). Este es un requisito previo para el despacho aduanero al introducir o extraer mercancías de la Unión Europea. Asimismo, las declaraciones trimestrales de las BV que operan dentro de la UE deben incluir las declaraciones de operaciones intracomunitarias (ICP). Estos informes justifican los bienes y servicios transferidos a través de las fronteras sin repercusión de IVA en el punto de venta. Para un desglose detallado de estos requisitos, consulte nuestra guía sobre el registro del IVA en los Países Bajos. Mantener estos registros con exactitud garantiza que su entidad evite recargos por presentación extemporánea y conserve un historial de cumplimiento intachable.
Costes de presentación de informes anuales y del impuesto sobre sociedades
El cierre contable anual de una empresa representa el hito más significativo del ejercicio fiscal. La elaboración de las cuentas anuales es un requisito legal para toda Dutch BV, con independencia de su nivel de actividad o volumen de negocio. Estos documentos ofrecen una visión transparente de la salud financiera de la empresa y sirven de base para las liquidaciones tributarias. Al presupuestar los costes contables de una Dutch BV, los empresarios deben prever la experiencia especializada necesaria para redactar estos estados financieros de conformidad con los Principios de Contabilidad Generalmente Aceptados de los Países Bajos (Dutch GAAP). Estas cuentas deben depositarse en la Cámara de Comercio (KVK) en un plazo de 12 meses a partir del cierre del ejercicio para mantener el estatus de «buen cumplimiento» (good standing) de la sociedad. El incumplimiento de esta obligación no acarrea únicamente multas administrativas; puede derivar en responsabilidad personal de los administradores si la empresa deviene insolvente. Para quienes pertenecen al sector financiero y buscan mitigar dichos riesgos, pueden obtener más información sobre Versapien y su perspectiva sobre la gestión de riesgos basada en IA.
El órgano de administración es responsable de formular las cuentas anuales en un plazo de cinco meses tras el cierre del ejercicio fiscal. Aunque los accionistas pueden conceder una prórroga de hasta cinco meses adicionales, el plazo límite definitivo para el depósito ante la KVK se mantiene estrictamente en 12 meses tras el cierre del ejercicio. Es un plazo crítico, ya que las autoridades fiscales neerlandesas y la KVK supervisan estas fechas con rigor. La mayoría de los fundadores internacionales operan BV clasificadas como «pequeñas» o «micro», las cuales se benefician de normas de información simplificadas. Según el portal de empresas del gobierno neerlandés, estos formatos simplificados requieren un menor desglose de información y un balance menos complejo que las entidades de mayor tamaño. Esta clasificación ayuda a controlar la inversión administrativa global al reducir el volumen de datos que deben ser auditados o publicados.
Cálculo y pago del CIT
Las cuentas anuales definitivas constituyen la base para la declaración del impuesto sobre sociedades (CIT). Estas declaraciones deben presentarse por vía electrónica ante la Belastingdienst mediante software especializado o a través de un intermediario fiscal registrado. La precisión es primordial en este aspecto; las autoridades tributarias cruzan estas declaraciones con los registros de la KVK y los datos del IVA para identificar discrepancias. Desde el 1 de mayo de 2026, Rabobank es la entidad bancaria oficial de la administración tributaria neerlandesa, por lo que cualquier deuda tributaria o devolución se tramita a través de esta entidad. Es una buena práctica cerrar las cuentas con antelación para evitar las prisas de la campaña fiscal y asegurarse de disponer de tiempo suficiente para las optimizaciones fiscales pertinentes. Puede encontrar un desglose más exhaustivo de estos trámites en nuestro artículo sobre contabilidad para el cumplimiento normativo y las obligaciones fiscales de una Dutch BV.
Última revisión: septiembre de 2026
Administración de nóminas y cumplimiento del empleador
La contratación de personal en los Países Bajos introduce obligaciones administrativas específicas que repercuten directamente en los costes contables de una Dutch BV. Toda BV con empleados debe registrarse para obtener un número de retenciones de nómina ante las autoridades tributarias antes de tramitar el primer pago de salarios. Este registro es el punto de partida para el cumplimiento mensual, que incluye la elaboración de nóminas, las cotizaciones a la seguridad social y la gestión de planes de pensiones. Para los empleados de 21 años o más, el salario mínimo por hora es de 14,99 € a partir del 1 de julio de 2026. Los empleadores también deben considerar la base salarial máxima para las cotizaciones a la seguridad social, que es de 79.409 € anuales para el ejercicio fiscal 2026. Gestionar estas variables exige un enfoque metódico para garantizar que los pagos a la Belastingdienst, canalizados a través de Rabobank, sean precisos y puntuales.
La administración ordinaria de nóminas comprende varios elementos obligatorios que deben gestionarse mensualmente:
- Generación de recibos de nómina digitales para todos los empleados.
- Cálculo y presentación de las declaraciones de retenciones salariales y cotizaciones a la seguridad social.
- Gestión de las altas en los planes de pensiones y de las primas mensuales.
- Comunicación anual de los ingresos de los empleados a la Belastingdienst (Jaaropgave).
Nuestros servicios de nómina y dotación de personal proporcionan una solución estructurada al consolidar los contratos laborales y las declaraciones a la seguridad social en una única factura mensual. Una ventaja significativa para muchas entidades internacionales es la resolución de reembolso fiscal del 30%. Este régimen permite a los empleados internacionales que cumplan los requisitos recibir hasta el 30% de su salario bruto libre de impuestos. Es una herramienta eficaz para atraer talento global, aunque requiere un cálculo preciso dentro del sistema de nóminas para mantener el cumplimiento de las normativas fiscales. Los registros relacionados con la nómina deben conservarse durante al menos 7 años para cumplir con los estándares legales de auditoría.
Soluciones de Employer of Record y dotación de personal
Las entidades extranjeras que aún no están preparadas para establecer un departamento de RR. HH. local completo a menudo recurren a servicios de Employer of Record (EOR). Este modelo permite a una empresa contratar personal mientras el proveedor de EOR asume la responsabilidad legal del cumplimiento de la legislación laboral neerlandesa. Esto incluye la gestión de los pagos obligatorios por baja por enfermedad, la provisión de los seguros requeridos y el cumplimiento de los convenios colectivos de trabajo (CAO) cuando proceda. El uso de un servicio de EOR sirve de puente para las empresas en las fases iniciales de entrada al mercado. Para un análisis más detallado de estas opciones, puede consultar nuestra guía de servicios de nómina en los Países Bajos.
Costes de migrantes altamente cualificados (HSM)
Contratar talento de fuera de la Unión Europea implica trámites procedimentales y costes adicionales. Para contratar migrantes altamente cualificados, una Dutch BV generalmente debe obtener el estatus de patrocinador reconocido por parte de la IND. Las tasas administrativas de estas solicitudes y las posteriores presentaciones de visados son componentes esenciales de su presupuesto anual de RR. HH. Los empleados HSM deben cumplir con umbrales salariales específicos basados en la edad para poder optar a su estatus de residencia y al régimen del 30%. Estos umbrales se actualizan anualmente. En 2026, debe asegurarse de que sus ofertas salariales cumplan con estos mínimos para evitar la revocación de los permisos de trabajo o del estatus de patrocinador. Esta área especializada del cumplimiento normativo requiere una cuidadosa coordinación entre sus asesores fiscales y la administración de RR. HH.
Gestión estratégica de costes con Intercompany Solutions
Gestionar eficazmente los costes contables de una Dutch BV requiere un socio que comprenda la confluencia entre la constitución legal y el cumplimiento fiscal. Intercompany Solutions ofrece un paquete integral de servicios que integra la constitución de sociedades, las solicitudes de BTW y la contabilidad recurrente. Este enfoque centralizado elimina las lagunas de comunicación que a menudo provocan errores administrativos y tarifas imprevistas. Al trabajar directamente con especialistas corporativos neerlandeses, usted obtiene una visibilidad clara de las obligaciones financieras de su entidad desde el día de la constitución. Nuestra firma actúa como un puente entre el entorno regulatorio local y sus objetivos comerciales globales, garantizando que cada paso procedimental se gestione con precisión.
Cumplimiento normativo remoto simplificado
La vía habitual para que los fundadores de fuera de la UE constituyan una entidad es el proceso de poder notarial (POA) legalizado. Este método permite al notario otorgar la escritura de constitución sin necesidad de que el fundador viaje a los Países Bajos. Facilitamos este proceso de forma remota, completando generalmente la constitución de la empresa Dutch BV en un plazo de 3 a 5 días hábiles. Esta eficiencia reduce los costes generales de configuración inicial y le permite centrarse en el crecimiento operativo. Gestionar su entidad neerlandesa íntegramente desde el extranjero se convierte en un proceso predecible cuando las bases legales y administrativas son gestionadas por un único proveedor. Este modelo remoto está diseñado para aportar rapidez y una meticulosa atención a los detalles, adaptándose a las exigencias de los empresarios internacionales de hoy en día.
Soporte continuo y consultoría
El cumplimiento normativo es una obligación continua que se extiende más allá de las presentaciones anuales. Por ejemplo, cualquier cambio en el titular real (UBO) debe notificarse a la KVK en un plazo de 7 días para mantener la conformidad regulatoria. Nuestros servicios de secretaría premium incluyen 10 horas de asistencia dedicada durante el primer año para gestionar dichas actualizaciones administrativas y supervisar los plazos críticos del impuesto sobre sociedades (CIT) y del BTW. Esta supervisión proactiva es fundamental para evitar los recargos asociados a las presentaciones fuera de plazo ante la Belastingdienst. Ofrecemos una consulta inicial para ayudar a los empresarios a determinar la estructura más rentable para su modelo de negocio específico. Esto garantiza que su presupuesto contable se ajuste a su volumen y complejidad reales de transacciones. Al consolidar estos servicios, garantiza que sus registros, que deben conservarse durante al menos 7 años, permanezcan listos para auditorías y conformes a la legislación neerlandesa.
Última revisión: septiembre de 2026
Asegurar el futuro financiero de su entidad neerlandesa
Mantener una Dutch BV requiere una atención constante a los plazos legales y una teneduría de libros precisa. Al separar la contabilidad recurrente de los requisitos de presentación de informes anuales, puede establecer un presupuesto predecible para los costes contables de una Dutch BV. Garantizar que su entidad mantenga el cumplimiento ante la Belastingdienst y la Cámara de Comercio previene sanciones administrativas y protege su reputación profesional en los Países Bajos. Este enfoque estructurado le permite concentrarse en la expansión de su negocio mientras los especialistas gestionan los detalles del procedimiento.
Intercompany Solutions se posiciona como la firma líder especializada en constitución de empresas para emprendedores extranjeros, ofreciendo constitución remota en 3-5 días hábiles. Proporcionamos un puente transparente hacia el mercado neerlandés con una garantía de satisfacción del 100%. Nuestro equipo asegura que sus intereses corporativos se atiendan con meticulosa atención al detalle y eficiencia desde el día de la constitución.
Establecer una base administrativa sólida hoy garantiza que su empresa esté preparada para los requisitos normativos de 2026 y años posteriores. Esperamos poder apoyar su crecimiento internacional y su estabilidad a largo plazo.
Última revisión: septiembre de 2026
Preguntas frecuentes
¿Cuál es la tarifa contable mensual media para una Dutch BV?
Las tarifas mensuales varían según la complejidad y el volumen de transacciones de su entidad. Por lo general, estos costes cubren la contabilidad recurrente y las declaraciones trimestrales del BTW. Para muchos empresarios internacionales, estos gastos recurrentes se estructuran como una tarifa mensual fija para garantizar unos costes contables de una Dutch BV predecibles. La tarifa específica refleja el número de facturas procesadas y si la empresa requiere servicios adicionales como nómina o asesoría fiscal especializada.
¿Es obligatorio contratar a un contable neerlandés para mi BV?
Si bien no existe un requisito legal estricto de que las pequeñas BV contraten a un contable externo para la contabilidad diaria, toda entidad debe presentar cuentas anuales precisas ante la Cámara de Comercio (KVK). La mayoría de las entidades de propiedad extranjera optan por asistencia profesional para garantizar el cumplimiento de los principios contables neerlandeses (Dutch GAAP) y las normativas fiscales locales. Recurrir a un especialista previene errores administrativos que podrían dar lugar a la responsabilidad del administrador o a sanciones significativas por parte de la Belastingdienst, que utiliza a Rabobank como su banco operativo desde el 1 de mayo de 2026.
¿Cuáles son las tasas de registro y presentación de la KVK en 2026?
La tasa única de inscripción para una Dutch BV en la Cámara de Comercio es de 85,15 € en 2026. Esta tasa se abona con la inscripción inicial de la empresa en el registro mercantil. Aunque no existe una cuota anual de membresía en la KVK, las empresas deben pagar pequeñas tasas administrativas al presentar sus cuentas anuales digitalmente dentro de los 12 meses posteriores al cierre del ejercicio. Estos costes representan una parte menor de los costes contables generales de una Dutch BV, pero continúan siendo un trámite de cumplimiento obligatorio.
¿Cuánto tiempo se tarda en obtener un número de BTW para una BV de propiedad extranjera?
Para las entidades de propiedad extranjera, la asignación de un número de IVA (BTW) suele tardar entre 6 y 8 semanas tras el registro inicial en la KVK. La Belastingdienst lleva a cabo una revisión de las actividades planificadas de la empresa y de su presencia económica real antes de otorgar el número. Durante este período, a menudo la empresa aún puede realizar actividades comerciales preliminares, pero no puede repercutir ni deducir el BTW hasta que el registro se haya finalizado y el número haya sido emitido oficialmente.
¿Cuáles son los requisitos de conservación de los registros mercantiles neerlandeses?
Todos los registros comerciales neerlandeses, incluidas facturas, extractos bancarios y contratos, deben conservarse durante un período mínimo de 7 años. Si su BV es titular de bienes inmuebles, este requisito legal de conservación se extiende a 10 años. Los registros deben almacenarse de forma que se garantice su accesibilidad y puedan ser auditados por las autoridades fiscales. El almacenamiento digital es la práctica estándar, siempre que se mantenga la integridad y autenticidad de los datos durante todo el período legal.
¿Puedo gestionar la contabilidad de mi Dutch BV de forma remota desde el extranjero?
Usted puede gestionar toda la administración financiera de su entidad neerlandesa de forma remota. El software de contabilidad moderno y los portales digitales permiten un intercambio fluido de facturas y datos bancarios entre el fundador y su proveedor de servicios local. Esta accesibilidad garantiza que cumpla con los plazos de presentación neerlandeses sin necesidad de presencia física en los Países Bajos. Las firmas profesionales se especializan en respaldar a fundadores no residentes mediante flujos de trabajo digitales seguros y comunicación a distancia.
¿Cuál es el tipo del impuesto sobre sociedades para una Dutch BV en 2026?
En 2026, el tipo del impuesto sobre sociedades (CIT) es del 19% para beneficios imponibles de hasta 200.000 €. Para cualquier beneficio que supere este umbral, el tipo impositivo es del 25,8%. Estos tipos se aplican al beneficio neto de la empresa tras la deducción de los gastos deducibles y los créditos fiscales aplicables. Una contabilidad precisa es fundamental para determinar la base imponible correcta y garantizar que la empresa aproveche todos los incentivos fiscales disponibles.
Fuentes
- ICS Payroll - Servicios de nómina neerlandeses
- KVK - Registro en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - Retenciones sobre nóminas (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos del IVA
- IND - Migrante altamente cualificado
- IND - Permiso de residencia para start-up
- BOIP - Registro de marcas en el Benelux
- OMPI - Sistema de Madrid
- RVO - Hacer negocios internacionalmente
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |