

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-19 · Last reviewed 2026-08-19
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Los Países Bajos son el punto de entrada más estratégico para los vendedores de Amazon no pertenecientes a la UE; sin embargo, muchos pierden miles de euros en capital líquido al pagar innecesariamente el IVA a la importación en la frontera. El pago por adelantado de las tarifas de import VAT Netherlands ecommerce puede limitar severamente su flujo de caja, especialmente cuando se trata de inventario de gran volumen. La mayoría de los vendedores comprende que el cumplimiento del IVA es obligatorio para evitar suspensiones de cuentas de Amazon, pero los requisitos técnicos para entidades no residentes a menudo siguen sin estar claros.
Es probable que no desee arriesgar el crecimiento de su negocio debido a errores regulatorios o envíos bloqueados. Esta guía profesional describe los requisitos de 2026 para el registro de IVA holandés y el cumplimiento estatutario. Proporcionamos un camino claro para que los vendedores internacionales obtengan un número EORI y un permiso del Artículo 23, que permite el aplazamiento del IVA a la importación a su declaración periódica. Al seguir esta lista de verificación de procedimientos, puede mantener un estado de Amazon Seller Central en regla mientras utiliza los Países Bajos como un centro fiscalmente eficiente para sus operaciones globales.
Puntos clave
- Aprenda en qué casos el almacenamiento de inventario en un almacén holandés desencadena obligaciones inmediatas de registro de IVA, independientemente de su volumen total de ventas.
- Descubra cómo un permiso del Artículo 23 optimiza el flujo de caja al aplazar los pagos de import VAT Netherlands ecommerce a su declaración fiscal periódica.
- Identifique la documentación obligatoria requerida para un registro exitoso de IVA y EORI, incluidos los extractos necesarios de la Cámara de Comercio (KVK).
- Comprenda los plazos legales de presentación y el requisito de retención de registros de 7 años necesario para mantener una cuenta de Amazon Seller Central conforme a la normativa.
- Evalúe los beneficios de constituir una Dutch BV, incluida la responsabilidad limitada y las tasas del impuesto de sociedades de 2026 del 19% sobre beneficios de hasta 200.000 €.
Determinación de sus obligaciones de IVA en los Países Bajos como vendedor de Amazon
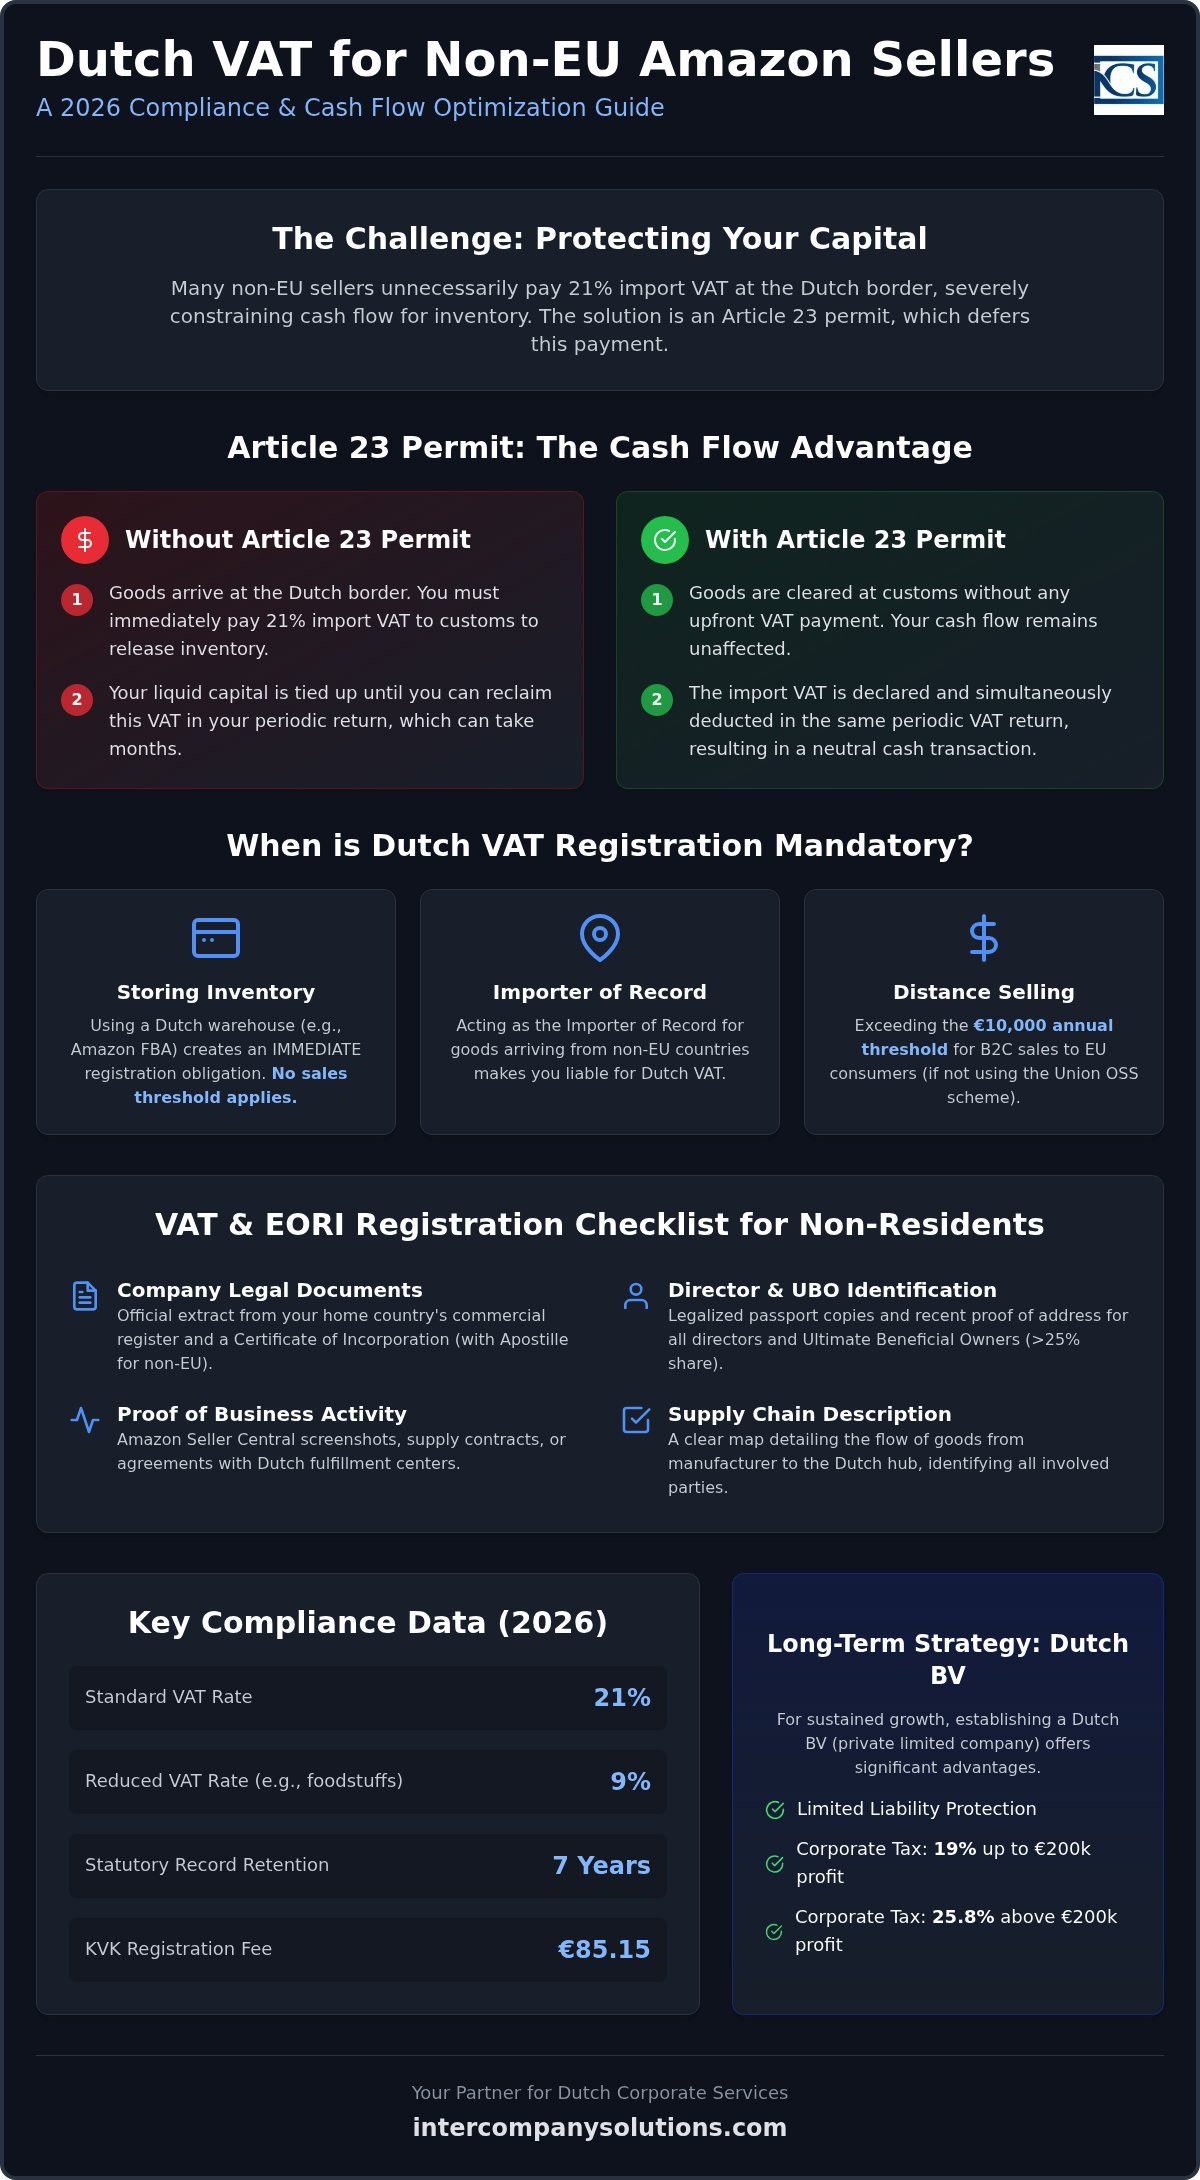
El almacenamiento de inventario físico dentro de las fronteras de los Países Bajos genera la obligación inmediata de registrarse a efectos del IVA. A diferencia de las ventas a distancia, que siguen umbrales específicos, no existe un límite mínimo de facturación para el almacenamiento local. Si utiliza Amazon FBA y sus mercancías se encuentran en un centro logístico neerlandés, debe obtener un VAT-ID neerlandés antes de realizar su primera venta. Este requisito es un elemento fundamental del sistema del impuesto sobre el valor añadido de los Países Bajos, lo que garantiza que toda actividad comercial que involucre inventario local quede documentada ante la Belastingdienst.
Amazon Seller Central impone un estricto cumplimiento normativo en sus mercados europeos. La plataforma no habilitará los servicios de FBA para el mercado neerlandés sin un VAT-ID verificado. Este proceso de verificación evita suspensiones de cuentas y garantiza que los procedimientos de IVA a la importación para el comercio electrónico en los Países Bajos se sigan correctamente desde el inicio. También deberá distinguir entre las ventas B2C a consumidores finales, en las que repercute el IVA neerlandés, y las operaciones B2B, donde a menudo se aplica el mecanismo de inversión del sujeto pasivo para compradores comerciales con números de IVA válidos.
Supuestos de registro obligatorio del IVA local
Determinadas actividades operativas exigen un registro local con independencia del país de origen de su empresa. Los vendedores internacionales suelen activar estos requisitos por tres vías principales. En primer lugar, mantener existencias en cualquier almacén neerlandés, ya sea gestionado por Amazon o por un proveedor logístico externo, requiere un número local. En segundo lugar, actuar como importador de registro (Importer of Record o IoR) para mercancías procedentes de países de fuera de la UE, como China o Estados Unidos, le hace sujeto pasivo del impuesto neerlandés. En tercer lugar, si sus ventas transfronterizas B2C totales a consumidores de la UE superan el umbral anual de 10.000 € y no ha optado por el régimen de la Unión (OSS), debe registrarse localmente en los Países Bajos para cualquier venta entregada a clientes neerlandeses.
El papel de la ventanilla única del IVA (OSS)
El régimen de la Unión (OSS) simplifica la declaración de las ventas transfronterizas B2C dentro de la UE. Permite a los vendedores presentar una única declaración trimestral para todas las ventas a distancia en lugar de registrarse en cada Estado miembro. La OSS presenta limitaciones significativas que los vendedores de Amazon deben comprender. No cubre el almacenamiento local. Si almacena mercancías en un almacén neerlandés para ofrecer plazos de entrega más rápidos, seguirá necesitando un número de IVA neerlandés local junto con su registro en la OSS. Debe vincular este número neerlandés específico a su configuración fiscal de Amazon para garantizar que la plataforma aplique el tipo general correcto del 21 % o el tipo reducido del 9 % para categorías específicas como alimentos o medicamentos. Una sincronización adecuada entre sus declaraciones en la OSS y sus declaraciones locales neerlandesas es necesaria para evitar la doble imposición o deficiencias de cumplimiento.
Lista de verificación: Requisitos para el registro del IVA en los Países Bajos
La obtención de un número de IVA neerlandés es un proceso estructurado que exige documentación precisa para satisfacer a la Belastingdienst. Para comenzar, debe acreditar la estructura legal de su empresa. Para las entidades neerlandesas, esto implica un extracto reciente de la Cámara de Comercio (KVK); para 2026, la tasa de registro en la KVK es de 85,15 €. Las empresas no residentes deben aportar un extracto oficial equivalente del registro mercantil de su país de origen. Esta documentación sirve como prueba principal de que su empresa es una persona jurídica legítima autorizada a comerciar dentro del marco de las obligaciones del IVA neerlandés para empresarios.
El despacho de aduanas para las operaciones de IVA a la importación para el comercio electrónico en los Países Bajos resulta imposible sin un número de Registro e Identificación de Operadores Económicos (EORI) válido. Debe solicitarlo paralelamente a su registro a efectos del IVA. Además, las autoridades fiscales exigen documentos de identificación de todos los administradores en activo y de cualquier titular real (UBO) que posea más del 25 % de las acciones o de los derechos de voto de la sociedad. Con el fin de demostrar una actividad comercial efectiva, debe aportar pruebas de su actividad de comercio electrónico. Por lo general, basta con capturas de pantalla de Amazon Seller Central que muestren el estado de su cuenta, contratos de suministro con fabricantes o acuerdos firmados con centros logísticos neerlandeses.
Documentación para vendedores no residentes
Los vendedores radicados fuera de los Países Bajos afrontan fases de verificación adicionales. Debe presentar copias legalizadas de los pasaportes y un comprobante de domicilio reciente de todos los administradores. Si su empresa está registrada en una jurisdicción no perteneciente a la UE, es obligatorio un certificado de constitución con la Apostilla. La Belastingdienst también exige una descripción detallada de su cadena de suministro. Esta debe trazar claramente la ruta de sus mercancías desde el fabricante hasta el centro de distribución neerlandés, identificando a todas las partes involucradas en el proceso de transporte y almacenamiento. Una documentación clara en este punto evita retrasos en la fase de registro del IVA a la importación para el comercio electrónico en los Países Bajos.
Registro a distancia mediante poder notarial
Los empresarios internacionales no necesitan desplazarse a los Países Bajos para completar su registro fiscal. Puede utilizar un poder notarial (PoA) legalizado para autorizar a un representante a tramitar la solicitud en su nombre. En 2026, los plazos de tramitación de la Belastingdienst suelen oscilar entre cuatro y seis semanas, según la complejidad del expediente. Una vez aprobada, recibirá dos números distintos. El Omzetbelastingnummer se utiliza para la comunicación interna con la delegación tributaria, mientras que el VAT-ID (que comienza por NL) es el número que utilizará para las facturas y en su configuración fiscal de Amazon. Si necesita asistencia para gestionar estos requisitos administrativos, puede ponerse en contacto con nuestro equipo fiscal especializado para recibir asesoramiento.
Ventajas estratégicas: Artículo 23 y diferimiento del IVA a la importación
Los Países Bajos operan como el principal centro logístico de Europa gracias a su eficiente sistema de diferimiento fiscal. Con arreglo al artículo 23 de la Ley del IVA neerlandesa, los vendedores pueden diferir el pago del impuesto a la importación desde el momento de la entrada hasta la declaración periódica del IVA. Este mecanismo elimina de forma efectiva la necesidad de pagos iniciales en efectivo en la frontera. Para las operaciones de IVA a la importación para el comercio electrónico en los Países Bajos, esto significa que su capital no queda inmovilizado en las cuentas de la Belastingdienst mientras espera una devolución. En su lugar, el IVA se declara como devengado y deducible en la misma declaración, lo que genera una posición de flujo de caja neutral.
Su número EORI sirve como su identificación a efectos aduaneros, pero la licencia del artículo 23 es la que concede el beneficio del diferimiento. Sin esta autorización específica, debe abonar el tipo de IVA aplicable antes de que sus mercancías sean despachadas. La mayoría de los bienes de consumo se encuadran en el tipo general del 21 %, aunque determinadas categorías pueden beneficiarse de tipos más reducidos. Puede consultar los tipos de IVA de los Países Bajos oficiales para su categoría de producto específica con el fin de conocer su posible cuota tributaria durante el proceso de despacho aduanero.
Requisitos de idoneidad y representación fiscal
Las empresas no residentes están obligadas a designar un representante fiscal para acceder a los beneficios del artículo 23. Este representante actúa como intermediario local y asume la responsabilidad de sus declaraciones fiscales. Aunque las entidades extranjeras pueden solicitarlo, constituir una Dutch BV suele agilizar el proceso. Una BV local tiene residencia fiscal en los Países Bajos, lo que habitualmente se traduce en menores requisitos de depósito de garantía exigidos por las autoridades fiscales. Nuestros servicios contables y fiscales incluyen la gestión de estas funciones de representación para garantizar que su empresa cumpla puntualmente con todas las disposiciones legales vigentes al tiempo que conserva su régimen de diferimiento.
Cálculo del impacto financiero
Las ventajas financieras resultan más evidentes al importar inventario de alto valor. Imagine un envío de productos de electrónica de consumo con un valor en aduana de 200.000 €. Sin diferimiento, adeudaría de inmediato 42.000 € en concepto de IVA a la llegada al puerto de Róterdam o al aeropuerto de Schiphol. Con una licencia del artículo 23, conserva esos 42.000 € en su cuenta bancaria, lo que le permite reinvertirlos en publicidad o en existencias adicionales. Esta reducción de las necesidades de capital circulante constituye una ventaja competitiva sustancial para los vendedores de Amazon que amplían sus operaciones en la UE. Para obtener más información sobre el proceso de registro, consulte nuestra guía sobre el registro del IVA en los Países Bajos para empresas extranjeras.
Cumplimiento operativo: requisitos de facturación y presentación de declaraciones
Mantener el cumplimiento normativo exige un estricto apego al ciclo trimestral de presentación neerlandés. Debe presentar sus declaraciones de IVA a más tardar el último día del mes siguiente a cada trimestre natural; por ejemplo, la fecha límite para el primer trimestre es el 30 de abril. Durante este proceso, aplicará el tipo general del 21% a la mayoría de los bienes comerciales, mientras que determinados artículos, como libros o ciertos medicamentos, reúnen los requisitos para el tipo reducido del 9%. Una gestión adecuada de la documentación relativa al IVA a la importación en los Países Bajos para comercio electrónico garantiza que las deducciones fiscales solicitadas en estas declaraciones coincidan con los registros de las autoridades aduaneras neerlandesas.
Normas de facturación neerlandesas para el comercio electrónico
Cada venta requiere una factura válida que cumpla con los requisitos legales específicos para considerarse conforme a la ley. Debe incluir su número de identificación a efectos del IVA neerlandés, los datos del cliente, un número de factura único y una descripción clara de los bienes vendidos. Al trasladar existencias entre centros logísticos de la UE, gestionará entregas intracomunitarias a tipo cero. Estas transferencias no devengan IVA, pero deben documentarse con precisión en su contabilidad y en la declaración recapitulativa de operaciones intracomunitarias (EC Sales List). El Servicio de Cálculo del IVA de Amazon (VCS) puede automatizar gran parte de esta emisión, pero usted sigue siendo el responsable legal de la exactitud de los datos finales. Para profundizar en estos requisitos técnicos, consulte nuestra guía de Contabilidad para el comercio electrónico en los Países Bajos.
La Belastingdienst establece un período obligatorio de conservación de registros de 7 años para toda la documentación empresarial. Este requisito comprende copias digitales de facturas, extractos bancarios y documentos aduaneros relacionados con sus envíos. Mantener estos archivos organizados es fundamental, ya que la administración tributaria puede solicitar una inspección de sus registros en cualquier momento durante este plazo de siete años. El almacenamiento digital está permitido siempre que se garantice la integridad y legibilidad de los datos.
Sanciones y gestión de riesgos
El marco de inspecciones fiscales de 2026 se basa cada vez más en los datos y la transparencia. Las autoridades tributarias reciben ahora datos de facturación automatizados directamente de plataformas como Amazon, en virtud de las directivas de intercambio de información a escala de la UE. Las discrepancias entre sus ventas declaradas y los datos de la plataforma pueden generar requerimientos inmediatos o sanciones administrativas. La presentación extemporánea suele conllevar recargos y multas estándar, mientras que las inexactitudes estructurales en sus declaraciones de IVA pueden derivar en auditorías más exhaustivas. Gestionar estos riesgos exige un enfoque proactivo en su contabilidad mensual y una comprensión clara de la interacción entre los informes de Amazon y la legislación fiscal neerlandesa.
Última revisión: agosto de 2026
Constitución de una Dutch BV para el crecimiento a largo plazo en Amazon
Constituir una sociedad de responsabilidad limitada neerlandesa (Dutch BV) proporciona un marco jurídico sólido para escalar un negocio en Amazon. Más allá de la imagen corporativa profesional y la responsabilidad limitada que ofrece a los fundadores internacionales, una BV es residente fiscal local. Esta condición simplifica la obtención del permiso del Artículo 23, el cual resulta imprescindible para gestionar los costes del IVA a la importación en los Países Bajos para comercio electrónico. Para 2026, los tipos del impuesto sobre sociedades (CIT) están fijados en el 19% para bases imponibles de hasta 200.000 € y en el 25,8% para cualquier importe que exceda dicho umbral.
El proceso de constitución resulta sumamente accesible para emprendedores no residentes. El capital social mínimo exigido es de solo 1 €, y la tasa única de registro en la KVK es de 85,15 € en 2026. A diferencia de un registro de IVA para no residentes, una BV requiere una escritura de constitución otorgada ante un notario neerlandés. Asimismo, debe inscribir a todos los titulares reales (UBO) que posean una participación superior al 25% en el registro de UBO neerlandés. En su calidad de entidad neerlandesa, la BV debe conservar su contabilidad mercantil durante el plazo legal de retención de 7 años, garantizando que todos los registros financieros estén disponibles ante eventuales auditorías.
Constitución de una BV frente a registro del IVA como no residente
Muchos vendedores comienzan operando mediante un registro del IVA como no residentes, pero dan el paso hacia una entidad jurídica completa a medida que aumenta su volumen de negocio. Una Dutch BV le permite acceder a la banca empresarial local y a soluciones de procesamiento de pagos neerlandesas como iDEAL, lo que puede incrementar las tasas de conversión en su propia tienda online. Esta transición implica dar de baja su registro como no residente y transferir la configuración de su cuenta de Amazon Seller Central a la nueva entidad. Migrar hacia la estructura de una BV a menudo permite obtener mejores condiciones comerciales con proveedores y operadores logísticos, quienes prefieren trabajar con empresas locales. Puede obtener más información sobre la constitución de una Dutch BV para determinar si esta estructura se alinea con sus objetivos de expansión a largo plazo.
Pasos de implementación para vendedores de Amazon
Para asegurar una entrada fluida en el mercado, recomendamos tramitar simultáneamente la constitución de la BV, su número de identificación a efectos del IVA y el número EORI. Este enfoque coordinado evita demoras en su cadena de suministro y garantiza que el aplazamiento del IVA a la importación en los Países Bajos para comercio electrónico esté activo antes de la llegada de su primer envío. Si sus operaciones precisan personal local para tareas de almacenamiento o atención al cliente, puede recurrir a servicios de nómina para gestionar el cumplimiento del derecho laboral neerlandés. Los fundadores de fuera de la UE no necesitan desplazarse a los Países Bajos para completar este trámite; toda la configuración puede gestionarse a distancia mediante un poder notarial legalizado. Si está listo para comenzar, solicite una consulta a través de nuestra página de contacto.
Última revisión: agosto de 2026
Cómo asegurar su entrada en el mercado neerlandés para 2026
Gestionar los requisitos del IVA a la importación en los Países Bajos para comercio electrónico es una necesidad procesal que proporciona una ventaja competitiva determinante gracias al aplazamiento del Artículo 23. Los vendedores internacionales deben conciliar la obtención inmediata del IVA y del número EORI con decisiones estructurales de largo alcance, tales como la constitución de una Dutch BV. Mantener el cumplimiento normativo obligatorio, incluido el período de conservación de registros de 7 años y la presentación puntual de las declaraciones trimestrales, garantiza que su cuenta de Amazon Seller Central conserve un estado impecable.
Intercompany Solutions está especializada en facilitar esta implantación a empresarios internacionales. Ofrecemos asesoramiento fiscal especializado en comercio electrónico y experiencia en el régimen de aplazamiento del Artículo 23 para optimizar la liquidez de su empresa. Nuestro equipo gestiona la constitución societaria a distancia en un plazo de 3 a 5 días laborables, lo que le permite establecer una presencia corporativa neerlandesa sin necesidad de viajar al país. Estamos a su disposición para ayudarle a completar estos pasos administrativos con rapidez y precisión.
Esperamos colaborar en su expansión dentro del mercado de comercio electrónico neerlandés y ayudarle a construir una base estable para su crecimiento en Europa.
Última revisión: agosto de 2026
Preguntas frecuentes
¿Necesito una empresa neerlandesa para obtener un número de IVA neerlandés para Amazon?
No, no necesita constituir una entidad jurídica neerlandesa como una BV para obtener un número de IVA en los Países Bajos. Las empresas no residentes pueden registrarse directamente ante la Belastingdienst en calidad de empresarios extranjeros. Esta es una práctica habitual para los vendedores que solo necesitan gestionar las obligaciones del IVA a la importación en los Países Bajos para comercio electrónico sin contar con una presencia física local. Si bien una BV no es obligatoria, suele ser la opción preferida por quienes buscan un acceso más sencillo a los servicios bancarios neerlandeses o depósitos de garantía más reducidos para las licencias de aplazamiento de importaciones.
¿Cuánto tiempo se tarda en obtener un número de IVA de los Países Bajos en 2026?
En 2026, el plazo habitual de tramitación de un registro de IVA neerlandés para una empresa no residente oscila entre cuatro y seis semanas. Este plazo depende de que la documentación esté completa, incluidos los documentos de identidad debidamente legalizados y la acreditación de la actividad comercial. Si también solicita un número EORI o una licencia del Artículo 23, estas solicitudes suelen gestionarse de forma concurrente. Las demoras suelen producirse cuando la administración tributaria solicita aclaraciones adicionales sobre su cadena de suministro o los contratos con los fabricantes.
¿Qué es la licencia del Artículo 23 y cómo beneficia a los vendedores de Amazon?
La licencia del Artículo 23 es una autorización de diferimiento que le permite trasladar el pago del IVA a la importación desde la aduana fronteriza a su declaración periódica de IVA. Esto beneficia notablemente a los vendedores de Amazon al optimizar el flujo de caja, ya que evita tener que desembolsar el 21% de IVA por adelantado en el momento del despacho aduanero de las mercancías. En su lugar, el impuesto se consigna simultáneamente como devengado y deducible en la misma declaración, logrando una posición financiera neutra para su capital circulante y la gestión de su inventario.
¿Puedo registrarme a efectos del IVA neerlandés a distancia desde fuera de la UE?
Sí, puede llevar a cabo todo el procedimiento de registro de IVA de forma remota desde fuera de la Unión Europea. Debe aportar documentación legalizada y otorgar un poder de representación (Power of Attorney) a un representante local, quien gestionará la solicitud ante la administración tributaria neerlandesa. Esta vía está pensada específicamente para empresarios internacionales que no disponen de una sede física en los Países Bajos. De este modo, podrá cumplir con todos los requisitos del IVA a la importación en los Países Bajos para comercio electrónico sin tener que desplazarse personalmente al país.
¿Cuáles son los tipos de IVA en los Países Bajos para 2026?
Para 2026, el tipo general del IVA en los Países Bajos es del 21%, aplicable a la gran mayoría de los bienes de consumo comercializados en Amazon. Se aplica un tipo reducido del 9% a categorías específicas, tales como libros, productos alimenticios y determinados preparados farmacéuticos. Asimismo, rige un tipo del 0% para el transporte internacional y los bienes suministrados a otros Estados miembros de la UE. Para mantener el debido cumplimiento fiscal, debe asegurarse de que la configuración tributaria de su cuenta de Amazon refleje con exactitud estos tipos en función de las categorías de producto que comercialice.
¿En qué se diferencia un número EORI de un número de IVA?
El número EORI es independiente y distinto del número de IVA, si bien ambos son obligatorios para el comercio internacional. Las autoridades aduaneras utilizan el número EORI de manera específica para identificar a su empresa en las operaciones de importación y exportación de mercancías. Por su parte, el número de IVA sirve para declarar los impuestos sobre las ventas ante la Belastingdienst y para emitir facturas a los clientes. Necesita ambos identificadores para gestionar con éxito su cadena logística y el cumplimiento fiscal al ingresar existencias en el mercado neerlandés para su distribución.
¿Qué ocurre si vendo en Amazon.nl sin un número de IVA?
Vender en Amazon.nl sin un número de IVA validado provocará la suspensión inmediata de su cuenta de vendedor. Amazon está obligada por ley a verificar la situación fiscal de los vendedores para evitar el fraude del IVA dentro de la UE. Si tiene previsto utilizar el servicio de Logística de Amazon (FBA) y almacenar mercancías en un almacén neerlandés, no podrá habilitar dichos servicios hasta que su número de IVA haya sido cargado y verificado en la plataforma. Con ello se garantiza que todas las ventas tributen correctamente desde la primera transacción que realice.
Fuentes
- KVK: Registro en el Registro Mercantil neerlandés
- Business.gov.nl: Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid: Actividad empresarial
- Belastingdienst: Tipos del impuesto sobre sociedades
- Belastingdienst: IVA (BTW) para empresarios
- Comisión Europea: Normas y tipos del IVA
- ICS Payroll: Servicios de nómina neerlandeses
- Belastingdienst: Retenciones sobre nóminas (loonheffingen)
- UWV: Obligaciones del empleador
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries: Países Bajos
- ICLG: Leyes y reglamentos de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |