


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-19 · Last reviewed 2026-09-19
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
El plazo de tramitación de 6 a 8 semanas para las solicitudes de IVA de entidades extranjeras a menudo determina el éxito o el fracaso del lanzamiento de un comercio electrónico en el mercado neerlandés. Es probable que sepa que los retrasos administrativos y la complejidad de las leyes fiscales transfronterizas pueden provocar la suspensión de la cuenta si sus declaraciones no cumplen con los estrictos estándares neerlandeses. Este artículo ofrece una guía técnica exhaustiva sobre los requisitos de IVA en los Países Bajos para vendedores de Amazon, que abarca el registro, el cumplimiento de la Ventanilla Única de la Unión (OSS) y las obligaciones del impuesto sobre sociedades para el ejercicio fiscal 2026.
Describiremos los pasos procedimentales para la constitución a distancia de una BV mediante la vía del poder notarial legalizado, incluido el requisito de capital mínimo de 0,01 €, la tasa de registro en la KVK de 85,15 € y el tipo del 19 % del impuesto sobre sociedades para beneficios de hasta 200.000 €. Conocerá los detalles del período obligatorio de conservación de registros de 7 años, la transición del banco de operaciones de la Belastingdienst a Rabobank y la necesidad de presentar las cuentas anuales dentro de los 12 meses posteriores al cierre del ejercicio. Este enfoque estructurado garantiza que la expansión de su negocio en la UE sea conforme a la normativa y escalable, utilizando los Países Bajos como un centro de operaciones estable para su comercio electrónico internacional.
Puntos clave
- Comprenda la aplicación del tipo general de IVA del 21 % y cómo afecta a su estrategia de fijación de precios de comercio electrónico en el mercado neerlandés.
- Conozca los requisitos procedimentales para el registro de IVA en los Países Bajos para vendedores de Amazon, que suele tardar de 6 a 8 semanas para entidades de propiedad extranjera.
- Simplifique la presentación de informes en toda la UE utilizando la Ventanilla Única de la Unión (OSS) para las ventas a distancia que superen el umbral de 10.000 €.
- Identifique los plazos de presentación trimestrales y el requisito legal de conservar todos los registros comerciales durante un período de 7 años.
- Explore la vía de constitución a distancia de una BV mediante un poder notarial legalizado y el tipo del impuesto sobre sociedades del 19 % para beneficios de hasta 200.000 €.
Índice de contenidos
- Comprensión del marco del IVA neerlandés para vendedores de Amazon
- El proceso de registro de IVA para vendedores no residentes
- Utilización de la Ventanilla Única de la Unión (OSS) en los Países Bajos
- Obligaciones de cumplimiento del IVA y plazos de presentación
- Apoyo estructural para el crecimiento del comercio electrónico en los Países Bajos
Comprensión del marco del IVA neerlandés para vendedores de Amazon
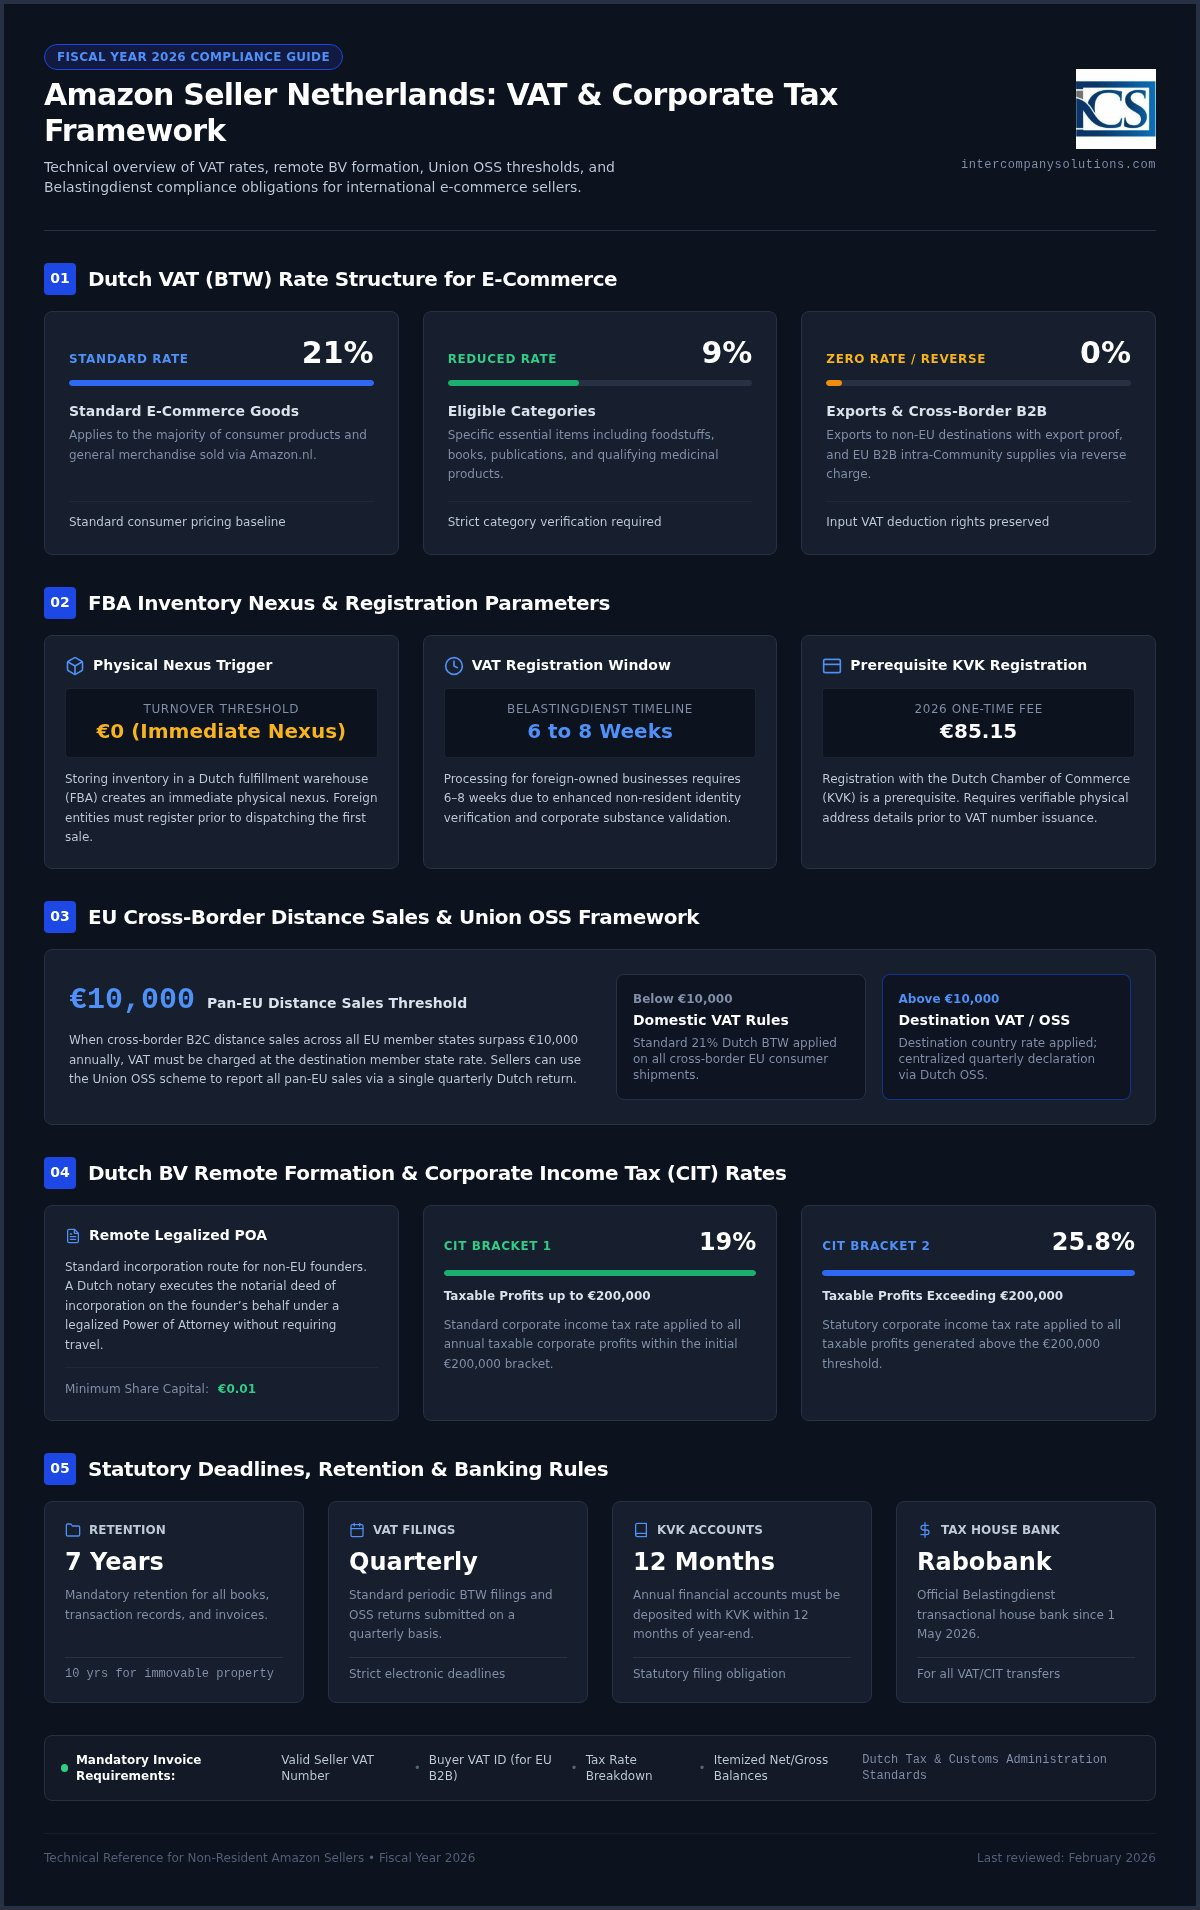
El IVA, o Belasting over de Toegevoegde Waarde (BTW), es un impuesto sobre el consumo aplicado a casi todos los bienes y servicios comercializados dentro de los Países Bajos. Para un vendedor internacional, el cumplimiento del IVA en los Países Bajos para vendedores de Amazon comienza por identificar si la empresa tiene presencia física o almacena inventario a nivel local. En 2026, el tipo general del IVA se mantiene en el 21% para la mayoría de los bienes de comercio electrónico vendidos a través de la plataforma. Los vendedores que comercialicen categorías específicas como alimentos, libros o productos medicinales pueden optar al tipo reducido del 9%.
Si utiliza el servicio Logística de Amazon (FBA) y sus mercancías se almacenan en un almacén neerlandés, habrá creado un nexo fiscal. Esto genera un requisito inmediato de registro a efectos del IVA, independientemente de su volumen de negocios anual. A diferencia de las empresas residentes que pueden beneficiarse de determinados umbrales, las entidades extranjeras que almacenan existencias en los Países Bajos deben registrarse antes de que se realice la primera venta a partir de dicho inventario. Establecer una base conforme a la normativa implica a menudo crear una empresa en los Países Bajos para optimizar estas obligaciones tributarias.
El papel de la Belastingdienst en el comercio electrónico
La Administración Tributaria y Aduanera neerlandesa, conocida como Belastingdienst, es la autoridad responsable de gestionar los registros y declaraciones de IVA. Es el organismo principal que emite números de identificación fiscal a efectos del IVA a entidades extranjeras. Desde el 1 de mayo de 2026, la Belastingdienst utiliza Rabobank como su entidad bancaria oficial para todas las transacciones de índole tributaria. Esto significa que cualquier pago de IVA que adeude o las devoluciones a las que tenga derecho se procesarán a través de esta entidad. Los vendedores extranjeros deben asegurarse de que sus sistemas contables estén configurados para gestionar estos datos bancarios específicos y así evitar retrasos en los pagos.
Operaciones exentas de IVA frente a entregas sujetas a gravamen
Comprender la distinción entre los diferentes tratamientos fiscales es fundamental para mantener un proceso contable estructurado. Si bien el tipo del 21% se aplica a la mayoría de las ventas B2C nacionales, ciertas transacciones reciben un tratamiento diferente. Por ejemplo, el tipo de IVA del 0% se aplica a la exportación de bienes a países fuera de la Unión Europea. Esto permite a los vendedores deducir el IVA soportado en los costes sin repercutir IVA al cliente final, siempre que conserven una prueba estricta de la exportación. Nuestros servicios de Contabilidad - Comercio electrónico pueden ayudar a mantener la documentación necesaria para estas solicitudes.
Para las transacciones B2B dentro de la UE, a menudo se aplica el mecanismo de inversión del sujeto pasivo. En estos casos, la obligación de declarar el IVA se traslada del vendedor al comprador, siempre que ambas partes dispongan de números de IVA válidos. Sus facturas deben reflejar estas distinciones con exactitud. Las normas contables neerlandesas exigen datos específicos en cada factura, incluidos su número de IVA, el número de IVA del cliente para ventas B2B y un desglose claro de los tipos impositivos aplicados. El incumplimiento de estos requisitos de facturación puede derivar en auditorías o en la denegación de las solicitudes de deducción del IVA.
El proceso de registro de IVA para vendedores no residentes
El plazo administrativo para obtener un número de IVA en los Países Bajos es un factor crítico para la planificación empresarial internacional. Para las entidades de propiedad extranjera, el proceso de registro suele tardar entre 6 y 8 semanas. Este plazo suele ser más largo que el que experimentan los empresarios residentes debido a las medidas de verificación adicionales exigidas por la Belastingdienst para los solicitantes no residentes. Para que la solicitud prospere, es requisito indispensable el registro previo en la Cámara de Comercio (KVK), lo que implica una tasa única de 85,15 € para el ejercicio fiscal 2026.
Para los fundadores no residentes, el método más eficiente para constituir una entidad neerlandesa es mediante un poder notarial (POA) legalizado. Esto permite que un notario formalice la escritura de constitución en su nombre, eliminando la necesidad de viajar físicamente a los Países Bajos. Disponer de una dirección comercial local es obligatorio para cualquier solicitud de IVA en los Países Bajos para vendedores de Amazon; las autoridades tributarias no emitirán un número de IVA a una entidad que carezca de una presencia física verificable en el país.
Constitución a distancia de una Dutch BV y solicitud de IVA
El proceso para constituir una Dutch BV de forma remota sigue una secuencia lógica. En primer lugar, debe preparar documentos de identificación válidos y una descripción clara de las actividades comerciales previstas. Estas descripciones son fundamentales, ya que definen su condición fiscal y la clasificación en la KVK. En segundo lugar, un notario neerlandés formaliza la escritura de constitución mediante el POA legalizado. Por último, la entidad se inscribe en la KVK. Puede obtener más información sobre el proceso de constitución de empresas en los Países Bajos para asegurarse de que cada paso se ajuste a las normas legales vigentes.
Integración del número EORI para importadores
Un número de Registro e Identificación de Operadores Económicos (EORI) es esencial para cualquier titular de IVA en los Países Bajos para vendedores de Amazon que importe mercancías a la Unión Europea a través de puertos neerlandeses. Este número actúa como su identificador para todos los trámites aduaneros. Para garantizar un flujo fluido en las importaciones de Amazon FBA, su número EORI debe estar correctamente integrado con su número de IVA. Una ventaja significativa para las entidades registradas en los Países Bajos es el permiso del Artículo 23. Este permiso permite el diferimiento del IVA en las importaciones, lo que significa que el IVA no se abona en la frontera, sino que se declara en la declaración periódica del IVA. Esto proporciona una ventaja sustancial de flujo de caja en comparación con otras jurisdicciones de la UE donde el IVA de importación debe pagarse por adelantado. Si necesita asistencia con estas solicitudes tributarias específicas, puede consultar a nuestros especialistas en cumplimiento normativo para evaluar su elegibilidad.
Utilización de la Ventanilla Única de la Unión (OSS) en los Países Bajos
La Ventanilla Única de la Unión (OSS) es un portal electrónico centralizado que simplifica las obligaciones en materia de IVA para un titular de IVA en los Países Bajos para vendedores de Amazon que realice ventas a distancia transfronterizas dentro de la Unión Europea. Bajo este régimen, una empresa registrada a efectos del IVA en los Países Bajos puede declarar y liquidar el IVA devengado por todas las ventas B2C de bienes a clientes de otros Estados miembros de la UE mediante una única declaración trimestral. Esto sustituye al requisito anterior de controlar los umbrales individuales de venta a distancia para cada país específico y mantener múltiples registros locales de IVA.
Aunque la declaración OSS se presenta a través del portal tributario neerlandés, se aplica estrictamente a transacciones B2C transfronterizas. Las ventas realizadas a clientes dentro de los Países Bajos deben seguir declarándose en su declaración local ordinaria de IVA neerlandés. Para los empresarios internacionales, crear una empresa en los Países Bajos para el comercio electrónico proporciona una base jurídica estable para acceder a este sistema centralizado. Las autoridades tributarias neerlandesas son reconocidas por su eficiencia digital, lo que convierte a los Países Bajos en un «Estado miembro de identificación» preferido para el régimen OSS entre las marcas globales de Amazon.
Cómo simplifica la OSS la expansión en Amazon
La principal ventaja del sistema OSS es la eliminación de la carga administrativa asociada a la gestión de hasta 27 registros de IVA diferentes. En lugar de tratar con múltiples administraciones tributarias en diferentes idiomas, consolida sus declaraciones a nivel de toda la UE en una única presentación. Este enfoque centralizado reduce los costes vinculados al cumplimiento tributario internacional y simplifica el proceso contable para las marcas en crecimiento. Le permite escalar su presencia en Amazon en todo el mercado europeo sin los plazos de espera asociados habitualmente a la obtención de nuevos números de IVA extranjeros. Nuestros servicios de Contabilidad - Comercio electrónico ayudan a garantizar que estos informes consolidados sigan siendo precisos y reflejen los tipos de IVA específicos de cada país de destino.
Elegibilidad y gestión de umbrales
El régimen OSS resulta aplicable una vez que sus ventas B2C transfronterizas totales dentro de la UE superan el umbral unificado de 10.000 € por año natural. Por debajo de este umbral, puede continuar repercutiendo el tipo de IVA del país donde esté establecida su empresa. Una vez que supere este límite, deberá repercutir el tipo de IVA aplicable en el Estado miembro del cliente. Es fundamental controlar de cerca los volúmenes de ventas para asegurar la activación oportuna del registro en la OSS.
Si utiliza Pan-European FBA, debe recordar que la OSS no sustituye todas las obligaciones locales. Almacenar inventario en un centro logístico extranjero sigue creando un nexo fiscal en dicho país. Por tanto, aunque la OSS cubre la declaración del impuesto sobre las ventas para la entrega final al consumidor, es posible que aún requiera registros de IVA locales en los países donde Amazon almacene sus existencias para justificar los movimientos de existencias y las ventas locales. Gestionar esta transición del registro local al régimen OSS requiere una visión estructurada de su cadena de suministro y de las ubicaciones del inventario. Para las marcas que fabrican productos en Oriente, Buying Office Asia ofrece apoyo presencial en la adquisición para garantizar que su cadena de suministro siga siendo eficiente antes incluso de que las mercancías lleguen a los almacenes europeos.
Las declaraciones ordinarias de IVA en los Países Bajos se tramitan de forma trimestral. Todo contribuyente registrado a efectos del IVA en los Países Bajos como vendedor de Amazon debe realizar tanto la presentación como el pago a más tardar el último día del mes siguiente al cierre del trimestre. Esto significa que la declaración del primer trimestre vence el 30 de abril. La puntualidad es esencial debido a que la entidad bancaria de la Belastingdienst, Rabobank, debe recibir los fondos antes de la fecha límite para evitar recargos por mora. Si es un vendedor no residente, seguirá estando sujeto a estos ciclos trimestrales una vez que su número de IVA esté activo.
La legislación neerlandesa exige conservar todos los registros comerciales durante un mínimo de 7 años para cumplir con los requisitos de auditoría. Este periodo de conservación se amplía a 10 años si su empresa opera con bienes inmuebles. Estos registros deben incluir todos los datos digitales de ventas, facturas de compras y extractos bancarios. Además, está obligado a depositar las cuentas anuales de su empresa en la Cámara de Comercio (KVK) en un plazo de 12 meses a partir del cierre del ejercicio financiero. Mantener estos registros de forma estructurada es un componente fundamental para el cumplimiento normativo a largo plazo de cualquier marca internacional que opere dentro de la jurisdicción neerlandesa.
Normas contables para vendedores de Amazon
Mantener un libro contable conforme a la normativa requiere una integración fluida de los informes de Amazon Seller Central con el software de contabilidad neerlandés. Su proceso contable debe reflejar con precisión las tarifas de Amazon, los reembolsos y los descuentos promocionales como partidas separadas. Al vender en múltiples plataformas, debe gestionar las conversiones de divisas utilizando los tipos de cambio facilitados por el Banco Central Europeo o por las autoridades tributarias neerlandesas. Para obtener un desglose detallado de estos requisitos, puede revisar nuestra guía de cumplimiento para Dutch BV de 2026 sobre contabilidad.
Consideraciones sobre el Impuesto sobre Sociedades (IS)
Si bien el IVA es un impuesto sobre el consumo, su Dutch BV también está sujeta al Impuesto sobre Sociedades por sus beneficios mundiales. En 2026, el tipo del Impuesto sobre Sociedades es del 19% para bases imponibles de hasta 200.000 €. Cualquier beneficio que supere este umbral tributa al 25,8%. Su estrategia fiscal también debe contemplar el límite de deducibilidad de intereses, que se mantiene en el 24,5% del EBITDA para los ejercicios fiscales 2025 y 2026. Esto garantiza que la base imponible no se erosione mediante pagos excesivos de intereses a partes vinculadas.
La transparencia es un elemento fundamental del Derecho societario neerlandés. Está obligado a notificar cualquier cambio en el registro de Titulares Reales (UBO) en un plazo de 7 días si la participación de una persona física en la sociedad supera el umbral del 25%. Esta notificación es obligatoria para todas las estructuras de BV y es supervisada estrictamente por las autoridades. Asegurarse de que estos datos estén actualizados evita complicaciones administrativas que podrían perjudicar su condición de titular de IVA en los Países Bajos para vendedores de Amazon e interrumpir su acceso al mercado de la UE.
Apoyo estructural para el crecimiento del comercio electrónico en los Países Bajos
La constitución de una Dutch BV proporciona un marco societario sólido para las operaciones en la UE. El soporte de secretaría profesional garantiza que su entidad se mantenga en regla mediante la gestión de las presentaciones estatutarias y el mantenimiento del registro de UBO según lo exige la ley. Esta integridad estructural es vital para un titular de IVA en los Países Bajos para vendedores de Amazon que necesita demostrar fiabilidad tanto a las autoridades fiscales como a la plataforma del marketplace. La gestión remota le permite supervisar estas operaciones desde cualquier ubicación global manteniendo al mismo tiempo una presencia local a través de su entidad registrada. Esta flexibilidad es una ventaja clave para los empresarios internacionales que no desean reubicarse pero requieren un punto de entrada estable al mercado europeo.
A medida que su marca de Amazon crece, es posible que necesite personal local de logística o de gestión para manejar mayores volúmenes de pedidos o el servicio de atención al cliente local. Nuestros servicios profesionales de nómina en los Países Bajos ayudan a las empresas a cumplir con la legislación laboral neerlandesa y las cotizaciones a la seguridad social. Una estrategia estructurada de IVA, integrada con estos apoyos operativos, crea un modelo escalable para el éxito a largo plazo en todo el continente europeo. Al alinear su cumplimiento fiscal con servicios administrativos profesionales, reduce el riesgo de suspensión de la cuenta y posiciona su empresa para un crecimiento sostenible dentro de la zona comercial de la UE.
La ventaja de una firma especializada en constitución
Trabajar con una firma especializada proporciona acceso directo a expertos que comprenden los matices de los convenios fiscales y el derecho societario neerlandeses. Coordinamos directamente con notarios neerlandeses para facilitar la vía del poder notarial legalizado, garantizando que los fundadores no residentes puedan constituir la sociedad sin necesidad de viajar. Esta coordinación se extiende a la Belastingdienst, donde actuamos como puente para gestionar el proceso de solicitud de IVA. Esta supervisión profesional es esencial para garantizar que su solicitud se mantenga dentro del plazo habitual de 6 a 8 semanas, ya que las autoridades fiscales exigen documentación precisa y una descripción clara de las actividades comerciales antes de emitir un número de IVA a una entidad de propiedad extranjera.
Próximos pasos para los vendedores de Amazon
El primer paso en su expansión es una consulta inicial para determinar si una estructura de BV se adapta a su modelo de negocio y estrategia de inventario específicos. Una vez constituida la entidad y abonada la tasa de 85,15 € de la KVK, el enfoque se traslada a la creación de su infraestructura financiera. Ayudamos a coordinar las solicitudes de cuentas bancarias con Rabobank o alternativas digitales adecuadas que admitan transacciones internacionales de comercio electrónico. El establecimiento de estas cuentas es un requisito previo para recibir los desembolsos de Amazon y pagar sus obligaciones de IVA a las autoridades neerlandesas. Para una perspectiva más amplia sobre el proceso de registro y los requisitos específicos para entidades internacionales, puede consultar nuestra guía de registro de IVA en los Países Bajos de 2026 para empresas extranjeras.
Expansión estratégica en el mercado neerlandés de comercio electrónico
Asegurar su posición como titular conforme de IVA en los Países Bajos para vendedores de Amazon es un requisito estratégico para acceder al conjunto de la Unión Europea. Al constituir una Dutch BV mediante el proceso de constitución remota de 3 a 5 días, usted crea una base profesional que respalda tanto las ventas locales como la distribución en toda la UE a través del sistema OSS. Este enfoque estructurado le permite gestionar las obligaciones fiscales de manera eficiente mientras se concentra en escalar la presencia de su marca en marketplaces internacionales. La utilización de la vía del poder notarial garantiza que sus operaciones globales no se vean interrumpidas por requisitos de viaje u obstáculos administrativos locales.
Nuestro soporte contable especializado en comercio electrónico garantiza que sus declaraciones trimestrales y cuentas anuales cumplan con los estrictos estándares de la Belastingdienst y la KVK. Ofrecemos una garantía de satisfacción del 100 % en nuestros servicios societarios, actuando como su socio proactivo en el mantenimiento del cumplimiento normativo. Tomar estas medidas ahora previene retrasos administrativos y protege su cuenta de Amazon frente a suspensiones por incumplimiento. Con el apoyo estructural adecuado, su empresa puede aprovechar los tipos competitivos del impuesto sobre sociedades y las ventajas de diferimiento del IVA que los Países Bajos ofrecen a los empresarios internacionales.
Esperamos facilitar su entrada en el mercado neerlandés con precisión y claridad profesional.
Última revisión: junio de 2024
Preguntas frecuentes
¿Necesito una Dutch BV para vender en Amazon en los Países Bajos?
No necesita estrictamente una Dutch BV para vender en Amazon, pero a menudo es la estructura más práctica para el crecimiento internacional. Una BV requiere un capital mínimo de 0,01 € y debe constituirse mediante notario. Para los fundadores no residentes, esto puede gestionarse a distancia en un plazo de 3 a 5 días hábiles mediante un poder notarial legalizado. Esta entidad ofrece responsabilidad limitada y una base profesional para gestionar sus obligaciones fiscales.
¿Cuánto tiempo se tarda en obtener un número de IVA neerlandés para un vendedor de Amazon?
El proceso para obtener un número de IVA para vendedores de Amazon en los Países Bajos para una entidad de propiedad extranjera suele tardar entre 6 y 8 semanas. Este plazo incluye la verificación de sus actividades comerciales por parte de la Belastingdienst. Debe asegurarse de que su registro en la Cámara de Comercio (KVK) esté completo antes de presentar la solicitud. Iniciar este proceso con antelación es fundamental para evitar retrasos en el lanzamiento de sus productos, especialmente si tiene previsto utilizar centros logísticos neerlandeses para el almacenamiento de su inventario.
¿Cuál es el tipo de IVA actual para el comercio electrónico en los Países Bajos?
En 2026, el tipo general de IVA neerlandés para la mayoría de los productos de comercio electrónico es del 21 %. Se aplica un tipo reducido del 9 % a categorías de productos específicas, como alimentos, libros y artículos medicinales. Si exporta bienes a países fuera de la Unión Europea, puede aplicarse un tipo del 0 %. Debe mantener registros claros para justificar la aplicación de estos tipos, ya que las autoridades tributarias exigen documentación precisa para cada transacción procesada a través de su cuenta de vendedor de Amazon.
¿Puedo registrarme a efectos del IVA neerlandés a distancia sin visitar el país?
Sí, puede registrarse a efectos del IVA y constituir una empresa en los Países Bajos sin visitar el país. La vía habitual para los fundadores no residentes es el proceso mediante un poder notarial legalizado. Esto permite a un notario neerlandés otorgar las escrituras necesarias mientras usted permanece en el extranjero. Tras la constitución, pagará una tasa única de registro en la KVK de 85,15 €. La solicitud de IVA se gestiona posteriormente de forma electrónica, lo que proporciona una vía ágil hacia el cumplimiento normativo para los empresarios internacionales.
¿Cómo afecta el sistema OSS a los vendedores de Amazon en los Países Bajos?
El sistema de ventanilla única de la Unión (OSS) le permite declarar el IVA de todas las ventas a distancia B2C en toda la UE en una única declaración trimestral. Esto pasa a ser obligatorio una vez que sus ventas transfronterizas superan el umbral comunitario de 10 000 €. El uso del portal OSS en los Países Bajos elimina la necesidad de mantener registros de IVA independientes en cada Estado miembro donde se encuentren sus clientes, siempre que no almacene existencias en esas jurisdicciones extranjeras específicas.
¿Cuáles son los requisitos de conservación de registros para el cumplimiento del IVA en los Países Bajos?
La legislación neerlandesa exige conservar todos los registros comerciales durante al menos 7 años para garantizar el cumplimiento normativo durante posibles auditorías fiscales. Este período de conservación se amplía a 10 años para los registros relacionados con bienes inmuebles. Sus archivos deben incluir informes de ventas de Amazon, facturas de compra y extractos bancarios. Desde el 1 de mayo de 2026, todos los pagos relacionados con impuestos para un titular de IVA para vendedores de Amazon en los Países Bajos se procesan a través de Rabobank, el banco de la Belastingdienst, lo que garantiza un seguimiento claro e institucional de las transacciones.
¿Se requiere un representante fiscal para los vendedores de Amazon que no pertenecen a la UE?
Aunque no siempre es obligatorio para el registro básico, se requiere un representante fiscal si desea acogerse a un permiso del Artículo 23. Este permiso le permite diferir el IVA a la importación, lo que significa que el impuesto se declara en su liquidación periódica en lugar de pagarse en la aduana. Para los vendedores de fuera de la UE, esto proporciona una ventaja significativa en el flujo de caja. Un representante actúa como punto de contacto con las autoridades tributarias y garantiza que su documentación de importación sea precisa.
¿Cuáles son los tipos del impuesto sobre sociedades para una empresa neerlandesa de comercio electrónico en 2026?
Para el ejercicio fiscal 2026, el tipo del impuesto sobre sociedades (CIT) es del 19 % sobre los beneficios de hasta 200 000 €. Los beneficios que superen esta cantidad tributan al 25,8 %. Además, debe tener en cuenta el límite de deducibilidad de intereses, que es del 24,5 % del EBITDA. Las cuentas anuales deben presentarse ante la KVK en un plazo de 12 meses desde el cierre del ejercicio financiero. Estos tipos y plazos se aplican estrictamente a todas las sociedades de responsabilidad limitada que operan en los Países Bajos.
Fuentes
- ICS Payroll - Servicios de nóminas neerlandeses
- KVK - Registro en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - Impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos del IVA
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- RVO - Hacer negocios internacionalmente
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |