


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-07 · Last reviewed 2026-09-07
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die Begründung einer europäischen Unternehmenspräsenz erfordert im Jahr 2026 nicht länger den logistischen Aufwand internationaler Reisen oder die Belastung durch physische Termine. Während viele Gründer davon ausgehen, dass eine Online-Unternehmensregistrierung in den Niederlanden eine lokale digitale ID oder einen physischen Besuch erfordert, bleibt der professionelle Standard für Gebietsfremde der Weg über eine legalisierte Vollmacht. Dieser Mechanismus ermöglicht es einem Notar, die Gründungsurkunde in Ihrem Namen zu beurkunden, wodurch die volle rechtliche Substanz ohne die hohen Reisekosten oder die Komplexität lokaler Sprachbarrieren gewährleistet wird. Es ist eine Methode, die einen effizienten Einstieg in den EU-Binnenmarkt bietet und gleichzeitig die strikte Einhaltung niederländischer regulatorischer Standards gewährleistet.
Sie erkennen wahrscheinlich, dass die administrativen Hürden einer grenzüberschreitenden Expansion die anfänglichen Marktchancen oft überwiegen. Dieser Leitfaden bietet einen fachlichen Vergleich europäischer Rechtsordnungen für die Remote-Unternehmensgründung mit Schwerpunkt auf Steuereffizienz, rechtlichen Mechanismen und der Compliance-Landschaft im Jahr 2026. Wir untersuchen die Körperschaftsteuerstruktur, bei der die Steuersätze 19 % auf Gewinne bis zu 200.000 € betragen, und erläutern den Übergang der niederländischen Steuerverwaltung zur Rabobank als Hausbank seit dem 1. Mai 2026. Durch das Verständnis dieser verfahrensrechtlichen Anforderungen an die Gründung einer Dutch BV, einschließlich der KVK-Registrierungsgebühr von 85,15 €, können Sie eine funktionsfähige europäische Einheit errichten, die von der Position der Niederlande als acht wettbewerbsfähigste Volkswirtschaft weltweit profitiert.
Wichtigste Erkenntnisse
- Errichten Sie eine europäische Einheit aus der Ferne über den Weg der legalisierten Vollmacht, die es einem Notar ermöglicht, die Gründungsurkunde auszufertigen, ohne dass der Gründer anreisen muss.
- Verstehen Sie den steuerlichen Rahmen für 2026, einschließlich des Körperschaftsteuersatzes von 19 % für Gewinne bis zu 200.000 € und des Übergangs der Belastingdienst zur Rabobank für alle steuerbezogenen Zahlungen.
- Beurteilen Sie, wie die Online-Unternehmensregistrierung in den Niederlanden Zugang zu einem Netzwerk von etwa 100 Doppelbesteuerungsabkommen und einem Gründungsprozess von 2 bis 5 Werktagen bietet.
- Erfüllen Sie die obligatorischen Transparenzanforderungen, indem Sie wirtschaftlich Berechtigte mit einer Beteiligung von mehr als 25 % registrieren und alle Änderungen innerhalb von sieben Tagen melden.
- Bereiten Sie sich auf administrative Verpflichtungen wie die einmalige KVK-Registrierungsgebühr von 85,15 € und die gesetzliche Verpflichtung vor, Geschäftsunterlagen mindestens sieben Jahre lang aufzubewahren.
Mechanismen der Remote-Unternehmensgründung in Europa
Die Remote-Unternehmensgründung in Europa ermöglicht es Gründern, juristische Personen ohne physische Präsenz im Zielland zu errichten. Diese verfahrensbezogene Flexibilität ist für internationale Handels- und Technologieunternehmen unerlässlich, die in den EU-Binnenmarkt eintreten wollen. Für diejenigen, die eine Online-Unternehmensregistrierung in den Niederlanden anstreben, unterliegt das Verfahren spezifischen notariellen Anforderungen. Anders als bei einfacheren Rechtsformen wie der eenmanszaak oder VOF, die keinen Notar erfordern, verlangt eine Dutch Besloten Vennootschap (BV) die Beurkundung der Gründungsurkunde durch einen Zivilrechtsnotar. Dies stellt sicher, dass die Gesellschaft nach strengen rechtlichen Standards gegründet wird, während der Gründer im Ausland verbleibt.
Der rechtliche Rahmen für die Remote-Gründung variiert zwischen den Rechtsordnungen. Während einige Staaten rein digitale Lösungen fördern, sind diese häufig mit Einschränkungen hinsichtlich der Ansässigkeit oder des Bankzugangs verbunden. Das niederländische System setzt auf ein ausgewogenes Verhältnis zwischen digitaler Zugänglichkeit und Rechtssicherheit durch das notarielle Vollmachtsverfahren. Dieser Mechanismus bietet gebietsfremden Unternehmern einen klaren Weg, um eine solide Unternehmensstruktur ohne die Notwendigkeit internationaler Reisen zu errichten.
Der Weg über eine Vollmacht (PoA)
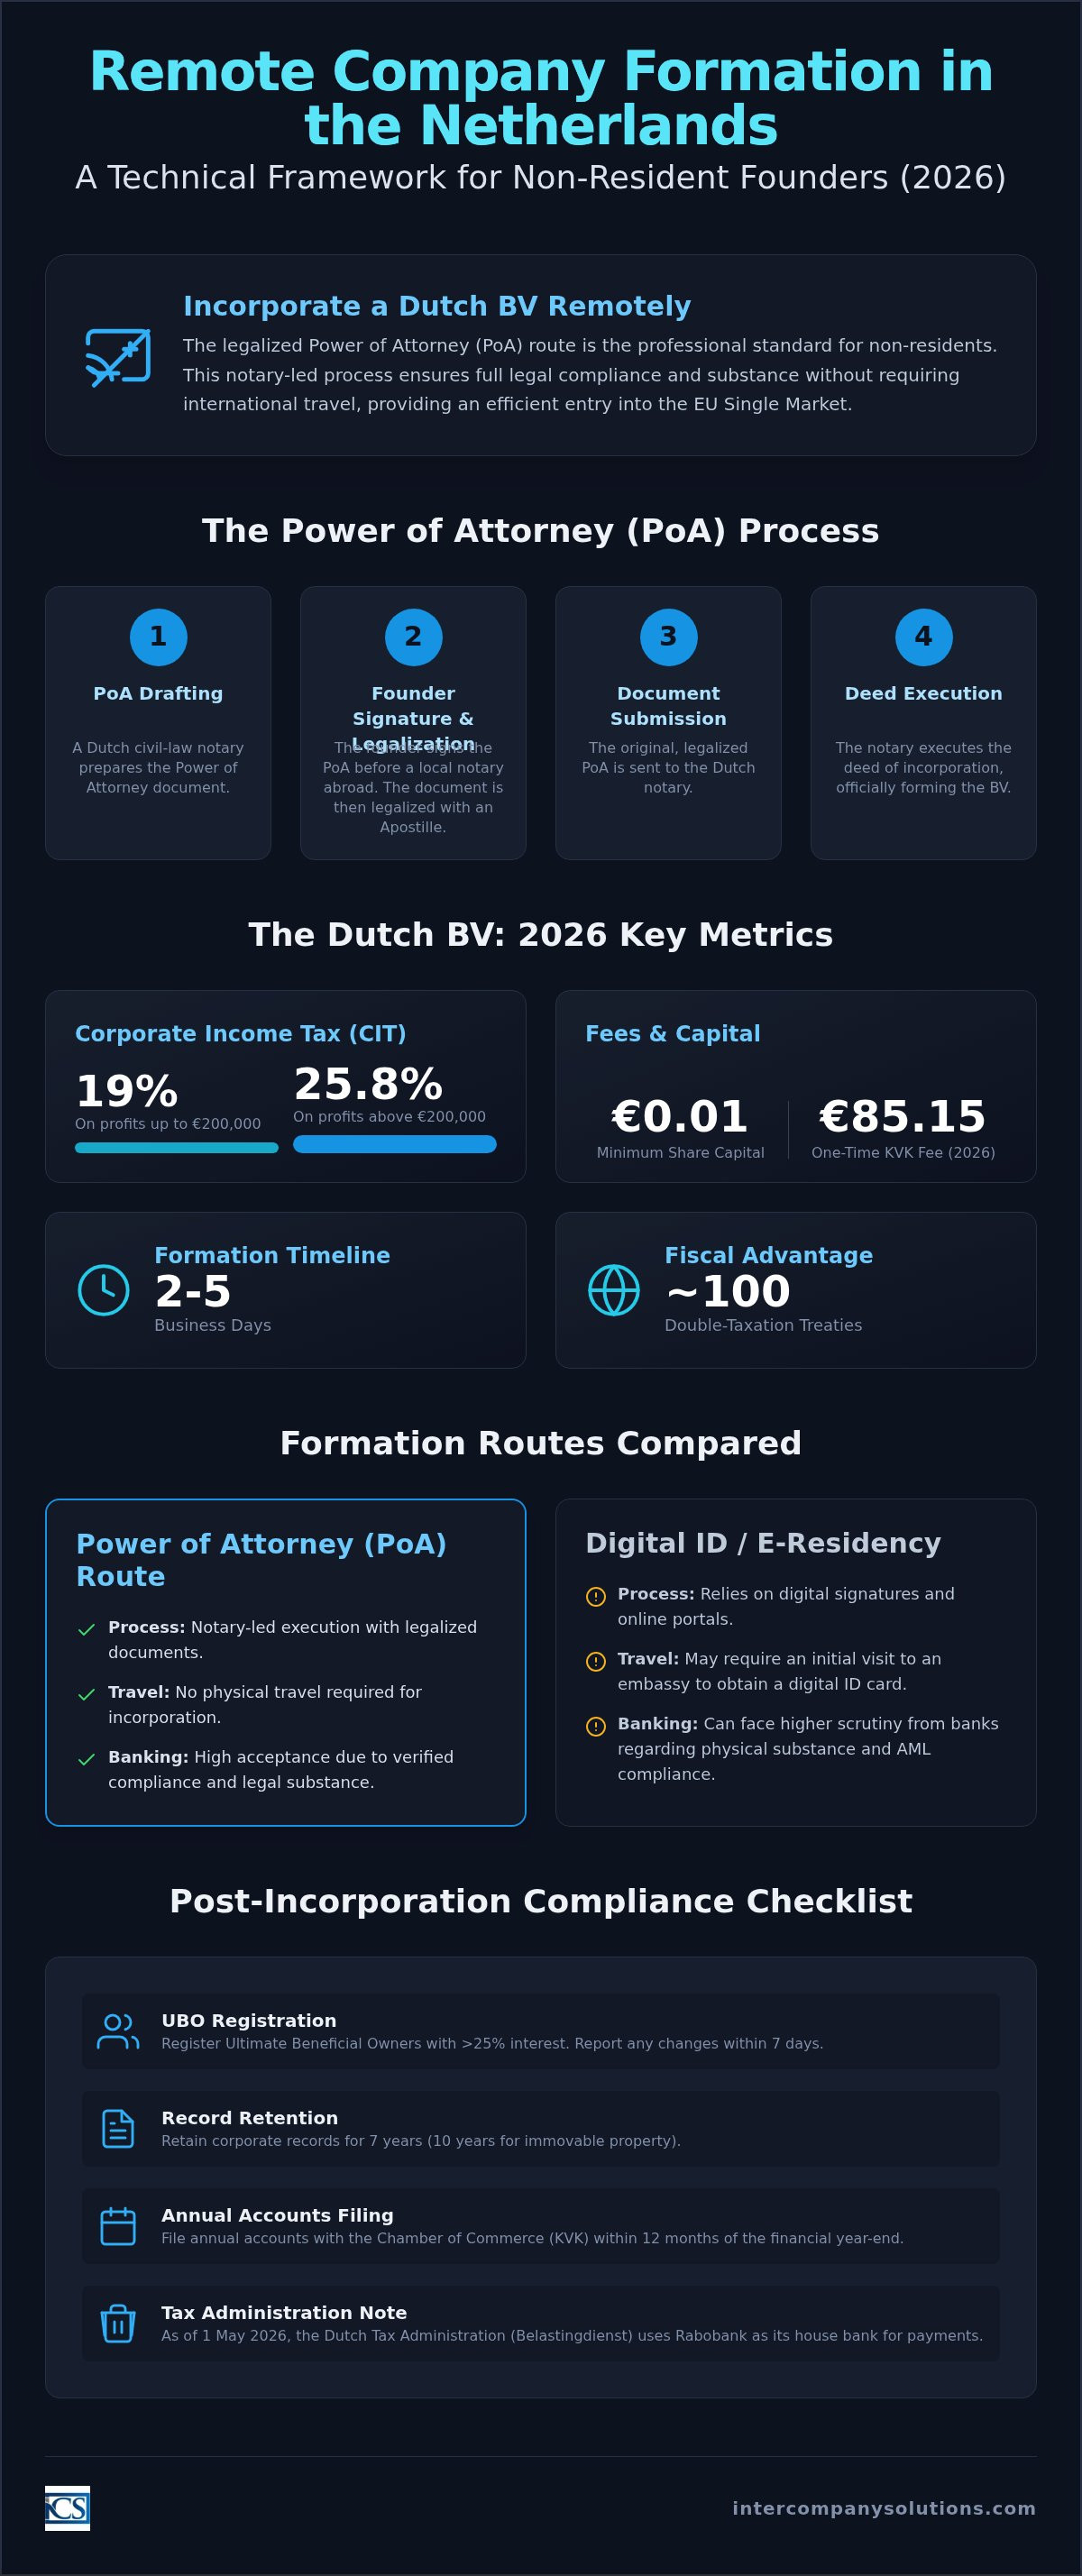
Das PoA-Verfahren ist die Standardmethode für die Unternehmensregistrierung in den Niederlanden, wenn sich der Gründer außerhalb des Landes befindet. Der Prozess beginnt mit der Erstellung eines Vollmachtsdokuments durch einen niederländischen Notar. Der Gründer unterzeichnet dieses Dokument in seinem Wohnsitzstaat vor einem örtlichen Notar. Um in den Niederlanden Gültigkeit zu erlangen, erfordert das Dokument in der Regel eine Apostille oder eine Legalisation durch die Botschaft. Dieser Schritt bestätigt die Echtheit der Unterschrift und die Befugnis des örtlichen Notars zur Verwendung in einer ausländischen Rechtsordnung.
Sobald das legalisierte Originaldokument in den Niederlanden vorliegt, unterzeichnet ein lokaler Vertreter die Gründungsurkunde. Diese Vorgehensweise erfüllt die gesetzlichen Anforderungen zur Gründung einer BV, die ein Mindeststammkapital von lediglich 0,01 € vorschreibt. Es handelt sich um einen strukturierten Weg, der Reisekosten und zeitlichen Aufwand vermeidet. Gründer sollten zudem die einmalige KVK-Registrierungsgebühr von 85,15 € im Jahr 2026 berücksichtigen. Diese Gebühr wird bei der Erstanmeldung bei der Handelskammer fällig, üblicherweise parallel zur formellen Beurkundung.
Digitale IDs und E-Residency-Rahmenbedingungen
Bei der Prüfung von Optionen für die Online-Unternehmensregistrierung in den Niederlanden vergleichen Gründer das PoA-Verfahren häufig mit Systemen digitaler Identitäten. Digitale E-Residency-Programme, wie jenes in Estland, ermöglichen zwar digitale Signaturen, erfordern jedoch häufig einen physischen Besuch einer Botschaft zur Abholung einer digitalen ID-Karte. Für viele Nicht-EU-Gründer stellt dies eine anfängliche logistische Hürde dar, die das PoA-Verfahren umgeht. Darüber hinaus sehen sich rein digitale Gründungswege bei Banken oft einer strengeren Prüfung im Hinblick auf physische Substanz und steuerliche Ansässigkeit ausgesetzt.
Kreditinstitute verlangen regelmäßig Nachweise über die Geschäftsleitung vor Ort, um den Vorschriften zur Bekämpfung der Geldwäsche (AML) zu genügen. In den Niederlanden gewährleistet die Einbindung eines Zivilrechtsnotars im PoA-Prozess ein Maß an verifizierter Compliance, das von Banken anerkannt wird. Dieser Unterschied in der Rechtssicherheit bei der Einreichung ist ein kritischer Faktor für Unternehmer. Diese Struktur erweist sich auch für künftige steuerliche Vorgänge als vorteilhaft, da die niederländische Steuerverwaltung (Belastingdienst) seit dem 1. Mai 2026 die Rabobank als Hausbank nutzt. Die Wahl eines anerkannten Rechtswegs vereinfacht diese nachfolgenden administrativen und bankbezogenen Abläufe erheblich.
Vergleichende Analyse der führenden europäischen Jurisdiktionen 2026
Die Auswahl einer europäischen Jurisdiktion für die Expansion erfordert ein Gleichgewicht zwischen der anfänglichen Gründungsgeschwindigkeit und langfristiger steuerlicher Stabilität. Für 2026 bleiben die Niederlande aufgrund ihrer Bearbeitungszeit von 2 bis 5 Werktagen für die Remote-Dutch BV-Gründung eine bevorzugte Wahl für Unternehmer. Während Estland bei digitalen Start-ups mit geringer Komplexität weiterhin führend ist, fehlt es dem Land an dem dichten Netz an Doppelbesteuerungsabkommen, wie man es in größeren Handelsknotenpunkten findet. Irland und das Vereinigte Königreich bieten Common-Law-Strukturen, doch haben regulatorische Veränderungen infolge des Brexits zu unterschiedlichen Niveaus beim EU-Marktzugang geführt, die Gründer einkalkulieren müssen. Viele internationale Gründer priorisieren die Online-Unternehmensregistrierung in den Niederlanden, da sie einen raschen Markteintritt mit einem uneingeschränkten Zugang zum EU-Binnenmarkt kombiniert.
Besteuerung und laufende Kosten
Die steuerliche Effizienz unterscheidet sich auf dem gesamten Kontinent erheblich, insbesondere im Hinblick auf die Körperschaftsteuersysteme (CIT) und Kapitalanforderungen. Der niederländische Körperschaftsteuersatz liegt bei 19 % auf zu versteuernde Gewinne bis zu 200.000 € und bei 25,8 % auf jeden Betrag, der diesen Schwellenwert übersteigt. Dieses gestaffelte System ist für wachsende Unternehmen oft vorteilhafter als die Kleinstunternehmensregelungen in Rumänien, die kürzlich Änderungen bei den Beschäftigungsanforderungen erfahren haben. Die laufenden Kosten sind in den Niederlanden planbar; die einmalige KVK-Registrierungsgebühr beträgt 85,15 € im Jahr 2026. Ein wesentlicher Vorteil der Dutch BV ist das Mindeststammkapital von lediglich 0,01 €, während eine deutsche GmbH ein Mindestkapital von 25.000 € vorschreibt. Diese geringere Eintrittsbarriere ermöglicht eine effizientere Kapitalallokation in der Gründungsphase.
Administrative und sprachliche Zugänglichkeit
Sprachbarrieren führen bei nicht ansässigen Geschäftsführern häufig zu administrativen Verzögerungen. Die Niederlande weisen eine Quote von 93 % bei den Englischkenntnissen auf, was die direkte und klare Interaktion mit dem Belastingdienst (Steuerverwaltung) und der KVK (Handelskammer) erleichtert. Dieses Maß an Zugänglichkeit wird in anderen europäischen Zentren wie Deutschland oder Frankreich, wo die behördliche Korrespondenz üblicherweise in der Landessprache geführt wird, selten erreicht. Bei Gesellschaften im ausländischen Besitz erstreckt sich die Dauer für die Umsatzsteuerregistrierung in der Regel über 6 bis 8 Wochen, weshalb englischsprachige Unterstützung durch Rechts- und Buchhaltungsexperten für die Einhaltung der Compliance unerlässlich ist. Seit dem 1. Mai 2026 wickelt der Belastingdienst seine Bankgeschäfte über die Rabobank ab, und alle Körperschaftsteuerzahlungen sind entsprechend dorthin zu leiten.
Die Steuerung dieser grenzüberschreitenden Parameter erfordert präzise Daten und lokale Fachkenntnis. Wenn Sie konkrete Fragen dazu haben, wie sich diese Vorschriften auf Ihren steuerlichen Ansässigkeitsstatus auswirken, können Sie eine Beratung mit einem Spezialisten zur Überprüfung Ihres Falls anfordern. Die Errichtung einer soliden Rechtsstruktur stellt heute sicher, dass Ihr Unternehmen auf das sich verändernde regulatorische Umfeld des kommenden Jahrzehnts vorbereitet ist.
Netzwerke von Doppelbesteuerungsabkommen und steuerliche Compliance
Internationale Unternehmer, die den Prozess der Online-Unternehmensregistrierung in den Niederlanden durchlaufen, erhalten Zugang zu einem der umfassendsten DBA-Netzwerke Europas. Die Niederlande unterhalten rund 100 Abkommen zur Vermeidung der Doppelbesteuerung, die einen klaren Rahmen für die Handhabung von Risiken bezüglich der steuerlichen Ansässigkeit und Betriebsstättenbegründung bieten. Diese Abkommen sind für Gesellschaften, die in mehreren Jurisdiktionen operieren, grundlegend, da sie verhindern, dass dieselben Einkünfte in zwei verschiedenen Staaten besteuert werden. Diese Rechtssicherheit ist ein wesentlicher Faktor in der OECD-Analyse zum EU-Binnenmarkt, die die Bedeutung einer standardisierten steuerlichen Zusammenarbeit für den grenzüberschreitenden Handel hervorhebt.
Bei Remote-Unternehmen hängt die Gewinnausschüttung häufig von den Quellensteuersätzen ab, die zwischen den europäischen Staaten variieren. Das niederländische System zielt darauf ab, internationale Investitionen durch den Abbau solcher Hemmnisse zu erleichtern. Dieser Ansatz gewährleistet, dass eine Dutch BV ein tragfähiges Instrument für weltweite Aktivitäten bleibt, vorausgesetzt, die Gesellschaft erfüllt die lokalen Substanzanforderungen (Substance Requirements), um den Abkommensbestimmungen und Anti-Missbrauchs-Vorschriften zu genügen. Eine fundierte Planung ist erforderlich, um sicherzustellen, dass die Remote-Geschäftsleitung der Gesellschaft nicht unbeabsichtigt Steuerpflichten im Wohnsitzstaat des Gründers auslöst.
Die niederländische Beteiligungsfreistellung
Die Beteiligungsfreistellung ist ein spezifischer Mechanismus, der darauf ausgelegt ist, die Doppelbesteuerung von Unternehmensgewinnen innerhalb eines Konzerns zu vermeiden. Nach dieser Regelung sind Dividenden und Veräußerungsgewinne aus einer Tochtergesellschaft auf Ebene der Holdinggesellschaft von der niederländischen Körperschaftsteuer befreit. Um sich für die niederländische Beteiligungsfreistellung im Jahr 2026 zu qualifizieren, muss die Muttergesellschaft mindestens 5 % des nominellen eingezahlten Stammkapitals der Tochtergesellschaft halten. Diese Befreiung gilt unabhängig davon, ob die Tochtergesellschaft in den Niederlanden oder im Ausland ansässig ist, sofern die Beteiligung nicht als reine passive Portfolioanlage gehalten wird. Sie stellt ein wesentliches Instrument für internationale Holdingstrukturen dar, um Erträge effizient zu bündeln.
Umsatzsteuer- und EORI-Registrierung für Remote-Einheiten
Nachdem die Online-Unternehmensregistrierung in den Niederlanden abgeschlossen ist, muss die Gesellschaft beim Belastingdienst eine Umsatzsteuer-Identifikationsnummer beantragen. Der Standard-Umsatzsteuersatz beträgt 21 %, während ein ermäßigter Satz von 9 % für bestimmte Güter und Dienstleistungen gilt. Für Unternehmen in ausländischem Besitz beläuft sich der Zeitrahmen für die Umsatzsteuerregistrierung in den Niederlanden üblicherweise auf 6 bis 8 Wochen. Sofern das Unternehmen den Import oder Export von Waren außerhalb der Europäischen Union beabsichtigt, ist eine EORI-Nummer (Economic Operators Registration and Identification) für die Zollabfertigung zwingend erforderlich.
Die steuerliche Compliance bleibt eine kontinuierliche Verpflichtung für das Unternehmen. Sämtliche Zahlungen zur Umsatzsteuer und Körperschaftsteuer (CIT) sind an die Rabobank zu leisten, die seit dem 1. Mai 2026 als Hausbank des Belastingdienst dient. Unternehmen sind gesetzlich verpflichtet, ihre Buchhaltungsunterlagen 7 Jahre lang aufzubewahren. Für Gesellschaften, die Eigentümer von Immobilien sind, verlängert sich diese Aufbewahrungsfrist auf 10 Jahre, um den speziellen Prüfungsstandards der niederländischen Steuerbehörden zu genügen. Der Jahresabschluss muss zudem innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der KVK hinterlegt werden, um Ordnungsgelder zu vermeiden.
Compliance und Administration nach der Gründung
Mit dem Abschluss der ersten Schritte für die online company registration Netherlands verlagert sich der Schwerpunkt auf die laufende rechtliche und steuerliche Betreuung. Die Aufrechterhaltung einer Dutch BV erfordert einen strukturierten Compliance-Ansatz, um Bußgelder oder den Verlust des Good-Standing-Status zu vermeiden. Diese Verpflichtungen basieren sowohl auf dem niederländischen Recht als auch auf den umfassenderen EU-Geldwäscherichtlinien (AML), die Transparenz und regelmäßige Finanzberichterstattung vorschreiben. Für gebietsfremde Gründer sind diese Prozesse über digitale Systeme problemlos handhabbar, sofern Fristen strikt überwacht werden.
Das UBO-Register und Meldefristen
Transparenz hinsichtlich der Eigentumsverhältnisse von Unternehmen ist in den Niederlanden gesetzlich vorgeschrieben. Jede natürliche Person, die mehr als 25 % der Anteile, Stimmrechte oder Eigentumsanteile hält, wird als wirtschaftlich Berechtigter (Ultimate Beneficial Owner, UBO) eingestuft. Seit der Umsetzung der EU-weiten Transparenzvorschriften müssen alle UBOs im von der KVK geführten Handelsregister eingetragen werden. Im Jahr 2026 ist der Zugriff auf dieses Register auf zuständige Behörden und "verpflichtete Einheiten" wie Banken und Notare beschränkt, um die Privatsphäre der Eigentümer zu schützen und gleichzeitig die regulatorische Aufsicht zu wahren.
Die Richtigkeit dieser Angaben ist von entscheidender Bedeutung. Sie müssen der KVK alle Änderungen der UBO-Daten innerhalb von 7 Tagen nach deren Wirksamwerden melden. Die behördlichen Bußgelder bei Nichteinhaltung können erheblich sein und beginnen bei wiederholten Versäumnissen oft bei mehreren tausend Euro. Neben der Meldung der Eigentumsverhältnisse muss das Unternehmen seinen Jahresabschluss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der KVK einreichen. Diese Einreichung gewährleistet die erforderliche Transparenz für Gläubiger und Steuerbehörden über die finanzielle Lage der Gesellschaft.
Bankwesen und Finanzanbindung
Die Eröffnung eines Geschäftskontos ist ein entscheidender Schritt nach der Gründung, der Gebietsfremde häufig vor Herausforderungen stellt. Während viele Unternehmer Fintech-Plattformen für das Tagesgeschäft nutzen, bleibt eine Geschäftsbeziehung zu einer traditionellen niederländischen Bank für komplexe internationale Handelsaktivitäten vorteilhaft. Die Belastingdienst nutzt seit dem 1. Mai 2026 die Rabobank als ihre Hausbank. Alle steuerlichen Zahlungen, einschließlich der Körperschaftsteuer (Corporate Income Tax, CIT) und der BTW, müssen auf diese Konten bei der Rabobank geleistet werden, um eine fristgerechte Bearbeitung zu gewährleisten.
Ein effektives Finanzmanagement setzt eine solide Buchführung für die Aktivitäten der Dutch BV voraus. Unternehmen sind gesetzlich verpflichtet, ihre Geschäftsunterlagen, einschließlich aller Rechnungen, Kontoauszüge und Verträge, 7 Jahre lang aufzubewahren. Für Dokumente im Zusammenhang mit unbeweglichem Vermögen verlängert sich diese Frist auf 10 Jahre. Der Einsatz digitaler Buchhaltungssysteme ermöglicht es Gründern, diese Aufbewahrungspflichten zu erfüllen und das Unternehmen gleichzeitig aus dem Ausland zu steuern, sodass alle Daten für etwaige Prüfungen durch die Belastingdienst verfügbar sind.
Der strategische Vorteil der Niederlande für die Remote-Gründung
Die Niederlande behaupten kontinuierlich ihre Position als führender globaler Wirtschaftsstandort. Laut dem Global Innovation Index 2025 der WIPO belegt das Land weltweit den 8. Platz, was seine robuste Infrastruktur und das unternehmensfreundliche Umfeld widerspiegelt. Für internationale Unternehmer stellt die online company registration Netherlands mehr als nur einen administrativen Schritt dar; sie ist der strategische Einstieg in einen Markt, der für Technologie und Handel geschaffen ist. Wer sich bei der Unternehmensgründung in den Niederlanden für den Remote-Weg entscheidet, profitiert von diesen Vorteilen, ohne dass ein sofortiger Umzug vor Ort erforderlich ist.
Innovation und Humankapital
Das Humankapital des Landes stellt ein bedeutendes Kapital dar und belegt im weltweiten Bildungsranking Platz 3. Dies bietet Unternehmen, die ihre Aktivitäten ausweiten, einen großen Pool an hochqualifizierten Fachkräften. Die digitale Infrastruktur gehört zu den fortschrittlichsten Europas, gestützt durch den Internetknoten AMS-IX. Diese Konnektivität unterstützt wachstumsstarke Unternehmen bei der Skalierung ihrer Aktivitäten auf dem gesamten Kontinent. Um diese Teams aus dem Ausland effizient zu verwalten, nutzen viele Gründer spezialisierte Lohnbuchhaltungsdienste, um die Einhaltung des lokalen Arbeitsrechts und die Abführung der Sozialversicherungsbeiträge sicherzustellen. Die 30%-Steuerregelung (30% ruling) bietet zudem einen Wettbewerbsvorteil bei der Gewinnung internationaler Fachkräfte, sofern bestimmte Gehalts- und Qualifikationskriterien erfüllt sind.
Verlässlichkeit des niederländischen Rechtssystems
Da Unternehmen das Potenzial dieser digitalen Infrastruktur maximieren möchten, setzen viele auf KI-gestützte Automatisierung. Navo Inc. bietet spezialisierte Beratung und Schulungen im Bereich Generative KI für den Aufbau digitaler Arbeitskräfte an und unterstützt internationale Unternehmen bei der Implementierung von KI-Agenten, die Betriebsabläufe auf dem europäischen Markt effizient skalieren können.
Ergänzend zu dieser fortschrittlichen Infrastruktur arbeiten viele technologieorientierte Unternehmen mit Entwicklern wie Larasoft zusammen, um die maßgeschneiderten, leistungsstarken Laravel- und React-Anwendungen zu erstellen, die für ihre europäischen Aktivitäten erforderlich sind.
Berechenbarkeit ist ein Eckpfeiler des niederländischen Geschäftsumfelds. Das Rechtssystem bietet ein stabiles Fundament, auf dem Wirtschaftsgesetze einheitlich angewendet werden, was die mit einer internationalen Expansion verbundenen Risiken minimiert. Die Effizienz der Handelskammer (KVK) und der Steuer- und Zollverwaltung (Belastingdienst) reduziert den bürokratischen Aufwand. Im Gegensatz zu reinen digitalen e-Residency-Programmen, denen es in komplexen Steuerszenarien oft an Substanz (substance requirements) fehlt, gewährleistet das Verfahren der legalisierten Vollmacht für die online company registration Netherlands die vollständige Einhaltung aller regulatorischen Vorgaben. Dieser Weg bezieht einen Notar (civil-law notary) ein und bietet damit einen verifizierten Rechtsstatus, wie er von Finanzinstituten und großen Unternehmenspartnern häufig vorausgesetzt wird.
Diese Stabilität wird durch klare steuerliche Rahmenbedingungen untermauert. Der Körperschaftsteuersatz (CIT) beträgt 19 % für Gewinne bis 200.000 € und 25,8 % für Beträge darüber. Da die Belastingdienst seit dem 1. Mai 2026 die Rabobank als Hausbank nutzt, sind die Verfahrensabläufe für steuerliche Zahlungen optimiert. Die 7-jährige Aufbewahrung von Geschäftsunterlagen und die Einreichung der Jahresabschlüsse bei der KVK innerhalb von 12 Monaten nach Geschäftsjahresende sind etablierte Standards, die die Integrität der Gesellschaft gewährleisten.
Zuletzt überprüft: September 2026
Aufbau Ihres europäischen Geschäftsfundaments
Der Übergang zu einer europäischen Unternehmensstruktur erfordert eine ausgewogene Balance zwischen ortsunabhängigem Zugang und strikter Rechtskonformität. Durch die Nutzung des Weges über eine legalisierte Vollmacht wird sichergestellt, dass Ihre Dutch BV mit voller Rechtssubstanz gegründet wird und sowohl die notariellen Anforderungen als auch die Transparenzstandards des UBO-Registers erfüllt. Mit dem Abschluss des Verfahrens zur online company registration Netherlands positionieren Sie Ihr Unternehmen in einer Rechtsordnung, die über ein Netzwerk von 100 Doppelbesteuerungsabkommen und direkten Zugang zum EU-Binnenmarkt verfügt.
Der operative Erfolg wird durch verlässliche regulatorische Rahmenbedingungen abgesichert. Dazu gehört die Verwaltung der Unternehmensunterlagen über den obligatorischen Zeitraum von sieben Jahren sowie die Abwicklung aller Steuerzahlungen über die Rabobank, die offizielle Hausbank der Belastingdienst seit dem 1. Mai 2026. Wir haben bereits über 2.000 Gründer weltweit betreut und bieten eine Antwortzeit von 24 Stunden auf alle Anfragen. Unser Anspruch an verfahrenstechnische Klarheit und eine 100%ige Zufriedenheitsgarantie stellt sicher, dass Ihre internationale Expansion effizient und rechtssicher verläuft.
Wir freuen uns darauf, Ihren Einstieg in den niederländischen Markt zu begleiten. Zuletzt überprüft: September 2026
Häufig gestellte Fragen
Kann ich ein Unternehmen in Europa gründen, ohne das Land persönlich zu besuchen?
Ja, Sie können ein Unternehmen mittels einer legalisierten Vollmacht remote gründen. Bei diesem Verfahren unterzeichnen Sie die erforderlichen Dokumente vor einem Notar an Ihrem Wohnsitz und lassen diese mit einer Apostille beglaubigen. Ein lokaler Vertreter beurkundet die Gründungsurkunde anschließend in Ihrem Namen. Dieses Verfahren ist der professionelle Standard für gebietsfremde Gründer, die eine juristische Person errichten möchten, ohne die logistische Belastung internationaler Reisen auf sich nehmen zu müssen.
Wie hoch ist das Mindeststammkapital für eine Dutch BV im Jahr 2026?
Das Mindeststammkapital für eine Dutch BV beträgt 0,01 €. Diese geringe Anforderung wurde eingeführt, um das Unternehmertum zu fördern und die anfänglichen finanziellen Hürden für neue Unternehmen zu senken. Sie können zwar ein höheres Kapital ausgeben, das gesetzliche Minimum bleibt jedoch rein nominell. Diese Flexibilität erlaubt es Gründern, ihre Ressourcen für das operative Wachstum statt für gebundenes Kapital einzusetzen. Dies stellt einen erheblichen strukturellen Vorteil für internationale Investoren dar, die in der Gründungsphase Wert auf eine effiziente Kapitalallokation legen.
Wie lange dauert die Remote-Unternehmensgründung in den Niederlanden?
Der Prozess der online company registration Netherlands dauert in der Regel zwischen 3 und 5 Werktagen, sobald alle legalisierten Dokumente vorliegen. Dieser Zeitrahmen umfasst die notarielle Beurkundung der Gründungsurkunde und die anschließende Eintragung im Handelsregister bei der Handelskammer (KVK). Obwohl die Gründung selbst schnell erfolgt, sollten Gründer für die Erteilung einer BTW-Nummer für Unternehmen in ausländischem Besitz und den Abschluss der steuerlichen Registrierung durch die Finanzbehörden weitere 6 bis 8 Wochen einplanen.
Wie hoch sind die Körperschaftsteuersätze für Remote-Unternehmen in Europa?
In den Niederlanden betragen die Körperschaftsteuersätze (CIT) für das Jahr 2026 19 % auf das zu versteuernde Einkommen bis 200.000 € und 25,8 % auf Gewinne, die diesen Betrag übersteigen. Diese Sätze gelten für alle Dutch BV, unabhängig davon, ob die Geschäftsführung aus dem Ausland erfolgt. Darüber hinaus bieten die Niederlande das Schachtelprivileg (participation exemption), das qualifizierten Holdingstrukturen steuerfreie Dividenden ermöglichen kann. Alle Steuerzahlungen sind an die Rabobank zu leisten, die seit dem 1. Mai 2026 als Hausbank der Belastingdienst fungiert.
Ist für ein europäisches Remote-Unternehmen ein lokaler Geschäftsführer erforderlich?
Ein niederländischer Geschäftsführer vor Ort ist keine gesetzliche Voraussetzung für die Gründung einer Dutch BV. Sie können als alleiniger Geschäftsführer und Gesellschafter fungieren, während Sie im Ausland ansässig sind. Die Gewährleistung lokaler Substanz (substance requirements) ist jedoch häufig erforderlich, um das dichte Netz an Doppelbesteuerungsabkommen nutzen zu können und die Compliance-Anforderungen von Finanzinstituten zu erfüllen. Ein lokaler Geschäftsführer ist für die Eintragung zwar nicht zwingend vorgeschrieben, stellt jedoch eine strategische Überlegung für Unternehmen dar, die eine tiefe Integration in das europäische Finanzsystem und langfristige regulatorische Stabilität anstreben.
Wie registriere ich mich als UBO für ein niederländisches Remote-Unternehmen?
Die Eintragung als wirtschaftlich Berechtigter (UBO) erfolgt im Rahmen der Erstanmeldung des Unternehmens bei der KVK. Jede natürliche Person, die mehr als 25 % der Anteile oder Stimmrechte hält, muss in das UBO-Register eingetragen werden. Dieser Prozess wird im Rahmen der Gründungsunterlagen digital abgewickelt. Treten nach Abschluss der online company registration Netherlands Änderungen der Eigentumsverhältnisse ein, müssen Sie diese Aktualisierungen innerhalb von 7 Tagen an die KVK melden, um Rechtskonformität und Transparenz zu gewährleisten.
Welche Dokumente werden für das Verfahren mit legalisierter Vollmacht benötigt?
Zu den erforderlichen Dokumenten gehören ein gültiges Ausweisdokument, beispielsweise ein Reisepass, und eine ausgefüllte Gründungs-Checkliste. Das zentrale Dokument ist die Vollmacht (Power of Attorney, PoA), die in Gegenwart eines Notars unterzeichnet und mit einer Apostille oder Legalisation durch eine Botschaft versehen werden muss. Handelt es sich um juristische Personen als Gesellschafter, sind zusätzliche Dokumente wie ein Auszug aus dem ausländischen Handelsregister und der Gesellschaftsvertrag des Unternehmens erforderlich, um die Vertretungsbefugnis der unterzeichnenden Person nachzuweisen.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |