


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-14 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Unerwartete behördliche Bußgelder übersteigen häufig die jährlichen Investitionen, die für eine professionelle steuerliche Betreuung erforderlich sind. Für internationale Unternehmer können die Komplexität der niederländischen Steuerfristen und die Suche nach englischsprachigen Spezialisten erhebliche betriebliche Unsicherheiten hinsichtlich der Dutch BV Buchhaltungskosten schaffen. Sie sind sich bewusst, dass die Einhaltung von Vorschriften in einer ausländischen Rechtsordnung eine unverzichtbare Voraussetzung für Wachstum ist, doch mangelnde Transparenz bei den Dienstleistungsgebühren kann die Budgetierung erschweren. Dieser Leitfaden bietet eine professionelle Aufschlüsselung der wiederkehrenden Ausgaben für Buchführung, Steuererklärungen und Jahresberichterstattung für in den Niederlanden ansässige Gesellschaften mit beschränkter Haftung. Wir betrachten obligatorische im Vergleich zu optionalen Dienstleistungen sowie die gesetzlichen Fristen für 2026. Dies ermöglicht Ihnen die Aufstellung eines planbaren Budgets für die laufende Unternehmensverwaltung. Durch das Verständnis der spezifischen Anforderungen an die Körperschaftsteuer und die Umsatzsteuer können Sie sicherstellen, dass Ihre Gesellschaft ihren ordnungsgemäßen Status behält, ohne auf versteckte Compliance-Gebühren zu stoßen. Diese Übersicht dient als verfahrensbezogener Leitfaden für Gründer, die Wert auf Genauigkeit und langfristige Stabilität auf dem niederländischen Markt legen.
Wichtigste Erkenntnisse
- Unterscheiden Sie klar zwischen laufender Buchführung und jährlichen gesetzlichen Berichten, um ein planbares Betriebsbudget für 2026 zu gewährleisten.
- Bewältigen Sie die obligatorischen vierteljährlichen Einreichungspflichten für die Umsatzsteuer (BTW) und die spezifischen Aufbewahrungsvorschriften, die für die niederländische Steuer-Compliance erforderlich sind.
- Bewerten Sie, wie sich Transaktionsvolumen und geschäftliche Komplexität auf die Dutch BV Buchhaltungskosten auswirken, um das effizienteste Serviceniveau für Ihre Gesellschaft zu wählen.
- Verschaffen Sie sich ein fundiertes Verständnis der verbindlichen Fristen für die Einreichung von Jahresabschlüssen bei der Handelskammer (KVK) und die Abgabe von Körperschaftsteuererklärungen.
- Identifizieren Sie die verfahrensrechtlichen Anforderungen an die Lohnbuchhaltung und erfahren Sie, wie ein Remote-Dienstleistungsmodell die Compliance für internationale Gründer erleichtert.
Inhaltsverzeichnis
Struktur der Buchhaltungs- und Compliance-Kosten einer Dutch BV
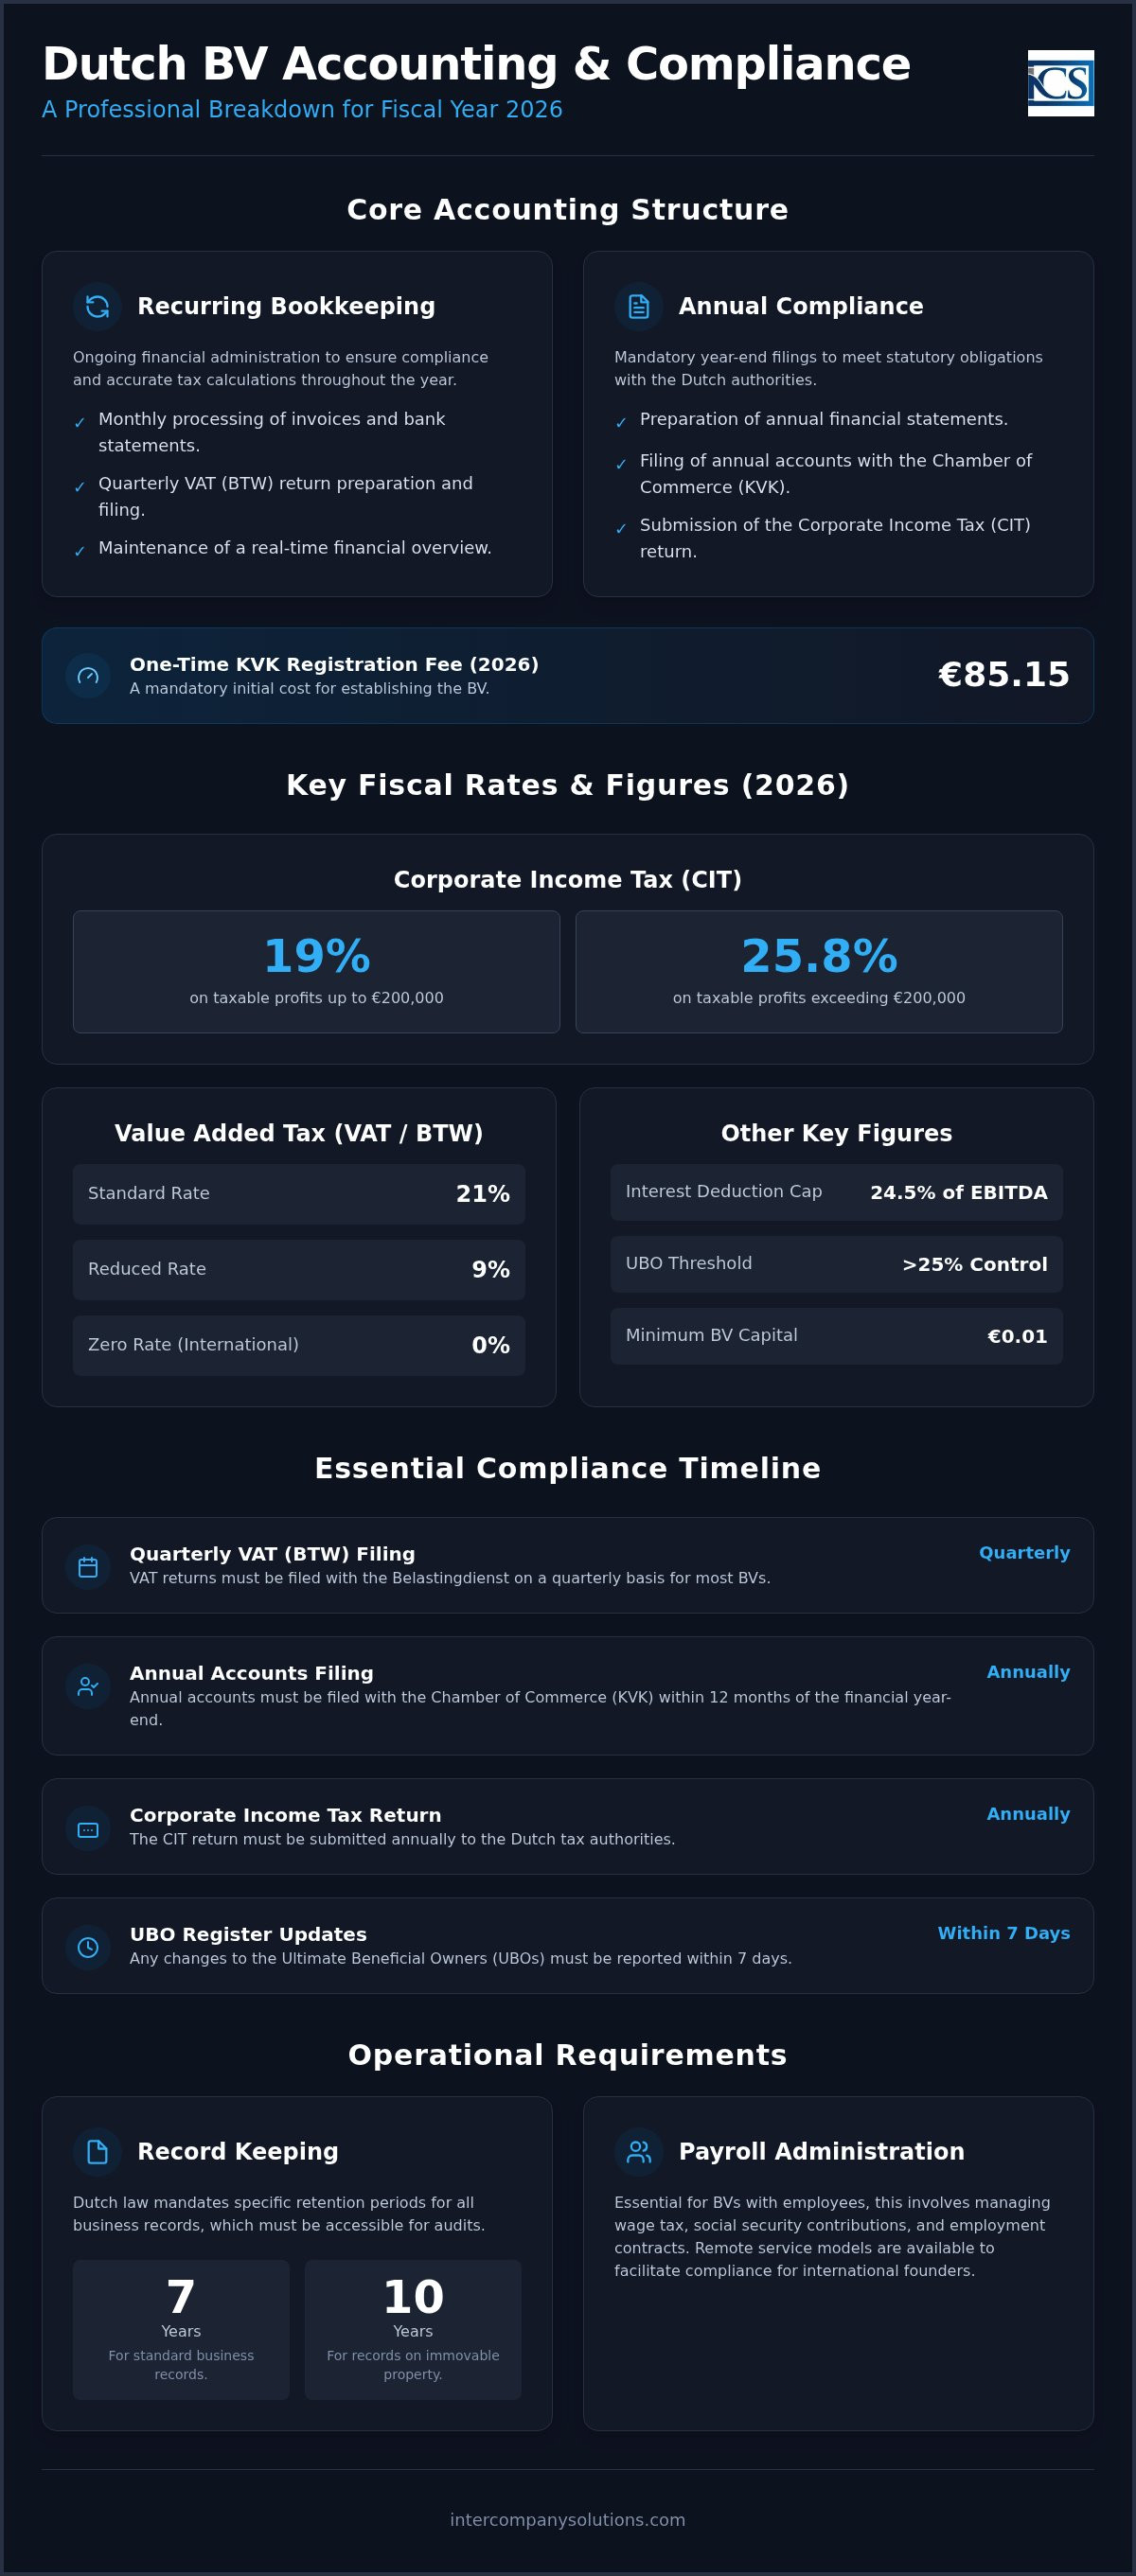
Die Organisation der Finanzverwaltung einer niederländischen Gesellschaft mit beschränkter Haftung erfordert ein systematisches Vorgehen zur Erfüllung der gesetzlichen Verpflichtungen. Der Rahmen für Buchhaltungskosten einer Dutch BV unterteilt sich typischerweise in zwei unterschiedliche Kategorien: laufende Buchführung und jährliche Compliance. Im Gegensatz zu steuerlich transparenten Einheiten wie der VOF oder eenmanszaak ist eine Besloten vennootschap (Dutch BV) eine juristische Person, die für ihre Gründung einen Notar erfordert. Diese formelle Struktur bedingt eine strengere Rechnungslegung als einfachere Rechtsformen. Weitere Einzelheiten zum Prozess der Gründung einer Dutch BV zeigen, wie sich diese anfänglichen rechtlichen Schritte auf Ihre langfristigen Compliance-Anforderungen auswirken. Zu den anfänglichen Pflichtausgaben gehört eine einmalige KVK-Registrierungsgebühr von 85,15 € für 2026. Darüber hinaus benötigen Unternehmen in ausländischem Besitz häufig eine spezialisierte englischsprachige Berichterstattung und grenzüberschreitende Steuerberatung, um die Übereinstimmung mit lokalen und internationalen Standards zu gewährleisten.
Fixe vs. variable Buchhaltungskosten
Fixkosten bilden die Grundlage. Dazu gehören in der Regel monatliche Buchhaltungspauschalen und die Erstellung der vierteljährlichen Umsatzsteuererklärungen (BTW). Diese Dienstleistungen stellen sicher, dass Ihre Buchhaltung auf dem neuesten Stand bleibt und die Steuerschulden das ganze Jahr über genau berechnet werden. Variable Kosten entstehen, wenn Ihr Unternehmen wesentliche Veränderungen durchläuft oder bestimmte Schwellenwerte erreicht. Größere BVs können einer gesetzlichen Prüfungspflicht unterliegen, was das jährliche Budget erheblich erhöht. Darüber hinaus fällt eine maßgeschneiderte Steuerberatung bezüglich internationaler Umstrukturierungen oder geistigen Eigentums unter die variablen Ausgaben. Es ist wichtig zu beachten, dass eine Dutch BV mit dem Mindestkapital von 0,01 € denselben standardmäßigen jährlichen Berichtspflichten unterliegt wie eine Gesellschaft mit höherer Kapitalisierung.
Regulatorische Grundlagen für 2026
Das Verständnis des steuerlichen Umfelds ist für eine genaue Budgetierung unerlässlich. Die Steuersätze sind stabil. Für das Geschäftsjahr 2026 beträgt der Körperschaftsteuersatz (CIT) 19 % für zu versteuernde Gewinne bis zu 200.000 €. Alle Gewinne, die diesen Schwellenwert überschreiten, werden mit 25,8 % besteuert. Ein weiterer entscheidender Faktor bei den Buchhaltungskosten einer Dutch BV ist die Zinsschranke, die für 2026 auf 24,5 % des EBITDA festgelegt ist. Diese Regelung begrenzt die Höhe der Zinsen, die ein Unternehmen von seinem steuerpflichtigen Einkommen abziehen kann, was sich auf die Nettosteuerposition hoch verschuldeter Einheiten auswirkt. Eine ordnungsgemäße Finanzplanung stellt sicher, dass diese regulatorischen Richtwerte von Beginn an in die steuerliche Strategie Ihres Unternehmens integriert werden. Dieser methodische Ansatz schafft Vertrauen bei der Belastingdienst und verhindert das Entstehen von Säumniszuschlägen.
Monatliche Buchhaltung und vierteljährliche BTW-Voranmeldungen
Eine kontinuierliche Buchführung ist das Fundament der steuerlichen Gesundheit eines jeden Unternehmens. Tägliche oder wöchentliche Aktualisierungen verhindern einen administrativen Rückstau, der häufig die Buchhaltungskosten einer Dutch BV in die Höhe treibt. Durch die zeitnahe Kategorisierung von Rechnungen und Bankauszügen behalten Sie einen Echtzeit-Überblick über die Liquidität Ihres Unternehmens. Dieser proaktive Ansatz ermöglicht ein besseres Cashflow-Management und stellt sicher, dass alle abzugsfähigen Ausgaben erfasst werden. Laut dem Unternehmensportal der niederländischen Regierung muss eine BV eine Buchführung führen, die jederzeit ihre aktuelle Finanzlage widerspiegelt.
Umsatzsteuererklärungen (BTW) werden in der Regel vierteljährlich bei der Belastingdienst eingereicht. Der niederländische Standard-Mehrwertsteuersatz beträgt 21 %. Ein ermäßigter Satz von 9 % gilt für bestimmte Sektoren wie Lebensmittel, Bücher und bestimmte Dienstleistungen, während 0 % für spezifische internationale Handelsszenarien angewendet wird. Bei Unternehmen in ausländischem Besitz dauert die Erteilung einer BTW-Nummer nach der anfänglichen KVK-Registrierung üblicherweise 6 bis 8 Wochen. Diese Wartezeit ist ein entscheidender Faktor in Ihrem anfänglichen operativen Zeitplan. Sie sollten diese Dauer bei der Prognose Ihrer Buchhaltungskosten einer Dutch BV und Ihrer Geschäftstätigkeit im ersten Jahr berücksichtigen. Wenn Sie Fragen zu Ihrer Berechtigung für bestimmte Steuersätze haben, können Sie sich für eine Beratung an uns wenden, um Ihre Situation zu klären.
Elektronische Buchführung und Aufbewahrungspflichten
Das niederländische Recht verlangt, dass alle Geschäftsunterlagen mindestens 7 Jahre lang aufbewahrt werden. Dies umfasst digitale Dateien, Papierrechnungen und Bankauszüge. Hält Ihre BV unbewegliches Vermögen, verlängert sich diese gesetzliche Aufbewahrungsfrist auf 10 Jahre. Die digitale Buchführung muss bestimmte, von den Steuerbehörden festgelegte Standards hinsichtlich Zugänglichkeit und Prüfbarkeit erfüllen. Die elektronische Aufbewahrung von Unterlagen ist der Standard, sofern die Integrität und Authentizität der Daten über den gesamten vorgeschriebenen Zeitraum hinweg gewährleistet bleiben. Die Verwendung cloudbasierter Buchhaltungssoftware erleichtert diese Anforderung häufig und bietet gleichzeitig die für eine standortunabhängige Compliance erforderliche Transparenz. Bei der Modernisierung Ihrer Systeme bietet Switch My Books fachkundige Unterstützung bei der Migration von Finanzdaten zwischen führenden Buchhaltungsplattformen.
Unternehmen, die im Import und Export tätig sind, müssen eine Registrierungs- und Identifizierungsnummer für Wirtschaftsbeteiligte (EORI-Nummer) beantragen. Dies ist eine Voraussetzung für die Zollabfertigung beim Warenverkehr in die oder aus der Europäischen Union. Darüber hinaus müssen die vierteljährlichen Meldungen für BVs, die innerhalb der EU Handel treiben, Meldungen über innergemeinschaftliche Transaktionen (ICP) enthalten. Diese Meldungen erfassen Waren und Dienstleistungen, die grenzüberschreitend bewegt werden, ohne dass am Verkaufsort Mehrwertsteuer erhoben wird. Eine detaillierte Aufschlüsselung dieser Anforderungen finden Sie in unserem Leitfaden zur Umsatzsteuerregistrierung in den Niederlanden. Eine genaue Führung dieser Aufzeichnungen stellt sicher, dass Ihr Unternehmen Verspätungszuschläge vermeidet und eine einwandfreie Compliance-Bilanz wahrt.
Kosten für Jahresberichterstattung und Körperschaftsteuer
Der jährliche Rechnungsabschluss eines Unternehmens stellt den bedeutendsten Meilenstein im Geschäftsjahr dar. Die Erstellung eines Jahresabschlusses ist für jede Dutch BV gesetzlich vorgeschrieben, unabhängig von ihrem Aktivitätsgrad oder Umsatz. Diese Unterlagen bieten einen transparenten Überblick über die finanzielle Verfassung des Unternehmens und dienen als Grundlage für Steuerveranlagungen. Bei der Budgetierung der Buchhaltungskosten einer Dutch BV müssen Unternehmer das Fachwissen berücksichtigen, das für die Erstellung dieser Abschlüsse gemäß den niederländischen Rechnungslegungsgrundsätzen (Dutch GAAP) erforderlich ist. Diese Jahresabschlüsse müssen innerhalb von 12 Monaten nach Geschäftsjahresende bei der Handelskammer (KVK) hinterlegt werden, um den Status der Gesellschaft als beanstandungsfrei („Good Standing“) aufrechtzuerhalten. Die Nichteinhaltung dieser Verpflichtung ist nicht nur eine Frage von Bußgeldern; sie kann im Falle einer Insolvenz des Unternehmens zur persönlichen Haftung der Geschäftsführer führen. Wenn Sie im Finanzsektor tätig sind und solche Risiken minimieren möchten, können Sie mehr über Versapien erfahren und deren Einblicke in das KI-gestützte Risikomanagement nutzen.
Die Geschäftsführung ist dafür verantwortlich, den Jahresabschluss innerhalb von fünf Monaten nach Ende des Geschäftsjahres zu erstellen. Während die Gesellschafter eine Fristverlängerung von bis zu fünf zusätzlichen Monaten gewähren können, bleibt die endgültige Frist für die Veröffentlichung bei der KVK strikt auf 12 Monate nach Geschäftsjahresende festgelegt. Dies ist eine entscheidende Frist, da die niederländischen Steuerbehörden und die KVK diese Termine genau überwachen. Die meisten internationalen Gründer betreiben „kleine“ oder „Kleinst-“ BVs, die von vereinfachten Rechnungslegungsstandards profitieren. Laut dem Unternehmensportal der niederländischen Regierung erfordern diese vereinfachten Formate weniger Angaben im Anhang und eine weniger komplexe Bilanz als bei größeren Einheiten. Diese Einstufung hilft dabei, den gesamten administrativen Aufwand zu steuern, indem die Menge der Daten reduziert wird, die geprüft oder öffentlich offengelegt werden müssen.
Berechnung und Zahlung der Körperschaftsteuer (CIT)
Der fertiggestellte Jahresabschluss bildet die Grundlage für die Körperschaftsteuererklärung (CIT). Diese Erklärungen müssen elektronisch über eine spezielle Software oder über einen registrierten Steuerberater bei der Belastingdienst eingereicht werden. Genauigkeit ist hierbei von größter Bedeutung; die Steuerbehörden gleichen diese Einreichungen mit KVK-Daten und BTW-Daten ab, um Unstimmigkeiten festzustellen. Seit dem 1. Mai 2026 ist die Rabobank die offizielle Hausbank der niederländischen Steuerbehörden, sodass alle Steuerschulden oder -erstattungen über dieses Institut abgewickelt werden. Es empfiehlt sich, Ihre Abschlüsse frühzeitig fertigzustellen, um den Andrang der Steuersaison zu vermeiden und sicherzustellen, dass Sie genügend Zeit für notwendige Steueroptimierungen haben. Eine umfassendere Aufschlüsselung dieser Verfahrensschritte finden Sie in unserem Artikel über die Buchhaltung für die Compliance- und Steuerpflichten einer Dutch BV.
Zuletzt überprüft: September 2026
Lohnbuchhaltung und Arbeitgeber-Compliance
Die Einstellung von Personal in den Niederlanden bringt spezifische administrative Pflichten mit sich, die sich direkt auf die Buchhaltungskosten einer Dutch BV auswirken. Jede BV mit Mitarbeitern muss vor der Abwicklung der ersten Gehaltszahlung bei den Steuerbehörden eine Lohnsteuernummer beantragen. Diese Registrierung ist der Ausgangspunkt für die monatliche Compliance, welche die Erstellung von Gehaltsabrechnungen, Sozialversicherungsbeiträge und das Pensionsmanagement umfasst. Für Arbeitnehmer ab 21 Jahren beträgt der Mindeststundenlohn zum 1. Juli 2026 14,99 €. Arbeitgeber müssen zudem die Beitragsbemessungsgrenze für die Sozialversicherung berücksichtigen, die für das Steuerjahr 2026 bei 79.409 € jährlich liegt. Die Verwaltung dieser Variablen erfordert ein methodisches Vorgehen, um sicherzustellen, dass die über die Rabobank abgewickelten Zahlungen an die Belastingdienst korrekt und fristgerecht erfolgen.
Die standardmäßige Lohnbuchhaltung umfasst mehrere obligatorische Bestandteile, die monatlich verwaltet werden müssen:
- Erstellung digitaler Gehaltsabrechnungen für alle Mitarbeiter.
- Berechnung und Meldung von Sozialversicherungs- und Lohnsteuerbeiträgen.
- Verwaltung von Rentenversicherungsanmeldungen und monatlichen Beiträgen.
- Jährliche Meldung des Arbeitnehmereinkommens an die Belastingdienst (Jaaropgave).
Unsere Dienstleistungen im Bereich Payroll und Personalbeschaffung bieten eine strukturierte Lösung, indem Arbeitsverträge und Sozialversicherungsmeldungen in einer einzigen monatlichen Rechnung zusammengefasst werden. Ein wesentlicher Vorteil für viele internationale Unternehmen ist die 30%-Steuervergütungsregelung. Diese Regelung ermöglicht es qualifizierten internationalen Mitarbeitern, bis zu 30 % ihres Bruttogehalts steuerfrei zu beziehen. Sie ist ein wirksames Instrument zur Gewinnung globaler Fachkräfte, erfordert jedoch eine präzise Berechnung im Lohnabrechnungssystem, um den steuerlichen Vorschriften zu entsprechen. Unterlagen zur Lohnabrechnung müssen mindestens 7 Jahre lang aufbewahrt werden, um den gesetzlichen Prüfungsstandards zu genügen.
Employer-of-Record- und Personallösungen
Ausländische Unternehmen, die noch nicht bereit sind, eine vollständige lokale Personalabteilung aufzubauen, nutzen häufig die Dienste eines Employer of Record (EOR). Dieses Modell ermöglicht es einem Unternehmen, Personal einzustellen, während der EOR-Dienstleister die rechtliche Verantwortung für die Einhaltung des niederländischen Arbeitsrechts übernimmt. Dies umfasst die Verwaltung gesetzlicher Entgeltfortzahlungen im Krankheitsfall, die Bereitstellung erforderlicher Versicherungen und die Einhaltung von Tarifverträgen (CAO), sofern zutreffend. Die Nutzung eines EOR-Dienstes dient als Brücke für Unternehmen in der Anfangsphase des Markteintritts. Einen detaillierteren Einblick in diese Möglichkeiten erhalten Sie in unserem Leitfaden zu Payroll-Dienstleistungen in den Niederlanden.
Kosten für hochqualifizierte Migranten (HSM)
Die Rekrutierung von Talenten von außerhalb der Europäischen Union erfordert zusätzliche Verfahrensschritte und Kosten. Um hochqualifizierte Migranten einzustellen, muss eine BV in der Regel den Status eines anerkannten Referenten (Sponsors) bei der Einwanderungs- und Einbürgerungsbehörde (IND) erlangen. Die Verwaltungsgebühren für diese Anträge und die anschließenden Visumanträge sind wesentliche Bestandteile Ihres jährlichen Personalbudgets. HSM-Mitarbeiter müssen bestimmte altersabhängige Gehaltsschwellen erfüllen, um sich für ihren Aufenthaltsstatus und die 30%-Regelung zu qualifizieren. Diese Schwellenwerte werden jährlich aktualisiert. Im Jahr 2026 müssen Sie sicherstellen, dass Ihre Gehaltsangebote diese Mindestbeträge erreichen, um den Widerruf von Arbeitserlaubnissen oder des Sponsorstatus zu vermeiden. Dieser spezialisierte Bereich der Compliance erfordert eine sorgfältige Abstimmung zwischen Ihren Steuerberatern und der Personalverwaltung.
Strategisches Kostenmanagement mit Intercompany Solutions
Eine effektive Verwaltung der dutch bv accounting costs erfordert einen Partner, der die Schnittstelle zwischen rechtlicher Gründung und steuerlicher Compliance versteht. Intercompany Solutions bietet ein umfassendes Leistungspaket, das Unternehmensgründung, BTW-Registrierungsanträge und die laufende Buchhaltung integriert. Dieser zentralisierte Ansatz eliminiert Kommunikationslücken, die häufig zu administrativen Fehlern und unerwarteten Gebühren führen. Durch die direkte Zusammenarbeit mit niederländischen Gesellschaftsrechtsspezialisten erhalten Sie ab dem Tag der Gründung vollständige Transparenz über die finanziellen Verpflichtungen Ihrer Gesellschaft. Unsere Kanzlei fungiert als Brücke zwischen den lokalen regulatorischen Rahmenbedingungen und Ihren globalen Geschäftszielen und stellt sicher, dass jeder Verfahrensschritt präzise abgewickelt wird.
Vereinfachte Remote-Compliance
Der Standardweg für Nicht-EU-Gründer zur Errichtung einer Gesellschaft ist das Verfahren über eine legalisierte Vollmacht (Power of Attorney, POA). Diese Methode ermöglicht es dem Notar, die Gründungsurkunde zu beurkunden, ohne dass der Gründer in die Niederlande reisen muss. Wir begleiten diesen Prozess vollständig aus der Ferne und wickeln die Gründung einer Dutch BV in der Regel innerhalb von 3 bis 5 Werktagen ab. Diese Effizienz senkt die anfänglichen Gründungskosten und ermöglicht es Ihnen, sich auf das operative Wachstum zu konzentrieren. Die Verwaltung Ihrer niederländischen Gesellschaft vollständig aus dem Ausland wird zu einem planbaren Prozess, wenn die rechtlichen und administrativen Grundlagen von einem einzigen Anbieter betreut werden. Dieses Remote-Modell ist auf Schnelligkeit und akribische Detailgenauigkeit ausgelegt und entspricht den Anforderungen moderner internationaler Unternehmer.
Laufende Unterstützung und Beratung
Compliance ist eine fortlaufende Verpflichtung, die über die jährlichen Einreichungen hinausgeht. Beispielsweise müssen Änderungen der wirtschaftlich Berechtigten (Ultimate Beneficial Owner, UBO) innerhalb von 7 Tagen der KVK gemeldet werden, um die rechtlichen Vorgaben einzuhalten. Unsere Premium-Sekretariatsdienste umfassen im ersten Jahr 10 Stunden gezielte Unterstützung, um solche administrativen Aktualisierungen abzuwickeln und kritische Körperschaftsteuer- und BTW-Fristen zu überwachen. Diese proaktive Überwachung ist unerlässlich, um Zuschläge im Zusammenhang mit verspäteten Einreichungen beim Belastingdienst zu vermeiden. Wir bieten ein Erstberatungsgespräch an, um Unternehmern bei der Ermittlung der kosteneffizientesten Struktur für ihr spezifisches Geschäftsmodell zu helfen. Dadurch wird sichergestellt, dass Ihr Buchhaltungsbudget Ihrem tatsächlichen Transaktionsvolumen und Ihrer Komplexität entspricht. Durch die Bündelung dieser Dienstleistungen stellen Sie sicher, dass Ihre Unterlagen, die mindestens 7 Jahre lang aufbewahrt werden müssen, prüfungssicher und konform mit dem niederländischen Recht bleiben.
Zuletzt überprüft: September 2026
Die finanzielle Zukunft Ihrer niederländischen Gesellschaft sichern
Die Führung einer Dutch BV erfordert kontinuierliche Aufmerksamkeit hinsichtlich gesetzlicher Fristen und eine präzise Buchführung. Durch die Trennung der laufenden Buchhaltung von den jährlichen Berichtspflichten können Sie ein verlässliches Budget für die dutch bv accounting costs aufstellen. Indem Sie sicherstellen, dass Ihre Gesellschaft gegenüber dem Belastingdienst und der Handelskammer konform bleibt, vermeiden Sie Verwaltungssanktionen und schützen Ihren geschäftlichen Ruf in den Niederlanden. Dieser strukturierte Ansatz ermöglicht es Ihnen, sich auf die Skalierung Ihres Unternehmens zu konzentrieren, während Spezialisten die verfahrenstechnischen Details steuern.
Intercompany Solutions fungiert als führende spezialisierte Gründungsgesellschaft für ausländische Unternehmer und bietet Firmengründungen aus der Ferne in 3 bis 5 Werktagen an. Wir stellen eine transparente Brücke zum niederländischen Markt mit einer 100%igen Zufriedenheitsgarantie bereit. Unser Team stellt sicher, dass Ihre unternehmerischen Interessen ab dem Gründungstag mit größter Sorgfalt und Effizienz gewahrt werden.
Der Aufbau eines robusten administrativen Fundaments stellt heute sicher, dass Ihr Unternehmen auf die regulatorischen Anforderungen von 2026 und darüber hinaus vorbereitet ist. Wir freuen uns darauf, Ihr internationales Wachstum und Ihre langfristige Stabilität zu unterstützen.
Zuletzt überprüft: September 2026
Häufig gestellte Fragen
Wie hoch ist die durchschnittliche monatliche Buchhaltungsgebühr für eine Dutch BV?
Die monatlichen Gebühren variieren je nach Komplexität und Transaktionsvolumen Ihrer Gesellschaft. Diese Kosten decken in der Regel die laufende Buchführung und die vierteljährlichen BTW-Erklärungen ab. Für viele internationale Unternehmer werden diese wiederkehrenden Ausgaben als monatliche Pauschale strukturiert, um vorhersehbare dutch bv accounting costs zu gewährleisten. Die genaue Gebühr richtet sich nach der Anzahl der verarbeiteten Rechnungen und danach, ob das Unternehmen zusätzliche Leistungen wie Lohnabrechnung oder spezialisierte Steuerberatung benötigt.
Ist es verpflichtend, einen niederländischen Buchhalter für meine BV zu beauftragen?
Obwohl es für kleine BVs keine strikte gesetzliche Verpflichtung gibt, einen externen Buchhalter für die tägliche Buchführung zu engagieren, muss jede Gesellschaft einen ordnungsgemäßen Jahresabschluss bei der Handelskammer (KVK) hinterlegen. Die meisten Unternehmen in ausländischem Besitz entscheiden sich für professionelle Unterstützung, um die Einhaltung der niederländischen Rechnungslegungsgrundsätze (Dutch GAAP) und der lokalen Steuervorschriften sicherzustellen. Die Hinzuziehung eines Spezialisten verhindert administrative Fehler, die zu einer Geschäftsführerhaftung oder erheblichen Bußgeldern durch den Belastingdienst führen könnten, der seit dem 1. Mai 2026 die Rabobank als Hausbank nutzt.
Wie hoch sind die KVK-Registrierungs- und Hinterlegungsgebühren im Jahr 2026?
Die einmalige Registrierungsgebühr für eine Dutch BV bei der Handelskammer beträgt im Jahr 2026 85,15 €. Diese Gebühr wird bei der ersten Eintragung des Unternehmens in das Handelsregister fällig. Zwar gibt es keinen jährlichen Mitgliedsbeitrag für die KVK, jedoch müssen Unternehmen geringe Verwaltungsgebühren entrichten, wenn sie ihren Jahresabschluss innerhalb von 12 Monaten nach Geschäftsjahresende digital hinterlegen. Diese Kosten machen nur einen geringen Teil der gesamten dutch bv accounting costs aus, bleiben jedoch ein obligatorischer Compliance-Schritt.
Wie lange dauert es, eine BTW-Nummer für eine BV in ausländischem Besitz zu erhalten?
Bei Gesellschaften in ausländischem Besitz dauert die Erteilung einer Umsatzsteuer- bzw. BTW-Nummer nach der ersten KVK-Registrierung typischerweise 6 bis 8 Wochen. Der Belastingdienst prüft die geplanten Aktivitäten und die Substanz des Unternehmens, bevor die Nummer vergeben wird. Während dieser Zeit kann das Unternehmen häufig bereits vorbereitende Geschäftstätigkeiten ausüben, darf jedoch vor dem Abschluss der Registrierung und der offiziellen Erteilung der Nummer keine BTW in Rechnung stellen oder als Vorsteuer geltend machen.
Welche Aufbewahrungsfristen gelten für niederländische Geschäftsunterlagen?
Alle niederländischen Geschäftsunterlagen, einschließlich Rechnungen, Kontoauszügen und Verträgen, müssen für einen Mindestzeitraum von 7 Jahren aufbewahrt werden. Hält Ihre BV unbewegliches Vermögen (Immobilien), verlängert sich diese gesetzliche Aufbewahrungsfrist auf 10 Jahre. Die Unterlagen müssen so aufbewahrt werden, dass sie für die Steuerbehörden zugänglich und prüfbar sind. Die digitale Speicherung ist gängige Praxis, sofern die Integrität und Authentizität der Daten über den gesamten gesetzlichen Zeitraum gewahrt bleiben.
Kann ich die Buchhaltung meiner Dutch BV remote aus dem Ausland verwalten?
Sie können die gesamte Finanzverwaltung Ihrer niederländischen Gesellschaft vollständig aus der Ferne steuern. Moderne Buchhaltungssoftware und digitale Portale ermöglichen einen nahtlosen Austausch von Rechnungen und Bankdaten zwischen dem Gründer und seinem lokalen Dienstleister. Diese Zugänglichkeit stellt sicher, dass Sie niederländische Einreichungsfristen einhalten, ohne physisch in den Niederlanden anwesend sein zu müssen. Professionelle Kanzleien sind darauf spezialisiert, nicht ansässige Gründer durch sichere digitale Arbeitsabläufe und Fernkommunikation zu unterstützen.
Wie hoch ist der Körperschaftsteuersatz für eine Dutch BV im Jahr 2026?
Im Jahr 2026 beträgt der Körperschaftsteuersatz (KSt) 19 % für zu versteuernde Gewinne bis zu 200.000 €. Für Gewinne, die diesen Schwellenwert übersteigen, liegt der Steuersatz bei 25,8 %. Diese Sätze gelten für den Nettogewinn der Gesellschaft nach Abzug der Betriebsausgaben und anwendbaren Steuerabzüge. Eine präzise Buchhaltung ist unerlässlich, um die korrekte steuerliche Bemessungsgrundlage zu ermitteln und sicherzustellen, dass das Unternehmen alle verfügbaren steuerlichen Anreize nutzt.
Sources
- ICS Payroll - Niederländische Payroll-Dienstleistungen
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (BV)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Ondernemen
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Lohnsteuern (loonheffingen)
- UWV - Arbeitgeberpflichten
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - BTW für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- IND - Hochqualifizierte Migranten
- IND - Aufenthaltserlaubnis für Start-ups
- BOIP - Markenregistrierung in den Benelux-Ländern
- WIPO - Madrider System
- RVO - Internationale Geschäftstätigkeit
- Belastingdienst Douane - Zoll
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |