


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-30 · Last reviewed 2026-08-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Създаването на нидерландски клон може да изглежда като ефективна стратегия за навлизане, но за много международни компании липсата на отделна защита от отговорност прави дружеството майка уязвимо към местни задължения и правни искове. През 2026 г. учредяването на дъщерно дружество в Нидерландия като дружество с ограничена отговорност (BV) остава най-ефективният метод за изолиране на риска и осигуряване на дългосрочна регулаторна стабилност. Вероятно сте наясно със стратегическото положение на страната в ЕС, но специфичните административни срокове за регистрация по ДДС и спазване на изискванията за облагане с корпоративен подоходен данък (CIT) изискват внимателно планиране.
Тази статия предлага професионален анализ на правните, фискалните и административните изисквания за вашето нидерландско установяване. Ще предоставим ясна рамка за вземане на решения при избора между BV и клон, като същевременно ще детайлизираме данъчните прагове за 2026 г., включително 19% ставка на корпоративния подоходен данък за печалби до 200 000 евро. Ще откриете и валидиран път за дистанционно учредяване чрез легализирано пълномощно, позволяващо създаване без необходимост от международни пътувания. Ще разгледаме всичко: от таксата за регистрация в KVK от 85,15 евро и 6 до 8-седмичния срок за ДДС за дружества с чуждестранна собственост, до актуализираната банкова инфраструктура, в която Rabobank служи като обслужваща банка на Belastingdienst.
Ключови изводи
- Оценете предимствата по отношение на отговорността на Dutch BV спрямо клон, за да гарантирате, че чуждестранното дружество майка остава правно защитено от местни задължения.
- Използвайте работния процес с легализирано пълномощно за учредяване на дъщерно дружество в Нидерландия, за да завършите процеса по инкорпориране без необходимост от международни пътувания.
- Съобразете фискалното си планиране с данъчните стандарти за 2026 г., включително 19% ставка на корпоративния подоходен данък за печалби до 200 000 евро и ограничението за приспадане на лихви до 24,5% от EBITDA.
- Вземете предвид административните срокове и разходи, като таксата за регистрация в KVK от 85,15 евро и 6-8 седмичния прозорец за подаване на заявление за ДДС за дружества с чуждестранна собственост.
- Поддържайте регулаторно съответствие чрез въвеждане на задължителни писмени трудови договори и спазване на нидерландските изисквания за социално осигуряване и отпуск по болест.
Стратегическият пейзаж за навлизане на нидерландския пазар през 2026 г.
Нидерландия продължава да затвърждава позицията си на водещ европейски център, нареждайки се на 8-мо място сред най-иновативните световни икономики според доклада на Световната организация за интелектуална собственост (WIPO) за 2025 г. За международните корпорации учредяването на дъщерно дружество в Нидерландия предлага стабилна среда за капиталов растеж и ограничаване на риска. Настоящият инвестиционен климат се преориентира към 100% дигитално подготвени структури, където административната ефективност се ползва с предимство пред физическата бюрокрация. Тази еволюция позволява бързо навлизане на пазара, като същевременно поддържа високи стандарти за регулаторно съответствие. Това е стратегически ход за дружества, които се стремят да установят стабилно присъствие в еврозоната, възползвайки се от благоприятна за бизнеса законодателна рамка.
Иновациите и образованието като двигатели на експанзията
Достъпът до висококвалифицирана работна сила е първостепенен фактор за корпоративна експанзия. В момента Нидерландия заема 3-то място в световната класация за образование, което осигурява постоянен приток на специализирани кадри за секторите на технологиите, финансите и здравеопазването. С 93% ниво на владеене на английски език сред местното население страната действа като основен портал за компании извън ЕС, навлизащи в Европейския съюз. Тази езикова компетентност намалява оперативните затруднения и опростява интеграцията на международни управленски екипи. Местната инфраструктура, включително логистика от световна класа и цифрова свързаност, осигурява необходимата рамка за мащабиране на нидерландско дружество с ограничена отговорност (BV) на целия континент. Комбинацията от тези фактори създава екосистема, която подкрепя глобалното разрастване на предприемачи извън ЕС, нуждаещи се от надеждна база за международна търговия.
Дистанционна достъпност за чуждестранни инвеститори
Съвременното корпоративно управление в Нидерландия напълно нормализира дистанционното управление на бизнеса в търговския регистър. Чуждестранните инвеститори не е необходимо да пребивават в страната, за да поддържат дружество, съобразено с регулаторните изисквания, или да контролират ежедневните операции. Нидерландската търговска камара (KVK) и данъчните власти оптимизираха своите системи, за да поддържат трансгранично дигитално управление за 2026 г. За учредители, които не са местни лица, стандартният ред включва легализирано пълномощно (PoA), което позволява на нотариус да оформи учредителния акт от тяхно име. Този процес премахва изискването за международно пътуване по време на етапа на учредяване.
Специализираните дружества действат като съществен мост между местното нидерландско законодателство и глобалните оперативни нужди. Тези консултанти гарантират, че всяка стъпка, от първоначалната подготовка на документите до евентуалната регистрация по ДДС, отговаря на регулаторните стандарти за 2026 г. Изборът на учредяване на дружество Dutch BV чрез професионален партньор позволява на предприемачите да се съсредоточат върху пазарната стратегия, докато техническите изисквания за правно учредяване се изпълняват с процедурна яснота. Този подход, ориентиран към изцяло дистанционни процеси, гарантира, че пътят за навлизане на пазара е както бърз, така и правно издържан, осигурявайки валидиран маршрут за глобална мобилност.
Структурно сравнение: нидерландски клон спрямо дъщерно дружество (BV)
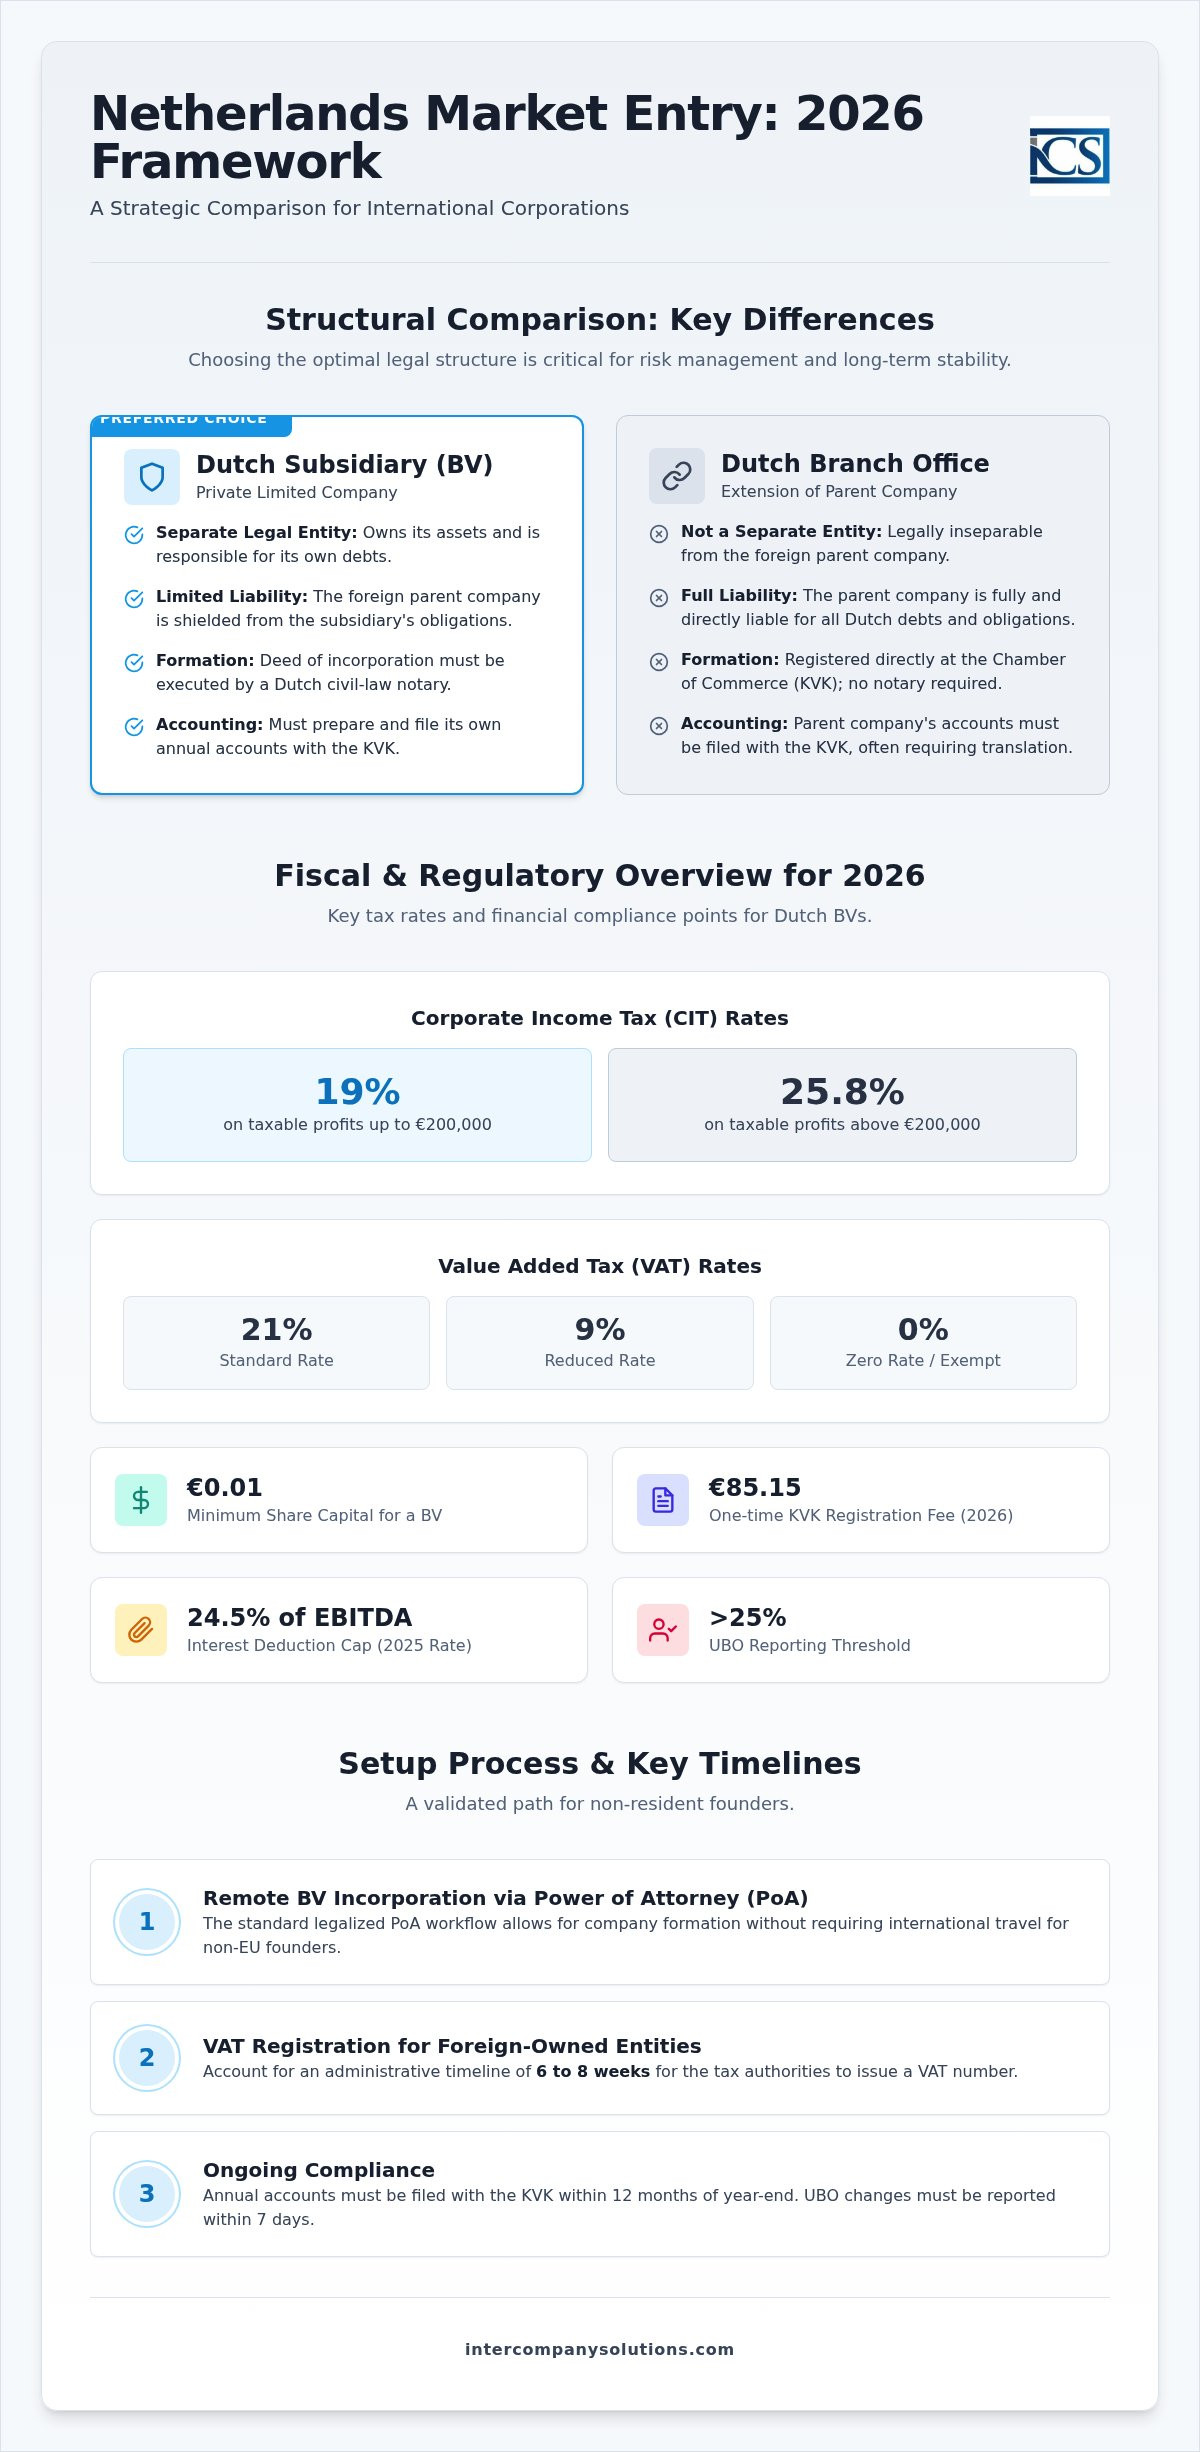
Изборът на правна рамка изисква ясен избор между клон и дъщерно дружество. Клонът е правно неделим от чуждестранното дружество майка; той не притежава отделна правосубектност съгласно нидерландското законодателство. Следователно дружеството майка е пряка страна по всички сделки в Нидерландия и носи отговорност за всички задължения. Обратно, учредяването на нидерландско дружество с ограничена отговорност (BV) създава отделно юридическо лице. Това дружество притежава свои собствени активи и отговаря за собствените си задължения. Това структурно разделение е основната причина, поради която международните компании предпочитат модела на дъщерно дружество за европейските си операции.
| Характеристика | Нидерландски клон | Нидерландско дъщерно дружество (BV) |
|---|---|---|
| Правен статут | Подразделение на дружеството майка | Отделно юридическо лице |
| Отговорност | Дружеството майка носи пълна отговорност | Ограничена до активите на дъщерното дружество |
| Регистрация | Вписване в KVK (без нотариус) | Акт, изповядан от нидерландски нотариус |
| Счетоводство | Отчетите на дружеството майка се подават в KVK | Местните отчети се подават в KVK |
| Управление | Контролира се от съвета на дружеството майка | Местен съвет на директорите или такъв на дружеството майка |
Отговорност и изолиране на риска
Моделът на дъщерно дружество функционира като правна защитна стена. Тъй като BV е отделно лице, дружеството майка по правило не носи отговорност за дълговете или неизпълнението на договорите от страна на дъщерното дружество. Тази изолация е от решаващо значение при сключване на местни договори или наемане на персонал, тъй като предотвратява влиянието на нидерландските задължения върху глобалния баланс на дружеството майка. Според business.gov.nl клонът не предоставя такава защита, оставяйки глобалните активи на дружеството майка открити за нидерландските кредитори. При учредяване на дружество Dutch BV минималният акционерен капитал е 0,01 евро, но защитата, която предоставя на дружеството майка, е значителна.
Оперативна надеждност и местно присъствие
Пазарното възприятие често предпочита BV пред чуждестранен клон. Учредяването на местно дружество показва дългосрочна ангажираност към региона, което е решаващ фактор за нидерландските банки, доставчици и клиенти. За самостоятелните дружества често е по-лесно да получат ДДС номера и да установят местни банкови взаимоотношения. Докато клонът трябва да подава глобалните финансови отчети на дружеството майка в Търговската камара (KVK), дъщерното дружество подава единствено своите местни годишни отчети. Това запазва поверителността на по-широкото финансово състояние на дружеството майка. Нидерландската агенция за чуждестранни инвестиции подчертава, че BV е стандартният инструмент за международна търговия поради ясното си корпоративно управление и рисков профил. Ако се нуждаете от подробна оценка на тези структури, можете да поискате структурен анализ от нашите консултанти.
Последен преглед: август 2026 г.
Данъчно и регулаторно съответствие за дъщерни дружества
Управлението на корпоративно дружество в нидерландската юрисдикция изисква стриктно спазване на специфични данъчни прагове и срокове за отчитане. За финансовата 2026 година корпоративният данък (CIT) се прилага със ставка от 19% върху облагаемата печалба до €200 000. Всяка печалба, надвишаваща тази сума, се облага с 25,8%. Отвъд базовите ставки, Нидерландия прилага ограничение за приспадане на лихви за предотвратяване на прекомерното дългово финансиране; този лимит е определен на 24,5% от EBITDA на компанията. Тези стойности са ключови за фазата на финансово планиране при създаване на дъщерно дружество в Нидерландия, тъй като определят нетната рентабилност на местната дейност.
Съответствието с данъка върху добавената стойност (BTW/VAT) е друг критичен административен стълб. Стандартната ставка на ДДС е 21%, като намалените ставки от 9% и 0% се прилагат за специфични категории стоки и услуги. За Dutch BV с чуждестранна собственост процесът по регистрация по ДДС обикновено продължава от шест до осем седмици. През този период данъчните власти извършват задълбочена проверка на предвидените дейности и икономическото присъствие (substance requirements) на дружеството. От 1 май 2026 г. Rabobank служи като обслужваща банка за Belastingdienst, улеснявайки всички разплащания и възстановявания на корпоративни данъци. Точността в тези първоначални подавания е от първостепенно значение, за да се избегнат забавяния в оперативната готовност.
Корпоративен данък и стимули
Нидерландската данъчна система включва механизми за предотвратяване на двойното данъчно облагане и привличане на международни таланти. Освобождаването при участие (Participation Exemption) е жизненоважна характеристика за дъщерните дружества, тъй като по правило освобождава дивидентите и капиталовите печалби, получени от квалифицирани дъщерни дружества, от нидерландски корпоративен данък. Това позволява ефективно движение на капитал в рамките на глобална корпоративна структура. Освен това Нидерландия предлага 30% правило за възстановяване на разходи за квалифицирани международни служители. За 2026 г. изискването за минимална облагаема заплата за това правило е €48 013 или €36 497 за служители под 30 години с квалифицирана магистърска степен. 30% необлагаемо възнаграждение е ограничено до таван на заплатата от €262 000. Управлението на тези стимули изисква прецизни услуги за ТРЗ и подбор на персонал, за да се гарантира, че всички прагове са изпълнени и поддържани.
Задължения за отчитане и съхранение на документация
Прозрачността и съхранението на данни са задължителни съгласно нидерландското законодателство. Всички фирмени документи трябва да се съхраняват за минимум от седем години, като този период се удължава до десет години за документи, свързани с недвижими имоти. Изискванията за действителен собственик (UBO) се прилагат за всяко физическо лице, притежаващо дял от над 25% в дружеството. Всички промени в регистъра на UBO трябва да бъдат докладвани в рамките на седем дни, за да се поддържа съответствие. Накрая, всяко дъщерно дружество трябва да подава годишните си финансови отчети в Търговската камара (KVK) в рамките на 12 месеца след края на финансовата година. Неспазването на тези срокове може да доведе до административни глоби и потенциална лична отговорност за управителите.
Последен преглед: август 2026 г.
Поетапен работен процес за дистанционно учредяване
Процедурата по създаване на дъщерно дружество в Нидерландия е проектирана за ефективност, особено за международни учредители, които не могат да пътуват. Основният работен процес се базира на начина с легализирано пълномощно (PoA). Това позволява на нидерландски нотариус да изповяда учредителния акт без физическото присъствие на учредителя. Първоначално трябва да представите подробен контролен списък заедно с документи за самоличност на всички директори и акционери. Тези документи обикновено изискват легализация и апостил, за да бъдат признати от нидерландските органи. Този изцяло дистанционен подход е стандарт за учредители извън ЕС, тъй като цифровото видео учредяване не е процедура по подразбиране за регистрации на чуждестранни лица.
Правна документация и нотариални актове
В Нидерландия нотариус по гражданско право трябва да изповяда учредителния акт за всяко Dutch BV и NV. Това е законово изискване, което гарантира законността на учредяването на компанията. За чуждестранни корпоративни акционери ще трябва да предоставите извлечение от местния търговски регистър и удостоверение за актуално състояние (certificate of incumbency). Тези документи трябва да бъдат надлежно легализирани, за да докажат представителната власт на лицето, подписващо пълномощното. Нотариусът изготвя и Устава, който определя вътрешния правилник на компанията, нейното наименование, седалище и предмет на дейност. След като нотариусът изповяда акта, дружеството официално съществува като отделно юридическо лице с минимален акционерен капитал от само €0,01.
Регистрация в KVK и Данъчната служба
След като учредителният акт бъде подписан, дружеството трябва да бъде вписано в нидерландския Търговски регистър (Handelsregister), воден от Търговската камара (KVK). За 2026 г. еднократната такса за регистрация в KVK възлиза на 85,15 евро. Тази регистрация генерира вашия KVK номер, който е задължителен за откриване на банкови сметки и подписване на търговски договори. Това е уникалният идентификатор, който удостоверява легитимността на вашето дружество на местния пазар. След регистрацията в KVK дружеството трябва да подаде заявление за идентификационни номера за корпоративен данък и ДДС до Belastingdienst. Всички данъчни плащания и възстановявания се обработват през Rabobank, която изпълнява функцията на обслужваща банка на Belastingdienst от 1 май 2026 г.
За Dutch BV с чуждестранна собственост срокът за регистрация по ДДС обикновено е между шест и осем седмици. Ако вашето дъщерно дружество възнамерява да внася или изнася стоки извън ЕС, трябва да подадете заявление и за EORI номер. Тази стъпка е от съществено значение за митническото оформяне и международната търговия. Управлението на тези административни процеси изисква структуриран подход към учредяването на дружество в Нидерландия, за да се гарантира, че няма да бъдат пропуснати срокове и предприятието ще функционира изцяло в очаквания времеви диапазон.
Последен преглед: август 2026 г.
Тенденции при заетостта и възнагражденията за нидерландски дъщерни дружества
Развиването на дейност в Нидерландия изисква стриктно спазване на местното трудово законодателство, което предвижда задължителен писмен трудов договор за всеки служител. Към 1 юли 2026 г. законоустановената минимална ставка на час за служители на възраст 21 и повече години е 14,99 евро съгласно business.gov.nl. Работодателите са задължени да удържат данъка върху доходите от трудови правоотношения и осигурителните вноски, като за 2026 г. максималният годишен осигурителен доход е определен на 79 409 евро. Освен това нидерландското законодателство задължава работодателите да изплащат болнични до 104 седмици в размер на най-малко 70% от заплатата на служителя, което налага надеждно финансово планиране при управлението на работната сила.
Наемане на висококвалифицирани мигранти
За да наеме висококвалифицирани кадри извън Европейския съюз, дружеството трябва да получи статут на признат спонсор от Службата за имиграция и натурализация (IND). За финансовата 2026 година изискванията за брутна месечна заплата за виза за висококвалифицирани мигранти (HSM) са 5 942 евро за лица на възраст 30 и повече години и 4 357 евро за лица под 30 години. Този статут осигурява ускорено издаване на визи, което обикновено отнема между две и четири седмици. Придобиването на статут на признат спонсор представлява стратегическо условие за дружества, които разчитат на международен експертен капацитет за поддържане на конкурентно предимство на европейския пазар.
Спазване на задълженията на работодателя
Данъчното облекчение от 30% (30% ruling) служи като основен стимул за привличане на международен персонал, макар че подлежи на специфични ограничения и прагове. През 2026 г. 30-процентната необлагаема надбавка се прилага единствено за възнаграждения до максимален размер от 262 000 евро съгласно belastingdienst.nl. За да отговаря на изискванията, облагаемото възнаграждение на служителя трябва да покрива минималния праг от 48 013 евро или 36 497 евро за лица под 30 години с квалифицираща магистърска степен. Възможността ползвателите на облекчението от 30% да избират статут на частично данъчно чуждестранно лице (partial non-resident tax status) бе отменена през 2025 г.; преходните разпоредби за заварените случаи изтичат на 31 декември 2026 г.
Администрирането на тези месечни отчетни цикли и гарантирането на съответствие с отрасловите пенсионни фондове е основна част от услугите по ТРЗ и администриране на персонал. Всички плащания на данъци върху трудовите възнаграждения трябва да се извършват през Rabobank, която изпълнява ролята на обслужваща банка за Belastingdienst от 1 май 2026 г. Дружествата са законово задължени да съхраняват ведомостите за заплати и корпоративната документация за срок от седем години, за да осигурят пълна прозрачност при евентуални ревизии от страна на нидерландските данъчни власти.
Последен преглед: август 2026 г.
Стратегическо реализиране на вашето навлизане на нидерландския пазар
Навлизането на нидерландския пазар през 2026 г. изисква баланс между правна прецизност и фискална далновидност. Изборът на структура Dutch BV гарантира, че компанията майка остава защитена от местни задължения, като същевременно установява надеждно присъствие в еврозоната. Настоящата регулаторна среда изисква стриктно спазване на праговете за корпоративен данък (CIT) и отчитането на действителните собственици (UBO). Създаването на дъщерно дружество в Нидерландия чрез процедурата за дистанционно пълномощно (Power of Attorney) ви позволява да финализирате тези сложни процедури без необходимост от международни пътувания.
Intercompany Solutions предоставя структуриран път за навлизане със срок за първоначално учредяване от 3-5 работни дни. Нашият опит в дистанционното учредяване чрез пълномощно (PoA) гарантира, че вашата идентификация и документация отговарят на всички нотариални стандарти. Подкрепяме процедурната си яснота със 100% гаранция за удовлетвореност, за да осигурим надеждността, която международното ви разрастване изисква.
Нидерландия остава водещ избор за глобално мащабиране. С правилната административна рамка вашето нидерландско дружество е позиционирано за дългосрочен растеж и стабилност.
Последен преглед: август 2026 г.
Frequently Asked Questions
Какъв е минималният изискуем дружествен капитал за нидерландско дъщерно дружество?
Минималният дружествен капитал за нидерландско дружество с ограничена отговорност (BV) е 0,01 евро. Този нисък праг бе установен, за да намали финансовите бариери пред международните предприемачи, желаещи да навлязат на пазара. При създаване на дъщерно дружество в Нидерландия трябва да определите стойността на дяловете в устава. Въпреки че законовият минимум е номинален, можете да изберете по-висока сума, която да отразява първоначалните финансови нужди или оперативния мащаб на дружеството.
Мога ли да учредя нидерландско дъщерно дружество дистанционно, без да посещавам Нидерландия?
Можете да завършите целия процес по учредяване дистанционно чрез използване на легализирано пълномощно (PoA). Този метод позволява на нидерландски нотариус да подпише учредителния акт от ваше име, без да е необходимо физическото ви присъствие в страната. Ще трябва да подпишете учредителните документи и да ги легализирате или снабдите с апостил във вашата юрисдикция по произход. Това е стандартната процедура за учредители, които не са местни лица, желаещи да създадат правен субект ефективно.
Какви са ставките на корпоративния данък за нидерландски дъщерни дружества през 2026 г.?
През 2026 г. ставката на корпоративния подоходен данък (CIT) е 19% за облагаема печалба до 200 000 евро. За всяка печалба, надвишаваща този праг, ставката се увеличава на 25,8%. Необходимо е също така да се вземе предвид ограничението за приспадане на лихви, което е 24,5% от EBITDA. Всички данъчни разплащания обикновено се обработват чрез Rabobank, която служи като официална обслужваща банка за нидерландската данъчна служба (Belastingdienst) от 1 май 2026 г.
Колко време отнема процесът по регистрация по ДДС за дружество с чуждестранна собственост?
Процесът по регистрация по ДДС за дружества с чуждестранна собственост обикновено отнема между шест и осем седмици. Този срок започва да тече, след като дружеството бъде регистрирано в Търговската камара (KVK). Данъчните власти извършват проверка, за да потвърдят планираните дейности и местното икономическо присъствие (substance) на компанията. Тъй като не можете да възстановявате или начислявате ДДС, докато регистрацията не бъде финализирана, е жизненоважно да вземете предвид този административен прозорец, когато планирате първоначалните си бизнес операции в Нидерландия.
Нужен ли ми е местен директор, за да регистрирам дъщерно дружество в Нидерландия?
Нидерландското законодателство не изисква да назначавате местен директор за регистрация на дъщерно дружество. Както директорите, така и акционерите могат да бъдат чуждестранни физически или юридически лица. Поддържането на местно присъствие обаче често е от полза за данъчната субстанция и може да опрости процеса по откриване на фирмена банкова сметка. Въпреки че дистанционното управление е разрешено, дружеството трябва да има валиден нидерландски служебен адрес и да отговаря на всички местни задължения за подаване на отчети и нормативно съответствие.
Каква е разликата между нидерландски клон и Dutch BV?
Дружеството Dutch BV е отделен правен субект, докато клонът е подразделение на чуждестранната компания майка. При учредяване на дъщерно дружество в Нидерландия като BV, отговорността на компанията майка е ограничена до активите на дъщерното дружество. При структура на клон компанията майка остава напълно отговорна за всички нидерландски задължения и правни искове. Тази разлика прави BV предпочитаната правна форма за международни компании, стремящи се да изолират риска и да изградят авторитет.
Каква е таксата за регистрация в KVK за ново дружество през 2026 г.?
Еднократната такса за регистрация в нидерландската Търговска камара (KVK) е 85,15 евро през 2026 г. Тази такса се заплаща, когато нотариусът регистрира дружеството в Handelsregister. След плащането KVK издава уникален регистрационен номер, който се изисква за всички официални бизнес дейности, включително подписване на търговски договори и кандидатстване за данъчни номера. Тази регистрация потвърждава правното съществуване на субекта и е задължителна стъпка в процеса по учредяване на дружество в Нидерландия.
Sources
- ICS Payroll - Нидерландски услуги за обработка на заплати
- KVK - Регистрация в нидерландския търговски регистър
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Граждански кодекс на Нидерландия, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Данъци върху заплатите (loonheffingen)
- UWV - Задължения на работодателя
- SVB - Социално осигуряване в Нидерландия
- Belastingdienst - ДДС (BTW) за предприемачи
- Европейска комисия - Правила и ставки за ДДС
- IND - Висококвалифициран мигрант
- IND - Разрешение за пребиваване за стартъп
- De Nederlandsche Bank - Надзор
- AFM - Лицензи и регистри
- BOIP - Регистрация на търговски марки в Бенелюкс
- WIPO - Мадридска система
- RVO - Международен бизнес
- Belastingdienst Douane - Митници
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |