


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-20 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Нидерландия остава основна дестинация за глобална експанзия, но административният процес по навлизане през 2026 г. възнаграждава техническата прецизност пред търговската стратегия. Повечето международни предприемачи намират прехода от своето местно законодателство към нидерландското дружествено право за предизвикателен, особено при разграничаването на начините за регистрация за лица от ЕС и извън ЕС. Изпълнението на изискванията за откриване на бизнес в Нидерландия изисква точно разбиране на местните протоколи, за да се избегнат забавяния или административни глоби.
Това ръководство предоставя подробен контролен списък на правните, данъчните и административните предпоставки, необходими за учредяване на нидерландско дружество. Ще намерите конкретни данни за таксата за регистрация в KVK от 85,15 евро, скалите на корпоративния данък от 19% и 25,8% и задължителната регистрация на UBO за физически лица, притежаващи повече от 25% от акциите. Ние също така потвърждаваме валидността на процеса по дистанционно учредяване на BV чрез легализирано пълномощно, което позволява учредяване без физическо пътуване до страната. Като следвате тези проверени стъпки, можете да осигурите законосъобразна и функционираща основа за вашите операции в Нидерландия.
Основни изводи
- Научете защо Besloten Vennootschap (BV) е стандартната правна структура за международни предприемачи благодарение на ограничената си отговорност и корпоративна гъвкавост.
- Получете достъп до подробен контролен списък с изискванията за откриване на бизнес в Нидерландия, обхващащ протоколите за идентификация и таксата на KVK за 2026 г. в размер на 85,15 евро.
- Запознайте се с процеса на дистанционно учредяване за основатели извън ЕС чрез легализирано пълномощно за създаване на нидерландско дружество без физическо пътуване.
- Определете своите задължения за корпоративен данък за 2026 г., включително ставката от 19% за печалби под 200 000 евро и ставката от 25,8% за суми, надвишаващи този праг.
- Прегледайте задължителните изисквания за съответствие, като например регистрацията на действителен собственик (Ultimate Beneficial Owner - UBO) за физически лица, притежаващи повече от 25% от акциите.
Регулаторна рамка за нидерландските търговски дружества
Нидерландската правна система за корпоративните субекти е кодифицирана в Burgerlijk Wetboek (Гражданския кодекс на Нидерландия). Тази рамка осигурява стабилна среда за международната търговия, която е крайъгълен камък на нидерландския икономически преглед. Когато оценявате изискванията за започване на бизнес в Нидерландия, първо трябва да вземете предвид, че законът третира корпоративните субекти като отделни юридически лица. Дружеството с ограничена отговорност, или BV, изисква най-малко един управител и един акционер. Тези роли могат да се изпълняват от едно и също лице, което прави структурата достъпна както за самостоятелни предприемачи, така и за големи дъщерни дружества.
Повечето търговски дейности в Нидерландия не изискват специфичен бизнес лиценз. Въпреки това регулираните сектори като финансовите услуги, здравеопазването и някои транспортни отрасли трябва да получат разрешения от съответните органи преди започване на дейност. Установяването дали вашата дейност попада в регулирана категория е критична първа стъпка в процеса на учредяване.
Ролята на Търговската камара (KVK)
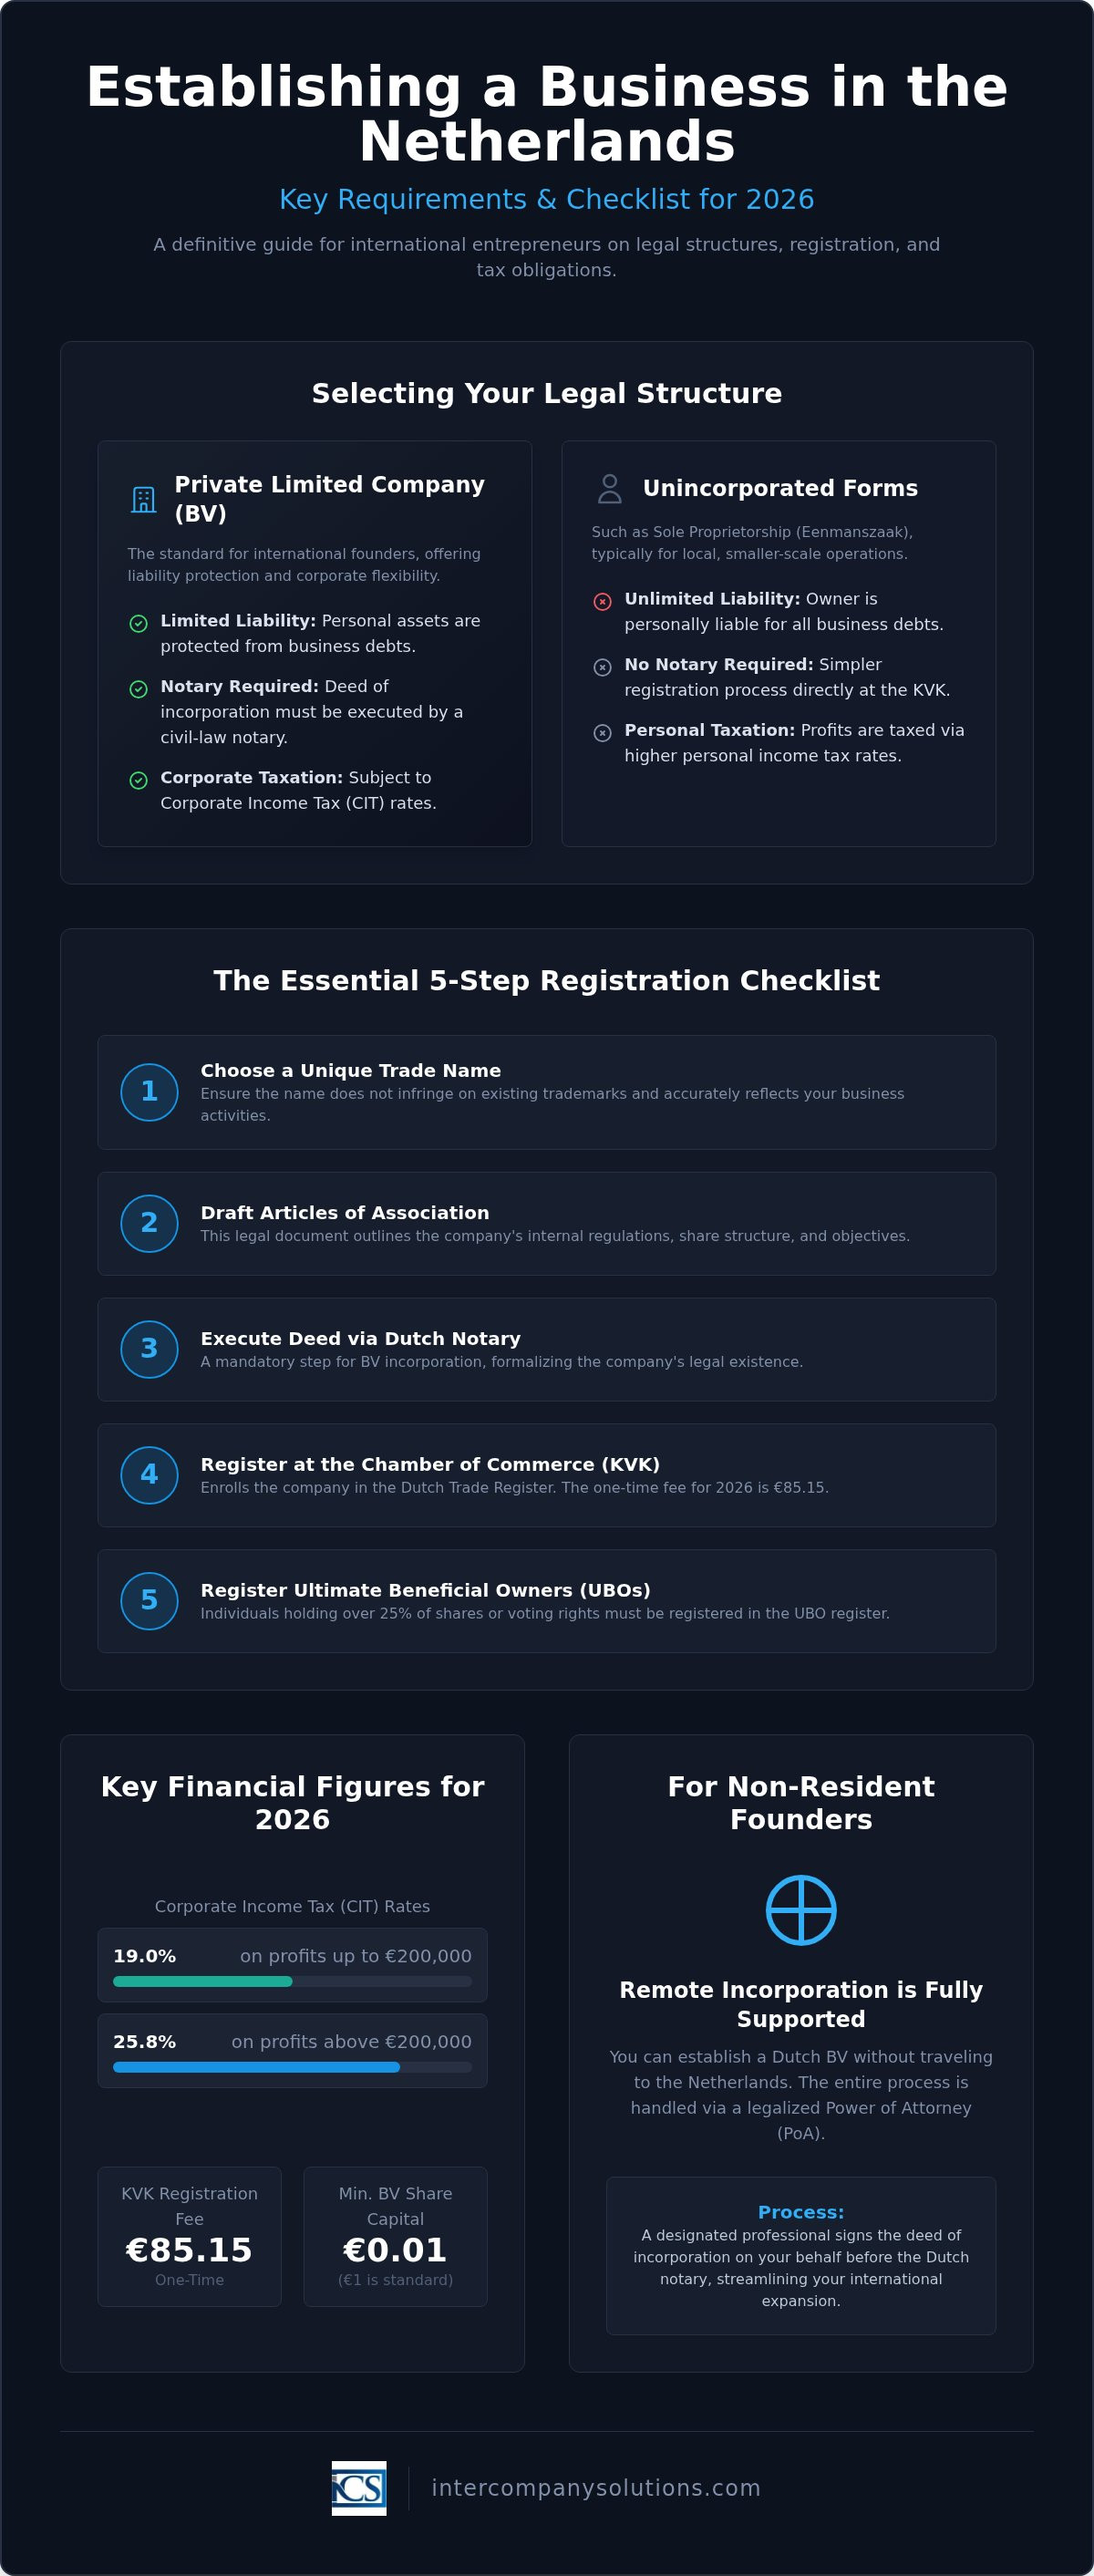
Всеки търговски субект трябва да се регистрира в Handelsregister (Търговския регистър), управляван от KVK. Този процес гарантира пазарна прозрачност в нидерландската юрисдикция. KVK начислява еднократна такса за регистрация в размер на 85,15 евро за 2026 г. След регистрацията информацията относно управителите и акционерите става публично достъпна. Трябва също така да регистрирате лицата, които притежават повече от 25% от акциите или правата на глас, в регистъра на UBO (действителните собственици). Изборът на уникално търговско наименование е задължителен. То не трябва да нарушава съществуващи търговски марки или да подвежда обществеността относно естеството на бизнеса.
Законови изисквания за Dutch BV
Dutch BV е най-честият избор за чуждестранни инвеститори поради своята гъвкавост. След реформите от 2012 г. минималният акционерен капитал е само 0,01 евро, въпреки че 1 евро е стандартен професионален избор. Учредяването изисква нотариален акт, съставен от нидерландски нотариус. Този документ очертава устава и вътрешните правила на дружеството. Трябва да предоставите регистриран местен търговски адрес в Нидерландия, за да завършите регистрацията. За учредители нерезиденти изпълнението на изискванията за започване на бизнес в Нидерландия често включва използването на легализирано пълномощно (PoA). Intercompany Solutions улеснява този процес чрез изготвяне на необходимите документи за PoA, което позволява на нотариуса да подпише акта от ваше име, без да е необходимо да посещавате страната.
Последен преглед: август 2026 г.
Избор на правна форма: BV срещу други форми
Изборът на правилната правна форма е фундаментално решение, което определя вашия профил на отговорност и данъчните ви задължения. Този избор е от основно значение за изискванията за започване на бизнес в Нидерландия, тъй като регистрационните процедури се различават значително между юридическите лица и структурите без правосубектност. За повечето международни предприемачи Besloten Vennootschap (BV) служи като стандарт поради статута си на отделно юридическо лице, което защитава личните активи от корпоративни задължения. Това разграничение е жизненоважно за навлизащите на нидерландския пазар от чужбина, тъй като осигурява предвидим слой на сигурност, какъвто липсва при структурите без правосубектност.
Дружество с ограничена отговорност (BV) срещу едноличен търговец
Dutch BV изисква учредителен акт, съставен и заверен от нотариус. Този процес установява дружеството като отделен правен субект със собствени права и задължения. За разлика от него, едноличната фирма (Eenmanszaak) не изисква нотариус, но оставя собственика лично отговорен за всички бизнес задължения с личните му активи. Самостоятелно заетите лица често преминават към BV, след като оборотът им нарасне, за да се възползват от структурата на корпоративния данък и защитата на личната отговорност. За 2026 г. BV подлежат на облагане с корпоративен подоходен данък (CIT) със ставка от 19% върху облагаемата печалба до 200 000 евро и 25,8% върху печалбата над този праг. Едноличните търговци се облагат по ставките на данъка върху доходите на физическите лица, които могат да бъдат значително по-високи за печеливши предприятия.
Структурни изисквания за NV
Крупните предприятия или тези, които възнамеряват да се листнат на публична борса, използват Naamloze Vennootschap (NV). За разлика от BV, което има изискване за минимален капитал от 0,01 евро, NV изисква минимален начален капитал от 45 000 евро. Тази структура също така изисква нотариус за учредяване и следва по-строги стандарти за отчетност и корпоративно управление. Ако не сте сигурни кое дружество отговаря на вашата капиталова структура, можете да се консултирате с нашите специалисти по учредяване за индивидуална оценка.
Кога да обмислите фондация (Stichting) или съдружие
Stichting е уникална нидерландска структура, често използвана за дейности с нестопанска цел или за отделяне на правната собственост от икономическия интерес. Разбирането на тези нюанси е част от цялостните изисквания за започване на бизнес в Нидерландия. Подобно на BV и NV, фондацията изисква нотариален акт. Обратно, търговските съдружия като Vennootschap onder firma (VOF) или Commanditaire vennootschap (CV) не изискват нотариус. Тези форми обикновено се използват за съвместни предприятия или свободни професии. Макар и по-лесни за създаване, съдружниците във VOF остават солидарно и неограничено отговорни за задълженията на образуванието - рисков фактор, който международните учредители трябва внимателно да претеглят спрямо административната простота на структурите без правосубектност.
Последен преглед: август 2026 г.
Основният контролен списък за регистрация за 2026 г.
Изпълнението на административните изисквания за започване на бизнес в Нидерландия включва структурирана последователност от регистрации в местните органи. Първо трябва да подготвите копия с висока резолюция на вашия валиден международен паспорт и скорошно доказателство за адрес на пребиваване, като сметка за комунални услуги или банково извлечение. За учредители нерезиденти тези документи обикновено изискват легализация или апостил, за да бъдат приети от нидерландските нотариуси и Търговската камара. Уверяването, че тези документи са актуални и правилно форматирани, предотвратява забавяния по време на фазата на идентификация при учредяването.
След като самоличността ви бъде потвърдена и учредителният акт бъде подписан, дружеството трябва да бъде вписано в Търговския регистър. KVK начислява еднократна такса за регистрация от 85,15 евро за 2026 г. Това плащане обикновено се извършва чрез електронна фактура или по време на личната среща в офис на KVK. След успешна регистрация ще получите своя уникален KVK номер, който служи като ваш основен бизнес идентификатор за всички бъдещи правни и финансови трансакции в страната.
Регистрация в KVK и изисквания за регистъра на UBO
По време на процеса на регистрация трябва да предоставите ясно описание на вашите бизнес дейности. KVK използва кодове по SBI (Standaard Bedrijfsindeling), за да категоризира вашата компания за статистически и регулаторни цели. Точната категоризация е от съществено значение, тъй като може да повлияе на вашите застрахователни премии и секторни задължения. По закон сте длъжни също така да подадете декларация за регистъра на действителните собственици (UBO). За UBO се определя всяко физическо лице, притежаващо повече от 25% от акциите, правата на глас или дела в собствеността. Тази мярка за прозрачност е задължителна част от учредяването на компания в Нидерландия и трябва да бъде актуализирана в рамките на една седмица при всякакви промени в структурата на собствеността.
Данъчна администрация (Belastingdienst) и задължения по ДДС
KVK автоматично уведомява нидерландската данъчна администрация (Belastingdienst), след като компанията ви бъде регистрирана. Обикновено не е необходимо да подавате отделно заявление за данъчен номер, но властите ще оценят дали вашето дружество е данъчно задължено лице за целите на BTW. При одобрение ще получите идентификационен номер по BTW и данъчен номер за BTW. Дружествата, занимаващи се с внос или износ на стоки извън ЕС, трябва също да кандидатстват за EORI номер чрез нидерландските митници. Този номер е от съществено значение за митническото оформяне на стоки и обработката на електронни декларации.
Спазването на нормативните изисквания не приключва с регистрацията. Нидерландското законодателство изисква 7-годишен период на съхранение на документацията за цялата бизнес администрация, включително фактури, договори и банкови извлечения. Ако вашият бизнес притежава недвижими имоти в Нидерландия, този период на съхранение се удължава на 10 години. Поддържането на цифрови архивни копия, които отговарят на нидерландските одиторски стандарти, гарантира готовност за всякакви бъдещи проверки от страна на Данъчната администрация. Тези строги стандарти за съхранение на документация са фундаментални за поддържането на редовния правен статут на вашето дружество в нидерландската регулаторна среда.
Последен преглед: август 2026 г.
Изисквания за чуждестранни учредители и нерезиденти
Предприемачите нерезиденти се сблъскват със специфични процедурни препятствия при изпълнението на изискванията за откриване на бизнес в Нидерландия. Докато гражданите на ЕС и ЕИП се ползват от свободата на установяване, учредителите извън ЕС трябва да разграничават собствеността върху дружеството от правото на пребиваване в страната. Можете да учредите Dutch BV дистанционно без разрешение за пребиваване, но трябва да предоставите валиден нидерландски търговски адрес. Търговската камара (KVK) поддържа строги критерии за икономическо присъствие (substance) по отношение на търговските адреси. Обикновена пощенска кутия не е достатъчна; регистрираният адрес трябва да бъде физическо местоположение, където действително може да се осъществява дейността и където документацията на дружеството е достъпна за проверка.
Дистанционно учредяване чрез легализирано пълномощно
Дистанционното учредяване се извършва чрез легализирано пълномощно (PoA). Този метод позволява на регистрационен агент да подпише учредителния акт пред нидерландски нотариус от ваше име, като отпада необходимостта от лично пътуване. Трябва документите ви за самоличност и пълномощното да бъдат легализирани от нотариус във вашата страна по произход. В зависимост от вашата юрисдикция може да е необходим и апостил или консулска легализация. Стандартното учредяване на Dutch BV обикновено отнема между 2 и 5 работни дни, след като всички легализирани документи бъдат получени в Нидерландия. Този процес гарантира пълно правно съответствие и ви позволява да започнете дейност бързо, докато оставате в чужбина.
Разрешения за пребиваване и възможността за стартъп виза
Учредителите извън ЕС, които желаят да се релокират, трябва да кандидатстват за специфично разрешение за пребиваване чрез IND. При краткосрочен престой под 90 дни стандартната шенгенска виза обикновено е достатъчна за провеждане на бизнес срещи и първоначално структуриране. Дългосрочната дейност обаче често изисква по-трайно решение, като например стартъп виза. Това едногодишно разрешение изисква иновативен бизнес план и договор с одобрен от правителството фасилитатор. След първата година можете да преминете към разрешение за самостоятелно заето лице, ако отговаряте на определени критерии. Алтернативно, утвърдените дружества могат да използват статута на висококвалифициран мигрант (HSM) за преместване на ключов персонал, при условие че субектът стане признат спонсор. Разбирането на тези миграционни пътища е основен елемент от стартирането на бизнес в Нидерландия за граждани извън Европа.
Изпълнението на изискванията за откриване на бизнес в Нидерландия като нерезидент включва съответствие както с корпоративното, така и с имиграционното законодателство. Не е необходимо да сте местно лице, за да бъдете акционер или директор на Dutch BV, но са ви необходими съответните разрешения, ако възнамерявате да полагате труд, докато присъствате физически в страната. Препоръчваме да проверите своя статут на пребиваване и данъчно местожителство още в началото на процеса, за да избегнете противоречиви задължения между вашата страна по произход и нидерландската данъчна администрация.
Последен преглед: август 2026 г.
Поддържане на регулаторно съответствие и оперативни стандарти
След като дружеството ви стане активно, фокусът се измества от първоначалните изисквания за откриване на бизнес в Нидерландия към дългосрочното спазване на регулаторните норми. Нидерландските органи изискват прецизно водене на счетоводна отчетност и навременно подаване на декларации с цел поддържане на пазарна прозрачност. Вашите административни задължения включват периодично подаване на данъчни декларации и публикуване на годишни финансови отчети. Неспазването на тези срокове може да доведе до административни глоби или загуба на статуса на изрядност пред Данъчната администрация.
Корпоративен подоходен данък (CIT) и годишно отчитане
За финансовата 2026 година корпоративният подоходен данък (CIT) е структуриран в две отделни ставки. Дължите 19% върху облагаемата печалба до 200 000 евро и 25,8% върху печалбата над този праг. Крайният срок за подаване на декларацията за CIT обикновено е пет месеца след края на финансовата година. За стандартна финансова година, приключваща на 31 декември 2025 г., трябва да подадете декларацията до 31 май 2026 г. Възможни са удължавания на срока, но те трябва да бъдат поискани преди изтичането на първоначалния срок.
Прозрачността е основополагащ принцип на нидерландската система. Задължени сте да публикувате годишните си финансови отчети в KVK. Изискваното ниво на детайлност зависи от това дали дружеството ви се категоризира като микро-, малко, средно или голямо предприятие въз основа на стойността на активите, нетния оборот и броя на служителите. Повечето малки дружества тип Dutch BV е необходимо да подават само съкратен счетоводен баланс и ограничени бележки към него. Поддържането на структуриран счетоводен регистър е от решаващо значение за тези подавания. За подробни указания относно управлението на тези задължения вижте нашия ресурс за счетоводно съответствие за Dutch BV.
ТРЗ и работодателски задължения за нидерландски персонал
Наемането на служители въвежда допълнителни изисквания при развиването на бизнес в Нидерландия. Трябва да предоставите писмен трудов договор, който съответства на нидерландското трудово право и гарантира задължителните пенсионни осигуровки, където е приложимо. Работодателите носят отговорност за удържането на данъка върху заплатите и осигурителните вноски от брутното трудово възнаграждение. Те трябва да бъдат декларирани и превеждани към Данъчната администрация на месечна или четириседмична база.
Международните предприемачи често прилагат правилото за 30% данъчно облекчение (30% ruling), за да привличат глобални таланти. За 2026 г. минималната облагаема годишна заплата за придобиване на право е 48 013 евро. За служители под 30 години с магистърска степен прагът е 36 497 евро. Имайте предвид, че това правило се прилага само до максимален размер на брутната заплата от 262 000 евро. Управлението на тези параметри изисква надеждна административна организация. Използването на професионални нидерландски ТРЗ услуги гарантира, че дружеството ви остава в съответствие с променящите се разпоредби относно данъците върху възнагражденията и социалното осигуряване. Активните субекти трябва също така да подават тримесечни справки-декларации по ДДС (BTW). Крайният срок за плащане и подаване е последният ден на месеца, следващ края на тримесечието.
Последен преглед: август 2026 г.
Установяване на вашето присъствие в Нидерландия през 2026 г.
Успехът на нидерландския пазар зависи от техническия подход към корпоративното съответствие и административната прецизност. Посочихме, че Besloten Vennootschap (BV) остава стандартът за международна търговия, осигуряващ стабилна защита от отговорност и ясна данъчна структура със CIT ставки от 19% до 200 000 евро. Изпълнението на изискванията за откриване на бизнес в Нидерландия е оптимизиран процес при използване на процедурата с легализирано пълномощно, което позволява изцяло дистанционно учредяване в рамките на 2-5 работни дни.
Текущите оперативни стандарти, включително 7-годишният период за съхранение на документацията и задължителното вписване на действителните собственици (UBO), гарантират, че дружеството ви запазва добрия си статус пред Данъчната администрация. Intercompany Solutions е съдействала на над 2000 учредители по целия свят при тези сложни процедури, подкрепени от гаранция за 100% удовлетвореност. Нашият опит гарантира, че всеки законоустановен детайл се администрира с професионалното внимание, изисквано за стабилно международно предприятие.
Готови сме да съдействаме за навлизането ви в нидерландската икономика с ефективността и правната сигурност, които вашият бизнес заслужава.
Последен преглед: август 2026 г.
Често задавани въпроси
Може ли нерезидент да открие бизнес в Нидерландия дистанционно?
Да, можете да учредите нидерландско дружество, без да сте местно лице или да посещавате страната лично. Това се осъществява чрез процес с легализирано пълномощно (PoA). Необходимо е документите ви за самоличност и пълномощното да бъдат подписани пред местен нотариус или в нидерландско посолство във вашата страна по произход. След като тези документи бъдат изпратени в Нидерландия, регистрационният агент оформя учредителния акт пред нидерландски нотариус.
Какъв е минималният дружествен капитал, изискуем за Dutch BV през 2026 г.?
Минималният дружествен капитал за Dutch BV остава 0,01 евро съгласно законодателството Flex-BV, въведено през 2012 г. Въпреки че това е законовият минимум, много учредители избират стандартна сума като 1 евро, 100 евро или 1000 евро, за да улеснят разпределението на дяловете между няколко съдружници. Този капитал не е необходимо да се внася по нидерландска банкова сметка преди регистрацията на дружеството, което позволява по-бърз процес на учредяване за международни предприемачи.
Колко е таксата за регистрация в KVK за ново нидерландско дружество?
Еднократната такса за регистрация в Търговската камара (KVK) е 85,15 евро за календарната 2026 година. Тази такса покрива вписването на вашето дружество в Търговския регистър (Handelsregister) и е задължителна за всички нови търговски субекти. Ще получите своя KVK номер веднага след финализиране на регистрацията. Повечето учредители заплащат тази такса чрез електронна фактура или чрез своя специалист по учредяване по време на етапа на регистрация.
Нужна ли ми е нидерландска банкова сметка за регистрация на дружество в Нидерландия?
Не се нуждаете от нидерландска банкова сметка, за да завършите първоначалната регистрация на дружеството си. KVK и нотариусът не изискват доказателство за открита местна сметка по време на процеса на учредяване. Впоследствие обаче ще ви бъде необходима фирмена сметка, за да управлявате оперативната дейност, да плащате CIT и да подавате справки-декларации по ДДС. Много международни учредители използват дружества за електронни пари (EMI) или финтех решения, ако нямат физическо присъствие в страната.
Какви са ставките на корпоративния подоходен данък (CIT) в Нидерландия за 2026 г.?
За 2026 г. корпоративният подоходен данък (CIT) се прилага при две конкретни ставки в зависимост от облагаемата печалба. Дължите 19% върху печалби до 200 000 евро. Всяка облагаема печалба, надвишаваща този праг от 200 000 евро, се облага със ставка от 25,8%. Тези ставки се прилагат за всички действащи Dutch BV. Разбирането на тези стойности е основна част от изискванията за откриване на бизнес в Нидерландия с оглед на точното финансово планиране и данъчно съответствие.
Кой се счита за действителен собственик (UBO) в Нидерландия?
Действителен собственик (UBO) е всяко физическо лице, което притежава пряко или косвено повече от 25% от дяловете, правата на глас или собствеността в дадено дружество. Ако никое лице не покрива този праг от 25%, висшите управляващи директори на дружеството трябва да бъдат вписани като псевдо-UBO. Вписването в регистъра на UBO към KVK е задължителна стъпка за спазване на изискванията. Всички промени в данните за UBO трябва да се заявяват в едноседмичен срок, за да се избегнат административни санкции или глоби.
Колко време отнема регистрацията на бизнес в Нидерландия?
Стандартната регистрация на нидерландски бизнес обикновено отнема между 2 и 5 работни дни. Този срок започва да тече, след като нидерландският нотариус получи вашите легализирани документи за самоличност и подписаното пълномощно. KVK обикновено обработва регистрацията в рамките на 24 часа след подписването на учредителния акт. За учредители извън ЕС общото време за изпълнение може да бъде по-дълго в зависимост от това колко бързо документите могат да бъдат легализирани и изпратени по куриер от тяхната страна по произход до Нидерландия.
Източници
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |