


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-27 · Last reviewed 2026-08-27
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
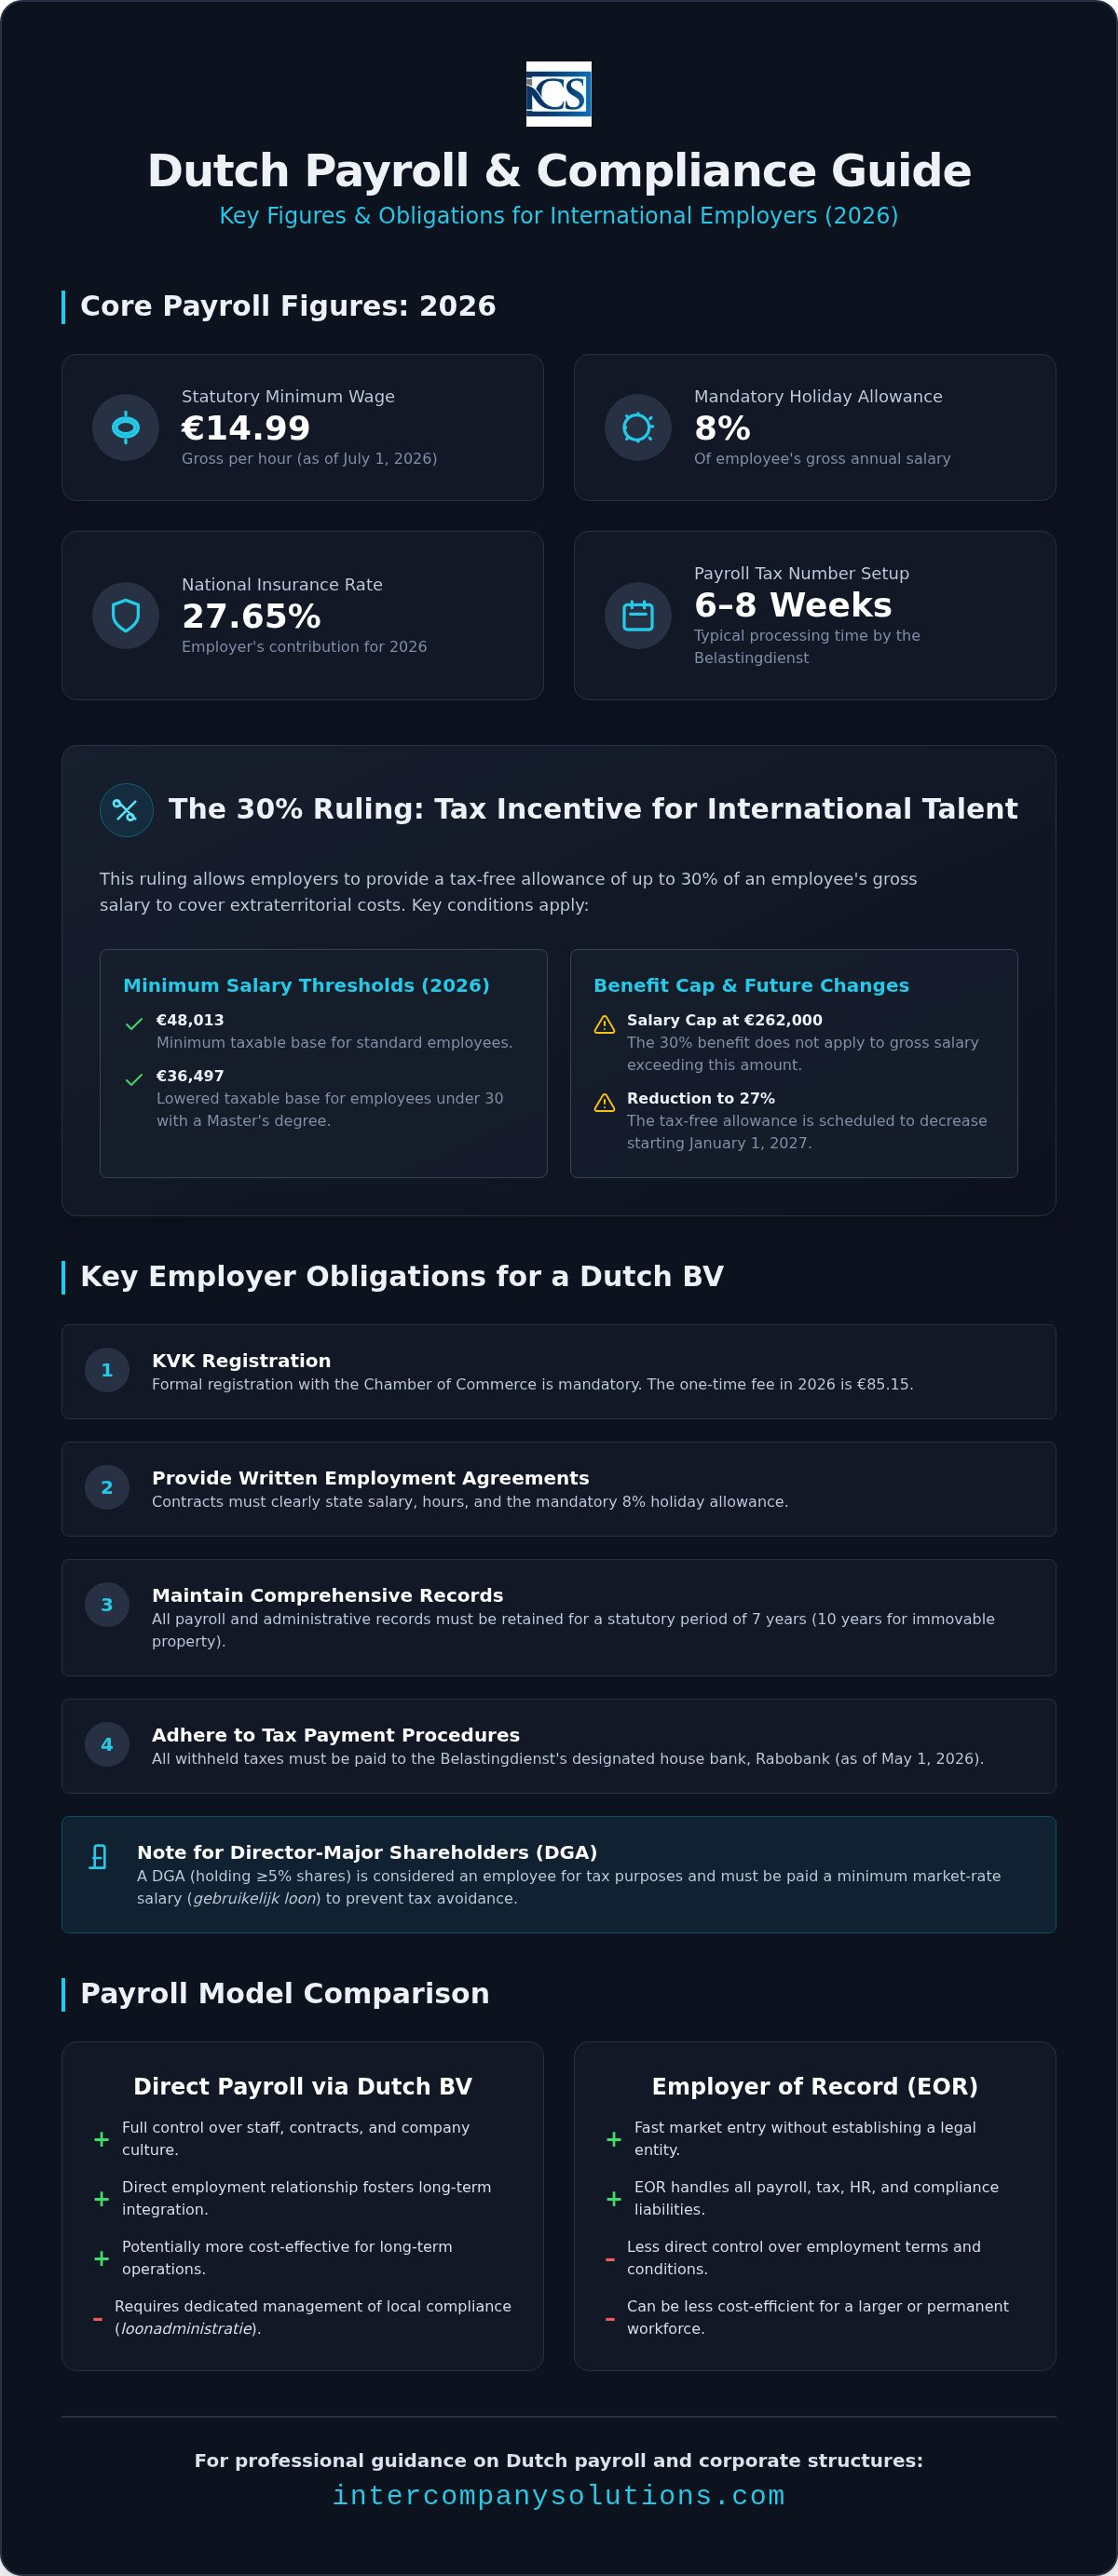
Нидерландската законова минимална работна заплата достигна 14,99 евро бруто на час на 1 юли 2026 г., установявайки нов базов праг за международните дружества с местно присъствие. Успешното управление на payroll services Netherlands изисква точно разбиране на тези променящи се прагове заедно със ставката за национално осигуряване от 27,65%. Вероятно откривате, че сложността на нидерландското трудово право, особено по отношение на задължителните 8% надбавки за почивка и развиващите се регулации за социално осигуряване, представлява значителна административна тежест, когато се управлява от чужбина.
Това ръководство предлага професионален разбор на спазването на регулациите за работната заплата в Нидерландия и стратегическото прилагане на 30% ruling за вашия международен персонал. Ще придобиете ясна представа за задълженията на работодателя, включително минималния праг на възнаграждение от 48 013 евро за 30% надбавка и предстоящото намаляване на това облекчение до 27% през 2027 г. Подробно описваме процедурните изисквания за дистанционно администриране, въздействието на ограничението за приспадане на лихви от 24,5% и необходимостта от привеждане в съответствие с обслужващата банка на Belastingdienst, Rabobank. Следвайки този структуриран преглед, можете да гарантирате пълно съответствие с нормативната уредба, като същевременно оптимизирате данъчната позиция на вашата глобална работна сила.
Основни изводи
- Разберете законовите изисквания на нидерландската loonadministratie, включително задължителната надбавка за почивка от 8% и ставката за национално осигуряване от 27,65% за 2026 г.
- Идентифицирайте конкретните прагове на възнаграждение за 30% ruling, като минималната облагаема основа от 48 013 евро, изисквана за осигуряване на необлагаеми компенсации за международен персонал.
- Приложете професионални payroll services Netherlands чрез получаване на данъчен номер за облагане на доходите от труд от Belastingdienst, процес, който обикновено изисква 6–8 седмици за финализиране.
- Оценете рентабилността на модела за заплати чрез местно Dutch BV в сравнение със структурата на регистриран работодател (Employer of Record - EOR) за дългосрочни международни операции.
- Поддържайте съответствие с нормативната уредба, като използвате Rabobank за данъчни плащания и спазвате задължителния 7-годишен срок за съхранение на цялата документация за трудовите възнаграждения и счетоводството.
Разбиране на нидерландската система за заплати за международни работодатели
В Нидерландия администрирането на заплатите, или loonadministratie, е строго регулиран процес, който надхвърля обикновеното разпределение на заплатите. За международни компании, опериращи чрез Dutch BV, тази система служи като основен механизъм за събиране на данъци върху доходите от труд и осигурителни вноски. Belastingdienst, или нидерландската данъчна администрация, контролира този процес. Всеки работодател трябва да получи уникален данъчен номер за облагане на доходите от труд, преди първият му служител да започне работа. Тази регистрация обикновено отнема няколко седмици за финализиране. След като стане активен, работодателят става отговорен за изчисляването и удържането на националното осигуряване, осигуряването на служителите и здравноосигурителната вноска, обвързана с дохода. Използването на професионални payroll services Netherlands гарантира, че тези изчисления са в съответствие с най-новите данъчни категории и осигурителни прагове за 2026 г.
Точността при тези подавания е от първостепенно значение. Нидерландските органи работят по система на доверие, подкрепена от строги одити. Работодателите трябва да поддържат подробна документация за всеки служител, включително копия от документи за самоличност, ведомости за заплати и данъчни декларации. Тези документи трябва да се съхраняват за законов срок от 7 години (10 за недвижими имоти). Непредставянето на тези документи по време на одит може да доведе до значителни ретроактивни начисления.
Задължения на работодателя за субекти тип Dutch BV
Оперирането на Dutch BV изисква официална регистрация в Търговската камара (KVK), която включва еднократна такса от 85,15 евро през 2026 г. Освен регистрацията, работодателите трябва да предоставят писмен трудов договор на всеки служител. Този документ трябва ясно да посочва възнаграждението, работното време и задължителната надбавка за почивка от 8%. Спазването на изискванията включва и спазването на строги месечни срокове за подаване. Всички удържани данъци и вноски трябва да се плащат на обслужващата банка на Belastingdienst, която от 1 май 2026 г. е Rabobank. Цялостното разбиране на нидерландската данъчна система е от жизненоважно значение тук. Грешките при удържането или закъснелите плащания често водят до автоматични санкции. Повечето международни фирми установяват, че централизираните payroll services Netherlands предоставят необходимия контрол за предотвратяване на тези предотвратими разходи.
Съответствие на заплатите за директори, които са местни лица за данъчни цели на други юрисдикции
Специални правила се прилагат за директора-мажоритарен акционер (DGA). Това обикновено е физическо лице, притежаващо поне 5% от акциите на дружеството. Съгласно правилото за „фиктивно трудово правоотношение“, DGA законно се третира като служител за данъчни цели, дори ако е едноличен собственик. Това налага минимална заплата, известна като gebruikelijk loon, която трябва да отразява пазарната стойност на позицията. През 2026 г. данъчните власти поддържат специфични референтни стойности за тази заплата, за да се предотврати избягването на данъци чрез прекомерно разпределение на дивиденти. За директори, пребиваващи извън ЕС, осигурителният статус зависи от двустранните спогодби. Ако няма спогодба, DGA може да остане подчинен на нидерландското социално осигуряване, освен ако не докаже осигурително покритие в родната си страна. Управлението на тези нюанси е основен компонент на ефективното корпоративно управление за международни учредители.
Данъчна оптимизация: 30% правило и социално осигуряване
30% правило остава основен фискален стимул за международни предприятия, наемащи специализирани кадри на нидерландския пазар. То позволява на работодателя да предостави необлагаема надбавка в размер до 30% от брутната заплата за компенсиране на „екстратериториалните разходи“, направени от служителя. Този стимул значително намалява ефективната данъчна ставка за физическото лице, като същевременно понижава разходната база на работодателя за осигурителни вноски. Докладът на ОИСР „Taxing Wages“ подчертава значението на подобни стимули за поддържане на конкурентоспособността в юрисдикции с високо данъчно облагане. За 2026 г. необлагаемата надбавка остава 30%, въпреки че е предвидено да намалее до 27%, считано от 1 януари 2027 г.
Допустимостта за това правило зависи от специфични прагове на възнаграждението и дефицита на уменията на служителя. През 2026 г. изискваната минимална брутна заплата е 48 013 евро, което представлява облагаемата основа след прилагане на 30% надбавка. За служители под 30 години, които притежават магистърска степен, се прилага по-нисък праг от 36 497 евро. Също така е важно да се отбележи таванът на заплатата; 30% облекчение е ограничено до брутна заплата от 262 000 евро. Всеки доход над тази сума подлежи на облагане по стандартните прогресивни данъчни ставки. Ангажирането на специализирани услуги по обработка на заплати в Нидерландия гарантира, че тези прагове се наблюдават ежемесечно, за да се предотврати загубата на правото на облекчение поради колебания в заплатата.
Прилагане на 30% данъчно възстановяване
Заявлението за 30% правило трябва да бъде подадено до Belastingdienst в рамките на четири месеца от началната дата на договора на служителя, за да се осигури обратно действие. Този процес изисква доказателство, че служителят е бил нает от чужбина и е живял на повече от 150 километра от нидерландската граница за поне 16 от 24-те месеца преди започване на работа. Директори, които не са местни лица, също могат да се квалифицират за това облекчение, при условие че са в официално трудово правоотношение с Dutch BV и отговарят на критериите за възнаграждение. Това е често срещан пропуск в международните структури, при които директорите предполагат, че нямат право на това поради статута си на местно лице. Ако не сте сигурни относно своята допустимост, можете да се свържете с нашите данъчни специалисти за предварителна оценка.
Нидерландско социално осигуряване и осигурителни вноски
Задълженията на работодателя обхващат националното осигуряване (volksverzekeringen) и осигуряването на заетите лица (werknemersverzekeringen). Националното осигуряване включва AOW (пенсии в размер на 17,9%), Anw (обезщетения за преживели лица в размер на 0,1%) и Wlz (дългосрочни грижи в размер на 9,65%). Те се удържат от брутното възнаграждение на служителя до праг от 38 883 евро. В допълнение към брутната заплата работодателите заплащат здравноосигурителната вноска по Zvw, която през 2026 г. е 6,10% върху доход до 79 409 евро. Освен това законът Wet verbetering poortwachter задължава работодателите да управляват процеса и да изплащат най-малко 70% от заплатата на служители в отпуск по болест за срок до две години. Много сектори изискват и участие в задължителни пенсионни фондове, което може да добави още 10% до 20% към общите разходи за труд в зависимост от приложимия колективен трудов договор (CAO).
Сравнение: Аутсорсинг на обработката на заплати срещу Employer of Record (EOR)
Международните предприемачи, навлизащи на нидерландския пазар, трябва да изберат между създаването на местно дъщерно дружество или използването на посредник за управление на работната си сила. Докато регистрираният работодател (EOR) предлага бързо навлизане, Dutch BV осигурява значително по-голям фискален контрол и дългосрочна разходна ефективност. Изборът влияе не само върху ежедневните операции, но и върху способността на дружеството да използва специфични данъчни облекчения. Професионалните услуги по обработка на заплати в Нидерландия помагат за преодоляване на тази разлика, като осигуряват местна експертиза за тези, които избират пътя с BV, гарантирайки съответствие както с трудовото право, така и с данъчните изисквания.
Разходните структури се различават значително между тези два модела. Доставчиците на EOR обикновено начисляват процент от брутната заплата на служителя, който често варира от 10% до 15%. За висококвалифициран мигрант със заплата от 80 000 евро това води до високи текущи месечни разходи. За разлика от това, управлението на ведомостта за заплати чрез BV включва фиксирани такси за обслужване, които не нарастват с нивото на заплатата на служителя. Това става особено актуално при разглеждане на по-широката корпоративна данъчна стратегия, включително ставката на корпоративния данък от 19% върху печалби до 200 000 евро и ограничението за приспадане на лихви от 24,5% върху EBITDA. За компании с повече от двама служители моделът с BV обикновено представлява по-устойчиво финансово решение.
Моделът за обработка на заплати чрез местно BV
Директното наемане чрез BV осигурява максимален контрол върху трудовите правоотношения. Договорите се съставят директно съгласно нидерландското законодателство, което гарантира яснота относно отпуските, прекратяването на трудовите договори и правата върху интелектуалната собственост. Този модел се интегрира безпроблемно с цялостното счетоводство за Dutch BV, позволявайки консолидирано данъчно планиране и ефективно управление на 8-процентната добавка за отпуск. Бързо развиващите се компании се възползват от тази структура, тъй като тя улеснява директното кандидатстване за 30% ruling; това гарантира, че работодателят запазва съответните спестявания от осигурителни вноски, вместо да ги изплаща като част от таксата за EOR. Използването на специализирани ТРЗ услуги в Нидерландия гарантира, че тези предимства се отразяват точно в месечната loonadministratie.
Решения за Employer of Record (EOR)
Решенията за EOR служат като временен преход за компании, които тестват нидерландския пазар с един служител или за краткосрочни проекти. EOR действа като законен работодател, като поема всички подавания на декларации и плащания към Belastingdienst. Този модел обаче въвежда ограничения по отношение на данъчната оптимизация. Кандидатстването за 30% ruling чрез EOR може да бъде административно сложно и може да не предложи същата гъвкавост като директното наемане чрез BV. Освен това, тъй като EOR е титуляр на правното правоотношение, компанията клиент има по-малко пряко влияние върху специфичните условия на труд и допълнителните придобивки. След като екипът се разрасне, кумулативните процентни такси на EOR обикновено надвишават оперативните разходи за специална нидерландска корпоративна структура.
Организиране на вашата нидерландска ТРЗ администрация: Ръководство стъпка по стъпка
Процесът по изграждане на съобразена със законодателството ТРЗ система започва с учредяване на Dutch BV. За международни учредители това обикновено се извършва чрез легализирано пълномощно, което позволява на нотариуса да изповяда акта, без да се налага учредителят да пътува до Нидерландия. След като регистрацията в KVK приключи и таксата от 85,15 евро бъде платена, компанията съществува юридически, но все още не е готова да изплаща възнаграждения на персонала. Първо трябва да получите данъчен номер за ТРЗ от Belastingdienst. Тази конкретна регистрация отнема между 6 и 8 седмици. Това е критичен период на изчакване, който компаниите трябва да вземат предвид при планирането на първите си местни назначения.
След като получите своя данъчен номер, трябва да настроите дигитална ТРЗ среда за управление на данните за служителите и месечните изчисления. Тази система служи като хранилище за всички трудови досиета, които по закон сте задължени да съхранявате в продължение на 7 години. Координирането на този процес чрез професионални ТРЗ услуги в Нидерландия гарантира, че първоначалната конфигурация отговаря на изискванията на нидерландския данъчен софтуер и на категориите за социално осигуряване от първия ден.
Административни предпоставки
Преди извършването на първото изчисление на заплати трябва да съберете граждански идентификационен номер (BSN) за всеки служител. За служители, наети извън ЕС, сте длъжни да проверите техните разрешения за пребиваване и работа съгласно разпоредбите на IND. Тази проверка е предпоставка за прилагане на 30% ruling, разгледан в предходните раздели. Освен това трябва да откриете фирмена банкова сметка за изплащане на работните заплати. Въпреки че заплатите могат да се изплащат от различни SEPA сметки, всички удържани данъци трябва да бъдат преведени по сметката на обслужващата банка на Belastingdienst, която от 1 май 2026 г. е Rabobank. Точното събиране на данни на този етап предотвратява корекции със задна дата в декларациите за loonheffingen.
Месечен работен процес по ТРЗ
Месечният цикъл включва прецизно изчисление от бруто към нето. То задължително трябва да включва задължителната 8% добавка за отпуск, която е законово изискване за всички нидерландски трудови договори. Вие носите отговорност за издаването на електронни фишове за заплати, или loonstroken, които ясно посочват брутното възнаграждение, удържаните данъци и осигурителните вноски. Последната стъпка е подаването на месечната данъчна декларация. Тази декларация трябва да бъде подадена пред органите преди законовия срок, обикновено края на следващия месец. Надеждните ТРЗ услуги в Нидерландия автоматизират тези подавания, за да гарантират, че плащанията към Rabobank се извършват навреме, като по този начин се избягват автоматичните глоби, свързани със закъснели подавания.
Последен преглед: август 2026 г.
Професионални решения за ТРЗ и персонал от Intercompany Solutions
Intercompany Solutions разполага със специализирано звено, ICS Payroll, специално създадено да подпомага международни предприемачи с ТРЗ услуги в Нидерландия. Тази услуга управлява целия жизнен цикъл на трудовото администриране - от изготвянето на законосъобразни трудови договори до окончателните заявления за 30% ruling. Чрез централизирането на тези задачи фирмата действа като проактивен посредник между вашите глобални операции и нидерландската регулаторна рамка. Ние гарантираме, че всяка административна стъпка съответства на най-новите стандарти за 2026 г. относно удържането на социалноосигурителни вноски и данък върху възнагражденията.
Ефективността се постига чрез безпроблемната интеграция на ТРЗ с нашите по-широки счетоводни услуги. Този цялостен подход гарантира, че разходите за заплати, удръжките за социално осигуряване и пенсионните вноски са правилно отразени във вашите корпоративни данъчни декларации. Клиентите получават една месечна фактура, която покрива всички разходи, свързани със заетостта, опростявайки управлението на плащанията за директори, които не са местни лица. Тази прозрачност е от жизненоважно значение за точното изчисляване на 19% ставка на корпоративния данък върху печалби до 200 000 евро и спазването на ограничението за приспадане на лихви от 24,5% от EBITDA.
Защо да си партнирате с Intercompany Solutions?
Екипът притежава специфичен експертен опит в процедурата за виза за висококвалифицирани мигранти (HSM), като координира директно с IND, за да гарантира, че всички имиграционни изисквания са изпълнени преди стартирането на ТРЗ процеса. Поддържаме 24-часово време за реакция при всички запитвания за съответствие, осигурявайки бързината, необходима в съвременната бизнес среда. За собственици, които не са местни лица, цялата структура за поддръжка е достъпна дистанционно чрез процедурата с легализирано пълномощно. Това елиминира необходимостта от международни пътувания, като същевременно гарантира, че BV остава в пълно съответствие с местното трудово законодателство.
Цялостен мониторинг на регулаторното съответствие
Нашето звено за ТРЗ услуги в Нидерландия проактивно следи промените в нидерландското трудово законодателство и данъчните ставки, за да предотврати несъответствия. Ние управляваме цялата директна комуникация с Belastingdienst и гарантираме, че всички данъчни плащания са правилно насочени към Rabobank, обслужващата банка на данъчната администрация от 1 май 2026 г. Това педантично внимание към детайла обхваща и задължителния 7-годишен срок за съхранение на документация, гарантирайки, че вашето BV е винаги готово за одит. За да започнете структурирането на местната работна сила и оптимизирането на данъчната си позиция, можете да заявите първоначална консултация чрез Intercompany Solutions Payroll.
Последен преглед: август 2026 г.
Оптимизиране на вашата работна сила в Нидерландия за 2026 г. и след това
Управлението на ТРЗ в Нидерландия изисква стриктно спазване на правилото за 7-годишно съхранение на документация и актуализираните прагове на възнагражденията за 2026 г. за 30% ruling. Учредяването на местно BV остава най-рентабилната дългосрочна стратегия за дружества, които се стремят да постигнат максимална данъчна оптимизация и да запазят пряк контрол върху трудовите си договори. Внедряването на професионални ТРЗ услуги в Нидерландия позволява на вашия бизнес да се разраства без административни пречки при ориентирането в социалноосигурителните вноски или специфичните изисквания на Belastingdienst.
Нашето специализирано звено за чуждестранни предприемачи гарантира, че вашата loonadministratie се обработва с 24-часово време за реакция и ангажимент за прецизна точност. Ние предоставяме необходимата стабилност за управление на плащанията към Rabobank и подаването на документи за висококвалифицирани мигранти със 100% гаранция за удовлетвореност. Чрез делегирането на тези процедурни тежести можете да се съсредоточите върху основната си дейност, докато ние гарантираме, че вашето дружество остава в пълно съответствие с нидерландското трудово законодателство и корпоративните данъчни изисквания, включително скалата от 19% корпоративен данък и ограничението за приспадане на лихви от 24,5% от EBITDA.
Ние сме тук, за да улесним плавния преход към нидерландския пазар, като гарантираме, че вашите административни процеси са толкова ефективни, колкото и растежът на вашия бизнес. Нашите експерти се заемат с техническите детайли, за да можете да оперирате с пълна увереност.
Последен преглед: август 2026 г.
Често задавани въпроси
Какви са задължителните данъци върху заплатите за нидерландски работодател през 2026 г.?
Работодателите трябва да удържат данък върху заплатите и национални осигурителни вноски, които за 2026 г. са 27,65% за AOW, ANW и WLZ върху доходи до €38 883. Вие също така плащате здравноосигурителната вноска по Zvw от 6,10% върху доходи до €79 409. Вноските за WW-Awf за осигуряване за безработица също са задължителни. Тези плащания са дължими ежемесечно към Rabobank. Професионалните услуги по администриране на заплати в Нидерландия гарантират, че тези изчисления включват законоустановената добавка за отпуск от 8% и всички приложими отраслови пенсионни вноски.
Колко време отнема въвеждането на услуги по администриране на заплати в Нидерландия?
Установяването на администриране на заплатите обикновено отнема от 6 до 8 седмици. Този срок отчита обработката от страна на Belastingdienst на вашето заявление за данъчен номер за заплати. Първо трябва да се регистрирате в KVK и да платите еднократната такса от €85,15. След като данъчната служба издаде вашия номер, можете да конфигурирате дигиталната среда за събиране на BSN и генериране на месечни фишове за заплати. Тази последователност е от съществено значение, за да се гарантира, че първото ви изплащане на заплати е в пълно съответствие с нидерландското данъчно законодателство.
Мога ли да управлявам администрирането на заплати в Нидерландия дистанционно като директор, който не е местно лице?
Дистанционното управление на администрирането на заплати в Нидерландия е стандартна практика за директори, които не са местни лица, чрез процедурата с легализирано пълномощно. Този процес ви позволява да учредите BV и неговата администрация, без да пътувате до Нидерландия. Сигурните цифрови портали улесняват събирането на документите за самоличност на служителите и извършването на месечните подавания на декларации. Можете да контролирате всички плащания на заплати и данъчни удръжки от чужбина, при условие че спазвате задължителния 7-годишен срок за съхранение на цялата административна документация.
Какво представлява правилото за 30% и как то е от полза за моята нидерландска компания?
Правилото за 30% е данъчно облекчение, което позволява на работодателите да изплащат 30% от брутната заплата на служителя като необлагаема надбавка. Това предимство компенсира екстратериториалните разходи и намалява общата осигурителна тежест за компанията. През 2026 г. служителят трябва да получава минимална облагаема заплата от €48 013, за да отговаря на условията. То е жизненоважен инструмент за нидерландските компании за привличане на международни експерти, като същевременно поддържат конкурентна структура на разходите в сравнение със стандартните модели на заетост.
Какво е изискването за минимална заплата за директор на Dutch BV (DGA)?
Минималната заплата за директор-мажоритарен акционер (DGA) се определя от правилата за обичайното възнаграждение (gebruikelijk loon). Тази заплата трябва да бъде най-малко 75% от възнаграждението за най-сходната длъжност или да бъде равна на възнаграждението на най-високоплатения служител в компанията. Нидерландските данъчни власти определят тези референтни стойности, за да гарантират, че директорите плащат съответния данък върху заплатите. Това изискване се прилага дори ако печалбите на компанията подлежат на ставка от 19% по корпоративния подоходен данък за първите €200 000 от облагаемия доход.
Има ли специфични изисквания за наемане на висококвалифицирани мигранти в Нидерландия?
Наемането на висококвалифицирани мигранти изисква вашата компания да бъде признат от IND спонсор. Трябва да спазвате специфични прагове за заплати, които за 2026 г. са €48 013 за стандартни кандидати и €36 497 за лица под 30 години с магистърска степен. Работодателите трябва също така да съхраняват копия от разрешенията за работа и BSN. Тези изисквания се прилагат стриктно, а неспазването им може да доведе до загуба на статута на спонсор или до значителни глоби от нидерландската инспекция по труда.
Какво се случва, ако не подам навреме данъците върху заплатите в Нидерландия?
Неподаването на данъчните декларации за заплати навреме води до автоматични санкции за неизпълнение и лихви от Belastingdienst. Всички данъчни задължения трябва да бъдат платени към Rabobank до края на месеца, следващ отчетния период за заплатите. Неточните декларации могат да доведат до ретроактивни начисления при ревизии, които обхващат 5-годишен период. Използването на професионални услуги по администриране на заплати в Нидерландия гарантира, че вашите декларации за данъци върху заплатите (loonheffingen) се подават точно и навреме, предпазвайки компанията ви от предотвратими финансови и правни рискове.
Как да подам заявление за нидерландски данъчен номер за заплати за моята компания с чуждестранна собственост?
Подавате заявление за данъчен номер за заплати чрез подаване на регистрационен формуляр до Belastingdienst, след като регистрацията ви в KVK бъде финализирана. Това заявление изисква подробности относно дейностите на вашето Dutch BV и планираната ви работна сила. Процесът обикновено отнема между 6 и 8 седмици за дружества с чуждестранна собственост. След като данъчният номер бъде издаден, вие имате законово право да удържате данъци и социалноосигурителни вноски, които трябва да се съхраняват в документацията ви най-малко 7 години.
Източници
- ICS Payroll - Нидерландски услуги по администриране на заплати
- KVK - Регистрация в нидерландския търговски регистър
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Ставки на корпоративния подоходен данък
- Belastingdienst - Данъци върху заплатите (loonheffingen)
- UWV - Задължения на работодателя
- SVB - Социално осигуряване в Нидерландия
- IND - Висококвалифициран мигрант
- IND - Разрешение за пребиваване за стартъп
- De Nederlandsche Bank - Надзор
- AFM - Лицензи и регистри
- BOIP - Регистрация на търговска марка в Бенелюкс
- WIPO - Мадридска система
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |