


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Номиналната данъчна ставка рядко отразява цялостната данъчна позиция на едно дружество. Данъчните предимства в Нидерландия за бизнеса зависят от фактори като правна структура, вид доход и дали са изпълнени конкретни условия за допустимост. Дадена мярка, достъпна за дружеството, може да не се прилага за неговите служители, а трансграничната дейност може да добави допълнителни съображения.
Сравняването на данъчните ставки може да помогне при вземането на решение къде да установите или разширите бизнес, но само ставките не показват кои мерки могат да бъдат достъпни или какви условия биха могли да ограничат тяхното използване. Започнете с картографиране на вашите бизнес дейности, собственост, работна сила и международни връзки.
Тази статия разяснява основни нидерландски данъчни мерки, които могат да бъдат от значение през 2026 г., включително разпоредбите за корпоративно подоходно облагане, освобождаването за участия и 30%-вото правило за отговарящи на условията служители. Тя също така очертава важни ограничения и въпроси, които трябва да бъдат проверени преди избора на структура или изготвянето на инвестиционни планове. Използвайте я, за да определите кои въпроси изискват персонализиран данъчен съвет за вашите обстоятелства.
Основни изводи
- Оценявайте данъчните предимства в Нидерландия за бизнеса спрямо вашата структура, дейности, собственост и видове доходи, вместо да разглеждате която и да е мярка като гарантирано спестяване.
- Използвайте скалите за облагане с корпоративен данък като отправна точка, след което преценете как облагаемата печалба и приложимите ограничения влияят върху позицията на вашето дружество.
- Проверете условията за освобождаване за участия и условията по данъчните спогодби спрямо вашата собственост и трансгранични обстоятелства, преди да разчитате на тях.
- Разграничавайте задълженията по ДДС за вашия бизнес от 30%-вото правило, което се отнася за отговарящи на условията служители и има специфични изисквания.
- Преди да се установите или разширите дейността си, картографирайте своите дейности и собственост, проверете приложимите правила и съпоставете общия данък със свързаните изисквания за спазване на законодателството.
Съдържание
- Данъчни предимства в Нидерландия за бизнеса: какво се счита за реална полза?
- Нидерландският корпоративен данък през 2026 г.: ставки, прагове на печалбата и ограничения
- Освобождаване за участия и данъчни спогодби: кога могат да се прилагат трансгранични облекчения
- ДДС и 30%-вото правило: разграничаване на задълженията на бизнеса от облекченията за служителите
- Как да оцените нидерландските данъчни предимства преди установяване или разширяване
Данъчни предимства в Нидерландия за бизнеса: какво се счита за реална полза?
Данъчното предимство е правило, което може да намали, отсрочи или изясни отговаряща на условията данъчна позиция. То не представлява гарантирано спестяване и не се прилага за всеки бизнес. Дадена мярка предоставя практическа полза само когато дружеството, доходът, собствеността и други релевантни факти отговарят на нейните условия.
Прегледът на Данъчното облагане в Нидерландия предоставя обща информация за системата. За бизнес решения проверявайте приложимите правила в нидерландската данъчна администрация и преценявайте как те се прилагат към вашите обстоятелства. Нашето ръководство за стартиране на бизнес в Нидерландия предоставя отправна точка за разглеждане на вашата структура успоредно с нейната данъчна позиция.
Мерки по данъчно ниво
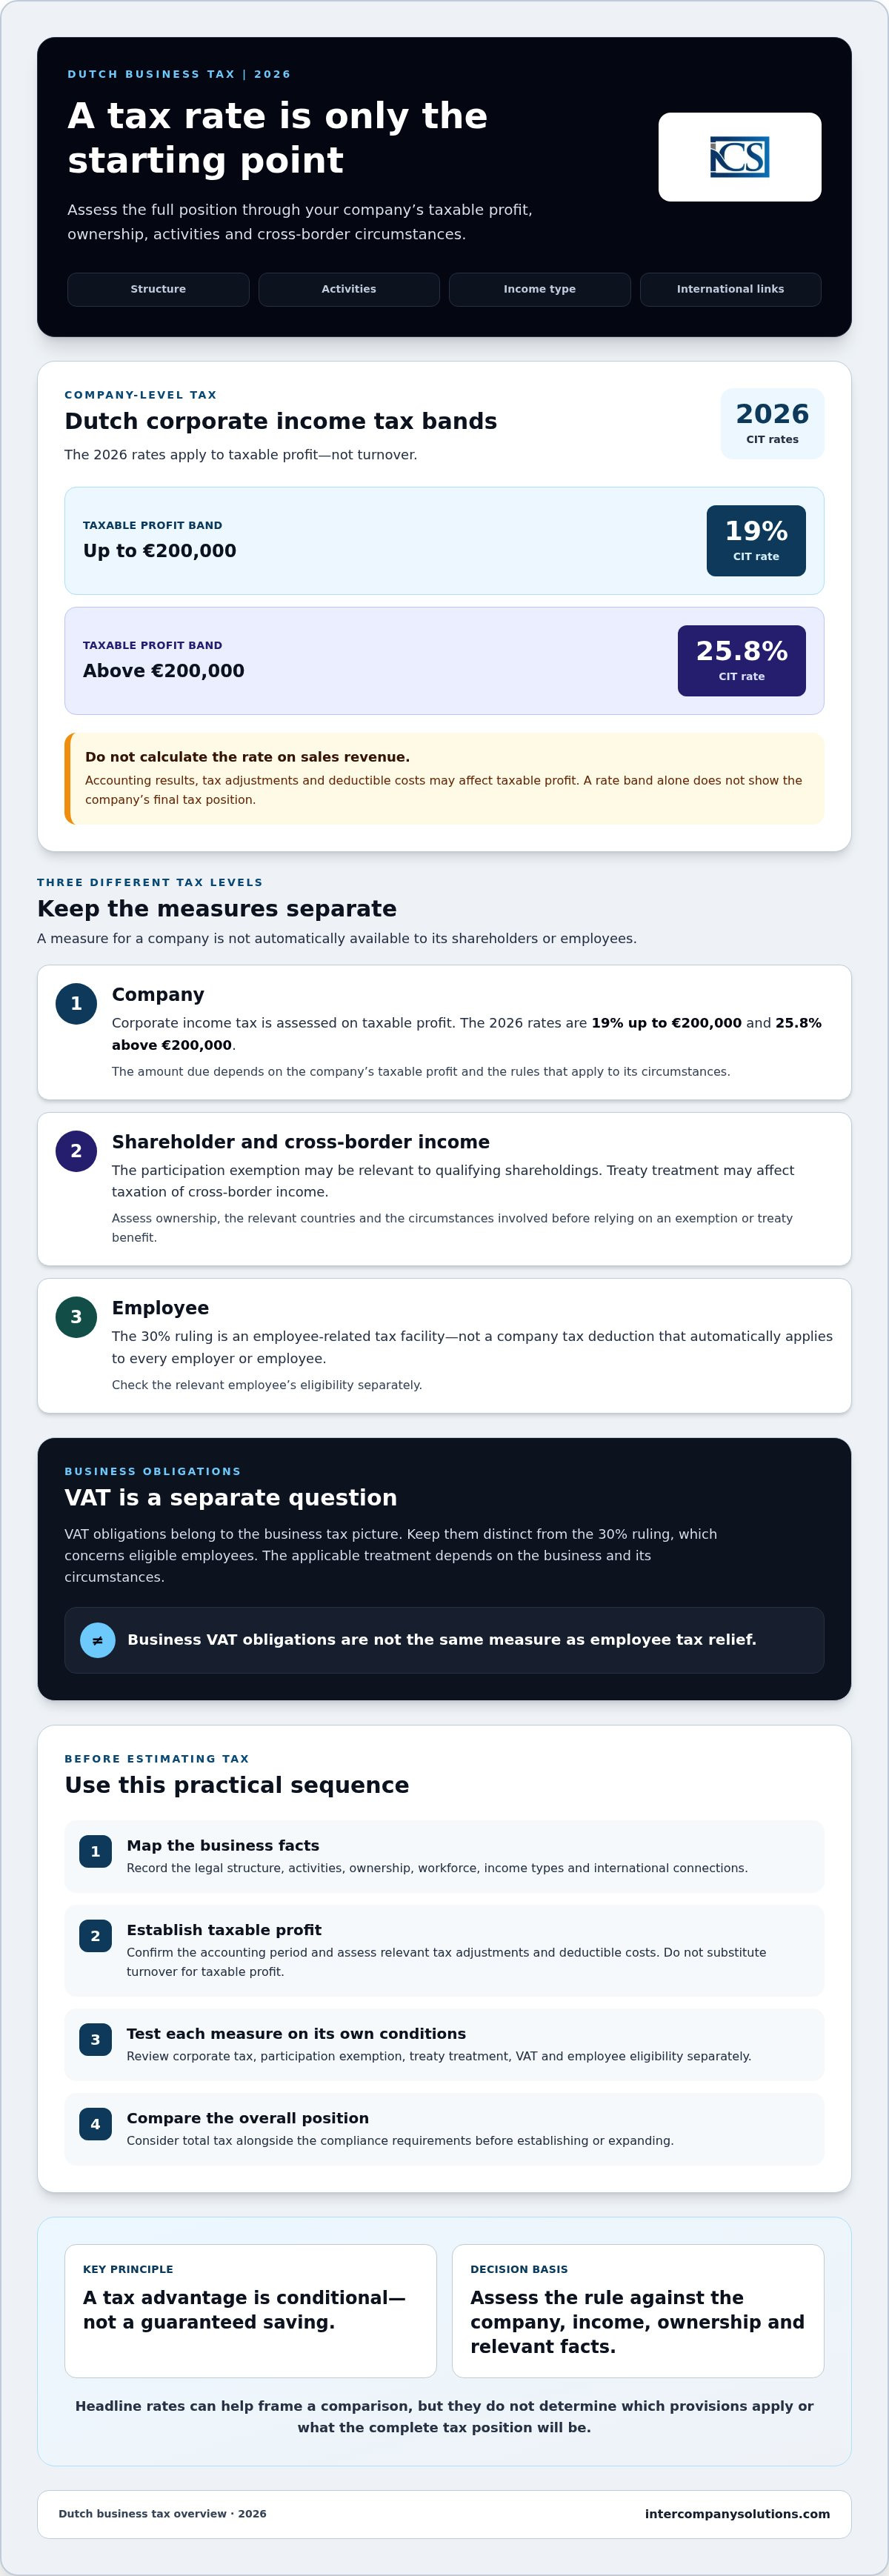
- Ниво дружество: Ставките на корпоративния данък се прилагат върху облагаемата печалба. Нидерландската данъчна администрация определя ставките и праговете за 2026 г. в своите указания за облагане с корпоративен данък.
- Ниво акционер: Освобождаването за участия може да бъде приложимо за квалифицирани дялови участия. Международните данъчни спогодби също могат да повлияят на начина на облагане на доходите в зависимост от съответните държави и обстоятелства.
- Ниво служител: 30%-вото правило е данъчно облекчение, свързано със служителите. То не представлява фирмено данъчно приспадане, което се прилага автоматично за всички работодатели или персонал.
Кои нидерландски данъчни мерки са от значение за бизнеса?
Корпоративният подоходен данък е само една част от цялостната оценка. През 2026 г. ставките са 19% до 200 000 евро и 25,8% над 200 000 евро, но тези ставки сами по себе си не определят дължимата сума. Освобождаването за участия и третирането съгласно спогодбите изискват отделна оценка. Прегледайте указанията на нидерландската данъчна администрация относно освобождаването за участия и облекчаването на двойното данъчно облагане спрямо съответните факти за собствеността и трансграничните елементи. Работодателите, които обмислят 30%-вото правило, трябва отделно да проверят указанията на данъчната администрация за 30%-вото правило относно допустимостта на служителите.
Защо номиналните ставки не отразяват цялостната данъчна позиция
Данъчната печалба, наличните приспадания, структурата на собственост и видът доход могат да окажат влияние върху резултата. Правната форма и местоположението на стопанските дейности също могат да имат значение. Например нидерландско дружество с чуждестранни акционери или дейности зад граница може да се наложи да съобрази както нидерландските разпоредби, така и приложимите чуждестранни правила. Това не означава, че конкретно облекчение по данъчна спогодба или освобождаване ще бъде приложимо.
За да оцените кои данъчни предимства за бизнеса в Нидерландия могат да бъдат от значение за вашите планове, съпоставете правилата с конкретните си факти. Трансграничните казуси изискват професионален преглед, тъй като третирането може да зависи от участващите държави, образувания, доходи и договорености. Избягвайте избора на структура, основан единствено на номиналната данъчна ставка.
Нидерландски корпоративен данък през 2026 г.: ставки, скали на печалбата и прагове
Ставките на нидерландския корпоративен данък (CIT) за 2026 г. са 19% до 200 000 евро и 25,8% за сумата над този праг. Тези скали се прилагат спрямо облагаемата печалба, а не оборота. Следователно само приходите от продажби не показват кой данъчен транш е приложим или какъв данък ще дължи дружеството.
| Транш на данъчната печалба | Ставка на CIT |
|---|---|
| До 200 000 евро | 19% |
| Над 200 000 евро | 25,8% |
Проверете насоките на Belastingdienst относно корпоративните данъчни ставки за съответната данъчна година. Ставките са отправна точка, а не завършено изчисление. Дължимата сума зависи от облагаемата печалба и правилата, приложими към обстоятелствата на дружеството. Не прилагайте по-високата ставка към оборота и не приемайте, че номиналната ставка сама по себе си отразява ефективната данъчна тежест на компанията.
Как функционират нидерландските корпоративни данъчни траншове през 2026 г.
Започнете с определяне на облагаемата печалба на дружеството за съответния период. След това преценете как се прилагат траншовете за 2026 г. съгласно действащите разпоредби за корпоративния данък. Това се различава от прилагането на ставка върху общите продажби: счетоводният финансов резултат и данъчните преобразувания могат да повлияят на облагаемата печалба. Ето защо примерно изчислено задължение може да бъде подвеждащо, освен ако допусканията относно отчетите и данъчната позиция не бъдат потвърдени.
Какво да проверите преди прогнозиране на корпоративния данък
Преди да изготвите оценка, потвърдете отчетния период и установете облагаемата печалба на дружеството. Прегледайте структурата на собственост и всички трансгранични обстоятелства, които могат да повлияят на третирането на дохода или прилагането на нидерландските правила. Признатите за данъчни цели разходи и данъчните преобразувания зависят от действащото законодателство и специфичните обстоятелства на дружеството, така че не приемайте, че всеки счетоводен разход получава същото данъчно третиране.
За по-широк преглед на нидерландските данъчни стимули за международен бизнес Invest in Holland представя мерки, които могат да бъдат от значение за чуждестранните инвеститори. Всяка мярка има собствени условия за допустимост. Относно подаването на декларации и воденето на документация направете справка със свързаното ръководство Accounting for Dutch BV: Compliance and Tax Obligations in 2026, паралелно с актуалните указания на Belastingdienst.
Тези проверки са важни при оценката на данъчните предимства за бизнеса в Нидерландия. Надеждната оценка започва с реалните данни и обстоятелства на дружеството, а не със ставка, разглеждана изолирано.
Освобождаване при участие и данъчни спогодби: кога могат да се прилагат трансгранични облекчения
Освобождаване при участие: критерии за допустимост преди очакваната полза
Освобождаването при участие може да изключи квалифицирани доходи от дъщерно дружество, като например дивиденти и капиталови печалби, от облагаемата печалба на нидерландското дружество майка. Общият праг на притежание е най-малко 5% от капитала. Самото достигане на този праг обаче не гарантира допустимост: дъщерното дружество трябва също да отговаря на съответните критерии за квалификация. По-специално, неквалифицирана портфейлна инвестиция може да остане извън обхвата на освобождаването. Прегледайте указанията на Belastingdienst относно освобождаването при участие за актуалните условия и изключения.
Класификацията може да зависи от дейността на дъщерното дружество и други фактически обстоятелства, така че не приемайте, че холдинговата структура или дяловото участие от 5% решават въпроса окончателно. Потвърдете третирането, преди да заложите освобождаването във финансовите си прогнози или да изберете холдингова структура. Ако фактите не съответстват ясно на публикуваните насоки, потърсете специализирана данъчна консултация.
Данъчни спогодби и международен стопански доход
Спогодба за избягване на двойното данъчно облагане между Нидерландия и друга държава може да разпределя данъчните права и да предоставя механизми за справяне с двойното данъчно облагане. Нейният ефект зависи от конкретната спогодба, вида на дохода и обстоятелствата на данъкоплатеца. Спогодбата не премахва непременно данъка в която и да е от двете държави, нито автоматично елиминира задълженията за подаване на декларации и отчитане.
Оценявайте всеки поток от доходи поотделно. Дивидентите, лихвите, авторските и лицензионните възнаграждения и печалбите от стопанска дейност могат да се третират различно съгласно местното законодателство и съответната спогодба. Проверете текста на спогодбата и действащите нидерландски правила за съответните държави и потвърдете, че договореностите на дружеството отговарят на всички условия за облекчение. Насоките на Belastingdienst за предотвратяване на двойното данъчно облагане са полезна отправна точка, но не заменят прегледа на приложимата спогодба.
Специализираният преглед може да бъде полезен преди учредяване на нидерландско холдингово дружество, прехвърляне на дялове или насочване на доходи през субекти в множество държави. Тези факти могат да повлияят както на допустимостта, така и на спазването на изискванията. Разглеждайте нидерландските данъчни предимства за бизнеса като въпроси за проверка спрямо действителната структура, а не като гарантирани резултати, основани на общо описание.
ДДС и правилото за 30%: разграничаване на бизнес задълженията от облекченията за служители
ДДС и правилото за 30% засягат различни части от данъчната позиция на бизнеса. Третирането по ДДС се отнася до облагаемите доставки и търговските сделки. Правилото за 30% е условно данъчно облекчение за служители. То не представлява приспадане от корпоративния подоходен данък и работодателят не може да предполага, че то се прилага за всяко международно назначение.
Нидерландски ставки на ДДС и търговски сделки
Нидерландия има три ставки на ДДС. Правилната ставка зависи от доставяните стоки или услуги и обстоятелствата по сделката. Проверете класификацията спрямо актуалните насоки на Belastingdienst за ставките на ДДС преди фактуриране или изчисляване на ДДС.
| Ставка на ДДС | Приложение |
|---|---|
| 21% | Стандартна ставка; прилага се, когато доставката подлежи на стандартната ставка. |
| 9% | Намалена ставка; прилага се само за доставки, които отговарят на условията съгласно правилата. |
| 0% | Нулева ставка; прилага се само когато доставката и сделката отговарят на съответните условия. |
Не определяйте ставка само въз основа на общо наименование на продукта. Точните обстоятелства около доставката и сделката са от значение. Дружествата, извършващи трансгранични продажби, следва също така да проверят съответните правила за място на изпълнение и отчитане. За преглед на регистрацията направете справка с Регистрация по ДДС в Нидерландия: Ръководство за чуждестранни дружества за 2026 г. заедно с актуалните инструкции на данъчната администрация.
Правилото за 30% за отговарящи на условията международни служители
Правилото за 30% може да позволи на работодателя да предостави необлагаема надбавка на служител, който отговаря на действащите условия. За 2026 г. надбавката може да бъде до 30% от заплатата при спазване на изискванията за допустимост, таван на заплатата от 262 000 евро и минимална облагаема заплата от 48 013 евро за общите кандидати. За служители под 30 години с призната магистърска степен минималната облагаема заплата е 36 497 евро. Потвърдете приложимите условия и изчислението с насоките на Belastingdienst за правилото за 30%.
Мярката се отнася до отговарящ на условията служител, а не до всеки чуждестранен служител или работодател. Работодателите следва да проверят допустимостта и да организират необходимото администриране на заплатите, преди да я приложат. Вижте насоките относно нидерландското администриране на заплати за свързаните съображения за работодателя. Това разграничение помага да се изясни кои нидерландски данъчни предимства за бизнеса се отнасят до сделките на дружеството и кои могат да засягат работната сила.
Как да оцените нидерландските данъчни предимства преди установяване или разширяване
Структурираният преглед ви помага да оцените нидерландските данъчни предимства за бизнеса спрямо вашите действителни планове, вместо да разчитате на единична ставка или стимул. Преминете през тези стъпки, преди да изберете структура или да се ангажирате с трансгранична договореност.
Практически контролен списък за данъчна оценка преди навлизане на пазара
- Определете стопанската дейност. Опишете какво ще прави дружеството, къде ще оперира и къде се намират неговите клиенти и доставчици.
- Очертайте структурата на собственост. Идентифицирайте съдружниците или акционерите, дружествата майки, дъщерните дружества и държавите, в които всяко от тях е установено или е местно лице за данъчни цели.
- Опишете доходите и сделките. Разграничете очакваните оперативни приходи от дивиденти, други доходи от инвестиции, трансгранични продажби и договорености, свързани със служителите.
- Проверете потенциално приложимите правила. Проверете актуалните нидерландски указания и съответните чуждестранни правила. Например използвайте насоките на Belastingdienst относно корпоративния подоходен данък за данъчните задължения на дружеството и проверете условията на спогодбите или стимулите спрямо конкретните факти.
- Моделирайте едновременно данъците и спазването на изискванията. Направете прогноза за вероятната данъчна позиция наред със счетоводните изисквания, изискванията за отчитане, регистрация и подаване на декларации. Сравнете общите задължения за всеки вариант, а не само рекламираната ставка.
Съхранявайте документация за допусканията, стоящи зад оценката, включително планирания брой служители, очакваните дейности, промените в собствеността и трансграничните сделки. Ако дадена структура или прогноза зависи от облекчение по данъчна спогодба, освобождаване или друго съществено трансгранично допускане, поискайте писмено становище от квалифициран консултант, преди да се опрете на него.
Кога професионалната подкрепа при изпълнението може да помогне
След като сте избрали структура, учредяването, данъчната регистрация, счетоводството и подаването на отчети и декларации трябва да функционират съгласувано. Това са задачи по изпълнението, отделни от определянето на това дали се прилага дадена данъчна мярка. Уточнете кой ще отговаря за всяко задължение и каква информация трябва да се поддържа. Насоките на нидерландската данъчна администрация и информацията на Търговската камара относно годишните финансови отчети могат да помогнат за идентифицирането на съответните изисквания за подаване.
За практическа информация относно установяването на дейност направете справка с ръководството за учредяване на нидерландско дружество. По-общото ръководство за стартиране на бизнес също може да помогне за организирането на въпросите преди навлизане на пазара. Intercompany Solutions предоставя услуги по учредяване на Dutch BV, както и счетоводни и данъчни услуги за предприятия, привеждащи своите планове в действие.
Обсъдете предложената от вас структура и изискванията за данъчно съответствие с Intercompany Solutions, преди да пристъпите към изпълнение.
Направете вашата нидерландска данъчна оценка част от бизнес плана
Данъчните предимства в Нидерландия за бизнеса зависят от повече фактори от просто номиналната ставка. Корпоративният данък се прилага върху облагаемата печалба, докато мерки като освобождаването за участия (participation exemption), облекченията по данъчни спогодби и 30%-вото правило имат конкретни условия и могат да се прилагат на различни нива. Третирането по ДДС също зависи от доставката и трансакцията.
Преди учредяване или разширяване очертайте вашите дейности, структура на собственост, доходи, служители и трансгранични трансакции. Проверете кои правила се прилагат, след което сравнете очакваната данъчна позиция с изискваната счетоводна, отчетна дейност и подаване на декларации. Ако дадено решение се основава на трансгранично допускане, получете консултация въз основа на конкретните държави и факти.
Intercompany Solutions съдейства при учредяване на Dutch BV и текущо счетоводно и данъчно съответствие. Възможно е дистанционно учредяване, като сроковете зависят от сложността на структурата на дяловото участие. Допустимостта за дадена данъчна мярка все пак зависи от вашите обстоятелства и приложимите правила.
Внимателната оценка ви дава по-ясна основа за избор на структура и планиране на следващите стъпки. Като имате предвид съответните факти и задължения, можете да продължите напред с по-голяма увереност.
Често задавани въпроси
Кои са основните данъчни предимства за бизнеса в Нидерландия?
Потенциално приложимите мерки включват рамката на корпоративното подоходно облагане, освобождаването за участия за квалифицирани дялови участия и разпоредбите на данъчните спогодби, които могат да засегнат трансграничния доход. 30%-вото правило е отделна мярка, свързана със служителите, а не общо данъчно предимство за компаниите. Допустимостта зависи от дейностите, собствеността, доходите и обстоятелствата на компанията. Проверете актуалните насоки на Belastingdienst, преди да включите дадена мярка в данъчните си прогнози.
Каква е ставката на нидерландския корпоративен данък през 2026 г.?
През 2026 г. корпоративният подоходен данък е 19% до 200 000 евро и 25,8% над 200 000 евро. Тези прагове се прилагат към облагаемата печалба, а не към оборота. Само ставките не определят дължимия данък, тъй като облагаемата печалба и приложимите правила зависят от счетоводната отчетност и обстоятелствата на компанията. Проверете ставките на корпоративния подоходен данък на Belastingdienst и получете изчисление въз основа на съответния отчетен период.
Прилага ли се нидерландското освобождаване за участия за всяко BV?
Не. Освобождаването за участия не е автоматично за всяко BV или дялово участие. Ключово условие като цяло е притежаването на дял от поне 5%, но се прилагат и други квалификационни правила и изключения, включително правила относно неквалифицирани портфейлни инвестиции. Характеристиките на дъщерното дружество и обстоятелствата на компанията майка имат значение. Проверете насоките на Belastingdienst относно освобождаването за участия, преди да разчитате на освобождаването в структура или данъчна прогноза.
Може ли нидерландска компания с чуждестранна собственост да се възползва от данъчни спогодби?
Възможно е, ако спогодба между Нидерландия и съответната държава е приложима към фактите и доходите на компанията. Спогодбите могат да разпределят правата на облагане или да предоставят механизми за справяне с двойното данъчно облагане, но те не премахват автоматично данъчните задължения или задълженията за подаване на декларации. Резултатът зависи от конкретната спогодба, вида на дохода и обстоятелствата. Прегледайте спогодбата заедно с вътрешните правила и насоките на Belastingdienst за предотвратяване на двойното данъчно облагане.
Какви ставки на ДДС се прилагат за бизнеса в Нидерландия?
Нидерландия има ставки на ДДС от 21%, 9% и 0%. Приложимата ставка зависи от доставяните стоки или услуги и обстоятелствата на трансакцията. Не определяйте ставка само въз основа на общо описание на продукта. Проверете класификацията и съответните условия, като използвате актуалните насоки на Belastingdienst за ставките на ДДС. Бизнесите с трансгранични трансакции следва също да оценят съответното третиране по ДДС и изискванията за отчитане.
Може ли работодател да приложи 30%-вото правило за международен служител?
Работодателят може да приложи 30%-вото правило само за служител, който отговаря на текущите условия за допустимост и когато е спазена изискваната процедура по кандидатстване. То не се прилага автоматично за всеки международен служител или работодател. За 2026 г. надбавката може да бъде до 30% от заплатата при спазване на приложимите лимити и изисквания. Работодателите следва да проверят обстоятелствата на служителя и да се консултират с насоките на Belastingdienst относно 30%-вото правило.
Източници
- ICS Payroll - Нидерландски услуги за работна заплата
- KVK - Регистрация в нидерландския търговски регистър
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Ondernemen
- Belastingdienst - Данъци върху заплатите (loonheffingen)
- UWV - Задължения на работодателя
- SVB - Социално осигуряване в Нидерландия
- Belastingdienst - ДДС (btw) за предприемачи
- Европейска комисия - Правила и ставки за ДДС
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |