


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-29 · Last reviewed 2026-08-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Привидната простота на клона често прикрива значителна правна тежест за чуждестранното дружество майка. Макар липсата на изискване за нотариус да прави клона да изглежда като пътя на най-малкото съпротивление, произтичащата липса на корпоративен воал излага глобалните активи на риск пред нидерландските кредитори. Изборът между Netherlands BV спрямо клон е решение, което определя Вашия профил на правен риск и способността Ви да се разраствате в рамките на европейския пазар през цялата 2026 година.
Разбираме, че международните учредители дават приоритет на надеждното местно присъствие и ясните данъчни задължения. Този сравнителен анализ предоставя техническа разбивка на нидерландските корпоративни структури, като се фокусира върху това как да се оптимизира данъчната ефективност съгласно настоящите прагове за облагане с корпоративен подоходен данък (CIT) от 19% и 25,8%. Ще научите специфичните разлики в отговорността, изискванията за регистриране на действителните собственици (UBO), както и процедурните стъпки за дистанционно учредяване чрез пълномощно (Power of Attorney). Разглеждаме също и практически въпроси по спазването на регулаторните изисквания, от съхраняването на документация за задължителния седемгодишен период до управлението на тавана за приспадане на лихви от 24,5% от EBITDA. Това ръководство гарантира, че ще изберете структурата, която съответства на Вашите дългосрочни търговски цели в Нидерландия.
Ключови изводи
- Разграничаване между ограничената отговорност на Dutch BV и пълната експозиция на дружеството майка, присъща за структурата на клон.
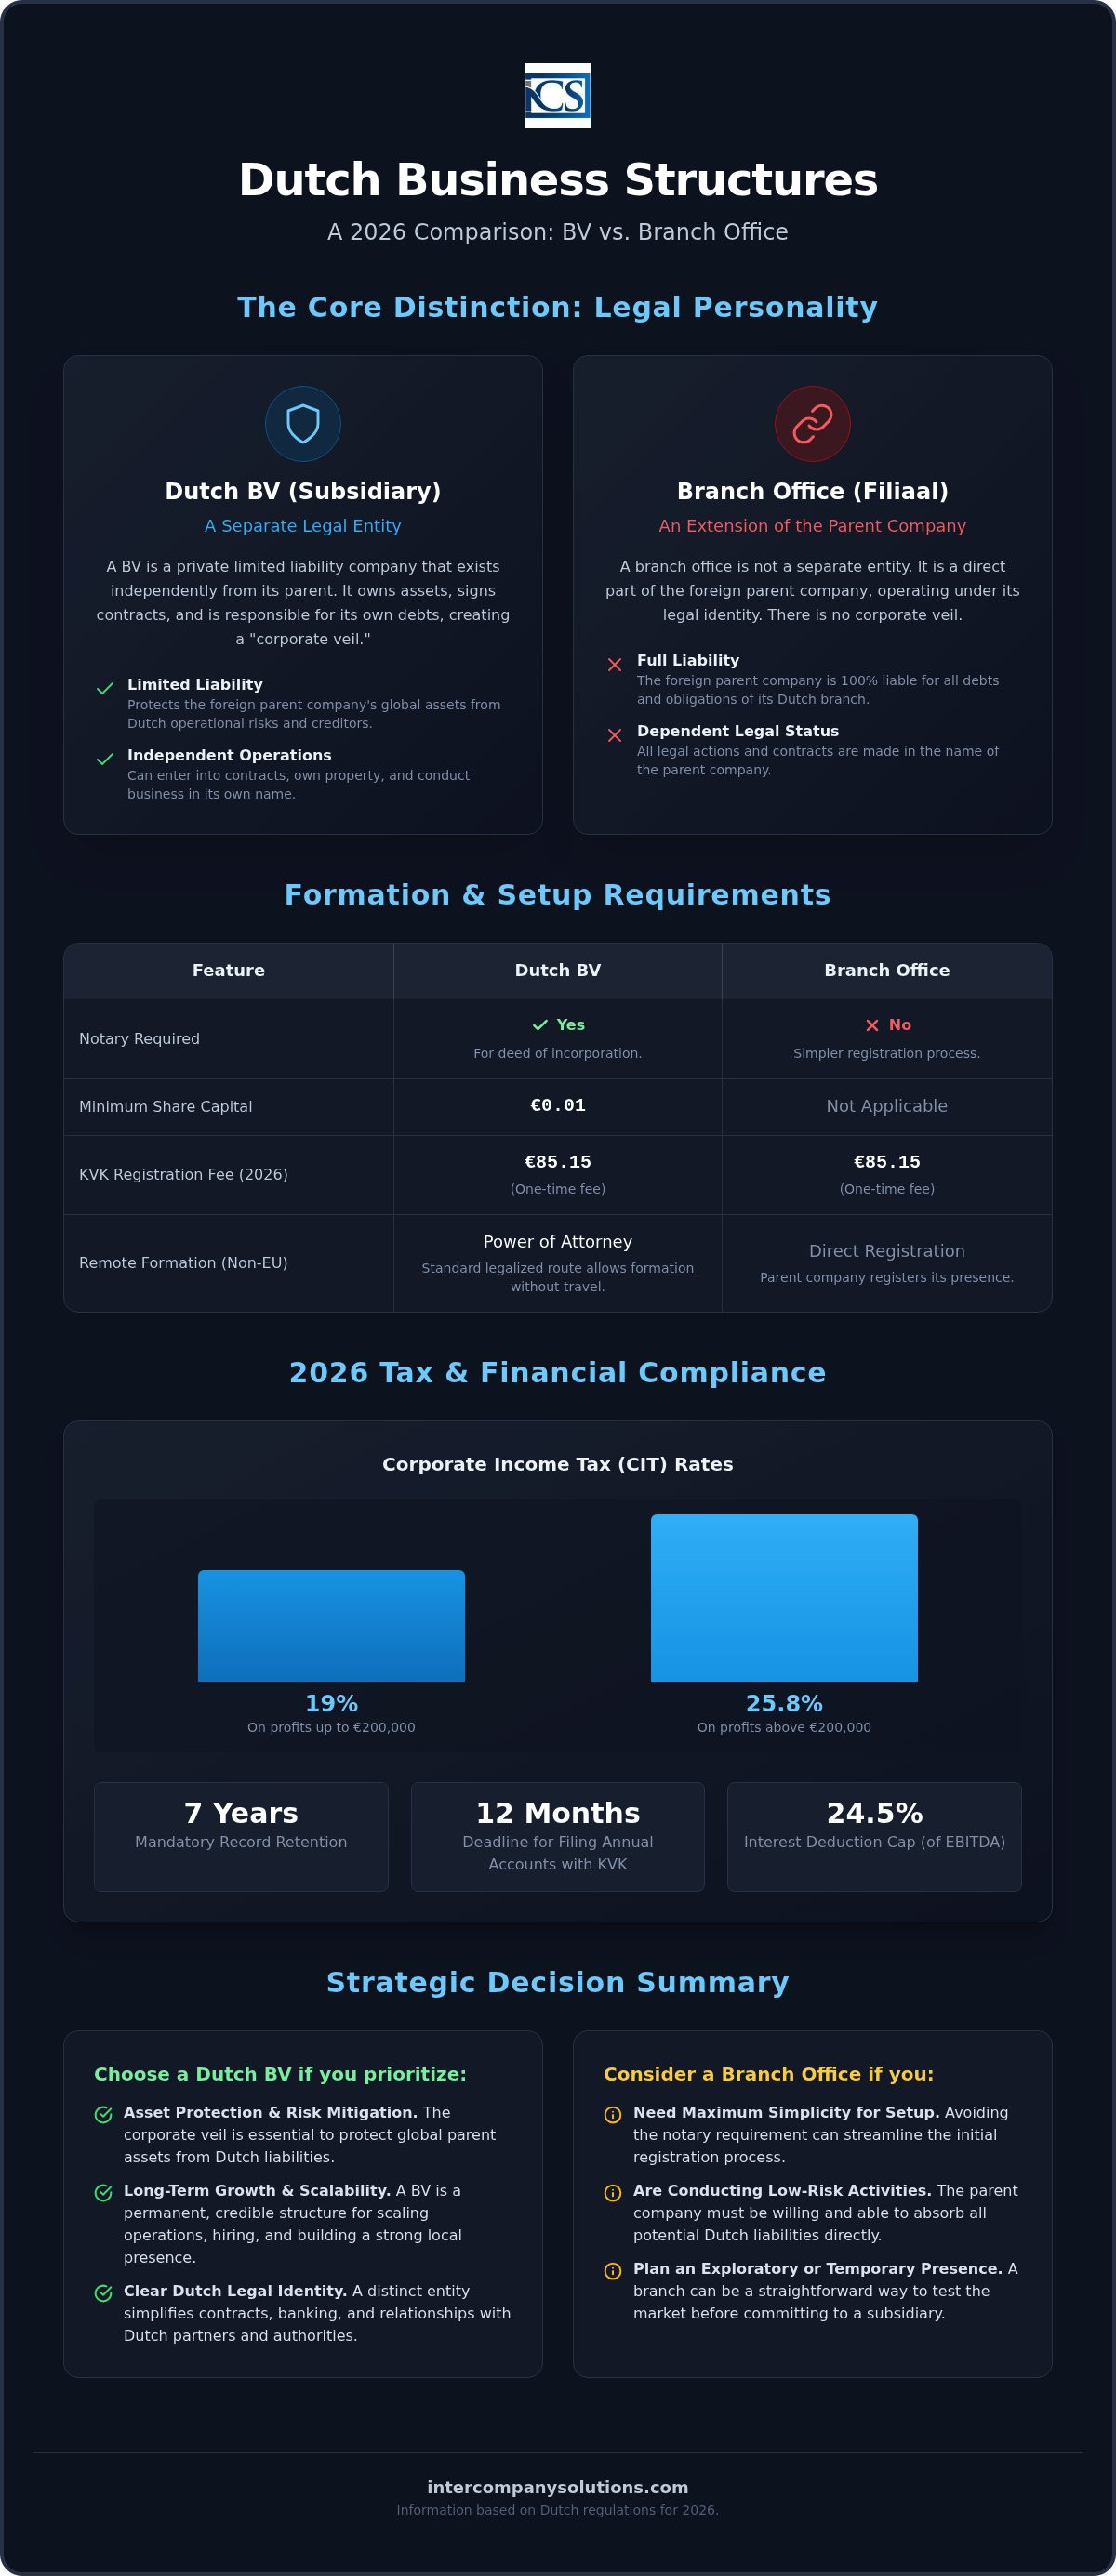
- Преглед на ставките на корпоративния подоходен данък за 2026 г. от 19% за печалби до 200 000 евро и 25,8% за суми, надвишаващи този праг.
- Сравнение на административното учредяване на Netherlands BV спрямо клон, отбелязвайки задължителния нидерландски нотариус за BV и еднократната такса за регистрация в KVK от 85,15 евро и за двете.
- Използване на процедурата с легализирано пълномощно (Power of Attorney) за дистанционно учредяване на BV, което позволява на чуждестранни учредители да финализират процеса, без да пътуват до Нидерландия.
- Подготовка за текущо спазване на изискванията чрез съблюдаване на правилото за седемгодишно съхранение на документация и подаване на годишни финансови отчети в KVK в рамките на 12 месеца след приключването на финансовата година.
Дефиниране на Netherlands BV и клон
Установяването на търговско присъствие в Нидерландия изисква фундаментален избор между създаване на ново юридическо лице или разширяване на съществуващо чуждестранно такова. Това решение, обикновено формулирано като сравнение между нидерландско BV и клон, се концентрира върху концепцията за правосубектност и начина, по който тя взаимодейства с нидерландското законодателство. Нидерландската търговска камара, известна като KVK, действа като централен орган и за двете структури, поддържайки Handelsregister (Търговския регистър), където трябва да бъдат вписани всички активни предприятия. Въпреки че и двете форми позволяват местна търговия и наемане на персонал, връзката им с компанията майка е различна.
Нидерландското Dutch BV: местно юридическо лице
Besloten vennootschap (BV) е дружество с ограничена отговорност, което съществува като отделно юридическо лице. Това означава, че дружеството притежава свои собствени активи, сключва договори от свое име и отговаря за собствените си задължения. За да учредите BV, трябва да ангажирате нидерландски нотариус по гражданско право, който да изготви и оформи учредителния акт. Правителството на Нидерландия опрости този процес през 2012 г., като определи минималния акционерен капитал на едва 0,01 евро.
Управлението в едно BV е разделено между акционери и директори. Акционерите осигуряват капитала и притежават право на глас, докато директорите управляват ежедневната дейност и осигуряват съответствие с нидерландските регулации. Тъй като Dutch BV е дъщерно дружество, то осигурява корпоративна завеса, която защитава чуждестранната компания майка от дълговете на BV, при условие че директорите действат в рамките на закона. Това прави учредяването на компания Dutch BV предпочитан избор за предприемачи, които се стремят да изолират своите глобални активи от нидерландските оперативни рискове.
Клонът в Нидерландия: международно подразделение
Клонът в Нидерландия, или „filiaal“, не е отделно юридическо лице. Вместо това той се счита за място на стопанска дейност и пряко подразделение на чуждестранната компания майка. Когато регистрирате клон, вие не учредявате нов бизнес в Нидерландия; вие просто регистрирате присъствието на чуждестранното лице на нидерландски адрес. Не съществува изискване за нидерландски нотариус при откриване на клон, което може да опрости първоначалното установяване.
Тъй като клонът няма собствена правосубектност, той не може да притежава активи или да сключва договори независимо от компанията майка. Всички правни действия, предприети от клона, от правна гледна точка са действия на чуждестранното централно управление. Това означава, че компанията майка остава напълно отговорна за всички нидерландски задължения, включително данъчни задължения, договори за наем и трудови договори. Както Dutch BV, така и клонът трябва да заплатят еднократна такса за регистрация в KVK от 85,15 евро за финансовата 2026 година. Макар че клонът спестява разходите за нотариус, той изисква от компанията майка да поеме всички нидерландски бизнес рискове директно в своя счетоводен баланс.
Правна отговорност и изисквания за корпоративно управление
Основната причина международните компании да избират дъщерно дружество е разграничаването на правния риск. При сравняване на нидерландско BV срещу клон най-съществената разлика се крие в начина, по който нидерландското законодателство третира компанията майка. Едно BV функционира като отделно юридическо лице, ефективно обособявайки търговските си пасиви. Според business.gov.nl тази структура гарантира, че глобалните активи на чуждестранната компания майка остават защитени в случай на спорове по договори или несъстоятелност. За разлика от това клонът е подразделение на компанията майка. Всеки съдебен иск срещу нидерландския клон по дефиниция е иск срещу чуждестранното централно управление. От съществено значение е да разберете това разграничение, когато избирате между нидерландско BV срещу клон за своята експанзия.
| Характеристика | Dutch BV (Дъщерно дружество) | Нидерландски клон |
|---|---|---|
| Правосубектност | Отделно юридическо лице | Подразделение на компанията майка |
| Отговорност на компанията майка | Ограничена до капиталовата вноска | Пълна отговорност за всички задължения |
| Договорна способност | Сключва договори от свое име | Компанията майка е правната страна |
Защита на активите и ограничаване на риска
Корпоративният воал на едно BV осигурява надеждно ниво на сигурност. Докато управителите могат да носят лична отговорност за груба небрежност, експозицията на дружеството майка е ограничена до размера на капиталовата му вноска. За клон, липсата на отделна правосубектност означава, че дружеството майка поема пряка отговорност за всички холандски задължения. Това включва договори за наем, трудови договори и данъчни задължения. Разбирането на тези данъчни различия и различия в отговорността е от съществено значение за управлението на риска.
Съответствие и отчитане на UBO
Всяко Dutch BV трябва да регистрира своите действителни собственици (UBO) в регистъра на UBO, поддържан от Търговската камара. UBO е всяко физическо лице, притежаващо повече от 25% от акциите или правата на глас. Строго изискване е всички промени в статуса на UBO да се докладват в рамките на 7 дни. Въпреки че клоновете на чуждестранни дружества понастоящем са освободени от холандския регистър на UBO, те все пак трябва да осигурят прозрачност относно собствеността пред финансовите институции и данъчните органи.
Стандартите за корпоративно управление за 2026 г. изискват щателно водене на документация за всички регистрирани субекти. Трябва да съхранявате цялата документация на холандското дружество за срок от най-малко 7 години или 10 години, ако дейността включва недвижими имоти. Годишните финансови отчети трябва да се подават в KVK в рамките на 12 месеца след приключването на финансовата година. За чуждестранните директори е жизненоважно да спазват тези стандарти, за да избегнат административни глоби или проблеми с личната отговорност. Не пренебрегвайте 7-дневния срок за докладване на промени в UBO, за да осигурите непрекъснато съответствие. Ако се нуждаете от съдействие във връзка със законовото съответствие или структурите на управление, можете да заявите консултация с нашите правни специалисти.
Данъчно третиране и финансово съответствие през 2026 г.
Холандската данъчна рамка предоставя структурирана среда както за дъщерни дружества, така и за места на стопанска дейност. Въпреки че и двата типа субекти подлежат на облагане с холандски корпоративен данък (CIT) върху местните си печалби, изборът между Netherlands BV vs branch office оказва значително влияние върху начина, по който използвате спогодбите за избягване на двойното данъчно облагане. Като местно холандско дружество, едно BV обикновено има пряк достъп до обширната мрежа от данъчни спогодби на Нидерландия. Клонът по правило разчита на спогодбите на своето чуждестранно дружество майка. Тази разлика често прави BV по-ефективен инструмент за управление на международните парични потоци и разпределението на дивиденти.
Ставки на корпоративния данък (CIT)
За финансовата 2026 г. Belastingdienst прилага двустепенна структура на CIT. Печалбите до 200 000 евро се облагат с конкурентна ставка от 19%. Всяка облагаема печалба, надвишаваща този праг от 200 000 евро, подлежи на облагане със ставка от 25,8%. От съществено значение е да се вземе предвид ограничението за приспадане на лихви, което за 2026 г. е определено на 24,5% от EBITDA. Това ограничение се прилага както за BV, така и за клонове, като предотвратява прекомерното свиване на данъчната основа чрез вътрешно финансиране. Освен това холандското освобождаване при участие (participation exemption) остава крайъгълен камък на данъчната система; то освобождава дивидентите и капиталовите печалби от CIT, ако холандският субект притежава поне 5% от акциите в квалифицирано дъщерно дружество.
Финансовите трансакции с данъчните власти също претърпяха административни промени. От 1 май 2026 г. Rabobank служи като обслужваща банка за Belastingdienst. Всички данъчни плащания и възстановявания се обработват през тази институция, което изисква прецизна координация с вашите местни счетоводни и данъчни услуги за гарантиране на навременни разплащания.
Годишни финансови отчети и срокове за подаване в KVK
Циклите на отчетност са строги за всички холандски бизнес структури. Трябва да подадете годишните финансови отчети в KVK в рамките на 12 месеца след края на финансовата година. Обхватът на тези отчети зависи от размера на предприятието. Малките дружества тип BV често се ползват от опростени изисквания за отчитане, докато големите субекти подлежат на задължителен независим финансов одит. Пред клона стои различно изискване: той трябва да подаде годишния финансов отчет на своето чуждестранно дружество майка в холандската Търговска камара. Това означава, че глобалните финансови данни на дружеството ви майка стават част от публичния регистър в Нидерландия.
- Регистрация по ДДС: Дружествата с чуждестранна собственост следва да очакват период за регистрация по ДДС от 6 до 8 седмици.
- Ставки по ДДС: Стандартната холандска ставка по ДДС е 21%, с намалени ставки от 9% и 0% за определени категории.
- Съхранение на документация: По закон сте длъжни да съхранявате цялата бизнес документация за срок от 7 години. Този период се удължава до 10 години за документи, свързани с недвижими имоти.
Спазването на тези стандарти е абсолютно задължително. Неподаването на отчетите в срок или неправилното съхранение на документацията може да доведе до административни санкции или ангажиране на лична отговорност за директорите в случай на несъстоятелност. Като приведете финансовите си процедури в съответствие с тези изисквания за 2026 г., вие изграждате прозрачна и отговаряща на законите основа за вашата дейност в Нидерландия.
Оперативно установяване и административни процедури
Административният път за нидерландска Dutch BV спрямо клон се различава значително в момента на регистрацията. Докато клонът се учредява чрез директно регистриране на данните на чуждестранното дружество майка в Търговската камара (KVK), то за Dutch BV е необходим по-формален процес по учредяване. И при двете структури трябва да предвидите еднократна такса за регистрация в KVK в размер на 85,15 евро за финансовата 2026 година. Тази такса се заплаща по време на последния етап от учредяването, когато предприятието или клонът бъде официално вписан в Handelsregister.
Процесът на дистанционно учредяване
Чуждестранните учредители обикновено използват процедурата с легализирано пълномощно (Power of Attorney - POA), за да финализират създаването на бизнеса си. Този метод позволява учредяването да се осъществи без физическото присъствие на директорите в Нидерландия. Процесът следва структурирана последователност от три стъпки:
- Събиране на документи: Трябва да предоставите легализирани документи за самоличност, доказателство за адрес по местоживеене и подписано пълномощно за директорите и акционерите.
- Нотариално оформяне: Нидерландски нотариус преглежда документите и изповядва учредителния акт. Тази стъпка е задължителна за Dutch BV, тъй като с нея се приема уставът на дружеството.
- Регистрация в KVK и данъчна регистрация: След подписването на акта дружеството се регистрира в KVK. След това данъчните власти (Belastingdienst) се уведомяват, за да издадат необходимите данъчни идентификационни номера.
Дистанционното управление на този процес гарантира, че вашето учредяване на Dutch BV ще приключи ефективно, често в рамките на 3 до 5 работни дни след получаване на цялата документация. След регистрацията фокусът се измества върху финансовата инфраструктура. От 1 май 2026 г. Rabobank служи като обслужваща банка за Belastingdienst, което прави нидерландската бизнес сметка изгодна за данъчни разплащания. Много учредители обмислят и дружества за електронни пари (EMI) за по-бързо първоначално стартиране, въпреки че традиционните банки остават стандарт за дългосрочно местно доверие. Трябва да предвидите срок от 6 до 8 седмици за регистрация по ДДС за дружества с чуждестранна собственост.
ТРЗ и персонал за чуждестранни предприятия
Наемането на персонал в Нидерландия води до специфични задължения за работодателя независимо от избраната структура. Както дружествата тип Dutch BV, така и клоновете трябва да се регистрират като работодатели в данъчните власти, за да администрират данъците върху трудовите възнаграждения и осигурителните вноски. Международният персонал може да отговаря на условията за данъчното облекчение от 30%, което позволява на работодателите да предоставят 30% от брутната заплата на служителя необлагаема с данъци за покриване на екстратериториални разходи. Използването на професионални ТРЗ услуги в Нидерландия помага да се гарантира спазването на това сложно трудово законодателство и навременното подаване на месечните декларации.
Сформирането на местен екип често изисква услугата Employer of Record (EOR), ако все още нямате пълен отдел „Човешки ресурси“. Това ви позволява да управлявате персонала съгласно нидерландското трудово право, докато ние поемаме техническото администриране на договорите и социалните придобивки. Чрез делегирането на тези процедурни задачи можете да се съсредоточите върху навлизането на пазара, като същевременно поддържате пълно съответствие с нидерландските регулаторни стандарти.
Стратегическо решение: Избор на най-доброто нидерландско присъствие
Изборът между нидерландско BV и клон е стратегическо решение, което засяга вашата отговорност, данъчна ефективност и пазарно възприятие. Клонът често е подходящ за лека, временна дейност, при която чуждестранното дружество майка желае да запази пряк контрол върху конкретен проект или да тества пазара за ограничен период от време. Въпреки това за повечето международни учредители Dutch BV остава предпочитаното средство за дългосрочна европейска експанзия. Структурата на дъщерно дружество създава професионална дистанция между нидерландските операции и глобалното дружество майка; това гарантира, че всякакви местни търговски рискове се ограничават в рамките на Нидерландия.
Доверие и достъп до местно банково обслужване
Едно Dutch BV има значителна тежест пред местните доставчици и държавни органи. Това доверие е от съществено значение при преминаване през процедури „Опознай своя клиент“ (KYC) в големите финансови институции. От 1 май 2026 г. Rabobank служи като обслужваща банка на Belastingdienst, а повечето нидерландски банки дават приоритет на заявленията от местни юридически лица. Клоновете често срещат затруднения при откриването на корпоративни сметки, тъй като банките трябва да извършат одит на цялото чуждестранно дружество майка, което увеличава тежестта за регулаторно съответствие за институцията. Като местно лице, едно BV опростява този процес и установява по-надеждна основа за нидерландските трансакции.
Обобщение на разходите и поддръжката
Първоначалното учредяване на BV включва еднократна такса за регистрация в KVK от €85.15 и задължителни нотариални такси. Въпреки че клонът избягва изискването за нотариус, той носи по-големи дългосрочни административни затруднения. Трябва ежегодно да подавате финансовите отчети на дружеството майка в KVK, което може да доведе до нежелана прозрачност по отношение на вашите глобални операции. За разлика от това, едно BV подава само своите собствени отчети, защитавайки финансовата поверителност на дружеството майка. Ефективността при дистанционното управление е ключово предимство за директорите, които не са местни лица, при условие че спазват стриктно нидерландските срокове за подаване на документи.
Окончателното заключение за 2026 г. е ясно. Докато клонът служи като временен мост, BV предлага най-добрия баланс между намаляване на риска и оперативна лекота. То позволява дистанционно управление чрез легализирано пълномощно и гарантира, че бизнесът ви е подготвен за бъдещето. Преобразуването на клон в BV на по-късен етап е сложна правна процедура; започването с учредяване на Dutch BV е почти винаги по-ефективният път за международните предприемачи.
- Защита от отговорност: Едно BV ограничава риска за дружеството майка до размера на неговата капиталова вноска от поне €0.01.
- Данъчни прагове: И двете структури плащат корпоративен данък (CIT) в размер на 19% върху първите €200,000 и 25.8% върху печалбите над тази сума.
- Прозрачност: Клонът изисква от дружеството майка да подава глобалните си финансови отчети в KVK Handelsregister.
- Съхранение на документация: Цялата нидерландска фирмена документация трябва да се съхранява за срок от най-малко 7 години.
Последен преглед: август 2026 г.
Обезпечаване на навлизането ви на нидерландския пазар за 2026 г.
Изборът между Netherlands BV спрямо клон е основна стъпка в определянето на вашия европейски рисков профил. Клонът осигурява директна връзка със съществуващата ви фирма, но изисква публично оповестяване на финансовите данни на дружеството майка и носи неограничена отговорност. Dutch BV предлага надеждна правна защита за вашите глобални активи с изискване за минимален акционерен капитал от само €0,01. Тази структура улеснява достъпа до местно банково обслужване и гарантира, че нидерландските органи и клиенти разглеждат присъствието ви като постоянно и надеждно образувание.
Нашият екип е специализиран в процеса на дистанционно учредяване чрез легализирано пълномощно (Power of Attorney), като завършва процедурата в рамките на 3 до 5 работни дни, без да се изисква вашето физическо присъствие. Обслужили сме над 2 000 международни учредители, предоставяйки цялостна подкрепа за нормативно съответствие и счетоводство, необходима за поддържане на изряден статус пред Belastingdienst. Избирайки правилната структура още сега, вие избягвате административната сложност на бъдещи правни преобразувания.
Готови сме да ви помогнем да изградите сигурна и съобразена с нормативните изисквания основа за растежа на вашия бизнес в Нидерландия.
Последен преглед: август 2026 г.
Често задавани въпроси
Каква е основната разлика между Dutch BV и клон?
Основната разлика е в правосубектността и отговорността. BV е отделно юридическо лице, което означава, че отговорността на дружеството майка е ограничена до размера на капиталовата му вноска. Клонът е продължение на дружеството майка, което остава напълно отговорно за всички нидерландски задължения и дългове. Това разграничение е в основата на сравнението Netherlands BV спрямо клон по отношение на управлението на риска и защитата на активите за международни компании.
Мога ли да регистрирам Dutch BV дистанционно, без да пътувам до Нидерландия?
Да, можете да учредите Dutch BV дистанционно чрез легализирано пълномощно (Power of Attorney - POA). При този процес нидерландски нотариус по гражданско право изповядва учредителния акт от ваше име въз основа на документи, които предоставяте от чужбина. Тази стандартна процедура за чуждестранни учредители ви позволява да финализирате регистрацията без физическо посещение в Нидерландия, което прави процеса по навлизане на пазара ефективен и директен.
Какви са ставките на корпоративния данък за нидерландско дъщерно дружество през 2026 г.?
За данъчната 2026 година корпоративният подоходен данък (CIT) е 19% върху облагаемата печалба до €200 000. Всяка печалба над този праг се облага със ставка от 25,8%. Тези ставки се прилагат както за дъщерни дружества, така и за клонове. Освен това трябва да вземете предвид ограничението за приспадане на лихви, което е определено на 24,5% от EBITDA, за да се предотврати свиването на данъчната основа чрез вътрешно финансиране и да се гарантира пълно съответствие с нидерландските данъчни разпоредби.
Изисква ли се отделен ДДС номер за клон в Нидерландия?
Да, клонът трябва да получи собствен нидерландски номер по ДДС, ако извършва облагаеми дейности в Нидерландия. Въпреки че клонът юридически представлява продължение на чуждестранното дружество майка, нидерландските данъчни власти (Belastingdienst) го третират като отделно данъчно задължено лице за целите на ДДС. Регистрацията на субекти с чуждестранна собственост обикновено отнема между 6 и 8 седмици след финализиране на вписването в Търговската камара.
Какъв акционерен капитал се изисква за стартиране на Dutch BV?
Минималният акционерен капитал, необходим за учредяване на Dutch BV, е €0,01. Този нисък праг беше въведен през 2012 г., за да направи структурата на дружеството с ограничена отговорност по-достъпна за предприемачите в световен мащаб. Можете да изберете да емитирате по-голям размер капитал в зависимост от конкретните си бизнес нужди, но законовото изискване остава на това номинално ниво за официалния учредителен акт, оформян от нотариуса по време на процедурата.
Задължителни ли са годишните финансови отчети за клон в Нидерландия?
Да, клонът е длъжен да подава годишните финансови отчети на чуждестранното си дружество майка в нидерландската Търговска камара (KVK). За разлика от BV, което подава свои собствени местни отчети, клонът трябва да направи глобалните финансови данни на дружеството майка част от публичния регистър в Нидерландия. Тези отчети трябва да бъдат подадени в рамките на 12 месеца след края на финансовата година, за да се избегнат административни санкции или възникване на отговорност.
Колко време отнема процесът по регистрация на бизнес в Нидерландия?
Процесът по регистрация за Netherlands BV спрямо клон обикновено отнема между 3 и 5 работни дни след получаване на всички изисквани документи. Този срок включва изповядването на учредителния акт от нотариус и официалното вписване в KVK Handelsregister. Регистрацията по ДДС е отделна стъпка, която следва първоначалното учредяване и обикновено изисква допълнителни 6 до 8 седмици за обработка от данъчните власти.
Източници
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |