


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-02 · Last reviewed 2026-09-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Нидерландия зае 8-мо място в Класацията за световна конкурентоспособност на IMD за 2026 г., отразявайки забележителен възход, движен от нейната напреднала технологична инфраструктура и отвореност към международната търговия. Въпреки тази висока позиция, много международни предприемачи се колебаят да установят присъствие тук, тъй като се страхуват от сложни правни препятствия или висока фискална тежест. Естествено е да изпитвате безпокойство относно перспективата за управление на чуждестранно дружество, когато не сте сигурни дали местната система подкрепя вашия растеж или изисква постоянното ви физическо присъствие за регистрация и спазване на регулаторните изисквания.
Този професионален анализ внася яснота защо да учредите дружество в Нидерландия, като разглежда конкретните стратегически и правни реалности на 2026 г. Ще намерите подробен преглед на настоящите ставки на корпоративния данък, които остават 19% за печалби до 200 000 евро, както и потвърждение за процеса на дистанционно учредяване. Като специализирано дружество, Intercompany Solutions действа като професионален мост за процедурата чрез легализирано пълномощно, позволяваща напълно съобразено с изискванията учредяване на Dutch BV без необходимост от пътуване. Ще разгледаме също еднократната такса за регистрация в KVK от 85,15 евро, тавана за приспадане на лихви от 24,5% от EBITDA и прехода на обслужващата банка на Belastingdienst към Rabobank, за да гарантираме, че вашият бизнес остава информиран и в пълно съответствие със законите.
Key Takeaways
- Разграничаване между масовите митове за данъчните убежища и действителната фискална рамка, съобразена с изискванията на ОИСР, която позиционира Нидерландия като стратегически търговски център.
- Разбиране на точните изисквания за Dutch BV, включително минималния акционерен капитал от 0,01 евро и задължителното участие на нотариус.
- Научете защо да учредите дружество в Нидерландия, за да се възползвате от работна сила с 93% владеене на английски език, което улеснява управлението без необходимост от владеене на нидерландски език.
- Проверка на ставките на корпоративния подоходен данък за 2026 г. от 19% и 25,8%, както и прилагането на режима за освобождаване при участие (participation exemption) за холдингови структури.
- Идентифициране на правните стъпки за дистанционно учредяване чрез процедурата с легализирано пълномощно, което премахва изискването международните учредители да пътуват.
Нидерландският бизнес климат: стратегически център срещу мита за данъчен рай
Нидерландия често се описва като „Врата към Европа“, титла, спечелена благодарение на нейната стратегическа инфраструктура и дългогодишна търговска история. Докато някои наблюдатели определят юрисдикцията като данъчен рай, реалността представлява съобразена с ОИСР фискална рамка, която дава приоритет на прозрачността и икономическото присъствие. Икономиката на Нидерландия поддържа водеща позиция в световен мащаб, нареждайки се на 8-мо място в Глобалния иновационен индекс на СОИС (WIPO) за 2025 г. Това класиране подчертава ангажимента на страната към технологичния напредък и стабилната търговска среда.
Една от основните причини за учредяване на дружество в Нидерландия е достъпът до мрежа от над 100 спогодби за избягване на двойното данъчно облагане. Тези спогодби осигуряват правна сигурност за международната търговия, като предотвратяват облагането на един и същ доход в две различни юрисдикции. Тази рамка поддържа предвидим бизнес климат, вместо да предлага вратички в закона, превръщайки я в надеждна база за международни операции. Ставките на корпоративния подоходен данък за 2026 г. са 19% за печалби до 200 000 евро и 25,8% за суми над този праг, което съответства на средните европейски равнища и демонстрира стандартна, ненулева данъчна среда.
Международна търговия и глобална свързаност
Нидерландската логистична мрежа, организирана около пристанище Ротердам и летище Схипхол, позволява ефективно мащабиране на бизнеса в целия Европейски съюз. За дружества, търгуващи с физически стоки, Нидерландия предлага данъчно ефективни дистрибуционни модели по отношение на ДДС. Използването на Dutch BV може да улесни отлагането на ДДС при внос, което значително подобрява паричния поток за търговските предприятия. Тази свързаност обхваща и холдинговите структури, при които мрежата от спогодби минимизира данъците при източника върху трансграничните плащания, при условие че дружеството отговаря на съвременните изисквания за икономическо присъствие. Системата е проектирана да подпомага движението на капитали и стоки без затрудненията на многократното данъчно облагане.
Стабилност и правна сигурност
Чуждестранните инвеститори предпочитат Нидерландия заради нейната надеждна съдебна система и специализирани търговски съдилища. Споровете се разглеждат с висока степен на експертиза, гарантираща изпълняемостта на договорите и защитата на правата. Нидерландската търговска камара (KVK) функционира при пълна прозрачност. Всяко ново дружество заплаща такса за регистрация в KVK от 85,15 евро (2026 г., еднократна). Тази административна яснота обхваща и защитата на интелектуалната собственост. Нидерландската правна рамка осигурява надеждни гаранции за патенти и търговски марки, което е критичен фактор за иновативните компании. Правни форми като BV, което изисква минимален капитал за BV от 0,01 евро, изискват нотариус за учредяването. Този процес гарантира ниво на формална надеждност, което изгражда доверие у международните банки и партньори.
Последен преглед: септември 2026 г.
Структурата на Dutch BV: изисквания и митове за капитала
Стартирането на бизнес в чужда юрисдикция често води до погрешни схващания относно финансовите бариери. Често срещан мит е, че учредяването на дружество с ограничена отговорност изисква голяма първоначална инвестиция. В действителност минималният капитал за BV от 0,01 евро предоставя гъвкава входна точка както за стартъпи, така и за международни инвеститори. Тази достъпност е една от причините учредяването в Нидерландия да бъде популярен избор за предприемачи от цял свят. За разлика от eenmanszaak или VOF, едно Dutch BV (Besloten Vennootschap) трябва задължително да бъде учредено чрез нотариус, който изготвя и изповядва учредителния акт.
След изповядването на акта дружеството трябва да бъде вписано в Търговската камара (KVK). Таксата за регистрация в KVK от 85,15 евро (2026 г., еднократна) е задължителен административен разход. Всички BV трябва също така да спазват изискванията за UBO регистъра, като идентифицират лицата с праг за UBO >25% от собствеността или контрола. Законово задължение е промените в UBO да се декларират в срок от 7 дни, за да се гарантира, че данните в KVK остават точни и актуални.
Сравнение на правните форми
BV е предпочитаната структура за повечето чуждестранни предприемачи, тъй като предлага ограничена отговорност и оперативна гъвкавост. Тази структура е основен фактор при избора за учредяване в Нидерландия, тъй като осигурява професионален имидж за международната търговия. За разлика от това, едно NV изисква минимален капитал от 45 000 евро и подлежи на по-строги правила за отчетност. При сравнение на BV с еднолично предприятие (eenmanszaak), основното предимство е разделянето на личните и фирмените активи. Въпреки че eenmanszaak се създава по-лесно, собственикът носи пълна лична отговорност за всички задължения. Всички BV трябва да гарантират, че годишните им финансови отчети са подадени в KVK в рамките на 12 месеца след края на финансовата година, за да поддържат редовен статус.
Факти за собствеността и пребиваването
Нидерландското законодателство позволява изцяло чуждестранна собственост. Не се изисква акционерите и управителите да живеят в Нидерландия или да притежават нидерландско гражданство. Въпреки това е необходим местен служебен адрес, за да се завърши регистрационният процес. Нидерландската агенция за чуждестранни инвестиции посочва тези политики на отворен пазар като ключов двигател за международен растеж. През 2026 г. процедурата чрез легализирано пълномощно остава стандартът за учредяване на Dutch BV, позволявайки дистанционна регистрация за учредители нерезиденти. Ако вашата структура включва множество международни нива, можете да се свържете с нашия екип, за да обсъдите конкретната документация, необходима за съответствие с изискванията за UBO.
Последен преглед: септември 2026 г.
Работна сила и оперативни реалности за чужденци
Нидерландският пазар на труда се характеризира с висока достъпност за международните собственици на бизнес. Значителен фактор в полза на учредяването в Нидерландия са езиковите познания на местното население. Статистическите данни потвърждават, че 93% от населението на Нидерландия владее английски език, което позволява на чуждестранните управители да управляват своите дружества, без да учат местния език. Тази културна съвместимост намалява оперативните пречки при наемането на персонал и ежедневното управление, тъй като техническите дискусии и подаването на правни документи често могат да се провеждат на английски език.
Нидерландия продължава да привлича таланти от цял свят чрез правилото за 30% данъчно облекчение. За 2026 г. този стимул е ограничен до таван на заплатата от 262 000 евро. Въпреки че статутът на частично местно лице за данъчни цели беше премахнат за нови кандидати, считано от 1 януари 2025 г., правилото остава мощен инструмент за привличане на висококвалифицирани мигранти. Местната работна сила понастоящем се нарежда на 3-то място в света по образователно ниво. Този образователен стандарт е убедителна причина за учредяване в Нидерландия, когато целта е изграждане на високоефективен екип със специализирани технически умения.
Наемане на персонал и съответствие при обработката на заплати
Спазването на нидерландското трудово законодателство е задължително за всяко BV със служители. Всички трудови правоотношения трябва да бъдат оформени в писмени договори, определящи възнагражденията, работното време и сроковете за предизвестие. За компании, които трябва бързо да се разширят, без да създават пълен вътрешен отдел „Човешки ресурси“, използването на регистриран работодател (Employer of Record, EOR) представлява удачен подход. Това позволява незабавно наемане на персонал, като същевременно се гарантира стриктно спазване на местните разпоредби. Професионалните услуги за обработка на заплати в Нидерландия могат да поемат тези сложни административни изисквания, включително пенсионните вноски и осигурителните декларации.
Иновационна и технологична екосистема
Нидерландия служи като основен център за финтех, агрохранителни технологии и устойчива енергия. Иновативните компании често се възползват от WBSO (данъчен кредит за научноизследователска и развойна дейност), който намалява данъка върху заплатите и социалноосигурителните вноски за изследователски дейности. Тази среда се подпомага от множество технологични акселератори и благоприятен за стартъпи регулаторен подход. Установяването на дейност тук осигурява близост до ключови европейски пазари и екосистема за сътрудничество, която цени технологичния напредък. Класирането на страната на 8-мо място в Глобалния иновационен индекс на СОИС (WIPO) за 2025 г. допълнително потвърждава нейната позиция като водеща дестинация за научноизследователска и развойна дейност.
Последен преглед: септември 2026 г.
Фискални предимства: данъчни ставки за 2026 г. и освобождаване за участия
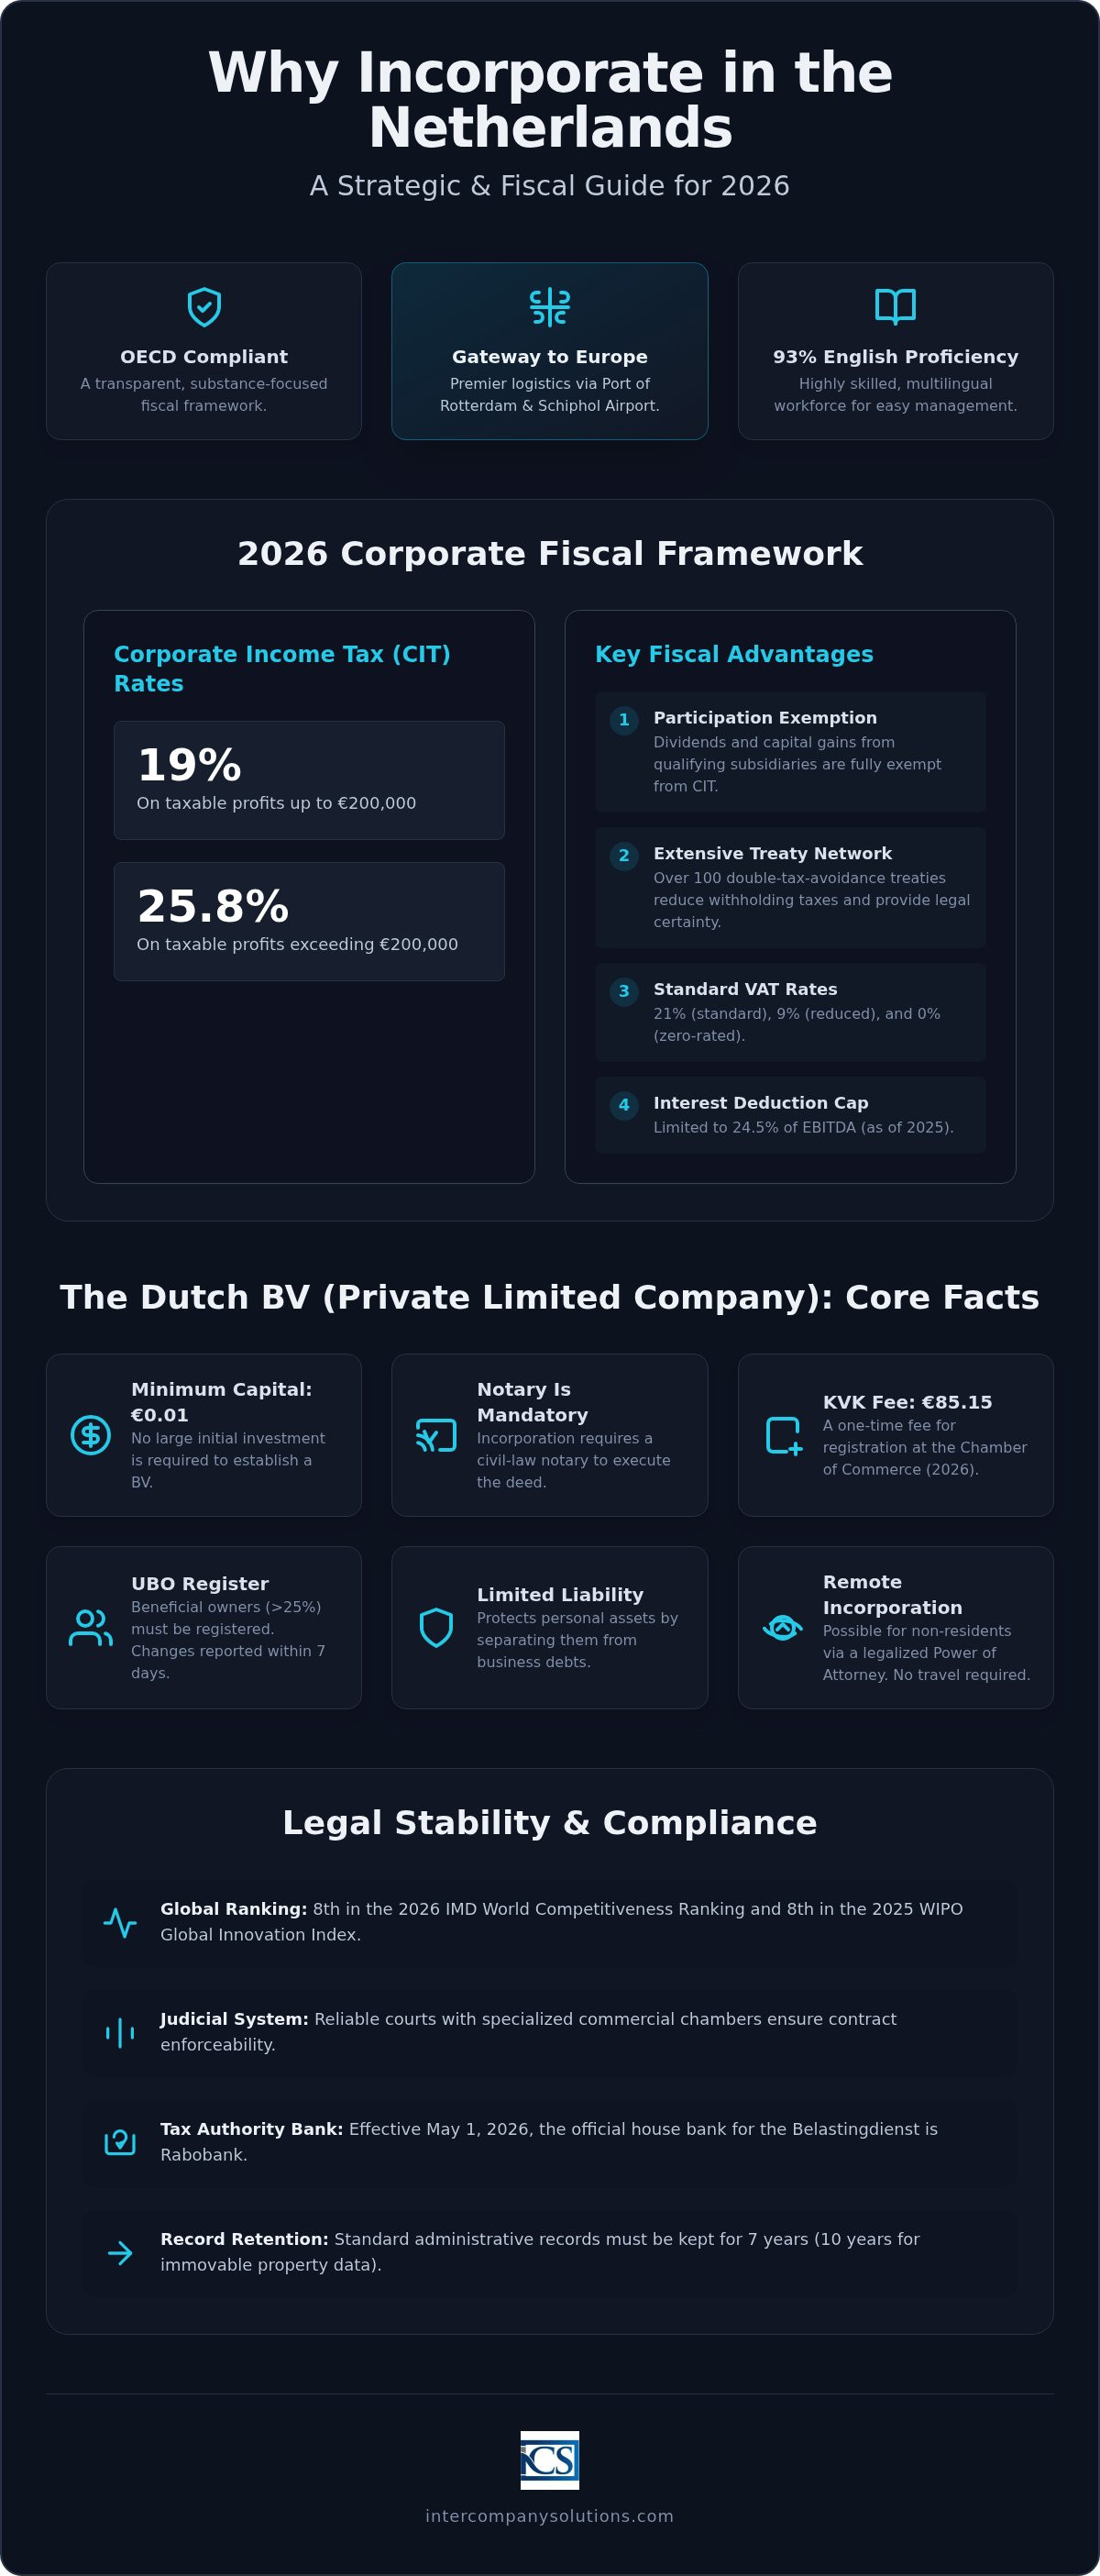
Нидерландската фискална система често погрешно се смята за такава с прекомерно високи ставки. Макар че стандартните ставки на корпоративния подоходен данък (CIT) за 2026 г. са 19% върху печалби до €200 000 и 25,8% върху превишението, ефективната данъчна тежест за много международни бизнеси остава конкурентна. Този баланс между стандартни ставки и специфични облекчения е централна причина да се регистрира дружество в Нидерландия както за търговска, така и за холдингова дейност. Данъкът върху добавената стойност (BTW) също е структуриран ясно със стандартна ставка от 21%, намалена ставка от 9% и ставка от 0% за конкретни международни сделки, като например вътреобщностни доставки в рамките на ЕС.
Освобождаването за участия при холдингови дружества
Един от най-значимите стълбове на нидерландското данъчно законодателство е освобождаването за участия (participation exemption). Това правило гарантира, че дивидентите и капиталовите печалби, получени от квалифицирано дъщерно дружество, не се облагат на нивото на нидерландското холдингово дружество. За да се квалифицира, нидерландското лице обикновено трябва да притежава поне 5% от акциите в дъщерното дружество. Тази политика предотвратява двойното данъчно облагане в рамките на корпоративни групи и прави страната идеално място за регионални седалища. За по-задълбочен анализ на тези критерии можете да прегледате нашето ръководство за нидерландското освобождаване за участия. Това освобождаване е основен фактор за глобалните инвеститори, когато решават защо да учредят дружество в Нидерландия за управление на своите международни портфейли.
Приспадане на лихви и спазване на изискванията за корпоративен данък
Фискалната стабилност през 2026 г. включва и спазване на ограниченията за приспадане на лихви. Приспадането на нетни лихви понастоящем е ограничено до 24,5% от EBITDA на компанията или до праг от €1 милион, което от двете е по-високо. Това правило е в съответствие с директивите на ЕС срещу избягването на данъци и изисква прецизно счетоводство, за да се гарантира съответствие. Компаниите трябва също така да спазват строги стандарти за водене на документация; бизнес документите трябва да се съхраняват в продължение на 7 години, докато записите, свързани с недвижими имоти, изискват 10-годишен период на съхранение.
Административните промени през 2026 г. включват прехода към нова обслужваща банка на Belastingdienst. Обслужващата банка на Belastingdienst е Rabobank от 1 май 2026 г. Осигуряването на това вашите счетоводни системи и платежни нареждания да отразяват тази промяна е от съществено значение за своевременното спазване на данъчните задължения. Поддържането на тези високи стандарти за прозрачност и съответствие е това, което запазва целостта на нидерландския бизнес климат за чуждестранните собственици.
Последен преглед: септември 2026 г.
Дистанционно учредяване: правният път за местни лица извън страната
Често срещано погрешно схващане сред международните учредители е, че създаването на нидерландско дружество изисква физическо пътуване до Нидерландия. Макар че в миналото се очакваше местно присъствие, съвременната правна рамка позволява изцяло дистанционно учредяване. Тази достъпност е убедителна причина за учредяване в Нидерландия, тъй като позволява на предприемачите да стартират дейност от родната си страна без логистичната тежест на международните пътувания. За учредители извън ЕС установеният път е процесът чрез легализирано пълномощно (PoA).
Дистанционната регистрация обикновено отнема от 3 до 5 работни дни, след като необходимата документация бъде финализирана. Участието на нидерландски нотариус е задължително за образуването на BV; нотариусите са отговорни за изповядването на учредителния акт. Чрез използването на процедурата с пълномощно учредителят упълномощава нотариуса или представител да подпише акта от негово име. Това гарантира, че процесът остава правно издържан, като същевременно предоставя скоростта и гъвкавостта, изисквани от глобалния бизнес.
Стъпки за дистанционно учредяване
Дистанционният процес започва с подаване на документи и стриктна проверка на самоличността. Учредителите трябва да предоставят легализирани копия на документите си за самоличност и доказателство за адрес. Ако акционерът е чуждестранно юридическо лице, се изискват допълнителни корпоративни документи, като например извлечение от чуждестранния търговски регистър. След като тези документи бъдат проверени, нотариусът изготвя проект на учредителния акт. След това учредителят подписва пълномощното в държавата си по пребиваване, което често изисква легализация или апостил в зависимост от юрисдикцията. Можете да използвате специализирани услуги за учредяване на Dutch BV дружества, за да управлявате тези процедурни изисквания и да координирате действията си с нотариуса. След като нотариусът оформи акта, дружеството се вписва в Търговската камара (KVK) и се заплаща еднократната такса за регистрация в KVK в размер на €85,15.
Съответствие след учредяването
След като дружеството с ограничена отговорност (BV) бъде законово установено, фокусът се измества към оперативното съответствие. Международната търговия изисква както ДДС номер (BTW номер), така и EORI номер. За дружества с чуждестранна собственост получаването на BTW номер обикновено отнема 6–8 седмици. Също така ще трябва да откриете фирмена банкова сметка за управление на капитала и данъчните плащания. Въпреки че традиционните банки са опция, много учредители избират предимно цифрови решения като bunq поради техните удобни процеси за дистанционно въвеждане. Първите 12 месеца са критични за установяване на корпоративно присъствие (substance requirements), което включва поддържане на местен бизнес адрес и осигуряване на актуалност на всички административни декларации. Подаването на годишни отчети в KVK в рамките на 12 месеца от края на финансовата година е задължително изискване за избягване на санкции. Последователното спазване на изискванията през този период засилва легитимността на вашето нидерландско образувание в очите на Belastingdienst и международните партньори.
Последен преглед: септември 2026 г.
Осигуряване на вашето стратегическо навлизане на нидерландския пазар
Нидерландия остава водеща икономика за международна експанзия, осигуряваща стабилна фискална среда и високообразована работна сила. Като разберат ставката на корпоративния подоходен данък от 19% върху печалби до €200 000 и правната валидност на дистанционната регистрация, учредителите могат да преодолеят обичайните погрешни схващания. Тези оперативни факти показват защо учредяването в Нидерландия е разумно решение за бизнеси, насочени към единния европейски пазар през 2026 г.
Intercompany Solutions улеснява този преход чрез бърза процедура за учредяване от 3 до 5 дни. Ние сме специализирани в сложни казуси с учредители извън ЕС и предоставяме цялостна подкрепа за ДДС и счетоводство, за да гарантираме пълно съответствие с нидерландските данъчни власти. Нашият екип управлява процедурните изисквания по линия на легализираното пълномощно, така че да можете да се съсредоточите върху разрастването на вашата дейност.
Създаването на вашето Dutch BV е методичен процес, който се отплаща при прецизност. Ние сме готови да предоставим необходимия опит, за да гарантираме бъдещето на вашата компания в Нидерландия.
Последен преглед: септември 2026 г.
Често задавани въпроси
Мога ли да регистрирам дружество в Нидерландия, без да съм местно лице?
Да, местното пребиваване не е законово изискване за акционерите или управителите на Dutch BV. Международни предприемачи от над 50 държави са учредили дружества, без да живеят в Нидерландия. Не е необходимо да сте местно лице, за да предоставите местен бизнес адрес за регистрация в KVK. Тази гъвкавост е основна причина за регистрация на дружество в Нидерландия, тъй като позволява глобална собственост при запазване на професионално европейско седалище.
Какъв е минималният акционерен капитал, изискван за Dutch BV през 2026 г.?
За частно дружество с ограничена отговорност минималният капитал на BV е €0,01. Този нисък праг заменя историческото изискване от €18 000, правейки структурата достъпна за стартъпи и малки предприятия. Можете да изберете да емитирате повече капитал, ако бизнес стратегията ви го изисква, но законовият минимум остава номинален. Този капитал трябва да бъде регистриран по време на процеса на учредяване, обработван от нотариуса при изповядване на акта.
Колко време отнема процесът на регистрация на нидерландско дружество за чужденци?
Регистрацията обикновено отнема от 3 до 5 работни дни за чуждестранни предприемачи. Тази продължителност зависи от сложността на акционерната структура и навременното представяне на легализираните документи. След като нотариусът оформи учредителния акт, вписването се финализира със заплащане на таксата за регистрация в KVK в размер на €85,15 (2026 г., еднократно). Ние се фокусираме върху ефективността, за да гарантираме, че вашият бизнес функционира и е готов за регистрация по ДДС възможно най-бързо.
Необходимо ли е да говоря нидерландски, за да стартирам бизнес в Нидерландия?
Не е необходимо да говорите нидерландски, за да стартирате успешно бизнес в Нидерландия. Английският е основният език за международна търговия тук, като 93% от населението го владее. Повечето държавни органи, включително данъчната и митническа администрация, предоставят информация на английски език. Тази езикова достъпност опростява ежедневните операции и наемането на персонал, тъй като можете да общувате ефективно с местни служители, партньори и доставчици на професионални услуги без езикови бариери.
Какви са корпоративните данъчни ставки в Нидерландия за 2026 г.?
Ставките на корпоративния подоходен данък за 2026 г. са CIT 19% до €200 000 и 25,8% над тази сума. Тези ставки остават стабилни от 2023 г. насам, осигурявайки предвидима фискална среда. Разбирането на тези конкретни диапазони помага да се изясни защо да регистрирате дружество в Нидерландия, тъй като началната ставка от 19% е конкурентна в сравнение с много други европейски юрисдикции. Обслужващата банка на Belastingdienst е Rabobank от 1 май 2026 г., която обработва всички входящи плащания.
Може ли процесът на учредяване да се управлява изцяло дистанционно?
Учредителите могат да управляват процеса на учредяване изцяло дистанционно чрез процедурата с легализирано пълномощно (PoA). Този метод позволява на нотариус да изповяда учредителния акт от ваше име, така че да не е необходимо да пътувате до Нидерландия. Ще трябва да предоставите легализиран документ за самоличност и да подпишете пълномощното в държавата си по пребиваване. Тази възможност за дистанционен достъп е стандартна услуга за международни учредители, осигуряваща правно издържано учредяване без разходи за пътуване.
Какво представлява правилото 30% (30% ruling) и как е от полза за моята нидерландска компания?
Квалифицираните международни служители могат да се възползват от правилото 30%, стимул за възстановяване на разходи под формата на данъчно облекчение, който позволява на работодателите да предоставят част от заплатата им необлагаема. През 2026 г. това облекчение е с таван върху заплата до €262 000. То е предназначено да привлича висококвалифицирани мигранти чрез намаляване на тяхната лична данъчна тежест. За вашата нидерландска компания това правило служи като мощен инструмент за набиране на персонал за привличане на специализирани международни таланти, които иначе биха били трудни за наемане на местно ниво.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |