


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-25 · Last reviewed 2026-08-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Нидерландия служи като основен логистичен център за европейското разпространение на храни, обработвайки милиони тонове селскостопански продукти годишно чрез своята напреднала пристанищна инфраструктура. Установяването на присъствие тук изисква повече от обикновен логистичен план; то изисква строг подход към стандартите за безопасност на храните на Европейския съюз и нидерландското корпоративно право. Ние разбираме, че международните учредители често срещат затруднения със сложността на разпоредбите на NVWA и нюансите при управлението на нидерландско дружество от чужбина. За да отговорим на тези предизвикателства, разработихме този ресурс за Създаване: Практическо ръководство за създаване на нидерландска компания за внос на храни, което се фокусира върху спазването на законовите изисквания и оперативната готовност.
Ще получите професионален преглед на задължителните правни и данъчни рамки, включително процеса на дистанционно учредяване на BV чрез легализирано пълномощно. Този метод гарантира, че не е необходимо да пътувате до Нидерландия, за да подпишете учредителния акт пред нотариус. Също така ще разгледаме подробно изискванията за получаване на EORI номер за митнически цели и регистрация в Нидерландския орган за безопасност на храните и потребителските продукти. Следвайки този структуриран път, можете да осигурите своя ДДС статус и да гарантирате, че бизнесът ви отговаря на праговите изисквания за 19% корпоративен данък, като същевременно поддържате необходимата седемгодишна административна документация.
Основни изводи
- Dutch BV е стандартната правна структура за международната търговия с храни, предлагаща ограничена отговорност, която защитава личните активи от рискове като изтегляне на продукти от пазара или разваляне на стока.
- Чуждестранните предприемачи могат да завършат процеса по учредяване дистанционно чрез легализирано пълномощно, избягвайки необходимостта от международно пътуване за среща с нотариус.
- Спазването на изискванията на Нидерландския орган за безопасност на храните и потребителските продукти (NVWA) е задължително, за да се гарантира, че всички внесени стоки отговарят на европейските стандарти за безопасност и етикетиране.
- Получаването на EORI номер и разрешение по Член 23 е от съществено значение за ефективното митническо оформяне и отсрочването на плащанията на ДДС при внос.
- Използвайте този ресурс за Създаване: Практическо ръководство за създаване на нидерландска компания за внос на храни, включително подробности за 19% ставка на корпоративния данък за печалби до 200 000 евро.
Избор на структура Dutch BV за внос на храни
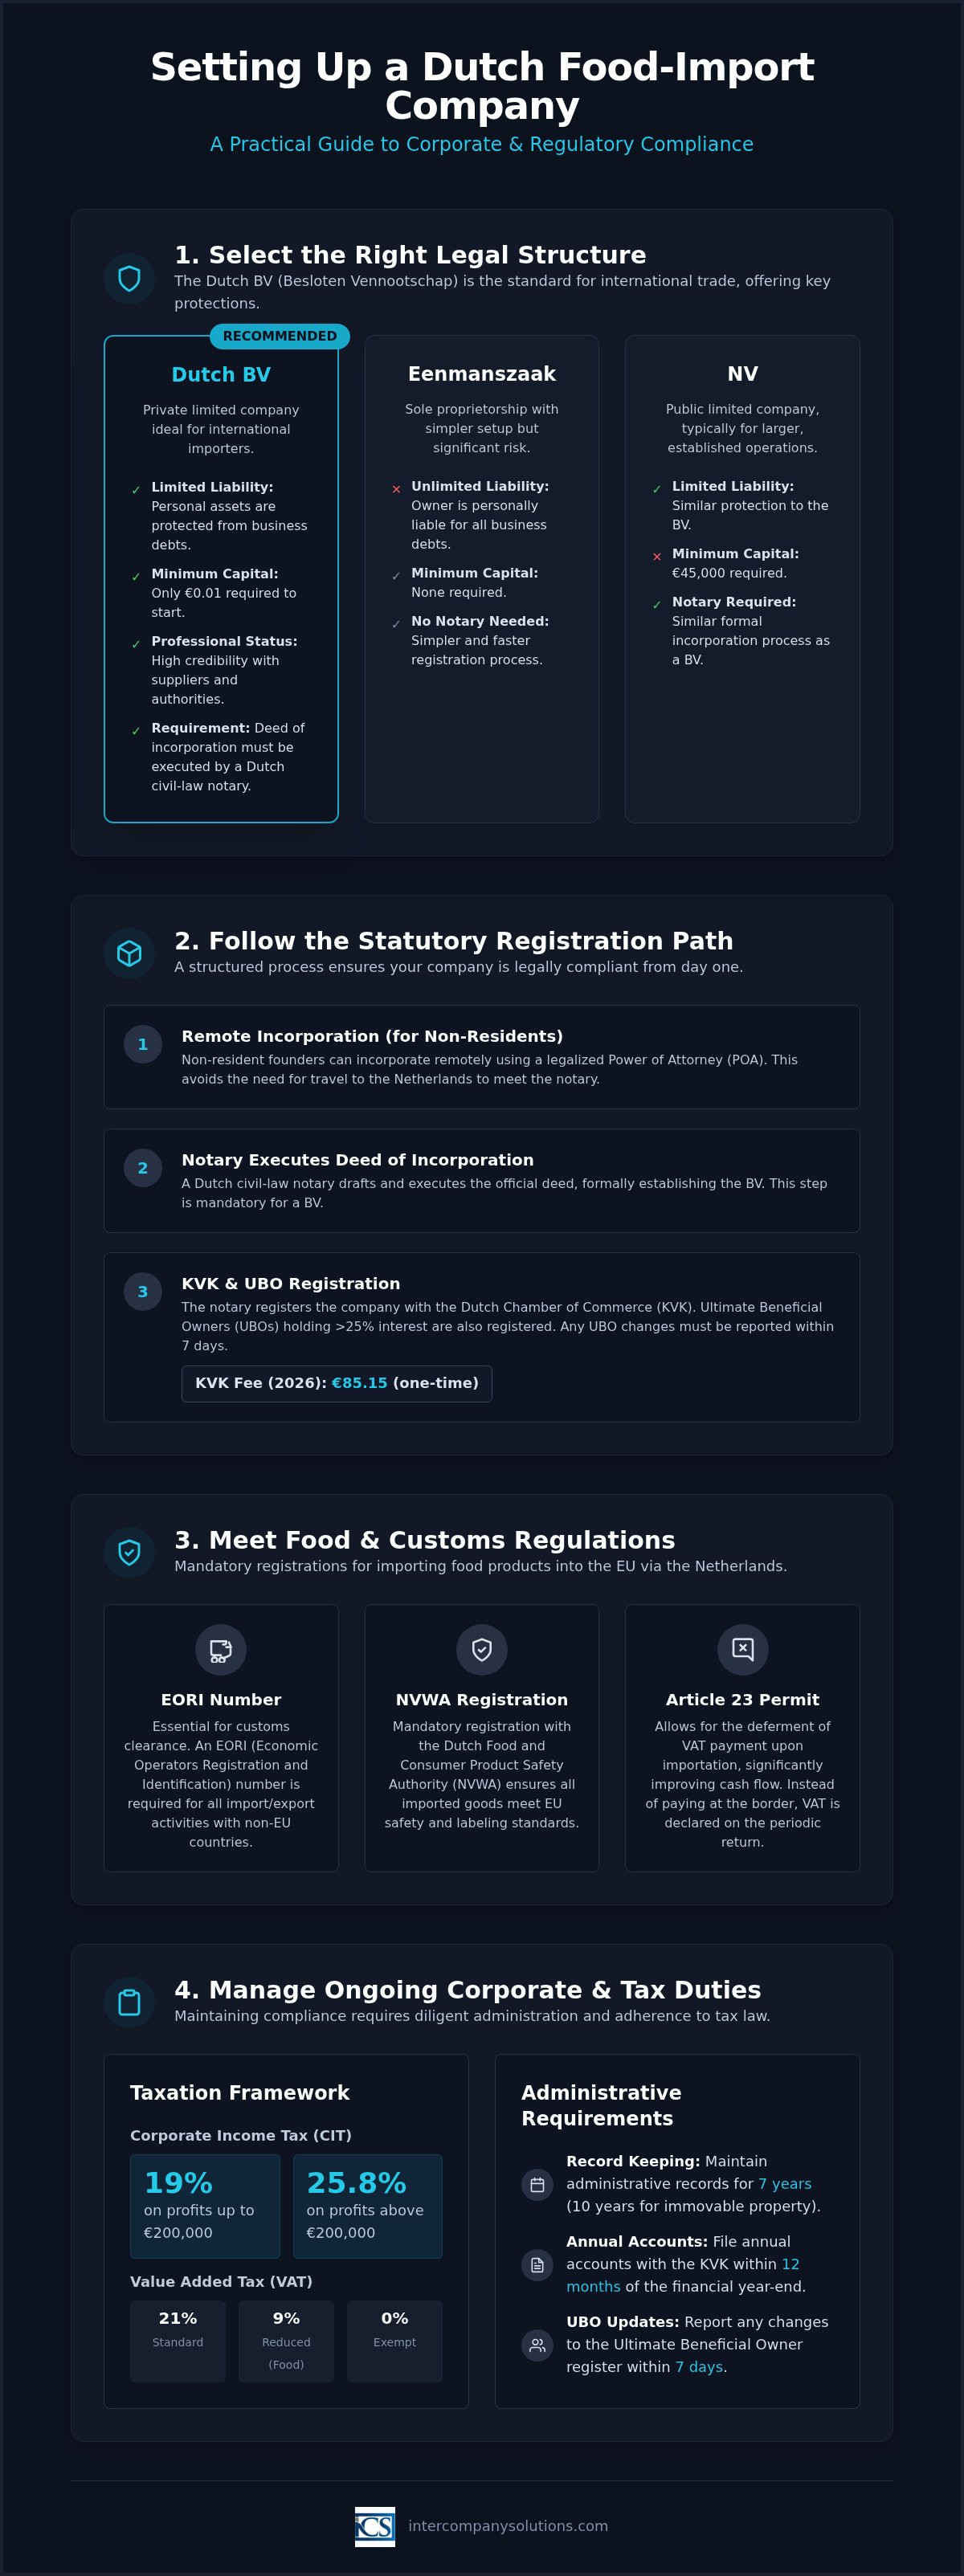
Besloten Vennootschap (BV) е най-ефективната правна форма за международна търговия в Нидерландия. Тя функционира като дружество с ограничена отговорност, чийто капитал е разделен на дялове. За тези, които се стремят към Създаване: Практическо ръководство за създаване на нидерландска компания за внос на храни, изборът на тази структура е първата стъпка към установяване на професионално присъствие. BV предлага гъвкава рамка, изискваща минимален дружествен капитал от само 0,01 евро. За разлика от едноличния търговец, учредяването на BV изисква нидерландски нотариус за изповядване на учредителния акт и регистриран търговски адрес в страната.
Една от основните причини вносителите на храни да избират BV е защитата на личните активи. Хранително-вкусовата промишленост крие присъщи рискове, като разваляне на продукти, замърсяване или мащабни изтегляния от пазара. При BV отговорността на дружеството е ограничена до собствените му активи. Това означава, че управителите и акционерите не носят лична отговорност за задълженията на дружеството, освен ако няма доказателства за лошо управление. Това правно отделяне е от съществено значение за поддържането на финансова сигурност при боравене с бързоразвалящи се стоки през международни граници.
Предимства на BV за международната търговия
Едно Dutch BV осигурява значителни данъчни предимства, по-специално чрез режима на освобождаване при участие (participation exemption). Това правило гарантира, че дивидентите и капиталовите печалби от квалифицирани дъщерни дружества не се облагат на ниво дружество-майка, което е идеално за бизнеси с глобална холдингова структура. Освен това регистрацията на BV в Kamer van Koophandel (KVK) изгражда незабавно доверие сред нидерландските търговци на дребно и европейските доставчици. Чуждестранните предприемачи често управляват тези дружества от чужбина. Нидерландия позволява дистанционно управление, а самото учредяване може да се извърши по процедура с легализирано пълномощно (POA). Това гарантира, че директорите, които не са местни лица, не е необходимо да пътуват до Нидерландия, за да се срещнат лично с нотариуса.
Сравнение с други правни форми
Изборът на правилната форма е въпрос на балансиране между риска и административните изисквания. Eenmanszaak (едноличен търговец) не изисква нотариус или минимален капитал, но оставя личните активи на собственика напълно изложени на риск пред търговските кредитори. Обратно, Naamloze Vennootschap (NV) е акционерно дружество, изискващо минимален капитал от 45 000 евро; тази структура обикновено е твърде сложна за първоначални вносни операции. Повечето предприемачи намират, че услугите за учредяване на Dutch BV предлагат най-балансирания път за растеж. Въпреки че BV изисква подаване на годишни финансови отчети в рамките на 12 месеца след края на финансовата година и съхраняване на документацията в продължение на седем години, ползите от ограничената отговорност и професионалния статут надвишават тези административни задължения. Този избор остава крайъгълен камък за всяко Създаване: Практическо ръководство за създаване на нидерландска компания за внос на храни.
Законова регистрация в KVK и данъчните органи
Официалният процес по регистрация започва при нидерландски нотариус, след като финализирате структурата на компанията си. Тази стъпка е задължителна, тъй като нотариусът трябва да изготви и изповяда учредителния акт. За международните предприемачи Нидерландия предоставя оптимизирана процедура за дистанционно учредяване. Основателите извън ЕС могат да използват процедурата с легализирано пълномощно (POA), което позволява на нотариуса да подпише акта от тяхно име. Това премахва изискването за физическо пътуване до Нидерландия, улеснявайки Създаване: Практическо ръководство за създаване на нидерландска компания за внос на храни от родната ви страна.
По време на учредяването трябва да регистрирате компанията в Kamer van Koophandel (KVK). Таксата за регистрация в KVK е еднократно плащане от 85,15 евро за 2026 г. Едновременно с това нотариусът ще регистрира действителните собственици (UBO) на компанията в регистъра на UBO. Действителен собственик (UBO) е всяко физическо лице, което притежава повече от 25% от акциите, правата на глас или дяловото участие. Всички бъдещи промени в информацията за UBO трябва да бъдат докладвани в рамките на 7 дни, за да се поддържа съответствие с нидерландските разпоредби срещу изпирането на пари.
Процес на учредяване стъпка по стъпка
Процесът следва логическа последователност, за да се гарантира правната валидност. Първо, трябва да предоставите валидни документи за самоличност и легализираното POA на избрания от вас нотариус. След като нотариусът изповяда акта, той поема регистрацията в KVK. След това ще получите извлечение от KVK, което служи като официално доказателство за правното съществуване на вашия бизнес. Този документ е необходим за откриване на фирмена банкова сметка и сключване на търговски договори с доставчици на храни. За персонализирано съдействие при тези подавания можете да се свържете с нашия екип от специалисти.
Първоначални данъчни регистрации
След регистрацията в KVK компанията трябва да бъде регистрирана в Belastingdienst (Нидерландската данъчна служба). Докато KVK често уведомява данъчните органи автоматично, дружествата с чуждестранна собственост трябва да предоставят допълнителна информация, за да получат ДДС номер. Belastingdienst изисква доказателство за икономическо присъствие (substance), което често включва доказване на физическо оперативно присъствие. За притежаваните от чужденци BV издаването на ДДС номер обикновено отнема 6–8 седмици. Този срок е от критично значение при планирането на първата ви пратка бързоразвалящи се стоки. Ще ви бъде присвоен и данъчен идентификационен номер за корпоративен данък (CIT), при който ставката е 19% за печалби до 200 000 евро и 25,8% над този праг. От 1 май 2026 г. Belastingdienst използва Rabobank като своя обслужваща банка за всички данъчни трансакции. Не забравяйте, че годишните финансови отчети трябва да бъдат подадени в KVK в рамките на 12 месеца от края на финансовата година, а цялата търговска документация трябва да се съхранява най-малко 7 години.
Регулаторно съответствие с NVWA
След като вашето Dutch BV бъде регистрирано в KVK, трябва да се уверите, че дейността ви съответства на изискванията на Нидерландския орган за безопасност на храните и потребителските стоки (NVWA). Този орган следи за безопасността на храните и потребителските продукти на нидерландския пазар. Регистрацията в NVWA е задължително изискване за всички вносители, тъй като позволява на държавата да наблюдава ефективно хранителната верига. За Create: Practical guide for setting up a Dutch food-import company трябва да се разбере, че съответствието не е по избор; то е предпоставка за митническо оформяне.
Вашият бизнес трябва да спазва Регламент (ЕО) № 178/2002 на ЕС. Този регламент установява общите принципи на законодателството в областта на храните и изисква строга проследимост на всички продукти. Задължени сте да поддържате писмен план за безопасност на храните, базиран на принципите за анализ на опасностите и критични контролни точки (HACCP). Този план идентифицира потенциалните биологични, химични или физични опасности във вашия процес на внос и очертава мерките за контрол, използвани за тяхното предотвратяване. Това е основополагащ документ, който NVWA може да проверява по всяко време.
Регистрация и нотификация в NVWA
Процесът на регистрация варира в зависимост от естеството на вашите стоки. Ако възнамерявате да внасяте продукти от животински произход (POAO), трябва да се регистрирате като вносител специално за тези категории. Това често включва използването на Интегрираната компютъризирана ветеринарна система (TRACES) - електронна платформа за сертифициране и проследяване на животни и животински продукти, влизащи в ЕС. За пратки, пристигащи на пристанище Ротердам, трябва да организирате санитарни и фитосанитарни (SPS) проверки. Тези инспекции удостоверяват, че стоките отговарят на здравните стандарти на ЕС, преди да бъдат освободени за дистрибуция. Неподаването на коректни електронни нотификации чрез TRACES може да доведе до значителни забавяния и разходи за съхранение на терминала.
Стандарти за етикетиране и проследимост
Внасяните храни трябва да отговарят на нидерландския Warenwet (Закон за храните и стоките) и на по-широките правила на ЕС за предоставяне на информация за храните на потребителите. Етикетите трябва да бъдат точни, четливи и обикновено на нидерландски език, ако продуктът е предназначен за местния пазар. Проследимостта се управлява чрез система "една стъпка назад, една стъпка напред". Това означава, че трябва да знаете точно кой е доставил стоките и кои клиенти са ги получили. Според нидерландското законодателство трябва да съхранявате тези счетоводни и административни записи в продължение на 7 години. Това ниво на детайлност е основен компонент при starting a business in the Netherlands в хранителния сектор. Поддържането на точни записи гарантира, че при възникване на проблем с безопасността можете бързо да извършите целенасочено изтегляне от пазара, защитавайки както общественото здраве, така и правния статус на вашето дружество. Този систематичен подход е жизненоважен за всеки, който се стреми към Create: Practical guide for setting up a Dutch food-import company, което да запази своето регулаторно съответствие в дългосрочен план.
Управление на митнически, EORI и BTW задължения
Всеки бизнес, участващ в международното движение на хранителни продукти, трябва да получи регистрационен и идентификационен номер на икономическите оператори (EORI). Този уникален идентификатор е задължителен за всички митнически декларации в рамките на Европейския съюз. Без него пратките ви ще бъдат задържани на границата, което ще доведе до значителни такси за магазин и потенциално разваляне на бързоразвалящи се стоки. За Create: Practical guide for setting up a Dutch food-import company трябва да поставите тази регистрация като приоритет паралелно с регистрацията в KVK. Също така ще трябва да класифицирате стоките си, като използвате правилните кодове по Хармонизираната система (HS). Тези кодове са международният стандарт за определяне на продуктите; те определят специфичните вносни мита и дали стоките ви изискват допълнителни санитарни инспекции.
Нидерландия прилага намалена ставка на BTW от 9% за повечето хранителни продукти, което е съществен фактор за вашата ценова стратегия. Докато стандартната ставка на BTW е 21%, по-ниската ставка се прилага за почти всички основни хранителни стоки и съставки. Правилното класифициране гарантира, че няма да надплатите на границата или да начислите по-малко данък на нидерландските си клиенти. Поддържането на точни записи за тези класификации е част от вашето 7-годишно административно задължение съгласно нидерландското данъчно законодателство.
Процедури за митническо оформяне
Повечето вносители използват услугите на митнически агент, за да управляват техническите аспекти на митническите декларации за внос. Тези специалисти гарантират, че цялата необходима документация, като търговски фактури, опаковъчни листове и здравни сертификати, е подадена по съответните цифрови канали. Нидерландските митнически органи в момента преминават към изцяло дигитализирани системи за 2026 г., за да увеличат скоростта на обработка на пристанище Ротердам. Тези актуализации изискват висока точност на данните от вносителя. Подготвянето на вашите EORI номер и HS кодове преди пристигането на първата пратка предотвратява логистични затруднения, които често засягат новите предприятия.
Отлагане на BTW и паричен поток
Разрешението по Член 23 е може би най-важният инструмент за управление на паричните потоци в нидерландски бизнес за внос на храни. Съгласно стандартните правила на ЕС, ДДС при внос се дължи в момента, в който стоките влязат в страната. Въпреки това, разрешението по Член 23 ви позволява да отсрочите това плащане. Вместо да плащате ДДС на границата, вие декларирате сумата в периодичната си справка-декларация по ДДС. Тъй като обикновено можете да приспаднете същата сума като данъчен кредит в същата декларация, нетният паричен ефект е нулев. Това предотвратява блокирането на големи суми капитал в данъчни плащания, докато чакате възстановяване от Belastingdienst.
За да отговаряте на условията за това отсрочване и да управлявате ефективно данъчните си дела, трябва да имате нидерландска фирмена банкова сметка. От 1 май 2026 г. Belastingdienst използва Rabobank като своя обслужваща банка за всички данъчни трансакции. Откриването на местна сметка е необходимо и за процеса на кандидатстване за ДДС номер, който обикновено отнема 6–8 седмици за дружества тип BV с чуждестранна собственост. Тази структура гарантира, че бизнесът ви спазва ставката на корпоративния данък (CIT) от 19% за печалби до 200 000 евро и ставката от 25.8% за сумите над този праг.
Текущи административни и счетоводни изисквания
Учредяването на BV е първият етап; поддържането му изисква стриктно спазване на нидерландските данъчни срокове и счетоводни стандарти. За 2026 г. корпоративният подоходен данък (CIT) е 19% за печалби до 200 000 евро и 25.8% за всяка сума над този праг. Вносителите трябва също така да следят ограничението за приспадане на лихви, което е определено на 24.5% от EBITDA за данъчната 2026 година. Тези стойности са от съществено значение за тези, които използват този ресурс за Създаване: Практическо ръководство за създаване на нидерландска компания за внос на храни. Цялата административна документация, включително митнически декларации и сертификати от NVWA, трябва да се съхранява най-малко 7 години. Ако вашият бизнес притежава недвижими имоти, този срок за съхранение се удължава на 10 години.
Финансовата година на вашата компания обикновено съвпада с календарната година, въпреки че можете да изберете разкъсана финансова година по време на учредяването. Независимо от избрания цикъл, вие сте длъжни да подадете годишни финансови отчети в KVK в рамките на 12 месеца след края на финансовата година. Неспазването на този срок може да доведе до административни глоби и може да засегне статута на ограничена отговорност на управителя. От 1 май 2026 г. Belastingdienst използва Rabobank като своя обслужваща банка за всички трансакции, свързани с данъци, затова се уверете, че платежните ви системи са съответно актуализирани.
Спазване на изискванията за корпоративно облагане
Изчисляването на облагаемата ви печалба включва нещо повече от просто изваждане на разходите от приходите. Трябва да вземете предвид освобождаването за участия (participation exemption), което гарантира, че дивидентите и капиталовите печалби от квалифицирани дъщерни дружества не се облагат повторно на нивото на нидерландското холдингово BV. Това е основна причина, поради която международните търговци на храни избират Нидерландия за своите регионални централи. За да поддържате съответствие, е полезно да ангажирате професионално счетоводство за структури тип Dutch BV. Тези специалисти гарантират, че вашите подавания за CIT са точни и че всякакви промени в регистъра на UBO се докладват в задължителния 7-дневен срок. Не забравяйте, че всяко физическо лице, притежаващо повече от 25% дял, се счита за UBO и трябва да бъде регистрирано, за да се предотвратят правни усложнения.
ТРЗ и персонал за вносители
С разрастването на вашите операции по внос може да се наложи да наемете местен персонал за логистика или контрол на качеството. Това изисква вашето BV да се регистрира като работодател в Belastingdienst. Всеки служител трябва да има писмен трудов договор, който ясно очертава осигурителните вноски, заплащането на отпуските и работното време. За специализирани международни роли можете да кандидатствате за правилото за 30% данъчно възстановяване (30% ruling). Това ви позволява да изплащате 30% от заплатата на отговарящ на условията служител необлагаемо, за да се покрият разходите за преместване в Нидерландия. Използването на нидерландски ТРЗ услуги гарантира, че тези сложни изчисления и месечните фишове за заплати се обработват правилно. Тази последна оперативна стъпка завършва нашето Създаване: Практическо ръководство за създаване на нидерландска компания за внос на храни, превръщайки бизнеса ви от правна регистрация в напълно функциониращо търговско дружество.
Последен преглед: октомври 2025 г.
Установяване на вашето присъствие на нидерландския пазар на храни
Стартирането на дейност по внос на храни в Нидерландия изисква щателно внимание както към корпоративното право, така и към стандартите за безопасност. Видяхте как Dutch BV защитава Вашите активи, като същевременно предоставя рамка за търговия в ЕС. Като следвате стъпките в това Създаване: Практическо ръководство за учредяване на нидерландска компания за внос на храни, можете да управлявате законовите изисквания от чужбина с помощта на легализирано пълномощно. Този подход Ви позволява да се съсредоточите върху Вашата верига на доставки, като същевременно гарантира, че всеки правен детайл се обработва от специалисти.
Успехът зависи от синхронизирането на Вашата регистрация в KVK с протоколите за безопасност на NVWA и осигуряването на разрешение по Член 23 за отсрочване на ДДС. Тези административни основи гарантират, че Вашият бизнес остава в съответствие с нидерландските данъчни прагове, като същевременно поддържа необходимия седемгодишен стандарт за съхранение на документация. Ние съдействаме за целия този процес, предлагайки дистанционно учредяване в рамките на 3-5 работни дни и пълно съдействие при заявления за ДДС и EORI.
Ние сме тук, за да действаме като Ваш проактивен партньор, като Ви помагаме да преодолеете дистанцията между местните разпоредби и Вашите глобални бизнес цели. Вашето разширяване в европейския хранителен сектор е важен етап и ние сме ангажирани да гарантираме, че пътят Ви за навлизане е едновременно сигурен и ефективен.
Последен преглед: октомври 2025 г.
Често задавани въпроси
Нужен ли ми е специален лиценз за внос на храни в Нидерландия?
Регистрацията в Нидерландския орган за безопасност на храните и потребителските стоки (NVWA) е задължителна за всички вносители на храни. Въпреки че няма единен „лиценз за внос“, специфични категории като продукти от животински произход (POAO) изискват регистрация в системата TRACES. Трябва също така да поддържате писмен план за безопасност на храните, базиран на принципите на HACCP. Това гарантира, че вашите дейности отговарят на Регламент (ЕО) № 178/2002 на ЕС относно проследимостта и защитата на здравето на потребителите.
Мога ли да регистрирам нидерландска компания за внос на храни дистанционно, без посещение на място?
Можете да регистрирате нидерландска компания за внос на храни дистанционно чрез процедура с легализирано пълномощно (POA). Този процес позволява на нидерландски нотариус да оформи учредителния акт от ваше име, без да се налага да пътувате до Нидерландия. Този метод е стандартен за чуждестранни учредители и е основен елемент, когато разглеждате Създаване: Практическо ръководство за учредяване на нидерландска компания за внос на храни. Всички документи за упълномощаване трябва да бъдат надлежно легализирани.
Какъв е минималният изискуем акционерен капитал за Dutch BV за внос на храни?
Минималният капитал за BV от 0,01 евро е законовото изискване за учредяване на дружество с ограничена отговорност. Този нисък праг предоставя на предприемачите значителна гъвкавост по време на началната фаза на финансиране. Макар капиталовото изискване да е минимално, все пак трябва да предвидите и други първоначални разходи, като например таксата за регистрация в KVK от 85,15 евро (за 2026 г., еднократна). Тази структура е идеална за вносители на храни, които предпочитат да насочат първоначалния си капитал към складови наличности или логистика вместо към задължителни депозити.
Колко време отнема получаването на ДДС и EORI номер за ново дружество?
Получаването на ДДС номер за дружества с чуждестранна собственост обикновено отнема между 6 и 8 седмици. Нидерландската данъчна служба (Belastingdienst) изисква доказателство за икономическа субстанция и оперативно присъствие преди издаването на номера. След като вашата регистрация по ДДС стане активна, заявлението за EORI номер се обработва много по-бързо, често в рамките на няколко работни дни. От съществено значение е да предвидите този времеви график в бизнес плана си, за да избегнете забавяния при първата си доставка на бързоразвалящи се стоки.
Какви са нидерландските ставки на корпоративния данък за компании за внос на храни през 2026 г.?
За финансовата 2026 година приложимата структура на корпоративния данък (CIT) е 19% до 200 000 евро и 25,8% за сумите над този праг. Вносителите трябва също така да са запознати с ограничението за приспадане на лихви, което е 24,5% от EBITDA през 2025 г. и остава критично важно изчисление за 2026 г. Поддържането на точна документация, съхранявана в продължение на 7 години, е задължително за обосноваване на тези декларации. От 1 май 2026 г. всички данъчни плащания се обработват чрез Rabobank, обслужващата банка на Belastingdienst.
Задължителна ли е нидерландска банкова сметка за внос на храни в Нидерландия?
Нидерландска фирмена банкова сметка не се изисква строго за самия акт на учредяване, но на практика е задължителна за спазване на данъчното законодателство. Belastingdienst обикновено изисква местна или съвместима със SEPA сметка, за да издаде ДДС номер или разрешение по Член 23. Притежаването на местна сметка също така улеснява трансакциите с нидерландските митници и логистични партньори. Тъй като от 1 май 2026 г. обслужващата банка на Belastingdienst е Rabobank, използването на нидерландска сметка гарантира ефективната обработка на вашите данъчни трансакции.
Какви са изискванията за етикетиране на хранителни продукти, продавани на нидерландския пазар?
Хранителните продукти, продавани на нидерландския пазар, трябва да съответстват на Warenwet (Закона за храните и стоките) и регламентите на ЕС за предоставяне на информация за храните на потребителите. Етикетите трябва да бъдат точни, четливи и предоставени на нидерландски език за местните потребители. Задължителната информация включва наименованието на продукта, списъка на съставките, предупрежденията за алергени, нетното количество и срока на годност. Трябва също така да посочите името и адреса на установения в ЕС вносител или производител, за да се гарантира пълна проследимост в случай на изтегляне от пазара.
Как работи разрешението по Член 23 за отложено начисляване на ДДС за вносители?
Разрешението по Член 23 позволява на вносителите да отложат плащането на ДДС от момента на вноса към своята периодична справка-декларация по ДДС. Вместо да плащате 9% или 21% ДДС на границата, вие декларирате сумата едновременно като начислен данък и като данъчен кредит в декларацията си. Това създава неутрален ефект върху паричния поток, което е от жизненоважно значение за търговците с големи обеми. Този механизъм е основно предимство, обсъждано, когато специалистите представят Създаване: Практическо ръководство за учредяване на нидерландска компания за внос на храни.
Източници
- ICS Payroll - нидерландски услуги за ТРЗ и заплати
- KVK - Регистрация в Търговския регистър на Нидерландия
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Граждански кодекс на Нидерландия, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Ставки на корпоративния подоходен данък
- Belastingdienst - Данъци върху заплатите (loonheffingen)
- UWV - Задължения на работодателя
- SVB - Социално осигуряване в Нидерландия
- Belastingdienst - ДДС (BTW) за предприемачи
- Европейска комисия - Правила и ставки за ДДС
- De Nederlandsche Bank - Надзор
- AFM - Лицензи и регистри
- RVO - Международен бизнес
- Belastingdienst Douane - Митници
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |