


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-28 · Last reviewed 2026-08-28
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Разширяването на нидерландския пазар често се проваля не поради липса на търсене, а поради фундаментално неразбиране на спазването на местното трудово законодателство. За международния предприемач преходът от чуждестранно юридическо лице към нидерландски работодател включва много повече от простото сключване на договори. Вероятно осъзнавате, че сложността на нидерландското трудово право и несигурността около осигурителните вноски могат да възпрепятстват плановете ви за растеж. Дистанционното управление на работна сила изисква структуриран подход, за да се гарантира, че всяко регулаторно изискване е изпълнено без необходимост от физическо местно присъствие.
Това ръководство за 2026 г. предоставя цялостна процедурна пътна карта за международни предприемачи за установяване на съобразена със закона кадрова структура. Очертаваме точните стъпки за ефективно управление на заплатите в Нидерландия при структури с чуждестранни дружества, като гарантираме, че разбирате задълженията си по отношение на данъците върху възнагражденията и пенсионните вноски. Ще научите как да използвате 30% ruling за намаляване на данъчната тежест за висококвалифицирани мигранти и ще се запознаете със специфичните изисквания за придобиване на статут на признат спонсор от IND. Тази статия описва подробно прехода от първоначалния подбор до поддържането на изрядна система за обработка на заплати, включително преминаването към Rabobank като обслужваща банка на Belastingdienst, считано от 1 май 2026 г.
Основни изводи
- Определете най-подходящата кадрова структура, като сравните директното наемане чрез Dutch BV с моделите Employer of Record и законовите структури за payrolling.
- Осигурете съответствие с Нидерландския граждански кодекс, като включите задължителните компоненти на трудовия договор и осигурителните задължения за данъчната 2026 година.
- Използвайте 30% ruling и спонсорството от IND, за да привлечете международни таланти чрез данъчно ефективни структури на заплащане и ускорено кандидатстване за визи.
- Изградете съобразена със закона система за управление на заплатите при дейността на чуждестранни компании в Нидерландия чрез регистрация в Търговската камара срещу такса от €85.15 и получаване на данъчен номер на работодател.
- Използвайте процедурата с легализирано пълномощно (Power of Attorney), за да учредите Dutch BV и да управлявате кадровите изисквания дистанционно, без необходимост от лично пътуване.
Структурни възможности за наемане на персонал в Нидерландия като чуждестранно лице
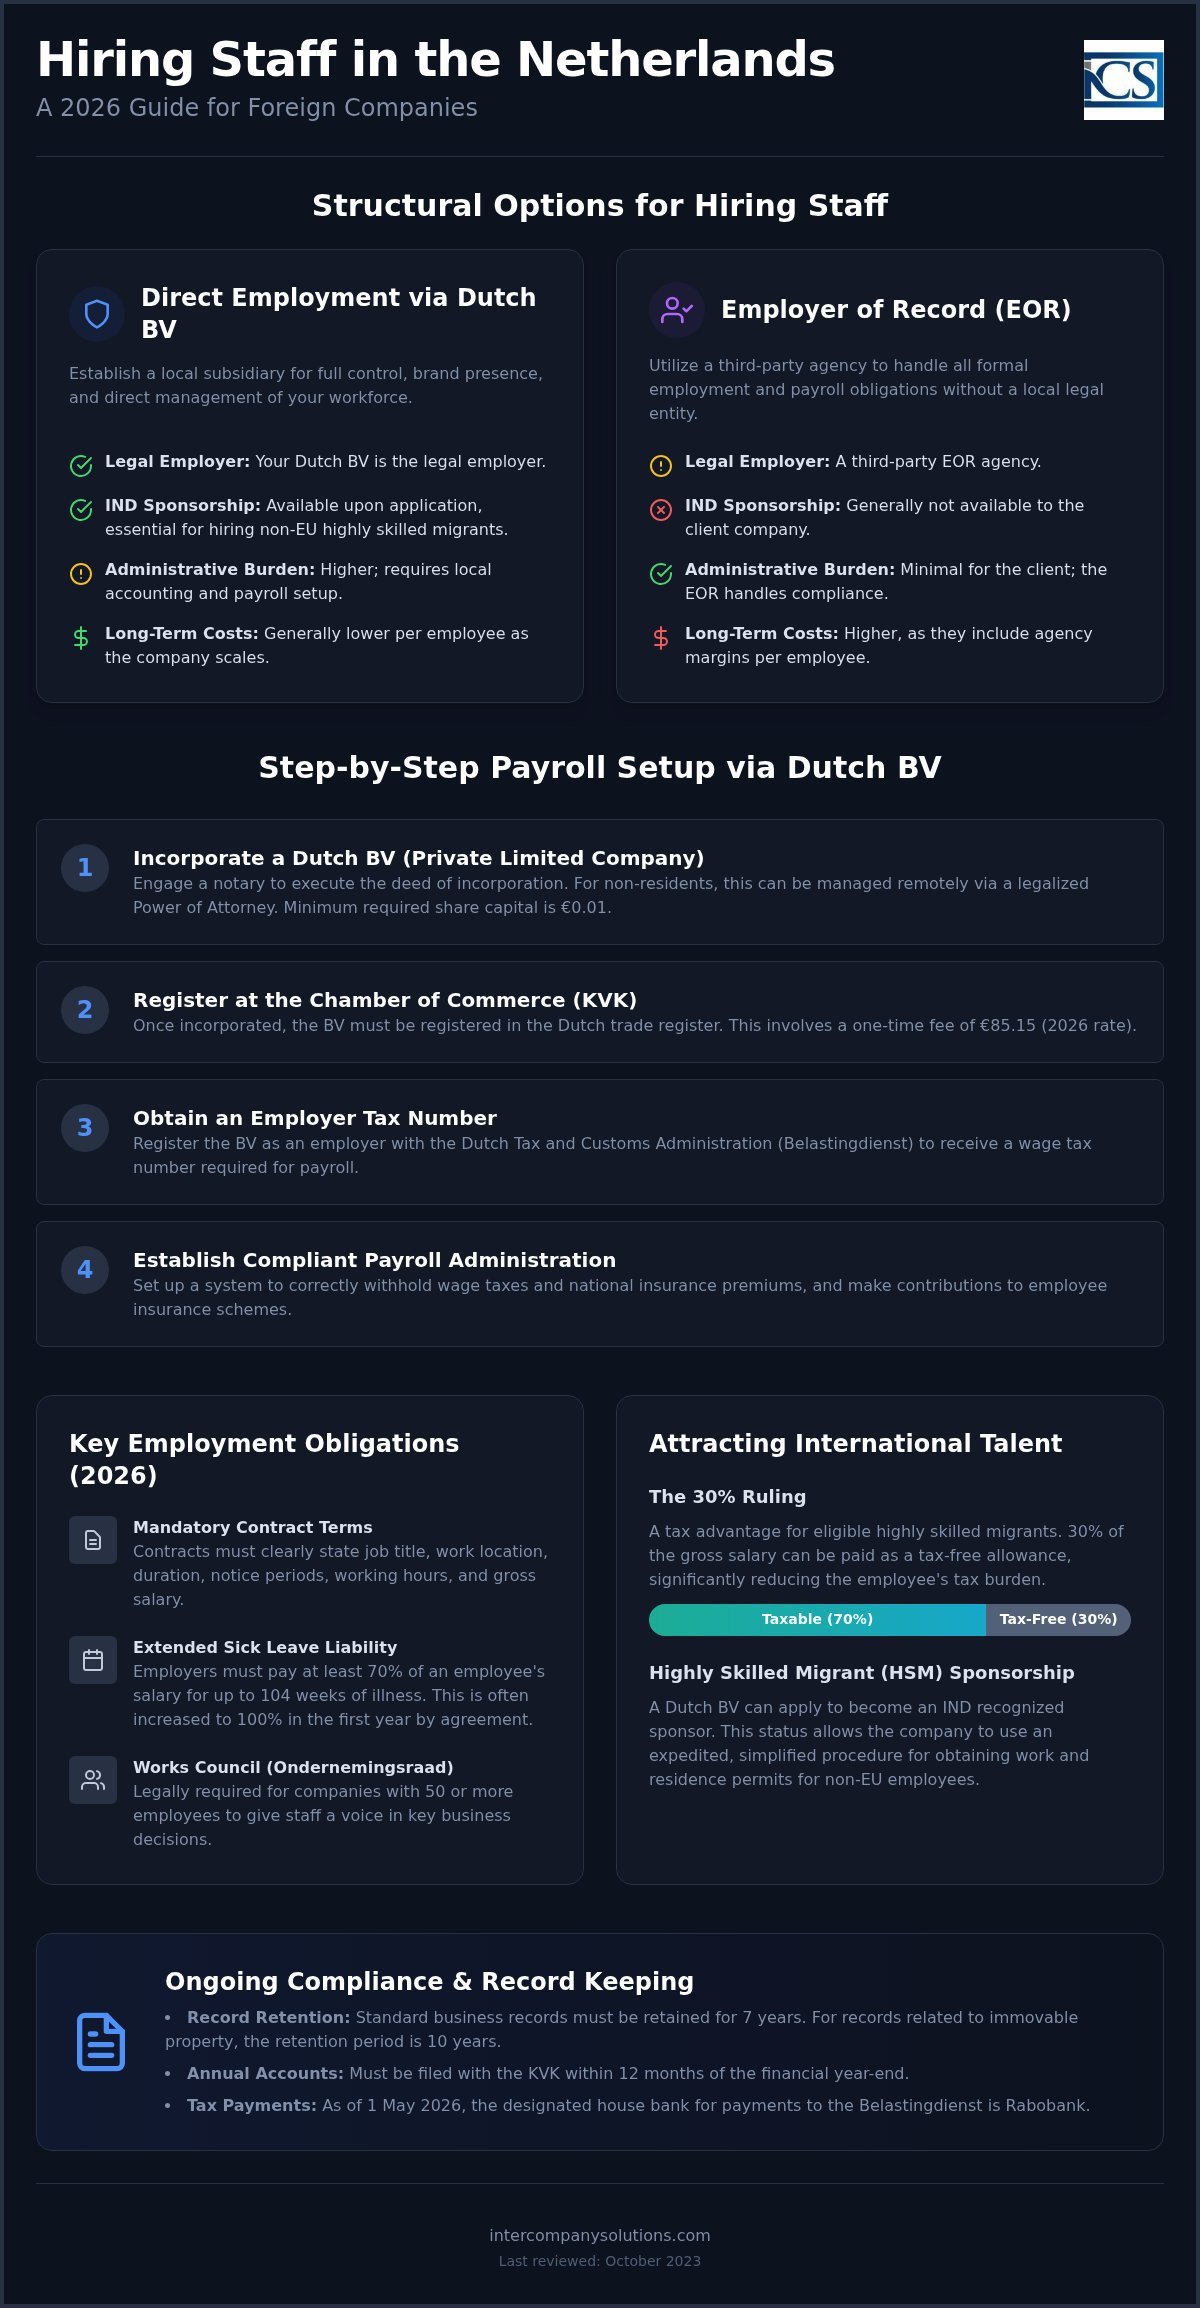
Чуждестранните предприятия, навлизащи на нидерландския пазар, трябва да избират между директно наемане чрез местно дъщерно дружество или използване на услуги на трети страни за предоставяне на персонал. Всеки модел носи различни правни последици по отношение на отговорността съгласно трудовото законодателство и административния контрол. За устойчива стратегия при управлението на заплатите за операции на чуждестранни компании в Нидерландия изборът обикновено зависи от планирания брой служители и необходимостта от получаване на статут на признат спонсор от IND. Нидерландия прилага и специфичен модел за „payrolling“, който представлява законово споразумение за преотстъпване, при което агенция трета страна действа като официален работодател, докато работникът остава под ваше оперативно ръководство.
| Характеристика | Директно наемане (Dutch BV) | Employer of Record (EOR) / Payrolling |
|---|---|---|
| Законен работодател | Вашето дъщерно дружество Dutch BV | Агенция трета страна |
| Спонсорство от IND | Достъпно след подаване на заявление | По принцип не е достъпно за клиента |
| Време за структуриране | 2-5 работни дни | Незабавно |
| Административна тежест | По-висока (изисква местно счетоводство) | Минимална за клиента |
| Дългосрочни разходи | По-ниски на служител | По-високи (включват маржове на агенцията) |
Директно наемане чрез дъщерно дружество Dutch BV
Учредяването на Dutch BV е стандартният път за компании, търсещи пълна автономия върху своята работна сила. Тази структура изисква нотариус за учредителния акт и минимален акционерен капитал от 0,01 евро. След като бъде учредено, дружеството трябва да се регистрира в Търговската камара (KVK) и да заплати еднократна такса от 85,15 евро. Този модел позволява на бизнеса да кандидатства за статут на признат спонсор от IND, което е предварително условие за наемане на висококвалифицирани мигранти извън ЕС. Той се интегрира директно с учредяване на компания Dutch BV, осигурявайки прозрачна рамка за управление на трудови договори, осигурителни вноски и местни данъчни задължения под вашата собствена корпоративна идентичност.
Модели на регистриран работодател (EOR) и услуги за ТРЗ
Моделът EOR служи като решение от начално ниво за наемане на персонал без местно юридическо лице. EOR поема всички законови изисквания, включително удържането на данък върху заплатите и осигурителните премии. "Наемателят" обаче остава отговорен за определени стандарти за безопасност на работното място и трябва да гарантира, че служителят получава условия, равни на тези на директния персонал съгласно законодателството Waadi. Въпреки че това намалява първоначалната административна подготовка, то ограничава възможността ви да изграждате местен авторитет на марката или да спонсорирате визи директно. Повечето чуждестранни субекти преминават към структура BV, след като достигнат размер на работната сила, при който таксите на служител при EOR надвишават разходите за поддържане на специализирана холандска система за ТРЗ и счетоводство.
Законови изисквания за заетост и данъци върху заплатите през 2026 г.
Наемането на персонал в Нидерландия изисква стриктно спазване на Гражданския кодекс на Нидерландия, който определя задължителните компоненти на всеки трудов договор. Като минимум вашите договори трябва да посочват длъжността, работното място, срока на договора и приложимите срокове за предизвестие. Също така е необходимо да се очертаят работното време и брутната заплата, включително законовите изисквания за минимална работна заплата. За компании с 50 или повече служители създаването на Работнически съвет (Ondernemingsraad или OR) е законово задължение; този орган дава право на глас на персонала при важни фирмени решения.
Една от най-отличителните черти на холандското трудово законодателство е задължението на работодателя по отношение на отпуска по болест. Ако служител стане неспособен за работа поради болест, работодателят обикновено е длъжен да изплаща най-малко 70% от заплатата му за срок до 104 седмици. В много случаи колективните трудови договори (CAO) или индивидуалните договори увеличават това на 100% през първата година. Това дългосрочно задължение прави надеждната система за управление на ТРЗ при операции на чуждестранни компании в Нидерландия от съществено значение за ефективно проследяване на отпуските и управление на потенциални застрахователни претенции.
Холандски данък върху заплатите и осигурителни ставки
Холандското ТРЗ администриране включва няколко нива на удръжки и вноски. Като работодател вие носите отговорност за удържането на данък върху заплатите (loonbelasting) и националните осигурителни премии (volksverzekeringen) от брутното възнаграждение на служителя. Освен това трябва да плащате застрахователни премии за служители (werknemersverzekeringen), които покриват обезщетения за безработица и инвалидност. Извън основната заплата всеки служител има право на законова добавка за отпуск от най-малко 8% от брутното си годишно възнаграждение, която обикновено се изплаща еднократно през май или юни.
Пенсионните схеми често представляват значителна част от общите разходи за труд. Въпреки че няма универсално законово изискване за частна пенсия, много индустрии се регулират от CAO, който задължава конкретни вноски в пенсионни фондове. Ако се нуждаете от подробна оценка на тези законови разходи за вашия конкретен сектор, можете да поискате консултация с нашите данъчни специалисти.
Спазване на корпоративното данъчно облагане за работодатели
Поддържането на работна сила в Нидерландия чрез структура BV носи и по-широки корпоративни данъчни отговорности. За финансовата 2026 г. ставката на корпоративния подоходен данък (CIT) е 19% за печалби до 200 000 евро и 25,8% за всяка сума, надвишаваща този праг. При изчисляване на облагаемата печалба трябва да вземете предвид ограничението за приспадане на лихви, което е определено на 24,5% от EBITDA. Съответствието изисква също стриктно водене на документация; всички ТРЗ и корпоративни документи трябва да се съхраняват най-малко 7 години или 10 години, ако записите засягат недвижими имоти.
Считано от 1 май 2026 г., всички данъчни плащания към холандските данъчни власти (Belastingdienst) се обработват през тяхната обслужваща банка, Rabobank. Актуализирането на вътрешните ви счетоводни системи с тези банкови данни е от жизненоважно значение за избягване на санкции за забавено плащане. Ясният финансов надзор гарантира, че вашите дейности по управление на ТРЗ на чуждестранна компания в Нидерландия остават напълно съобразени както с трудовото, така и с данъчното законодателство.
Привличане на международни таланти: 30% правилото и спонсорството за HSM
30% правилото остава основен стимул за международни компании, целящи да привлекат експертиза на високо ниво в Нидерландия. Това облекчение позволява на работодателите да предоставят 30% от брутната заплата на служителя като необлагаемо възстановяване за екстратериториални разходи. За чуждестранна компания включването на това в стратегията за управление на ТРЗ на чуждестранно дружество в Нидерландия значително намалява общите разходи за заетост, като същевременно увеличава нетното възнаграждение на служителя. За да се класира, служителят трябва да е нает от чужбина и да е живял на повече от 150 километра от холандската граница за поне 16 от 24-те месеца преди първия си работен ден.
Наемането на таланти извън ЕС изисква структуриран подход към имиграционното законодателство. Вашето холандско дружество трябва да кандидатства за статут на "Признат спонсор" пред Службата за имиграция и натурализация (IND), за да улесни този процес. Този статут позволява ускорена обработка на визи, която често приключва в рамките на две до четири седмици. Без него кандидатстването за единно разрешение (GVVA) може да отнеме няколко месеца. Признатите спонсори трябва да се придържат към специфични задължения за дължима грижа и административни изисквания, включително уведомяване за промени в статута на служителя в рамките на четири седмици, за да останат изрядни.
Кандидатстване за 30% данъчно облекчение
Кандидатстването за 30% правилото е съвместен процес между работодателя и служителя. То трябва да бъде подадено до Belastingdienst в рамките на четири месеца от началната дата на заетостта, за да има ретроактивно действие. Ако крайният срок бъде пропуснат, правилото се прилага само от месеца, следващ подаването на заявлението. През 2026 г. продължителността на правилото е пет години. Това облекчение също така опростява изчисленията за социално осигуряване, тъй като необлагаемата част обикновено се изключва от осигурителната база. Ако служителят смени работата си, правилото може да бъде прехвърлено към новия холандски работодател, при условие че новият договор бъде подписан в рамките на три месеца след прекратяването на предишния договор.
Изисквания за виза за висококвалифицирани мигранти (HSM)
Програмата HSM се основава на строги прагове за заплати, които се индексират ежегодно от холандското правителство. За 2026 г. тези прагове се прилагат въз основа на възрастта на служителя. Служителите на възраст 30 и повече години трябва да покриват по-високо изискване за брутна месечна заплата от тези под 30 години. Наскоро завършилите висше образование в определени водещи университети, които си намерят работа в рамките на три години след дипломирането, отговарят на условията за по-нисък праг за "ориентационна година". Поддържането на съответствие с тези прагове е ключово изискване към вашата ТРЗ система. Спадането под лимита може да доведе до незабавно отнемане на разрешението за пребиваване на мигранта и значителни глоби за холандското дружество.
Ръководство стъпка по стъпка за настройване на управление на заплати в Нидерландия
Процесът по създаване на местна работна сила започва с официална регистрация в нидерландската Търговска камара (KVK). За BV, което изисква нотариус за учредителния акт, трябва да заплатите еднократна такса за регистрация в KVK от 85,15 € през 2026 г. Тази стъпка е основата за операциите по управление на заплати за чуждестранна компания в Нидерландия, тъй като полученият KVK номер се изисква за всички последващи данъчни идентификатори и за откриване на местна банкова сметка.
Съответствието с разпоредбите за прозрачност е критична ранна стъпка. Трябва да регистрирате всички действителни собственици (UBO) в рамките на 7 дни от учредяването на дружеството. UBO се определя като всяко физическо лице, притежаващо повече от 25% от акциите, правата на глас или дяловото участие. Всички последващи промени в тази структура на собственост също трябва да бъдат докладвани на KVK в рамките на същия 7-дневен срок, за да се избегнат административни санкции.
Регистрация на работодател и настройка на данъчна сметка
След приключване на регистрацията в KVK, нидерландското дружество трябва да получи данъчен номер на работодател от Belastingdienst. Това се постига чрез подаване на "Искане за оценка на риска на работодателя" (Melding Loonheffingen). Това заявление позволява на данъчната служба да категоризира вашия бизнес и да определи приложимите осигурителни вноски. След одобрение дружеството получава достъп до дигиталната среда, необходима за подаване на месечни декларации за данък върху заплатите. От 1 май 2026 г. всички плащания към данъчните власти трябва да бъдат насочвани към Rabobank, официалната обслужваща банка на Belastingdienst.
Текущо административно съответствие и срокове
Успешните системи за управление на заплати за чуждестранна компания в Нидерландия зависят от стриктното спазване на графиците за подаване. Декларациите за данък върху заплатите и съответните плащания са дължими до края на месеца, следващ периода на начисляване на заплатите. Освен това дружеството трябва да подаде годишните си финансови отчети в KVK в рамките на 12 месеца от края на финансовата година. Този процес е свързан с вашите задължения по корпоративния подоходен данък (CIT), които през 2026 г. са 19% върху печалби до 200 000 € и 25,8% над този праг. За да останете в съответствие с нидерландското законодателство, трябва да съхранявате цялата документация за заплати и корпоративни записи за минимум 7 години. Интегрирането на тези задачи с професионален доставчик на услуги за заплати често намалява риска от административни грешки и забавени подавания.
Дистанционно управление на нидерландски заплати чрез легализирано пълномощно
Управлението на персонал в Нидерландия не изисква вашето физическо присъствие в страната. За основатели извън ЕС пътят с легализирано пълномощно (PoA) е основният метод за създаване на местно дружество и започване на процеса по наемане. Този правен инструмент позволява на нидерландски нотариус да изповяда учредителния акт от ваше име, докато вие оставате в родната си страна. Това е структуриран подход, който дава приоритет на скоростта и правната сигурност, гарантирайки, че вашият бизнес е готов да наема персонал без необходимост от международни пътувания по време на фазата на настройка.
Използването на пълномощно гарантира, че учредяването на вашата компания остава в съответствие с нидерландското гражданско право от самото начало. Тази дистанционна основа е от съществено значение за международните предприемачи, които трябва да установят присъствие в еврозоната, докато се фокусират върху глобалните си операции. Чрез делегиране на изпълнението на местен нотариус можете да гарантирате, че всички технически изисквания за вашето Dutch BV са изпълнени с точност. Това включва задължителната регистрация на действителните собственици (UBO) и първоначалното вписване в Търговската камара.
Работен процес при дистанционно учредяване и настройка
Международните предприемачи трябва да легализират документите си за самоличност и пълномощното чрез местен нотариус или посолство в тяхната местна юрисдикция. След като нидерландският нотариус получи тези оригинални легализирани документи, BV се учредява с минимален акционерен капитал от 0,01 €. За дружества с чуждестранна собственост на Belastingdienst обикновено са необходими от 6 до 8 седмици, за да издаде ДДС (BTW) номер. През този период можете също да кандидатствате за EORI номер, ако дейността ви включва внос или износ на стоки. Използването на експертна секретарска подкрепа по време на тази фаза гарантира, че вашите заявления за данъчни номера и сметки в Rabobank, официалната данъчна обслужваща банка от май 2026 г., се обработват правилно.
Осигуряване на дългосрочно съответствие от чужбина
Дистанцията не трябва да компрометира спазването на нидерландското трудово законодателство или данъчните срокове. Местен партньор управлява техническите детайли на вашите месечни подавания - от изчисляване на осигурителните вноски до прилагане на 30% ruling за вашия международен персонал. Този партньор гарантира, че вашата система за управление на заплати за чуждестранна компания в Нидерландия остава актуализирана спрямо последните законодателни промени, като например изменения в минималната работна заплата или пенсионните изисквания. Ще получавате единна, прозрачна фактура всеки месец, която покрива всички разходи, свързани с трудовата заетост, опростявайки вашето международно счетоводство.
Тази дистанционна рамка е жизненоважен компонент за стартиране на бизнес в Нидерландия като нерезидент. Тя ви позволява да изградите местен екип, като същевременно поддържате пълно съответствие със задълженията за UBO отчитане и 7-годишната политика за съхранение на документация. Чрез делегиране на административната тежест на местен специалист можете да се съсредоточите върху разрастването на вашите нидерландски операции. Вашата система за заплати остава стабилна и съобразена с нормите основа за растеж, подкрепена от надеждността на нидерландската финансова и правна инфраструктура.
Последен преглед: октомври 2024 г.
Създаване на съответстваща на нормите работна сила в Нидерландия
Наемането на персонал в Нидерландия изисква структуриран подход както към трудовото право, така и към административното съответствие. Следвайки пътя с легализирано пълномощно, можете да учредите Dutch BV и да започнете подбора на персонал без необходимост от физическо пътуване. Вашият успех зависи от поддържането на точна документация в продължение на седем години и гарантирането, че всички данъчни плащания са насочени към Rabobank, както се изисква от 1 май 2026 г. Внедряването на професионална система за управление на заплати за чуждестранна компания в Нидерландия предпазва бизнеса ви от правни рискове, като същевременно ви позволява да привличате водещи международни таланти чрез 30% ruling.
Съдействали сме на над 1 000 чуждестранни предприемачи с дистанционно учредяване в рамките на 2 до 5 работни дни. Нашите услуги включват 100% гаранция за удовлетвореност, за да се гарантира, че вашите професионални интереси се управляват с прецизност. Този проактивен подход опростява навлизането ви на нидерландския пазар и изгражда основа за дългосрочен растеж. Нидерландия остава стабилна и приветлива среда за глобална експанзия за компании, които поставят регулаторното съответствие и експертизата на първо място.
Последен преглед: октомври 2024 г.
Често задавани въпроси
Необходимо ли ми е местно юридическо лице, за да наемам служители в Нидерландия?
Обикновено се изисква местно юридическо лице, като Dutch BV, за да наемате служители директно и да поддържате пълен контрол върху работната си сила. Въпреки че Employer of Record (EOR) е алтернатива, BV ви позволява да кандидатствате за статус на признат спонсор от IND. Учредяването изисква нотариус и минимален акционерен капитал от 0,01 €. Тази структура гарантира, че отговаряте на всички изисквания на местното трудово и данъчно законодателство.
Какъв е минималният акционерен капитал, изискван за Dutch BV през 2026 г.?
Минималният акционерен капитал, изискван за Dutch BV през 2026 г., е 0,01 €. Това прави BV достъпна правна структура за международни предприемачи. При учредяването трябва също да заплатите еднократна такса за регистрация от 85,15 € на Търговската камара (KVK). Въпреки че капиталовите изисквания са ниски, трябва да гарантирате, че дружеството остава платежоспособно, за да покрива месечните си задължения за заплати и социалноосигурителните вноски за целия персонал.
Какви са ставките на корпоративния данък в Нидерландия за 2026 г.?
За финансовата 2026 година ставката на корпоративния данък е 19% върху печалби до 200 000 €. Всяка печалба над тази сума се облага с 25,8%. Трябва също да спазвате ограничението за приспадане на лихви от 24,5% от EBITDA. Ефективното управление на заплати за чуждестранна компания в Нидерландия включва правилно приспадане на разходите за труд, за да се гарантира, че вашата облагаема печалба е изчислена точно. Всички данъчни плащания се обработват през Rabobank от 1 май 2026 г.
Какво представлява 30% ruling и как облагодетелства чуждестранните работодатели?
30% ruling е данъчно облекчение, което позволява на работодателите да изплащат 30% от брутната заплата на служителя като необлагаемо възстановяване на екстериториални разходи. Това предимство е налично за квалифициран международен персонал, нает от чужбина, който отговаря на конкретни прагове на възнаграждението. То намалява осигурителните разходи на работодателя и увеличава нетния доход на служителя. През 2026 г. правилото е с продължителност от пет години и остава жизненоважен инструмент за привличане на висококвалифицирани таланти към вашето нидерландско дружество.
Колко време отнема регистрацията на нидерландска компания за заплати и BTW?
Дистанционното учредяване на Dutch BV отнема от 2 до 5 работни дни, след като нотариусът получи легализираното пълномощно. Регистрацията по BTW обаче обикновено отнема от 6 до 8 седмици за дружества с чуждестранни акционери. След като регистрацията ви в KVK бъде финализирана и таксата от 85,15 € бъде платена, можете да получите данъчен номер на работодател. Това ви позволява да настроите системата си за заплати и да започнете да подавате месечни декларации за данък върху заплатите към Belastingdienst.
Мога ли да управлявам заплатите си в Нидерландия дистанционно, без да посещавам страната?
Можете да управлявате задачите си по управление на заплати за чуждестранна компания в Нидерландия изцяло от чужбина, без да посещавате страната. Пътят с легализирано пълномощно позволява на нидерландски нотариус да учреди вашето BV дистанционно. След това можете да назначите местни специалисти, които да поемат месечните данъчни подавания и осигурителните плащания. Цялата комуникация с Belastingdienst е дигитална, а данъчните плащания се извършват към Rabobank, която служи като обслужваща банка на данъчните власти от 1 май 2026 г.
Какви са задължителните осигурителни вноски за нидерландските работодатели?
Нидерландските работодатели носят отговорност за няколко задължителни вноски. Трябва да плащате осигурителни премии за служителите и да удържате национални осигурителни вноски от брутното възнаграждение. Основните задължения включват:
- Минимална законова добавка за отпуск от 8%.
- Заплащане на отпуск по болест за срок до 104 седмици.
- Секторни вноски за пенсионен фонд, ако се прилага колективен трудов договор (CAO).
Тези разходи трябва да бъдат проследявани точно във вашата система за заплати, за да се гарантира пълно регулаторно съответствие и да се избегнат санкции от Belastingdienst.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |