


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-08 · Last reviewed 2026-09-11
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Учредяването на нидерландско дружество не изисква местно разрешение за пребиваване или физическо присъствие в Нидерландия, дори когато действате като единствен директор. Докато много предприемачи предполагат, че местното пребиваване е предпоставка за корпоративен контрол, нидерландското законодателство изрично позволява структура на Dutch BV с чуждестранен директор, който не е местно лице. Вероятно разпознавате Нидерландия като стратегически център за глобална експанзия, но несигурността относно изискванията за пребиваване или страхът от лична отговорност често създават ненужни бариери за навлизане.
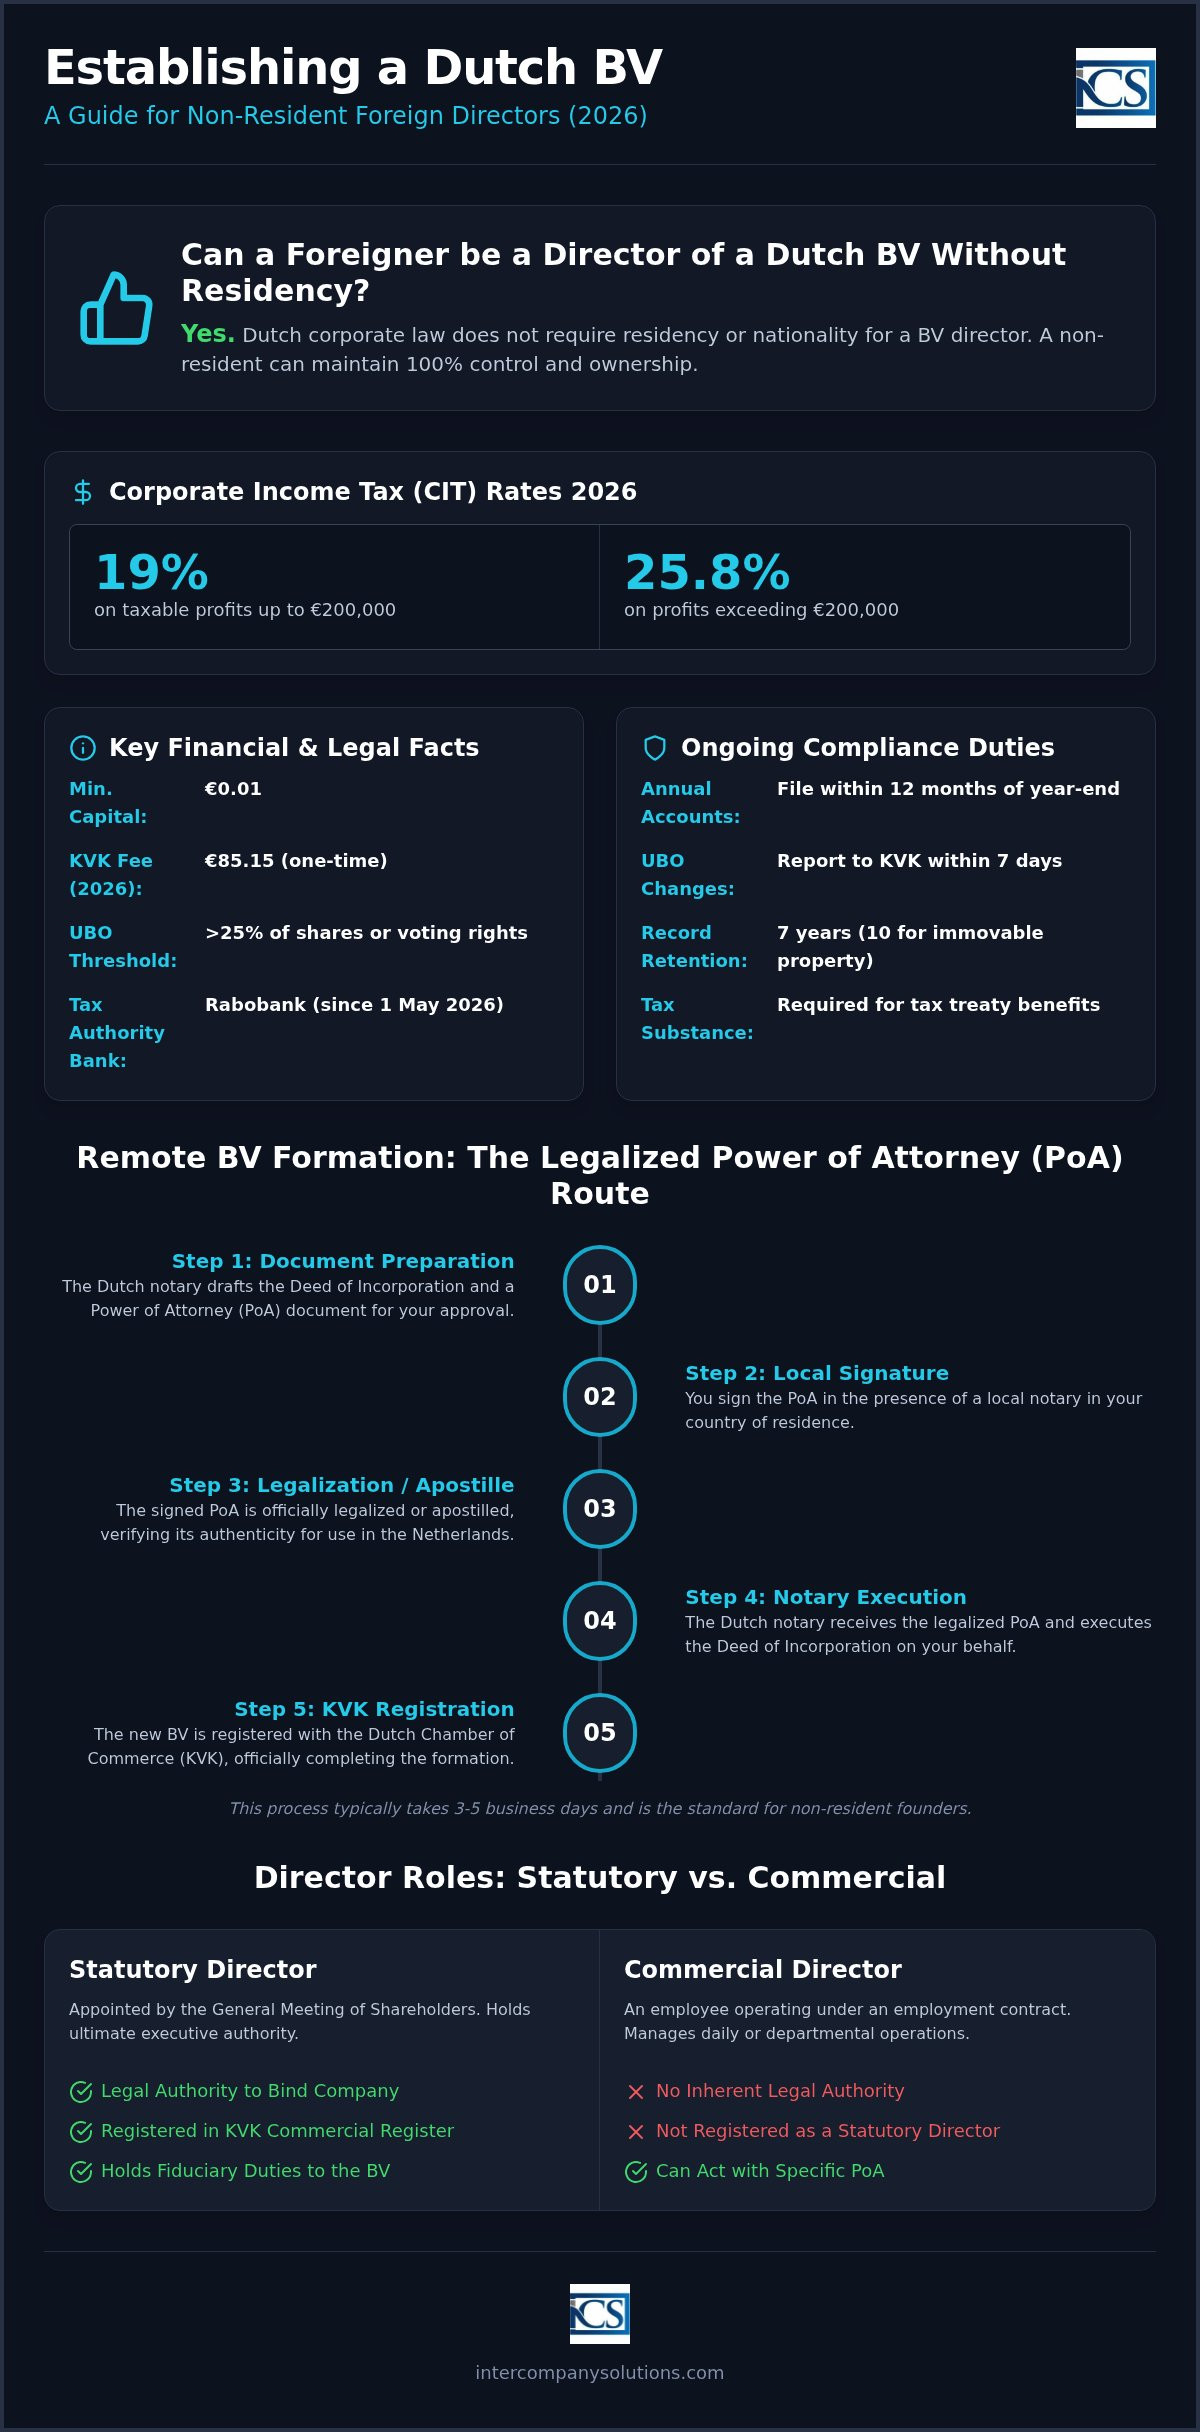
Това ръководство служи като категоричен източник за международни собственици на бизнес, които отдават приоритет на процедурната прецизност. Ще научите как да управлявате правните изисквания за 2026 г., от първоначалната такса за регистрация в KVK от €85.15 до специфичните изисквания за икономическо присъствие, изисквани от Belastingdienst. Ще очертаем пътя с легализирано пълномощно за дистанционно учредяване на дружество Dutch BV и ще обясним как да запазите 100% контрол, като същевременно гарантирате, че компанията ви остава в рамките на корпоративната данъчна ставка от 19% за печалби до €200,000. Като следвате тези стъпки за съответствие, можете успешно да стартирате своето предприятие и да се подготвите за професионални банкови отношения с Rabobank, която служи като обслужваща банка на данъчните власти от 1 май 2026 г.
Key Takeaways
- Потвърдете, че нидерландското пребиваване или гражданство не е правна предпоставка за чуждестранен директор на Dutch BV, за да поддържа пълен корпоративен контрол и собственост.
- Изпълнете процеса на учредяване дистанционно, използвайки легализирано пълномощно, което обикновено позволява учредяване на дружеството в рамките на 3 до 5 работни дни.
- Прилагайте ставките на корпоративния подоходен данък за 2026 г. от 19% за печалби до €200,000 и 25.8% за превишението, за да осигурите точно данъчно планиране.
- Поддържайте законово съответствие чрез подаване на годишни финансови отчети в KVK в рамките на 12 месеца от края на финансовата година, за да намалите риска от лична отговорност.
- Установете достатъчно местно икономическо присъствие, за да отговорите на критериите за данъчно местно лице и да подкрепите заявленията за корпоративни банкови услуги с институции като Rabobank.
Legal Status and Requirements for a Foreign Director of a Dutch BV
Съгласно Книга 2 от Нидерландския граждански кодекс (Burgerlijk Wetboek), уставният директор притежава най-висшата изпълнителна власт в рамките на нидерландско дружество с ограничена отговорност (BV). Тази длъжност се различава от търговския управител или стандартния служител. Докато търговският управител действа по трудов договор, уставният директор се назначава от Общото събрание на акционерите и поддържа корпоративни правоотношения с юридическото лице. Тази роля носи специфични фидуциарни задължения и правни отговорности, които надхвърлят ежедневните операции. За учредяването на BV законът изисква минимум един акционер и един директор. Едно-единствено физическо лице може да изпълнява и двете роли, което позволява 100% собственост и контрол от едно лице. Тази структура е основата на учредяване на дружество Dutch BV за международни предприемачи.
Residency Rules and Nationality
Нидерландското корпоративно право е отворено по отношение на гражданството и пребиваването на членовете на управителния съвет. Не е необходимо да сте нидерландски гражданин или местно лице в Нидерландия, за да действате като foreign director Dutch BV. Тази откритост се прилага както за граждани на ЕС, така и за граждани извън ЕС. Въпреки това съществува ясна разлика между законното право да заемате директорска длъжност и правото да работите или живеете в страната. Заемането на директорска позиция не предоставя автоматично разрешение за пребиваване или работна виза.
Вашият статут на пребиваване влияе и върху данъчното икономическо присъствие на компанията. За да бъде счетено за местно данъчно лице в Нидерландия и да получи достъп до обширната мрежа от спогодби за избягване на двойното данъчно облагане, нидерландската данъчна администрация (Belastingdienst) обикновено изисква място на действително управление. Това често включва наличието на поне 50% от уставните директори, пребиваващи в Нидерландия. Ако управлявате дружеството изцяло от чужбина, то може вместо това да бъде разгледано като местно данъчно лице във вашата местна юрисдикция, което може да повлияе на прилагането на корпоративните данъчни ставки от 19% и 25.8%.
Statutory vs. Commercial Directorship
Управителят по устав притежава „tekenbevoegdheid“, което представлява законната представителна власт да представлява дружеството и да подписва обвързващи договори. Тази власт се вписва в Търговския регистър на Търговската камара (KVK). За разлика от него, търговският директор може да ръководи отдел, но няма законното правомощие да обвързва BV със споразумения с трети страни, освен ако управителният съвет по устав не предостави изрично пълномощно.
Всеки чуждестранен директор на Dutch BV трябва да бъде регистриран в KVK, което включва еднократна такса за регистрация от €85.15 през 2026 г. Освен това директорите трябва да спазват изискванията на регистъра на действителните собственици (UBO). Всяко физическо лице, притежаващо повече от 25% от акциите или правата на глас, се класифицира като UBO. Трябва да докладвате всякакви промени в информацията за UBO в рамките на 7 дни, за да избегнете потенциални глоби, които могат да започнат от €2,750 при неспазване през 2026 г. Поддържането на точна документация е законово задължение и тези записи трябва да се съхраняват най-малко 7 години.
Процес на дистанционно учредяване за директори нерезиденти
Учредяването на Dutch BV от нерезидент не изисква физическо посещение в Нидерландия. За чуждестранен директор на Dutch BV стандартната процедура е по пътя на легализирано пълномощно (PoA). Този метод позволява на нидерландски нотариус да оформи учредителния акт, докато директорът остава в родната си страна. Въпреки че законодателните промени въведоха цифрово учредяване чрез видеовръзка, процедурата с PoA остава най-надеждният и професионален стандарт за учредители нерезиденти, особено за тези от юрисдикции извън ЕС. Този подход гарантира, че всички изисквания за идентификация и упълномощаване са изпълнени според изискванията на нидерландската правна система.
Разяснение на процедурата с легализирано PoA
Процесът започва с изготвянето на проект на учредителен акт. След като управителният съвет и акционерите одобрят проекта, нотариусът издава пълномощно. Учредителят трябва да подпише този документ в присъствието на местен нотариус или компетентен орган в страната си на пребиваване. В зависимост от юрисдикцията, този документ изисква легализация или апостил, за да бъде признат съгласно нидерландското законодателство. Ако използвате чуждестранна правна структура като корпоративен директор, ще бъде необходима допълнителна документация относно регистрацията и представителната власт на чуждестранното дружество, за да се потвърди кой е упълномощен да подписва от негово име.
Необходима документация за чуждестранни директори
За да изпълни нидерландските протоколи „Опознай своя клиент“ (KYC), нотариусът изисква конкретна документация. Това включва легализирано копие на вашия валиден паспорт и скорошно доказателство за адрес на пребиваване, като например сметка за комунални услуги или банково извлечение, не по-стари от два месеца. Трябва също така да предоставите ясно описание на планираните бизнес дейности и въпросник за акционерите. Тези мерки гарантират съответствие със Закона за предотвратяване на изпирането на пари и финансирането на тероризма (Wwft). Точната документация е основният фактор за спазване на стандартните срокове за учредяване.
След като легализираното PoA и придружаващите документи пристигнат при нотариуса в Нидерландия, оформянето на акта обикновено отнема от 3 до 5 работни дни. Веднага след подписването дружеството се регистрира в Търговската камара (KVK). Тази регистрация изисква еднократна такса от €85.15 за 2026 г. След тази стъпка BV е законно учредено и директорът може да премине към данъчна регистрация и кандидатстване за банкови сметки. Ако имате конкретни въпроси относно легализацията на документи във вашата страна, можете да заявите преглед на процедурата от нашите специалисти.
Използването на процедурата с PoA гарантира, че всяко правно изискване за чуждестранен директор на Dutch BV е изпълнено прецизно, осигурявайки стабилна основа за международен растеж. Въпреки че физическото лице е най-честият избор за директор, юридически лица също могат да изпълняват тази роля. В такива случаи нотариусът трябва да провери цялата верига на собственост до действителния собственик (UBO), за да спази изискванията на задължителния регистър на UBO, където всяко лице с дял над 25% трябва да бъде разкрито. Следването на този методичен подход предотвратява забавяния на по-късните етапи от кандидатстването за ДДС номер и банкова сметка.
Икономическо присъствие, отговорност и данъчни последици за чуждестранни управителни съвети
Управлението на нидерландско дружество в качеството на чуждестранен директор на Dutch BV включва нещо повече от оперативен надзор; то изисква фокус върху данъчното пребиваване. Нидерландската данъчна администрация (Belastingdienst) определя данъчното пребиваване на дружеството въз основа на неговото „място на действително управление“. Ако всички решения на управителния съвет се вземат извън Нидерландия, чуждестранните данъчни власти могат да предявят претенции, че BV е местно лице за данъчни цели в родната страна на директора. Това двойно данъчно пребиваване може да доведе до двойно данъчно облагане или загуба на предимствата от нидерландските спогодби за избягване на двойното данъчно облагане. Поддържането на ясна фискална идентичност в Нидерландия е от съществено значение за достъпа до 19% корпоративен данък върху печалби до €200,000.
Установяване на данъчно икономическо присъствие от чужбина
За да смекчите рисковете, свързани с данъчното пребиваване, трябва да установите местно икономическо присъствие (substance). Наличието на поне 50% от управителния съвет, пребиваващи в Нидерландия, е основен показател за нидерландско управление. Практическите стъпки включват провеждане на заседания на управителния съвет в страната и гарантиране, че основните изпълнителни решения се документират на нидерландска земя. За собственици на бизнес, които искат да усъвършенстват подхода си към управлението по време на този преход, можете да посетите Steven Stephania за коучинг, съобразен с международните лидери. Поддържането на местна банкова сметка, конкретно в Rabobank, откакто тя стана обслужваща банка на Belastingdienst на 1 май 2026 г., допълнително подкрепя твърдението ви за реално икономическо присъствие. Без тези връзки дружеството може да се затрудни да докаже, че не е просто дружество проводник („conduit“) за чуждестранни дейности.
Съгласно нидерландското законодателство директорите по принцип не носят лична отговорност за задълженията на дружеството, но съществуват изключения при лошо управление. Външна отговорност възниква, ако не уведомите навреме за невъзможността на Dutch BV да плаща данъци или социалноосигурителни вноски. Ако дружеството изпадне в несъстоятелност и синдикът докаже, че през предходните три години е било налице „явно неправилно управление“, управителният съвет може да бъде подведен под отговорност за целия дефицит. Защитните мерки, като например застраховката за отговорност на директори и служители (D&O), са стандартни за международните управителни съвети. Надлежното водене на документацията е най-добрата ви защита, тъй като доказва, че решенията са били взети с дължимата грижа.
Административната прецизност е законово задължение, което защитава управителния съвет от лични искове. Трябва да съхранявате цялата корпоративна документация в продължение на 7 години, като този срок се удължава до 10 години за документи, свързани с недвижими имоти. Освен това директорите трябва да следят данъчните ограничения на Dutch BV, като например тавана за приспадане на лихви. За 2026 г. приспадането на нетните разходи за лихви е ограничено до 24,5% от EBITDA на дружеството. Нашите услуги за обработка на заплати и данъчно съответствие могат да съдействат за спазването на тези сложни регулаторни изисквания, докато управлявате бизнеса от чужбина. Осигуряването на наблюдение върху тези прагове предотвратява неочаквани данъчни ревизионни актове и поддържа добрия статус на дружеството пред Belastingdienst.
Банково и финансово съответствие за Dutch BV, управлявани от чуждестранни лица
Откриването на корпоративна банкова сметка често е най-значителното препятствие за чуждестранен директор на Dutch BV. Въпреки че правното учредяване е директно, нидерландските финансови институции работят под строгия надзор на Нидерландската централна банка (DNB). Тази регулаторна среда означава, че банките прилагат засилена комплексна проверка към субекти, чието ръководство пребивава в чужбина. Отделите за съответствие оценяват рисковия профил на кандидатурата въз основа на държавата на пребиваване на директора и целевия пазар на дружеството. Ако вашата местна юрисдикция е в списък с високорискови държави, процесът по интеграция и одобрение ще бъде по-строг и ще изисква допълнителна документация за доказване на легитимността на средствата и бизнес модела ви.
Откриване на нидерландска корпоративна банкова сметка
Традиционните банки като ING, ABN AMRO и Rabobank остават предпочитаният избор за дългосрочна стабилност. От 1 май 2026 г. Rabobank служи като обслужваща банка за Belastingdienst, което я прави централен участник в нидерландската данъчна система за плащания и възстановяване на данъци. Тези традиционни банки обаче често изискват лична среща или значително местно икономическо присъствие (substance) преди откриване на сметка. Много международни предприемачи сега избират дружества за електронни пари (EMI) или финтех решения като първа стъпка. Тези платформи предоставят нидерландски IBAN и позволяват незабавна оперативна готовност, докато продължава по-дългият процес по кандидатстване за традиционна сметка. Все пак ще трябва да докажете ясна връзка с нидерландския пазар, за да удовлетворите вътрешните им проверки за съответствие.
Регистър на действителните собственици (UBO) и задължения за прозрачност
Прозрачността е крайъгълен камък на нидерландското корпоративно управление. От вас се изисква да регистрирате всички действителни собственици (UBO) в Търговската камара. UBO е всяко физическо лице, което притежава повече от 25% от дяловете, правата на глас или собствеността в Dutch BV. Това изискване гарантира, че лицата с действителен контрол са известни на властите. Освен в публичния регистър, всеки чуждестранен директор на Dutch BV трябва да поддържа актуален вътрешен регистър на съдружниците на адреса на управление на дружеството, описващ имената, адресите и дяловото участие на всички собственици.
Спазването на изискванията за регистъра на UBO се прилага строго през 2026 г. Трябва да докладвате за всякакви промени в информацията за UBO или в ръководството в рамките на 7 дни от настъпването на промяната. Неизпълнението на това задължение може да доведе до административни глоби или дори до наказателна отговорност за директорите. По същия начин, след като банковата сметка стане активна, трябва да финализирате данъчната си регистрация. За субекти с чуждестранна собственост процесът по регистрация за ДДС (BTW) обикновено отнема от 6 до 8 седмици. През това време Belastingdienst може да поиска допълнителна информация относно дейността на дружеството и неговите местни икономически връзки. Нашите секретарски услуги предоставят необходимата подкрепа за ефективно управление на тези срокове и гарантират, че цялата документация отговаря на специфичните изисквания на данъчните власти.
Текущи административни задължения за директора, който не е местно лице
Управлението на бизнес от разстояние изисква стриктно спазване на нидерландския данъчен календар. Като чуждестранен директор на Dutch BV вие носите законова отговорност за административната изрядност на дружеството, независимо от физическото си местонахождение. Това включва гарантиране, че декларациите по ДДС се подават на тримесечие и че фирмената документация се съхранява за задължителния срок от 7 години. Документите, свързани с недвижимо имущество, трябва да се съхраняват в продължение на 10 години. Ставките на ДДС през 2026 г. остават 21% за стандартни стоки, 9% за стоки с намалена ставка и 0% за специфични международни трансакции. Срочното отчитане по ДДС е предпоставка за поддържане на добър статус пред Belastingdienst и за избягване на административни санкции.
Годишно финансово отчитане и CIT
Ръководството трябва да изготви годишните финансови отчети на дружеството в рамките на пет месеца след приключването на финансовата година. Въпреки че акционерите могат да разрешат удължаване на срока за това изготвяне, крайният срок за подаване на приетите отчети в KVK е 12 месеца след края на годината. Неспазването на този срок се счита за икономическо нарушение и може да доведе до лична отговорност за директорите в случай на несъстоятелност. Прецизността в счетоводството за структури тип Dutch BV е от жизненоважно значение за изчисляването на корпоративния подоходен данък (CIT). За данъчната 2026 година ставката на CIT е 19% върху облагаемата печалба до €200,000 и 25,8% за всяка сума, надвишаваща този праг. Всеки директор трябва да гарантира, че тези данъчни декларации се подават в рамките на 5 месеца след края на финансовата година, освен ако не е предоставено удължаване.
Съображения относно работната заплата и персонала
Ако вашето BV наема служители, трябва да спазвате нидерландското трудово законодателство, което изисква писмен трудов договор за всеки служител. Всеки чуждестранен директор на Dutch BV може да управлява заплатите на местно ниво или да използва Услуги за обработка на заплати в Нидерландия, за да гарантира спазването на задълженията за осигурителни вноски и удържане на данък върху възнагражденията. За отговарящите на условията международни кадри 30%-вото данъчно облекчение остава съществен стимул. Това облекчение позволява част от заплатата да се изплаща необлагаемо, при условие че е достигната минималната облагаема заплата от €48,013 за 2026 г. Облекчението се прилага само за доходи до тавана на заплатата от €262,000 за 2026 г.
Правилното изпълнение на тези задължения предотвратява административни проблеми и подпомага дългосрочния растеж на дружеството. Въпреки че ставката от 19% за CIT предлага конкурентно предимство за МСП, запазването на тази полза зависи от точното счетоводство и навременното деклариране на всякакви промени в UBO в рамките на задължителния 7-дневен срок. Нашите Счетоводни и данъчни услуги предоставят специализираната подкрепа, необходима за изпълнението на тези периодични задължения с професионална прецизност. Директорите трябва също така да следят ограничението за приспадане на лихви, което за 2026 г. е определено на 24,5% от EBITDA, за да осигурят фискална ефективност и съответствие с актуалните мерки срещу избягването на данъци.
Последен преглед: септември 2026 г.
Установяване на вашето нидерландско корпоративно присъствие от чужбина
Управлението на нидерландско дружество с ограничена отговорност като чуждестранен директор на Dutch BV осигурява стабилна основа за международен растеж без необходимост от местно пребиваване. Научихте, че процесът на дистанционно учредяване, по-специално чрез легализирано пълномощно, позволява професионално структуриране, докато оставате в родната си страна. Поддържането на тази структура изисква спазване на нидерландските регулаторни изисквания, включително навременното докладване на промени в UBO в рамките на 7 дни и подаването на годишните финансови отчети в KVK в рамките на 12 месеца след приключването на финансовата година.
Ние предлагаме специализирана подкрепа за основатели нерезиденти и 100% гаранция за удовлетвореност от нашите услуги по учредяване. Екипът ни съдейства за дистанционно учредяване за 3 до 5 работни дни, гарантирайки, че вашият бизнес отговаря на всички законови изисквания за 2026 г. от самото начало. Готови сме да действаме като ваш проактивен партньор, свързвайки глобалното предприемачество с нидерландската регулаторна среда. Очакваме с нетърпение да ви помогнем да стартирате вашето предприятие с увереност и професионална прецизност.
Последен преглед: септември 2026 г.
Frequently Asked Questions
Може ли чуждестранен директор да притежава 100% от акциите в Dutch BV?
Да, можете едновременно да притежавате 100% от акциите и да изпълнявате длъжността единствен законен директор. Нидерландското законодателство не изисква местен акционер или съдружник за дружество с ограничена отговорност. Ако оценявате стратегическите различия между едноличната собственост и привличането на съсобственик, можете да научите повече за Founded Partners. Минималният акционерен капитал е определен на €0.01, което позволява пълна собственост и контрол от страна на едно лице. Тази структура е най-честият избор за международни предприемачи, осигурявайки ясен път към пълни управленски правомощия без местно участие.
Необходимо ли е да пътувам до Нидерландия, за да бъда назначен за директор?
Не е необходимо да пътувате до Нидерландия за вашето назначаване. Стандартният процес за дистанционно учредяване използва процедура с легализирано пълномощно. Подписвате необходимите документи и предоставяте легализирано копие от паспорта си във вашата страна. След това нидерландски нотариус оформя учредителния акт от ваше име. Това позволява пълното структуриране на вашата компания без физическо посещение, при условие че цялата документация отговаря на стандартите на нотариуса за съответствие.
Какви са данъчните последици за директор нерезидент?
Законните директори трябва да гарантират, че компанията спазва корпоративния данък върху доходите (CIT) със ставки от 19% за печалби до €200 000 и 25.8% за превишението над тази сума. Компанията трябва да използва Rabobank за данъчни плащания, тъй като това е обслужващата банка на Belastingdienst от 1 май 2026 г. Поддържането на местно икономическо присъствие (substance) е задължително за ползване на данъчни спогодби, което включва съхраняване на документация за срок от 7 години и спазване на ограничението за приспадане на лихви за 2026 г. в размер на 24.5% от EBITDA.
Изисква ли се местен нидерландски директор за регистрация по ДДС?
Местният директор не е законово изискване за регистрация по ДДС, но процесът е по-задълбочен за дружества, управлявани от чужбина. На Belastingdienst обикновено са необходими от 6 до 8 седмици, за да издаде ДДС номер на компании само с директори нерезиденти. Трябва да докажете реална икономическа връзка с нидерландския пазар, като например местни доставчици или клиенти, за да удовлетворите оценката на данъчния орган относно планираната стопанска дейност на дружеството.
Колко време отнема вписването на чуждестранен директор в KVK?
Вписването в Търговската камара (KVK) се извършва веднага след като нотариусът оформи учредителния акт. Общият срок обикновено е от 3 до 5 работни дни след получаване на всички легализирани документи. Това включва плащането на еднократната такса за регистрация в KVK от €85.15 за 2026 г. След това вашите данни ще бъдат видими в Търговския регистър като упълномощен представител, което ви позволява незабавно да стартирате търговска дейност.
Може ли чуждестранно дружество да бъде директор на Dutch BV?
Чуждестранно юридическо лице може да действа като корпоративен директор на Dutch BV. В този случай нотариусът трябва да провери представителната власт на лицата, представляващи това чуждестранно дружество. Също така се изисква да разкриете действителните собственици (UBO), които притежават повече от 25% от дяловете. Всички промени в информацията за UBO трябва да се докладват в KVK в рамките на 7 дни, за да се спазят задължителните изисквания за прозрачност и да се избегнат потенциални глоби.
Какво се случва, ако чуждестранен директор не подаде годишните финансови отчети?
Неподаването на годишните финансови отчети в KVK в рамките на 12 месеца след края на финансовата година е икономическо правонарушение. Това бездействие може да доведе до административни глоби и загуба на защитата на ограничената отговорност. Ако компанията изпадне в несъстоятелност, управителният съвет може да бъде подведен под лична отговорност за общите задължения на компанията, ако неподаването се счете за признак на лошо управление. Надлежното водене и съхраняване на документация за най-малко 7 години остава задължително законово изискване.
Sources
- ICS Payroll - Нидерландски ТРЗ услуги
- KVK - Регистрация в нидерландския Търговски регистър
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Ставки на корпоративния подоходен данък
- Belastingdienst - Данъци върху заплатите (loonheffingen)
- UWV - Задължения на работодателя
- SVB - Социално осигуряване в Нидерландия
- Belastingdienst - ДДС (BTW) за предприемачи
- Европейска комисия - Правила и ставки за ДДС
- IND - Висококвалифициран мигрант
- IND - Разрешение за пребиваване за стартъп
- De Nederlandsche Bank - Надзор
- AFM - Лицензи и регистри
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |