

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-18 · Last reviewed 2026-08-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Бизнес в сферата на електронната търговия, обработващ 5 000 поръчки месечно в четири валути, създава информационна следа, с която традиционното счетоводство не може да се справи без значителен риск. Ефективното счетоводство за електронна търговия в Нидерландия изисква нещо повече от просто записване на продажбите; то налага интеграция в реално време между вашия онлайн магазин и нидерландските данъчни власти. Вероятно установявате, че равнението на изплащанията от доставчиците на платежни услуги с отделните поръчки от магазина е най-отнемащата време част от вашата административна седмица, което често води до несъответствия в отчитането по ДДС.
Управлението на голям обем микротрансакции при осигуряване на пълно съответствие с Belastingdienst е сложна задача за всеки чуждестранен предприемач. Това ръководство предоставя техническите ресурси, от които се нуждаете, за да управлявате своите нидерландски данъчни задължения, ДДС интеграции и корпоративна отчетност за финансовата 2026 година. Ще научите как да автоматизирате потоците от данни между вашия онлайн магазин и счетоводния софтуер, като същевременно спазвате задължителния 7-годишен период за съхранение на документацията. Ще очертаем ставките на корпоративния данък за 2026 г., които са 19% за печалби до 200 000 евро и 25,8% за суми над тази граница. Тази статия обхваща също подаването на декларации по режима One-Stop Shop (OSS) за трансгранични продажби в ЕС и специфичните срокове за подаване към KVK, които трябва да спазвате, за да поддържате изряден статут.
Ключови акценти
- Дружествата Dutch BV подлежат на двустепенна система на корпоративно облагане през 2026 г., със ставка от 19% за печалби до 200 000 евро и 25,8% за печалби, надвишаващи този праг.
- Рамката на съюзния режим One-Stop Shop (OSS) позволява на предприемачите да централизират отчитането по ДДС за B2C продажби в целия Европейски съюз след надвишаване на общоевропейския праг от 10 000 евро.
- Автоматизираните интеграции между платформи като Shopify и локален софтуер са от съществено значение за ефективното счетоводство за електронна търговия в Нидерландия, за да се равняват мултивалутни плащания и трансакции с голям обем.
- Годишните финансови отчети трябва да бъдат изготвени и подадени в KVK не по-късно от 12 месеца след края на финансовата година, за да се поддържа регулаторно съответствие.
- Нидерландската данъчна администрация изисква задължителен 7-годишен период на съхранение на всички търговски и финансови документи, включително фактури и банкови извлечения.
Основи на счетоводството в електронната търговия за Dutch BVs
Счетоводството за електронна търговия в Нидерландия се различава съществено от традиционното счетоводство в търговията на дребно поради огромния обем от дигитални точки от данни. Докато физическият магазин може да управлява няколко десетки трансакции дневно, онлайн платформата често обработва хиляди микротрансакции в различни часови зони и валути. Тази среда с висока честота изисква стабилна рамка за многовалутни равнения. Трябва да гарантирате, че изплащанията от доставчиците на платежни услуги съответстват на сумите на брутните продажби във вашата счетоводна книга, като се отчитат таксите за трансакции и валутните колебания в момента на продажбата. Ефективното счетоводство за електронна търговия в Нидерландия разчита на безпроблемната интеграция на вашия онлайн магазин с отговаряща на нидерландското законодателство счетоводна книга, за да поддържа точност в реално време.
Управление на големи обеми от трансакции
Обработката на хиляди поръчки без грешки при ръчно въвеждане е възможна само чрез автоматизирана синхронизация на данните. Автоматизираното категоризиране позволява на вашата система незабавно да отнася продажбите, таксите за доставка и отстъпките към правилните счетоводни сметки. Тази прецизност намалява времето, необходимо за годишни одити, и помага за понижаване на разходите за годишно отчитане. Финансовите ви записи трябва също да отразяват ясна одитна следа за връщания на стоки, възстановявания на суми и оспорвания на плащания. Тези събития изискват конкретни корекции по ДДС, за да се гарантира, че няма да надплатите данък върху приходи, които в крайна сметка са били върнати на клиента. Правилното управление на тези корекции е основно изискване за поддържане на счетоводство, готово за одит.
Законово съответствие и водене на документация
Всяко Dutch BV трябва да поддържа регистриран служебен адрес в Нидерландия и да завърши регистрацията си в Търговската камара (KVK). За 2026 г. таксата за регистрация в KVK е 85,15 евро. Тази правна основа е необходима за спазване на основите на нидерландската данъчна система и за получаване на местен ДДС номер. Предприемачите могат да финализират своето учредяване на Dutch BV компания дистанционно чрез легализирано пълномощно, което е стандартната процедура за учредители нерезиденти, които нямат възможност да посетят Нидерландия лично.
Нидерландската данъчна и митническа администрация (Belastingdienst) изисква да съхранявате цялата финансова документация за задължителен срок от 7 години. Това включва електронни фактури, банкови извлечения и доказателства за доставка. Ако вашето дружество за електронна търговия притежава вещни права върху недвижими имоти, изискването за съхранение се увеличава на 10 години. Жизненоважно е да отделяте служебните разходи от личните. Чуждестранните директори често са обект на проверки относно смесени разходи; поддържането на изрядни и документирани счетоводни книги предотвратява преквалифицирането от страна на данъчните власти на изходящите бизнес потоци в облагаем личен доход или дивиденти.
ДДС и OSS рамка за онлайн продавачи
Онлайн продавачите в Нидерландия трябва да прилагат правилния данък върху добавената стойност (ДДС) или Belasting over de Toegevoegde Waarde (BTW) към всяка трансакция. Стандартната ставка е 21%, която се прилага за повечето потребителски стоки и услуги. Намалена ставка от 9% е приложима за определени категории, включително хранителни продукти, вода и книги. Точната класификация е централен компонент на счетоводството за електронна търговия в Нидерландия, тъй като неправилното прилагане на тези ставки може да доведе до значителни корекции по време на одит от Belastingdienst. Ако бизнесът ви продава на крайни потребители в целия Европейски съюз, трябва да следите общоевропейския праг от 10 000 евро за дистанционни продажби. След като общите ви годишни трансгранични продажби надхвърлят този лимит, от вас се изисква да начислявате ДДС въз основа на местоположението на клиента.
Разяснение на системите OSS и IOSS
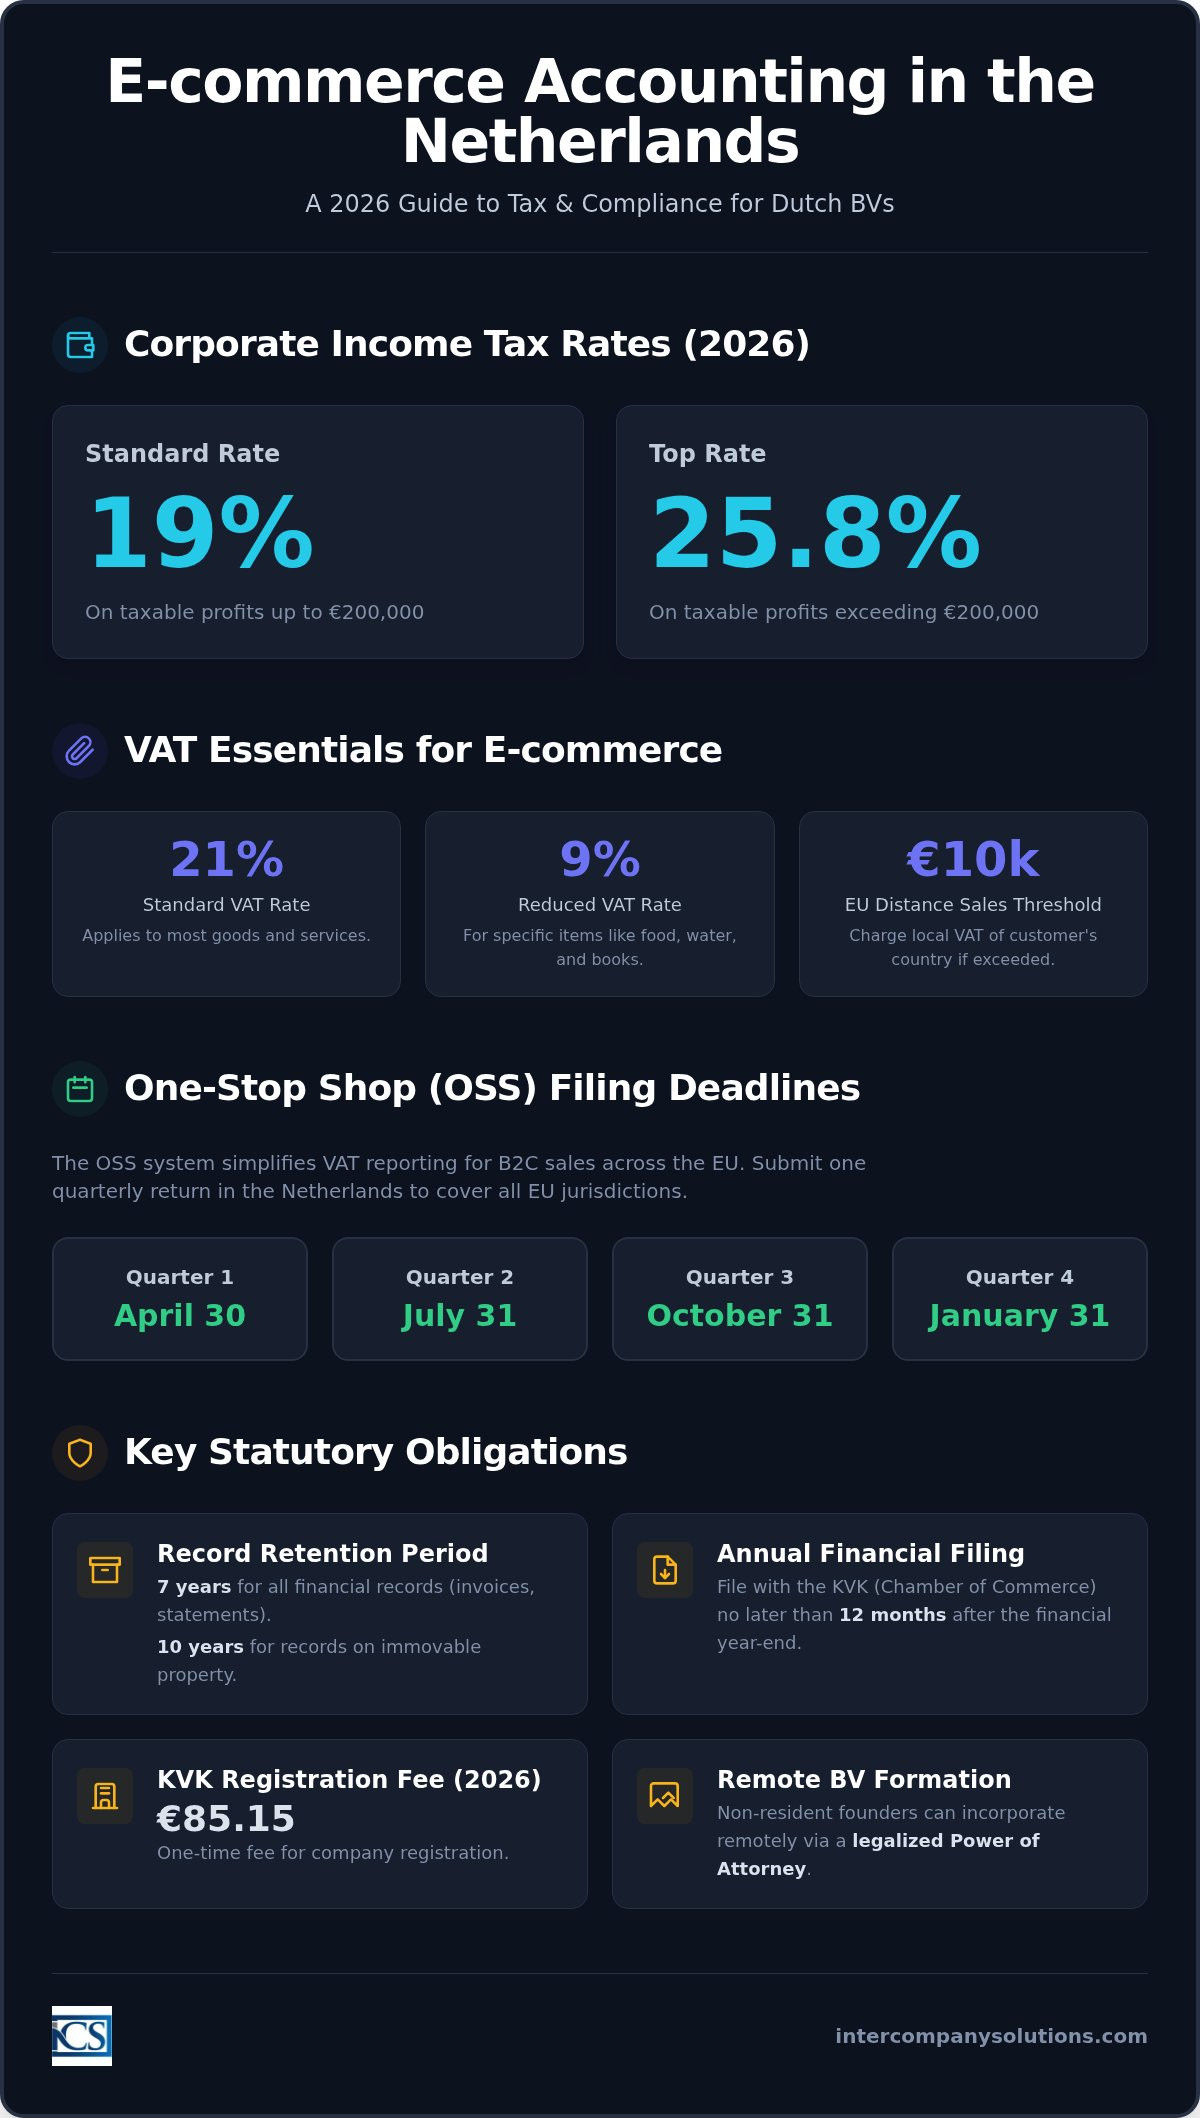
Режимът в Съюза за обслужване на едно гише (OSS) опростява отчитането, като ви позволява да декларирате и плащате ДДС за всички продажби към крайни потребители (B2C) в ЕС чрез една тримесечна нидерландска справка-декларация. Това премахва необходимостта от отделни регистрации във всяка държава, в която имате клиенти. Тези справки-декларации се подават до последния ден на месеца, следващ края на тримесечието:
- 30 април за първото тримесечие
- 31 юли за второто тримесечие
- 31 октомври за третото тримесечие
- 31 януари за четвъртото тримесечие
За предприемачи, изпращащи стоки от страни извън ЕС директно до клиенти, режимът за обслужване на едно гише при внос (IOSS) се прилага за пратки на стойност до 150 евро. Използването на IOSS позволява по-ефективен митнически процес и предпазва клиентите от неочаквани такси при внос. От съществено значение е да разбирате задълженията по ДДС за нидерландски бизнеси, за да определите дали вашата конкретна верига на доставки изисква множество регистрации. Въпреки че OSS обхваща дистанционните продажби, съхраняването на стокови наличности в чуждестранен склад обикновено все още поражда задължение за местна регистрация по ДДС в съответната държава.
Съответствие по ДДС за продавачи в онлайн платформи за търговия
Основни платформи като Amazon и bol.com работят съгласно правилата за „фиктивен доставчик“. Това означава, че платформата може да носи отговорност за събирането на ДДС при продажби, извършени от предприемачи извън ЕС, или за определени трансгранични трансакции. Дори когато платформата обработва превеждането на данъка, вашето вътрешно счетоводство трябва да остане прозрачно. От вас се изисква да равнявате отчетите от платформата с банковите плащания, за да гарантирате, че отчетите ви за приходите и разходите са точни за целите на корпоративното облагане. Учредителите нерезиденти често съчетават своята регистрация по ДДС с процеса по учредяване на Dutch BV компания, за да гарантират съответствие от първия ден. Ако вашият бизнес модел включва сложен дропшипинг или изпълнение на поръчки от множество държави, можете да се консултирате с нашия счетоводен екип за установяване на правилния процес на отчитане.
Автоматизирано счетоводство и софтуерни интеграции
Съвременната електронна търговия изисква директна дигитална връзка между онлайн магазина и нидерландската счетоводна книга. Ръчното въвеждане на данни за платформи като Shopify, WooCommerce или Magento е неустойчиво и увеличава риска от санкции от Belastingdienst. Автоматизираните решения за счетоводство на електронна търговия в Нидерландия позволяват прехвърляне в реално време на поръчки за продажба, данни за доставка и клиентски профили в система, отговаряща на нидерландските изисквания. Това гарантира, че всяка трансакция се записва с правилната ставка по ДДС и валутно преизчисляване, приложени в момента на покупката. Чрез премахване на ръчната намеса поддържате по-чиста одитна следа и намалявате административната тежест за вътрешния ви екип.
Безпроблемна интеграция с платформи за онлайн търговия
Продажбите в Amazon Seller Central или bol.com създават специфични предизвикателства, свързани с данните. Инструментите за автоматизирано извличане изтеглят отчетите за трансакциите директно, като отчитат комисионите на платформата и разходите за реклама. Ако използвате Fulfillment by Amazon (FBA), вашият софтуер трябва да проследява движенията на складовите наличности между различните складове в ЕС. Съхраняването на стоки в чуждестранен склад поражда местни задължения по ДДС, както бе посочено по-горе. Следователно вашата счетоводна система трябва да разграничава продажбите, изпълнени от нидерландски склад, от тези, изпратени от международни центрове, за да поддържа точна рентабилност на ниво артикулен номер (SKU). Тази видимост е от съществено значение за управлението на вашите маржове и гарантирането, че стойностите на материалните запаси са правилни в счетоводния баланс.
Равнение на доставчици на платежни услуги
Равнението на плащанията от Stripe, PayPal или Adyen е етапът, в който повечето ръчни счетоводни процеси се провалят. Тези доставчици често превеждат нетна сума, която изключва таксите за трансакции и разходите за превалутиране. Ефективното счетоводство за електронна търговия в Нидерландия изисква съпоставяне на тези нетни изплащания с първоначалните стойности на брутните продажби. Системата ви трябва автоматично да изчислява разликата между обменния курс към момента на поръчката и курса към момента на изплащането. Ежедневните или ежеседмичните автоматизирани синхронизации са необходими, за да се гарантира, че банковото ви салдо остава съгласувано с вътрешната счетоводна книга. Това ниво на прецизност е от съществено значение за чуждестранните предприемачи, които трябва да предоставят ясни финансови отчети за годишните си подавания към KVK. Без това автоматизирано съпоставяне рискувате да отчетете по-малко разходи или да завишите облагаемите приходи.
Управлението на себестойността на продадените стоки (COGS) в множество центрове за изпълнение на поръчки изисква синхронизирана складова книга. Когато се осъществи продажба, системата следва автоматично да отпише артикула от конкретното складово местоположение и да актуализира стойността на актива в баланса. Тази автоматизация предотвратява несъответствия в наличностите и гарантира, че маржовете ви на печалба се основават на разходи за придобиване в реално време, а не на остарели оценки. Поддържането на тези дигитални записи е съществена част от изискването за 7-годишен период на съхранение, гарантирайки проследимостта на всяка трансакция от първоначалната поръчка до окончателния банков превод.
Корпоративни данъчни задължения и годишно отчитане
Нидерландските e-commerce дружества от типа Dutch BV трябва да изчисляват облагаемата си печалба след приспадане на всички разходи, свързани с дейността. За финансовата 2026 година ставката на корпоративния подоходен данък (CIT) е определена на 19% за облагаема печалба до €200 000. Печалбите над този праг се облагат със ставка от 25.8%. Тези ставки остават непроменени спрямо предходните години, осигурявайки стабилна фискална среда за международните учредители. Прецизното счетоводство за електронна търговия в Нидерландия (ecommerce accounting Netherlands) гарантира минимизиране на данъчната ви основа чрез правилното прилагане на признатите за данъчни цели разходи и наличните данъчни облекчения.
Срокове за корпоративен подоходен данък (CIT)
Belastingdienst изисква годишната данъчна декларация за CIT да бъде подадена в рамките на пет месеца след края на финансовата година. За дружества, чиято финансова година съвпада с календарната, крайният срок е 31 май 2026 г. Можете да поискате удължаване на срока с до пет месеца за подготовка, последвано от допълнителен период за подаване, ако процесът се движи от регистриран данъчен консултант. Дружествата за електронна търговия могат да приспадат различни оперативни разходи, включително разходи за дигитален маркетинг в платформи като Google Ads, абонаментни такси за SaaS за управление на магазина и разходи за фулфилмънт услуги от трети страни. Ако вашето Dutch BV действа като компания майка, може да се приложи режимът за освобождаване на участия (participation exemption). Това правило освобождава дивидентите и капиталовите печалби от дъщерни дружества от допълнително облагане с нидерландски корпоративен данък, при условие че притежавате дял от поне 5%.
Изисквания на KVK и изисквания към финансовите отчети
Всяко ново дружество за електронна търговия трябва да заплати еднократна такса за регистрация в KVK в размер на €85.15 за 2026 г. Освен първоначалната регистрация, Търговската камара изисква ежегодно подаване на финансови отчети. Повечето e-commerce дружества от типа Dutch BV попадат в категорията „микро“ или „малки“ предприятия въз основа на стойността на техните активи, нетния оборот и броя на служителите. Микропредприятията трябва да подават само съкратен счетоводен баланс и не подлежат на задължителен независим финансов одит. Малките предприятия трябва да представят счетоводен баланс и кратки пояснителни приложения. Тези изисквания за публикуване са задължителни и трябва да бъдат изпълнени не по-късно от 12 месеца след края на финансовата година. Можете да намерите повече подробности в нашето ръководство „Счетоводство за Dutch BV: Съответствие и данъчни задължения през 2026 г.“ (Accounting for Dutch BV: Compliance and Tax Obligations in 2026).
Също така трябва да поддържате актуална регистрация на действителните собственици (UBO). Дадено физическо лице се квалифицира като UBO, ако притежава пряко или косвено повече от 25% от акциите, правата на глас или дяловото участие в дружеството тип BV. Тези данни се съхраняват в регистъра на UBO и трябва да се актуализират при всяка промяна в структурата на собствеността на дружеството. Неподдържането на точни данни за UBO може да доведе до административни глоби или наказателноправни санкции.
Професионална подкрепа за нидерландски e-commerce дружества
Установяването на присъствие в Нидерландия изисква координиран подход, който свързва правното структуриране с оперативната дейност. Intercompany Solutions предоставя специализирана подкрепа за чуждестранни предприемачи, като гарантира, че първоначалното учредяване на дружеството е съобразено с дългосрочните изисквания за счетоводство на електронна търговия в Нидерландия (ecommerce accounting Netherlands). Този интегриран подход предотвратява изолирането на данни, което често възниква, когато учредяването и счетоводството се поемат от отделни доставчици на услуги. Чрез централизирането на тези функции вие гарантирате, че финансовите ви данни се обработват коректно още от първата трансакция.
Цялостни корпоративни услуги
Можете да комбинирате своето учредяване на Dutch BV с текущо спазване на данъчното законодателство и месечно счетоводно обслужване, за да поддържате ясен финансов преглед. За предприятията за електронна търговия, участващи в международна търговия, получаването на регистрационен и идентификационен номер на икономическите оператори (EORI) е приоритет за целите на митническото оформяне. Този идентификатор е задължителен за всички дейности по внос и износ в рамките на Европейския съюз. Препоръчваме ви също така да се запознаете с нашето ръководство Регистрация по BTW в Нидерландия: Ръководство за чуждестранни компании за 2026 г., за да разберете каква специфична документация се изисква за чуждестранни лица с цел ефективно получаване на BTW номер.
Дистанционно управление за чуждестранни учредители
Учредителите извън ЕС могат да използват процедурата с легализирано пълномощно, за да учредят своето дружество, без да е необходимо физическо пътуване до Нидерландия. Този дистанционен процес ви позволява да регистрирате юридическо лице и да управлявате нидерландските данъчни задължения от чужбина. С разрастването на дейността ви може да се наложи наемането на местен персонал или на дистанционен екип съгласно нидерландското трудово законодателство. Ползването на специализирани услуги по ТРЗ и администриране на заплати гарантира, че вашите трудови договори, осигурителни вноски и декларации за данък върху доходите от трудови правоотношения отговарят на строгите стандарти, определени от Belastingdienst.
Първокласната корпоративна секретарска подкрепа осигурява допълнителна стабилност, като съдейства за откриването на нидерландска фирмена банкова сметка и извършването на необходимите данъчни регистрации. Тези административни стъпки често са най-значителните бариери за чуждестранните предприемачи, навлизащи на европейския пазар. Като се доверите на един-единствен партньор за тези задачи, вие гарантирате, че рамката за вашето счетоводство на електронна търговия в Нидерландия (ecommerce accounting Netherlands) е изградена върху солидна правна основа. Този модел на комплексно обслужване ви позволява да се съсредоточите върху разрастването си на пазара, докато нашият екип управлява 7-годишния срок за съхранение на счетоводната документация и годишните задължения за подаване на отчети в KVK, споменати в предходните раздели. Ние действаме като ваш проактивен партньор на нидерландския пазар, осигурявайки прецизност към всеки законов детайл.
Последен преглед: август 2026 г.
Изграждане на мащабируема e-commerce структура за 2026 г.
Управлението на нидерландско e-commerce дружество изисква стриктен подход към управлението на данни и спазването на данъчното законодателство. Чрез директно интегриране на платформите ви за продажби с вашия счетоводен софтуер елиминирате ръчните грешки и гарантирате, че всяка трансакция отговаря на стандартите на Belastingdienst. Яснотата относно ставките на корпоративния подоходен данък за 2026 г. и режима за обслужване на едно гише в рамките на Съюза (OSS) е от съществено значение за защитата на вашите маржове на печалба. Тези системи ви позволяват да се мащабирате в целия Европейски съюз, като същевременно централизирате задълженията си за отчитане в Нидерландия.
Професионалните услуги по ecommerce accounting Netherlands предоставят техническата инфраструктура, необходима за обработка на голям обем микротрансакции, като същевременно изпълняват задължителния 7-годишен период за съхранение на документацията. Ние съдействаме за дистанционното учредяване на вашето Dutch BV само за 3 до 5 работни дни, което ви позволява да навлезете на пазара без физическо пътуване. Екипът ни е специализиран в максималното оползотворяване на нидерландските данъчни предимства, включително 30% ruling за отговарящите на условията служители. Ние предоставяме 100% гаранция за удовлетвореност, за да гарантираме, че вашите професионални интереси се управляват с безкомпромисна прецизност.
Очакваме с нетърпение да ви помогнем да изградите стабилна и изцяло съобразена със закона основа за вашия международен растеж.
Често задавани въпроси
Каква е ставката на корпоративния данък за Dutch BV за електронна търговия през 2026 г.?
Ставката на корпоративния подоходен данък за Dutch BV за електронна търговия през 2026 г. следва двустепенна система. Плащате 19% върху първите 200 000 евро облагаема печалба. Всяка печалба, надвишаваща този праг, подлежи на облагане със ставка от 25,8%. Тези ставки се прилагат както за местни, така и за чуждестранни директори на Dutch BV. Прецизното данъчно планиране е необходимо, за да се гарантира, че вашето дружество за електронна търговия спазва законодателството, като същевременно оптимизира глобалната си данъчна позиция съгласно нидерландските разпоредби.
Колко често трябва да подавам справки-декларации по ДДС за моя нидерландски онлайн магазин?
Повечето бизнеси за електронна търговия в Нидерландия подават справки-декларации по ДДС на тримесечна база. Крайните срокове за тези подавания са последният ден от месеца, следващ края на тримесечието, конкретно 30 април, 31 юли, 31 октомври и 31 януари. Ако вашето тримесечно плащане на ДДС постоянно надвишава 15 000 евро, Belastingdienst може да изиска да преминете към месечно подаване. Поддържането на електронна документация е от съществено значение за спазването на тези периодични срокове без административни грешки.
Какво представлява One-Stop Shop (OSS) и необходимо ли е да се регистрирам?
Съюзният режим One-Stop Shop (OSS) е електронна система, която опростява задълженията по ДДС за дистанционни продажби към крайни потребители (B2C) в рамките на Европейския съюз. Трябва да се регистрирате за OSS, ако общите ви трансгранични продажби към потребители в ЕС надвишават годишния праг от 10 000 евро. След като се регистрирате, можете да декларирате и плащате дължимия ДДС във всички държави членки на ЕС чрез една единствена тримесечна декларация в Нидерландия. Тази система е ключов компонент от счетоводството за електронна търговия в Нидерландия за разрастващи се магазини.
Мога ли да управлявам счетоводството на моята нидерландска електронна търговия дистанционно като чуждестранно лице?
Можете да управлявате счетоводството на своята нидерландска електронна търговия изцяло от чужбина като чуждестранен предприемач. Дистанционното учредяване на Dutch BV е възможно по пътя на упълномощаване с легализирано пълномощно, а текущото счетоводство се осъществява чрез облачни интеграции с вашия уеб магазин. Дигиталните счетоводни системи ви позволяват да следите финансовото си състояние и да одобрявате данъчни декларации без необходимост от физически офис в Нидерландия. Тази гъвкавост е основна причина, поради която много международни основатели избират нидерландската юрисдикция за своите европейски операции.
Какви са изискванията за съхранение на електронни фактури в Нидерландия?
Нидерландското данъчно законодателство изисква да съхранявате цялата търговска и финансова документация за задължителен период от 7 години. Този срок за съхранение се прилага за електронни фактури, банкови извлечения и доказателства за доставка. Ако вашият бизнес за електронна търговия включва недвижимо имущество, изискването се увеличава на 10 години. Документите трябва да се съхраняват по начин, гарантиращ тяхната цялост във времето, което означава, че електронните файлове трябва да останат достъпни и четими при потенциални бъдещи проверки от Нидерландската данъчна и митническа администрация.
Необходима ли ми е нидерландска банкова сметка за моето Dutch BV за електронна търговия?
Въпреки че законът не изисква строго банковата сметка да се намира физически в Нидерландия, наличието на IBAN е необходимо за оперативна ефективност. Повечето нидерландски доставчици на платежни услуги и данъчните власти предпочитат местни сметки за директни дебити по SEPA и интеграции с iDEAL. Местната сметка също така опростява процеса на плащане на таксата за регистрация в KVK и получаването на възстановяване на ДДС. Много дигитални банки предлагат подходящи бизнес сметки за чуждестранни основатели на Dutch BV.
Каква е таксата за регистрация в KVK за нов бизнес през 2026 г.?
Еднократната такса за регистрация в Търговската камара (KVK) е 85,15 евро за финансовата 2026 година. Тази такса е дължима при официалното вписване на вашето ново Dutch BV за електронна търговия в Нидерландския търговски регистър. Ще получите фактура за тази сума малко след като нотариусът финализира учредителните документи. Тази регистрация е законово изискване, преди да можете да получите ДДС номер или да започнете търговска дейност на нидерландския или европейския пазар.
Изисква ли се EORI номер за моята нидерландска компания за електронна търговия?
Регистрационният и идентификационен номер на икономическите оператори (EORI) е задължителен, ако вашата нидерландска компания за електронна търговия внася или изнася стоки от и за страни извън Европейския съюз. Този уникален идентификатор се използва от митническите органи за проследяване на пратки и обработка на ДДС при внос. Ако се занимавате предимно с дропшипинг от доставчици извън ЕС или поддържате наличности в международни складове, притежаването на EORI номер е от съществено значение за счетоводството за електронна търговия в Нидерландия. Можете да кандидатствате за този номер чрез нидерландската митническа служба.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |