


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-03 · Last reviewed 2026-09-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Изборът на клон с цел минимизиране на административната тежест често води до противоположен резултат поради усложненията, свързани с трансграничната правна отговорност. За международните предприемачи решението между Dutch BV vs branch office е най-критичната стъпка в стратегията за навлизане на пазара през 2026 г. Вероятно отчитате, че Нидерландия предлага стабилна среда за растеж, но потенциалът за двойно данъчно облагане и тежестта по поддържането на чуждестранно образувание остават значителни притеснения.
Този справочник предоставя техническо сравнение на нидерландските правни форми, текущите данъчни задължения и процеса на дистанционно учредяване. Очертаваме как да определите структурата с най-нисък правен риск, като същевременно спазвате стандартите за съответствие за 2026 г., като например тавана за приспадане на лихви от 24,5% и актуализираните ставки на корпоративния данък от 19% и 25,8%. Ще разберете как да учредите нидерландско дружество чрез легализирано пълномощно, което позволява пълно структуриране без необходимост от посещение на страната. Този анализ обхваща прехода от първоначалната еднократна такса за регистрация в KVK от 85,15 евро до управлението на задълженията по ДДС в рамките на стандартния срок от шест до осем седмици.
Key Takeaways
- Разберете разликите в правната отговорност при сравнението между Dutch BV и клон, при което BV функционира като отделно образувание, докато клонът остава част от чуждестранното дружество майка.
- Приложете към финансовите си прогнози ставките на корпоративния данък за 2026 г. от 19% за печалби до 200 000 евро и 25,8% за по-високи суми.
- Извършете дистанционно учредяване чрез легализирано пълномощно, изискващо минимален акционерен капитал от едва 0,01 евро.
- Управлявайте административните задължения, включително еднократната такса за регистрация в KVK от 85,15 евро и подаването на годишните финансови отчети в рамките на 12 месеца след края на финансовата година.
- Съхранявайте фирмената документация за задължителния седемгодишен период на съхранение или десет години за документи, свързани с недвижими имоти.
Evaluating Market Entry: Dutch BV vs Branch Office Comparison
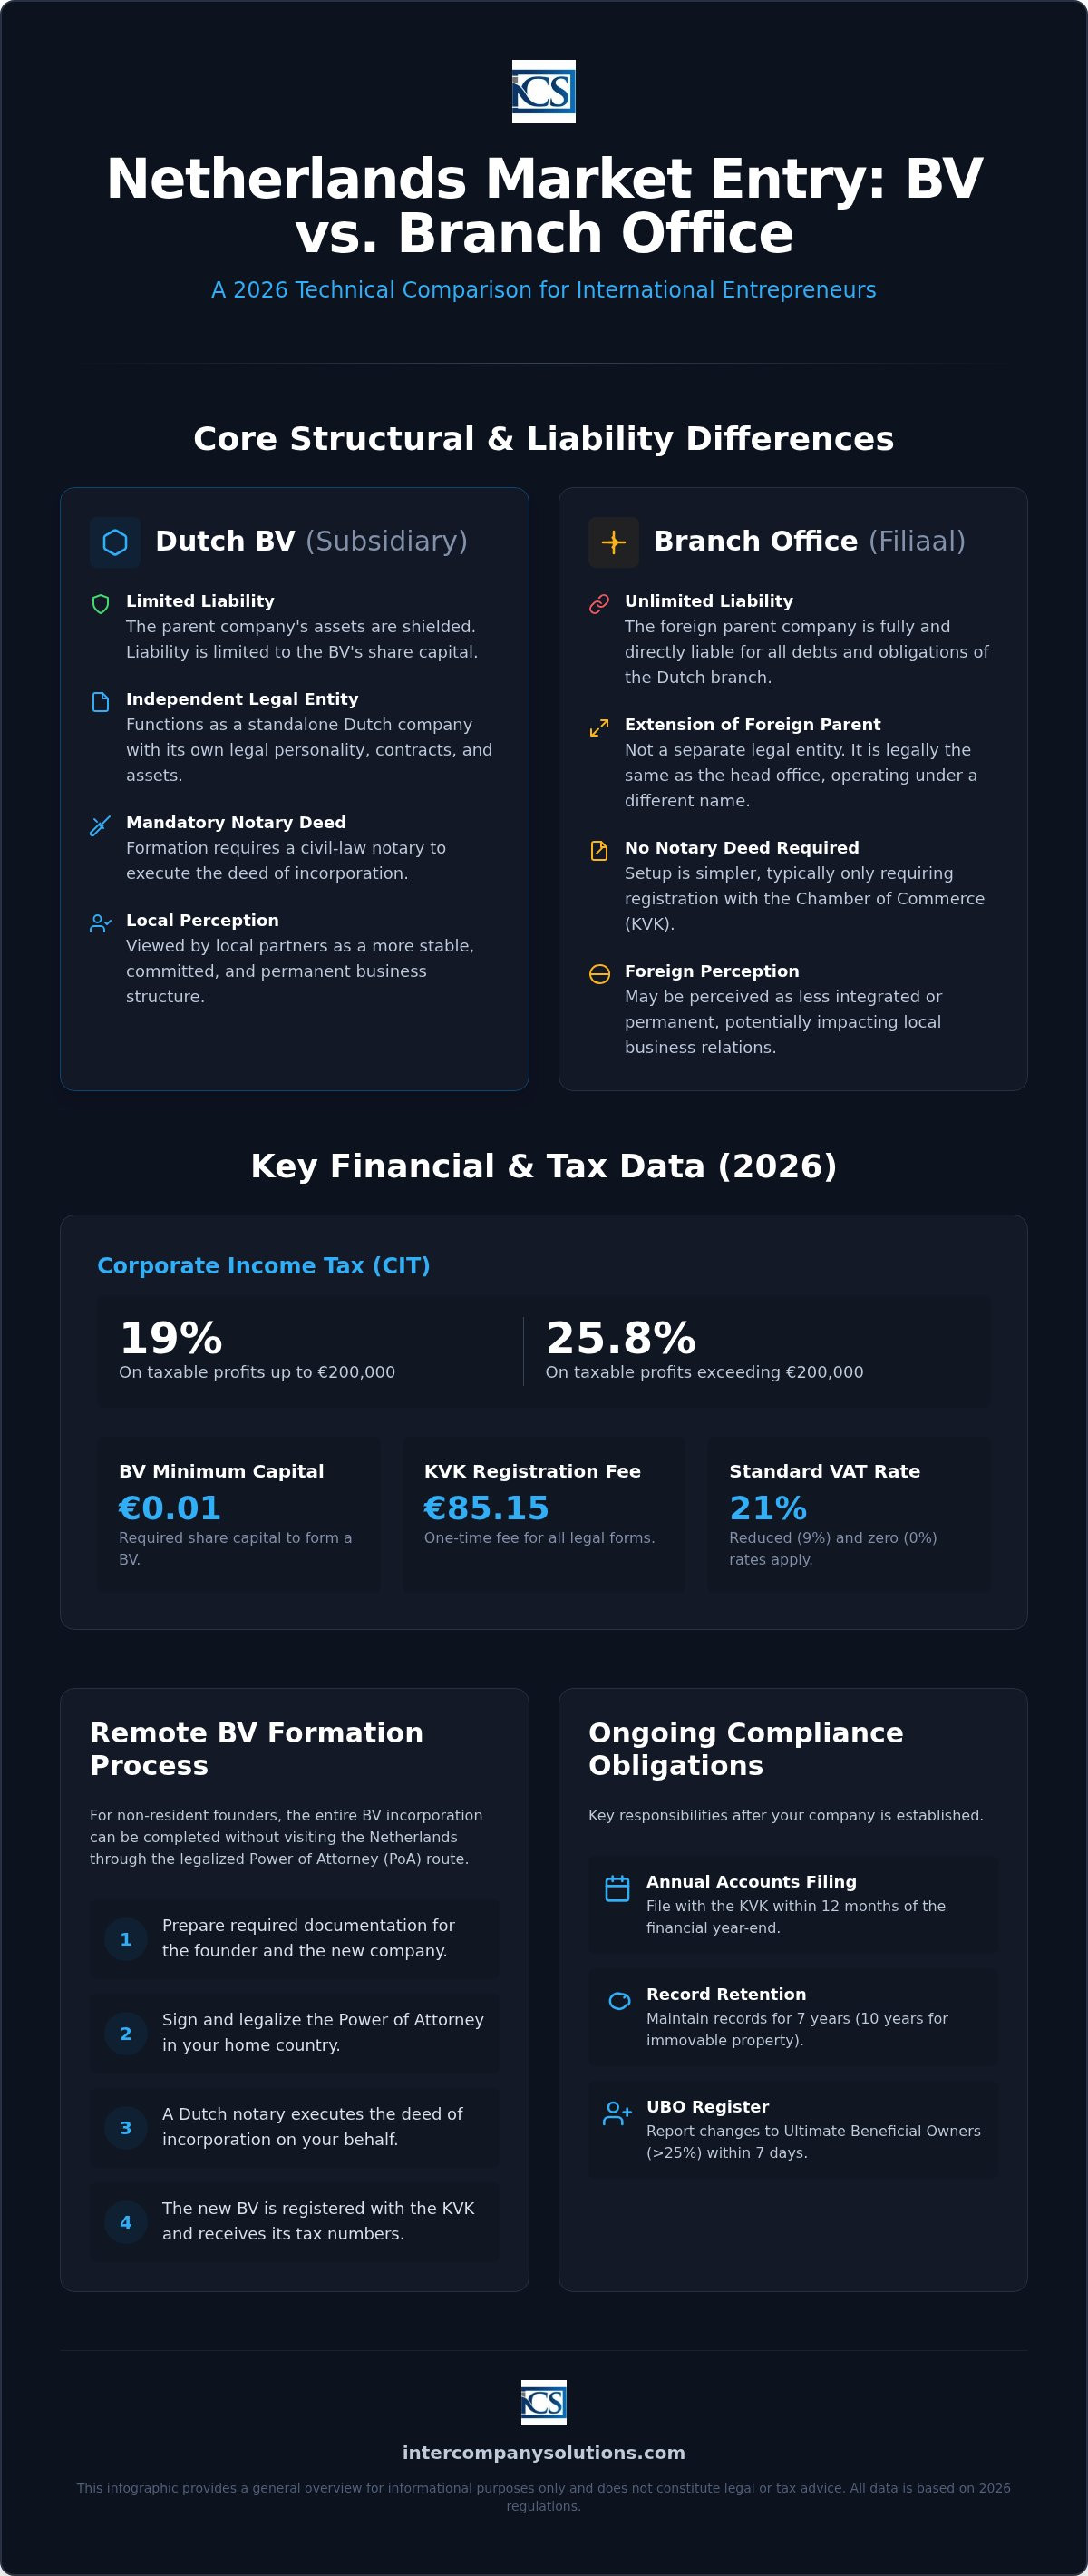
Изборът на оптимална структура изисква разбиране за това как нидерландското законодателство третира чуждестранните дейности. Клонът не е отделно юридическо лице, а място на стопанска дейност на чуждестранното централно управление. За разлика от него, Dutch BV е дружество с ограничена отговорност със собствена правосубектност. Според официалните правителствени насоки за навлизане на пазара, изборът между тези форми определя степента на рискова експозиция на дружеството майка в Нидерландия. Докато клонът действа като разширение на съществуващото чуждестранно образувание, BV функционира като самостоятелно дъщерно дружество, осигурявайки ясна граница за активите и задълженията.
| Feature | Branch Office (Filiaal) | Dutch BV (Subsidiary) |
|---|---|---|
| Legal Personality | Няма отделна правосубектност | Независимо юридическо лице |
| Liability | Дружеството майка носи пълна отговорност | Отговорността е ограничена до акционерния капитал |
| Notary Requirement | Не се изисква нотариален акт | Задължителен нотариален акт |
| KVK Registration | Задължителна регистрация | Задължителна регистрация |
Структурни разлики и правна отговорност
Липсата на отделна правосубектност при клона означава, че чуждестранното дружество майка носи пряка отговорност за всички холандски задължения, данъци и правни искове. Ако клонът сключи договор, дружеството майка е правната насрещна страна. Това създава значителна трансгранична експозиция, която може да засегне баланса на дружеството майка. Обратно, сравнението Dutch BV vs branch office подчертава, че дружеството BV защитава дружеството майка. Като отделен правен субект, дружеството BV носи отговорност единствено за собствените си задължения. Кредиторите по правило не могат да насочват претенции към активите на дружеството майка, освен ако няма доказателства за лошо управление или не са предоставени конкретни гаранции.
Корпоративното управление също следва различни пътища. Клонът функционира под ръководството на управителния съвет на чуждестранното дружество майка. Едно Dutch BV изисква свои собствени управители и акционери, въпреки че дружеството майка често притежава 100% от акциите. Тази структура на дъщерно дружество често е предпочитана при преговори по договори в Нидерландия, тъй като местните партньори обикновено разглеждат местното дружество с ограничена отговорност като по-стабилен и ангажиран партньор в сравнение с чуждестранен клон.
Оперативна гъвкавост за международна търговия
Клонът обикновено е подходящ за дружества, които търсят нискобюджетно, временно присъствие за целите на маркетинга или проучванията. За активна търговска дейност обаче дружеството BV е стандартният инструмент за холдингови и търговски дейности. То предлага по-голяма гъвкавост за дългосрочен растеж и често е изискване за получаване на определени лицензи или разрешителни. За подробни стъпки относно варианта с дъщерно дружество можете да се консултирате с нашето ръководство за Създаване на дъщерно дружество в Нидерландия: Стратегическо ръководство за 2026 г.. Ранният избор на структурата BV гарантира, че бизнесът разполага с необходимата правна основа за разрастване без необходимост от последващо преструктуриране.
Избор на правна форма: Dutch BV и други структури
Изборът на правна форма е задължителна стъпка, която определя вашите данъчни и правни задължения за години напред. Въпреки че сравнението Dutch BV vs branch office е основното съображение за повечето международни фирми, Нидерландия предлага няколко други правни форми. Според официалните правителствени насоки за навлизане на пазара, изборът на правилната структура зависи от планираното ниво на дейност и толерантността към риск. Решението засяга бъдещите ви изисквания за отчитане и нивото на лична отговорност или отговорност на дружеството майка, което приемате.
Нотариално заверени спрямо ненотариални правни форми
В Нидерландия правните субекти се делят на такива, които изискват нидерландски нотариус за учредяването си, и такива, които не изискват. Нотариално заверените образувания включват BV, NV и stichting. Те изискват нотариус за оформяне на учредителния акт и заверка на устава. Ненотариалните форми включват eenmanszaak (едноличен търговец), VOF (събирателно дружество), CV (командитно дружество) и maatschap (професионално дружество). Тези форми не изискват нотариус, което намалява първоначалните разходи за учредяване, но увеличава отговорността. Във VOF например съдружниците носят солидарна и неограничена отговорност за всички бизнес задължения, докато дружеството BV защитава личните ви активи. За структурирана експанзия административните стъпки за учредяване на дружество в Нидерландия дават приоритет на BV поради тази защита срещу отговорност.
Изисквания за регистрация на Dutch BV
Дружеството Dutch BV е най-честият избор за чуждестранни дъщерни дружества поради гъвкавите си изисквания. То изисква минимален акционерен капитал от едва 0,01 евро. Трябва да назначите поне един управител и един акционер, като и двете роли могат да се изпълняват от едно и също лице или от чуждестранно юридическо лице. Дружеството се нуждае от местен нидерландски бизнес адрес, за да завърши регистрацията в Търговската камара (KVK). За 2026 г. еднократната такса за регистрация в KVK е 85,15 евро.
Трябва също така да идентифицирате и регистрирате действителните собственици (UBO), които притежават повече от 25% от акциите, правата на глас или дяловото участие. Всички промени в информацията за UBO трябва да бъдат докладвани на KVK в рамките на 7 дни. Докато дружеството BV е частно дружество с ограничена отговорност, NV (Naamloze Vennootschap) е публично дружество с ограничена отговорност, изискващо минимален капитал от 45 000 евро. Повечето чуждестранни инвеститори избират BV, освен ако нямат намерение да листнат акции на публична борса. Ако имате нужда от разяснение коя структура отговаря на вашите специфични търговски цели, можете да се свържете с нашите специалисти за подробна оценка на вашите опции относно Dutch BV vs branch office.
Ставки на корпоративния данък и спазване на изискванията за BTW в Нидерландия през 2026 г.
Фискалната среда за 2026 г. изисква прецизно планиране за всяка международна експанзия. Както Dutch BV, така и клонът подлежат на облагане с корпоративен подоходен данък (CIT) върху печалби с източник в Нидерландия. За финансовата 2026 година ставката на CIT е 19% за облагаема печалба до 200 000 евро. Печалбите, надвишаващи този праг, се облагат със ставка от 25,8%. При оценката на Dutch BV срещу клон от данъчна гледна точка вземете предвид, че обслужващата банка на Belastingdienst е Rabobank от 1 май 2026 г. Всички данъчни плащания и възстановявания се обработват чрез тази институция, което налага наличието на съвместима корпоративна сметка за безпроблемно спазване на изискванията.
Критично ограничение за 2026 г. е таванът за приспадане на лихви. Тази разпоредба ограничава приспадането на нетните разходи за лихви до 24,5% от EBITDA на дружеството. Това правило се прилага и за двете структури, при условие че се считат за данъчно задължени лица в Нидерландия. За цялостен преглед на това как тези структури взаимодействат с местните разпоредби, направете справка с официалното ръководство за нидерландските бизнес структури. Точното изчисляване на този таван е от съществено значение за избягване на неочаквани данъчни задължения в края на финансовата година.
Регистрация по ДДС и отсрочване при внос
Стандартните ставки на нидерландския ДДС (BTW) за 2026 г. са 21% за повечето стоки и услуги, 9% за специфични артикули като храни и лекарствени продукти и 0% за определени международни търговски дейности. Чуждестранните дружества трябва да се регистрират по ДДС, ако държат материални запаси в Нидерландия или извършват облагаеми доставки на местно ниво. За предприятия с чуждестранна собственост процесът по регистрация по ДДС обикновено отнема от 6 до 8 седмици.
Чуждестранните вносители следва да се възползват от лиценза за отсрочване по член 23. Това позволява на предприятията да отсрочат плащането на ДДС при внос към своята периодична справка-декларация по ДДС, вместо да го плащат незабавно на границата. Този механизъм значително подобрява паричния поток, особено за предприятия, използващи Нидерландия като европейски дистрибуционен център. Подаването на заявление за този лиценз изисква местен ДДС номер и често фискален представител за дружества извън ЕС.
Международни данъчни предимства
Нидерландия остава водеща юрисдикция за холдингови структури благодарение на нидерландското освобождаване при участие. Тази разпоредба предотвратява двойното данъчно облагане, като освобождава от CIT дивидентите и капиталовите печалби, получени от квалифицирани дъщерни дружества. При сравняване на Dutch BV срещу клон, BV често се предпочита за холдингови дейности с цел пълноценно оползотворяване на това освобождаване и установяване на ясна фискална субстанция.
Работодателите могат също така да използват правилото за 30% данъчно възстановяване, за да привлекат висококвалифициран международен персонал. За 2026 г. това правило позволява до 30% от брутното трудово възнаграждение на отговарящ на условията служител да бъде изплатено като необлагаема надбавка, при условие че са покрити конкретни прагове на възнаграждението. Тези местни предимства са подкрепени от мрежа от над 100 спогодби за избягване на двойното данъчно облагане, гарантирайки, че международните операции остават данъчно ефективни отвъд границите.
Процесът на дистанционно учредяване чрез пълномощно
Установяването на корпоративно присъствие в Нидерландия не изисква физическо посещение от страна на управителите или акционерите. Докато регистрацията на клон включва документиране на статуса на чуждестранното дружество майка пред Търговската камара (KVK), учредяването на дъщерно дружество изисква официален нотариален акт. При сравнение на Dutch BV срещу клон, пътят на BV следва структуриран процес на дистанционно учредяване чрез легализирано пълномощно (PoA). Този метод позволява на нидерландския нотариус да изповяда учредителния акт от името на учредителите. След като документите са изрядни, срокът за учредяване обикновено варира от 3 до 5 работни дни. Тази ефективност гарантира, че международните предприемачи могат да започнат дейност без логистичната тежест на международните пътувания.
Поетапна процедура за дистанционно учредяване
Процесът започва с представянето на валидни документи за самоличност на всички управители и акционери. Ние извършваме проверка на наименованието на дружеството, за да се уверим, че предложеното име е свободно и отговаря на насоките на KVK. След това документите за PoA се изготвят и изпращат на учредителите в тяхната държава по произход. Тези документи трябва да бъдат подписани и легализирани, като често се изисква апостил или легализация в местното нидерландско посолство в зависимост от това дали държавата по произход е страна по Хагската конвенция.
След като оригиналните легализирани документи пристигнат в Нидерландия, нидерландският нотариус изповядва учредителния акт. След това нотариусът регистрира новото дружество в Търговската камара. За 2026 г. еднократната такса за регистрация в KVK е €85.15. Минималният акционерен капитал за Dutch BV е €0.01, който трябва да бъде внесен по сметката на дружеството в Rabobank или друга бизнес сметка, съвместима с Rabobank, след учредяването. Този дистанционен маршрут е стандартната процедура за учредители, които не са местни лица, осигуряваща надежден път за навлизане при поддържане на високи правни стандарти.
Регистър на UBO и срокове за съответствие
Задължителната регистрация в регистъра на действителните собственици (Ultimate Beneficial Owner - UBO) е критичен компонент от процеса на учредяване. Като UBO се определя всяко физическо лице, което притежава повече от 25% от акциите, правата на глас или собствеността в дружеството. Тази информация се подава в KVK едновременно с регистрацията на дружеството. Съответствието се следи стриктно; всякакви промени в информацията за UBO, като например прехвърляне на акции или промяна в контрола, трябва да бъдат докладвани на KVK в рамките на 7 дни.
Неподдържането на точни данни за UBO може да доведе до административни глоби или правни усложнения. Тази прозрачност е крайъгълен камък при стартирането на бизнес в Нидерландия и се прилага както за BV, така и за клонове. Разбирането на тези изисквания на ранен етап от процеса на вземане на решение за Dutch BV срещу клон спомага за гарантирането, че вашето дружество остава с изряден правен статус от първия ден.
Съответствие след учредяването и оперативна непрекъснатост
Поддържането на дружество в Нидерландия изисква стриктно спазване на законовите срокове и стандартите за съхранение на документация. След като първоначалната фаза на регистрация на Dutch BV срещу клон приключи, фокусът се премества върху годишната поддръжка. Всички Dutch BV трябва да подават годишните си финансови отчети в Търговската камара (KVK) в рамките на 12 месеца след края на финансовата година. Неспазването на тези изисквания за подаване може да доведе до лична отговорност на директорите и административни санкции. Нидерландската данъчна и митническа администрация (Belastingdienst) изисква търговската документация да се съхранява за минимален срок от 7 години. За дружества, притежаващи недвижими имоти в Нидерландия, този срок за съхранение се удължава на 10 години.
Стандарти за финансово отчитане и счетоводство
Финансовите отчети трябва да бъдат изготвени съгласно Dutch GAAP или IFRS, в зависимост от размера и сложността на предприятието. Докато клонът понякога може да подава отчетите на своето чуждестранно дружество майка, Dutch BV винаги изисква собствено отделно финансово отчитане. Декларациите за корпоративен данък за 2026 г. обикновено се подават в срок от пет месеца след края на финансовата година, въпреки че често са възможни удължавания чрез данъчен посредник. Честотата на подаване на декларации за ДДС обикновено е тримесечна, въпреки че могат да се изискват месечни или годишни подавания в зависимост от обема на оборота.
Оперативната непрекъснатост включва също и спазването на специфичните банкови изисквания на нидерландската данъчна система. От 1 май 2026 г. Belastingdienst използва Rabobank като своя основна обслужваща банка. Тази промяна означава, че всички изходящи данъчни плащания и входящи възстановявания се обработват през системите на Rabobank. За директори, които не са местни лица, осигуряването на съвместимост на финансовата инфраструктура на дружеството с тези местни банкови стандарти е от съществено значение за избягване на забавяния в плащанията или индикации за несъответствие.
Управление на персонала и заплатите
Ако вашето навлизане на пазара през 2026 г. включва наемане на персонал, трябва да се регистрирате като работодател в Belastingdienst. Този процес изисква организиране на администриране на заплатите, което да отчита задължителните осигурителни вноски, пенсионните изисквания и данъка върху заплатите. За дружества, търсещи бързо навлизане без незабавна местна инфраструктура за човешки ресурси, използването на ТРЗ услуги в Нидерландия гарантира, че всички социални придобивки за служителите и данъчни удръжки отговарят на текущите законови ставки.
Спазването на нормативните изисквания за чуждестранни служители често включва администриране на 30% ruling и осигуряване на съответствие на трудовите договори с нидерландското трудово право. Тези задължения остават в сила независимо дали избирате дъщерно дружество или клон, въпреки че административната тежест може да бъде по-висока за чуждестранните субекти. За по-широк поглед върху честите погрешни схващания относно тези задължения можете да се консултирате с нашето ръководство Учредяване на дружество в Нидерландия: факти срещу митове 2026. Поддържането на постоянен ритъм на спазване на изискванията позволява на чуждестранното дружество майка да се съсредоточи върху растежа, а не върху административни спорове.
Последен преглед: септември 2026 г.
Стратегическо планиране на вашата експанзия на нидерландския пазар през 2026 г.
Техническите нюанси при сравнението между Dutch BV срещу клон показват, че докато клонът осигурява пряка връзка с дружеството майка, BV предоставя съществено разделение на риска и фискална субстанция за 2026 г. Балансирането на прага от 19% за корпоративен данък с ограничението от 24,5% за приспадане на лихви изисква структурирано планиране за поддържане на оперативната ефективност. Чрез избора на процедурата с легализирано пълномощно вие си осигурявате съобразено с изискванията учредяване, което отговаря на стандартите на нидерландските KVK и Belastingdienst, без да се изисква физическо пътуване.
Ние сме специализирани в регулаторното съответствие за чуждестранни предприемачи и съдействаме за дистанционно учредяване на Dutch BV в рамките на 3 до 5 работни дни. Нашият процес включва 100% гаранция за удовлетвореност, за да осигури надеждност по време на вашата международна експанзия. Управлението на местните задължения, от банкови преходи към Rabobank до годишни подавания към KVK, се превръща в предвидим елемент от вашата стратегия за растеж, когато се управлява с процедурна яснота.
Установяването на вашето присъствие в Нидерландия е значителна стъпка към глобалната мобилност. Ние сме тук, за да гарантираме, че вашата корпоративна структура ще остане стабилна и в съответствие със законите от първия ден на регистрацията.
Последен преглед: септември 2026 г.
Често задавани въпроси
Необходимо ли е да пътувам до Нидерландия, за да учредя Dutch BV?
Не, не е необходимо да пътувате до Нидерландия, за да учредите Dutch BV. Стандартната процедура за дистанционно учредяване за основатели извън ЕС включва легализирано пълномощно (PoA), с което нидерландски нотариус изповядва учредителния акт от ваше име. Това ви позволява да завършите целия процес от родната си страна. След като документите бъдат подадени и легализирани, учредяването обикновено отнема между три и пет работни дни.
Какъв е минималният дружествен капитал за Dutch BV през 2026 г.?
Минималният дружествен капитал, изискван за учредяване на Dutch BV през 2026 г., е 0,01 евро. Този нисък праг беше въведен, за да насърчи предприемачеството и да опрости процеса на навлизане за международните инвеститори. Можете да изберете да запишете по-голям капитал, ако бизнес стратегията ви го изисква, но законовият минимум остава на това номинално ниво. Този капитал трябва да бъде внесен по фирмената банкова сметка на дружеството след успешното учредяване и регистрация в KVK.
Колко е таксата за регистрация в KVK за ново дружество през 2026 г.?
Еднократната такса за регистрация в Нидерландската търговска камара (KVK) е 85,15 евро през 2026 г. Тази такса се прилага както за Dutch BV, така и за клон при първоначалното им вписване в търговския регистър. Ще получите фактура за тази сума скоро след като нотариусът или представителят на дружеството приключи процедурата по регистрация. Плащането гарантира, че вашето дружество е официално признато и му е издаден уникален номер от KVK, който е необходим за всички търговски сделки в Нидерландия.
Какви са ставките на корпоративния данък за 2026 г. за нидерландско дъщерно дружество?
За финансовата 2026 г. ставките на корпоративния подоходен данък (CIT) са 19% за облагаема печалба до 200 000 евро и 25,8% за всяка печалба, надвишаваща този праг. Тези ставки са валидни при съпоставката между Dutch BV и клон, тъй като и двете структури по правило подлежат на облагане с CIT върху доходите си с източник от Нидерландия. Прецизното данъчно планиране е от съществено значение за управлението на тези задължения, особено като се има предвид взаимодействието между местните печалби и спогодбите за избягване на двойното данъчно облагане.
Може ли клон да се възползва от нидерландския режим на освобождаване при участие (participation exemption)?
Нидерландският режим на освобождаване при участие (participation exemption) е достъпен предимно за местни нидерландски дружества, като например BV, притежаващи квалифицирани дялови участия в други субекти. Тъй като клонът е част от чуждестранно дружество майка, той обикновено не служи като холдингов инструмент за дъщерни дружества по същия начин. Ако стратегията ви включва холдингова дейност, изборът между Dutch BV и клон накланя везните в полза на BV, за да се гарантира, че можете да се възползвате напълно от освобождаването за дивиденти и капиталови печалби съгласно нидерландското законодателство.
Какво представлява ограничението за приспадане на лихви за нидерландските компании през 2026 г.?
През 2026 г. ограничението за приспадане на лихви е определено на 24,5% от EBITDA на дружеството. Този регламент ограничава размера на нетните разходи за лихви, които данъкоплатецът може да приспадне от облагаемия си доход в Нидерландия. Правилото се прилага както за Dutch BV, така и за клонове, които се считат за данъкоплатци за целите на корпоративния подоходен данък. Това е критичен фактор за компании със значително вътрешно или външно финансиране, тъй като влияе пряко върху крайната облагаема печалба.
Колко време отнема получаването на ДДС номер за притежавано от чужденци BV?
Получаването на ДДС номер за притежавано от чуждестранни лица нидерландско дружество обикновено отнема между 6 и 8 седмици след подаване на първоначалното заявление. Нидерландската данъчна и митническа администрация (Belastingdienst) извършва обстоен преглед на планираните дейности на дружеството и неговата местна субстанция, преди да издаде номера. Трябва съответно да планирате графика за навлизане на пазара, за да сте сигурни, че регистрацията ви по ДДС е активна, преди да започнете търговска дейност или внос на стоки в страната.
Източници
- ICS Payroll - нидерландски услуги за ТРЗ и заплати
- KVK - Регистрация в Търговския регистър на Нидерландия
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Ставки на корпоративния подоходен данък
- Belastingdienst - Данъци върху заплатите (loonheffingen)
- UWV - Задължения на работодателя
- SVB - Социално осигуряване в Нидерландия
- Belastingdienst - ДДС (BTW) за предприемачи
- Европейска комисия - Правила и ставки за ДДС
- De Nederlandsche Bank - Надзор
- AFM - Лицензи и регистри
- RVO - Международен бизнес
- Belastingdienst Douane - Митници
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |