


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-26 · Last reviewed 2026-08-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Учредяването на нидерландско дружество изисква повече от нотариален акт и регистрация в Търговската камара. През 2026 г. нидерландската данъчна администрация прилага строг контрол върху Dutch BV изискванията за икономическо присъствие, за да гарантира, че дружествата демонстрират реална икономическа дейност. Самото поддържане на седалищен адрес не е достатъчно, за да се отговори на условията за ползване на мрежата от 95 спогодби за избягване на двойното данъчно облагане на Нидерландия. Международните учредители често се притесняват, че тяхната структура може да бъде класифицирана като компания тип „пощенска кутия“, което може да доведе до отказ от договорни облекчения и прилагане на по-високи данъци при източника.
Ние разбираме предизвикателството да се управлява бизнес от разстояние, спазвайки същевременно развиващите се правила за данъчно местно пребиваване. Това ръководство предоставя точен анализ на икономическото присъствие, необходимо за осигуряване на данъчни предимства и поддържане на съответствие с нормативните изисквания. Ще намерите ясен контролен списък с критерии за икономическо присъствие, разяснение как тези фактори влияят върху ставките на корпоративния данък, като например ставката от 19% за печалби до 200 000 евро и 25,8% за горницата, както и потвърждение как дистанционното управление остава възможно. Разглеждаме също и конкретни прагове за 2026 г., като например ограничението за приспадане на лихви от 24,5% от EBITDA и задължителното използване на Rabobank като обслужваща банка на Belastingdienst от 1 май 2026 г.
Основни изводи
- Правете разлика между правно седалище и данъчно местно пребиваване, за да предотвратите оспорвания от чуждестранни данъчни органи относно икономическото присъствие на вашата компания.
- Приложете задължителните Dutch BV изисквания за икономическо присъствие, включително правилото, че най-малко 50% от управителите по устав трябва да бъдат местни лица на Нидерландия.
- Осигурете си достъп до международни данъчни спогодби и предварителни становища, като получите официално Удостоверение за местно лице (Residence Certificate) от Belastingdienst, за да избегнете двойното данъчно облагане.
- Изградете функционално икономическо присъствие чрез местен персонал и решения за ТРЗ, вместо да разчитате на обикновен пощенски адрес.
- Завършете процеса по учредяване от разстояние чрез легализирано пълномощно, специално разработено за учредители извън ЕС, които не могат да пътуват до Нидерландия.
Разбиране на корпоративното икономическо присъствие и данъчното местно пребиваване в Нидерландия
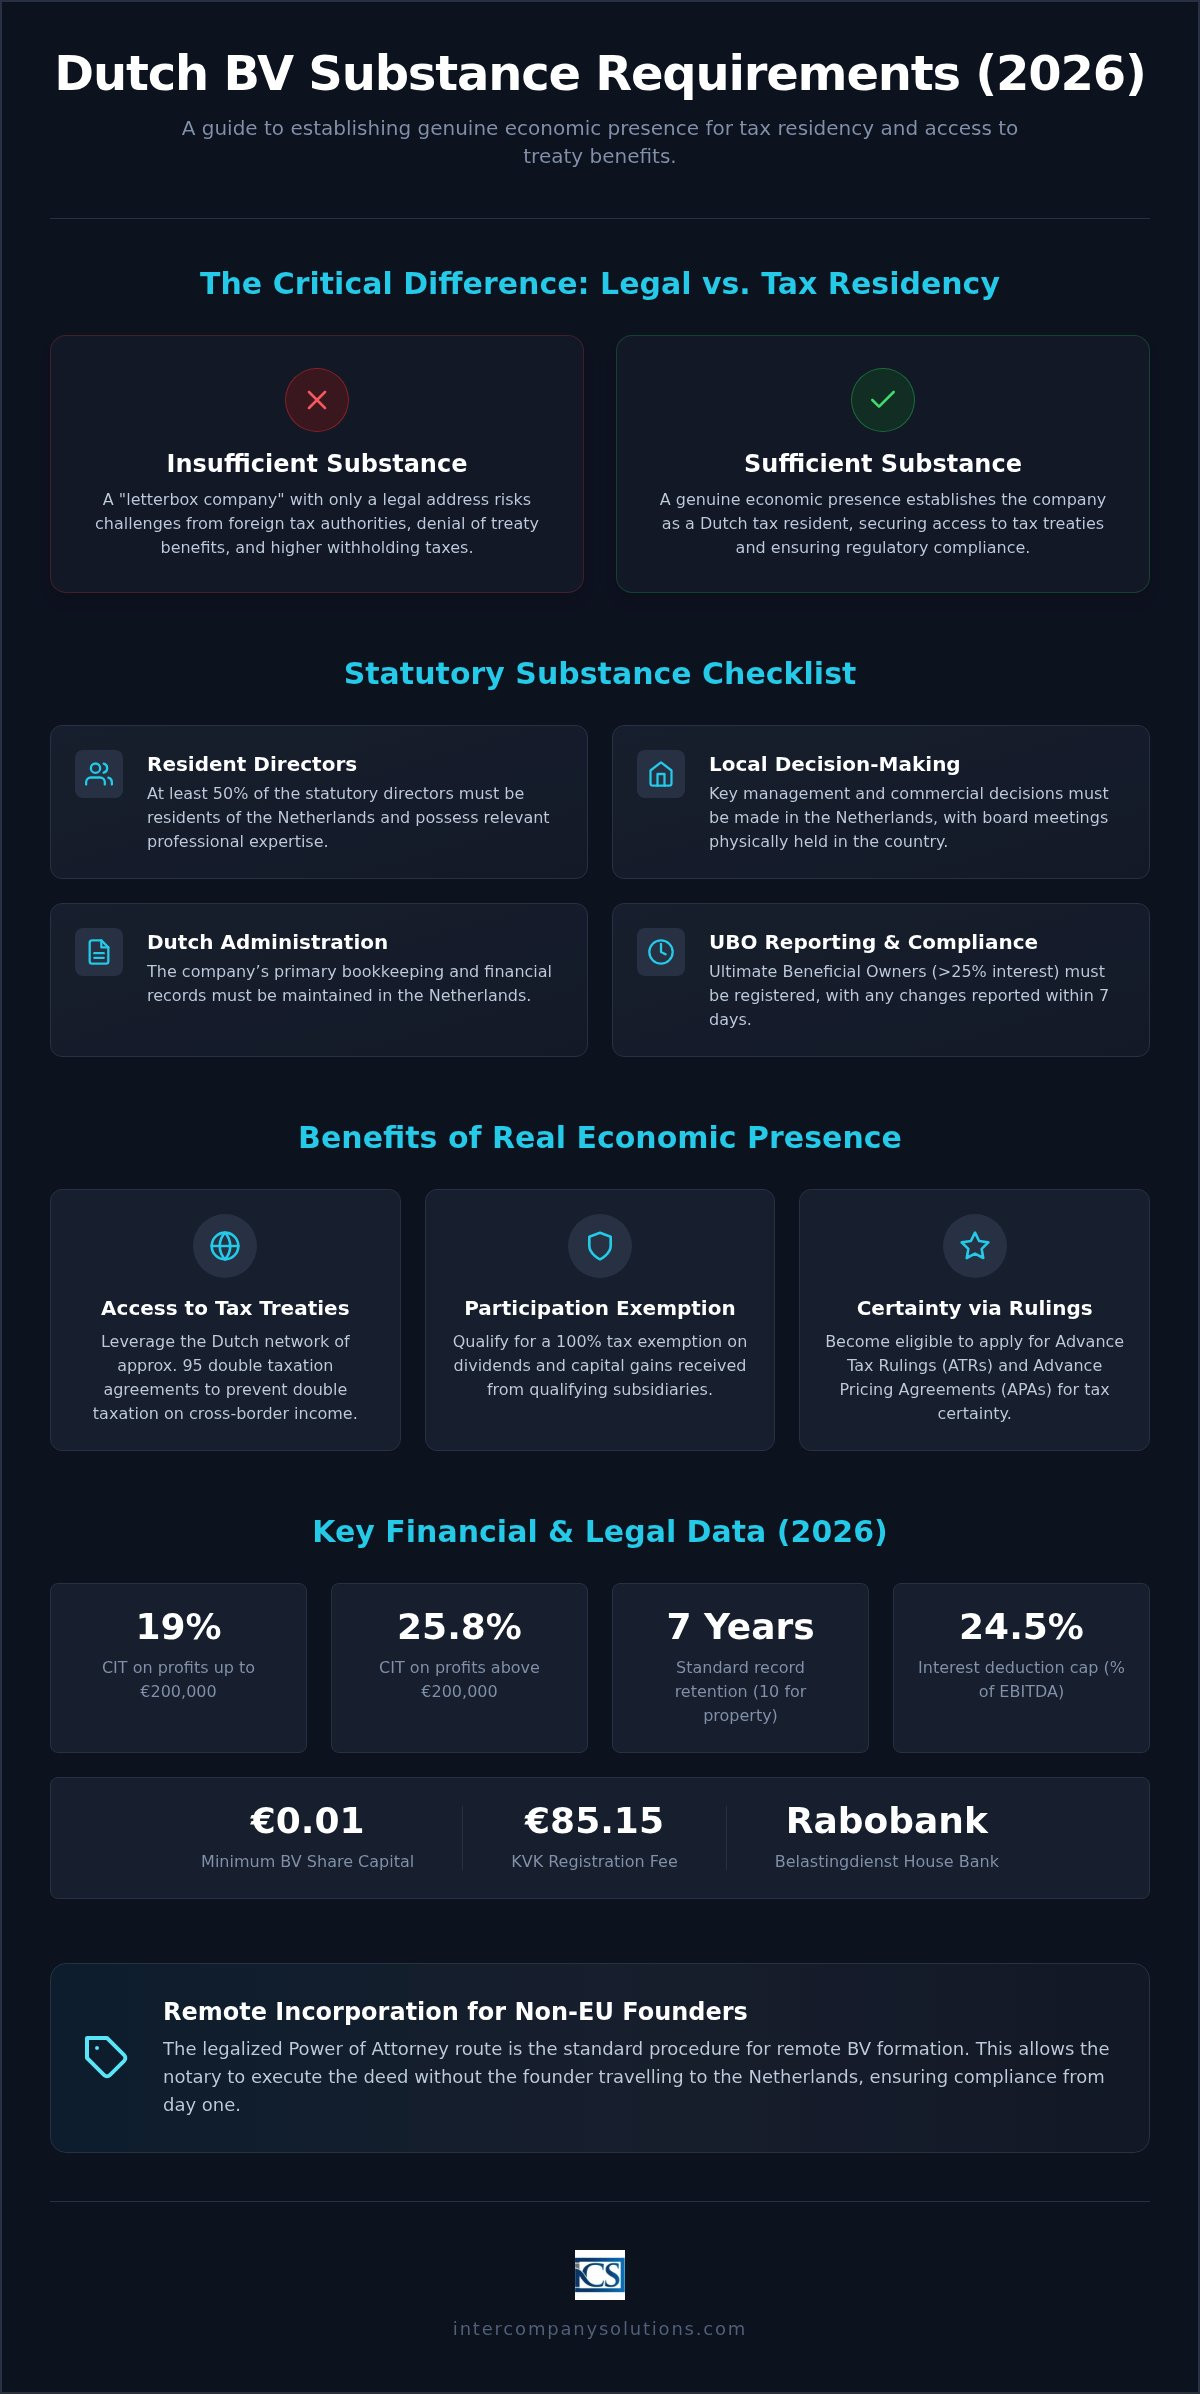
Корпоративната субстанция е мярка за реалната стопанска дейност и правомощията за вземане на решения, намиращи се в Нидерландия. За международните предприемачи изпълнението на изискванията за субстанция на Dutch BV е от съществено значение, за да се гарантира, че дружеството е признато за легитимно местно лице за данъчни цели. Съгласно принципа на „фикция за учредяване“, всяко дружество, учредено по нидерландското право, се счита за местно лице за данъчни цели в Нидерландия. Въпреки това чуждестранните данъчни органи могат да оспорят този статут, ако дружеството няма реално икономическо присъствие. Доказването на субстанция предотвратява определянето на BV като междинно дружество или дружество тип „пощенска кутия“ съгласно разпоредбите на ОИСР и ЕС срещу избягването на данъци.
Нидерландският данъчен орган, Belastingdienst, определя мястото на ефективно управление като основен фактор за определяне на корпоративното данъчно пребиваване в ситуации, уредени от спогодби. Това включва проверка на мястото, където се вземат ключовите търговски и стратегически решения. Ако управителният съвет на дадено дружество заседава извън Нидерландия и в него липсват местни директори, то рискува да загуби предимствата, свързани с нидерландското данъчно пребиваване, и може да бъде изправено пред международно двойно данъчно облагане.
Правно основание за изискванията за субстанция
Правното установяване се реализира чрез регистрация в Търговската камара (KVK), но данъчното пребиваване изисква изпълнение на конкретни стандарти на Belastingdienst. Министерството на финансите определя законови условия за субекти, които искат предварително данъчно становище (ATR), които са тясно свързани с изискванията за субстанция на Dutch BV. Тези условия обикновено изискват местни нидерландски директори и местно счетоводство. Мястото на ефективно управление е мястото, където съветът на директорите заседава, за да упражнява своите задължения, и където се осъществява ежедневното управление. Дружествата трябва също така да съхраняват финансова и административна документация в продължение на 7 години или 10 години за недвижими имоти, за да спазят нидерландското законодателство.
Предимства от установяването на реално икономическо присъствие
Поддържането на високи нива на субстанция позволява на BV да получи достъп до обширната нидерландска мрежа от данъчни спогодби, която включва приблизително 95 спогодби за избягване на двойното данъчно облагане. Тази мрежа спомага за смекчаване на международното двойно данъчно облагане върху трансгранични доходи. Дружествата с достатъчна субстанция се квалифицират за режим на освобождаване при участие (participation exemption), осигуряващ 100% данъчно освобождаване на дивиденти и капиталови печалби от отговарящи на условията дъщерни дружества. Субектите могат също така да кандидатстват за предварително споразумение за ценообразуване (APA), за да си осигурят данъчна сигурност по отношение на методите за трансферно ценообразуване. Този проактивен подход, съчетан с използването на Rabobank като обслужваща банка на Belastingdienst от 1 май 2026 г., засилва профила на дружеството като изряден данъкоплатец. Установяването на стабилно присъствие гарантира, че дружеството може да се възползва от ставките на корпоративния данък от 19% за печалби до 200 000 евро и 25,8% за суми, надвишаващи този праг.
Законови изисквания за субстанция за нидерландски дружества
Нидерландската правна рамка установява специфични критерии, които дадено образувание трябва да изпълни, за да бъде счетено за действително местно лице за данъчни цели. Тези изисквания за субстанция на Dutch BV са съгласувани с рамката BEPS на ОИСР, която има за цел да предотврати свиването на данъчната основа и прехвърлянето на печалби, като гарантира, че дружествата имат реални икономически връзки с юрисдикциите, в които претендират за местно пребиваване. Основните законови изисквания включват:
- Най-малко 50% от общия брой на задължителните по устав директори трябва да бъдат местни лица на Нидерландия.
- Дружеството трябва да поддържа минимален акционерен капитал от 0,01 евро за Dutch BV.
- Всички заседания на съвета на директорите трябва да се провеждат в Нидерландия, където ключовите управленски решения се протоколират.
- Дружеството трябва да изпълнява задълженията си за докладване на действителните собственици (UBO), като идентифицира физически лица с участие >25%.
Критерии за управление и вземане на решения
Директорите, пребиваващи в Нидерландия, трябва да притежават професионалните знания и експертен опит, необходими за ефективното изпълнение на техните функции. Не е достатъчно да има местни директори, които действат единствено като фиктивни фигури. Заседанията на съвета на директорите трябва да включват физическото присъствие на директорите или да се провеждат чрез местна инфраструктура, за да се гарантира, че ефективното ръководство и контрол („mind and management“) на дружеството остават в страната. Местното ръководство трябва да разполага с автономни правомощия да взема решения, които обвързват дружеството, без необходимост от постоянно одобрение от чуждестранни дружества майки. Протоколирането на тези заседания в подробни протоколи предоставя необходимите доказателства при данъчни ревизии.
Административни и отчетни стандарти
Спазването на изискванията обхваща и начина, по който дадено дружество борави със своите вътрешни данни и финансови задължения. Счетоводната документация трябва да се съхранява в Нидерландия за период от минимум 7 години или 10 години за недвижими имоти. Основната банкова сметка на дружеството трябва да се управлява от територията на страната. Считано от 1 май 2026 г., Rabobank служи като официална обслужваща банка за Belastingdienst, което я прави логичен избор за субекти, стремящи се да приведат финансовите си операции в съответствие с местните стандарти.
Критичен, но често пренебрегван компонент на субстанцията е прозрачността по отношение на собствеността. Дружествата трябва да изпълняват своите задължения за докладване на действителните собственици (UBO), като идентифицират физическите лица, които притежават дял от над 25%. Съгласно нидерландското законодателство всички промени в информацията за UBO трябва да бъдат докладвани на KVK в рамките на 7 дни. Неподдържането на точен UBO регистър може да сигнализира за липса на вътрешен контрол и да предизвика ревизии от страна на данъчните органи. Ако се нуждаете от съдействие с тези подавания, можете да се свържете с нашите специалисти по регулаторно съответствие за преглед на настоящата ви структура.
Ролята на субстанцията за достъп до данъчни спогодби и становища
Чуждестранните данъчни органи често проверяват обстойно дружествата тип Dutch BV, за да гарантират, че те не се използват единствено за неправомерно ползване на данъчни спогодби (treaty shopping). За да се възползва от обширната мрежа от 95 спогодби на Нидерландия, дадено дружество трябва да докаже, че е действително местно лице за данъчни цели. Законоустановената субстанция е предварително условие за получаване на удостоверение за местно лице (Residence Certificate) от Belastingdienst. Без това удостоверение чуждестранните юрисдикции могат да откажат прилагането на намалени ставки на данъка при източника върху дивиденти, лихви или роялти. Неизпълнението на изискванията за субстанция на Dutch BV често води до отказ от освобождаване от данък при източника съгласно Директивата на ЕС за дружествата майки и дъщерните дружества, особено ако структурата се счита за изкуствена.
Дружествата проводници (conduit companies), участващи във вътрешногрупово финансиране или лицензиране, са изправени пред още по-строго отчитане съгласно насоките на ATAD 3. Тези правила са насочени към субекти с ограничена икономическа дейност, които основно държат активи или прехвърлят доходи. Ако дадено BV не отговаря на минималните прагове за субстанция, то може да загуби правото си на данъчни облекчения и да се сблъска с повишени изисквания за прозрачност в целия Европейски съюз. Този контрол прави жизненоважно за международните учредители да поддържат функционално присъствие, което е в съответствие с глобалните стандарти за борба с избягването на данъци.
Предварителни данъчни становища (ATR) и субстанция
Belastingdienst предоставя сигурност относно бъдещи данъчни позиции чрез предварителни данъчни становища (Advance Tax Rulings - ATR). За да получи ATR, заявителят трябва да отговаря на всички законоустановени условия за субстанция. Ако дадено дружество няма достатъчна субстанция, нидерландската данъчна служба е длъжна спонтанно да обмени информация с чуждестранните данъчни органи. Тази прозрачност гарантира, че другите държави са запознати със статута на субекта и могат да начислят съответните данъчни задължения. Поддържането на надлежно счетоводство за структурите на Dutch BV е критична част от този процес, тъй като осигурява документалната одитна следа, необходима за подкрепа на искането за становище и доказване на непрекъснато съответствие.
Критерии за субстанция при холдингови дружества
Инвестиционните холдингови структури трябва да отговарят на специфични изисквания, за да се квалифицират за освобождаване при участие (participation exemption) върху дивиденти и капиталови печалби. Не е достатъчно просто да притежават акции; дружеството трябва активно да управлява своите активи. Доказването на тази дейност често изисква извършване на местни управленски разходи или поддържане на местен персонал. През 2026 г. таванът за приспадане на лихви остава 24,5% от EBITDA, което ограничава приспадането на нетните разходи за лихви за дружества със значителна задлъжнялост. Осигуряването на функционален офис и местни директори за вашето холдингово дружество помага да се докаже, че субектът не е просто куха компания, защитавайки правото му на освобождаване при участие и минимизирайки риска от международни данъчни спорове.
Практическо прилагане на икономическото присъствие
Изпълнението на изискванията за субстанция на Dutch BV означава преминаване отвъд фазата на първоначално създаване към активни, документирани операции. Belastingdienst очаква да види дружество, което функционира в рамките на нидерландската икономика, като извършва оперативни разходи и управлява дейността си на местно ниво. Това икономическо присъствие се удостоверява чрез финансова документация, която трябва да се съхранява в продължение на 7 години или 10 години за недвижимо имущество. Подаването на годишни финансови отчети в KVK в рамките на 12 месеца след края на финансовата година е задължителна стъпка, която доказва, че дружеството е активен, прозрачен субект. От 1 май 2026 г. Rabobank е обслужващата банка на нидерландската данъчна служба, което я прави предпочитан избор за управление на тези местни трансакции.
Служители и съответствие при обработката на заплатите
Наемането на местен персонал е един от най-ефективните начини за укрепване на профила на субстанция на даден международен бизнес. Когато едно дружество наема физически лица в Нидерландия, то демонстрира, че функционалните задачи и създаването на стойност се извършват на местно ниво. Използването на услуги за ТРЗ и работни заплати в Нидерландия гарантира, че всички данъци върху заплатите и социалноосигурителни вноски се администрират съгласно местното законодателство. За отговарящите на условията международни служители може да се приложи правилото за 30% данъчно облекчение, което позволява на работодателя да предостави необлагаема надбавка за екстратериториални разходи. Този стимул прави Нидерландия привлекателна локация за наемане на специализирани таланти за управление на вашите нидерландски операции.
Функционален анализ и създаване на стойност
Функционалният профил на дружеството трябва да съответства на отчетената от него субстанция, за да издържи на проверките както от нидерландските, така и от чуждестранните данъчни органи. Ако дружеството твърди, че управлява високостойностна интелектуална собственост или сложни финансови инструменти, то трябва да разполага с местен експертен опит и инфраструктура в подкрепа на тези твърдения. Това включва поддържане на местно счетоводство и осигуряване на пълно съответствие по BTW, със ставки, обикновено определени на 21% или 9% в зависимост от стоките или услугите. По време на първоначалното учредяване се прилага еднократна такса за регистрация в KVK в размер на 85,15 евро (2026 г.). Гарантирането, че вашата оперативна реалност съответства на правната ви структура, е от жизненоважно значение за дружествата, които се стремят да се възползват от ставките на корпоративния данък (CIT) от 19% за първите 200 000 евро печалба и 25,8% над този праг. Дружеството трябва също така да гарантира, че информацията за UBO е точна, тъй като всякакви промени трябва да се докладват на KVK в рамките на 7 дни.
Поддържане на съответствие по време на процеса на дистанционно учредяване
За учредители извън ЕС най-ефективният път за навлизане е чрез легализирано пълномощно (POA). Този процес позволява дистанционно учредяване на дружество без изискване учредителят да пътува до Нидерландия. Нидерландски нотариус изповядва учредителния акт въз основа на легализираните документи, предоставени от учредителя. Въпреки че правното учредяване е бързо, изпълнението на изискванията за субстанция за Dutch BV трябва да бъде приоритет от самото начало. Ранното планиране на субстанцията гарантира, че последващите заявления за ДДС номера и EORI регистрации ще бъдат успешни, тъй като Belastingdienst оценява функционалното присъствие на субекта преди издаването на тези идентификатори.
Местно за данъчни цели BV, което отговаря на всички стандарти за съответствие, се ползва от стандартните ставки на корпоративния подоходен данък (CIT) от 19% за печалби до 200 000 евро и 25,8% за всяка сума, надвишаваща този праг. Тези ставки се прилагат при условие, че дружеството поддържа своята данъчна местна принадлежност чрез активно управление и вземане на решения на местно ниво. Дружеството трябва също така да спазва задълженията за докладване на действителните собственици (UBO), като идентифицира всяко физическо лице с участие от над 25% и докладва всякакви промени на KVK в рамките на 7 дни. Определянето на акционерния капитал на минималния размер от 0,01 евро е честа практика на този етап, макар че оперативният бюджет трябва да остане съразмерен със стопанските дейности.
График за дистанционна регистрация
Първоначалното учредяване на Dutch BV по пътя с пълномощно обикновено отнема 3-5 работни дни след получаване на легализираните документи. Тази фаза включва нотариалното изповядване и задължителната регистрация в KVK, за която се дължи еднократна такса от 85,15 евро през 2026 г. Преходът към пълно данъчно съответствие обаче отнема повече време. За дружества с чуждестранна собственост процесът по регистрация по ДДС обикновено изисква 6-8 седмици. През този период дружеството следва да финализира местната си административна структура, включително откриването на сметка в Rabobank, която служи като обслужваща банка на Belastingdienst от 1 май 2026 г.
Стратегически насоки за глобални предприемачи
Международните собственици на бизнес трябва да възприемат методичен подход към нидерландската корпоративна администрация. Изискванията могат значително да се различават между учредители от ЕС и извън ЕС, особено по отношение на разрешенията за работа и правилата за местно пребиваване на директорите. Докато дистанционното учредяване е стандарт за чуждестранни лица, поддържането на централното управление и контрол („mind and management“) на дружеството в Нидерландия е това, което осигурява дългосрочните облекчения по данъчните спогодби. Проактивното управление на изискванията за субстанция за Dutch BV предотвратява риска дружеството да бъде определено като дружество „пощенска кутия“ от чуждестранни данъчни служби и гарантира, че документацията се съхранява надлежно за изискваните 7 години.
Последен преглед: август 2026 г.
Подсигуряване на вашето корпоративно бъдеще в Нидерландия чрез стратегическо съответствие
Спазването на изискванията за субстанция за Dutch BV гарантира, че вашият субект остава признато местно лице за данъчни цели, защитавайки правото ви на режим на освобождаване при участие (participation exemption) и широката мрежа от спогодби. Преминаването от обикновена регистрация към активно фискално управление е най-ефективният начин за избягване на рисковете, свързани със статута на дружество тип „пощенска кутия“. Чрез документиране на местните решения и поддържане на функционално присъствие вие изграждате стабилна основа за международен растеж.
Intercompany Solutions е пазарен лидер в учредяването на дружества в Нидерландия от 2015 г. Ние сме специализирани в дистанционното учредяване за предприемачи извън ЕС и предоставяме цялостна счетоводна подкрепа и подаване на декларации за CIT, за да поддържаме съответствието на вашия бизнес. Нашите специалисти преодоляват разликата между първоначалното структуриране и текущото спазване на регулаторните изисквания, гарантирайки прецизното управление на вашите професионални интереси.
Очакваме с нетърпение да съдействаме за вашето разширяване в Нидерландия и да подкрепим дългосрочния ви оперативен успех.
Последен преглед: август 2026 г.
Често задавани въпроси
Какви са минималните изисквания за субстанция за Dutch BV през 2026 г.?
Основните изисквания включват наличие на поне 50% директори, местни лица в Нидерландия, вземане на основните решения на управителния съвет в Нидерландия и съхраняване на местната счетоводна документация в продължение на 7 години. Дружеството трябва също така да използва местна банкова сметка. От 1 май 2026 г. обслужващата банка на Belastingdienst е Rabobank. Тези критерии гарантират, че BV се разглежда като реален икономически субект, а не като фиктивно дружество, създадено с цел избягване на данъци.
Защо субстанцията е необходима за достъп до нидерландските данъчни спогодби?
Субстанцията е необходима, за да се докаже, че дадено дружество е действително местно лице за данъчни цели в Нидерландия, а не изкуствена структура, създадена с цел злоупотреба със спогодби (treaty shopping). Без достатъчно икономическо присъствие чуждестранните данъчни власти могат да откажат облекченията по 95-те спогодби за избягване на двойното данъчно облагане, сключени от Нидерландия. Спазването на изискванията за субстанция за Dutch BV е от съществено значение за получаване на удостоверение за местно лице за данъчни цели (Residence Certificate), което потвърждава правото ви на намалени ставки на данъка при източника.
Може ли Dutch BV да се управлява дистанционно, като същевременно се спазват правилата за субстанция?
Да, дистанционното управление е възможно, но централното управление и контрол (mind and management) трябва да останат в Нидерландия. Това означава, че ключовите стратегически решения трябва да се вземат и документират по време на заседания на управителния орган, провеждани на нидерландска територия. Докато учредителите могат да пребивават в чужбина, поне половината от директорите по устав трябва да са местни лица в Нидерландия. Учредителите извън ЕС често използват процедурата с легализирано пълномощно за учредяване, което им позволява да създадат дружеството без пътуване.
Как Belastingdienst проверява корпоративната субстанция?
Нидерландската данъчна администрация проверява различни показатели за икономическа дейност, като например мястото на провеждане на заседанията на управителния орган, местожителството на директорите и наличието на местни оперативни разходи. Те също така следят дали дружеството води своето счетоводство в Нидерландия и дали подава годишни финансови отчети в KVK в рамките на 12 месеца след края на финансовата година. Точното докладване на UBO за всяко лице с дял над 25% също е критична част от процеса на проверка.
Каква е разликата между законова субстанция и реално икономическо присъствие?
Законовата субстанция се отнася до минималните правни изисквания, като например наличието на директори - местни лица и местен адрес. Реалното икономическо присъствие навлиза по-дълбоко, като изисква от дружеството да изпълнява функционални задачи и да извършва оперативни разходи, съразмерни на неговата стопанска дейност. Макар че за едно BV се изисква капитал от едва 0,01 евро, то трябва да докаже, че създаването на стойност се осъществява на местно ниво. Това разграничение е от съществено значение за дружествата, които се стремят да се класират за ставките на CIT от 19% и 25,8%.
Има ли нидерландското холдингово дружество различни изисквания за субстанция?
Холдинговите дружества подлежат на специален контрол, за да се гарантира, че не представляват просто транзитни структури за вътрешногрупово финансиране или лицензиране. За да се класира за режим на освобождаване при участие по отношение на дивидентите, холдингът трябва активно да управлява дъщерните си дружества. Това често изисква извършване на местни разходи за управление или разходи за възнаграждения. През 2026 г. тези субекти трябва също така да спазват ограничението за приспадане на лихви, което е лимитирано до 24,5% от EBITDA или праг от 1 милион евро.
Какви са последствията от неизпълнението на нидерландските стандарти за субстанция?
Неизпълнението на тези стандарти може да доведе до отказ от облекчения по данъчните спогодби и прилагане на по-високи данъци при източника върху трансграничните плащания. Belastingdienst може също така спонтанно да обмени информация с чуждестранни данъчни служби, ако субстанцията бъде счетена за недостатъчна. Освен това дружествата могат да загубят достъп до предварителни данъчни становища (Advance Tax Rulings). Спазването на изискванията за субстанция за Dutch BV защитава дружеството от класифициране като дружество тип „пощенска кутия“ съгласно правилата на ЕС за борба с избягването на данъци.
Източници
- ICS Payroll - нидерландски услуги за ТРЗ
- KVK - Регистрация в нидерландския търговски регистър
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Ставки на корпоративния подоходен данък
- Belastingdienst - Данъци върху заплатите (loonheffingen)
- UWV - Задължения на работодателя
- SVB - Социално осигуряване в Нидерландия
- Belastingdienst - ДДС (btw) за предприемачи
- Европейска комисия - Правила и ставки за ДДС
- De Nederlandsche Bank - Надзор
- AFM - Лицензи и регистри
- BOIP - Регистрация на търговски марки в Бенелюкс
- WIPO - Мадридска система
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |