


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-17 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Неспазването на срока за подаване на годишните финансови отчети в Kamer van Koophandel (KVK) в рамките на законовия дванадесетмесечен прозорец може да доведе до лична отговорност за управителите, дори и за тези, които управляват дружествата си от чужбина. Поддържането на съответствие изисква нещо повече от просто спазване на краен срок; то включва прецизна синхронизация на финансовите отчети, данъчните декларации и административните актуализации. Разбирането на специфичните Dutch BV изисквания за годишно отчитане е от съществено значение за всеки чуждестранен предприемач, който иска да избегне санкции и да защити своята корпоративна завеса през 2026 г.
Вероятно осъзнавате, че нидерландската регулаторна среда е строга и изисква педантично внимание към детайла. Това ръководство опростява тази сложност, като предоставя ясен календар за съответствие за финансовата 2026 година. Очертали сме точните срокове за финансовите отчети, ставките на корпоративния подоходен данък (CIT) от 19% до 200 000 евро и 25,8% над тази сума, както и необходимите стъпки за поддържане на актуалността на регистъра на ДПС (UBO). Следвайки този структуриран преглед, можете да гарантирате, че вашето нидерландско дружество изпълнява законовите си задължения, докато вие се фокусирате върху международния растеж.
Основни изводи
- Определете сроковете за Dutch BV изискванията за годишно отчитане, като се уверите, че годишните финансови отчети са подадени в KVK в рамките на 12 месеца след края на финансовата година.
- Определете задълженията по корпоративния подоходен данък за 2026 г., които са 19% до €200 000 и 25,8% над този праг.
- Въведете система за съхранение на документация, при която административните записи се съхраняват в продължение на 7 години или 10 години за документация относно недвижимо имущество.
- Поддържайте регистъра на ДПС (UBO), като докладвате промени в рамките на 7 дни за всяко физическо лице с праг на дялово участие над 25%.
- Управлявайте всички законови подавания от разстояние чрез легализирано пълномощно с професионални счетоводни и секретарски услуги.
Съдържание
Законовата рамка за годишното отчитане на Dutch BV
Всяко Dutch BV функционира като отделно юридическо лице. Този статут осигурява ограничена отговорност за неговите акционери, но също така налага стриктни задължения за прозрачност. Гражданският кодекс на Нидерландия, по-специално Книга 2, установява правното основание за тези оповестявания. Съответствието с Dutch BV изискванията за годишно отчитане не е по избор; то е законов императив, предназначен да защити кредиторите, акционерите и обществения интерес.
Управителният съвет носи крайната отговорност за гарантиране, че всички финансови и административни подавания са точни и представени навреме. Когато дадено дружество не изпълни тези задължения, последствията са тежки. Управителите могат да бъдат изправени пред административни глоби от Belastingdienst или KVK. В случай на несъстоятелност неспазването на стандартите за отчитане може да доведе до презумпция за лошо управление от страна на управителя, което потенциално води до лична отговорност за задълженията на дружеството.
Класифициране на вашето BV: Микро, малко, средно или голямо
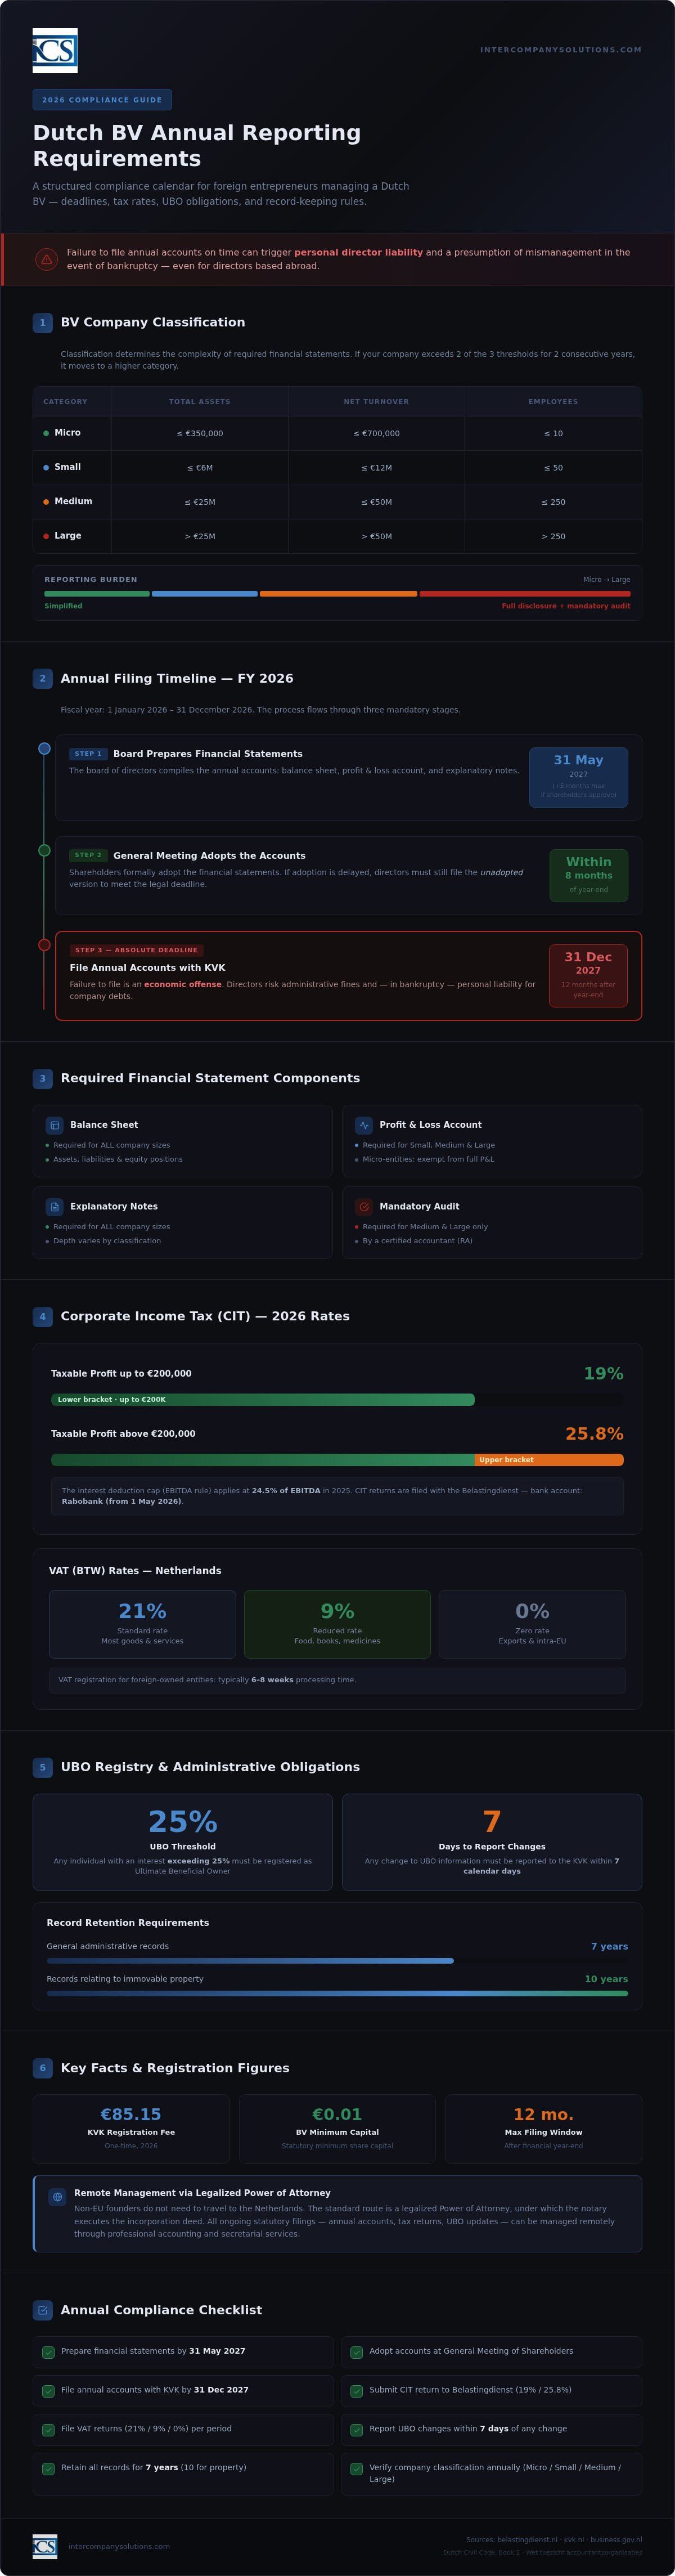
Нидерландското правителство класифицира дружествата в четири категории: микро, малки, средни и големи. Тази класификация зависи от три специфични критерия: общата стойност на активите, нетния годишен оборот и средния брой служители. Повечето чуждестранни предприемачи, стартиращи Dutch BV, започват в рамките на категориите микро или малки предприятия.
Класификацията е от съществено значение, тъй като определя сложността на финансовите отчети, които трябва да изготвите. Микро и малките предприятия се възползват от опростени режими на отчитане, изискващи по-малко пояснителни бележки към отчетите и по-малко подробни баланси. Ако вашето дружество надхвърли два от трите прага за две последователни години, то преминава в по-висока категория, което увеличава тежестта на оповестяване и потенциално изисква задължителен одит от сертифициран одитор.
Ролята на Нидерландската търговска камара (KVK)
Kamer van Koophandel (KVK) служи като официален регистър за всички нидерландски корпоративни структури. Тя е централната точка за подаване на годишни финансови отчети, правейки тази информация достъпна за обществеността. Тази прозрачност позволява на потенциалните партньори и кредитори да проверят финансовото състояние на даден бизнес, преди да влязат в търговски отношения. Предоставянето на тези данни е основна част от Dutch BV изискванията за годишно отчитане.
За нови дружества, учредени през 2026 г., таксата за регистрация в KVK е еднократно плащане от €85,15. След регистрацията BV трябва да поддържа данните си в Търговския регистър актуални. Това включва поддържане на регистъра на ДПС (UBO) актуален, където всяко физическо лице с участие над 25% трябва да бъде идентифицирано. Законовите записи, включително тези подавания, трябва да се съхраняват в продължение на 7 години, докато записите, свързани с недвижимо имущество, изискват 10-годишен период на съхранение.
Изготвяне и подаване на годишни финансови отчети
Финансовата година за едно Dutch BV обикновено следва календарната година, като започва на 1 януари и завършва на 31 декември. Освен ако в устава на вашето дружество не е посочен различен фискален период, трябва да се придържате към този стандартен цикъл. Процесът на отчитане започва с изготвянето на годишните финансови отчети от управителния съвет. След като тези отчети бъдат изготвени, те трябва да бъдат представени на общото събрание на акционерите за приемане. След приемането им окончателните отчети трябва да бъдат подадени в Kamer van Koophandel (KVK), за да се изпълнят задълженията за прозрачност на дружеството.
Стандартни срокове за подаване за 2026 г.
За финансова година, приключваща на 31 декември 2026 г., управителният орган трябва да изготви финансовите отчети до 31 май 2027 г. Нидерландското законодателство позволява конкретно удължаване с до пет месеца за тази фаза на изготвяне, ако акционерите го одобрят. Това удължаване често е необходимо при сложни международни структури, но не променя крайния срок за публикуване. Крайният срок за подаване на годишните финансови отчети в KVK е 12 месеца след края на финансовата година. За финансовата 2026 година тази дата е 31 декември 2027 г.
Стриктното спазване на тези срокове е от съществено значение. Ако акционерите не приемат отчетите навреме, директорите все пак трябва да подадат неприетата версия на отчетите, за да изпълнят 12-месечното изискване. Неподаването представлява икономическо нарушение и може да доведе до значителни глоби. Можете да се свържете с нашия специализиран екип, за да координирате тези срокове и да гарантирате, че изискванията за годишно отчитане на вашето Dutch BV ще бъдат изпълнени без забавяне.
Компоненти на финансовия отчет
Конкретните документи, изисквани при вашето годишно подаване, зависят от това дали вашето BV е класифицирано като микро-, малко, средно или голямо предприятие. Като минимум всички дружества трябва да представят счетоводен баланс и пояснителни бележки. Малките предприятия и по-големите субекти трябва да включат и отчет за приходите и разходите. Въпреки че микропредприятията са освободени от публикуване на данните от отчета за приходите и разходите, те все пак са длъжни да поддържат тези записи за вътрешната си администрация и за данъчните си задължения.
- Микро- и малки предприятия: Опростен счетоводен баланс и ограничен обем бележки. Не се изисква одит.
- Средни и големи предприятия: Пълен счетоводен баланс, отчет за приходите и разходите и доклад за дейността.
- Изисквания за одит: Приложими само за дружества, които отговарят на два от трите законови прага относно активите, оборота и броя на служителите.
Документацията трябва да се съхранява в продължение на 7 години във формат, който остава достъпен за проверка от нидерландските органи. За предприятия, притежаващи недвижими имоти, този срок за съхранение се увеличава на 10 години. Гарантирането на точното съставяне на тези компоненти е основна част от поддържането на репутацията и изрядното състояние на вашето дружество в Нидерландия.
Съответствие с корпоративния данък (CIT) и ДДС през 2026 г.
Корпоративният данък (CIT) е задължителна годишна декларация за всяко Dutch BV, независимо от неговия размер или ниво на дейност. Докато предишният раздел се фокусираше върху публичното оповестяване чрез KVK, декларациите за CIT се подават директно в Belastingdienst (нидерландската данъчна служба). Тези подавания трябва точно да отразяват облагаемата печалба на дружеството, която често се различава от счетоводната печалба, посочена в годишните финансови отчети, поради специфични данъчни корекции, изисквани от нидерландското данъчно законодателство.
Данъчни ставки и прагове за 2026 г.
Нидерландската система за корпоративно подоходно облагане използва двустепенна структура на ставките. За данъчната 2026 година ставките остават стабилни, за да се осигури предвидима среда за международните инвеститори. Този поетапен подход гарантира, че по-малките предприятия и стартиращите компании се възползват от по-ниска данъчна тежест върху първоначалните си печалби.
| Диапазон на облагаемата печалба | Приложима ставка на CIT (2026 г.) |
|---|---|
| До €200,000 | 19% |
| Над €200,000 | 25.8% |
Освен базовите ставки, директорите трябва да отчитат специфичните ограничения за приспадане на разходи. Таванът за приспадане на лихви е 24,5% от EBITDA за периода 2026 г. Това правило предотвратява прекомерното задлъжняване и е критичен компонент от изискванията за годишно отчитане на Dutch BV за дружества със значително финансиране. Освен това спазването на изискванията за данък върху добавената стойност (ДДС) е от съществено значение. Повечето BV подават справки-декларации по ДДС на тримесечна база, въпреки че Belastingdienst може да разпореди месечно подаване за предприятия с голям обем дейност. За дружества с чуждестранна собственост регистрацията по ДДС обикновено отнема 6-8 седмици. Стандартните ставки по ДДС са 21%, 9% или 0%, в зависимост от естеството на предоставяните стоки или услуги.
Процедури за плащане и промяната на банката на Belastingdienst
Подаването на декларацията е само първата половина от изпълнението на задълженията; последващото плащане трябва да постъпи при органите по правилните канали. Настъпи съществена процедурна промяна, която всички директори трябва да спазват. Обслужващата банка на Belastingdienst е Rabobank от 1 май 2026 г. Всички плащания за корпоративен данък (CIT), ДДС или данък върху заплатите трябва да бъдат изпращани към актуализираните IBAN сметки, свързани с тази институция, за да се гарантира правилното им обработване.
При извършване на плащане трябва да използвате точния референтен номер на плащането, посочен в данъчния акт. Този 16-цифрен код гарантира, че средствата ще бъдат отнесени към конкретното ви данъчно задължение. Без този референтен номер системите на Belastingdienst може да не разпознаят трансакцията, което да доведе до неразпределени средства и потенциални глоби за забавено плащане, дори парите да са напуснали сметката ви навреме. Поддържането на ясна одитна следа за тези плащания е необходимо, тъй като търговската документация трябва да се съхранява в продължение на 7 години, за да отговаря на одитните изисквания. Професионалните счетоводни и данъчни услуги могат да помогнат за управлението на тези електронни подавания и графици за плащане, за да се гарантира непрекъснато съответствие.
Законови административни задължения и UBO регистър
Извън публичното подаване на отчети и данъчни декларации, всяко Dutch BV трябва да поддържа цялостна вътрешна документация. Това водене на отчетност служи като доказателствена база за всички финансови оповестявания и данъчни позиции. Съгласно нидерландското законодателство търговската документация трябва да се съхранява за минимален срок от 7 години в четлив и достъпен формат. Това включва всички първични документи, като фактури, банкови извлечения, договори и кореспонденция. Ако вашето BV притежава или управлява недвижими имоти, законът изисква по-дълъг период на съхранение от 10 години за цялата свързана документация. Тази вътрешна поддръжка е основен компонент от изискванията за годишно отчитане на Dutch BV, който директорите трябва да контролират през цялата година.
Поддържане на корпоративната документация
Съвременните Dutch BV обикновено предпочитат цифрово съхранение за своята документация. Belastingdienst разрешава дигитални архиви, при условие че целостта и автентичността на данните са гарантирани и записите остават лесно достъпни за проверка. Пълната администрация не се ограничава само до счетоводен регистър на трансакциите; тя трябва да обхваща всички първични доказателства, които обосновават финансовото състояние на компанията. За предприемачи, които искат да надхвърлят базовото водене на документация и да използват пълноценно своите бизнес данни, вижте Momentum One за специализирани консултации в областта на данните и анализите. Можете да намерите повече подробности за тези стандарти в нашето ръководство за счетоводство за спазване на изискванията и данъчни задължения на Dutch BV.
Директорите трябва да гарантират, че цифровите архиви са архивирани с резервни копия и че преходът от физически към електронен формат не води до загуба на метаданни, необходими за целите на одита. Непредставянето на пълна документация по време на данъчна ревизия може да доведе до обръщане на тежестта на доказване. В такива случаи данъчните органи могат да определят задълженията ви въз основа на собствени изчисления, което често води до по-високи данъчни облагания. Поддържането на организирана документация е най-ефективният начин за защита на фискалните интереси на компанията.
Регистърът на действителните собственици (UBO) е задължителна система за оповестяване, предназначена да предотвратява изпирането на пари и да гарантира корпоративна прозрачност. За Dutch BV всяко физическо лице, което притежава повече от 25% от акциите, правата на глас или собственическия дял, се счита за UBO. Това се отнася както за пряк, така и за непряк контрол, като например акции, притежавани чрез холдингово дружество или фондация. Докато част от данните за UBO са достъпни за обществеността, като например името и естеството на участието, по-чувствителната информация, като гражданският идентификационен номер (BSN) и постоянният адрес, остава поверителна и е достъпна само за оправомощени органи.
Критичен аспект от изискванията за годишно отчитане на Dutch BV е задължението този регистър да се поддържа актуален. Всякакви промени в информацията за UBO, като прехвърляне на акции или промяна в постоянния адрес на собственика, трябва да бъдат докладвани на KVK в рамките на 7 дни. Това е значително по-кратък срок от крайните срокове за годишно подаване и изисква проактивно управление от страна на съвета на директорите. През 2026 г. KVK и Bureau Economische Handhaving (BEH) ще продължат да следят стриктно за спазването на изискванията за регистъра. Недокладването на промените в рамките на 7-дневния срок представлява икономическо правонарушение, което може да доведе до административни глоби или наказателно преследване.
Дистанционно управление на нидерландското съответствие с ICS
Управлението на нидерландско дружество от чужбина изисква надежден местен партньор. От създаването си през 2015 г. сме подкрепили над 1 000 чуждестранни предприемачи в поддържането на техния корпоративен статус. Процедурата с легализирано пълномощно позволява на директорите чуждестранни местни лица да изпълнят всички изисквания за годишно отчитане на Dutch BV, без да пътуват до Нидерландия. Този дистанционен подход гарантира, че законовите задължения, от първоначалното оформяне на учредителния акт до подаването на годишните финансови отчети, се изпълняват с изключителна прецизност от професионалисти, които познават местната административна среда.
Счетоводни и данъчни абонаментни услуги
Ефективното съответствие със законодателството започва с последователно счетоводство през цялата година. Специализираният счетоводен абонамент опростява отчетния цикъл за 2026 г., като гарантира, че всички трансакции се записват в реално време. Това проактивно управление на данните позволява плавен преход от приключването на финансовата година на 31 декември към изготвянето на годишните финансови отчети. Нашият екип координира изготвянето на тези отчети и гарантира, че декларациите по корпоративен данък се подават в съответствие с диференцираните ставки от 19% и 25,8%. За предприятия с активен персонал в Нидерландия, интегрирането на услуги за ТРЗ и заплати гарантира, че данъкът върху трудовите възнаграждения и осигурителните вноски са равнени с годишните корпоративни отчети.
Експертно съдействие за международни учредители
Нидерландската регулаторна рамка е добре структурирана, но изисква специфична местна експертиза. Ние действаме като мост за директорите чуждестранни местни лица, осигурявайки процедурната яснота, необходима за ефективното управление на BV. Това включва наблюдение на UBO регистъра, за да се гарантира, че всички промени се докладват в рамките на задължителния 7-дневен срок. Също така проверяваме дали всички данъчни плащания са насочени към Rabobank, която служи като обслужваща банка на Belastingdienst от 1 май 2026 г. Това ниво на контрол предотвратява административни грешки, които биха могли да доведат до глоби или отговорност за директора.
Надеждността и точността са стълбовете на нашата консултантска дейност. Като поверите изискванията за годишно отчитане на Вашето Dutch BV на опитни специалисти, Вие поддържате безупречно корпоративно досие и защитавате репутацията на Вашата компания на европейския пазар. Нашият екип осигурява текущ мониторинг на данните в KVK, за да гарантира, че Вашето дружество запазва добрия си статус през цялата финансова година. Каним Ви да се свържете с нашите специалисти за безплатна първоначална консултация, за да обсъдим Вашите конкретни регулаторни нужди за 2026 г.
Последен преглед: октомври 2023 г.
Гарантиране на статуса на Вашето Dutch BV за 2026 г. и след това
Спазването на изискванията за годишно отчитане на Dutch BV е крайъгълен камък за успешните международни бизнес операции. Като се уверите, че вашите годишни финансови отчети са подадени в KVK в рамките на 12 месеца след края на финансовата година и че плащанията по корпоративния данък (CIT) са насочени към актуализираните сметки в Rabobank, вие защитавате компанията си от административни санкции. Поддържането на актуален регистър на действителните собственици (UBO) чрез актуализации в 7-дневен срок и спазването на 7-годишния период за съхранение на документацията допълнително затвърждава съответствието ви с регулаторните изисквания. Тези стъпки са от съществено значение за всеки управител, управляващ нидерландско дружество от чужбина.
С над 2000 обслужени основатели по целия свят ние предлагаме експертния опит, необходим за дистанционното управление на тези сложни подавания. Нашият екип може да съдейства за учредяване на Dutch BV само за 3-5 работни дни, а нашата 100% гаранция за удовлетвореност гарантира, че вашите професионални интереси се управляват с най-висока степен на прецизност. Независимо дали имате нужда от съдействие за годишните данъчни декларации или текуща секретарска поддръжка, нашият екип осигурява стабилния напредък, необходим за поддържане на съответствието на вашия бизнес с изискванията. Очакваме с нетърпение да съдействаме за вашия продължаващ растеж на нидерландския пазар.
Последен преглед: октомври 2023 г.
Често задавани въпроси
Какъв е крайният срок за подаване на годишните финансови отчети на Dutch BV през 2026 г.?
Годишните финансови отчети трябва да бъдат подадени в KVK в рамките на 12 месеца след края на финансовата година. За стандартна финансова година, приключваща на 31 декември 2026 г., крайният срок за публикуване е 31 декември 2027 г. Този период включва първоначалните пет месеца за изготвяне и всички одобрени удължавания. Пропускането на тази крайна дата се счита за икономическо правонарушение и може да доведе до лична отговорност на управителя или административни глоби от Търговската камара.
Нуждая ли се от нидерландски одитор за годишното отчитане на моето малко BV?
Повечето малки и микро дружества тип BV не изискват задължителен одит от дипломиран експерт-счетоводител. Одитът е необходим само ако дружеството ви отговаря на поне два от трите критерия: активи над 6 милиона евро, нетен оборот над 12 милиона евро или средно 50 или повече служители. Тъй като повечето стартиращи предприятия попадат под тези прагове, те могат да изпълнят изискванията за годишно отчитане на Dutch BV, като използват опростени финансови отчети, които не включват одиторски доклад.
Какви са ставките на корпоративния данък за нидерландско дружество през 2026 г.?
Ставките на корпоративния подоходен данък (CIT) за 2026 г. са 19% върху облагаемата печалба до 200 000 евро и 25,8% върху печалбата над тази сума. Тези ставки се прилагат за всички Dutch BV, независимо дали акционерите са местни или чуждестранни лица. Управителите трябва да гарантират, че данъчните декларации се подават ежегодно в Belastingdienst и че плащанията се изпращат към правилните сметки в Rabobank след банковия преход от 1 май 2026 г.
Колко време трябва да съхранявам фирмената си документация в Нидерландия?
Стандартната бизнес документация, включително фактури, банкови извлечения и договори, трябва да се съхранява в продължение на най-малко 7 години в четим формат. Ако вашето Dutch BV притежава или управлява недвижимо имущество, законът удължава този срок за съхранение на 10 години за цялата свързана документация. Тези документи трябва да бъдат на разположение за проверка от нидерландските данъчни власти при поискване. Поддържането на организиран цифров или физически архив е необходимо, за да се подкрепи точността на вашите годишни подавания.
Мога ли да подавам годишните отчети на моето Dutch BV дистанционно като чуждестранно лице?
Управителите, които са чуждестранни лица, могат да управляват цялото годишно отчитане и спазването на данъчните изисквания дистанционно чрез легализирано пълномощно. Този начин позволява на професионален доставчик на услуги да извършва подаването на отчетите към KVK и данъчните декларации към Belastingdienst от ваше име. Не е необходимо да присъствате физически в Нидерландия, за да изпълните изискванията за годишно отчитане на Dutch BV, при условие че поддържате ясна комуникация с вашия счетоводен партньор и предоставяте необходимата документация.
Какво се случва, ако моето Dutch BV пропусне крайния срок за подаване в KVK?
Пропускането на 12-месечния срок за подаване се третира като икономическо правонарушение в Нидерландия. Дружеството може да бъде изправено пред административни глоби, а управителният съвет рискува лична отговорност за задълженията на дружеството в случай на несъстоятелност. Това неизпълнение се счита за презумпция за лошо управление. От съществено значение е да се подадат дори неприети отчети, ако акционерите все още не са взели окончателно решение, за да се гарантира спазването на крайния срок за публикуване и запазването на добрия правен статус на компанията.
Задължителна ли е регистрацията на действителните собственици (UBO) за всички Dutch BV през 2026 г.?
Регистрацията на действителния собственик (UBO) е задължителна за всяко Dutch BV. Всяко физическо лице с над 25% дялово участие, право на глас или собственост трябва да бъде идентифицирано в регистъра, поддържан от KVK. Управителите също така са задължени по закон да докладват за всякакви промени в данните за UBO в рамките на 7 дни от настъпването на промяната. Тази система осигурява прозрачност и помага на властите да предотвратяват финансови престъпления като изпиране на пари или финансиране на тероризъм в рамките на корпоративната структура.
Източници
- ICS Payroll - нидерландски услуги за ТРЗ и заплати
- KVK - Регистрация в нидерландския търговски регистър
- Business.gov.nl - Дружество с ограничена отговорност (bv)
- Burgerlijk Wetboek Boek 2 (Нидерландски граждански кодекс, юридически лица)
- Rijksoverheid - Предприемачество
- Belastingdienst - Данъци върху възнагражденията (loonheffingen)
- UWV - Задължения на работодателя
- SVB - Социално осигуряване в Нидерландия
- Belastingdienst - ДДС (BTW) за предприемачи
- Европейска комисия - Правила и ставки за ДДС
- De Nederlandsche Bank - Надзор
- AFM - Лицензи и регистри
- RVO - Международен бизнес
- Belastingdienst Douane - Митници
- СЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерландия
- ICLG - Закони и разпоредби за корпоративно управление, Нидерландия
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |