


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-22 · Last reviewed 2026-09-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Получаването на търговско извлечение от Нидерландската търговска камара не означава, че вашето предприятие е готово да осъществява дейност. Повечето международни учредители откриват твърде късно, че третирането на учредяването като обикновен линеен списък със задачи създава сериозни оперативни затруднения. Ранното идентифициране на честите грешки при учредяване на Dutch BV е най-добрият начин да защитите своя график, своя капитал и отговорността си като управител.
Вероятно вече разпознавате Нидерландия като идеална европейска база, но работата с непознати законоустановени институции може бързо да доведе до разочарование. Чуждестранните директори редовно се сблъскват с продължаващи с месеци проверки за откриване на корпоративни банкови сметки, забавени ДДС номера от Belastingdienst и процедурни спънки при легализирането на пълномощни в чужбина. Тези затруднения рядко произтичат от негъвкаво дружествено право, а по-скоро от разглеждането на нотариалните актове, данъчните регистрации и банковото съответствие като изолирани стъпки.
Това ръководство подчертава критичните правни, фискални и административни грешки, с които се сблъскват чуждестранните собственици на бизнес, и предоставя практически приложими предпазни мерки срещу тях. Ще научите как да координирате едновременно нидерландския нотариус, търговския регистър и данъчните органи, гарантирайки безпроблемна оперативна готовност без административни санкции през 2026 г.
Основни изводи
- Избягването на честите грешки при учредяване на Dutch BV започва с разбирането на задължителното оформяне с нотариален акт и използването на легализирани пълномощни за дистанционно учредяване.
- Регистрацията в Търговската камара не предоставя незабавен достъп до данъчната система, тъй като дружествата с чуждестранна собственост преминават през 6 до 8 седмична проверка от Belastingdienst за получаване на нидерландски ДДС номера.
- Законовото съответствие изисква регистриране на действителните собственици, притежаващи над 25% дял, като всякакви последващи промени в собствеността се съобщават на търговския регистър в рамките на 7 дни.
- Въвеждането в корпоративното банкиране съгласно нидерландското законодателство срещу изпирането на пари изисква изчерпателна документация за директори нерезиденти, вместо да се третира като автоматична формалност.
- Едновременното координиране на нотариалните актове, подаването на документи към данъчната администрация и търговското въвеждане предотвратява продължителни оперативни забавяния и защитава директорите от ненужна отговорност.
Съдържание
- Основни правни и нотариални грешки при учредяване на Dutch BV
- Капани при данъчната регистрация в Нидерландия: Забавяне на ДДС и грешни изчисления на корпоративния данък
- Регулаторни и регистърни пропуски: Деклариране на действителни собственици (UBO) и задължителни вписвания
- Оперативни капани: Откриване на корпоративно банкиране и грешки при възнагражденията на директорите
- План за съобразено със закона учредяване: Създаване на Dutch BV без скъпоструващи корекции
Основни правни и нотариални грешки при учредяване на Dutch BV
Подценяването на законовите формалности е сред най-често срещаните грешки при учредяване на Dutch BV. Чуждестранните собственици на бизнес често предполагат, че регистрацията на дружество в Нидерландия наподобява бързите цифрови вписвания без предварителна проверка, характерни за юрисдикциите на общото право. Нидерландското дружествено право налага строги процедурни гаранции, които изискват пряка намеса на нотариус.
Избор на правна форма: BV срещу неперсонифицирани правни форми
Изборът на несъвместима правна структура създава незабавни рискове за баланса. Международните оператори често бъркат неперсонифицираните форми с юридическите лица. Едноличните търговци и дружествата без правосубектност се регистрират директно в Търговската камара (KVK) без нотариален акт, но оставят учредителите изложени на пряка лична отговорност.
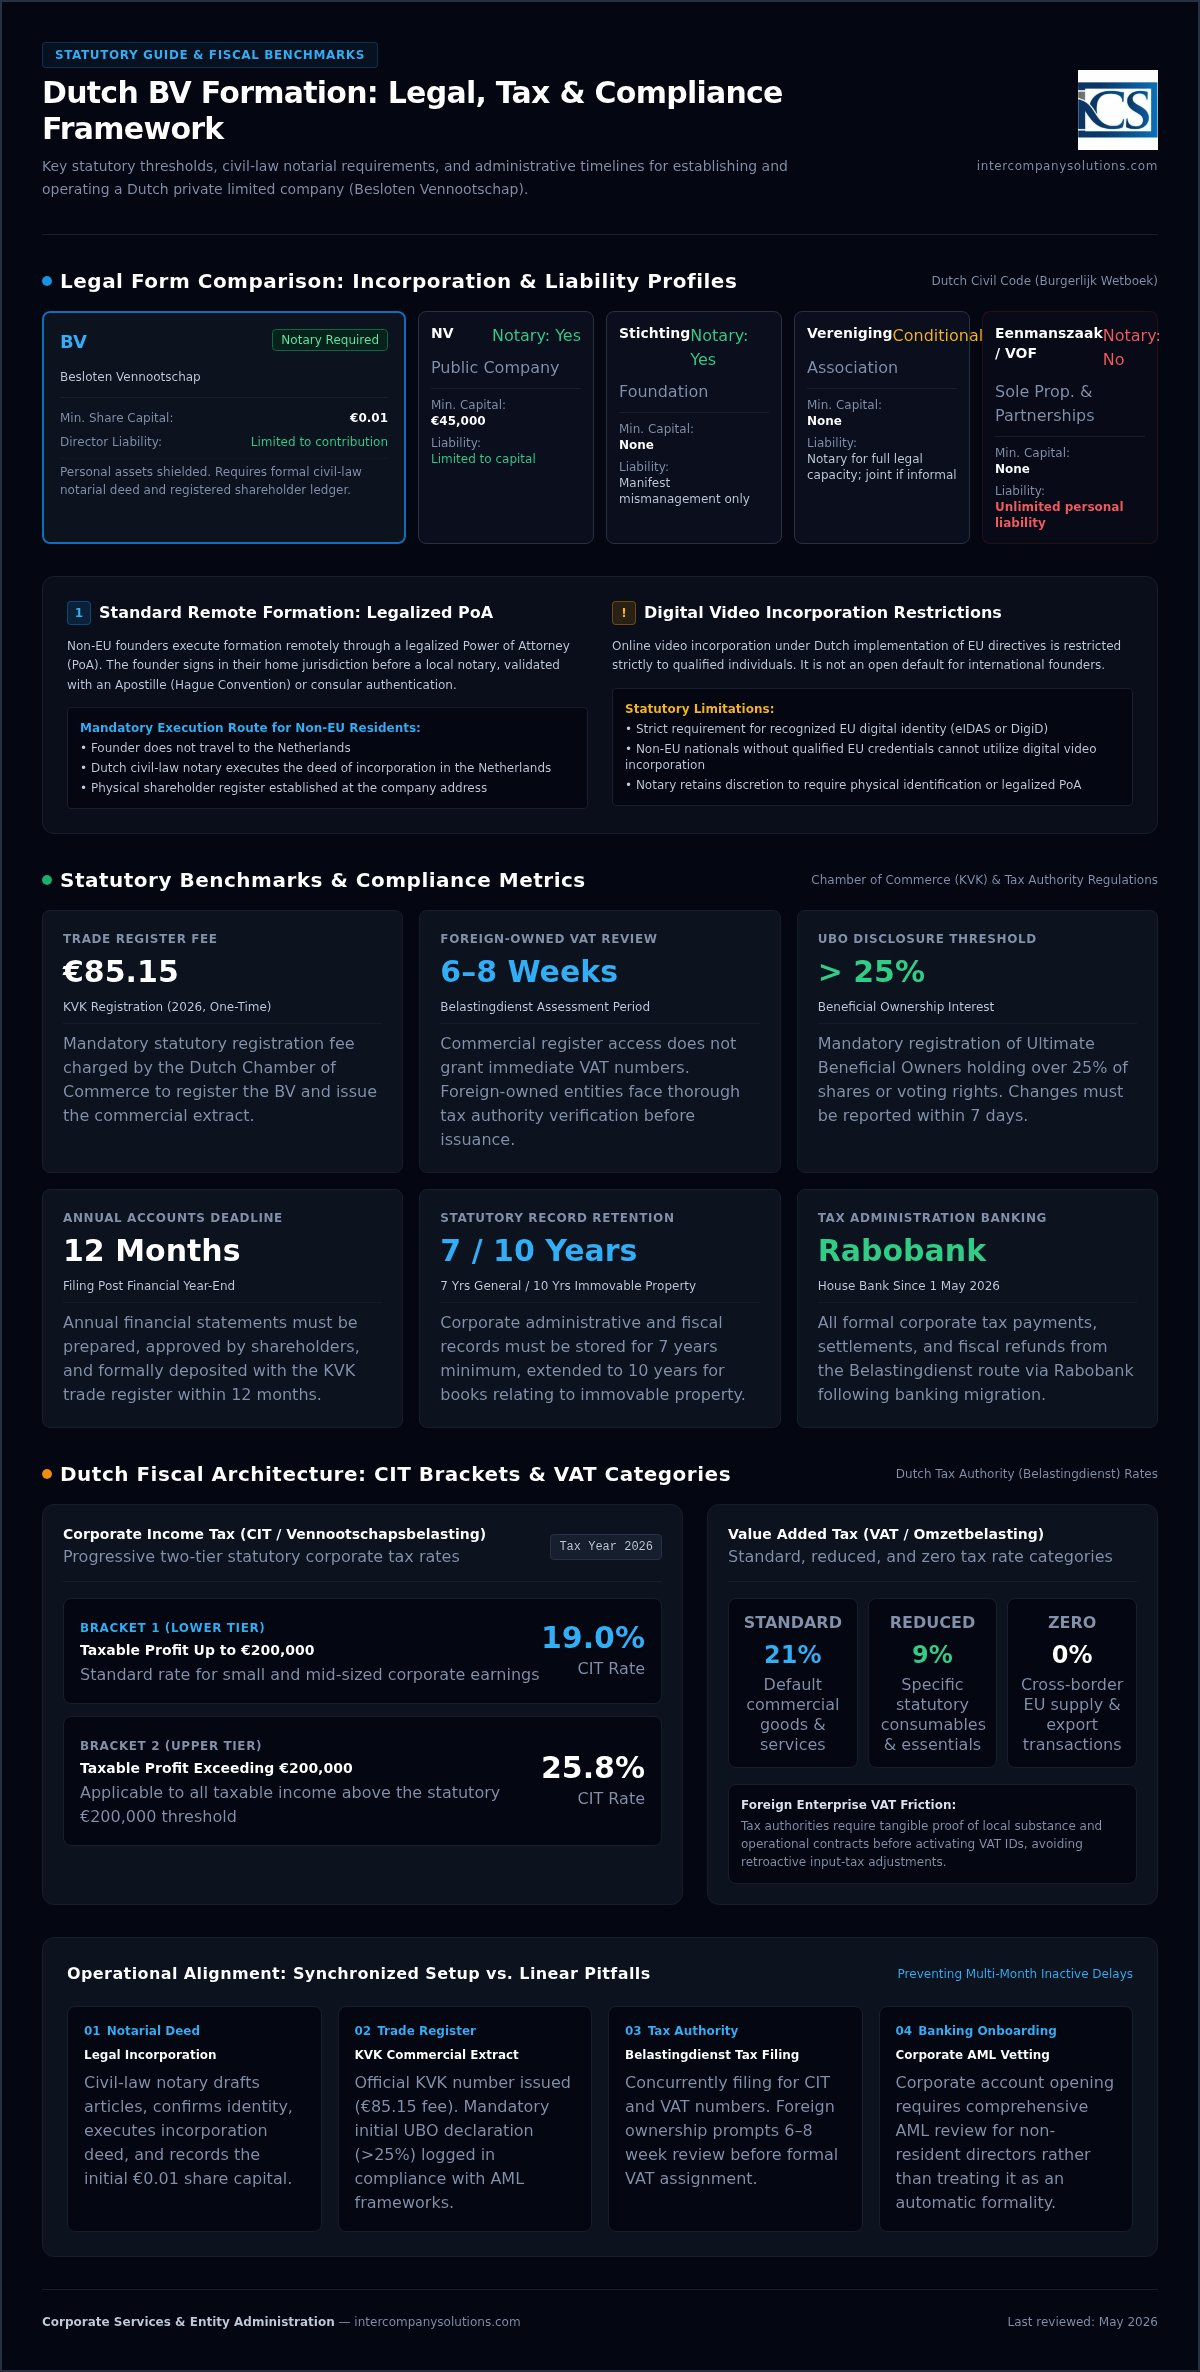
| Правна форма | Изисква ли се нотариус? | Отговорност на учредителите и директорите | Минимален капитал |
|---|---|---|---|
| BV (Besloten Vennootschap) | Да | Ограничена до капиталовата вноска; личните активи са защитени | €0.01 |
| NV (Naamloze Vennootschap) | Да | Ограничена до капиталовата вноска | €45,000 |
| Stichting (Фондация) | Да | Ограничена правосубектност; управителният съвет отговаря само при явно лошо управление | Няма |
| Vereniging (Сдружение) | Само за пълна правосубектност | Солидарна отговорност при неофициална форма; ограничена, ако е учредено с нотариален акт и вписано | Няма |
| Eenmanszaak (Едноличен търговец) | Не | Неограничена лична отговорност за всички задължения на бизнеса | Няма |
| VOF / CV / Maatschap (Дружества / Партньорства) | Не | Солидарна лична отговорност (командитистите в CV са защитени до размера на вноската) | Няма |
Учредяването на дружество с ограничена отговорност изисква изготвяне и оформяне на официален учредителен акт. Регламентирано от правната рамка на нидерландското Besloten vennootschap, дружеството от типа BV защитава личните активи зад корпоративната правосубектност. Нотариусът действа като безпристрастен държавен контрольор, законово задължен да състави устава, да провери капиталовите вноски и да оцени легитимността на предприятието.
Дистанционно учредяване чрез легализирано пълномощно
Често срещана грешка е допускането, че дистанционното учредяване чрез видеовръзка служи като достъпна опция по подразбиране за чуждестранни граждани. Нидерландското прилагане на директивите на ЕС ограничава учредяването чрез видеовръзка строго до лица, притежаващи призната цифрова самоличност в ЕС (eIDAS или DigiD). Учредители извън ЕС не могат да използват този ред.
Стандартната дистанционна процедура се основава на легализирано пълномощно (PoA). Чуждестранните учредители подписват пълномощно в своята страна на произход, което се заверява от местен нотариус и се удостоверява с апостил съгласно Хагската конвенция или чрез консулска легализация. След това нидерландският нотариус оформя учредителния акт на местно ниво от ваше име. Координирането с експерт по учредяване на дружество Dutch BV гарантира, че документите за самоличност, легалните преводи и проверките на пълномощните отговарят на взискателните стандарти на нотариуса без скъпоструващи процедурни откази.
Формалности относно уставния капитал и точност на регистъра на акционерите
От въвеждането на законодателството за Flex-BV, законовият минимален уставен капитал е точно 0,01 евро. Задаването на произволни номинални стойности на акциите без документиране на действителната капиталова вноска в патримониума на дружеството може да компрометира ограничената му отговорност. Дружеството BV трябва официално да емитира акции срещу реална насрещна престация, независимо дали е внесена чрез паричен превод или апортни вноски в натура.
Управителите трябва също така да поддържат точен физически регистър на акционерите на адреса на дружеството от първия ден. Невписването на класовете акции, датите на прехвърляне и внесения капитал създава сериозни правни пречки по време на одити, прехвърляния на акции или бъдещ правен и финансов анализ (due diligence) от инвеститори.
Подводни камъни при данъчната регистрация в Нидерландия: Забавяния по ДДС и грешни изчисления на корпоративния данък
Допускането, че регистрацията за целите на корпоративното облагане се случва автоматично при учредяването на дружеството, се нарежда сред най-скъпоструващите чести грешки при създаването на Dutch BV. Въпреки че Нидерландската търговска камара издава информационен номер за юридически лица и партньорства (RSIN) веднага след регистрацията, този номер не предоставя активен идентификационен номер по ДДС. Приемането на извлечението от търговския регистър като незабавна зелена светлина за дейността спира търговията още преди тя да е започнала.
Срокове за регистрация по ДДС в Belastingdienst за чуждестранни собственици
Местните дружества с управители, които са местни лица, често получават документите си за ДДС в рамките на две седмици. За дружества с чуждестранна собственост Belastingdienst инициира ръчна оценка на риска, която обикновено отнема от 6 до 8 седмици. Нидерландските данъчни инспектори изпращат подробни въпросници, за да оценят дали бизнесът притежава реално икономическо присъствие, физическа връзка и търговска дейност в страната. Ако не успеете да докажете търговски договори или планирани търговски сделки, данъчните органи могат да откажат издаването на данъчен номер за данък върху оборота.
Прилагането на неправилни ставки по ДДС също предизвиква бързи данъчни ревизии. Нидерландското данъчно законодателство разделя сделките на три законови ставки:
- Стандартна ставка от 21%: Прилага се за огромното мнозинство от търговски стоки и стандартни бизнес услуги.
- Намалена ставка от 9%: Запазена за специфични категории от първа необходимост, включително хранителни стоки, фармацевтични продукти, книги и квалифициран пътнически транспорт.
- Ставка от 0%: Прилага се основно за трансгранични доставки в рамките на ЕС (вътреобщностни доставки) и експортни сделки извън Европейския съюз.
Ангажирането на професионални услуги за учредяване на дружество Dutch BV гарантира, че първоначалните въпросници на Belastingdienst са попълнени правилно, като се предотвратяват продължителни забавяния или незабавни откази от данъчната служба. Ако се сблъскате с неочаквани запитвания относно местното икономическо присъствие, можете да се консултирате с опитен специалист по учредяване, за да приведете документацията си в съответствие с нидерландските данъчни разпоредби.
Ставки на корпоративния данък (CIT) и изчисляване на печалбата
Точното прогнозиране на корпоративния данък изисква стриктно спазване на двете законови нива на печалба, определени в ръководството на KVK за учредяване на Dutch BV. Облагаемата годишна печалба до 200 000 евро подлежи на облагане с корпоративен данък със ставка от 19%. Всички печалби, надвишаващи този праг от 200 000 евро, се облагат с 25,8%. Финансовите планьори трябва да отчитат и ограничението за приспадане на лихви съгласно правилата срещу избягването на данъци за ограничаване приспадането на лихви (earnings-stripping rules), които строго ограничават приспадащите се нетни разходи по заеми до 24,5% от коригираната за данъчни цели EBITDA.
Промени в банковите преводи: Преходът от 1 май 2026 г.
Оперативното съответствие изисква следене на системните банкови актуализации. В сила от 1 май 2026 г. Belastingdienst прехвърли централното си банково обслужване изключително към Rabobank. Превеждането на корпоративен данък, данък върху заплатите или периодични плащания по ДДС към стари банкови сметки на държавната хазна води до автоматично отхвърляне на плащанията и сериозни забавяния в обработката. Управителите трябва да проверят дали всички изходящи електронни преводи отразяват актуалните платежни данни на Rabobank заедно с уникалния 16-значен референтен номер на плащането, определен за всяко конкретно данъчно задължение.
Регулаторни пропуски и пропуски в регистрите: Подаване на данни за действителни собственици (UBO) и законоустановени отчети
Неизпълнението на текущите задължения към търговския регистър е една от най-често срещаните грешки при учредяване на Dutch BV. Предприемачите често насочват цялата си административна енергия към получаването на първоначалния нотариален акт, след което пренебрегват законоустановеното поддържане на вписванията в регистъра, след като дейността започне. Нидерландската търговска камара (KVK) следи за стриктно спазване на нормативните изисквания, а пропуските могат да доведат до значителни административни санкции или до загуба на защитата на ограничена корпоративна отговорност.
Спазване на изискванията за регистъра на UBO и правилото за >25% собственост
Съгласно нидерландското законодателство срещу изпирането на пари корпоративните субекти трябва да регистрират всеки действителен собственик (UBO). Според официалните нидерландски изисквания за регистрация на UBO всяко физическо лице, притежаващо повече от 25% (>25%) от акциите, правата на глас или прякото дялово участие, се квалифицира като действителен собственик. Ако никое отделно физическо лице не достига този праг на собственост, управителите по устав на Dutch BV трябва да бъдат официално регистрирани като псевдо-UBO.
Критичен пропуск е докладването на текущи промени в дяловото участие. При всяка промяна в действителната собственост или структурата на правото на глас ръководните лица на дружеството трябва да подадат актуална информация в KVK в рамките на 7 дни. Пропускането на този законоустановен 7-дневен срок за уведомяване представлява икономическо нарушение и излага управителите на официални предписания за съответствие или преки административни глоби.
Подаване на годишни финансови отчети в търговския регистър
Всяко нидерландско дружество с ограничена отговорност трябва да представи своите одобрени годишни финансови отчети (jaarrekening) в KVK. Учредяването на нов бизнес изисква еднократна такса за регистрация в KVK от 85,15 евро през 2026 г., след което годишните подавания се превръщат в основно задължение към регистъра. Член 2:394 от Нидерландския граждански кодекс постановява, че финансовите отчети трябва да бъдат подадени в строг максимален срок от 12 месеца след приключването на финансовата година.
Неспазването на този краен срок за подаване създава незабавни правни рискове. Ако дружеството изпадне в несъстоятелност, просрочените отчети създават необорима правна презумпция за лошо управление (onbehoorlijk bestuur) съгласно член 2:248 BW. При този сценарий управителите могат да носят лична отговорност за всички задължения на дружеството. Запознаването с професионално съдействие за корпоративно управление чрез насоките за стартиране на бизнес в Нидерландия гарантира, че вашите корпоративни отчети ще останат напълно изрядни от самото начало.
Законоустановени задължения за съхранение на документация
Нидерландското корпоративно право налага недвусмислени административни срокове за съхранение. Управителите трябва да съхраняват всички счетоводни книги, фактури, договори и оперативна кореспонденция за базов законов срок от 7 години. Документите, отнасящи се до недвижими имоти или европейски трансгранични електронни и далекосъобщителни услуги, трябва да се съхраняват в продължение на 10 години. Електронните архиви трябва да останат структурирани, защитени от манипулация и незабавно достъпни за проверки от Belastingdienst при поискване.
Оперативни капани: Откриване на корпоративна банкова сметка и грешки при заплатите на управителите
Получаването на учредителния акт и данъчните номера означава малко, ако бизнесът ви не може да обработва плащания или да управлява законно заплатите. Изпадането в административен хаос по отношение на финансите и възнагражденията е сред класическите чести грешки при учредяване на Dutch BV. Международните директори често установяват, че оперативното изпълнение на територията на Нидерландия изисква ориентиране в строги банкови протоколи и стриктни правила за данъчно облагане на труда.
Пречки пред корпоративното банкиране за международни учредители
Приемането на откриването на фирмена банкова сметка като автоматична формалност води до месеци блокирана дейност. Традиционните нидерландски търговски банки прилагат строги проверки за опознаване на клиента (KYC) и мерки срещу изпирането на пари (Wwft). Когато в заявленията участват директори, които не са местни лица, големите банки обикновено изискват между 2 и 4 месеца за извършване на оценка на риска, като често процесът завършва с категоричен отказ.
Тези откази произтичат от три основни пропуска в документацията:
- Неясна европейска търговска връзка: Липса на доказателства за реални търговски сделки с доставчици, партньори или клиенти, установени в ЕС.
- Непрозрачни структури на собственост: Сложни междинни чуждестранни холдингови дружества, които замъгляват произхода на средствата или крайния контрол.
- Липса на местно оперативно представителство: Извършване на дейност без местно управленско присъствие или икономическа същност в Нидерландия.
Много международни предприятия намаляват тези забавяния, като използват европейски институции за електронни пари (EMI) за оперативна ликвидност, докато молбите в традиционните банки се обработват.
Правилото за обичайна заплата (Gebruikelijkloonregeling) за DGA
Сериозен фискален капан е свързан с възнаграждението на управителя. Нидерландското данъчно законодателство постановява, че физическо лице, което притежава съществено участие (най-малко 5% от акциите) и полага труд за BV, се класифицира като директор-мажоритарен акционер (Directeur-Grootaandeelhouder, или DGA). Съгласно gebruikelijkloonregeling, DGA трябва да получава законово определена минимална обичайна заплата, фиксирана на 58 000 евро бруто годишно за 2026 г.
Предположението, че нулевите корпоративни приходи оправдават неизплащането на заплати, е опасна грешка. Оценките на Министерството на финансите показват, че над 40% от новоучредените малки дружества тип BV не декларират или не коригират възнаграждението на управителя спрямо този законов праг без официално предварително одобрение. Belastingdienst третира неспазването на изискванията чрез издаване на тежки ретроактивни актове за данък върху трудовите възнаграждения заедно с административни глоби. Прилагането на възнаграждение под прага от 58 000 евро изисква официално писмено освобождаване (vooroverleg), доказващо ликвидни затруднения, подадено до данъчните органи преди подаването на годишните декларации.
Трудови договори и данъчни облекчения за експатрирани лица
Наемането на персонал или формализирането на директорски позиции изисква законоустановени нидерландски трудови договори, които са в пълно съответствие с местното трудово законодателство, задължителните добавки за отпуск и удръжките за социално осигуряване. Ако релокирате специализирани чуждестранни кадри в Нидерландия, режимът 30% ruling предоставя съществено данъчно облекчение, като освобождава 30% от брутната заплата от данък върху трудовите възнаграждения, при спазване на законовите критерии за размер на възнаграждението и тавана за 2026 г. от 262 000 евро. Използването на специализирани услуги за обработка на заплати в Нидерландия предотвратява грешки при отчитането на възнагражденията и гарантира достъпа до законоустановените данъчни облекчения за експатрирани лица.
Пътна карта за законосъобразно учредяване: Създаване на Dutch BV без скъпоструващи корекции
Предотвратяването на честите грешки при учредяване на Dutch BV изисква синхронизиране на правните, данъчните и търговските работни процеси, вместо последователното им изпълнение. Изчакването един регулаторен орган да приключи своята проверка, преди да се стартира следващата, гарантира скъпоструващ оперативен престой. Дисциплинираната пътна карта съгласува тези изисквания от самото начало, предпазвайки чуждестранните учредители от административни корекции.
Протокол за дистанционно учредяване: Контролен списък преди учредяването
Законосъобразното учредяване започва много преди изповядването на нотариалния акт. Учредителите трябва да следват структурирана последователност преди инкорпорацията:
- Проверка на търговското наименование и дейността: Уверете се, че вашето търговско наименование не нарушава регистрирани търговски марки, и гарантирайте, че описанията на корпоративната дейност (SBI кодове) отразяват както настоящите операции, така и средносрочната търговска експанзия. Твърде тясното формулиране на дейностите налага последващо изменение на нотариалния акт.
- Двуезичен устав: Инструктирайте нидерландския нотариус да изготви двуезичен устав (на нидерландски и английски език) с ясни правила за решенията на акционерите, прагове за гласуване и ограничения за прехвърляне на акции.
- Апостилирана документация: Подгответе заверени копия на паспортите и подпишете легализираното пълномощно пред упълномощен нотариус във вашата местна юрисдикция, последвано от удостоверяване с апостил съгласно Хагската конвенция или консулска легализация.
Следването на проверен процесуален модел за стартиране на бизнес в Нидерландия гарантира, че чуждестранните правни инструменти ще преминат нотариална проверка още при първото подаване.
Непосредствени действия за съответствие след учредяването
След като нотариусът изповяда учредителния акт, изпълнете следните административни действия без забавяне:
- Регистрация в Търговската камара: Получете завереното търговско извлечение от KVK и заплатете законоустановената еднократна такса за регистрация в размер на 85,15 евро. Потвърдете, че първоначалните вписвания на UBO съответстват на книгите на акционерите.
- Регистрация пред данъчната администрация: Незабавно подайте подробния корпоративен въпросник на Belastingdienst, за да стартирате процедурата по проверка за ДДС с продължителност от 6 до 8 седмици. Предоставянето на проекти на договори с доставчици и поети ангажименти от клиенти заедно с подаването ускорява проверката от страна на данъчния инспектор.
- Интеграция на финансовото управление и счетоводството: Открийте обособени корпоративни банкови сметки, използвайки вашия RSIN и извлечение, като избягвате всякакво смесване на личен и дружествен капитал. Интегрирайте счетоводен софтуер, съвместим с нидерландските изисквания, за да гарантирате, че фирмената документация ще бъде съхранявана за задължителния 7-годишен период на съхранение.
Системното изграждане на тези административни основи защитава щита на ограничената отговорност на вашето дружество и гарантира безпрепятствена търговска дейност на вашия бизнес на европейските пазари.
Осъществяване на безпрепятствено учредяване на Dutch BV
Избягването на честите грешки при учредяване на Dutch BV изисква синхронизиране на нотариалното оформяне, подаването на документи в данъчната служба и оперативното банково обслужване, вместо те да се управляват като несвързани стъпки. Строгото спазване на 7-дневния срок за вписване на UBO и законовите правила за възнаграждението на директора предпазва вашето начинание от ретроспективни данъчни облагания, като същевременно запазва защитата на ограничената ви отговорност от първия ден.
Основана през 2015 г., Intercompany Solutions е съдействала на над 1000 чуждестранни предприемачи от повече от 50 държави. Нашият екип координира дистанционното учредяване в рамките на 3 до 5 работни дни, като предоставя цялостно обслужване при учредяването на дружеството, регистрацията по ДДС в Belastingdienst и текущото корпоративно счетоводно управление.
Правилната правна и фискална подготовка осигурява на вашето предприятие надеждна основа за разрастване на европейските пазари при пълна регулаторна сигурност.
Последен преглед: септември 2026 г.
Често задавани въпроси
Може ли чуждестранен предприемач да учреди Dutch BV, без да пътува до Нидерландия?
Да. Чуждестранен предприемач може да учреди Dutch BV напълно дистанционно чрез съставяне на легализирано пълномощно (PoA). Учредителят подписва пълномощното в чужбина пред местен нотариус, заверява го с апостил или консулска легализация и го изпраща на нидерландския нотариус. Дигиталното учредяване чрез видеовръзка не е достъпно за повечето чуждестранни учредители, които нямат одобрени цифрови удостоверения за самоличност от ЕС. Тази дистанционна процедура с пълномощно избягва задграничното пътуване, като същевременно отговаря на всички нидерландски закони относно нотариалната дейност и проверката на самоличността.
Какъв е законоустановеният минимален акционерен капитал, необходим за учредяване на Dutch BV?
Законоустановеният минимален акционерен капитал, необходим за учредяване на Dutch BV, е точно 0,01 евро съгласно нидерландския закон за Flex-BV. Учредителите могат да емитират акции с номинална стойност, като например една акция от един евроцент или едно евро. Въпреки че изискванията за капитал са минимални, директорите трябва официално да внесат записаната сума в касата на дружеството, за да валидират емитирането на акциите и да запазят защитата на ограничената отговорност съгласно нидерландското дружествено право.
Колко време отнема получаването на нидерландски ДДС номер за Dutch BV, собственост на чуждестранни лица?
Получаването на нидерландски идентификационен номер по ДДС за Dutch BV, притежавано от чуждестранни лица, обикновено отнема между 6 и 8 седмици. Докато Търговската камара регистрира дружеството и издава RSIN за броени дни, Belastingdienst извършва независима проверка на управляваните от чужбина субекти. Данъчната служба изпраща подробен въпросник за икономическо присъствие (substance), за да провери търговската дейност и местната икономическа свързаност, преди да издаде активен номер по данък върху оборота. Ранното представяне на търговски договори спомага за избягване на продължителни забавяния при разглеждането на заявлението.
Какви са ставките на корпоративния подоходен данък за Dutch BV през 2026 г.?
През 2026 г. ставката на нидерландския корпоративен подоходен данък (CIT) е 19% за облагаема печалба до 200 000 евро и 25,8% за всяка печалба над този праг. Предприятията трябва да изчисляват печалбите си прецизно, като имат предвид, че данъчното приспадане на нетните разходи за лихви е строго ограничено до 24,5% от EBITDA съгласно правилата за ограничаване на приспадането на лихви (earnings-stripping rules). Освен това всички данъчни плащания трябва да се превеждат директно по сметките на Belastingdienst в Rabobank, което влезе в сила на 1 май 2026 г.
Изисква ли се нотариус за учредяването на всички видове нидерландски стопански субекти?
Не, нотариус не се изисква за всички нидерландски стопански структури. Неперсонифицирани структури като eenmanszaak (едноличен търговец), vennootschap onder firma (VOF), commanditaire vennootschap (CV) и maatschap могат да се регистрират директно в Търговската камара без нотариална намеса. Обратно, структурите със статут на юридическо лице, включително частното дружество с ограничена отговорност (BV), публичното дружество (NV) и фондацията (stichting), по закон изискват оформен нотариален акт за учредяване, изготвен от нидерландски нотариус.
Какви са последствията от непропускане на 7-дневния срок за деклариране на промени в нидерландския регистър на UBO?
Недекларирането на промени по отношение на действителните собственици (UBO) в задължителния 7-дневен срок представлява икономическо правонарушение съгласно нидерландския Закон за икономическите престъпления. Търговската камара и регулаторните органи могат да издават официални известия за неизпълнение, да налагат административни глоби или да поставят дружеството под надзорен контрол, което може незабавно да затрудни банковите взаимоотношения и трансграничните търговски операции.
Колко време едно Dutch BV трябва да съхранява своите корпоративни архиви и финансова документация?
Едно Dutch BV трябва да съхранява своята основна търговска документация, счетоводни книги и документация за трансакциите за законов минимален срок от 7 години съгласно Гражданския кодекс на Нидерландия и Общия държавен данъчен закон. Въпреки това всички корпоративни архиви и документи, свързани с недвижими имоти или трансгранични далекосъобщителни и цифрови услуги, трябва да се съхраняват в продължение на 10 години. Електронните записи трябва да останат напълно четливи, структурирани и незабавно достъпни за данъчните инспектори на Belastingdienst при извършване на ревизии.
Какво представлява правилото за обичайна заплата за директор и мажоритарен акционер (DGA) на Dutch BV?
Правилото за обичайна заплата (gebruikelijkloonregeling) задължава директор, притежаващ най-малко 5% от акциите, да получава нормативно определено минимално трудово възнаграждение, възлизащо на 58 000 евро бруто годишно през 2026 г. Учредителите не могат произволно да определят нулева заплата по време на началната търговска дейност без предварително писмено одобрение. Изплащането на сума, по-ниска от 58 000 евро, изисква подаване на предварително искане (vooroverleg) до Belastingdienst, с което се доказва, че паричният поток на дружеството не позволява изплащането на законоустановения размер на възнаграждението.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |