


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-12 · Last reviewed 2026-09-14
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
حلت هولندا في المرتبة الثامنة عالمياً في تصنيف التنافسية العالمية الصادر عن IMD لعام 2026، مما يبرهن على قوتها في التجارة الدولية والبنية التحتية التكنولوجية. وبالنسبة لرائد الأعمال العالمي، تتجاوز مزايا تأسيس شركة في هولندا مجرد التصنيف لتشمل إطاراً مالياً قوياً والوصول إلى السوق الأوروبية الموحدة. وربما تدرك أن التوسع في أوروبا غالباً ما يتطلب التعامل مع ضرائب الشركات المرتفعة ومصاعب العقبات التنظيمية العابرة للحدود في ولايتك القضائية المحلية.
يوفر تأسيس Dutch BV حلاً استراتيجياً لهذه التحديات من خلال نظام قانوني يتسم بالشفافية وخيارات إدارة فعالة عن بُعد. يقدم هذا المقال تحليلاً شاملاً للمزايا الضريبية والقانونية والتشغيلية المتاحة لأصحاب الأعمال الدوليين في عام 2026. ونتناول فيه معدل ضريبة دخل الشركات البالغ 19% على الأرباح التي تصل إلى 200,000 يورو، والحد الأقصى لخصم الفوائد البالغ 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA)، والوضوح الإجرائي لمسار الوكالة الرسمية (Power of Attorney) للمؤسسين غير المقيمين. يساعدك فهم هذه الآليات المحددة على تقليل الازدواج الضريبي وتأمين قاعدة مستقرة لعملياتك الدولية.
النقاط الرئيسية
- التعرف على دور هولندا كبوابة لوجستية إلى الاتحاد الأوروبي، مما يتيح الوصول خلال يوم واحد إلى الأسواق الكبرى مثل ألمانيا وبلجيكا.
- تحليل هيكل ضريبة الشركات لعام 2026، والذي يطبق معدل 19% على الأرباح التي تصل إلى 200,000 يورو و25.8% على المبالغ التي تتجاوز هذا الحد.
- فهم مزايا تأسيس شركة في هولندا من خلال مسار تأسيس BV عن بُعد، والذي يتطلب حداً أدنى لرأس مال الأسهم يبلغ 0.01 يورو فقط.
- استكشاف بيئة الابتكار ومزايا سوق العمل، بما في ذلك إجراءات الهجرة المعجلة للمهاجرين ذوي المهارات العالية عبر الرعاة المعتمدين.
- اكتساب رؤية واضحة بشأن التزامات الامتثال الإلزامية، مثل الإبلاغ عن تغييرات المستفيد الحقيقي (UBO) في غضون 7 أيام وإيداع الحسابات السنوية خلال 12 شهراً من نهاية السنة المالية.
المزايا الجغرافية والاقتصادية الاستراتيجية للسوق الهولندي
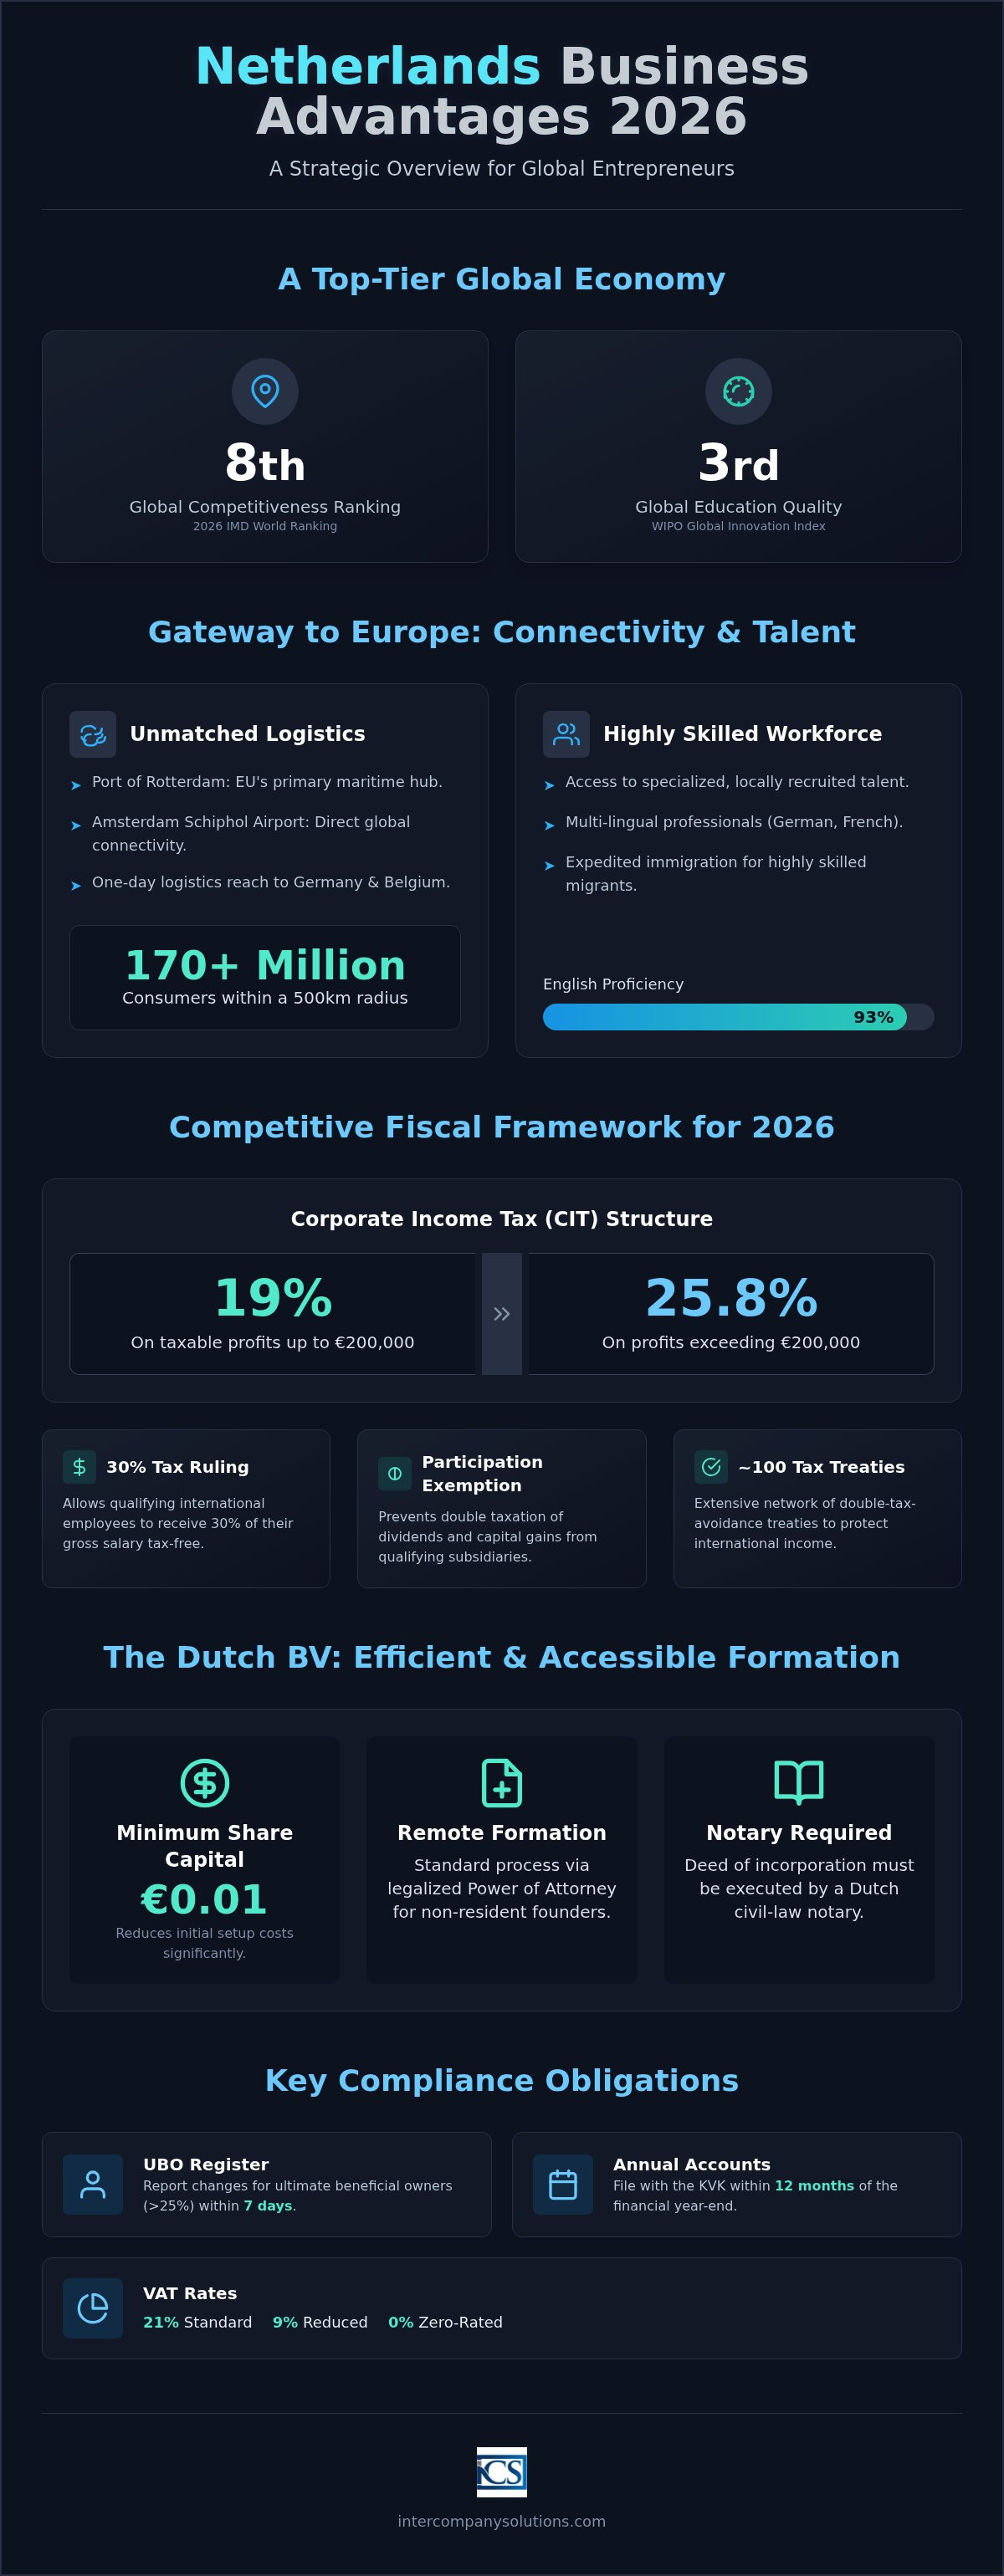
حافظت هولندا على مكانتها كاقتصاد عالمي رائد، حيث احتلت المرتبة الثامنة في تصنيف التنافسية العالمية لعام 2026 الصادر عن IMD. ويعكس هذا الترتيب تميزها في التجارة الدولية والاستقرار المؤسسي. وتتمثل إحدى الفوائد الرئيسية لتأسيس شركة في هولندا في الوصول الفوري الذي توفره إلى اقتصاد السوق الاجتماعي الهولندي، والذي يتميز بالإنتاجية العالية والتركيز على الخدمات اللوجستية العالمية.
البنية التحتية والربط من أجل التجارة الدولية
ظل ميناء روتردام المركز البحري الرئيسي للاتحاد الأوروبي، حيث يعمل كحلقة وصل عالمية للتجارة الدولية. وتتيح محطاته المؤتمتة وإمكانية الوصول عبر المياه العميقة للشركات إدارة سلاسل التوريد واسعة النطاق بكفاءة عالية. وبالنسبة للشركات التي تؤسس مقرات رئيسية، يوفر مطار أمستردام شيفول ربطاً مباشراً بالمراكز المالية العالمية الكبرى برحلات متكررة. وتكتمل هذه البنية التحتية المادية بشبكات رقمية ذات مستوى عالمي؛ حيث تدعم هذه الأنظمة العمليات التجارية عن بُعد والمتطلبات الخاصة بالتجارة الإلكترونية الدولية من خلال الاتصال بالألياف الضوئية عالية السرعة. ويضع هذا التكامل بين البنية التحتية البحرية والجوية والرقمية السوق الهولندي كنقطة محورية في الاقتصاد العالمي. ويتيح القرب من ألمانيا وبلجيكا للشركات تحقيق وصول لوجستي في غضون يوم واحد عبر أوروبا الغربية. ومن الممكن الوصول إلى أكثر من 170 مليون مستهلك داخل نطاق جغرافي لا يتجاوز 500 كيلومتر من الحدود الهولندية، مما يجعل البلاد نقطة توزيع مثالية للبضائع المادية.
كفاءة القوى العاملة وإتقان اللغات
يعتمد الاستقرار التشغيلي اعتماداً كبيراً على جودة قاعدة العمالة المحلية. وتحتل هولندا المرتبة الثالثة عالمياً في جودة التعليم وفقاً لمؤشر الابتكار العالمي الصادر عن WIPO. ويضمن هذا المستوى الرفيع قدرة الكيانات المملوكة لأجانب على توظيف كفاءات متخصصة محلياً دون تكبد تكاليف باهظة لإعادة التدريب. ويعد إتقان اللغات ميزة فارقة؛ إذ يتحدث 93% من سكان هولندا اللغة الإنجليزية بمستوى مهني رفيع. كما يتقن العديد من المهنيين اللغتين الألمانية والفرنسية، مما يقلل من حواجز التواصل عند إدارة العمليات على مستوى عموم أوروبا. ويسهل هذا التنوع اللغوي الاندماج السلس لرواد الأعمال الذين يقومون بـ بدء عمل تجاري في هولندا من الخارج. ويوفر توافر قوى عاملة عالية المهارة أساساً موثوقاً للنمو طويل الأجل والامتثال التنظيمي داخل السوق الهولندي.
المزايا المالية والإطار الضريبي للشركات في هولندا لعام 2026
صُمم النظام الضريبي الهولندي لدعم التجارة الدولية والاستثمار الأجنبي. وتظهر الدولة باستمرار في تصنيفات فوربس لأفضل الدول للأعمال بفضل مناخها المالي المستقر وبيئتها التنظيمية الشفافة. وتعد هيكلية ضريبة دخل الشركات (CIT) التنافسية إحدى المزايا الأساسية لتأسيس شركة في هولندا. ففي عام 2026، يظل معدل ضريبة دخل الشركات 19% للأرباح الخاضعة للضريبة حتى 200,000 يورو، بينما تخضع الأرباح التي تتجاوز هذا الحد لضريبة بالمعدل القياسي البالغ 25.8%.
ترتبط هولندا بنحو 100 اتفاقية لتجنب الازدواج الضريبي على مستوى العالم. وتحمي هذه الاتفاقيات رواد الأعمال الدوليين من الخضوع للضريبة مرتين على الدخل نفسه في اختصاصات قضائية مختلفة. كما يُعد إعفاء المشاركة ركيزة أساسية أخرى في النظام المالي الهولندي؛ إذ يمنع الازدواج الضريبي على توزيعات الأرباح والأرباح الرأسمالية الناتجة عن الشركات التابعة، شريطة استيفاء متطلبات ملكية الحصص المحددة. وتُعد هذه الآلية مفيدة بشكل خاص للشركات القابضة التي تدير محافظ دولية متنوعة.
حوافز الابتكار والنمو
يتم تسهيل استقطاب الكفاءات العالمية عبر تطبيق لائحة الإعفاء الضريبي بنسبة 30%. ويتيح ذلك للموظفين الدوليين المؤهلين الحصول على 30% من إجمالي رواتبهم معفاة من الضرائب لفترة محددة. وتُعد هذه الحوافز من بين المزايا الرئيسية لتأسيس شركة في هولندا بالنسبة للمؤسسات القائمة على التكنولوجيا. وبالنسبة للشركات ذات التمويل الكبير، تم تحديد سقف خصم الفائدة بنسبة 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA) للسنة المالية 2026. ومنذ عام 2006، لا تفرض هولندا ضريبة رأس المال على إصدار الأسهم، مما يقلل من التكاليف الأولية عند تأسيس Dutch BV.
مزايا ضريبة القيمة المضافة والجمارك الدولية
يجب على الشركات العاملة في بيع السلع أو الخدمات الامتثال للوائح ضريبة القيمة المضافة. ويبلغ المعدل القياسي لضريبة القيمة المضافة 21%، بينما يُطبق معدل مخفض قدره 9% على قطاعات محددة مثل الأدوية والمواد الغذائية. ويجب على الشركات التي تمارس التجارة خارج الاتحاد الأوروبي التقدم بطلب للحصول على رقم تسجيل وتحديد المتعاملين الاقتصاديين (EORI) لتسهيل التخليص الجمركي. ويمكنك الاطلاع على الخطوات الإجرائية المفصلة في دليل تسجيل ضريبة القيمة المضافة في هولندا الخاص بنا. وتتطلب إدارة هذه الالتزامات المالية التزاماً دقيقاً بالمواعيد النهائية المحددة من قِبل Belastingdienst. ومنذ 1 مايو 2026، أصبح Rabobank بمثابة البنك المعتمد لإدارة الضرائب والجمارك الهولندية. وإذا كنت بحاجة إلى مساعدة بشأن الامتثال الضريبي أو تحسين الهيكل، فيمكنك التحدث مع المتخصصين في الضرائب لدينا للحصول على إرشادات مخصصة لنموذج عملك المحدد.
الهياكل القانونية وعملية تأسيس BV عن بُعد
يعد اختيار الكيان القانوني الصحيح أمراً جوهرياً لضمان الاستفادة من المزايا طويلة الأجل لتأسيس شركة في هولندا. وتظل Dutch BV (Besloten Vennootschap) الخيار المفضل لرواد الأعمال الدوليين بفضل حوكمة الشركات المرنة وحماية المسؤولية المحدودة التي توفرها. ومنذ تطبيق تشريع Flex-BV، أصبح الحد الأدنى لرأس مال الأسهم لشركة Dutch BV يبلغ 0.01 يورو فقط. ويقلل هذا الحد المنخفض بشكل كبير من حواجز الدخول مقارنة بما كان مطلوباً قبل عام 2012 والبالغ 18,000 يورو، مما يتيح تخصيصاً أكثر كفاءة لرأس المال خلال مرحلة التأسيس.
مسار التوكيل الرسمي المصدق
بالنسبة للمؤسسين الذين لا يمكنهم السفر إلى هولندا، يوفر مسار التوكيل الرسمي (PoA) المصدق آلية موثوقة للتأسيس عن بُعد. وتضمن هذه العملية اتباع الدليل المهني لتأسيس Dutch BV بدقة دون الحاجة إلى الحضور الفعلي للمؤسس. وتتبع هذه الإجراءات ثلاث مراحل متميزة:
- الخطوة 1: تقديم وثائق إثبات الهوية وقائمة التحقق المكتملة إلى وكيل التأسيس للمراجعة الأولية وصياغة وثائق التأسيس.
- الخطوة 2: تصديق التوكيل الرسمي (PoA) في بلد إقامة المؤسس، ويتطلب ذلك عادةً كاتب عدل محلي وشهادة أحدث (Apostille) أو تصديقاً من القنصلية الهولندية، وفقاً للاختصاص القضائي.
- الخطوة 3: توثيق عقد التأسيس بواسطة كاتب العدل الهولندي نيابة عن المؤسس عن بُعد بمجرد استلام جميع المستندات الأصلية المصدقة.
يُعد هذا المسار عن بُعد الإجراء القياسي للمؤسسين من خارج الاتحاد الأوروبي، إذ يوفر إطاراً قانونياً آمناً يقوم فيه كاتب العدل بتوثيق العقد استناداً إلى السلطة الممنوحة، مما يضمن الامتثال الكامل لقانون الشركات الهولندي. وعند تقديم مستندات أجنبية، فإن الاستعانة بمكتب vertaalbureau خبير تضمن استيفاء جميع الشهادات المترجمة للمتطلبات الصارمة لكاتب العدل الهولندي وغرفة التجارة.
يميز القانون الهولندي بين الهياكل التي تتطلب كاتب عدل وتلك التي لا تتطلب ذلك؛ إذ يجب تأسيس كيانات مثل BV، وNV (شركة مساهمة عامة)، وstichting (مؤسسة) عبر عقد موثق لدى كاتب العدل. وفي المقابل، فإن eenmanszaak (منشأة فردية)، وVOF (شركة تضامن)، وCV (شركة توصية بسيطة)، وmaatschap (شراكة مهنية) لا تتطلب كاتب عدل لتأسيسها. وتختلف ملفات المسؤولية اختلافاً كبيراً بين هذه الهياكل؛ ففي Dutch BV، يتحمل الكيان نفسه المسؤولية القانونية عن ديونه، ويكون المساهمون مسؤولين عموماً فقط في حدود حصتهم في رأس المال، مما يوفر حماية للأصول الشخصية من دائني الشركة.
يجب على جميع الكيانات الجديدة التسجيل في السجل التجاري لـ KVK للحصول على رقم تعريف فريد. وتبلغ رسوم التسجيل لمرة واحدة لدى غرفة التجارة 85.15 يورو في عام 2026. وتعد عملية التسجيل المبسطة هذه إحدى المزايا التشغيلية لتأسيس شركة في هولندا لمن يتطلعون إلى بدء النشاط التجاري بسرعة. وعقب التسجيل، تقوم KVK تلقائياً بإخطار Belastingdienst، لبدء إجراءات إصدار الرقم الضريبي. ويضمن هذا النظام المتكامل قيد شركتك رسمياً لدى كل من السلطات التجارية والضريبية في آنٍ واحد.
مزايا الابتكار وسوق العمل للكيانات الأجنبية
تعزز هولندا باستمرار بيئة مواتية للبحث والتطوير. وفي مؤشر الابتكار العالمي لعام 2025 الصادر عن WIPO، احتلت الدولة المرتبة الثامنة عالمياً، مما يعكس التزامها بالتقدم التكنولوجي. وإحدى المزايا التشغيلية لتأسيس شركة في هولندا هي القدرة على الاستفادة من هذه المنظومة الابتكارية من خلال قوى عاملة محلية عالية التعليم. وبالنسبة للعديد من رواد الأعمال الدوليين، يوفر سوق العمل الهولندي الخبرة اللازمة لتوسيع نطاق العمليات المعقدة عبر الاتحاد الأوروبي.
جذب المواهب العالمية من خلال حكم الـ 30%
غالباً ما تحتاج الشركات الدولية إلى نقل موظفين متخصصين إلى مقراتها في هولندا. ويعد حكم استرداد الضرائب بنسبة 30% حافزاً كبيراً لهؤلاء الموظفين. وبموجب هذه اللائحة، يمكن للموظفين المؤهلين المعينين من الخارج الحصول على 30% من إجمالي رواتبهم معفاة من الضرائب. وللتأهل، يجب أن يمتلك الموظف خبرة محددة نادرة في سوق العمل الهولندي وأن يستوفي الحد الأدنى للأجور الذي تحدده الحكومة سنوياً. وتتضمن إجراءات التقديم تقديم طلب مشترك من صاحب العمل والموظف إلى Belastingdienst. ويعزز الحصول على هذا الحكم القدرة التنافسية للشركات من خلال تخفيض العبء الضريبي الفعلي على الكوادر رفيعة المستوى في قطاعي التكنولوجيا والمالية. وللحفاظ على معايير عالية لأمن الشركات عند التوظيف، تستعين العديد من الشركات بموقع hubhound.com لإجراء فحوصات مهنية لخلفيات المرشحين قبل التوظيف.
يعد الامتثال لقانون العمل الهولندي أمراً أساسياً لأي كيان أجنبي يوظف موظفين محلياً. ويجب توثيق جميع علاقات العمل في اتفاقيات مكتوبة تحدد ساعات العمل، والأجور، وفترات الإخطار. ويتحمل أصحاب العمل مسؤولية الاستقطاع الدقيق لضرائب الرواتب، واشتراكات الضمان الاجتماعي، ومدفوعات التقاعد الإلزامية. وتتطلب إدارة هذه الالتزامات اهتماماً دقيقاً بالتفاصيل لتجنب الغرامات من السلطات الضريبية. ويتيح الاستعانة بـ خدمات كشوف المرتبات في هولندا لأصحاب الأعمال إسناد هذه المهام الإدارية لجهات خارجية مع ضمان الامتثال الكامل للوائح المحلية.
بالنسبة للشركات التي ليس لديها قسم موارد بشرية متكامل بعد، يوفر نموذج صاحب العمل المسجل (EOR) وسيلة لتوظيف العاملين من خلال كفيل معتمد. ويكون هذا المسار فعالاً بشكل خاص للحصول على معالجة معجلة لطلبات IND للمهاجرين ذوي المهارات العالية (HSM). ويستفيد الكفلاء المعتمدون من فترات معالجة أقصر، حيث يتلقون القرارات غالباً في غضون أسابيع قليلة بدلاً من شهور. وتعد هذه الإجراءات الميسرة للهجرة إحدى المزايا المتميزة لتأسيس شركة في هولندا للشركات التي تتطلب كفاءات من خارج الاتحاد الأوروبي. وتدعم هذه البنية التحتية التوسع السريع دون الحاجة الفورية إلى موارد إدارية داخلية واسعة النطاق.
الامتثال التنظيمي وتأسيس حضور هولندي
يتطلب الحفاظ على كيان تجاري الالتزام الصارم بالإطار التنظيمي الذي وضعته غرفة التجارة الهولندية (KVK) وإدارة الضرائب والجمارك (Belastingdienst). وإحدى المزايا طويلة الأجل لتأسيس شركة في هولندا هي إمكانية التنبؤ بهذه المتطلبات، مما يتيح التخطيط المؤسسي المنظم. ويتمثل الالتزام الأساسي لجميع الكيانات الهولندية في تحديث سجل المستفيد الحقيقي (UBO). ويجب على الشركات الإبلاغ عن أي تغييرات تطرأ على بيانات UBO في غضون 7 أيام للأفراد الذين يمتلكون حصة تزيد عن 25%. وتعد هذه الشفافية عنصراً أساسياً في نزاهة الشركات الهولندية وتخضع لمراقبة KVK.
تتم إدارة المساءلة المالية من خلال إيداع الحسابات السنوية في الوقت المحدد. ويجب على كل Dutch BV تقديم بياناتها المالية إلى KVK في غضون 12 شهراً من نهاية السنة المالية. ويمكن أن يؤدي عدم الالتزام بهذا الموعد النهائي إلى فرض غرامات إدارية ومسؤولية شخصية محتملة على المديرين. بالإضافة إلى ذلك، تطلب Belastingdienst من الشركات الاحتفاظ بسجلاتها الإدارية لمدة لا تقل عن 7 سنوات. وتمتد هذه الفترة إلى 10 سنوات للسجلات المتعلقة بالأموال غير المنقولة. وفيما يتعلق بالمدفوعات للسلطات الضريبية، من الضروري معرفة أن Rabobank يعمل بصفته البنك المعتمد لـ Belastingdienst منذ 1 مايو 2026.
قائمة التحقق من الامتثال لما بعد التأسيس
تبدأ الجاهزية التشغيلية فور توثيق كاتب العدل لعقد التأسيس. وبالنسبة للشركات العاملة في مجال التجارة، فإن الحصول على رقم ضريبة القيمة المضافة (VAT) ورقم تسجيل وتحديد المتعاملين الاقتصاديين (EORI) يمثل الأولوية التالية. وتستغرق عملية التسجيل في ضريبة القيمة المضافة للكيانات المملوكة لأجانب عادةً من 6 إلى 8 أسابيع. وخلال هذه الفترة، يجب عليك أيضاً فتح حساب مصرفي تجاري هولندي لتسهيل المعاملات المحلية. ورغم أن البنوك تطبق سياسات قبول مستقلة، فإن الاستعانة بخدمات المساعدة المصرفية يمكن أن تساعدك في إعداد الوثائق اللازمة لاستيفاء معايير مكافحة غسل الأموال (AML) الهولندية. ويتضمن الامتثال المستمر تقديم إقرارات ضريبة القيمة المضافة دورياً، وتكون عادةً على أساس ربع سنوي، ومسك دفاتر دقيق لضمان توافق جميع القيود مع معايير Dutch GAAP أو معايير IFRS.
ضمان حوكمة الشركات على المدى الطويل
تتطلب الحوكمة المستقرة مراقبة مستمرة للحدود والمواعيد النهائية الضريبية. وكما هو محدد مسبقاً، فإن ضريبة دخل الشركات (CIT) متدرجة، حيث يطبق معدل 19% على أول 200,000 يورو من الأرباح و25.8% على المبالغ التي تتجاوز هذا المستوى. ويعد الاحتفاظ بعنوان تجاري محلي متطلباً قانونياً للتسجيل لدى KVK ويستخدم كنقطة اتصال رسمية للمراسلات الحكومية. وخلال السنة الأولى من التشغيل، يستعين العديد من رواد الأعمال بخدمات السكرتارية لإدارة المهام الإدارية، مثل معالجة البريد الوارد من Belastingdienst وضمان تحديث جميع السجلات القانونية باستمرار. ويحمي هذا النهج المنظم للحوكمة الوضع القانوني للكيان ويدعم المزايا المستمرة لتأسيس شركة في هولندا لتكون مقرك الأوروبي الرئيسي.
آخر مراجعة: سبتمبر 2026
تأسيس قاعدة استراتيجية للتوسع العالمي
تظل هولندا وجهة رائدة للتجارة الدولية في عام 2026، حيث تقدم مزيجاً فريداً من الكفاءة المالية والوضوح التشغيلي. ويوفر معدل ضريبة دخل الشركات التنافسي البالغ 19% على الأرباح حتى 200,000 يورو وشبكة المعاهدات الضريبية الواسعة مزايا كبيرة للكيانات الأجنبية. وتسهل هذه المزايا الأساسية لتأسيس شركة في هولندا الدخول السلس إلى السوق الموحدة للاتحاد الأوروبي مع حماية أصولك عبر إطار قانوني مستقر.
يتيح استخدام مسار التوكيل الرسمي المصدق التأسيس عن بُعد خلال 3 إلى 5 أيام عمل، مما يضمن جاهزية عملك التجاري دون الحاجة إلى السفر الفعلي. ونحن نقدم دعماً متخصصاً لطلبات ضريبة القيمة المضافة والطلبات المصرفية، مما يوفر اليقين الإجرائي اللازم للعمليات الدولية المعقدة. ويعكس ضمان الرضا بنسبة 100% لدينا التزامنا بالدقة والمعايير المهنية.
نحن جاهزون لمساعدتك في تأمين مصالحك المهنية وبناء حضور مستدام في السوق الهولندي. إن اتخاذ هذه الخطوات الآن يضع أعمالك في قلب الابتكار والتجارة الأوروبية.
آخر مراجعة: سبتمبر 2026
الأسئلة الشائعة
هل يمكنني تأسيس شركة هولندية عن بُعد دون زيارة هولندا؟
يمكنك تأسيس Dutch BV دون السفر إلى هولندا من خلال استخدام مسار التوكيل الرسمي المصدق. ويتضمن ذلك تصديق توكيل رسمي (PoA) في بلدك الأصلي، مما يسمح لكاتب العدل بتوثيق عقد التأسيس نيابة عنك. وهذا هو الإجراء القياسي للمؤسسين غير المقيمين، ويستغرق عادةً من 3 إلى 5 أيام عمل بمجرد استلام جميع المستندات. وهو ما يلغي الحاجة إلى التواجد الفعلي مع الحفاظ على الامتثال القانوني الكامل.
ما هو الحد الأدنى لرأس المال المطلوب لشركة Dutch BV في عام 2026؟
يبلغ الحد الأدنى لرأس المال لشركة Dutch BV 0.01 يورو في عام 2026. وقد تم استحداث هذا المتطلب الاسمي لخفض حواجز الدخول أمام رواد الأعمال، ليحل محل الحد السابق البالغ 18,000 يورو. ورغم أنه يمكنك اختيار مبلغ رأس مال أعلى، فإن مرونة الحد الأدنى البالغ 0.01 يورو تتيح إدارة فعالة لرأس المال أثناء التأسيس الأولي لكيانك التجاري. ويجب عليك تحديد مبلغ رأس المال بدقة في النظام الأساسي للشركة أثناء عملية التأسيس.
ما هي معدلات ضريبة الشركات في هولندا لعام 2026؟
تم هيكلة معدلات ضريبة دخل الشركات (CIT) على شريحتين لعام 2026. يطبق معدل 19% على الأرباح الخاضعة للضريبة التي تصل إلى 200,000 يورو. وبالنسبة لأي أرباح تتجاوز هذا الحد، يطبق معدل قياسي قدره 25.8%. وتعد هذه المعدلات التنافسية من بين المزايا الأساسية لتأسيس شركة في هولندا، لا سيما للشركات الصغيرة والمتوسطة التي تبحث عن بيئة مالية مستقرة. وقد ظلت هذه المعدلات ثابتة لتوفير اليقين في التخطيط طويل الأجل للمستثمرين الدوليين.
كم من الوقت تستغرقه عملية تأسيس شركة هولندية للأجانب؟
يستغرق تأسيس Dutch BV عادةً ما بين 3 و5 أيام عمل بمجرد تقديم جميع الوثائق المصدقة. ويشمل هذا الجدول الزمني توثيق العقد من قبل كاتب العدل والتسجيل اللاحق في السجل التجاري لدى KVK. ويجب على الكيانات الجديدة دفع رسوم تسجيل لدى KVK لمرة واحدة قدرها 85.15 يورو في عام 2026. ويعقب ذلك عادةً التسجيل لدى السلطات الضريبية للحصول على أرقام ضريبة القيمة المضافة (VAT) وEORI، وهو ما قد يستغرق من 6 إلى 8 أسابيع إضافية للكيانات المملوكة لأجانب.
ما هو سجل UBO وما هي متطلبات الإبلاغ؟
يحدد سجل UBO المستفيدين الحقيقيين النهائيين للشركة، المعرفين بأنهم الأفراد الذين يمتلكون حصة تزيد عن 25% في الكيان. ويتطلب الامتثال الإبلاغ عن أي تغييرات تطرأ على بيانات UBO إلى KVK في غضون 7 أيام. ويهدف هذا السجل إلى منع الجرائم المالية وضمان شفافية الشركات ضمن النظام القانوني الهولندي. وقد يؤدي عدم الامتثال إلى فرض غرامات إدارية، لذا فإن الاحتفاظ بسجلات دقيقة ومحدثة في السجل أمر ضروري للحوكمة.
هل أحتاج إلى حساب مصرفي هولندي لتسجيل BV؟
لا تحتاج إلى حساب مصرفي هولندي لإتمام التسجيل الأولي لشركة BV لدى KVK. ويمكن إيداع رأس مال الأسهم بعد تأسيس الشركة. ومع ذلك، فإن امتلاك حساب مصرفي تجاري محلي أمر ضروري للعمليات اليومية ودفع الضرائب إلى Belastingdienst، التي تستخدم Rabobank بصفته البنك المعتمد لها منذ 1 مايو 2026. ونحن نقدم خدمات المساعدة المصرفية لمساعدتك في إعداد الوثائق اللازمة لطلبات الحسابات هذه.
ما هو حكم الـ 30% وكيف يفيد شركتي الهولندية؟
حكم الـ 30% هو نظام تعويض ضريبي يتيح للموظفين الدوليين المؤهلين الحصول على 30% من إجمالي رواتبهم معفاة من الضرائب. ويساعد هذا الحافز شركتك على جذب الكفاءات العالمية من خلال زيادة صافي الدخل للمهاجرين ذوي المهارات العالية. كما أنه يقلل من التكلفة الإجمالية للتوظيف على الشركة مع جعل سوق العمل الهولندي أكثر تنافسية للوظائف المتخصصة. وللاستفادة من ذلك، يجب استقدام الموظف من الخارج واستيفاء شروط محددة تتعلق بالراتب والخبرة تحددها الحكومة.
المصادر
- ICS Payroll - خدمات كشوف المرتبات الهولندية
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة ذات مسؤولية محدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ممارسة الأعمال التجارية
- Belastingdienst - معدلات ضريبة دخل الشركات
- Belastingdienst - ضرائب الرواتب (loonheffingen)
- UWV - التزامات أصحاب العمل
- SVB - التأمين الاجتماعي في هولندا
- Belastingdienst - ضريبة القيمة المضافة (BTW) لرواد الأعمال
- المفوضية الأوروبية - قواعد ومعدلات ضريبة القيمة المضافة
- IND - المهاجر ذو المهارات العالية
- IND - تصريح إقامة الشركات الناشئة
- De Nederlandsche Bank - الرقابة
- AFM - التراخيص والسجلات
- BOIP - تسجيل العلامات التجارية في دول البنلوكس
- WIPO - نظام مدريد
- RVO - ممارسة الأعمال التجارية دولياً
- Belastingdienst Douane - الجمارك
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC ملخصات الضرائب العالمية - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |