


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-07 · Last reviewed 2026-09-07
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
لم يعد تأسيس تواجد تجاري أوروبي في عام 2026 يتطلب العبء اللوجستي للسفر الدولي أو إرهاق المواعيد الشخصية. وفي حين يفترض العديد من المؤسسين أن تسجيل الشركات عبر الإنترنت في هولندا يتطلب هوية رقمية محلية أو زيارة فعلية، فإن المعيار المهني لغير المقيمين يظل مسار الوكالة الرسمية المصدقة. تتيح هذه الآلية لكاتب العدل توقيع عقد التأسيس نيابة عنك، مما يضمن الجوهر القانوني الكامل دون تكاليف السفر المرتفعة أو تعقيدات حواجز اللغة المحلية. إنها طريقة توفر نقطة دخول فعالة إلى السوق الأوروبية الموحدة مع الحفاظ على الامتثال الصارم للمعايير التنظيمية الهولندية.
يرجح أنك تدرك أن العقبات الإدارية للتوسع عبر الحدود غالباً ما تفوق فرص السوق الأولية. يقدم هذا الدليل مقارنة فنية بين الولايات القضائية الأوروبية لتأسيس الأعمال عن بُعد، مع التركيز على الكفاءة الضريبية، والآليات القانونية، والمشهد الامتثالي لعام 2026. سنستعرض هيكل ضريبة دخل الشركات حيث تبلغ النسبة 19% على الأرباح التي تصل إلى 200,000 يورو، ونفصل انتقال مصلحة الضرائب الهولندية إلى Rabobank كبنكها الرئيسي المعتمد منذ 1 مايو 2026. ومن خلال فهم هذه المتطلبات الإجرائية لتأسيس شركة Dutch BV، بما في ذلك رسوم التسجيل لدى KVK البالغة 85.15 يورو، يمكنك تأسيس كيان أوروبي يعمل بكفاءة ويستفيد من مكانة هولندا بصفتها ثامن أكثر الاقتصادات تنافسية على مستوى العالم.
النقاط الرئيسية
- تأسيس كيان أوروبي عن بُعد باستخدام مسار الوكالة الرسمية المصدقة، والذي يتيح لكاتب العدل تنفيذ عقد التأسيس دون إلزام المؤسس بالسفر.
- فهم الإطار المالي لعام 2026، بما في ذلك نسبة ضريبة دخل الشركات البالغة 19% للأرباح التي تصل إلى 200,000 يورو وانتقال Belastingdienst إلى Rabobank لجميع المدفوعات المتعلقة بالضرائب.
- تقييم كيفية توفير تسجيل الشركات عبر الإنترنت في هولندا إمكانية الوصول إلى شبكة تضم حوالي 100 اتفاقية لتجنب الازدواج الضريبي وعملية تأسيس تستغرق من 2 إلى 5 أيام عمل.
- إدارة متطلبات الشفافية الإلزامية من خلال تسجيل المستفيدين الحقيقيين النهائيين الذين تتجاوز حصتهم 25% والإبلاغ عن أي تغييرات في غضون سبعة أيام.
- الاستعداد للالتزامات الإدارية مثل رسوم التسجيل لمرة واحدة لدى KVK البالغة 85.15 يورو والشرط القانوني للاحتفاظ بسجلات الشركة لمدة لا تقل عن سبع سنوات.
آليات تأسيس الشركات عن بُعد في أوروبا
يتيح تأسيس الشركات عن بُعد في أوروبا للمؤسسين إنشاء كيانات قانونية دون اشتراط وجود فعلي في البلد المستهدف. وتعد هذه المرونة الإجرائية أمراً أساسياً لشركات التجارة الدولية والتكنولوجيا الساعية لدخول السوق الموحدة للاتحاد الأوروبي. وبالنسبة لأولئك الذين يتابعون إجراءات تسجيل الشركات عبر الإنترنت في هولندا، فإن العملية تخضع لمتطلبات توثيقية محددة. وخلافاً للهياكل الأبسط مثل eenmanszaak أو VOF، والتي لا تتطلب وجود موثق، تتطلب شركة Dutch Besloten Vennootschap (BV) كاتب عدل مدنياً لتوثيق عقد التأسيس. ويضمن ذلك تأسيس الشركة وفقاً لمعايير قانونية صارمة بينما يظل المؤسس في الخارج.
يختلف الإطار القانوني للتأسيس عن بُعد بين الولايات القضائية. وفي حين تروج بعض الدول لحلول رقمية بحتة، فإن هذه الحلول غالباً ما تصاحبها قيود تتعلق بالإقامة أو الوصول إلى الخدمات المصرفية. ويمنح النظام الهولندي الأولوية للتوازن بين إمكانية الوصول عن بُعد واليقين القانوني من خلال إجراءات التوكيل الرسمي تحت إشراف كاتب العدل. وتوفر هذه الآلية مساراً واضحاً لرواد الأعمال غير المقيمين لضمان هيكل مؤسسي قوي دون الحاجة إلى السفر الدولي.
مسار التوكيل الرسمي (PoA)
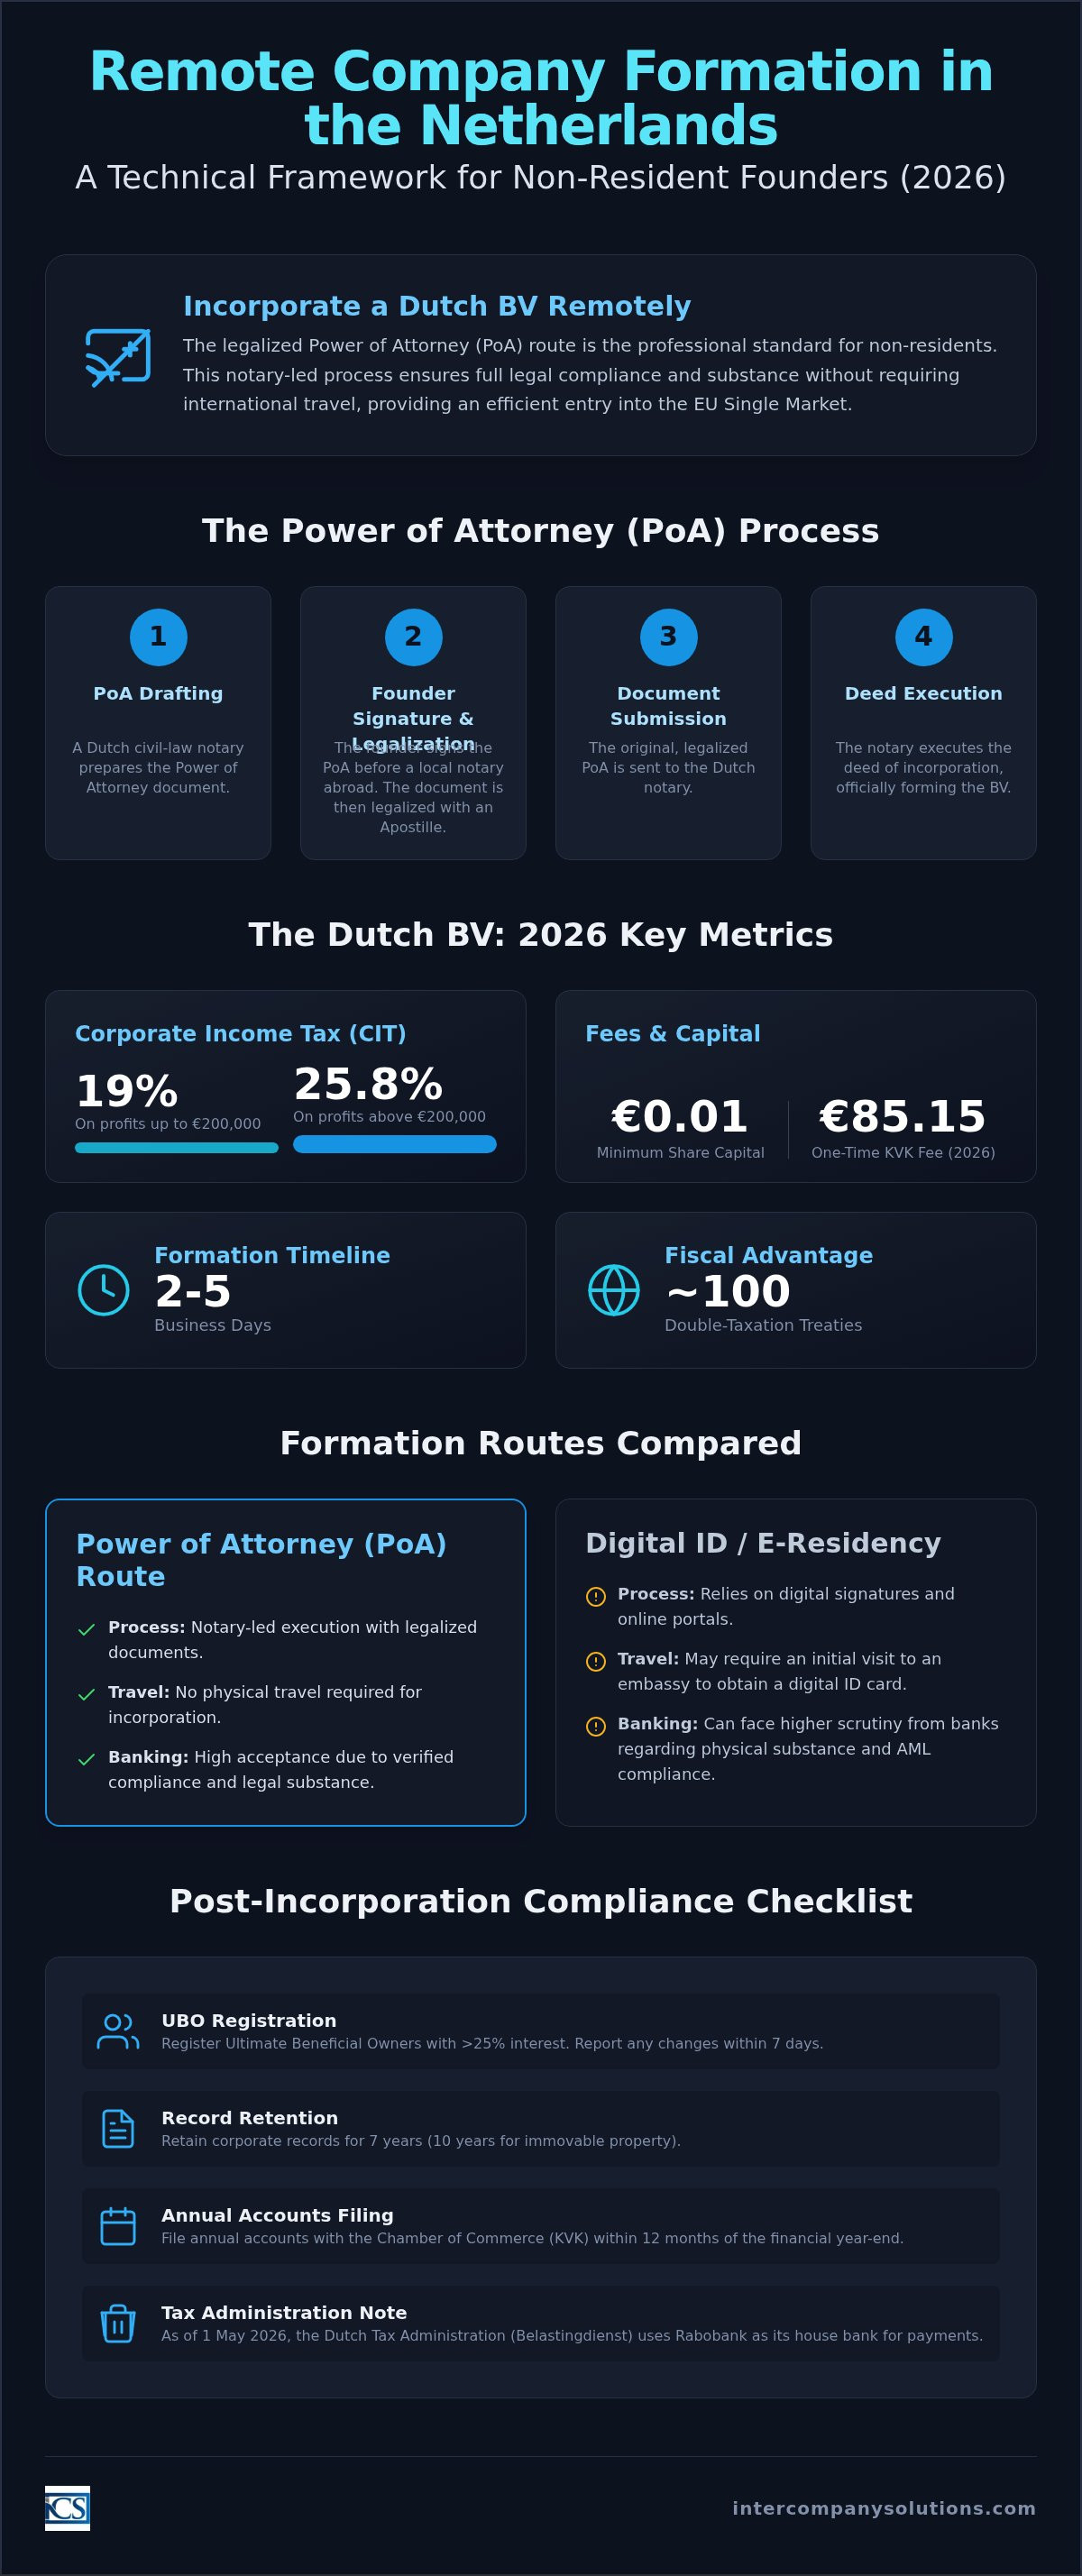
يعد مسار التوكيل الرسمي هو الطريقة القياسية لإتمام تسجيل الأعمال في هولندا عندما يكون المؤسس متواجداً خارج البلاد. تبدأ العملية بإعداد وثيقة التوكيل الرسمي بواسطة كاتب عدل هولندي. ويقوم المؤسس بتوقيع هذه الوثيقة في بلد إقامته أمام كاتب عدل محلي. ولكي تصبح الوثيقة صالحة في هولندا، فإنها تتطلب عادةً تصديق الأبوستيل (Apostille) أو التصديق من السفارة. وتؤكد هذه الخطوة صحة التوقيع وصلاحية كاتب العدل المحلي للاستخدام في ولاية قضائية أجنبية.
بمجرد وصول الوثيقة الأصلية المصدقة إلى هولندا، يقوم ممثل محلي بتنفيذ عقد التأسيس. وتستوفي هذه الطريقة المتطلب القانوني لتأسيس شركة BV، والتي يبلغ الحد الأدنى لمتطلبات رأس مالها 0.01 يورو. إنه مسار منظم يتجنب تكاليف السفر والالتزامات الزمنية. ويجب على المؤسسين أيضاً مراعاة رسوم تسجيل KVK التي تُدفع لمرة واحدة وقدرها 85.15 يورو في عام 2026. وتُدفع هذه الرسوم أثناء التسجيل الأولي لدى غرفة التجارة، وعادةً ما يكون ذلك بالتزامن مع التنفيذ الرسمي للعقد.
الهويات الرقمية وأطر الإقامة الإلكترونية
عند تقييم خيارات تسجيل الشركات عبر الإنترنت في هولندا، غالباً ما يقارن المؤسسون بين مسار التوكيل الرسمي وأطر الهوية الرقمية. تتيح برامج الإقامة الإلكترونية الرقمية، مثل البرنامج المطبق في إستونيا، التوقيع الرقمي ولكنها تتطلب في كثير من الأحيان زيارة شخصية للسفارة لاستلام بطاقة الهوية الرقمية. وبالنسبة للعديد من المؤسسين من خارج الاتحاد الأوروبي، يمثل هذا عقبة لوجستية أولية يتجاوزها مسار التوكيل الرسمي. بالإضافة إلى ذلك، غالباً ما تواجه المسارات الرقمية البحتة تدقيقاً أكبر من البنوك فيما يتعلق بالتواجد المادي الفعلي والإقامة الضريبية.
تطلب المؤسسات المالية بشكل متكرر إثباتاً على وجود إدارة محلية للامتثال للوائح مكافحة غسل الأموال (AML). وفي هولندا، تمنح مشاركة كاتب العدل المدني في إجراءات التوكيل الرسمي طبقة من الامتثال الموثق والمعتمد لدى البنوك. ويشكل هذا الاختلاف في موثوقية إجراءات التأسيس عاملاً حاسماً لرواد الأعمال. كما أن هذا الهيكل مفيد للعمليات المالية المستقبلية، حيث تستخدم مصلحة الضرائب الهولندية (Belastingdienst) بنك Rabobank كبنكها المعتمد منذ 1 مايو 2026. ويساهم اختيار مسار قانوني معترف به في تسهيل هذه الانتقالات الإدارية والمصرفية اللاحقة.
تحليل مقارن لأبرز الولايات القضائية الأوروبية لعام 2026
يتطلب اختيار ولاية قضائية أوروبية للتوسع تحقيق التوازن بين سرعة التأسيس الأولية والاستقرار المالي طويل الأجل. وبالنسبة لعام 2026، تظل هولندا خياراً رئيسياً لرواد الأعمال بفضل المدة الزمنية لإنجاز تأسيس Dutch BV عن بُعد والتي تتراوح بين 2 إلى 5 أيام عمل. وفي حين تواصل إستونيا ريادتها للشركات الناشئة الرقمية منخفضة التعقيد، إلا أنها تفتقر إلى شبكة المعاهدات الضريبية الشاملة والمتوفرة في المراكز التجارية الكبرى. وتقدم أيرلندا والمملكة المتحدة أطر القانون العام (Common Law)، لكن التغيرات التنظيمية بعد خروج بريطانيا من الاتحاد الأوروبي أوجدت مستويات مختلفة للوصول إلى سوق الاتحاد الأوروبي يتعين على المؤسسين أخذها في الحسبان. ويعطي العديد من المؤسسين الدوليين الأولوية لإجراءات تسجيل الشركات عبر الإنترنت في هولندا لأنها تجمع بين سرعة الدخول والوصول الكامل ودون عوائق إلى السوق الموحدة للاتحاد الأوروبي.
الضرائب وتكاليف الصيانة
تختلف الكفاءة المالية بشكل ملحوظ عبر القارة، لا سيما فيما يتعلق بهياكل ضريبة دخل الشركات (CIT) ومتطلبات رأس المال. يبلغ معدل ضريبة دخل الشركات الهولندية 19% على الأرباح الخاضعة للضريبة حتى 200,000 يورو، و25.8% على أي مبلغ يتجاوز هذا الحد. وغالباً ما يكون هذا النظام المتدرج أكثر ملاءمة للشركات النامية مقارنة بأنظمة الشركات متناهية الصغر في رومانيا، والتي خضعت لتعديلات حديثة في متطلبات التوظيف. وتعد تكاليف الصيانة في هولندا متوقعة؛ إذ تبلغ رسوم تسجيل KVK لمرة واحدة لعام 2026 ما قدره 85.15 يورو. ومن المزايا الكبرى لشركة Dutch BV هو أن الحد الأدنى المطلوب لرأس مال الأسهم يبلغ 0.01 يورو فقط، في حين تتطلب شركة GmbH الألمانية حداً أدنى قدره 25,000 يورو. ويتيح هذا الحاجز المنخفض للدخول تخصيصاً أكثر كفاءة لرأس المال خلال مرحلة بدء التشغيل.
سهولة الوصول الإداري واللغوي
غالباً ما تسبب الحواجز اللغوية تأخيرات إدارية للمديرين غير المقيمين. وتسجل هولندا معدل إتقان للغة الإنجليزية يبلغ 93%، مما يسهل التفاعل المباشر والواضح مع Belastingdienst (مصلحة الضرائب) وKVK (غرفة التجارة). ونادراً ما يُتاح هذا المستوى من سهولة التواصل في مراكز أوروبية أخرى مثل ألمانيا أو فرنسا، حيث تتم المراسلات الرسمية عادةً باللغة المحلية. وبالنسبة للكيانات المملوكة لأجانب، تستغرق الجداول الزمنية لتقديم طلبات ضريبة القيمة المضافة (VAT) عموماً من 6 إلى 8 أسابيع، مما يجعل الدعم باللغة الإنجليزية من المتخصصين القانونيين والمحاسبيين أمراً أساسياً للحفاظ على الامتثال. ومنذ 1 مايو 2026، تستخدم Belastingdienst بنك Rabobank كبنكها المعتمد، ويجب توجيه جميع مدفوعات ضريبة الشركات إليه وفقاً لذلك.
تتطلب إدارة هذه المتغيرات العابرة للحدود بيانات دقيقة وخبرة محلية. وإذا كانت لديك أسئلة محددة حول كيفية انطباق هذه اللوائح على وضع إقامتك، يمكنك طلب استشارة مع أحد المتخصصين لمراجعة حالتك. إن تأسيس كيان قوي اليوم يضمن جاهزية عملك للمشهد التنظيمي المتطور في العقد المقبل.
شبكات المعاهدات الضريبية والامتثال المالي
يكتسب رواد الأعمال الدوليون الذين يكملون عملية تسجيل الشركات عبر الإنترنت في هولندا إمكانية الوصول إلى واحدة من أكثر شبكات المعاهدات الضريبية شمولاً في أوروبا. وتحتفظ هولندا بنحو 100 معاهدة لتجنب الازدواج الضريبي، والتي توفر إطاراً واضحاً لإدارة مخاطر الإقامة الضريبية والمنشأة الدائمة. وتعد هذه الاتفاقيات أساسية للشركات التي تعمل عبر ولايات قضائية متعددة، لأنها تمنع فرض الضرائب على الدخل نفسه في دولتين مختلفتين. ويعد هذا اليقين القانوني عاملاً بارزاً في تحليل منظمة التعاون الاقتصادي والتنمية (OECD) للسوق الموحدة للاتحاد الأوروبي، والذي يسلط الضوء على أهمية التعاون المالي الموحد للتجارة عبر الحدود.
بالنسبة للشركات المدارة عن بُعد، غالباً ما تعتمد إعادة الأرباح للوطن على معدلات الضريبة المقتطعة عند المنبع، والتي تختلف عبر المراكز الأوروبية. ويركز الإطار الهولندي على تيسير الاستثمار الدولي عن طريق تخفيض هذه الحواجز. ويضمن هذا النهج بقاء Dutch BV أداة فعالة للعمليات العالمية، شريطة أن يحافظ الكيان على تواجد اقتصادي محلي كافٍ لتلبية متطلبات المعاهدات ولوائح مكافحة إساءة الاستخدام. ويعد التخطيط السليم أمراً ضرورياً لضمان ألا تؤدي الإدارة عن بُعد للشركة عن غير قصد إلى فرض التزامات ضريبية في بلد إقامة المؤسس.
إعفاء المشاركة الهولندي
يعد إعفاء المشاركة آلية محددة تهدف إلى القضاء على الازدواج الضريبي المفروض على أرباح الشركات داخل المجموعة الواحدة. وبموجب هذه القاعدة، تُعفى توزيعات الأرباح والأرباح الرأسمالية المحققة من شركة تابعة من ضريبة دخل الشركات الهولندية على مستوى الشركة القابضة. وللتأهل للحصول على إعفاء المشاركة الهولندي في عام 2026، يجب أن تمتلك الشركة الأم ما لا يقل عن 5% من رأس مال الأسهم المدفوع الاسمي للشركة التابعة. ويُطبق هذا الإعفاء بغض النظر عما إذا كانت الشركة التابعة تقع في هولندا أو في الخارج، شريطة ألا يتم الاحتفاظ بالشركة التابعة كاستثمار محفظة سلبي. وتعد هذه الأداة حيوية لهياكل الشركات القابضة الدولية التي تسعى لدمج الأرباح بكفاءة.
تسجيل ضريبة القيمة المضافة (VAT) ورقم EORI للكيانات المدارة عن بُعد
بمجرد الانتهاء من تسجيل الشركات عبر الإنترنت في هولندا، يجب على الكيان التقدم بطلب للحصول على رقم ضريبة القيمة المضافة من خلال Belastingdienst. وتبلغ المعدلات القياسية لضريبة القيمة المضافة 21%، بينما يطبق معدل 9% على سلع وخدمات محددة. وبالنسبة للكيانات المملوكة لأجانب، يستغرق الجدول الزمني لإتمام تسجيل ضريبة القيمة المضافة في هولندا عادةً من 6 إلى 8 أسابيع. وإذا كانت الشركة تعتزم استيراد أو تصدير سلع خارج الاتحاد الأوروبي، فإن الحصول على رقم تسجيل وتحديد هوية المشغلين الاقتصاديين (EORI) يعد إلزامياً أيضاً للتخليص الجمركي.
يظل الامتثال التزاماً مستمراً على الشركة. ويجب توجيه جميع مدفوعات ضريبة القيمة المضافة (VAT) وضريبة دخل الشركات (CIT) إلى بنك Rabobank، الذي يعمل كبنك معتمد لدى Belastingdienst منذ 1 مايو 2026. وتُلزم الشركات قانوناً بالاحتفاظ بسجلاتها الإدارية لمدة 7 سنوات. وبالنسبة للشركات التي تمتلك أموالاً غير منقولة (عقارات)، تمتد فترة الاحتفاظ هذه إلى 10 سنوات لتلبية معايير التدقيق الضريبي الهولندي المحددة. كما يجب تقديم الحسابات السنوية إلى KVK في غضون 12 شهراً من نهاية السنة المالية لتجنب العقوبات الإدارية.
الامتثال والإدارة بعد التأسيس
يؤدي استكمال الخطوات الأولية الخاصة بـ تسجيل الشركات عبر الإنترنت في هولندا إلى تحويل التركيز نحو الامتثال القانوني والضريبي المستمر. يتطلب الحفاظ على Dutch BV اتباع نهج منظم للامتثال لتجنب الغرامات أو فقدان الوضع القانوني السليم. وتستند هذه الالتزامات إلى كل من القانون الهولندي المحلي وتوجيهات الاتحاد الأوروبي الأوسع لمكافحة غسل الأموال (AML)، والتي تؤكد على الشفافية والتقارير المالية الدورية. بالنسبة للمؤسسين غير المقيمين، يمكن إدارة هذه العمليات من خلال أنظمة العمل عن بُعد، بشرط مراقبة المواعيد النهائية بدقة.
سجل المستفيدين الحقيقيين (UBO) والمواعيد النهائية لتقديم التقارير
تعد الشفافية المتعلقة بملكية الشركات متطلبًا إلزاميًا في هولندا. يُصنف أي فرد يمتلك أكثر من 25% من الأسهم أو حقوق التصويت أو حصص الملكية على أنه مستفيد حقيقي نهائي (UBO). ومنذ تطبيق قواعد الشفافية على مستوى الاتحاد الأوروبي، يجب تسجيل جميع المستفيدين الحقيقيين في السجل التجاري الذي تديره KVK. في عام 2026، يقتصر الوصول إلى هذا السجل على السلطات المختصة و"الكيانات الملزمة" مثل البنوك وكتاب العدل لحماية خصوصية المالكين مع الحفاظ على الرقابة التنظيمية.
تعتبر الدقة في هذه السجلات أمرًا حيويًا. يجب عليك إبلاغ KVK بأي تغييرات تطرأ على المستفيد الحقيقي (UBO) خلال 7 أيام من سريان التغيير. يمكن أن تكون الغرامات الإدارية المفروضة على عدم الامتثال كبيرة، وغالبًا ما تبدأ من عدة آلاف من اليورو في حالة تكرار الإغفال. وإلى جانب الإبلاغ عن الملكية، يجب على الشركة إيداع حساباتها السنوية لدى KVK خلال 12 شهرًا من نهاية السنة المالية. ويوفر هذا الإيداع الشفافية اللازمة للدائنين والسلطات الضريبية فيما يتعلق بالوضع المالي للكيان.
الخدمات المصرفية والربط المالي
يعد فتح حساب مصرفي للشركة خطوة حاسمة بعد التأسيس، وغالبًا ما يمثل تحديات لغير المقيمين. وفي حين يستخدم العديد من رواد الأعمال منصات التكنولوجيا المالية للعمليات اليومية، فإن إقامة علاقة مع بنك هولندي تقليدي تظل مفيدة للتجارة الدولية المعقدة. تستخدم Belastingdienst بنك Rabobank كبنك معتمد لها منذ 1 مايو 2026. ويجب توجيه جميع المدفوعات المتعلقة بالضرائب، بما في ذلك ضريبة دخل الشركات (CIT) وضريبة القيمة المضافة (VAT)، إلى حسابات Rabobank هذه لضمان معالجتها في الوقت المناسب.
تعتمد الإدارة المالية الفعالة على محاسبة قوية لعمليات Dutch BV. الشركات ملزمة قانونًا بالاحتفاظ بسجلاتها الإدارية، بما في ذلك جميع الفواتير وكشوف الحسابات المصرفية والعقود، لمدة 7 سنوات. وتمتد هذه الفترة إلى 10 سنوات بالنسبة للمستندات المتعلقة بالعقارات. ويتيح استخدام أنظمة المحاسبة الرقمية للمؤسسين تلبية متطلبات الحفظ هذه أثناء إدارة الأعمال من الخارج، مما يضمن توفر جميع البيانات لعمليات التدقيق المحتملة من جانب إدارة الضرائب والجمارك الهولندية.
الميزة الاستراتيجية لهولندا في التأسيس عن بُعد
ترسخ هولندا باستمرار مكانتها كمركز عالمي رائد للأعمال. ووفقًا لمؤشر الابتكار العالمي الصادر عن المنظمة العالمية للملكية الفكرية (WIPO) لعام 2025، احتلت الدولة المرتبة الثامنة عالميًا، وهو ما يعكس بنيتها التحتية القوية وبيئتها المؤسسية الداعمة. وبالنسبة لرواد الأعمال الدوليين، يمثل تسجيل الشركات عبر الإنترنت في هولندا أكثر من مجرد خطوة إدارية؛ بل هو مدخل استراتيجي إلى سوق مصمم للتكنولوجيا والتجارة. كما يتيح اختيار مسار التأسيس عن بُعد لـ بدء عمل تجاري في هولندا للمؤسسين الاستفادة من هذه المزايا دون الحاجة الفورية إلى الانتقال الفعلي إليها.
الابتكار ورأس المال البشري
يمثل رأس المال البشري في الدولة ميزة كبيرة، حيث تحتل المرتبة الثالثة عالميًا في مستويات التعليم. ويوفر هذا قاعدة عريضة من المهنيين المهرة للشركات التي توسع عملياتها. كما تعد البنية التحتية الرقمية من بين الأكثر تقدمًا في أوروبا، مدعومة بمركز تبادل الإنترنت AMS-IX. وتدعم هذه الاتصالية الشركات سريعة النمو في توسيع نطاق عملياتها عبر القارة. ولإدارة هذه الفرق بفعالية من الخارج، يستعين العديد من المؤسسين بـ خدمات كشوف المرتبات المتخصصة لضمان الامتثال لقوانين العمل المحلية واشتراكات الضمان الاجتماعي. كما يوفر قرار الإعفاء الضريبي بنسبة 30% ميزة تنافسية لجذب المواهب الدولية، بشرط استيفاء معايير محددة تتعلق بالراتب والخبرة.
موثوقية النظام القانوني الهولندي
علاوة على ذلك، ومع سعي الشركات إلى تعظيم إمكانات هذه البنية التحتية الرقمية، يتجه العديد منها إلى الأتمتة المعتمدة على الذكاء الاصطناعي. تقدم شركة Navo Inc. استشارات وتدريبًا متخصصًا في الذكاء الاصطناعي التوليدي لتطوير القوى العاملة الاصطناعية، مما يساعد الشركات الدولية على نشر وكلاء الذكاء الاصطناعي الذين يمكنهم توسيع نطاق العمليات بكفاءة عبر السوق الأوروبية.
واستكمالاً لهذه البنية التحتية المتقدمة، تعقد العديد من الشركات المعتمدة على التكنولوجيا شراكات مع مطورين مثل Larasoft لإنشاء تطبيقات Laravel وReact المخصصة وعالية الأداء والمطلوبة لعملياتها الأوروبية.
تعد القدرة على التنبؤ حجر الزاوية في بيئة الأعمال الهولندية. يوفر النظام القانوني أساسًا مستقرًا حيث تُطبق قوانين الأعمال باتساق، مما يقلل من المخاطر المرتبطة بالتوسع الدولي. كما تقلل كفاءة غرفة التجارة (KVK) ومصلحة الضرائب والجمارك (Belastingdienst) من الاحتكاك الإداري. وعلى عكس برامج الإقامة الإلكترونية الرقمية فقط التي قد تفتقر إلى الجوهر القانوني في السيناريوهات الضريبية المعقدة، فإن مسار التوكيل الرسمي المصدق والمستخدم في تسجيل الشركات عبر الإنترنت في هولندا يضمن الامتثال التنظيمي الكامل. تتضمن هذه الطريقة كاتب عدل للقانون المدني، مما يوفر أصالة قانونية موثقة غالبًا ما تطلبها المؤسسات المالية والشركاء التجاريون الكبار.
ويتعزز هذا الاستقرار من خلال قواعد ضريبية واضحة؛ حيث تم تحديد ضريبة دخل الشركات (CIT) بنسبة 19% على الأرباح التي تصل إلى 200,000 يورو، و25.8% للمبالغ التي تزيد عن ذلك. ومع استخدام Belastingdienst لبنك Rabobank كبنك معتمد لها منذ 1 مايو 2026، أصبح التدفق الإجرائي للامتثال الضريبي ميسرًا. كما أن الاحتفاظ بالسجلات لمدة 7 سنوات وإيداع الحسابات السنوية لدى KVK خلال 12 شهرًا من نهاية السنة المالية يمثلان ممارسات قياسية تحافظ على السلامة القانونية للكيان.
آخر مراجعة: سبتمبر 2026
تأسيس قاعدتك التجارية الأوروبية
يتطلب الانتقال إلى هيكل مؤسسي أوروبي توازنًا بين إمكانية الوصول عن بُعد والامتثال القانوني الصارم. يضمن استخدام مسار التوكيل الرسمي المصدق تأسيس شركة Dutch BV الخاصة بك بكامل الجوهر القانوني، مما يلبي كلاً من المتطلبات التوثيقية ومعايير الشفافية لسجل المستفيد الحقيقي (UBO). ومن خلال إتمام إجراءات تسجيل الشركات عبر الإنترنت في هولندا، فإنك تضع شركتك ضمن ولاية قضائية توفر شبكة تضم 100 معاهدة ضريبية ووصولاً مباشرًا إلى السوق الموحدة للاتحاد الأوروبي.
يتحقق النجاح التشغيلي بدعم من إطار تنظيمي يمكن التنبؤ به. ويشمل ذلك إدارة سجلات الشركة للفترة الإلزامية البالغة سبع سنوات وتوجيه جميع المدفوعات المتعلقة بالضرائب إلى Rabobank، البنك المعتمد الرسمي لـ Belastingdienst منذ 1 مايو 2026. لقد قدمنا خدماتنا لأكثر من 2,000 مؤسس حول العالم ونوفر وقت استجابة خلال 24 ساعة لجميع الاستفسارات. يضمن التزامنا بالوضوح الإجرائي وضمان الرضا بنسبة 100% بقاء توسعك الدولي فعالاً وسليمًا من الناحية القانونية.
نتطلع إلى تسهيل دخولك إلى السوق الهولندية. آخر مراجعة: سبتمبر 2026
الأسئلة الشائعة
هل يمكنني تأسيس شركة في أوروبا دون زيارة الدولة؟
نعم، يمكنك تأسيس شركة عن بُعد عبر مسار التوكيل الرسمي المصدق. تتضمن هذه العملية توقيع المستندات اللازمة أمام كاتب عدل محلي في بلدك الأم وتصديقها بشهادة الأبوستيل (Apostille). بعد ذلك، يقوم ممثل محلي بتنفيذ عقد التأسيس نيابة عنك. وتعد هذه الطريقة المعيار المهني المعتمد للمؤسسين غير المقيمين الذين يرغبون في إنشاء كيان قانوني دون الأعباء اللوجستية للسفر الدولي.
ما هو الحد الأدنى لرأس المال لشركة Dutch BV في عام 2026؟
الحد الأدنى لرأس مال أسهم Dutch BV هو 0.01 يورو. وقد وُضع هذا المتطلب المنخفض لتسهيل ريادة الأعمال وتقليل الحواجز المالية الأولية للشركات الجديدة. وفي حين يمكنك اختيار إصدار رأس مال أكبر، يظل الحد الأدنى القانوني مبلغًا رمزيًا. وتتيح هذه المرونة للمؤسسين توجيه مواردهم نحو النمو التشغيلي بدلاً من تجميد رأس المال، مما يمثل ميزة هيكلية كبيرة للمستثمرين الدوليين الذين يمنحون الأولوية للتخصيص الفعال لرأس المال خلال مرحلة التأسيس الأولى.
كم من الوقت يستغرق تسجيل الشركات عن بُعد في هولندا؟
تستغرق عملية تسجيل الشركات عبر الإنترنت في هولندا عادةً ما بين 3 إلى 5 أيام عمل بمجرد استلام جميع المستندات المصدقة. ويشمل هذا الجدول الزمني توثيق عقد التأسيس من قِبل كاتب عدل للقانون المدني والتسجيل اللاحق لدى غرفة التجارة (KVK). ورغم أن التأسيس نفسه يتم بسرعة، يجب على المؤسسين مراعاة فترة إضافية تتراوح بين 6 إلى 8 أسابيع لتصدر السلطات الضريبية رقم ضريبة القيمة المضافة (VAT) للكيانات المملوكة لأجانب واستكمال الإعداد الضريبي.
ما هي معدلات ضريبة الشركات للشركات المدارة عن بُعد في أوروبا؟
في هولندا، تبلغ معدلات ضريبة دخل الشركات (CIT) لعام 2026 نسبة 19% على الأرباح الخاضعة للضريبة حتى 200,000 يورو، و25.8% على أي أرباح تتجاوز هذا الحد. وتنطبق هذه المعدلات على جميع كيانات Dutch BV، بغض النظر عما إذا كان المديرون يديرونها عن بُعد. بالإضافة إلى ذلك، تقدم هولندا إعفاء المشاركة الذي يمكن أن يمنح أرباح أسهم معفاة من الضرائب لهياكل الشركات القابضة المؤهلة. وتُوجَّه جميع المدفوعات الضريبية إلى Rabobank، البنك المعتمد لـ Belastingdienst منذ 1 مايو 2026.
هل يُشترط وجود مدير محلي لشركة أوروبية تدار عن بُعد؟
لا يُعد وجود مدير هولندي محلي متطلبًا قانونيًا لتأسيس Dutch BV؛ حيث يمكنك العمل كمدير ومساهم وحيد أثناء إقامتك في الخارج. ومع ذلك، فإن الحفاظ على الجوهر الاقتصادي المحلي غالبًا ما يكون ضروريًا للاستفادة من الشبكة الواسعة لمعاهدات منع الازدواج الضريبي ولتلبية متطلبات الامتثال لدى المؤسسات المالية. ومع أن تعيين مدير محلي ليس إلزاميًا للتسجيل، إلا أنه يمثل اعتبارًا استراتيجيًا للشركات التي تسعى إلى تحقيق تكامل عميق في النظام المالي الأوروبي واستقرار تنظيمي طويل الأجل.
كيف أسجل بصفتي مستفيدًا حقيقيًا (UBO) لشركة هولندية عن بُعد؟
يتم تسجيلك كمستفيد حقيقي نهائي (UBO) أثناء التسجيل الأولي للشركة لدى KVK. ويجب إدراج أي فرد يمتلك أكثر من 25% من الأسهم أو حقوق التصويت في سجل UBO. وتتم معالجة هذه الإجراءات عن بُعد كجزء من وثائق التأسيس. وإذا حدثت تغييرات في الملكية بعد اكتمال تسجيل الشركات عبر الإنترنت في هولندا، فيجب عليك إبلاغ KVK بهذه التحديثات خلال 7 أيام للحفاظ على الامتثال القانوني والشفافية.
ما هي المستندات المطلوبة لمسار التوكيل الرسمي المصدق؟
تتضمن الوثائق المطلوبة إثبات هوية ساري المفعول، مثل جواز السفر، وقائمة مرجعية مكتملة لبيانات التأسيس. والوثيقة الأساسية هي التوكيل الرسمي (PoA)، والذي يجب توقيعه بحضور كاتب عدل محلي وتصديقه بشهادة الأبوستيل (Apostille) أو التصديق من السفارة. وبالنسبة للمساهمين من الشركات، يلزم تقديم مستندات إضافية مثل مستخرج من السجل التجاري الأجنبي والنظام الأساسي للشركة للتحقق من صلاحية الممثل المفوض بالتوقيع.
المصادر
- ICS Payroll - خدمات كشوف المرتبات الهولندية
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - الشركة ذات المسؤولية المحدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ريادة الأعمال
- Belastingdienst - أسعار ضريبة دخل الشركات
- Belastingdienst - ضرائب الرواتب (loonheffingen)
- UWV - التزامات صاحب العمل
- SVB - التأمين الاجتماعي في هولندا
- Belastingdienst - ضريبة القيمة المضافة (BTW) لرواد الأعمال
- المفوضية الأوروبية - قواعد وأسعار ضريبة القيمة المضافة
- De Nederlandsche Bank - الرقابة الإشرافية
- AFM - التراخيص والسجلات
- BOIP - تسجيل العلامات التجارية في دول البنلوكس
- WIPO - نظام مدريد
- RVO - ممارسة الأعمال التجارية دوليًا
- Belastingdienst Douane - الجمارك
- محكمة العدل للاتحاد الأوروبي (CJEU)، قضية Cadbury Schweppes، رقم C-196/04 (ECLI:EU:C:2006:544)
- المجلس الأعلى (Hoge Raad)، ECLI:NL:HR:2021:1152
- ملخصات الضرائب العالمية من PwC - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |