


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-14 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
غالبًا ما تتجاوز الغرامات الإدارية غير المتوقعة الاستثمار السنوي المطلوب للإشراف المالي والضريبي المهني. بالنسبة لرواد الأعمال الدوليين، قد يؤدي تعقيد المواعيد النهائية للضرائب الهولندية والبحث عن متخصصين يتحدثون الإنجليزية إلى خلق حالة عدم يقين تشغيلي كبيرة فيما يتعلق بتكاليف محاسبة Dutch BV. تدرك أن الحفاظ على الامتثال في ولاية قضائية أجنبية هو جانب غير قابل للتفاوض لتحقيق النمو، ومع ذلك فإن الافتقار إلى الشفافية في رسوم الخدمات يمكن أن يجعل وضع الميزانية أمرًا صعبًا. يقدم هذا الدليل تفصيلًا مهنيًا لمصروفات مسك الدفاتر المتكررة، وتقديم الإقرارات الضريبية، والتقارير السنوية للشركات ذات المسؤولية المحدودة الخاصة التي تتخذ من هولندا مقرًا لها. سنستعرض الخدمات الإلزامية مقابل الاختيارية والمواعيد القانونية النهائية لعام 2026. يتيح لك ذلك هيكلة ميزانية يمكن التنبؤ بها لصيانة الشركات. ومن خلال فهم المتطلبات المحددة لضريبة دخل الشركات وضريبة القيمة المضافة، يمكنك ضمان بقاء كيانك في وضع قانوني جيد دون مواجهة رسوم امتثال خفية. تمثل هذه النظرة العامة خارطة طريق إجرائية للمؤسسين الذين يولون أهمية للدقة والاستقرار طويل الأجل في السوق الهولندي.
النقاط الرئيسية
- وضع تمييز واضح بين مسك الدفاتر المتكرر والإيداعات القانونية السنوية لضمان ميزانية تشغيلية يمكن التنبؤ بها لعام 2026.
- التعامل مع المتطلبات الإلزامية لتقديم إقرارات ضريبة القيمة المضافة (BTW) الربع سنوية وقواعد حفظ السجلات المحددة والضرورية للامتثال الضريبي الهولندي.
- تقييم كيفية تأثير حجم المعاملات وتعقيد الأعمال على تكاليف محاسبة Dutch BV لتحديد مستوى الخدمة الأكثر كفاءة لكيانك.
- اكتساب فهم دقيق للجداول الزمنية الإلزامية لإيداع الحسابات السنوية لدى غرفة التجارة (KVK) وتقديم إقرارات ضريبة دخل الشركات.
- تحديد المتطلبات الإجرائية لإدارة الرواتب وكيف يسهم نموذج تقديم الخدمات عن بُعد في تسهيل الامتثال للمؤسسين الدوليين.
جدول المحتويات
هيكل تكاليف المحاسبة والامتثال لشركة Dutch BV
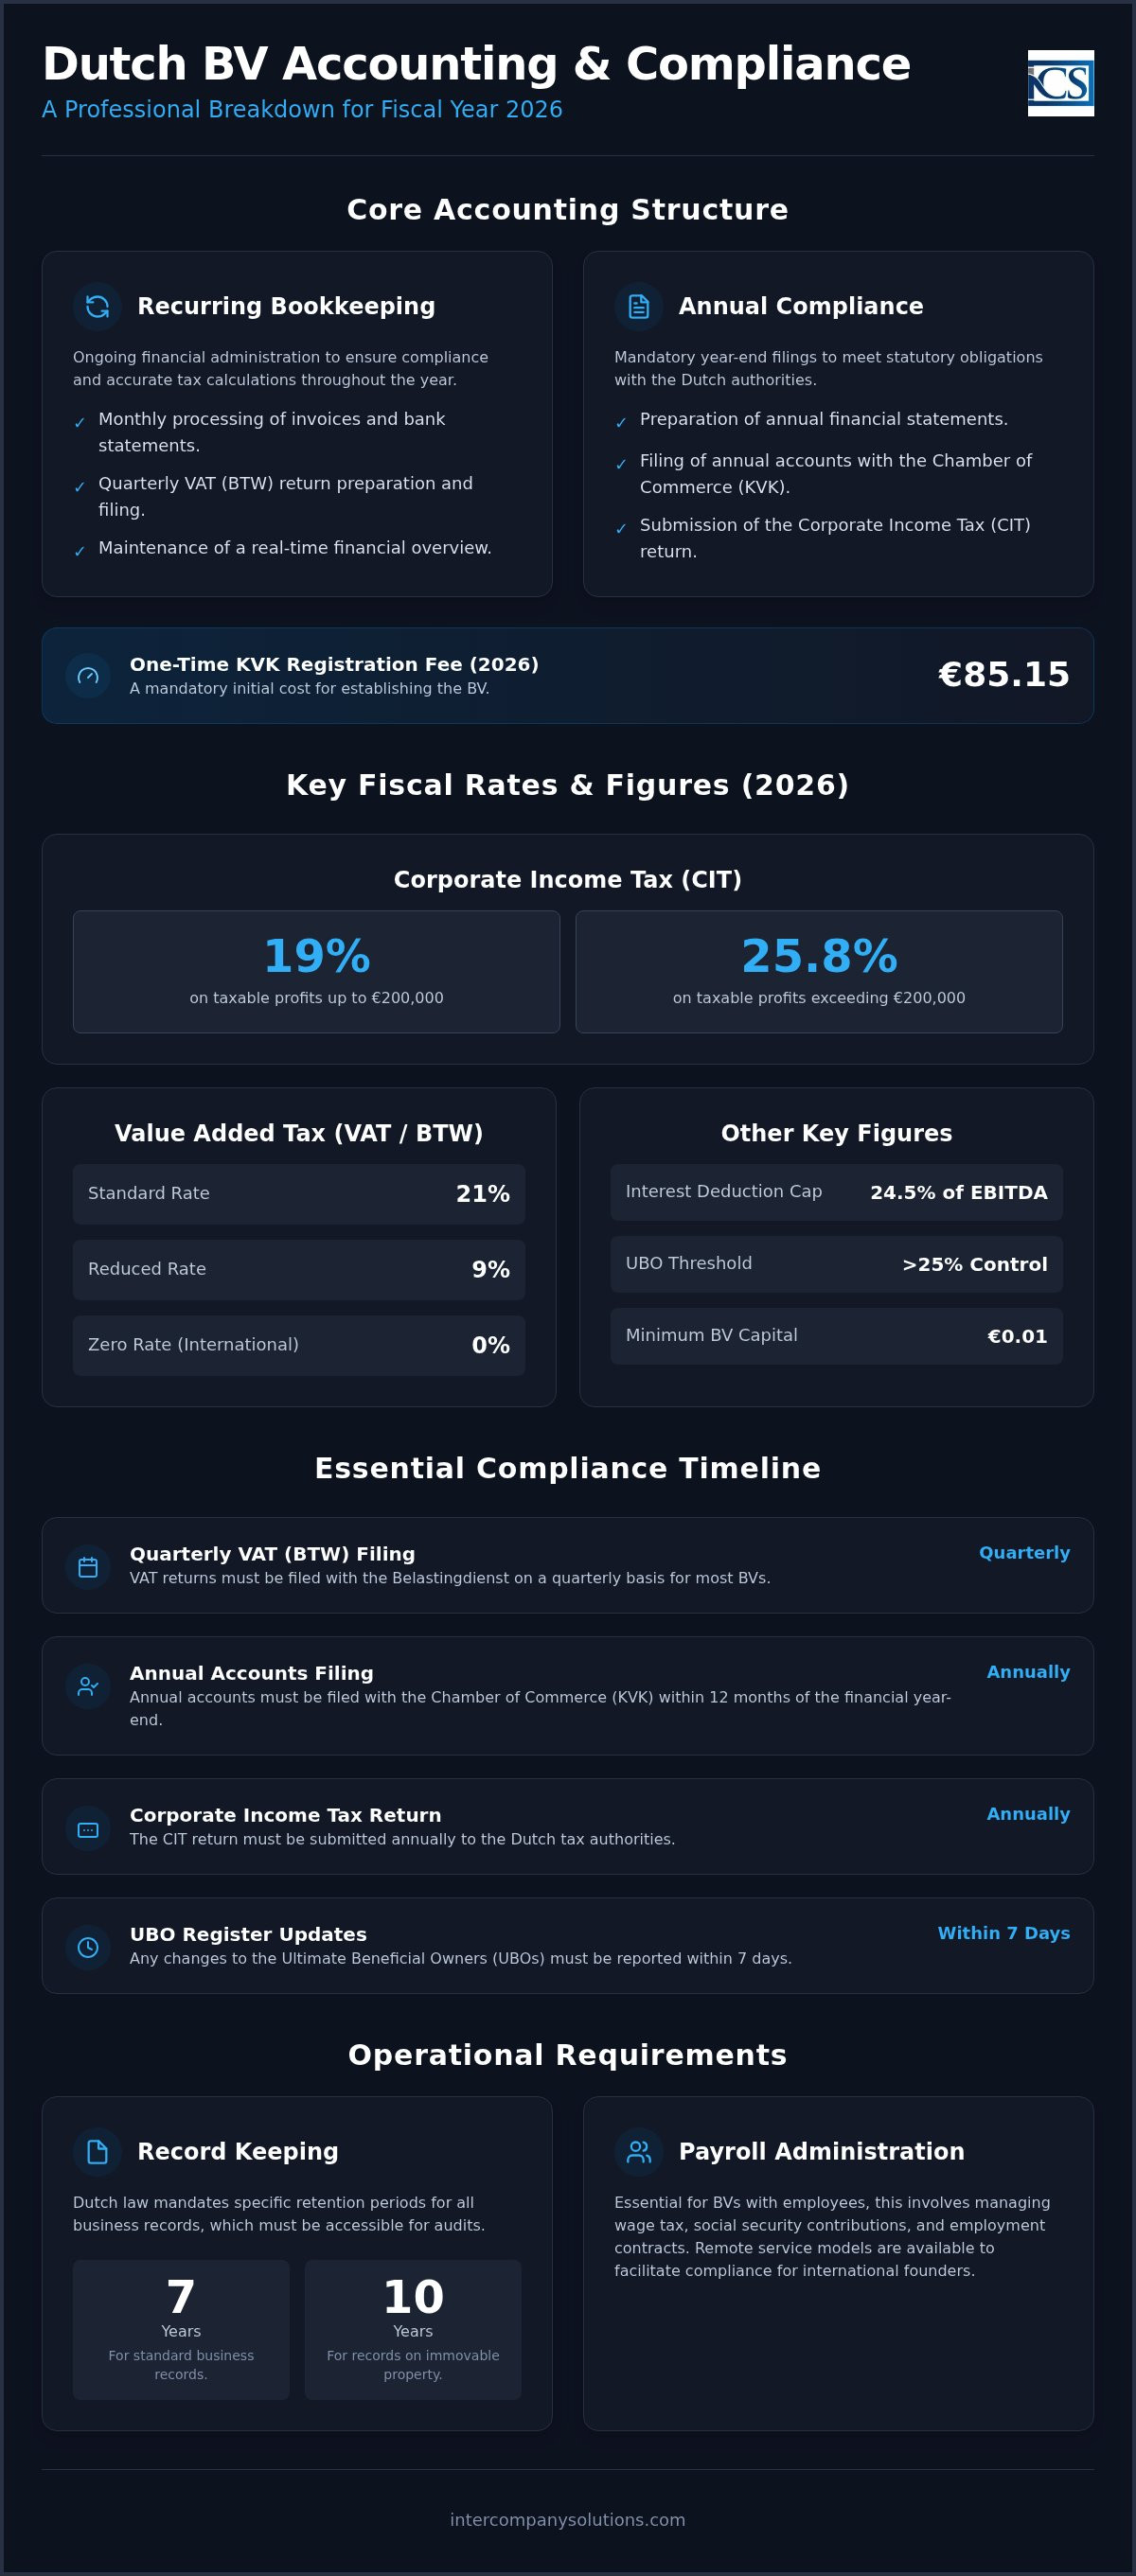
يتطلب تنظيم الإدارة المالية لشركة ذات مسؤولية محدودة هولندية نهجاً منهجياً للوفاء بالالتزامات القانونية. ينقسم إطار dutch bv accounting costs عادةً إلى فئتين متميزتين: مسك الدفاتر الدوري والامتثال السنوي. على عكس الكيانات الشفافة ضريبياً مثل VOF أو eenmanszaak، فإن Besloten vennootschap (Dutch BV) هي شخص اعتباري يتطلب كاتب عدل لتأسيسها. وتستلزم هذه الهيكلية الرسمية مستوى أكثر صرامة من إعداد التقارير مقارنة بالأشكال القانونية الأبسط. يمكنك العثور على مزيد من التفاصيل حول عملية تأسيس شركة Dutch BV لفهم كيفية تأثير هذه الخطوات القانونية الأولية على احتياجات الامتثال طويلة الأجل الخاصة بك. تشمل النفقات الإلزامية الأولية رسوم تسجيل لمرة واحدة لدى KVK قدرها 85.15 يورو لعام 2026. علاوة على ذلك، غالباً ما تتطلب الكيانات المملوكة لأجانب إعداد تقارير متخصصة باللغة الإنجليزية واستشارات ضريبية عابرة للحدود لضمان التوافق مع كل من المعايير المحلية والدولية.
المصروفات المحاسبية الثابتة مقابل المتغيرة
تشكل التكاليف الثابتة الأساس المرجعي. وتشمل هذه التكاليف عموماً أتعاب مسك الدفاتر الشهرية وإعداد إقرارات ضريبة القيمة المضافة (BTW) ربع السنوية. تضمن هذه الخدمات بقاء إدارتك المالية محدثة وحساب الالتزامات الضريبية بدقة على مدار العام. تنشأ التكاليف المتغيرة عندما تشهد شركتك تغييرات جوهرية أو تصل إلى حدود معينة. قد تواجه شركات BV الكبيرة متطلبات تدقيق إلزامي، مما يزيد بشكل كبير من الميزانية السنوية. بالإضافة إلى ذلك، تندرج الاستشارات الضريبية المخصصة المتعلقة بإعادة الهيكلة الدولية أو الملكية الفكرية ضمن النفقات المتغيرة. من الضروري أن تتذكر أن شركة Dutch BV التي يبلغ رأس مالها الأدنى 0.01 يورو تتحمل نفس التزامات إعداد التقارير السنوية القياسية كشركة ذات رأس مال أعلى.
الأسس التنظيمية لعام 2026
يعد فهم البيئة المالية أمراً أساسياً لإعداد الميزانية بدقة. الأسعار الضريبية مستقرة. بالنسبة للسنة المالية 2026، تبلغ نسبة ضريبة دخل الشركات (CIT) 19% للأرباح الخاضعة للضريبة التي تصل إلى 200,000 يورو. وتخضع أي أرباح تتجاوز هذا الحد لضريبة بنسبة 25.8%. عامل حاسم آخر في dutch bv accounting costs هو سقف خصم الفوائد، والذي تم تحديده بنسبة 24.5% من الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) لعام 2026. تحد هذه اللائحة من مقدار الفائدة التي يمكن للشركة خصمها من دخلها الخاضع للضريبة، مما يؤثر على الوضع الضريبي الصافي للكيانات ذات المديونية العالية. يضمن التخطيط المالي السليم دمج هذه المعايير التنظيمية في الاستراتيجية المالية لشركتك منذ البداية. يبني هذا النهج المنهجي الثقة مع Belastingdienst ويمنع تراكم غرامات التأخر في تقديم الإقرارات.
مسك الدفاتر الشهري وإقرارات ضريبة القيمة المضافة الفصلية
الإدارة المستمرة هي أساس الصحة المالية لأي شركة. تمنع التحديثات اليومية أو الأسبوعية التراكم الإداري الذي غالباً ما يؤدي إلى رفع dutch bv accounting costs. من خلال تصنيف الفواتير وكشوف الحسابات المصرفية على الفور، فإنك تحافظ على نظرة عامة فورية حول سيولة شركتك. يتيح هذا النهج الاستباقي إدارة أفضل للتدفقات النقدية ويضمن تسجيل جميع النفقات القابلة للخصم. وفقاً لـ بوابة الأعمال التابعة للحكومة الهولندية، يجب على شركة BV الحفاظ على إدارة تعكس وضعها المالي الحالي في جميع الأوقات.
تُقدم إقرارات ضريبة القيمة المضافة (BTW) عادةً على أساس ربع سنوي إلى Belastingdienst. النسبة القياسية لضريبة القيمة المضافة الهولندية هي 21%. ينطبق معدل مخفض قدره 9% على قطاعات محددة مثل الأغذية والكتب وبعض الخدمات، بينما يُستخدم 0% لسيناريوهات تجارية دولية محددة. بالنسبة للكيانات المملوكة لأجانب، يستغرق إصدار رقم ضريبة القيمة المضافة عادةً من 6 إلى 8 أسابيع بعد التسجيل الأولي لدى KVK. فترة الانتظار هذه هي عامل حاسم في جدولك الزمني التشغيلي الأولي. يجب أن تأخذ هذه المدة في الحسبان عند تقدير dutch bv accounting costs ونشاط عملك للسنة الأولى. إذا كانت لديك أسئلة حول أهليتك لمعدلات معينة، يمكنك التواصل للحصول على استشارة لتوضيح موقفك.
حفظ السجلات إلكترونياً والاحتفاظ بها
يتطلب القانون الهولندي الاحتفاظ بجميع سجلات الأعمال لمدة لا تقل عن 7 سنوات. يشمل ذلك الملفات الرقمية والفواتير الورقية وكشوف الحسابات المصرفية. إذا كانت شركة BV الخاصة بك تمتلك عقارات، فإن هذه الفترة القانونية للاحتفاظ تمتد إلى 10 سنوات. يجب أن تفي الإدارة الرقمية بمعايير محددة لإمكانية الوصول وقابلية التدقيق تحددها السلطات الضريبية. يُعد تخزين السجلات إلكترونياً هو المعيار، بشرط أن تظل سلامة البيانات وأصالتها مضمونة طوال الفترة الإلزامية. غالباً ما يسهل استخدام برامج المحاسبة القائمة على السحابة هذا المطلب مع توفير الشفافية اللازمة للامتثال عن بُعد. عند ترقية أنظمتك، تقدم Switch My Books مساعدة متخصصة لترحيل البيانات المالية بين منصات المحاسبة الرئيسية.
يجب على الشركات العاملة في الاستيراد والتصدير التقدم بطلب للحصول على رقم تسجيل وتحديد المشغلين الاقتصاديين (EORI). يُعد هذا شرطاً مسبقاً للتخليص الجمركي عند نقل البضائع إلى الاتحاد الأوروبي أو خارجه. بالإضافة إلى ذلك، يجب أن تتضمن الإقرارات الفصلية لشركات BV التي تتداول داخل الاتحاد الأوروبي تقارير المعاملات البينية في المجتمع الأوروبي (ICP). تُحسب هذه التقارير للبضائع والخدمات المنقولة عبر الحدود دون فرض ضريبة القيمة المضافة عند نقطة البيع. للحصول على تفصيل دقيق لهذه المتطلبات، يرجى الرجوع إلى دليل تسجيل ضريبة القيمة المضافة في هولندا الخاص بنا. يضمن الحفاظ على هذه السجلات بدقة تجنب كيانك لغرامات التأخر في تقديم الإقرارات والحفاظ على سجل امتثال خالٍ من المخالفات.
إعداد التقارير السنوية وتكاليف ضريبة دخل الشركات
يمثل الإقفال السنوي لدفاتر الشركة المحطة الأبرز في السنة المالية. يعد إعداد القوائم المالية السنوية متطلباً قانونياً لكل Dutch BV، بغض النظر عن مستوى نشاطها أو حجم أعمالها. توفر هذه المستندات نظرة عامة شفافة عن الصحة المالية للشركة وتكون بمثابة الأساس للتقييمات الضريبية. عند وضع ميزانية dutch bv accounting costs، يجب على رواد الأعمال مراعاة الخبرة المتخصصة المطلوبة لصياغة هذه القوائم وفقاً لمبادئ المحاسبة المقبولة عموماً في هولندا (Dutch GAAP). يجب إيداع هذه الحسابات لدى غرفة التجارة (KVK) في غضون 12 شهراً من نهاية السنة المالية للحفاظ على حالة "الوضع الجيد" للشركة. الفشل في الوفاء بهذا الالتزام ليس مجرد مسألة غرامات إدارية؛ بل يمكن أن يؤدي إلى مسؤولية شخصية للمديرين في حال إعسار الشركة. بالنسبة للعاملين في القطاع المالي الذين يتطلعون إلى تخفيف هذه المخاطر، يمكنك معرفة المزيد حول Versapien ورؤاهم حول إدارة المخاطر المدعومة بالذكاء الاصطناعي.
مجلس الإدارة مسؤول عن إعداد القوائم المالية في غضون خمسة أشهر من نهاية السنة المالية. في حين يمكن للمساهمين منح تمديد يصل إلى خمسة أشهر إضافية، فإن الموعد النهائي لنشر القوائم لدى KVK يظل صارماً وهو 12 شهراً بعد نهاية السنة المالية. إنه موعد نهائي حاسم لأن السلطات الضريبية الهولندية وKVK تراقب هذه التواريخ عن كثب. يدير معظم المؤسسين الدوليين شركات BV "صغيرة" أو "متناهية الصغر"، والتي تستفيد من معايير إعداد التقارير المبسطة. وفقاً لـ بوابة الأعمال التابعة للحكومة الهولندية، تتطلب هذه النماذج المبسطة إفصاحات أقل وميزانية عمومية أقل تعقيداً مقارنة بالكيانات الأكبر. يساعد هذا التصنيف في إدارة الاستثمار الإداري الإجمالي عن طريق تقليل حجم البيانات التي يجب تدقيقها أو الإفصاح عنها علناً.
حساب ضريبة دخل الشركات (CIT) وسدادها
تشكل القوائم المالية المعتمدة الأساس لإقرار ضريبة دخل الشركات (CIT). يجب تقديم هذه الإقرارات إلكترونياً إلى Belastingdienst باستخدام برامج متخصصة أو من خلال وسيط ضريبي مسجل. الدقة أمر بالغ الأهمية هنا؛ حيث تقوم السلطات الضريبية بمطابقة هذه الإقرارات مع سجلات KVK وبيانات ضريبة القيمة المضافة لتحديد أي فروقات. منذ 1 مايو 2026، أصبح Rabobank هو البنك المعتمد رسمياً للسلطات الضريبية الهولندية، وبالتالي تتم معالجة أي التزامات ضريبية أو مبالغ مستردة من خلال هذه المؤسسة. من الممارسات الجيدة إنهاء حساباتك مبكراً لتجنب الازدحام في موسم الضرائب وضمان حصولك على الوقت الكافي لأي تحسينات ضريبية ضرورية. يمكنك العثور على تفصيل أكثر شمولاً لهذه الخطوات الإجرائية في مقالنا حول المحاسبة لامتثال Dutch BV والالتزامات الضريبية.
تاريخ آخر مراجعة: سبتمبر 2026
إدارة الرواتب وامتثال صاحب العمل
يفرض توظيف الموظفين في هولندا واجبات إدارية محددة تؤثر بشكل مباشر على تكاليف محاسبة dutch bv. يجب على كل BV لديها موظفون التسجيل للحصول على رقم ضريبة الرواتب لدى السلطات الضريبية قبل معالجة أول دفعة راتب. ويعد هذا التسجيل نقطة البداية للامتثال الشهري، والذي يشمل إصدار قسائم الرواتب، واشتراكات الضمان الاجتماعي، وإدارة المعاشات التقاعدية. وبالنسبة للموظفين الذين تبلغ أعمارهم 21 عامًا فأكثر، فإن الحد الأدنى للأجر بالساعة هو 14.99 يورو اعتبارًا من 1 يوليو 2026. ويجب على أصحاب العمل أيضًا مراعاة الحد الأقصى للوعاء الأجري لاشتراكات الضمان الاجتماعي، والذي يبلغ 79,409 يورو سنويًا للسنة المالية 2026. وتتطلب إدارة هذه المتغيرات نهجًا منهجيًا لضمان أن تكون المدفوعات إلى Belastingdienst، والتي تتم معالجتها عبر Rabobank، دقيقة وتتم في الوقت المحدد.
تشمل إدارة الرواتب القياسية العديد من العناصر الإلزامية التي يجب إدارتها على أساس شهري:
- إصدار قسائم رواتب رقمية لجميع الموظفين.
- احتساب وتقديم اشتراكات الضمان الاجتماعي وضريبة الأجور.
- إدارة التسجيل في خطط المعاشات التقاعدية والأقساط الشهرية.
- التقرير السنوي عن دخل الموظفين إلى Belastingdienst (Jaaropgave).
توفر خدمات المرتبات والأجور والتوظيف لدينا حلاً منظمًا من خلال دمج عقود العمل وإيداعات الضمان الاجتماعي في فاتورة شهرية واحدة. وتتمثل إحدى المزايا الكبرى للعديد من الكيانات الدولية في قرار الإعفاء الضريبي بنسبة 30% (30% ruling). يتيح هذا التسهيل للموظفين الدوليين المؤهلين الحصول على ما يصل إلى 30% من إجمالي رواتبهم معفاة من الضرائب. إنها أداة فعالة لجذب الكفاءات العالمية، على الرغم من أنها تتطلب احتسابًا دقيقًا داخل نظام المرتبات والأجور لضمان الامتثال للوائح الضريبية. ويجب الاحتفاظ بالسجلات المتعلقة بالمرتبات والأجور لمدة 7 سنوات على الأقل لتلبية معايير التدقيق القانونية.
حلول صاحب العمل القانوني المسجل (EOR) والتوظيف
غالبًا ما تستعين الكيانات الأجنبية التي ليست مستعدة بعد لتأسيس قسم موارد بشرية محلي متكامل بخدمات صاحب العمل القانوني المسجل (EOR). يتيح هذا النموذج للشركة توظيف موظفين بينما يتحمل مزود خدمة EOR المسؤولية القانونية عن الامتثال لقوانين العمل الهولندية. ويشمل ذلك إدارة مدفوعات الإجازات المرضية الإلزامية، وتوفير التأمين المطلوب، والالتزام باتفاقيات العمل الجماعية (CAO) حيثما ينطبق ذلك. يوفر استخدام خدمة EOR جسرًا للشركات في المراحل الأولى من دخول السوق. للاطلاع على نظرة أكثر تفصيلاً حول هذه الخيارات، يمكنك مراجعة دليلنا حول خدمات المرتبات والأجور في هولندا.
تكاليف المهاجرين ذوي المهارات العالية (HSM)
ينطوي توظيف الكفاءات من خارج الاتحاد الأوروبي على خطوات وإجراءات وتكاليف إضافية. لتوظيف مهاجرين ذوي مهارات عالية، يتعين على شركة BV عادةً الحصول على صفة الكفيل المعتمد من دائرة الهجرة والتجنيس (IND). تُعد الرسوم الإدارية لهذه الطلبات وإيداعات التأشيرات اللاحقة عناصر أساسية في ميزانية الموارد البشرية السنوية الخاصة بك. يجب أن يستوفي موظفو HSM حدودًا معينة للرواتب مرتبطة بالعمر للتأهل للحصول على وضع الإقامة وقرار الإعفاء بنسبة 30%. ويتم تحديث هذه الحدود سنويًا. في عام 2026، يجب عليك التأكد من أن عروض الرواتب الخاصة بك تلبي هذه الحدود الدنيا لتجنب إلغاء تصاريح العمل أو صفة الكفيل. يتطلب هذا المجال المتخصص من مجالات الامتثال تنسيقًا دقيقًا بين مستشاريك الضريبيين وإدارة الموارد البشرية لديك.
إدارة التكاليف الاستراتيجية مع Intercompany Solutions
تتطلب إدارة تكاليف محاسبة dutch bv بفعالية وجود شريك يفهم نقطة التلاقي بين التأسيس القانوني والامتثال المالي الضريبي. تقدم Intercompany Solutions حزمة خدمات شاملة تدمج تأسيس الشركات، وطلبات ضريبة القيمة المضافة، والمحاسبة المستمرة. يلغي هذا النهج المركزي فجوات الاتصال التي تؤدي غالبًا إلى أخطاء إدارية ورسوم غير متوقعة. من خلال العمل المباشر مع متخصصين في الشركات الهولندية، تكتسب رؤية واضحة للالتزامات المالية لكيانك بدءًا من يوم التأسيس. تعمل شركتنا كجسر يربط بين البيئة التنظيمية المحلية وأهداف عملك العالمية، مما يضمن معالجة كل خطوة إجرائية بدقة متناهية.
امتثال مبسط عن بُعد
المسار المعتاد للمؤسسين من خارج الاتحاد الأوروبي لإنشاء كيان هو عملية التوكيل الرسمي (POA) المصدق. تتيح هذه الطريقة للموثق تنفيذ عقد التأسيس دون مطالبة المؤسس بالسفر إلى هولندا. نحن نيسر هذه العملية بالكامل عن بُعد، وعادةً ما ننجز عملية تأسيس شركة Dutch BV خلال 3 إلى 5 أيام عمل. تقلل هذه الكفاءة من النفقات العامة الأولية للتأسيس وتتيح لك التركيز على النمو التشغيلي. تصبح إدارة كيانك الهولندي بالكامل من الخارج عملية متوقعة وميسرة عندما يتولى مزود خدمة واحد الأسس القانونية والإدارية. صُمم هذا النموذج للعمل عن بُعد لتحقيق السرعة والاهتمام الدقيق بالتفاصيل، بما يتوافق مع متطلبات رواد الأعمال الدوليين المعاصرين.
الدعم والاستشارات المستمرة
الامتثال هو التزام مستمر يمتد إلى ما بعد الإيداعات السنوية. على سبيل المثال، يجب الإبلاغ عن أي تغييرات تطرأ على المستفيد الحقيقي النهائي (UBO) إلى KVK في غضون 7 أيام للحفاظ على الالتزام التنظيمي. تتضمن خدمات أمانة السر المتميزة لدينا 10 ساعات من المساعدة المخصصة في السنة الأولى للتعامل مع مثل هذه التحديثات الإدارية ومراقبة المواعيد النهائية الحاسمة لضريبة دخل الشركات (CIT) وضريبة القيمة المضافة (VAT). تُعد هذه المراقبة الاستباقية أمرًا ضروريًا لتجنب الغرامات الإضافية المرتبطة بالتأخر في التقديم إلى Belastingdienst. نحن نقدم استشارة أولية لمساعدة رواد الأعمال على تحديد الهيكل الأكثر فعالية من حيث التكلفة لنموذج أعمالهم المحدد. ويضمن ذلك توافق ميزانيتك المحاسبية مع حجم معاملاتك الفعلي ومدى تعقيدها. من خلال دمج هذه الخدمات، فإنك تضمن أن تظل سجلاتك، التي يجب الاحتفاظ بها لمدة 7 سنوات على الأقل، جاهزة للتدقيق ومتوافقة مع القانون الهولندي.
تاريخ آخر مراجعة: سبتمبر 2026
تأمين المستقبل المالي لكيانك الهولندي
يتطلب الحفاظ على شركة Dutch BV اهتمامًا ثابتًا بالمواعيد النهائية القانونية وحفظًا دقيقًا للسجلات. من خلال الفصل بين مسك الدفاتر المتكرر ومتطلبات إعداد التقارير السنوية، يمكنك بناء ميزانية متوقعة لـ تكاليف محاسبة dutch bv. يمنع ضمان بقاء كيانك ممتثلاً لدى Belastingdienst وغرفة التجارة فرض عقوبات إدارية ويحمي مكانتك المهنية في هولندا. يتيح لك هذا النهج المنظم التركيز على توسيع نطاق أعمالك بينما يتولى المتخصصون إدارة التفاصيل الإجرائية.
تُعد Intercompany Solutions شركة التأسيس المتخصصة الرائدة لرواد الأعمال الأجانب، حيث تقدم خدمات التأسيس عن بُعد في غضون 3-5 أيام عمل. نحن نوفر جسرًا شفافًا إلى السوق الهولندي مع ضمان رضا بنسبة 100%. يضمن فريقنا التعامل مع مصالح شركتك باهتمام دقيق بالتفاصيل وكفاءة تامة بدءًا من يوم التأسيس.
إن إنشاء أساس إداري متين اليوم يضمن جاهزية عملك للمتطلبات التنظيمية لعام 2026 وما بعده. ونحن نتطلع إلى دعم نموك الدولي واستقرارك طويل الأجل.
تاريخ آخر مراجعة: سبتمبر 2026
الأسئلة الشائعة
ما هو متوسط الرسوم المحاسبية الشهرية لشركة Dutch BV؟
تختلف الرسوم الشهرية بناءً على مدى تعقيد كيانك وحجم معاملاته. وتغطي هذه التكاليف عادةً مسك الدفاتر المستمر وإقرارات ضريبة القيمة المضافة ربع السنوية. بالنسبة للعديد من رواد الأعمال الدوليين، يتم تنظيم هذه النفقات المتكررة كأتعاب شهرية ثابتة لضمان توقع تكاليف محاسبة dutch bv بدقة. تعكس الرسوم المحددة عدد الفواتير التي تتم معالجتها وما إذا كانت الشركة تتطلب خدمات إضافية مثل المرتبات والأجور أو الاستشارات الضريبية المتخصصة.
هل من الإلزامي تعيين محاسب هولندي لشركة BV الخاصة بي؟
على الرغم من عدم وجود متطلب قانوني صارم يلزم شركات BV الصغيرة بتعيين محاسب خارجي لمسك الدفاتر اليومي، إلا أنه يجب على كل كيان إيداع حسابات سنوية دقيقة لدى غرفة التجارة (KVK). تختار معظم الكيانات المملوكة لأجانب المساعدة المهنية لضمان الامتثال لمبادئ المحاسبة المقبولة عموماً في هولندا (Dutch GAAP) واللوائح الضريبية المحلية. يؤدي الاستعانة بمتخصص إلى تجنب الأخطاء الإدارية التي قد تؤدي إلى مسؤولية المدير أو فرض عقوبات كبيرة من Belastingdienst، التي تستخدم Rabobank كبنك رئيسي لها منذ 1 مايو 2026.
ما هي رسوم التسجيل والإيداع لدى KVK في عام 2026؟
تبلغ رسوم التسجيل لمرة واحدة لشركة Dutch BV لدى غرفة التجارة 85.15 يورو في عام 2026. وتُدفع هذه الرسوم عند القيد الأولي للشركة في السجل التجاري. وبينما لا توجد رسوم عضوية سنوية لـ KVK، يجب على الشركات دفع رسوم إدارية صغيرة عند إيداع حساباتها السنوية رقميًا في غضون 12 شهرًا من نهاية السنة المالية. تُعد هذه التكاليف جزءًا صغيرًا من إجمالي تكاليف محاسبة dutch bv ولكنها تظل خطوة امتثال إلزامية.
كم من الوقت يستغرق الحصول على رقم ضريبة القيمة المضافة لشركة BV مملوكة لأجانب؟
بالنسبة للكيانات المملوكة لأجانب، يستغرق إصدار رقم ضريبة القيمة المضافة (BTW) عادةً من 6 إلى 8 أسابيع بعد التسجيل الأولي لدى KVK. تجري Belastingdienst مراجعة للأنشطة المخططة للشركة وتوافر شروط المقر والوجود الاقتصادي (substance) قبل منح الرقم. خلال هذه الفترة، غالبًا ما يظل بإمكان الشركة ممارسة أنشطة تجارية تمهيدية، لكنها لا تستطيع فرض ضريبة القيمة المضافة أو استردادها حتى يتم الانتهاء من التسجيل وإصدار الرقم رسميًا.
ما هي متطلبات الاحتفاظ بسجلات الأعمال الهولندية؟
يجب الاحتفاظ بجميع سجلات الأعمال الهولندية، بما في ذلك الفواتير، والبيانات المصرفية، والعقود، لمدة لا تقل عن 7 سنوات. وإذا كانت شركة BV الخاصة بك تمتلك عقارات، فإن هذا الالتزام القانوني بالاحتفاظ يمتد إلى 10 سنوات. ويجب تخزين السجلات بطريقة تضمن إمكانية الوصول إليها وقابليتها للتدقيق من قبل السلطات الضريبية. يُعد التخزين الرقمي هو الممارسة القياسية، بشرط الحفاظ على سلامة البيانات وموثوقيتها طوال الفترة القانونية.
هل يمكنني إدارة محاسبة شركة Dutch BV الخاصة بي عن بُعد من الخارج؟
يمكنك إدارة الإدارة المالية الكاملة لكيانك الهولندي عن بُعد. تتيح برامج المحاسبة الحديثة والبوابات الرقمية التبادل السلس للفواتير والبيانات المصرفية بين المؤسس ومزود الخدمة المحلي لديه. تضمن إمكانية الوصول هذه بقاءك ممتثلاً للمواعيد النهائية للإيداع في هولندا دون الحاجة إلى الوجود الفعلي هناك. وتتخصص الشركات المهنية في دعم المؤسسين غير المقيمين من خلال مسارات عمل رقمية آمنة واتصالات عن بُعد.
ما هو معدل ضريبة الشركات لشركة Dutch BV في عام 2026؟
في عام 2026، يبلغ معدل ضريبة دخل الشركات (CIT) 19% للأرباح الخاضعة للضريبة التي تصل إلى 200,000 يورو. وبالنسبة لأي أرباح تتجاوز هذا الحد، يكون معدل الضريبة 25.8%. تنطبق هذه المعدلات على صافي ربح الشركة بعد خصم نفقات الأعمال والائتمانات الضريبية المعمول بها. يُعد مسك الدفاتر الدقيق أمرًا ضروريًا لتحديد الوعاء الضريبي الصحيح ولضمان استفادة الشركة من جميع الحوافز المالية المتاحة.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |