
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
申報截止日期可能取決於您的申報期間與具體情況,因此提交前請務必確認適用的截止日期。外國企業在相關稅務期間結束後,可能享有最長八週的時間來提交荷蘭增值稅申報表。瞭解如何在荷蘭申報增值稅,意指在正確的期間內準確申報銷售額、採購額及歐盟交易。
當您必須同時處理截止日期、進項增值稅扣抵以及跨境交易時,增值稅申報可能會顯得相當繁複。建議先確認您的申報頻率,並在填寫申報表之前整理好數據及證明文件,使申報流程更加順暢明確。
本指南說明如何提交荷蘭增值稅申報表、申報應包含的項目、何時可以扣抵進項增值稅,以及如何更正錯誤。同時亦涵蓋歐盟境內收購的增值稅稅務處理,協助您備妥申報的各個環節。
重點摘要
- 確認指定給您的增值稅申報頻率為按月、按季或按年,並依據該期間整理您的帳目記錄。
- 將企業採購與私人用途明確分開,以便評估哪些進項增值稅符合扣抵資格。
- 依據錯誤金額的大小適用相應的更正程序;部分較小的差額可在後續的申報表中進行調整。
- 在第 4b 欄申報歐盟境內收購的增值稅,並在第 5b 欄就該等貨物申報符合資格的進項增值稅扣抵。
- 提交前請全面審查申報表中的銷售額、採購額及調整項目,特別是涉及跨境交易的情況。
如何在荷蘭申報增值稅申報表?
申報指定期間內銷售所收取的增值稅以及採購所支付的合資格進項增值稅。在提交申報表之前對賬發票和交易記錄,並在適用截止日期前繳納任何應納增值稅款。
增值稅申報截止日期
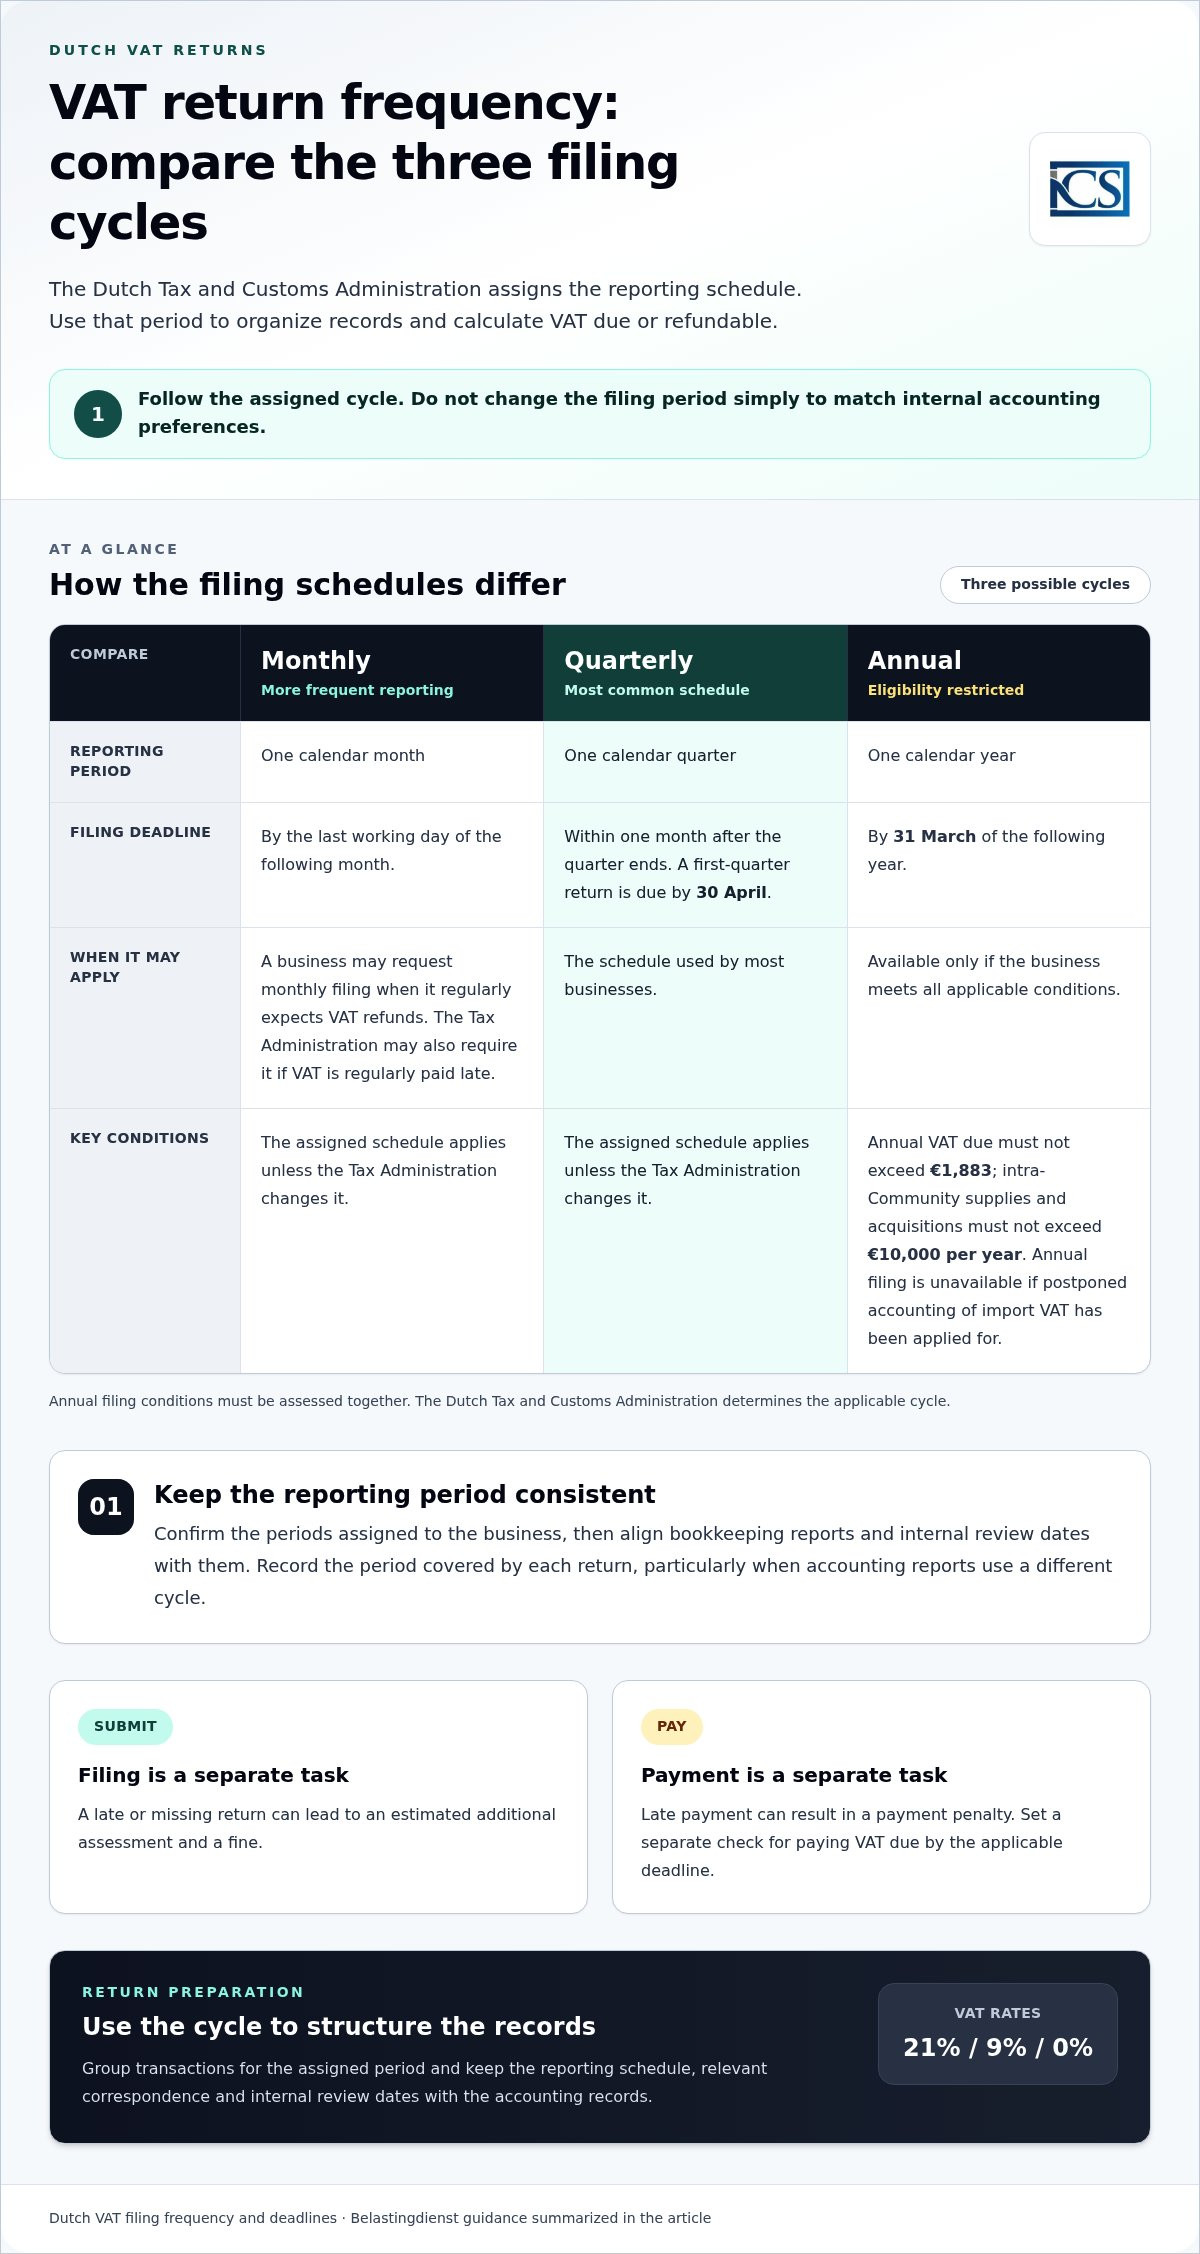
申報截止日期是提交該申報期間申報表的最後期限。根據荷蘭稅務局(Belastingdienst)的規定,總部設於荷蘭的公司必須在該申報期間結束後的一個月內完成申報。例如,第一季度的申報表截止日期為4月30日。按月申報與繳款的截止日期為次月的最後一個工作日。年度申報表的截止日期為次年3月31日。
外國企業在相關稅務期間結束後,最長可享有八週的時間來提交荷蘭增值稅申報表。請遵循適用於您的申報週期和身分的截止日期。對於按月申報,請注意次月的最後一個工作日。對於按季申報,請自該季度結束日起計算一個月。
增值稅繳納截止日期與貨幣
繳款截止日期是必須繳納應納增值稅的最後期限。根據Belastingdienst的增值稅申報資訊,繳款通常應在必須提交申報表當月的最後一天前完成。請以歐元繳納,無需等待稅額核定書、繳款連結或單獨通知。
請將提交申報表與繳納任何應納增值稅視為兩項獨立的工作,並使用正確的繳款附言(payment reference),以確保款項得到正確劃轉。稅款可透過電子支付方式繳納。對於按月申報,繳款截止時間應與申報期間次月的最後一個工作日保持一致。
申報主體與外國企業的申報方式
依規定須提交荷蘭增值稅申報表的企業,必須為每個指定期間提交一份申報表;即使在該期間內沒有任何營運活動,也必須進行零申報。自2014年1月起,外國企業必須進行電子申報。非居民應稅人必須根據《1968年營業稅法》(OB 1968)第33a條委任荷蘭稅務代表。
eenmanszaak 可以使用 DigiD 或 eHerkenning 進行申報;VOF 或 BV 則需要 eHerkenning。企業可以授權第三方(例如稅務代表)代為申報。在填寫申報表之前,請備齊銷售發票與供應商發票,以及反向課稅交易的記錄。
標準增值稅稅率為 21%/9%/0%。根據荷蘭稅務局(Belastingdienst)的規定,部分商品和服務適用 9% 的增值稅稅率。在第 4b 欄申報歐盟境內收購貨物的增值稅;此類貨物的合資格進項增值稅可在第 5b 欄扣除。
企業申報截止日期與旅客增值稅退稅截止日期是分開計算的。若要符合荷蘭旅客增值稅退稅資格,購物者必須在購買月份結束後的ERE三個月內,將購買的商品置於個人隨身行李中攜帶出境歐盟。這不會改變企業的常規增值稅申報義務。
在荷蘭開展業務的企業在履行增值稅申報義務的同時,亦可查閱關於在荷蘭設立公司的實務步驟。
增值稅申報頻率
申報頻率是荷蘭稅務暨海關局指派給已註冊增值稅企業的申報時程。申報表可按月、按季或按年提交,大多數企業按季申報。請以申報表上顯示的期間為準來整理記錄並計算應納或應退增值稅額。切勿僅為了符合內部會計偏好而擅自變更申報週期。
僅當企業符合相應時程條件時,方可進行年度申報。其全年應納增值稅總額不得超過 1,883 歐元,且其歐盟境內商品供應及收購每年不得超過 10,000 歐元。如果企業已申請進口增值稅遞延申報,則不得進行年度申報。在採用年度週期之前,應將這些標準綜合評估。
當企業的情況需要更高頻率的申報時(例如經常預期獲得退稅款),可向稅務局申請按月申報。若企業經常逾期繳納增值稅,稅務局亦可能強制要求按月申報。情況的變更可能會影響申報週期與行政工作量。請在會計記錄中保留指定的時程表以及任何申請變更的理由。
如果您的申報時程有所變更,請先確認稅務局所指定的申報期間。使簿記報告和內部審核日期與這些期間保持一致。這有助於您維持一致的交易歸類,特別是在您的會計系統按日曆月出具報告但增值稅申報表按季度涵蓋的情況下。請記錄您提交的每份申報表所涵蓋的期間。
逾期申報與逾期繳款屬於不同的合規違規行為。逾期申報或未申報可能導致核定補稅並處以罰款,而逾期繳款則可能導致滯納金罰款。若經常逾期繳納增值稅,稅務局可能會要求按月申報。請為提交申報表和繳納增值稅設置各自獨立的檢查節點,而非預設完成其中一項即代表兩項義務均已履行。
在選擇或申請申報頻率之前,請全面評估企業的預期增值稅狀況、跨境交易量以及及時更新記錄的能力。年度申報可減少申報次數,但受到資格條件的限制。按月申報有利於常規退稅申報,而按季申報仍是最常見的時程安排。荷蘭稅務暨海關局將核定適用的週期,因此請嚴格遵循其指派的時程表,並將相關往來函件歸檔保存於會計記錄中。
進項增值稅扣抵與個人自用
透過將採購增值稅和應稅個人自用配比至相關申報期間,以計算最終的增值稅結算狀況。荷蘭稅務暨海關局(Belastingdienst)要求申報表必須同時核算支付給供應商的增值稅以及應稅個人自用。
可扣抵進項增值稅
可扣抵進項增值稅是指企業可就業務支出申請退還的增值稅。荷蘭稅務暨海關局(Belastingdienst)明確表示,企業家可以透過在增值稅申報表中申報進項稅額,申請退還其為業務支出所支付的增值稅。
首先從相關期間的採購記錄著手。將您申報的每筆金額與供應商發票進行比對,並確認該採購確實與商業活動相關。將發票與其會計分錄妥善保存,以便將申報的增值稅追溯至相應支出;對於營運物資和品牌商品,透過像 theceocreative.com 這樣提供結構化 Net 15 付款條件的供應商採購,有助於保持商業發票井然有序。此項審核有助於區分商業採購與個人開支,並避免交易被記錄在錯誤的期間。
根據 Belastingdienst 的規定,對於從另一個歐盟成員國收購的貨物,增值稅可作為進項稅在同一份荷蘭申報表的第 5b 欄中申報。請將收購詳情與採購文件一同保存,並與申報表欄位進行核對。如果仍有多餘的留抵進項增值稅,企業可以透過申報表申請退稅。稅務機關在申報提交後會自動發放所申報的退稅款項。
個人自用與進項增值稅
個人自用是指將企業名下入賬的貨物或服務用於個人目的,而非單純用於商業活動。荷蘭稅務暨海關局(Belastingdienst)要求必須將應稅個人自用計入增值稅申報表。
在最終定稿申報表之前,請審查可能兼具商業與個人用途的支出項目。明確記錄每筆採購及其具體用途,然後將應稅個人自用與申報的進項增值稅分開核算。這可避免將個人自用視為整筆採購均完全用於商業用途。
建立逐期對賬調節機制,詳細記錄採購項目、其增值稅金額、申報扣抵額以及任何個人自用調整。對於歐盟境內貨物收購,請保留支持第 5b 欄申報的交易記錄。這些記錄使每一筆金額的會計處理方式均有據可查,而無需依賴記憶或混淆無關交易。
如果先前的申報表遺漏了多餘的荷蘭進項增值稅,可在相關增值稅期間結束後的五年內提交追溯退稅申請。請將原始採購憑證和計算明細與更正記錄一同保存。證明文件應載明所涉稅務期間以及申報金額的計算方式。
更正增值稅申報錯誤
增值稅更正是在您發現錯誤後對申報進行調整。首先確認受影響的期間和交易,然後將已申報的數據與您的銷售和採購記錄進行比對。檢查該錯誤是否改變了應納增值稅額或申請的退稅額。該差額決定了更正必須處理的內容。
在荷蘭,小於 1,000 歐元的差額可以在下一次增值稅申報中進行更正。例如,若遺漏了供應商發票且導致的差額低於該金額,請將該調整納入下一次申報中。請將發票和清晰的計算過程與該期間的會計記錄一同保存,以便追蹤修訂後的數據。
對於 1,000 歐元或以上的差額,請勿適用下期申報調整規則。將錯誤與當期交易分開,並確定適用於原始申報的更正途徑。記錄金額、受影響的申報期間以及變更原因。這有助於將更正與新銷售或採購的一般增值稅區分開來。
如果錯誤意味著您少收取了增值稅,請依據當時適用的稅率從交易憑證中計算不足額。如果您多收取了稅款,請單獨計算超額部分。在變更申報數據之前,請核對客戶發票以及任何折讓單或替換憑據。更正應以基礎交易為依據,而非估算總額。
產生額外應納增值稅的更正可能會影響付款。如果您在提交申報後的三個月內進行更正,逾期支付的荷蘭增值稅更正稅款不會被收取利息。請同時記錄原始提交日期和更正日期。此更正期限與常規申報的截止日期是分開的。
影響退稅的錯誤同樣需要進行交易層級的審查。確認採購屬於企業業務,供應商發票支持該增值稅金額,且扣抵已分配至正確的期間。如果該錯誤減少了退稅額,請根據原始數據計算更正後的餘額。將計算記錄與其佐證憑證妥善保存。
對每一筆受影響的申報使用一致的更正記錄:註明期間、交易、原始金額、更正金額以及對應納增值稅或退稅的影響。當差額小於 1,000 歐元並在下一次申報中進行調整時,請將該記錄與下一次申報進行核對。對於其他差額,請遵循適用於已提交申報的更正途徑。此流程也有助於在提交下一次申報之前,識別增值稅註冊詳情、供應商發票或交易編碼中的重複錯誤。
誰必須在荷蘭進行增值稅申報?
依規定須進行荷蘭增值稅申報的企業,必須為每個指定的期間提交申報表,即使其在荷蘭沒有業務活動或預期有退稅亦然。申報責任取決於應稅活動、增值稅註冊以及任何適用方案,而不僅僅取決於企業的法律形式。
荷蘭企業必須從其第一筆應稅活動開始註冊增值稅,沒有最低營業額門檻。在荷蘭進行應稅供貨的非歐盟企業通常也沒有增值稅註冊門檻。外國企業在提供商品或服務之前,應評估其荷蘭活動是否屬於應稅範圍。僅具外國身分並不能免除註冊義務。
小規模企業方案(稱為 KOR)是針對年營業額不超過 20,000 歐元的企業家的增值稅選項。該方案可能會影響參與企業處理增值稅、進項稅扣抵和申報的方式。應綜合考量這些相關後果:放棄進項增值稅扣抵的企業,應將該限制與其預期的銷售和採購增值稅進行比較。
對於年營業額在 2,200 歐元或以下且無需在 KVK 註冊的企業,可能適用一項單獨的小微企業註冊門檻。這與 KOR 門檻不同。首先確認是否需要進行 KVK 註冊,然後評估企業是否可以使用此單獨選項。請勿認定符合一項門檻就自動具備適用另一項門檻的資格。
外國企業必須區分歐盟與非歐盟的情況。在荷蘭進行應稅供貨的非歐盟企業通常沒有註冊門檻。根據 OB 1968 第 33a 條,非居民應稅人必須指定一名荷蘭稅務代表以履行其增值稅義務。此要求針對的是非居民應稅人,而非僅僅因為擁有海外所有者就適用於每家外國公司。
註冊後,請遵循荷蘭稅務海關總署指定的申報時程。已註冊增值稅的企業必須提交每一期要求的申報表,包括在沒有應申報活動的期間提交零申報表。如果申報表顯示有溢繳進項增值稅,應提交以申請退稅,而不是略過申報。請保留應稅銷售、採購和註冊詳情的記錄,以便一致地完成每次申報。
為了評估您的情況,請確定企業在何處提供商品或服務、這些活動在荷蘭是否屬於應稅範圍,以及是否適用特定方案。接著確定是否需要註冊、企業是否已選擇加入 KOR,以及是否需要非居民稅務代表。這些步驟可明確註冊狀態以及持續履行的申報義務。
Intercompany Solutions:Dutch BV 公司設立
Intercompany Solutions 為正在設立 Dutch BV 且需要辦理相關稅務合規的外國企業家提供支援。其 Dutch BV 公司設立服務包含註冊和增值稅申請,可在 3 至 5 個工作天內完成遠距設立。一旦公司開始營運,會計與稅務服務(Accounting & Tax Services)即可支援記帳、稅務申報和持續合規工作,包括荷蘭增值稅申報表的編製。
當您設立荷蘭實體或需要對其會計和稅務義務提供支援時,Intercompany Solutions 可以提供協助。您仍有責任提供完整的交易記錄並遵守適用於您企業的申報截止日期。您可以根據需要公司設立、持續會計支援或兩者兼具來選擇支援服務。
請聯絡 Intercompany Solutions,討論您的荷蘭公司設立或會計需求。
讓您下一次的常規增值稅申報更易於管理
利用下一個申報週期建立清晰的流程,用於收集發票、審查交易記錄以及分配申報和付款的職責。一致的常規流程有助於您及早發現遺漏的憑單,並將更正連結至正確的期間。隨著業務發展,這也為改善會計工作流程奠定了切實基礎;對於管理跨國業務或升級數位記帳系統的企業,來自 Count On Me 的資源重點介紹了雲端會計平台如何簡化持續的記錄保存與合規工作。
如果您正在決定如何在荷蘭進行增值稅申報,請將適用於您企業的規則轉化為可重複執行的流程。設定行事曆提醒、將佐證記錄集中保存,並在每次申報截止前安排審查。如果您的荷蘭公司還需要會計或稅務支援,Intercompany Solutions 可以與您討論相關要求。
井然有序的申報流程使您在每個申報期間都能擁有更高的掌控力與清晰度。
常見問題
當提交的申報表顯示有應退稅額時,荷蘭增值稅抵減額通常會自動退還。在申報前,請將該抵減額與採購發票進行核對,並確認進項增值稅屬於所申報的期別。請將證明文件與您的會計憑證一同留存。若您遺漏了前期的超額進項增值稅,請在該增值稅期別起五年內提交追溯退稅申請。
企業家按其指定的申報期別申報增值稅,並在每期申報表中核算銷售額、採購額及相關調整項目。例如,在某個期別內沒有銷售額的企業家,若按規定需要申報,仍可能需要提交零申報表。參與荷蘭小型企業計劃(KOR)的企業在交付貨物或提供服務時不收取增值稅,不得扣抵進項增值稅,亦無需提交增值稅申報表。
請在適用的申報截止日期前以歐元繳納所有應納增值稅。請勿等待單獨的稅額核定通知或付款要求。稅款可透過電子支付方式繳納。請註明正確的付款參考編號,以便荷蘭稅務暨海關管理局能將款項分配至正確的帳戶。請將付款證明與已提交的申報表及會計記錄一同保存,特別是當您分開進行申報與繳款時。
荷蘭稅務暨海關管理局會指定按月、按季或按年的申報時程。按季申報最為常見,但在特定情況下可能適用按月申報。按年申報僅適用於符合相關條件的企業。請依照申報表顯示的期別進行申報,切勿自行選擇時程,並妥善保存支持每個指定申報期別的記錄。
首先請確認申報期別以及您存有疑問的數據或交易。將其與原始發票、銷售記錄或付款憑證進行比對,接著檢查該項目涉及銷項增值稅、進項增值稅還是調整項目。記錄下問題所在及您的計算過程。這有助於更輕鬆地釐清並解決差異,避免與其他期別的交易相互混淆。
使用適用於您企業法律形式的登入方式登入 Mijn Belastingdienst Zakelijk。eenmanszaak 可以使用 DigiD 或 eHerkenning;BV 或 VOF 則需要使用 eHerkenning。開啟指定期別的申報表,在相應欄位輸入數據,核對總額後提交。請保存確認憑證,若有應納增值稅,請另行安排繳款。
收集銷售發票與供應商發票,以及需要進行增值稅調整的交易記錄。您將需要向客戶收取的增值稅、向供應商支付的增值稅、反向課稅增值稅以及應稅個人自用金額的數據。對於歐盟境內貨物收購,請保留申報該收購及任何可扣抵進項增值稅所需的交易明細。請依申報期別整理文件,以便將每份申報表與其原始記錄進行對帳核對。
截止日期取決於指定的期別是按月、按季還是按年,以及企業是設立於荷蘭境內還是境外。設立於荷蘭的公司通常在其期別結束後一個月內申報;外國企業則可在相關期別結束後最多八週內申報。例如,第一季度的申報截止日期為 4 月 30 日。稅款繳納亦必須在適用的截止日期前完成。
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - VAT (BTW) for entrepreneurs
- European Commission - VAT rules and rates
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
想了解更多關於荷蘭 BV 公司的資訊?
諮詢專家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |