


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-29 · Last reviewed 2026-09-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
在測試需求之前就投入荷蘭業務營運,可能會產生可避免的成本和合規工作。將業務拓展至荷蘭的決定應始於市場契合度的證據,而非公司設立。
若您不確定哪種營運模式適合您的計劃、適用哪些荷蘭義務,以及如何從境外管理業務,這是很正常的。本指南提出了一個分階段架構,協助您在做出重大承諾前評估需求、比較主要營運模式,並確定與您的情況相關的合規決策。同時也說明如何安排市場研究、設立和持續行政管理的先後順序,讓您能夠規劃每一步驟。正確的路徑取決於您的業務活動、所有權架構,以及您打算建立荷蘭實體還是從海外服務該市場等因素。請依序處理這些決策,以建立實用的市場進入計劃,而無須將公司設立視為第一步。
重點摘要
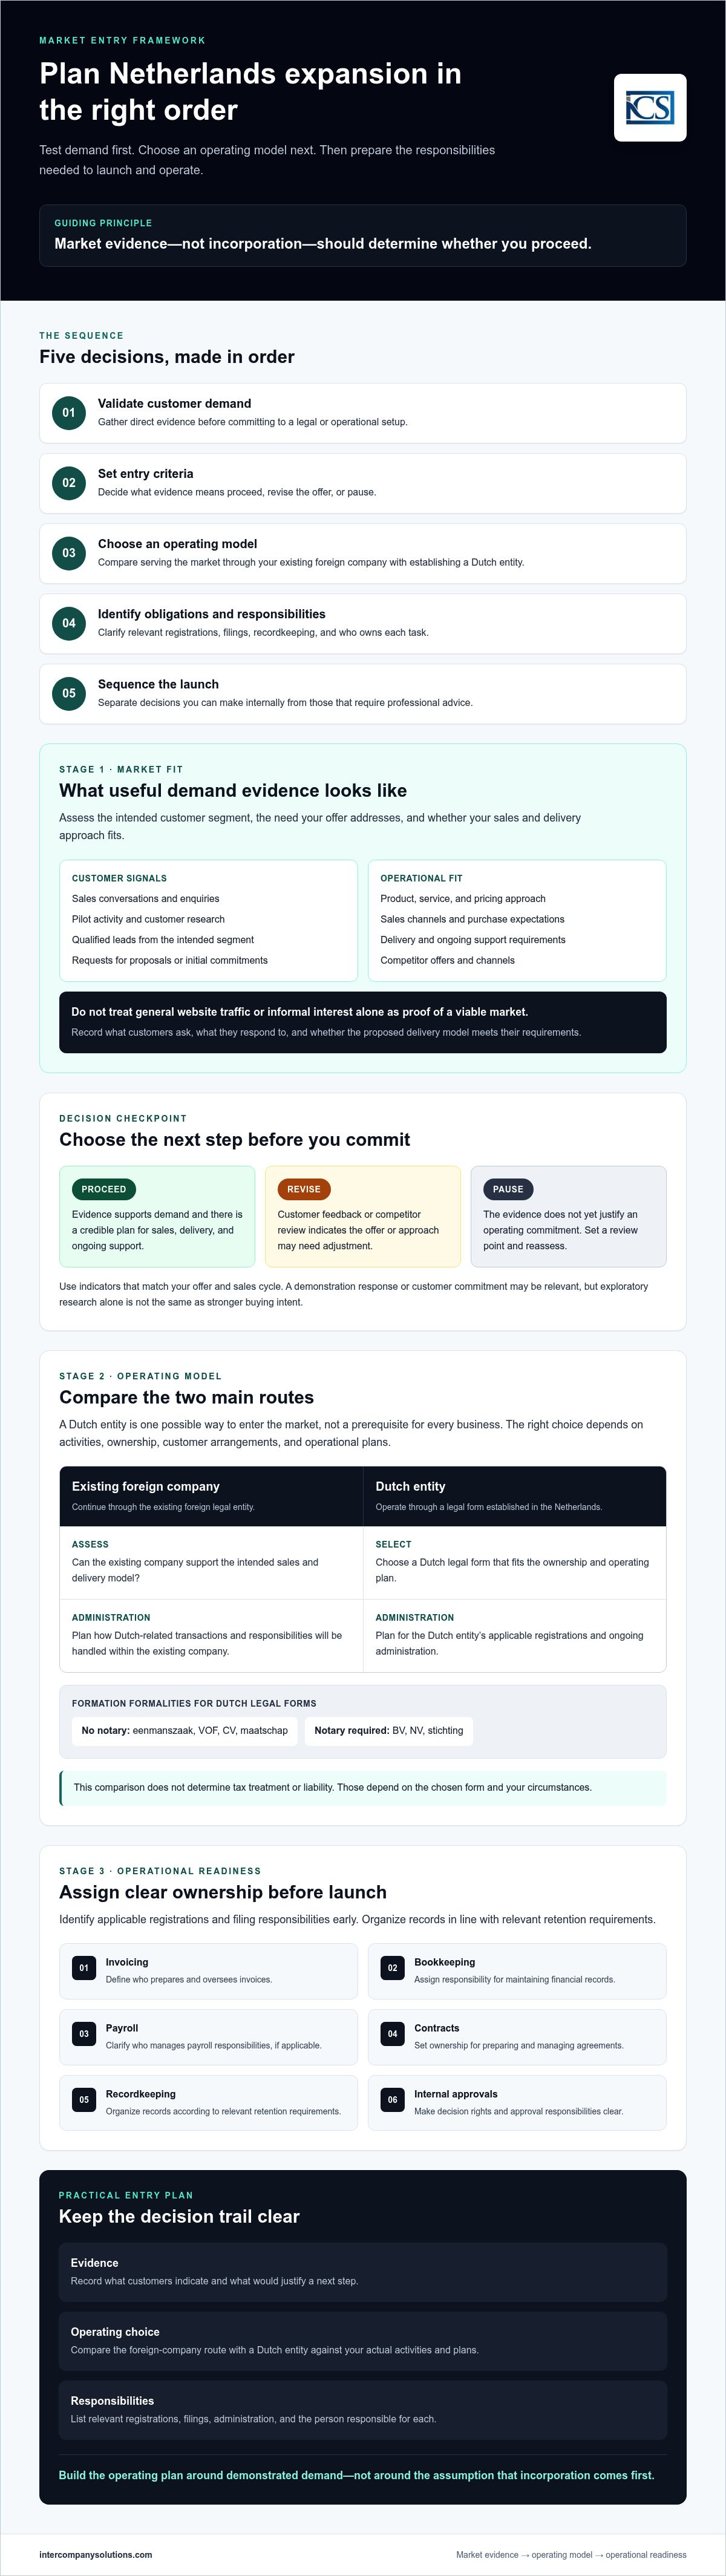
- 在承諾進行法律或營運架構設立之前,先驗證客戶需求。
- 比較透過現有外國公司營運與設立荷蘭實體,並評估哪種模式符合您的情況。
- 儘早確認適用的登記與申報責任,並依據相關保存要求整理記錄。
- 在啟動前明確分配開立發票、記帳、薪資計算、合約、記錄保存和內部審批的責任歸屬。
- 建立具先後順序的市場進入計劃,並確定哪些決策可在內部做出,哪些需要專業諮詢。
先行測試市場契合度,將業務擴展至荷蘭
在投入法律或營運架構設立之前,請先確認商業可行性。設立荷蘭實體可以建立在地架構,但這並不代表客戶會購買您的產品或服務。若您有意將業務擴展至荷蘭,請先從測試客戶需求以及服務這些客戶的實際要求著手。
運用來自您自身的銷售對談、諮詢、試點活動以及客戶研究的佐證資料。檢視荷蘭經濟以了解產業與貿易關係的背景資訊,進而評估該背景對您特定產品或服務方案的意義。市場進入就緒度代表需求佐證與可行營運計畫的結合。
界定荷蘭市場機會
明確指出誰最有可能購買、您的方案解決了何種需求,以及您將如何接觸這些客戶。檢驗您的產品、服務、定價策略與銷售流程是否符合目標客群。考量您可以利用哪些通路、客戶預期的購買方式,以及交付或支援服務所需之條件。語言能力與國際化接軌程度雖有助於溝通,但兩者皆無法保證市場需求。
將您的假設與直接事證進行比對。例如,記錄哪些客戶群體對推廣有所回應、他們提出了哪些問題,以及您提議的交付模式是否符合其要求。檢視競爭對手的方案與通路,以辨識出您的價值主張何處具備差異化優勢,何處可能需要調整。
設定可衡量的市場進入標準
預先決定何種事證足以支持採取下一步驟。可能的指標包括來自目標客群的合格潛在客戶、產品展示後的持續興趣、企劃提案邀請,或客戶的初步承諾。選擇符合您的銷售週期與產品方案的衡量標準。單純的一般網站流量或非正式的興趣表達,皆不足以證明市場具備可行性。
探索性研究有助於建立與檢驗各項假設。營運承諾則需要更有力的佐證,例如明確的購買意向,以及針對銷售、交付和持續支援的可信計畫。設定檢討節點,並記錄在何種情況下應當推進、修正方案或暫停。
一旦對市場需求有更清晰的掌握,請參考在荷蘭設立公司的指引,考量後續的實際設立問題。請將市場驗證與公司設立分開處理:做出營運決策應基於佐證充分支持,而非僅僅因為公司已經成立。
在設立前選擇荷蘭營運模式
評估市場需求後,在安排荷蘭設立事宜之前,先決定您將如何開展業務。您可以選擇繼續透過現有的外國公司營運,或是設立荷蘭實體。兩種選項並無絕對的優劣之分。選擇取決於您的業務活動、所有權架構、客戶約定以及營運管理計畫。設立荷蘭實體是進入市場的一種可能途徑,而非每家企業的必備前提。
比較主要營運模式
請區分營運模式與法律形式。現有的外國公司可以在不設立荷蘭實體的情況下服務荷蘭客戶,但其影響取決於具體事實。荷蘭實體則會建立在地法律架構,並伴隨其自身的設立與行政管理考量。
| 決策標準 | 現有外國公司 | 荷蘭實體 |
|---|---|---|
| 法律架構 | 業務繼續透過其現有的外國法人實體進行。 | 業務透過在荷蘭設立的法律形式進行營運。 |
| 設立決策 | 評估現有公司是否能支援預期的銷售與交付模式。 | 選擇符合所有權架構與營運計畫的荷蘭法律形式。 |
| 行政管理 | 確認如何在現有公司內部處理與荷蘭相關的交易與責任。 | 針對荷蘭實體的適用登記與日常持續行政管理進行規劃。 |
| 設立手續 | 取決於現有公司所屬的司法管轄區與架構。 | Eenmanszaak、VOF、CV 與 maatschap 不需要經由公證人;BV、NV 與 stichting 則需要。 |
這項概要比較並不決定稅務待遇或責任歸屬。該等事項取決於所選擇的形式以及您的具體情況。Business.gov.nl 的企業架構概覽是比較各種法律形式的實用起點。
評估 Dutch BV 是否符合計畫
對於需要荷蘭法人實體的企業而言,BV 可能是合適的選擇,但它並非進入市場的必然要求。Dutch BV 的最低股本為 1 歐元。在選擇此形式之前,請審慎考量所有權架構、決策機制與跨境安排。若您已選擇 BV,請檢視荷蘭公司設立要求,並確認適合您情況的設立途徑。
若所有權、稅務居民身分或跨境安排會對決策產生影響,請尋求合格的法律或稅務諮詢。您也可以在確立架構前,討論您的 Dutch BV 設立相關問題。
在啟動前規劃荷蘭登記、稅務與法規遵循
選定營運模式後,請將相關登記要求與經常性義務對應至您的實際業務活動。荷蘭實體與外國公司的要求可能有所不同,而增值稅待遇則取決於具體交易與情況。在開始營業之前,請利用此清單分配各項職責。
- 確認適用的登記項目。檢查企業是否需要辦理荷蘭增值稅登記,以及若與其業務活動相關,是否需要申請 EORI 號碼。荷蘭稅務局提供增值稅指引,而商會 (KVK)則說明企業登記。切勿預設每家擴展業務的公司都具有相同的義務。
- 指定申報負責人。指派負責每項申報表、備案登記與變更通知的人員或顧問。記錄由誰準備、審核與提交各個項目。
- 建立紀錄管理與申報時程。建立用於儲存發票、合約、交易紀錄與通訊往來的流程,並將相關申報日期新增至共用行事曆。
- 在啟動前確認法定義務。確認適用於該實體、業務活動與跨境安排的法規,而非僅依賴通用的檢核清單。
增值稅登記與公司的其他登記及申報義務是分開處理的。對於外資實體,增值稅登記通常需要 6 至 8 週。請將此視為規劃上的預估時間,而非保證的處理時限或法定期限。增值稅稅率為 21%、9% 或 0%,具體取決於貨物或服務以及交易性質。請查閱荷蘭稅務局目前的增值稅指引以了解具體規定。
建立合規行事曆與紀錄管理流程
落實申報職責之指派。針對 Dutch BV,請記錄負責公司所得稅事項、簿記、年度財務報表以及任何適用之增值稅申報表的專責人員。法定的公司所得稅稅率為 200,000 歐元以下 19%,超過該金額之部分為 25.8%。其適用情況取決於公司的應稅利潤與具體情況;請向荷蘭稅務局確認最新規定。
對於相關的荷蘭實體,請保持所有權資訊即時更新:UBO 門檻為 >25%,且 UBO 的變更必須在 7 天內通報。有關適用的申報要求,請參閱 KVK 關於 UBO 登記的指引。會計帳簿與紀錄應保存 7 年,不動產相關紀錄則為 10 年。年度財務報表須於會計年度結束後 12 個月內向 KVK 申報備案。請將各適用日期新增至合規行事曆,並對照您實體的具體情況核實特定法定義務。
籌備荷蘭營運、人員配置與財務行政管理
一個切實可行的進駐計劃需要對日常任務有明確的權責劃分,而不僅僅是選定法律架構。在開始營運前,應確定由誰開具發票、記帳、管理合約、保存記錄,以及核准付款或其他承諾事項。若您的團隊在境外,請以書面記錄資訊的傳遞方式,以及負責人不在時由誰代行職責。
規劃人員配置與就業合規
首先確定您計劃僱用員工還是採用其他合作模式。這些安排並非當然可以相互替代;正確的處理方式取決於實際工作關係及適用規則。僱傭要求亦可能因工作者身分而異。特別是,歐盟、歐洲經濟區及瑞士國民與來自上述地區以外的人士相比,工作許可考量各不相同。在約定開始日期或職責之前,請查閱荷蘭政府關於僱用員工的指引,並在適當時查閱 IND 的工作與居留資訊。
明確規範由誰收集員工資訊、編制薪資輸入資料、審核付款並保留相關記錄。若招募屬於您的計劃之一,請參閱本荷蘭薪資指南以了解規劃中應考量的事項。Intercompany Solutions 亦為荷蘭實體提供薪資服務,包括薪資行政管理與人員配置支援。
分配財務行政管理職責
明確規範各項流程。指定記帳、適用的加值稅申報、年度申報及財務報告的編制人與覆核人。在法定截止日期前設定內部期限,並為發票、供應商付款及合約建立核准流程。當跨司法管轄區進行行政管理時,明確的職責可降低交接遺漏的風險。
協商原始憑證如何送交記帳人員、由誰核對交易記錄,以及最終記錄存放在何處。若所有權人或管理階層在不同國家工作,請明確界定誰有權核准承諾事項,以及核准如何記錄存檔。請確認適用於您所選實體及業務活動的申報義務,而非假定每家企業都具有相同的申報時程表。
若開設荷蘭銀行帳戶屬於您的計劃之一,請將其視為獨立的工作流程,並確認服務機構所需的文件。Intercompany Solutions 在為創業者設立荷蘭公司提供的支援中,包含銀行帳戶協助。
將荷蘭擴展計劃轉化為有序的啟動流程
將市場評估、營運模式、合規審查以及營運計劃中的各項決策安排為先後順序。這有助於您在投入資源之前,釐清哪些事項可在內部決定,以及哪些事項需要法律、稅務或監管諮詢。啟動計劃應為每項必要決策指定負責人與截止日期。
在正式投入前使用就緒檢核清單
在從規劃過渡到啟動之前,請確認您的目標服務對象、提供產品或服務的方式,以及誰將做出並批准關鍵決策。確認已有人負責初期登記、簿記、開立發票、合約簽訂以及任何人員配置安排。找出有關法律架構、稅務、增值稅、僱傭關係,或您的特定業務活動是否受到監管等未決問題。請勿在未核對業務活動及適用法規的情況下擅自推定許可要求。
遵循有序的行動計劃
- 驗證需求。運用您的客戶研究與銷售佐證,判斷是否具備推進的商業依據。
- 選擇營運模式。決定是透過現有的外國公司營運,還是設立荷蘭實體。若關鍵事實仍不明確,應重新檢視市場與模式評估,而非默認直接設立公司。
- 確認各項登記。釐清適用於所選架構與業務活動的登記及申報事項。針對涉及跨境股權架構、稅務或受監管活動的問題,請委任合格顧問進行審查。
- 分配營運職責。明確指定負責行政管理、財務記錄、人事流程、合約以及內部審批的人員。
- 審查就緒狀況。在展開荷蘭營運之前,確認各項決策、文件、職責與後續步驟均已妥善就緒。
所需時間取決於您選擇的架構、所需文件、股權複雜度以及第三方流程。設定內部目標日期,但應保留解決懸而未決問題的空間,而非將預計的啟動日期視為必然。Intercompany Solutions 支援遠端設立 Dutch BV,視流程與具體情況而定,設立程序通常在 3 至 5 個工作天內完成。
若您已選擇 BV,尋求荷蘭公司設立支援可能是相應的下一步。若您仍在考慮如何將業務擴展至荷蘭,請先重新審視佐證與營運模式問題。如需公司設立、增值稅申請、會計或合規支援,您可以聯絡 Intercompany Solutions。
透過清晰的計劃做出荷蘭啟動決策
在選定架構之前先驗證需求,隨後選擇適合您業務的營運模式。確認適用的各項登記與合規義務,並為行政管理、人事與財務記錄指定明確的負責人。若您計劃將業務擴展至荷蘭,將這些事項視為分階段決策有助於您釐清哪些已就緒,以及哪些方面需要專家諮詢。
Intercompany Solutions 已協助全球超過 2,000 位創始人,提供荷蘭公司設立、增值稅申請、會計、稅務及薪酬服務,以支援企業在荷蘭設立與營運期間的各項需求。
在佐證、職責與後續步驟均已明確的情況下,您可以依照符合自身商業計劃的步調穩步推進。
最後審核日期:2026 年 9 月
常見問題
荷蘭是適合所有國際企業的市場嗎?
否。適用性取決於客戶需求、交付要求、競爭態勢以及您能投入的資源。單純在荷蘭設立公司本身並不能證明客戶需要您的產品或服務。在作出實質營運承諾之前,請透過當前的市場實據(例如相關的客戶詢問和銷售商談)來驗證您的假設。如果您擬議的活動或架構可能產生稅務或法律後果,請根據您的具體情況尋求諮詢。
我可以在不設立 Dutch BV 的情況下將業務拓展至荷蘭嗎?
可以,並非每項市場進入計畫都必然需要設立 BV。合適的模式取決於您的業務活動、股權結構、稅務狀況和營運情況。請比較透過現有外國公司繼續營運與設立荷蘭實體的利弊,並評估對您具體業務的影響。切勿依賴通用規則:合格的法律和稅務顧問可以協助確認各項選擇如何適用於您的跨境安排。
作為外國創辦人,註冊 Dutch BV 需要多長時間?
沒有適用於所有外國創辦人的單一時間表。辦理時間取決於文件齊備程度、股權結構複雜性以及適用於設立程序的公證流程。非歐盟創辦人通常採用經認證的授權書(Power of Attorney)途徑進行遠端設立:由公證人簽署契據,創辦人無需親自前往。在規劃啟動日期之前,請與公證人或合格的設立顧問確認所需文件和流程。Business.gov.nl 說明荷蘭企業架構。
外資企業在荷蘭可能需要進行哪些註冊?
具體要求取決於業務活動和營運模式。公司註冊不同於增值稅註冊或 EORI 申請,企業不應假設自己三者都需要。請向 KVK 查詢公司註冊是否適用於您的架構,並查閱荷蘭稅務局針對外國企業家的增值稅指引。請透過相關的官方海關指引確認任何 EORI 要求。
外資實體辦理荷蘭增值稅註冊需要多長時間?
外資實體的增值稅註冊通常需要 6-8 週。這是一個預估時間,而非保證的期限;所需時間可能取決於申請案情和企業的具體情況。請查閱荷蘭稅務局針對外國企業家的指引,以了解當前流程和適用要求。在規劃業務啟動時請為註冊流程預留時間,並確認增值稅註冊是否適用於您的業務活動。
在荷蘭聘用員工之前,我應該做好哪些準備?
在聘用之前,請規劃適用於每位員工的聘僱文件、薪資發放責任以及工作授權審查。要求因身分而異:就工作許可而言,歐盟、歐洲經濟區(EEA)和瑞士國民通常與其他國家的國民享有不同待遇。請查閱 Business.gov.nl 的工作許可指引以了解最新規定,並在需要時確認個別案例。切勿假定同一項許可規定適用於所有員工;員工的身分和具體情況至關重要。
荷蘭公司必須保存哪些記錄?
記錄須保存 7 年,不動產相關記錄則須保存 10 年。這些期限的範圍和適用取決於記錄類型和具體情況,因此請根據荷蘭稅務局關於保存商業記錄的指引核實當前要求。請建立儲存和調閱相關文件的可靠流程,並指定專人進行管理。未經查閱適用的官方指引前,切勿將保存期限延伸適用於其他記錄類別。
來源
- ICS Payroll - 荷蘭薪資服務
- KVK - 在荷蘭商業登記處註冊
- Business.gov.nl - 私人有限公司(bv)
- Burgerlijk Wetboek Boek 2(荷蘭民法典,法人)
- Rijksoverheid - 企業經營
- Belastingdienst - 工資稅(loonheffingen)
- UWV - 雇主義務
- SVB - 荷蘭社會保險
- Belastingdienst - 企業家增值稅(BTW)
- 歐盟委員會 - 增值稅規則與稅率
- IND - 高技術移民
- IND - 新創企業居留許可
- De Nederlandsche Bank - 監管
- AFM - 牌照與登記冊
- RVO - 開展國際業務
- Belastingdienst Douane - 海關
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC 全球稅務摘要 - 荷蘭
- ICLG - 公司治理法律與法規,荷蘭
想了解更多關於荷蘭 BV 公司的資訊?
諮詢專家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |