
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
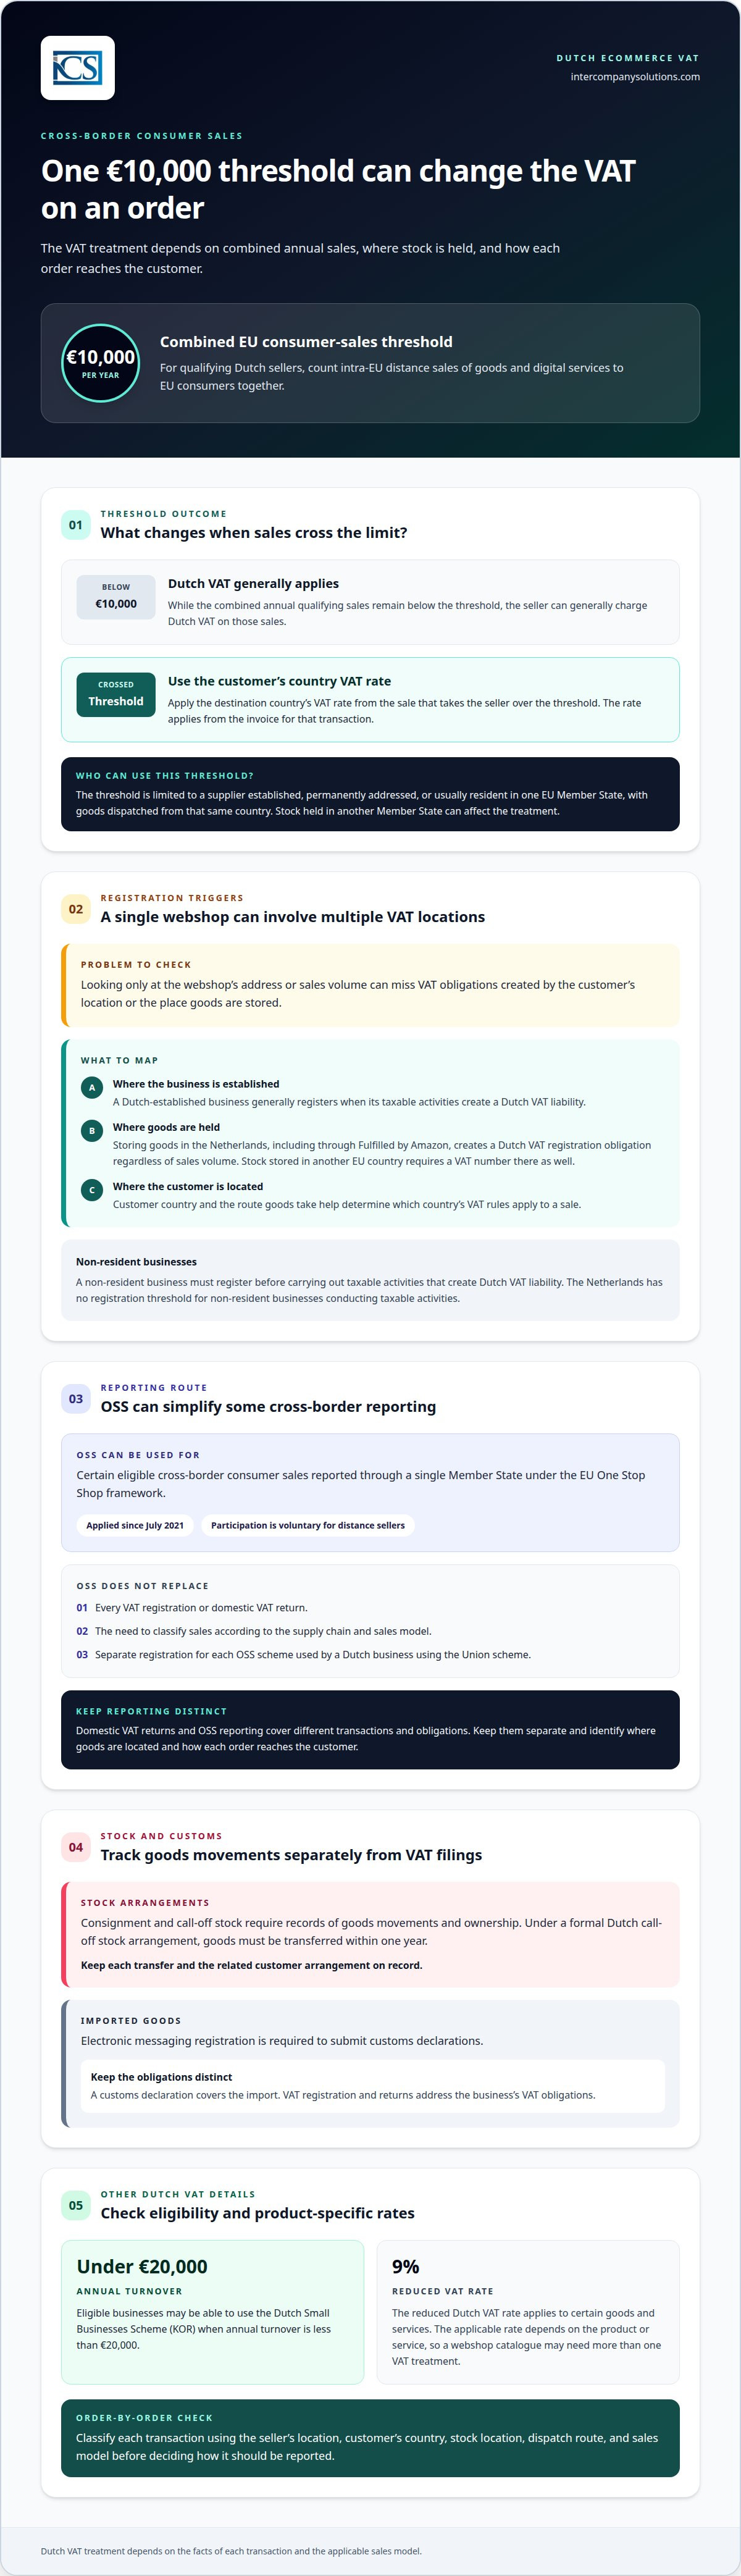
一個歐盟銷售門檻即可改變荷蘭網店下一筆訂單的增值稅處理方式。當荷蘭賣家向歐盟消費者進行的歐盟境內遠距離銷售及數位服務年合併總額低於 10,000 歐元時,通常可收取荷蘭增值稅。一旦跨越該門檻,自超出該門檻的該筆銷售起,即必須按客戶所在國的增值稅稅率徵稅。荷蘭電子商務公司的歐盟增值稅合規性亦取決於庫存存放地點及貨物運輸方式。
這意味著增值稅處理方式可能因訂單而異,即使在同一家網店內亦是如此。退貨、電商平台銷售以及支付服務商記錄更增加了複雜度:每一項都必須與相關增值稅申報表中所申報的數據進行調節對帳。
本文說明何時需要進行荷蘭增值稅註冊、OSS 與 IOSS 如何適用於不同的銷售模式,以及應留存哪些記錄和發票明細。同時亦闡述如何調節銷售、退款與退貨,以使跨境申報如實反映實際交易情況。
重點摘要
- 釐清您的企業、客戶及庫存所在地,以確認可能適用增值稅註冊的地點。
- 評估 OSS 是否適用於您的跨境消費者銷售,同時將境內增值稅申報分開處理。
- 對於價值低於 150 歐元的合資格進口託運貨物,IOSS 可將增值稅申報整合至月度申報表中。
- 保存增值稅記錄 7 年,並留存能證明每筆銷售課稅方式的發票明細。
- 在提交增值稅申報表之前,將網店、電商平台及支付服務商數據與退款和退貨進行調節對帳。
目錄
境內及非居民企業的荷蘭增值稅註冊
增值稅註冊取決於賣方設立地、客戶所在地以及貨物儲存地。這些因素亦決定適用哪個國家的增值稅申報表及申報規則。
在荷蘭設立的電子商務企業,通常在其應稅活動產生荷蘭增值稅納稅義務時進行註冊。非居民企業在進行產生荷蘭增值稅納稅義務的應稅活動之前必須進行註冊。荷蘭對從事應稅活動的非居民企業未設註冊起徵點,因此銷售額低並不能免除該義務。
對於符合資格的企業,若年營業額低於 20,000 歐元,則可適用荷蘭小型企業計劃(即 KOR)。荷蘭稅務暨海關管理局指出,荷蘭針對特定貨物及服務適用的增值稅優惠稅率為 9%。適用稅率取決於產品或服務,因此網路商店的商品目錄可能需要採取多種增值稅處理方式。
庫存存放地可能會產生獨立的註冊義務。在荷蘭境內儲存貨物的企業(包括透過 Fulfilled by Amazon),無論銷售額多寡,均必須註冊荷蘭增值稅。若該企業亦在另一個歐盟國家儲存庫存,則在該國同樣需要增值稅稅號。因此,即使客戶僅透過單一網路商店下單,歐盟電子商務公司仍可能需要進行多次註冊。
寄售與調用庫存(call-off stock)安排需要仔細追蹤貨物移動與所有權。在符合規定的荷蘭正式調用庫存安排下,貨物必須在一年內移轉。應記錄每次移轉及相關的客戶協議,以區分合規安排與存放於荷蘭的一般庫存。
海關程序為進口貨物增加了額外的行政步驟。提交海關申報需要辦理電子訊息註冊。請將此項手續與增值稅註冊區分開來:海關申報涵蓋進口環節,而增值稅註冊與申報則處理企業的稅務義務。對於協調國際供應鏈與北美貨運物流的企業而言,像 dubointl.com 這樣的貨運代理服務商有助於高效運輸貨物並處理所需的航運文件。
OSS 註冊與申報
一站式服務(OSS)是一項歐盟機制,允許符合資格的企業透過單一成員國申報特定的跨境消費者銷售。該機制自 2021 年 7 月起實施,遠程銷售商可自願參與。使用 OSS 歐盟境內架構(Union scheme)的荷蘭企業,必須針對其使用的每項 OSS 計畫分別進行註冊。
OSS 能夠簡化申報流程,但無法取代所有的增值稅註冊或境內申報。它是否適用取決於供應鏈與銷售模式。在確定哪些銷售額應納入 OSS 申報表之前,應確認貨物所在地以及每筆訂單送達客戶的方式。
數位產品與服務的增值稅
向歐盟消費者銷售數位產品或服務的荷蘭電子商務公司,必須注意歐盟境內遠程銷售與數位服務合計每年 10,000 歐元的門檻。符合條件的荷蘭賣方在上述合併銷售額未達門檻前,通常可徵收荷蘭增值稅。一旦超過該門檻,賣方必須從超出門檻的那筆交易起,適用消費者所在國家的增值稅稅率。
該門檻僅適用於在單一歐盟國家設立、設有永久地址或通常居住,且貨物從該國發運的供應商。針對數位銷售,應將消費者交易與貨物遠程銷售一同追蹤記錄。這有助於確定何時適用目的地國的增值稅,以及是否需要採用 OSS 申報。
註冊完成後,荷蘭增值稅申報表必須透過 Belastingdienst 入口網站以電子方式提交。在荷蘭從事應稅活動的非居民企業無需為增值稅註冊任命稅務代表。境內申報請務必與 OSS 申報分開處理,因為兩者涵蓋的交易及義務截然不同。
歐盟跨境遠程銷售門檻與 OSS
對於符合條件的荷蘭賣方而言,全歐盟統一門檻決定了對消費者的銷售何時從徵收荷蘭增值稅轉為徵收目的地國增值稅。OSS 能夠簡化申報,但其適用範圍取決於交易性質與供應鏈。
2021 年 7 月之前的遠程銷售規則
在 2021 年 7 月 1 日之前,當遠程銷售商在客戶所在國家的年銷售額超過 35,000 歐元時,通常必須在該國註冊增值稅,儘管某些國家設定了更高的門檻。這種逐國適用的制度意味著線上賣方可能在歐盟各地面臨不同的註冊臨界點。了解過去的規定有助於理解為何目前的架構對符合條件的賣方採用統一門檻,而非各國獨立的銷售限額。
全歐盟遠程銷售門檻
目前的門檻為符合資格的供應商向歐盟消費者進行的歐盟境內貨物遠程銷售與數位服務合計每年 10,000 歐元。低於該門檻的荷蘭賣方通常可對此類銷售徵收荷蘭增值稅。一旦賣方跨越該門檻,則自使其超過門檻的該筆交易發票起,即適用目的地國的增值稅稅率。
此門檻僅適用於在單一歐盟成員國設立、設有永久地址或通常居住,且貨物從該國發運的供應商。在另一個成員國存放庫存的荷蘭企業,不應逕行認定從該處發運的銷售額亦適用該門檻。設立地、庫存地點、發運路線及客戶所在國家均會影響交易的稅務處理方式。
跨境供應與遠程銷售
對消費者的遠程銷售與其他跨境供應屬於不同類別。例如,荷蘭網路商店將貨物運送給另一個歐盟國家的個人客戶時,必須評估遠程銷售規則。企業對企業(B2B)的銷售則必須根據客戶的身分及交易詳情單獨分類。此項區分至關重要,因為 OSS 並未涵蓋所有的歐盟銷售,亦未免除所有的註冊義務。
一站式服務(OSS)提供了透過單一成員國申報符合資格的跨境消費者銷售額的途徑。此歐盟方案自 2021 年 7 月起實施,遠程銷售商可自願參與。使用歐盟境內架構(Union scheme)的荷蘭賣方,需針對各參與歐盟國家的相關銷售額按季提交 OSS 申報表。
OSS 申報是與賣方常規的荷蘭增值稅申報並行,而非取而代之。荷蘭本土的營業額仍應納入境內申報表,而符合資格的跨境交易則透過 OSS 申報。賣方必須為其使用的每項 OSS 計畫分別進行註冊。在將訂單歸入申報表之前,應依客戶、目的地、貨物所在地及運送路線進行分類。
對於接近該門檻的荷蘭賣方,應檢視向歐盟消費者銷售貨物與數位服務的年度合併銷售額,而非僅檢視來自單一目的地的訂單。確認跨越 10,000 歐元的那筆交易,並從該張發票開始適用目的地國增值稅。若庫存存放在另一個成員國,則應單獨評估此類銷售,因為該門檻的適用條件可能不符合該供應鏈模式。
發票詳情、納稅義務發生時間與紀錄留存
開立精確的發票能將每筆電子商務訂單與其增值稅處理、付款及申報表相互連結。對於從事跨境銷售的荷蘭企業,請保留足夠的資訊以識別客戶、交易內容、適用稅率及供應日期。其他歐盟國家可能對發票細節、語言或申報格式有具體要求,因此單一範本可能無法適用於每個成員國。
在荷蘭境內供應貨物時,納稅義務發生時間為貨物交付日或發票開立日,以較早者為準。對於服務而言,則為發票開立日或服務完成日,以較早者為準。這些日期決定了該筆交易歸屬的增值稅申報期。例如,若網路商店在發貨前已開立發票,則發票開立日期可能即為該批貨物的納稅義務發生時間。
開立發票的時機亦相當重要。荷蘭的服務發票通常最晚必須在提供服務之次月 15 日前開立。單張發票可涵蓋在不超過一個日曆月內向同一受領人提供的多項服務。若客戶進行預付款,則應在該預付款到期之前開立發票。
在荷蘭,電子發票需要取得受領人的同意。若受領人毫無異議地處理並支付發票,則可推定其已同意。對於向同一受領人發送的整批發票,若每張發票仍可查閱所有資訊,則共同項目僅需出現一次。即使系統整合了通用資料,仍應確保單張發票具備可識別性。
關於荷蘭增值稅紀錄,請遵循此留存規則:紀錄留存 7 年(不動產相關紀錄為 10 年)。應妥善保存發票以及訂單確認單、貸記憑單、付款紀錄,以及交付或服務完成證明。當發生退貨、退款或調整時,該軌跡有助於合理解釋申報金額與原始訂單之間的差異。
荷蘭強制性 B2B 電子發票與數位申報要求企業關注系統就緒程度。荷蘭政府已宣布推行強制性電子發票及數位申報的計畫,包括對涵蓋的歐盟境內 B2B 交易進行幾近即時的發票數據申報。請將該規劃中的架構與現行發票流程區隔開來。提早調整 ERP 及電子商務系統,以留存結構化發票欄位、納稅義務發生日期、客戶資料、增值稅稅率以及更正關聯紀錄。
申報之前,請檢查 ERP 匯出資料是否保留了原始發票號碼,並將每張貸記憑單與其來源發票建立連結。確認訂單日期、發貨日期及發票日期保持各自獨立,且退款均已記錄。清晰的數據軌跡能更輕鬆地解釋時間差異,並在不同國家之間核對發票總額與增值稅申報表。
透過 IOSS 進行每月增值稅申報與繳納
針對進口、出口及 IOSS 貨件,請依原產地、目的地、客戶及託運價值對每筆交易進行分類。貨物進入歐盟時即應繳納增值稅;IOSS 可改變符合資格貨件收取增值稅的時間點,而出口與境內銷售則各有其申報處理方式。
透過 OSS 與 IOSS 申報的交易
OSS 與 IOSS 涵蓋不同的交易類型,因此荷蘭賣家不應將其數據合併至同一份申報表。OSS 歐盟聯盟機制(OSS Union scheme)涵蓋符合資格的跨境消費者銷售,而 IOSS 則涵蓋託運價值低於 150 歐元的進口貨物遠距銷售。依發貨地點與客戶目的地對訂單進行分類,有助於將每筆銷售歸入正確的申報管道。
使用 OSS 進口機制(OSS Import scheme)的企業按月提交其 OSS 增值稅申報表。在 IOSS 機制下,符合資格貨件應繳納的增值稅可按月申報並單筆合併繳納。透過 DECO 或 DMS 提交海關申報時,請務必包含 IOSS 編號。
對於來自歐盟境外的符合資格貨件,使用 IOSS 意味著在進口時無需繳納增值稅。若無 IOSS,進口增值稅則於目的地國家繳納。若貨件價值超過 150 歐元,則不得使用 IOSS,且應於貨物進入歐盟之處繳納進口關稅及進口增值稅。
增值稅簿記與申報系統
OSS 並不能取代荷蘭增值稅申報或準確的簿記。使用 OSS 的荷蘭賣家仍須透過其常規荷蘭申報表申報境內營業額,而符合資格的跨境消費者銷售則納入適用的 OSS 申報表。申報總額應分開保存,以避免同一筆銷售被重複申報。
請設定電子商務與會計記錄,以保留各申報管道所需的交易層級明細。記錄客戶類型、發貨國與目的國、貨物價值、收取的增值稅,以及該交易是否採用 OSS 或 IOSS。將退款與取消連結至原始訂單,以確保每筆增值稅調整皆可追溯。
荷蘭境內增值稅申報表通常按季提交,但根據營業額或依申請,亦可能適用按月申報。荷蘭企業亦須就歐盟境內企業對企業(B2B)的貨物供應及特定服務提交每月歐共體銷售清單(EC Sales Lists)。這些清單獨立於 OSS 申報表之外,因此應將 B2B 交易與消費者訂單分開分類。
在提交每月 IOSS 申報表之前,請將符合資格的訂單與海關申報單及收取的款項進行調節。比對每批貨件的 IOSS 編號、託運價值、目的地及增值稅金額。將進出口記錄與歐盟消費者銷售分開保存,以說明每筆交易的處理與申報方式。
網店、線上商城及支付服務商銷售額與增值稅申報表之對帳調節
在每次進行增值稅申報前,請調節網店、線上商城及支付服務商的銷售額。比對同一申報期間的交易總額,並將退款與退貨計入核算。
線上商城銷售、退款與退貨
線上商城結算單、網店訂單以及支付服務商結算記錄各自反映銷售的不同階段。將每筆訂單與其付款、增值稅處理及任何後續退款進行比對。由於支付撥款可能包含退款或其他調整,其金額可能低於總銷售額,因此請調節底層交易明細,而非直接將撥款金額作為增值稅數據。
將每筆退貨或退款記錄對應至其原始訂單,並保留相關的貸記通知單(credit note)。例如,若客戶退回多件商品訂單中的一件,請僅調整該商品的銷售價值及增值稅,而非整筆訂單。這可確保原始銷售及其更正在相關增值稅期間內皆具備可追溯性。
首先比對銷售管道、付款記錄與會計分類帳之間的訂單參考編號。接著比對總銷售額、收取的增值稅、退款、取消及淨結算金額。在申報前調查差異之處:支付結算日期可能與發票或供應日期分屬不同期間,而這些日期不得互換使用。
請依管道與交易維持線上商城銷售的可識別性。這有助於區分透過線上商城申報的銷售與直接網店訂單。當線上商城在原始銷售已計入增值稅申報表後才處理退款時,這亦有助於保持會計處理的一致性。
OSS 與在地增值稅申報表
OSS 歐盟聯盟機制用於申報符合資格的跨境消費者銷售,而荷蘭增值稅申報表則涵蓋境內營業額及歸屬於該申報表的其他交易。使用 OSS 的荷蘭賣家必須在規定的情況下同時提交這兩份報告。獨立的交易清單有助於防止跨境銷售被重複申報或在適當的申報中遭到遺漏。
荷蘭增值稅申報表通常按季提交,但根據營業額或依申請,亦可能適用按月申報。按月及按季申報表應於申報期間結束後的次月最後一日前提交。在申報前將分類帳總額與相應申報表進行調節比對,並將 OSS 歐盟聯盟機制數據與荷蘭申報表總額分開保存。
若企業發現荷蘭增值稅申報表不正確或不完整而導致短繳,必須盡快向荷蘭稅務機關報告該錯誤。逾期申報可能導致罰款。申報不實可能面臨罰款:過失錯誤最高可處 5,278 歐元罰款,若涉及詐欺,最高可處應納增值稅額 100% 的罰款。
請使用期末調節記錄展示來源數據如何轉化為申報數據。將線上商城結算單、付款記錄、退貨調整以及已提交的增值稅申報表妥善保存於一處。這有助於更輕鬆地說明結帳總額、結算金額與申報之應稅銷售額之間的差異。
Intercompany Solutions:荷蘭 Dutch BV 公司設立
Intercompany Solutions 協助外國企業家設立荷蘭 Dutch BV,包括公司註冊與增值稅申請。在設立荷蘭實體並協調其註冊流程以符合電子商務合規要求時,此服務可成為實用的下一步。
在業務上線後,電子商務會計可協助整理網店交易、退款與增值稅申報。設立荷蘭 Dutch BV 並不能免除評估庫存存放地點、適用何種增值稅機制或各份申報表必須包含哪些內容的必要性。這些義務仍取決於企業的銷售架構與供應鏈。
如需荷蘭 Dutch BV 設立或電子商務會計方面的協助,請聯繫 Intercompany Solutions。
建立可隨業務擴展的增值稅管控機制
當您的銷售管道、產品範圍或庫存地點發生變化時,請審查您的增值稅流程是否仍能反映訂單的履約方式。新的線上商城或倉庫可能會影響稅務註冊、交易分類以及佐證申報所需的記錄。應將每次營運變更視為檢視會計工作流程的契機,而非等待申報差異暴露管理漏洞。
荷蘭電子商務公司若要落實可靠的歐盟增值稅合規,關鍵在於將稅務決策與實際訂單數據緊密結合。Intercompany Solutions 透過荷蘭 Dutch BV 公司設立、會計與稅務服務以及公司秘書服務,為更廣泛的商業佈局提供支援。在設立荷蘭實體或管理其日常公司治理與稅務行政時,這些服務均能提供具體助益。
透過評估您的架構所需,無論是設立公司還是強化日常行政管理,採取務實的下一步。清晰明確的流程能為您的企業奠定健全基礎,以從容應對未來的業務成長。
常見問題
對企業而言,增值稅管控必須追蹤每筆訂單的實際路徑。從荷蘭倉庫履約的銷售可能需要不同於從其他國家履約中心發貨的記錄。利用訂單記錄將客戶、發貨地點、發票、付款及任何後續調整串聯起來。荷蘭稅務暨海關總署(Belastingdienst)的增值稅管理指引詳細說明了企業必須維護的記錄要求。
OSS 適用於進行其任一機制所涵蓋交易的企業,其資格取決於賣方的設立地點與供應模式。荷蘭賣家應將自荷蘭庫存進行的銷售與涉及存放在其他地點之庫存的銷售區分開來。歐盟委員會的 OSS 機制指引說明了各機制的內容及其適用範圍。此項區分有助於確定 OSS 是否適用於該企業的跨境消費者銷售。
這些機制涵蓋特定的跨境消費者交易,並非電子商務平台記錄的所有銷售。例如,賣家應將從歐盟境內發貨的交易與符合資格的進口貨物銷售分開分類。歐盟委員會的 OSS 概述列出了機制類別。請隨時備妥每筆訂單的發貨國、目的國及客戶類型,以佐證該分類。
針對荷蘭境內供應,依產品或交易類別適用 21%/9%/0% 的增值稅率。荷蘭稅務暨海關總署規定 9% 稅率適用於特定商品與服務。在配置產品記錄之前,請參閱其增值稅率指引評估所屬類別。針對跨境銷售,亦請確認該筆交易適用哪個國家的增值稅處理規定。
當應稅活動產生荷蘭增值稅納稅義務時,即須辦理註冊。申請時請提交相應的註冊表格;荷蘭稅務暨海關總署備有增值稅註冊指引。非居民企業應將荷蘭的應稅活動與在其他地方課稅的銷售區分開來。完成註冊後,請確保增值稅編號與法人實體連結,並在相關發票及稅務記錄中持續一致地使用該編號。
核定的申報頻率決定了相關的申報期間,因此請依指定給該企業的時程辦理,而非假設每位賣家都按相同週期申報。荷蘭申報表通常以電子方式提交,荷蘭稅務暨海關總署的增值稅申報指引對申報與繳納均有說明。在提交之前,請將申報表與該期間的記錄進行調節比對,包含原始銷售後記錄的各項調整。
針對消費者訂單,請確認貨物在發貨前的所在地以及交付地。這些事實有助於確定適用哪個國家的增值稅處理規定,以及應進行在地註冊還是採用機制申報表。荷蘭賣家亦應在銷售數據中將消費者銷售與企業對企業(B2B)供應分開。歐盟委員會的 OSS 指引概述了符合資格的跨境消費者交易架構。
在提交增值稅申報表之前,請將線上商城銷售額與網店、支付服務商、退款及退貨數據進行調節比對。若貨物透過諸如 Fulfilled by Amazon 等服務存放在荷蘭,無論銷售額多寡,賣家皆必須辦理荷蘭增值稅註冊;在其他歐盟國家存放庫存亦可能需要在該國辦理註冊。
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
想了解更多關於荷蘭 BV 公司的資訊?
諮詢專家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |